
セキュリティアプリケーション向けイメージセンサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
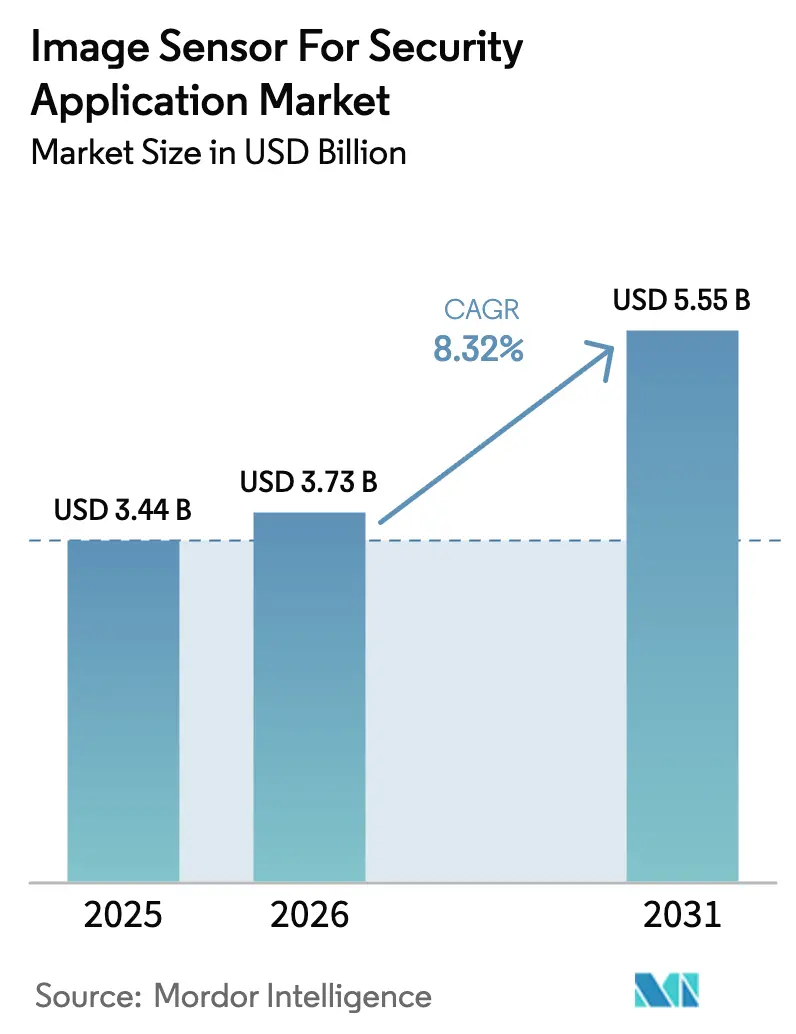
| 市場規模 (2026) | 3.73 十億米ドル |
| 市場規模 (2031) | 5.55 十億米ドル |
| Growth Rate (2026 - 2031) | 8.32 % |
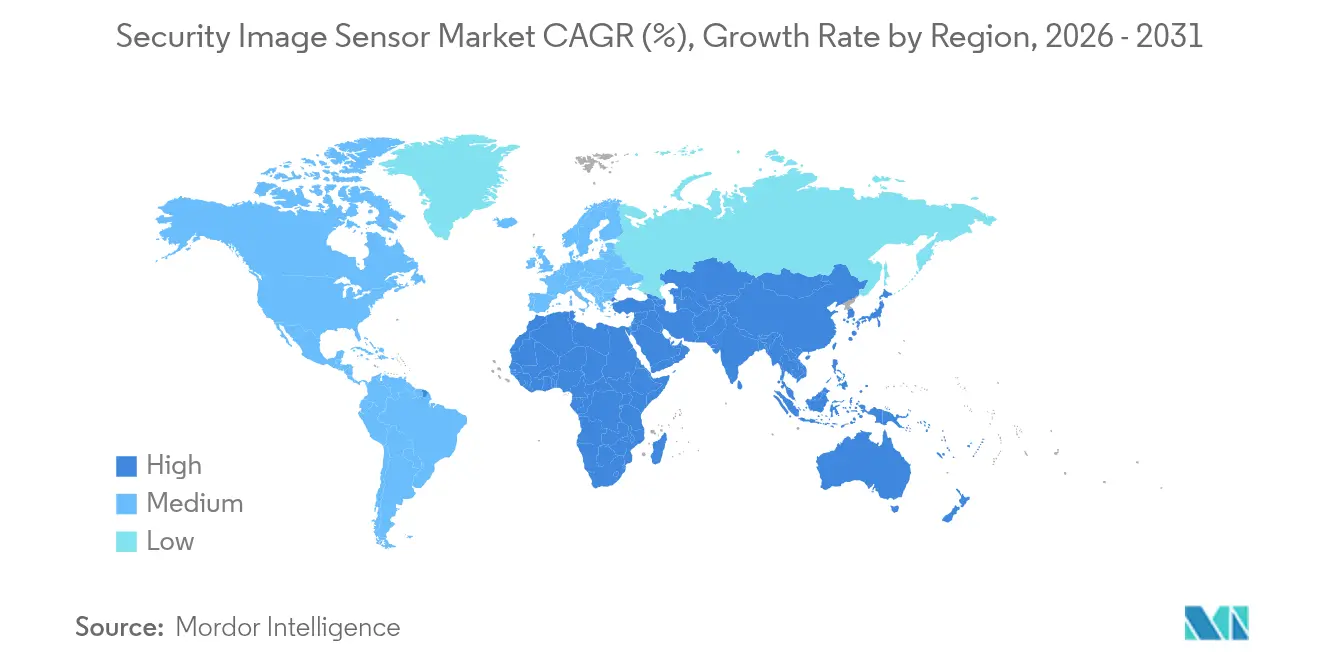
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋地域 |
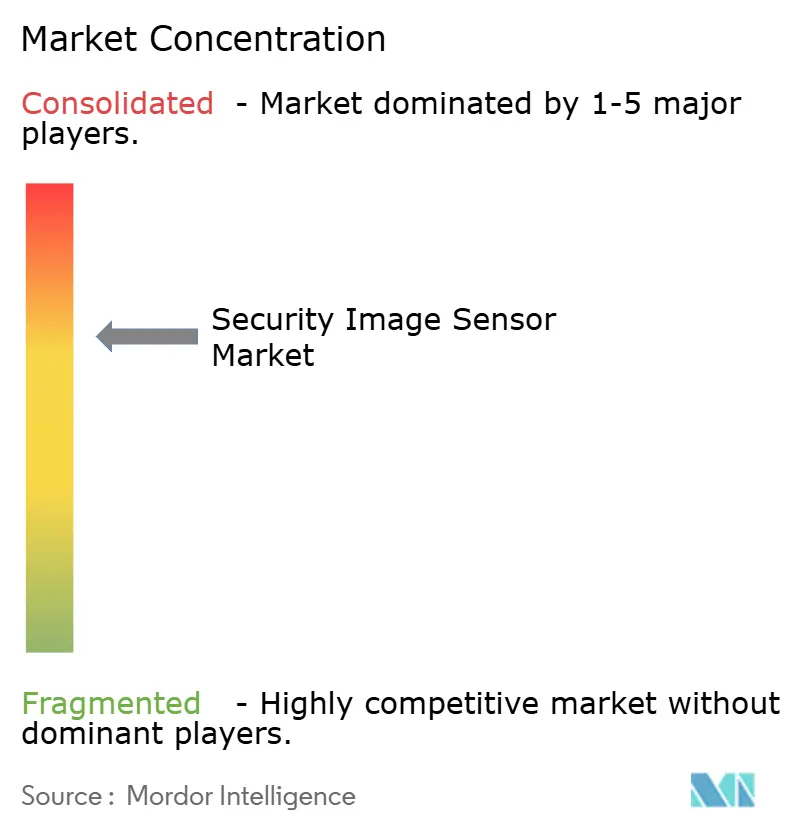
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセキュリティアプリケーション向けイメージセンサー市場分析
セキュリティアプリケーション向けイメージセンサー市場規模は2025年に34億4,000万USDと評価され、2026年の37億3,000万USDから2031年までに55億5,000万USDに達すると推定され、予測期間(2026年~2031年)にCAGR 8.32%で成長する見込みです。成長は三つの柱に支えられています。すなわち、エッジへの分析処理を推進する国家主権AI指令、国境および重要インフラにおけるリアルタイム脅威検知への高まる規制圧力、そして商業・住宅分野における受動的な録画から予測分析への広範な移行です。防衛における調達サイクルは激化しており、商業用インテグレーターはニューラルアクセラレーターをセンサーダイに直接組み込んだスタック型CMOSデザインを標準化することで、レイテンシーとネットワーク負荷を削減しています。300 mmウェーハに関連する供給制約は引き続き逆風となっていますが、主要ファウンドリーによる新規能力増強の発表は中期的な緩和の可能性を示しています。最後に、プライバシー法制はブレーキと触媒の両方として機能し、エッジ限定処理を強制する一方で、レガシーアナログカメラからのアップグレードへと購入者を誘導しています。
主要レポートの知見
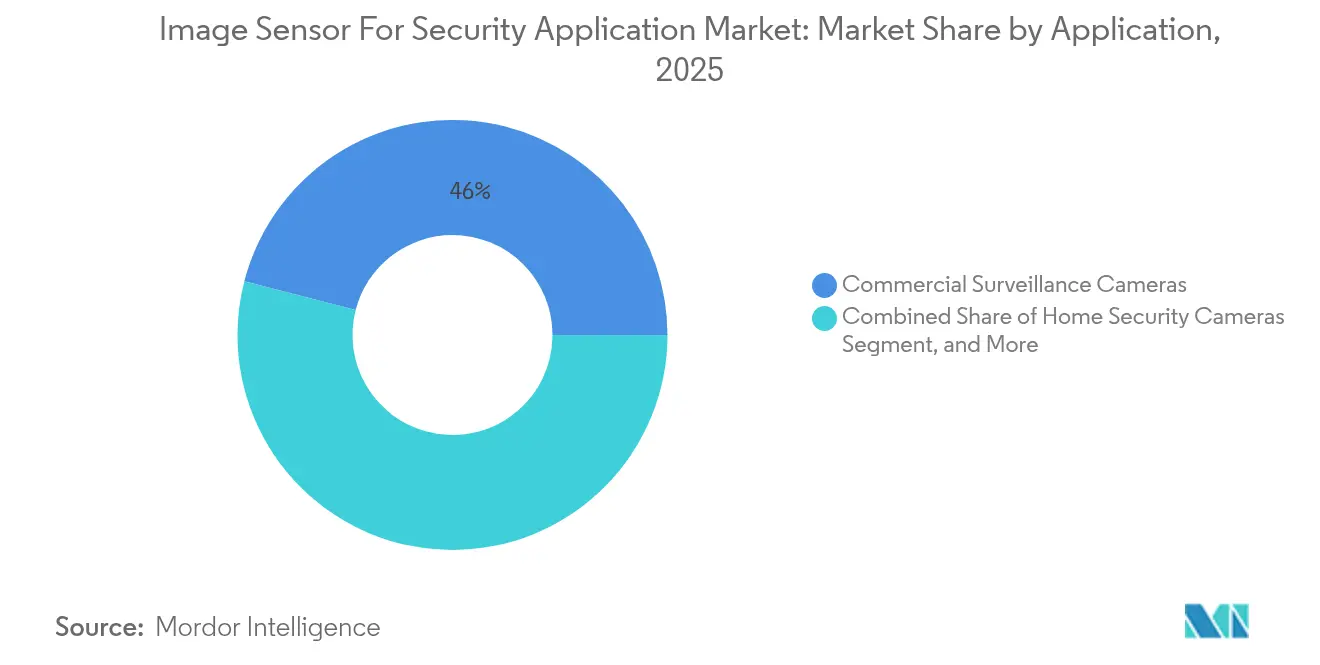
- アプリケーション別では、商業用監視カメラが2025年にセキュリティアプリケーション向けイメージセンサー市場において45.98%のシェアをリードしました。防衛・国境監視カメラは2031年にかけてCAGR 11.05%で成長すると予測されています。
- 技術別では、CMOSが2025年にセキュリティアプリケーション向けイメージセンサー市場規模の91.62%のシェアを占め、InGaAsおよびSWIRバリアントを含む新興技術は2031年までCAGR 9.28%で拡大すると予測されています。
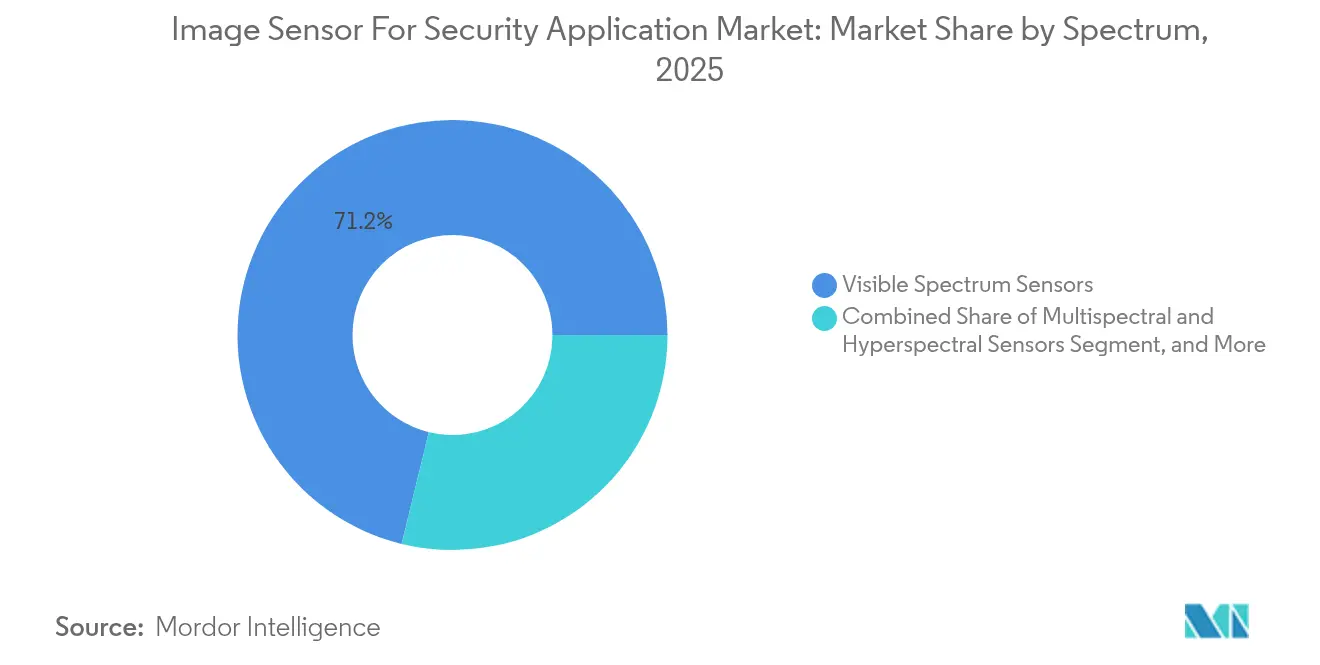
- スペクトル別では、可視域センサーが2025年にセキュリティアプリケーション向けイメージセンサー市場規模の71.20%のシェアを保持しており、マルチスペクトルおよびハイパースペクトルセンサーは2031年にかけてCAGR 10.95%で成長すると予測されています。
- 処理タイプ別では、2Dデバイスが2025年にセキュリティアプリケーション向けイメージセンサー市場シェアの68.05%を獲得しており、ニューロモーフィックイベントベースセンサーは同期間にCAGR 9.63%で上昇すると予測されています。
- エンドユースセクター別では、商業・産業用展開が2025年にセキュリティアプリケーション向けイメージセンサー市場規模の43.89%を占め、防衛・軍事需要は2031年にかけてCAGR 11.08%で増加すると予測されています。
- 地域別では、アジア太平洋が2025年にセキュリティアプリケーション向けイメージセンサー市場シェアの42.05%を占め、中東はCAGR 10.42%で2031年にかけて最も高い成長を達成する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
セキュリティアプリケーション向けイメージセンサーグローバル市場の動向と洞察
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートシティからの需要の増大 | +2.1% | アジア太平洋中核、中東拡大、ラテンアメリカへの波及 | 中期(2〜4年) |
| エッジにおけるAI搭載映像解析の統合 | +1.8% | グローバル、北米と欧州での早期採用 | 短期(2年以内) |
| IoT対応ホームセキュリティカメラの普及 | +1.4% | 北米および欧州の住宅用、新興アジア太平洋都市部 | 中期(2〜4年) |
| 公共安全カメラ設置に関する規制上の義務 | +1.3% | 欧州、中東、インド、米国の一部自治体 | 長期(4年以上) |
| 低電力監視向けイベントベースニューロモーフィックイメージセンサーの採用 | +0.9% | グローバル、ニッチな防衛・遠隔インフラ | 長期(4年以上) |
| SWIRおよびマルチスペクトルセンサーの成長 | +1.2% | 防衛重点、北米、中東、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートシティからの需要の増大
リヤド、ドバイ、深圳、ハイデラバードのスマートシティプログラムはそれぞれ1平方キロメートルあたり1,000ノードを超えるカメラ密度で展開されており、オンチップ推論と組み込みDRAMを備えたセンサーのみが効果的に対応できるスループット負荷を生み出しています。[1]サウジアラビアNEOMプロジェクト、「スマートインフラと技術概要」、NEOM.COM サウジアラビアのNEOMプロジェクトだけでも、2024年に26,500 km²にわたるリアルタイムの群衆流動解析が可能なAI対応カメラ5万台の契約を締結しました。これらの展開はスタック型CMOSアーキテクチャを優先しています。なぜなら、DRAMレイヤーが4Kストリームを毎秒60フレームでバッファリングし、センサー外部メモリを不要とすることで、バックホール帯域幅を70%削減するからです。インドのスマートシティミッションは2024年まで4,800億インドルピー(58億USD)を予算化しており、調達ガイドラインはプロジェクト支出の最大22%をセンサーに充てることを定め、広大なアドレス可能なベースを確立しています。すべての市場において、データ主権規則がアーキテクトをダイ上暗号化ストレージへと向かわせ、バイオメトリクス映像が国境を越えないことを保証しています。
エッジにおけるAI搭載映像解析の統合
クラウドからカメラへと推論処理を移すことで、検知レイテンシーが800ミリ秒から50ミリ秒未満に短縮されます。これは、侵入者が数秒で重要な距離を横断しうる境界線において不可欠です。[2]Sony Semiconductor Solutions、「IMX500インテリジェントビジョンセンサー製品概要」、SONY-SEMICON.COM SonyのIMX500センサーはそのモデルを実証しており、MobileNetとEfficientNetを1W未満で毎秒12フレーム実行し、電池駆動ユニットが1回の充電で18ヶ月間稼働することを可能にしています。この設計転換は市場の力学を再編しています。センサーベンダーはAIソフトウェア企業と提携してターンキースタックを提供するようになり、カメラOEMはメガピクセル数よりもモデルライブラリで差別化を図っています。欧州連合AI法などのコンプライアンスフレームワークは、組み込み推論メタデータログと安全なOTAファームウェアを要求しており、これによりサーバーではなくシリコンにおける価値がさらに固定されています。
IoT対応ホームセキュリティカメラの普及
住宅向け出荷は2024年にグローバル台数の28%を占め、AIアラートとクラウドストレージをハードウェアとバンドルするRing、ADTおよびその他のプロバイダーによるサブスクリプションバンドルに牽引されました。Ringだけで2024年上半期に300万台以上のドアベルを出荷し、それぞれがオンデバイスのモーションフィルタリングにより誤検知を40%削減する500万画素CMOSセンサーを統合しています。カリフォルニア州消費者プライバシー法が主導するプライバシー法令は、クラウドアップロードを回避するエッジ専用モードの開発を推進しており、32 GBから64 GBの組み込みフラッシュを備えたセンサーが優位に立っています。クラウド費用の削減と法的リスクの軽減が、8USDから12USDの追加BOMコストを相殺しています。
公共安全カメラ設置に関する規制上の義務
欧州の指令は輸送回廊や人流の多い施設への公共安全カメラを義務付けており、ミラノやバルセロナなどの都市ではAI対応かつセンサー上でデータを匿名化できる機器向けに資本予算を特別に充当しています。ドバイとリヤドの地方条例も同様に、すべての新築商業ビルにフェイスマスク検知が可能なカメラの設置を義務付けており、中位クラスの400万画素CMOSセンサーへの大量注文を促しています。米国の自治体はますますシカゴのモデルに沿うようになっており、警察ネットワークが400の交差点でナンバープレート認識を統合しています。これらのプログラムは、商業支出が停滞する時期でも安定した需要を推進しています。4年以上の長い計画期間により、関連する資金調達は他のバーティカルの景気循環的な落ち込みにもかかわらず予測可能性を維持しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 大型チップイメージセンサーの高い製造コスト | -0.8% | グローバル、高解像度防衛・インフラ分野で深刻 | 中期(2〜4年) |
| データプライバシーと監視規制に関する懸念の高まり | -1.1% | 欧州、北米、新興アジア太平洋 | 短期(2年以内) |
| スタック型CMOSセンサー向け300 mmウェーハ容量の不足 | -0.6% | グローバルサプライチェーンのボトルネック | 短期(2年以内) |
| サイバーセキュリティリスクにつながるセンサーファームウェアの脆弱性 | -0.4% | グローバル、インテグレーターへの信頼性・責任面での影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大型チップイメージセンサーの高い製造コスト
12 mm × 12 mmを超えるダイサイズでは、300 mmウェーハ上での歩留まりが60%を下回ることが多く、単位コストが40USDを超えるため、コスト敏感な展開が実現不可能となっています。スタック型アーキテクチャはパッケージングに8USDから15USDを加算するため、エッジAIや超高フレームレートが必須の場合にのみ投資対効果が正当化されます。SonyとTowerがスタック型キャパシティの大半を保有しており、両社ともより高い利益率のハンドセットおよび自動車向け顧客を優先しているため、セキュリティ買い手はピーク四半期に26週間を超えるキューに並ぶことになります。このため、インテグレーターはニッチな低照度ニーズ向けに小型ダイオプションや場合によってはCCDデザインへの回帰を再検討しており、製造経済がいかにソリューション設計に波及するかを示しています。
データプライバシーと監視規制に関する懸念の高まり
欧州連合のGDPRは、各違反に対して最大2,000万ユーロ(2,260万USD)または年間売上高の4%の罰金を科す権限を規制当局に与えています。2024年、イタリアはDPIA申請なしに顔認識パイロットを実施した2つの自治体に罰金を科しました。[3]欧州連合、「GDPR執行トラッカー」、ENFORCEMENTTRACKER.COM カリフォルニア州の削除法は45日間の削除義務を導入し、クラウド解析企業にデータ保持ポリシーの改訂を強いています。これらの圧力は、Sonyのレンズブロック機能のようなハードウェアレベルの匿名化機能とメカニカルプライバシーシャッターを備えたセンサーへの需要を加速させています。予算配分には、法的レビューと監査証跡をカバーするために1展開あたり5万USDから20万USDが含まれるようになっており、高度な解析アップグレードから小規模な市区町村を締め出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:防衛支出が需要構成を再形成
防衛・国境監視の注文は、台数ベースでは小規模ながらも、商業用CMOSの3倍から5倍の価格倍率を持つサーマルおよびSWIRモデルを調達が優先するため、セキュリティアプリケーション向けイメージセンサー市場にプレミアム価値を付加しています。同セグメントは、東欧、南シナ海、中東の緊張激化を反映して、すべてのアプリケーションバーティカルの中で最も速いCAGR 11.05%を記録すると予測されています。2025年のセキュリティアプリケーション向けイメージセンサー市場シェアの45.98%を占める商業用監視は、ショッピングモール、物流ハブ、企業キャンパスで引き続き主導的地位を維持していますが、北米と欧州では飽和が近づくにつれて成熟しています。ホームセキュリティはハードウェアに助成するサブスクリプション経済に支えられ、2024年に急成長し、新しいエッジAI機能の重要な供給源であり続けています。インフラおよび交通監視は均衡のとれた中成長の領域を代表しています。シンガポール、東京、ドバイのインテリジェント交通システムは今や、眩光と夜間にナンバープレートを捉えるために広いダイナミックレンジを備えた400万画素解像度を必要としています。
防衛サブセグメントのパフォーマンスは技術の相互乗り入れも反映しています。すなわち、冷却なしマイクロボロメーターアレイとInGaAs焦点面デバイスが航空宇宙から地上ベースのアプリケーションへと波及しています。2024年に3億4,000万USDに相当する米国国防総省からの契約は、国内製造センサーへの需要を誘導し、安全なサプライチェーンを固定しています。商業買い手は対照的に、監視センターでの労働を最大80%削減する誤警報削減機能を持つニューラルアクセラレーター組み込みイメージセンサーに依存しています。これらのアーキテクチャは平均販売価格を引き上げますが、総所有コストを削減します。新興の移行パターンは明確です。高度な機能が防衛で初登場し、重要インフラへとカスケードし、最終的にコストカーブが曲がるにつれて住宅用デバイスに到達します。
注記: 全個別セグメントのセグメントシェアはレポート購入後に閲覧可能


技術別:CMOSの優位性がニッチな破壊を隠蔽
CMOSは2025年にセキュリティアプリケーション向けイメージセンサー市場規模の圧倒的な91.62%を獲得し、シリコンスケーリングがピクセルあたりのコストを削減し続けているため、台数ベースでも健全な成長を記録しています。しかし、同じ強みが亀裂を隠しています。InGaAsショートウェーブ赤外線デバイスは一桁台のシェアに留まるものの、国境機関が秘匿夜間視野オプションを指定するにつれてCAGR 9.28%で拡大しています。かつては主流だったCCDは2024年の出荷が12%減少しましたが、完全に撤退することはありません。その優れた量子効率は、量子限界検出が不可欠な科学的監視からの持続的な需要を支えています。CMOSウェーハ上の量子ドットオーバーレイはInGaAsへの経済的な挑戦者として登場しており、感度は低下するものの40%から60%のユニットコスト削減を提供しています。
Teledyneは、Tower Semiconductor社の300 mmラインを取得した後、2024年にInGaAs容量を30%増加させ、防衛要件への確信を示しました。一方、スタック型CMOSはその論理・ピクセル分離が高解像度と統合AIの両方を可能にするため、R&D投資を引き続き引き付けています。持続的なウェーハ不足により、多くの中位インテグレーターがコスト、可用性、性能のバランスを取るために200 mmフローに戻ることを余儀なくされています。2026年にCMOSイメージセンサー向けの300 mmラインがファウンドリーに登場するにつれて、このトレードオフの格差は縮まるかもしれませんが、それまではニッチな破壊が戦略的な重要性を持ち続けます。最終的な結果として、CMOSが支配的であり続ける一方で、専門技術への購買者の分散化が既存企業にとっての競争の賭けを高めることになります。
スペクトル別:マルチスペクトルの台頭が脅威の複雑化を反映
可視域デバイスは2025年に全体収益の71.20%を依然として供給しており、これは主に小売、住宅、都市中心部の設置が色忠実度とレガシー解析との互換性を優先しているためです。近赤外LEDアレイを含む赤外線アドオンは夜間のギャップを橋渡ししますが、暗視ゴーグルを装備した敵対者にセンサー位置を露呈するリスクがあります。マルチスペクトルおよびハイパースペクトル製品は新興ながらも、国境部隊と石油化学事業者がスタンドオフ距離での化学物質シグネチャ検知を必要とするため、CAGR 10.95%の予測成長率を誇っています。冷却なしマイクロボロメーターに基づくサーマルカメラは、煙、霧、または植生が可視光学系を遮断する境界線シナリオで威力を発揮しますが、解像度は640×480ピクセルと控えめに留まっています。
FLIRおよびSpecimのプロトタイプハイパースペクトルリグは2024年に2 kg未満・15 W未満に到達し、航空機だけでなく車両や塔への展開が可能となりました。こうした機器への輸出規制は強化されています。米国のITAR分類は10 nmサブバンド解像度を提供するデバイスの配布を制限しており、グローバルな購買者を定められたサプライチェーンに閉じ込め、地域のオーバーホールセンターを優位に立たせています。毎秒1ギガビットを超えることの多いデータ量はエッジ処理を複雑にしますが、チップレットがスペクトル分離アルゴリズムをピクセル面の直下に組み込むにつれて、これらのシステムは空港を越えて産業用セキュリティアプリケーションへと移行するでしょう。全体として、セキュリティアプリケーション向けイメージセンサー市場は、単一のスペクトル域ではすべての脅威ベクトルに対応できないことを認識しており、マルチバンドフュージョンが標準的な入札に徐々に浸透していくでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入後に閲覧可能
処理タイプ別:ニューロモーフィックセンサーが電力制約のあるニッチを狙う
2Dフレームベース製品は2025年に収益の68.05%を占め、ほとんどの映像管理ソフトウェアが標準的なビデオストリームを期待しているため、デフォルトの選択肢であり続けています。しかし、ニューロモーフィックイベントベースデザインは、ソーラー式フェンスやマイクロUAVペイロードなど、1ミリ秒未満のレイテンシーと100 mW未満の電力消費を必要とするアプリケーションを背景に、CAGR 9.63%で成長しています。タイム・オブ・フライト3Dセンサーは、なりすまし攻撃を阻止する活性度検知が求められるアクセス制御端末で勢力を伸ばしていますが、2Dパーツに対して25USDから50USDのプレミアムが発生します。AI対応オンチップセンサーは2024年に200万台以上を出荷し、ピクセル面での推論に向けた変曲点を示唆しています。
ProheseeのMetavision Gen4は、1MPの解像度を10マイクロ秒のレイテンシーと50 mW未満の消費電力で達成しており、イベントベースアーキテクチャが提供するパフォーマンスの飛躍を示しています。コーデックサポートの限界やスパイキングニューラルネットワークの専門知識の不足などの統合障壁は残存しており、採用をニッチに留めています。タイム・オブ・フライトモジュールは850 nmでの安全な照明を組み込んで顔の幾何学的マッピングを行いますが、公共空間においてスマートフォンへのエミッタの視認性がプライバシー上の懸念を引き起こしています。OEMはフレームベースとイベントベースの両方のダイを受け入れるハイブリッドボードを設計することでヘッジし、標準が安定するまで製品を将来に対応させています。アルゴリズムが収束しツールチェーンが成熟するにつれて、処理タイプの多様性はインテグレーターのアップグレードパスを再定義するでしょう。

注記: 全個別セグメントのセグメントシェアはレポート購入後に閲覧可能
エンドユースセクター別:軍事予算がプレミアムセグメントを牽引
防衛・軍事プログラムはCAGR 11.08%を達成する軌道にあり、煙、霞、電子妨害手段を通じて目標認識が可能なサーマル、ハイパースペクトル、SWIRアレイの調達に牽引されており、全エンドユースの中で最高となっています。2025年収益の43.89%を占める商業・産業設定は、多くの小売サイトがすでにマルチカメラメッシュを展開しているため、より緩やかな軌跡に直面しています。住宅システムはサブスクリプションビジネスモデルが住宅所有者の資本支出を相殺することで着実に成長しています。電力グリッド、空港、パイプラインなどの重要インフラ事業者は、30日間のビデオ保持と自動インシデントアラートに関する規制上の義務に支えられ、中ひと桁の成長を維持しています。
防衛の購買者は、ASPを商業レートをはるかに上回る水準に押し上げるNSAタイプ1基準を満たす耐放射線性の暗号化センサーを要求します。米国陸軍の統合視覚拡張システムは2024年に2億2,000万USDの契約を締結し、2W未満の電力消費と比類のない低照度精度を規定しています。商業バーティカルはGDPRおよびCCPAの下での法的リスクを削減するため、生の映像保存ではなくメタデータ抽出へと重力が働いています。インテグレーターは今やセンサーにフレームだけでなく、物体カウント、滞在時間、行列長の出力を期待しており、ファームウェアのロードマップを再形成しています。全セクターを通じて、セキュリティアプリケーション向けイメージセンサー市場は二極化し続けています。プレミアム軍事と解析重視の商業ティアが繁栄する一方で、中位スペックデバイスは低コストの中国ファブレス新規参入者からの価格圧縮に直面しています。
地理的分析
アジア太平洋は2025年のセキュリティアプリケーション向けイメージセンサー市場において42.05%のシェアで首位を占め、7億台を超えた中国の広大なソーシャルクレジットカメラネットワークとインドのセーフシティミッション資金4,800億インドルピー(58億USD)に支えられています。GalaxyCoreやSmartSensなどの国内サプライヤーはコスト優位性を活かし、500万画素センサーを6USDから8USDで価格設定し、既存企業からシェアを奪っています。日本と韓国はAI強化された高齢者ケア展開に注力しています。東京の2024年の転倒検知カメラ1万5,000台の入札は、超高齢化社会のテンプレートを設定しています。
中東はCAGR 10.42%で最も速い成長を記録しており、サウジアラビアのNEOMとドバイのスマートシティ計画などのメガプロジェクトに牽引されており、両プロジェクトともAI解析とオンダイ暗号化を義務付けて厳格なデータローカライゼーション規則を遵守しています。イスラエルとトルコは国境監視を目的としたサーマルおよびSWIRキットの防衛購入を拡大しており、湾岸協力会議諸国はカメラ密度を施設リスク評価に関連付ける入札を発行しています。砂塵、熱、低コントラストの夜景を特徴とする気候はスタック型CMOSとInGaAsオプションを優遇し、地域注文にプレミアム価値を付加しています。 北米と欧州は合わせて2025年収益の37.55%を占めていますが、プライバシー訴訟が調達サイクルを長引かせるため、成長は緩やかです。米国には連邦プライバシー法がありませんが、カリフォルニア州の削除法とイリノイ州のBIPAにより、サイトごとのコンプライアンスコストが5万USDから20万USDに上昇しています。欧州の購買者は現在、GDPR罰則を回避するためにエッジ限定の展開に傾いており、複数の都市で集中型顔認識を停止しています。とはいえ、防衛および重要インフラプロジェクトは依然として活発です。米国国土安全保障省は2024年に国境システムに4億2,000万USDを拠出し、欧州連合のNIS2指令は空港解析支出を支えています。

規制環境
セキュリティ用途で使用されるイメージセンサーに影響する規制は、電気安全性や無線適合性から、ソフトウェア主導のサイバーセキュリティ、ライフサイクルパッチ適用、相互運用性要件へと移行している。米国では、FCCが2024年に自主的なIoTサイバーセキュリティラベリングプログラム(US Cyber Trust Mark)を推進し、CISAは2026年2月に拘束力のある運用指令26-02を発行した。この指令は、連邦民間機関に対し、ベンダーによるセキュリティ更新をもはや受けられないサポート終了のエッジデバイス(IoTカメラを含む)の撤去を指示するものである。これらの政策は、セキュアブート、署名付きファームウェア、認証情報管理、更新可能性を差別化要因から調達上の必須条件へと引き上げ、センサーおよびカメラモジュールの部品構成(BOM)の決定に影響を与えている。
主要な購買地域全体で、市場アクセスは名指しの規格や認証制度への依存を強めている。インドは2025年4月にMeitY/STQCの施行を通じてCCTV/カメラシステムに対する必須要件を拡大し、ファームウェアの完全性、ネットワークセキュリティ、サプライチェーンの完全性を対象とした。韓国はKATSによるKS X 3007:2026の施行(2026年5月)を通じて、IPカメラのセキュリティ管理の義務化を進め、デジタル署名検証やTLS 1.2以上を含めた。欧州では、CENがEN 62676-4:2026(2026年7月)を発表し、8Kエッジカメラに対するONVIF Profile TおよびProfile Mのサポートを要求することで相互運用性を明文化し、2027年1月からのCEマーキング適格性に関連付けた。一方、EU AI法は、公共空間の監視展開と重複することが多い高リスク用途に関するログ記録および管理要件を強化している。
競争環境
Sony Semiconductor Solutions、Samsung Electronics、OmniVision Technologies、ON Semiconductor、およびSTMicroelectronicsは合わせてセクター収益の約60%を保有しており、穏やかな集中度を示しています。中国のファブレス挑戦者であるGalaxyCore、SmartSens Technology、Superpix Micro Technologyは主流の500万画素CMOS市場での価格ポイントを25%から35%の値引きで侵食し、ラテンアメリカと東南アジアでのシェアを拡大しています。競争戦略は、リアルタイムの物体分類がソースで行われるようにAIアクセラレーターとイメージシグナルプロセッサをピクセルダイに統合することへとシフトし、データローカライゼーション法規制へのコンプライアンスを可能にしています。
SonyのIMX500はこの転換を体現しており、MobileNetとEfficientNetを1W未満で毎秒12フレーム実行し、マーケティングの軸足をピクセル数からアルゴリズムスループットへと移しています。SamsungとSK hynixは1,800億韓国ウォン(1億3,500万USD)の合弁事業を通じてイベントベースアーキテクチャへのコミットメントを深め、2027年までに200万画素ニューロモーフィックセンサーを目標としています。TeledyneのTowerの300 mmライン買収はショートウェーブ赤外線の堀を広げ、基板制御への垂直統合を示唆しています。
ホワイトスペースはショートウェーブ赤外線とニューロモーフィックの領域にあり、価格プレミアムや電力優位性が新規参入者に余地を提供しています。Propheseeは5,000万ユーロのシリーズCファンディングをクローズしてMetavision Gen4プラットフォームをスケールアップし、Gpixelは産業自動化向けに120万個の特殊センサーを出荷しました。IEEEなどの標準化機関がセキュアブート仕様を起草しており、コンプライアンスコストを引き上げ、すでにセキュリティ認証チームを持つ大手既存企業を偶発的に有利にする可能性があります。価格圧力が機能革新と衝突するにつれて、セキュリティアプリケーション向けイメージセンサー市場は低コストのコモディティサプライヤーとプレミアムなAI中心のソリューションベンダーに二極化する可能性が高いです。
セキュリティアプリケーション向けイメージセンサー産業リーダー
Sony Semiconductor Solutions Corporation
Samsung Electronics Co., Ltd.
OmniVision Technologies, Inc.
ON Semiconductor Corporation
STMicroelectronics N.V.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
スマートシティおよび重要インフラにおけるエッジアナリティクスプログラムは、高ダイナミックレンジ、低照度性能、デバイス上コンピューティングを組み合わせたセンサーに対する製品機会を生み出している。目的は、脅威検知の義務を満たしつつ、生映像の移動量を減らすことである。ソニーセミコンダクタソリューションズが2026年3月に発表したIMX908は、1.45マイクロメートルのLOFIC画素を用いた4Kセキュリティカメラ用イメージセンサーで、単一露光で96dBのHDRを実現するものであり、OEMのロードマップが集中している方向性を示している。すなわち、グレア、ヘッドライト、逆光の入口においても証拠となる詳細を保持する高コントラスト撮影であり、カメラ側でより高度な知能をサポートするアーキテクチャに支えられている。これは、レポートで強調されている調達パターン、すなわちバイヤーがレイテンシとネットワーク負荷を削減するために積層CMOSとセンサー上処理を標準化している傾向と一致している。
サイバーセキュリティおよび相互運用性の強化は、セキュリティ機能とコンプライアンス関連の証明資料をセンサー・モジュール一体型製品にまとめて提供できるベンダーにとってのホワイトスペースも生み出している。FCCのIoTラベル、インドのSTQC必須要件、韓国のKS X 3007:2026などのプログラムを通じて生まれる要件は、カメラメーカーに旧来のアナログおよび初期IPフリートの更新を迫っている。設計には、署名付きファームウェア、セキュアなOTA更新、より強力な伝送セキュリティがますます必要とされている。これにより、認証されたデータパス、耐タンパー動作、メタデータに適した処理パイプラインなど、セキュリティ指向の機能を統合するセンサーの価値が高まっている。欧州では、高性能展開向けにONVIF関連の相互運用性を明文化する動き(8Kエッジカメラ向けEN 62676-4:2026)が、VMS、コーデック、プロファイル適合スタックと上流で連携するセンサーサプライヤーを支えている。これは、2025年に45.98%のシェアを占め、パッシブ録画からアナリティクス重視の展開へと移行している商業用監視カメラにおいて特に関連性が高い。
最近の業界動向
- 2026年3月:ソニーセミコンダクタソリューションズが、セキュリティカメラ向けの4K CMOSイメージセンサーIMX908を発表した。1.45マイクロメートルのLOFIC画素を使用し、単一露光で96dBの高ダイナミックレンジを実現する。この製品は、識別と証拠取得のために影とグレアの詳細を同時に必要とする入口や道路などの困難な監視シーンを対象としている。
- 2025年10月:OMNIVISIONが、車内の運転者・乗員モニタリングシステム向けの500万画素グローバルシャッターHDRセンサーOX05Cを発売し、2026年に量産予定である。このプログラムは、安全性が重要な視覚システム向けに開発されたグローバルシャッターおよびHDRアーキテクチャが、セキュリティおよびアクセス制御設計要件と重複する常時稼働センシング用途にどのように拡張されているかを示している。
- 2024年2月:MIPI Allianceが、車載カメラシステムにおけるイメージセンサーデータストリームの柔軟なエンドツーエンド保護を可能にするカメラセキュリティ仕様を発表した。このフレームワークは、認証とデータ保護の概念に関する業界の連携を支え、カメラおよびセンサーベンダーが、ファームウェアの完全性と信頼されたデータパスが調達要件となりつつあるセキュリティ展開に応用できる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、セキュリティおよび監視用カメラ・システムに組み込まれるイメージセンサーからの収益を対象とし、センサーは監視や脅威検知に使用可能な画像を取得するための主要コンポーネントである。
対象範囲外:完全なカメラモジュール、レンズ、レコーダー、ビデオ管理ソフトウェア、および設置サービスは、価格設定されたイメージセンサーコンポーネントと不可分でない限り除外する。
セグメンテーション概要
- アプリケーション別
- ホームセキュリティカメラ
- 商業用監視カメラ
- インフラ・交通カメラ
- 防衛・国境監視カメラ
- 技術別
- CMOSイメージセンサー
- CCDイメージセンサー
- 新興技術(例:InGaAs、SWIR)
- スペクトル別
- 可視スペクトルセンサー
- 赤外線・近赤外線センサー
- サーマルセンサー
- マルチスペクトル・ハイパースペクトルセンサー
- 処理タイプ別
- 2Dイメージセンサー
- 3D/タイム・オブ・フライトイメージセンサー
- AI対応オンチップイメージセンサー
- ニューロモーフィックイベントベースセンサー
- エンドユースセクター別
- 住宅
- 商業・産業
- 重要インフラ
- 政府・法執行機関
- 防衛・軍事
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジアその他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、セキュリティ用途イメージセンサーとして数えられるものについて明確な境界を設定することから始まり、その後、これらのセンサーが住宅、商業、インフラ、公共安全の用途で使用されるカメラにどのように流れ込むかをマッピングした。米国センサスの貿易統計、Eurostatの貿易データ、UN Comtradeデータベース、IECやIEEEなどの機関の規格および指針ページといった公開情報源を用いて、用語やデバイスクラスを相互確認した。
供給と需要の文脈を補強するため、公開企業の開示資料や投資家向け説明資料、信頼性の高い報道、特許データベースも確認し、センサー機能の変化(例えば低照度性能やオンチップ処理)を把握した。有用な場合には、企業財務やニュースインテリジェンスの有料サブスクリプションを用いて、製品サイクルのタイミングや生産能力の兆候をモデル内で整合させた。これらは例示であり網羅的ではなく、データ収集、検証、明確化のために他の多くの情報源も確認した。
一次インタビューおよび調査
一次インタビューおよび調査は、デスクリサーチで明確に確認できなかった点を検証するために用いられた。特に、セキュリティカメラメーカーやシステムインテグレーターが、照明条件、距離、レイテンシの要件に応じてセンサーの種類をどのように選択しているかについてである。APAC、EMEA、南北アメリカ地域のコンポーネントサプライヤー、カメラOEM、ディストリビューター、セキュリティプロジェクトの関係者と対話し、価格設定、導入速度、更新サイクルに関する仮定を最終化前に修正した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:26% | 経営幹部(CXO):15% | APAC:46% |
| ミドルティア:58% | 機能・部門責任者:37% | EMEA:36% |
| 小規模プレーヤー:16% | マネージャー:48% | 南北アメリカ:18% |
市場規模算定と予測
市場規模は、トップダウンおよびボトムアップの両アプローチを用いて構築されており、トップダウン側では、セキュリティカメラの設置ベースと出荷構成から需要を再構築し、現実的な搭載率と平均販売価格を用いてセンサー価値に変換する。主要な需要プールが形成された後、サンプル調査したサプライヤー収益をセキュリティカメラプログラムに紐づけて集計する、性能ティア別の一般的なセンサー価格に関するチャネル確認を行うなど、選択的なボトムアップチェックで検証する。
モデルへの入力には、用途別(家庭、商業、インフラ、国境警備)のカメラ出荷トレンド、高解像度・低照度センサーへのシェア移行、可視光対応設計と赤外線対応設計の分割、規制やプライバシー要件による更新・アップグレードサイクル、価格に影響を与えるウェーハ供給や生産能力利用率の兆候が含まれる。市場の一部は単独の項目として報告されていないため、専門家との対話で検証された比率ベースの配分によってギャップを処理し、その後独立したカメラ市場の方向性と再確認した。
予測にあたっては、シナリオ分析を用いることで、エッジアナリティクスの導入、公共安全支出、インフラ監視展開が各地域でどの速度で進んでいるかを見通しに反映できるようにした。価格低下と構成向上に関する仮定は、次の製品サイクルについてインタビュー対象者が予想した内容に基づいて更新し、予測期間全体に一貫して適用した。
データ検証と更新サイクル
出力は、カメラ出荷の方向性、貿易・生産の兆候、カメラ1台当たりの推定センサー収益を横断する三角測量によって相互検証され、実際のデバイス基盤に対して高すぎるまたは低すぎる合計値を検出するのに役立つ。大きな変動が見られた場合は、感度の高い入力を再計算し、変更理由を記録し、重要な仮定が根拠をもって説明できない場合は情報源に再度連絡した。
承認前には複数段階の内部レビューが行われ、別のアナリストが計算の流れ、単位、年次の整合性を確認し、成長率が記載されている推進要因と一致しているかを検証する。レポートは毎年更新され、価格設定、供給可能性、セキュリティ支出を変化させる重大な事象があった場合には臨時更新が行われる。提供前には最終確認が行われ、その時点で入手可能な最新の見解をクライアントに提供する。
Mordor Intelligenceによるセキュリティ用途向けイメージセンサーの世界市場規模と他の公表推計との比較
セキュリティ用途イメージセンサーの公表市場規模は、テーマ名が似ているように見えても大きく異なることがある。これは、情報源が異なる製品範囲や時点を数えていることが多いためである。もう一つの大きな理由は、価格設定や構成に関する仮定の扱いが異なる可能性があることであり、特に高性能センサーがシェアを伸ばし始めている場合はその傾向が強い。
ベンチマーク表には、セキュリティカメラセンサーとして数えられるものと、関連する画像処理需要として扱われるものの違いから生じる、目立った差が示されている。Mordor Intelligenceのモデルでは、対象範囲を用途および波長帯別のセキュリティおよび監視カメラで使用されるイメージセンサーに限定し、カメラモジュール、アナリティクスソフトウェア、無関係な産業用画像処理需要を同じ数値に含めるのではなく、カメラ出荷の方向性と現実的なセンサーASPの推移に対して合計値を確認している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.73 B (2026) | |
| 業界誌A | USD 6.14 B (2024) | より早い年を使用しており、セキュリティカメラのサプライチェーンの視点に近い可能性が高く、これはイメージセンサー市場として記述されるものにカメラレベルの収益やモジュール価値を含める可能性がある。 |
| 地域コンサルティング会社B | USD 2.10 B (2023) | より狭い定義は、CMOSセンサーのみと限定的なセキュリティサブセットを重視しているようであり、これは赤外線対応設計、防衛・国境プログラム、またはより広範なセキュリティ用途カバレッジに含まれる高付加価値の処理タイプを除外する可能性がある。 |
これらの数値を通して見ると、主な要因は、対象年の選択とセンサーにまとめて計上される内容がギャップの大部分を左右しているということである。カメラ需要の兆候、波長帯構成、再確認可能な明確な価格設定ロジックに仮定を結びつけることで、利用者が時間の経過とともに入力を更新する際にも、当社の数値は説明・再現しやすい状態を維持している。


レポートで回答される主要な質問
2026年のセキュリティ用途向けイメージセンサー市場の規模はどのくらいですか?
イメージセンサー市場規模は2026年に37億3,000万USDであり、2031年にかけてCAGR 8.32%で成長する見込みです。
最も急速に拡大しているアプリケーションはどれですか?
防衛・国境監視カメラがCAGR 11.05%で最も高い成長を主導しており、地政学的緊張の高まりとSWIRおよびマルチスペクトルセンサーへの需要に牽引されています。
アジア太平洋は昨年の収益において何パーセントのシェアを保有していましたか?
アジア太平洋は2025年にグローバル収益の42.05%を占め、中国とインドへの広範な展開に支えられています。
なぜスタック型CMOSセンサーが今重要なのですか?
スタック型CMOSはピクセルアレイと論理ダイを組み合わせ、オンチップAIとより高いフレームレートを可能にしながら、バックホール帯域幅を削減しデータローカライゼーション規則に対応します。
最大のサプライチェーンリスクは何ですか?
スタック型CMOS向け300 mmウェーハ容量の不足が、リードタイムを26週間以上に延長し続けており、インテグレーターは小径ウェーハや代替技術の検討を余儀なくされています。
低電力境界カメラを再定義する可能性のある新技術はどれですか?
ニューロモーフィックイベントベースセンサーは1ミリ秒未満のレイテンシーと100 mW未満の電力消費を実現し、遠隔地でのソーラー式常時稼働監視を実現可能にします。
最終更新日:



