
バタフライバルブ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 14.62 十億米ドル |
| 市場規模 (2031) | 20.27 十億米ドル |
| Growth Rate (2026 - 2031) | 6.75 % |
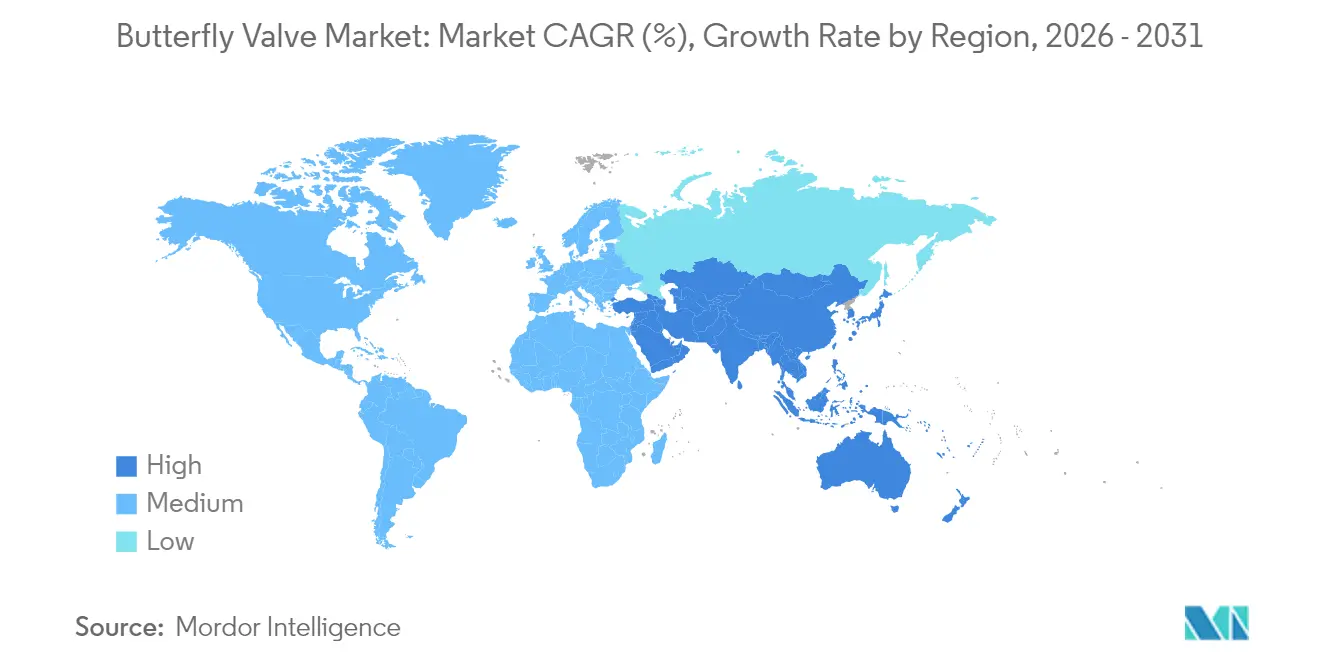
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
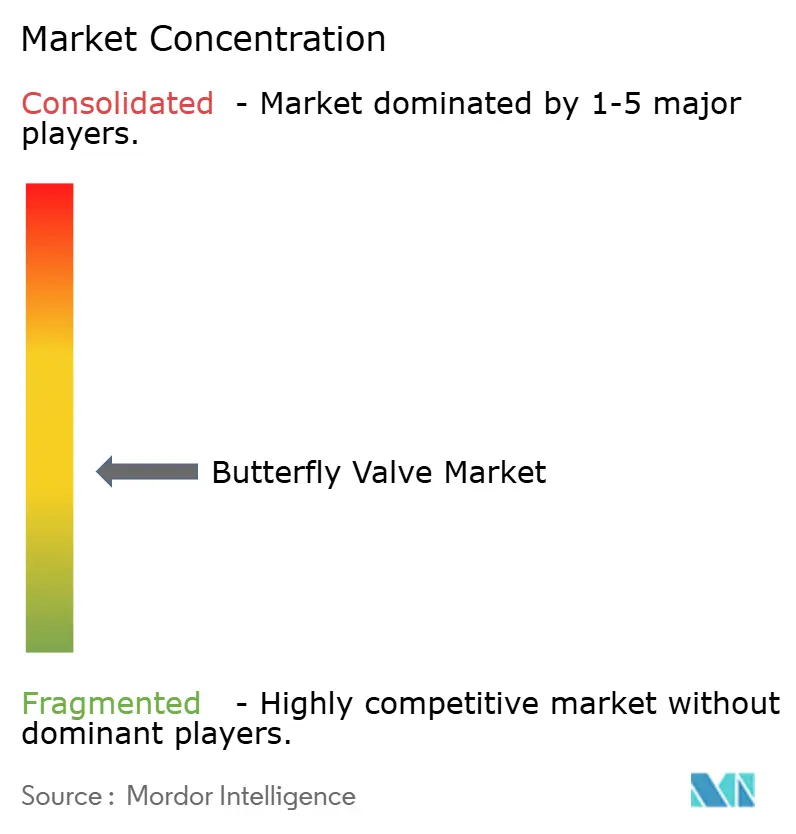
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
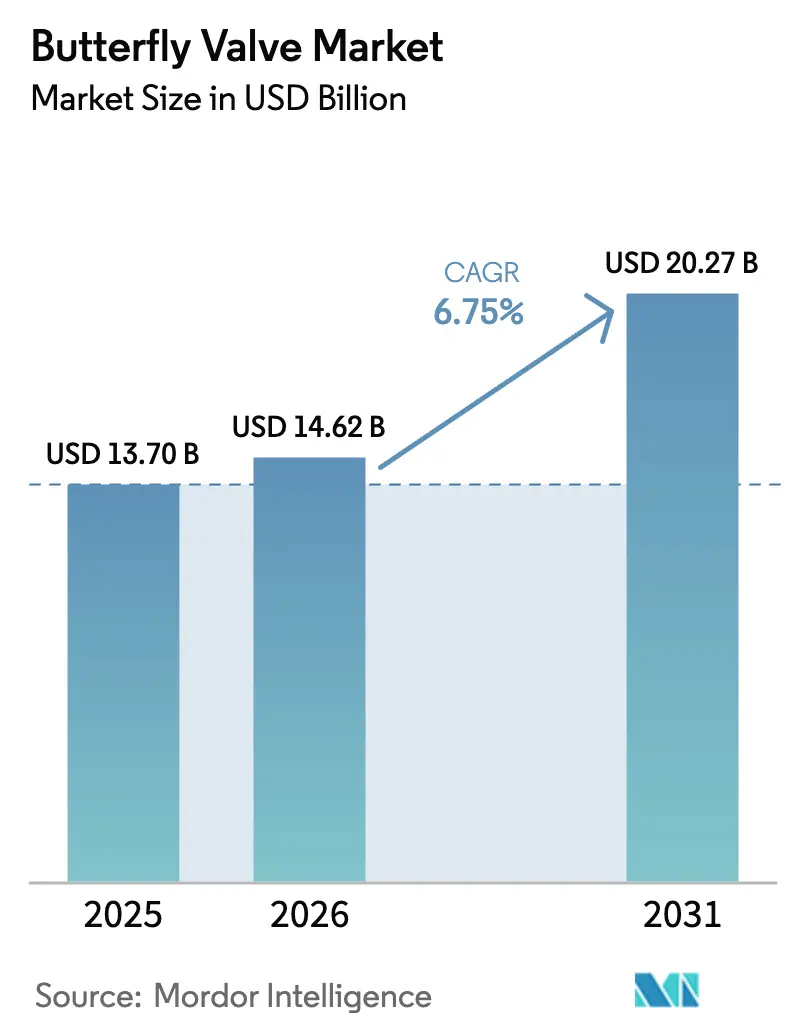
Mordor Intelligenceによるバタフライバルブ市場分析
2026年のバタフライバルブ市場規模は140億6,200万米ドルと推定され、2025年の137億米ドルから成長し、2031年には202億7,000万米ドルに達する見込みで、2026年から2031年にかけて6.75%のCAGRで成長します。この勢いは、既存の石油・ガスプロジェクトと、気密性の高いサービスのためにトリプルオフセットバルブを規定するグリーン水素プラントなどの新エネルギー資産への並行投資から生まれています。中国、インド、東南アジアにおける供給側の拡大により、需要が高まる中でも平均リードタイムは安定を保ち、一方で高性能設計には専門的なメンテナンスが必要なため、アフターマーケット収益が拡大しています。予知診断機能を備えたデジタルアクチュエータが所有コストを低減し、米国における大規模な公共プログラムを通じて資金調達される自治体の水道整備への普及を後押ししています。フッ素樹脂ライニング価格は2024年末に落ち着いたものの、欧州における新たなPFAS関連規制が原材料コストの変動を再燃させ、2025年から2026年にかけて利益率を圧迫する可能性があります。
主要レポートのポイント
- バルブタイプ別では、高性能設計品が2025年のバタフライバルブ市場シェアの54.40%を占め、ライニング付きバリアントが2031年に向けて最速の7.85%CAGRを記録する見込みです。
- 設計別では、ダブルオフセット型が2025年に39.30%の収益シェアをリードし、トリプルオフセット型は2031年にかけて8.10%のCAGRで成長すると予測されます。
- 機能別では、開閉(遮断)が2025年のバタフライバルブ市場規模の59.20%を占め、制御用途は6.70%のCAGRで拡大します。
- エンドユーザー別では、石油・ガスが2025年のバタフライバルブ市場規模の34.60%のシェアを維持し、水・廃水処理が最速の7.25%CAGRで伸長しています。
- 地域別では、アジア太平洋が2025年収益の39.50%を占め、中東・アフリカが2031年に向けて最高の6.95%CAGRを記録します。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国境を越えたパイプライン投資 | +1.8% | 中東、北米、アジア太平洋 | 中期(2〜4年) |
| 自治体・産業用の水道整備 | +1.5% | 北米、欧州 | 長期(4年以上) |
| 高性能遮断弁への需要 | +1.2% | 世界の化学・電力セクター | 中期(2〜4年) |
| グリーン水素向けトリプルオフセットバルブ | +0.9% | 欧州、北米、アジア太平洋(拡大中) | 長期(4年以上) |
| IIoT対応スマートアクチュエータ | +0.8% | 北米、欧州、日本 | 短期(2年以内) |
| 軽量熱可塑性プラスチックバルブ | +0.6% | 欧州、北米、一部アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
石油・ガス精製所および国境を越えたパイプラインへの投資拡大
全長1,443kmの東アフリカ原油パイプライン(EACOP)のようなメガパイプラインには65か所の高圧ブロックバルブステーションが必要で、20〜40インチのバタフライバルブの大規模な発注が生まれています。[1]Zawya、「東アフリカ原油パイプライン、完工へ」、zawya.com PETRONASは2025年から2027年にかけて400本以上の井戸掘削を計画しており、高圧バルブへの上流需要を持続させています。長距離炭化水素輸送は管径を48インチ超に押し上げ、サプライヤーに鋳造・機械加工能力の増強を促しています。材料選定は、サワーサービスによる腐食に耐えるデュプレックスステンレスやインコネルへと移行しています。再生可能エネルギーの同時建設が冷却回路の需要を生み出し、バタフライバルブ市場において従来エネルギーと新エネルギーの発注が融合しています。
自治体・産業用の水道・廃水インフラの拡充
アクロン市は2025年の水道事業に3億8,090万米ドルを拠出し、そのうち1億4,100万米ドルを下水道コンプライアンスに充て、レジリエントシートバタフライバルブへの安定的な発注を生み出しています。ミドルセックス郡公益事業局は2,306万6,000米ドルの改修事業で老朽化したバタフライバルブをより効率的なプラグバルブに交換しており、定期的な更新サイクルを示しています。NSF/ANSI認証製品が飲料水の入札を席巻し、無鉛合金へのR&D投資を促進しています。オーロラ市などの自治体はアクチュエータの設置方向基準を義務付け、作業員の安全と資産管理を強化しています。長期的な資金調達の確実性により、バルブメーカーはリスクを抑えた設備増強の計画を立てることができます。
高性能かつ気密性・高耐久性を備えたバルブへの需要
Emersonの2025年第1四半期のプロジェクトパイプラインは104億米ドルに達し、その多くは耐火性またはゼロリーク型バタフライバルブを規定する脱炭素化改修案件に紐付いています。化学品処理業者はフュージティブエミッションの削減を目標とし、100ppm未満の認定漏洩量を備えたトリプルオフセット設計の採用を高めています。FlowserveによるMOGAS買収は、腐食性スラリー向けの苛酷なサービス領域のカバレッジを強化しました。漳州(Zhangzhou)原子力発電所などの原子力建設では地震対応型バタフライバルブが規定され、認定プロセスは長期化するものの、アフターマーケット収入の確保につながります。全体として、信頼性基準の高まりはバタフライバルブ市場全体の平均販売価格を押し上げています。
グリーン水素電解槽へのトリプルオフセットバルブの採用
電解槽は効率を維持するために気泡を通さない遮断が必要であり、トリプルオフセット形状はシールの摩擦を回避し、数千回のサイクル後もゼロ漏洩を確保します。[2]ADAMS Armaturen GmbH、「水素ブロシュア」、adams-armaturen.de ADMSは脆化に耐えるメタルシール型水素対応バルブを市場に提供しています。EmersonのKeystoneシリーズK-LOK 38は気体水素パイプラインにおいて最大100バールの圧力に対応します。Quadaxの4オフセット試作品は液体水素移送のために−253°Cまで対応します。各国の水素ロードマップが成熟するにつれ、専門的なシーリング技術はバタフライバルブ市場において防御可能なニッチを形成します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低圧スロットリングにおけるキャビテーションリスク | −0.8% | 世界のプロセス産業 | 短期(2年以内) |
| 低仕様バルブの価格コモディティ化 | −1.2% | アジア太平洋製造拠点、新興市場 | 中期(2〜4年) |
| フッ素樹脂供給の不安定性 | −0.9% | 世界の化学セクター | 短期(2年以内) |
| IoTアクチュエータのサイバーセキュリティ上の懸念 | −0.5% | デジタル成熟地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低圧スロットリングにおけるキャビテーション・チョークリスク
入口圧力の30〜40%を超える圧力降下が生じると、気泡が下流面で崩壊し、ディスクとシートを侵食します。現代のプラントは80dBA未満の騒音と低振動を求めており、エンジニアは重要なループでグローブバルブへの切り替えを進めています。BrayのシリーズS39は炭化ケイ素ライナーを採用して侵食を抑制していますが、標準コーティングと比べてコストが20〜30%上昇します。高度な制御システムが普及するにつれ、この固有の設計上の制限がバタフライバルブ市場のスロットリング用途への深耕を制約しています。
フッ素樹脂ライニング(PTFE/PFA)の供給不安定性とコスト変動
EUによるPFAS規制案は、2025年から2030年にかけて欧州のフッ素樹脂市場価値を62億〜180億ユーロ縮小させる可能性があり、ライニング付きバルブメーカーにとって原材料リスクが高まっています。PTFE価格は2024年末に落ち着いたものの、EV電池需要の増加により2025年中に上昇する可能性が高く、利益率を圧迫しています。バルブOEMは、運転資本の重荷と潜在的な在庫切れのバランスを取りながら、樹脂在庫の先買いと代替ライニングへの再設計のいずれかを検討しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
高性能製品の優位性とライニング付きバルブの成長高性能製品が2025年収益の54.40%を占め、プロセスプラントが危険な媒体に対してゼロリークの信頼性を優先するため、バタフライバルブ市場シェアの最大部分を占めています。レジリエントシートバルブはHVACや無害流体向けに依然として高い販売量を誇りますが、アジアのサプライヤーとの価格競争が利益率を圧縮しています。ライニング付きバリアントは7.85%のCAGRで拡大しており、積極的な酸に対するPTFEまたはPFAバリアを必要とする化学、製薬、半導体ファブによって支えられています。中国のメーカーはペースト押出技術を改良して接合強度を向上させていますが、フィールドレポートでは10バール使用条件下でのライニング剥離が散見されます。
イノベーションの中心は、OEMが少ない在庫からカスタム構成を組み立てられるよう、交換可能なシートリングを受け入れるモジュラーボディにあります。トリプルオフセット設計はプレミアム価格帯にあるものの、メタルtoメタルシールが熱衝撃に耐えるため、水素、LNG、苛酷なサービス回路での採用が拡大しています。このような特化がバタフライバルブ市場において平均販売価格を引き上げ、収益性を維持しています。
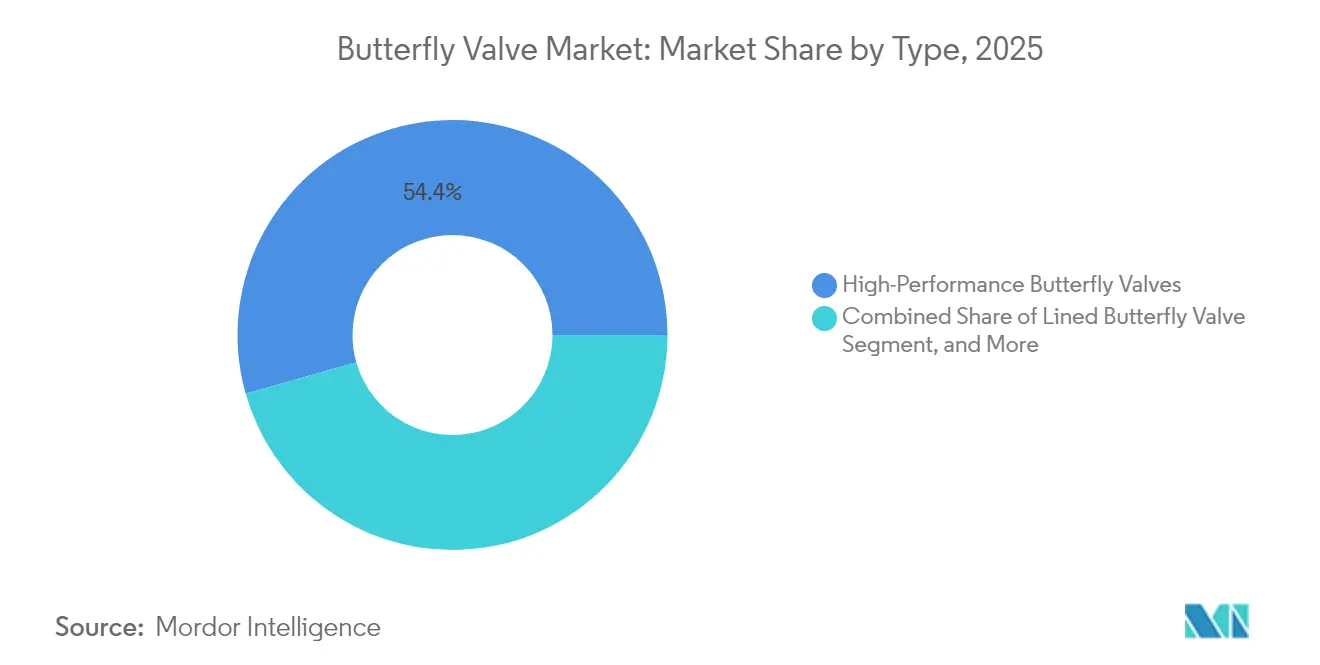
注記: 各セグメントの詳細シェアはレポートご購入後に入手可能


設計別:
トリプルオフセット技術の革新が加速ダブルオフセット形状は2025年販売の39.30%を占め、精製所や発電所の遮断用途として主流の地位を維持しています。数値流体力学(CFD)によってディスクプロファイルが最適化され、従来の形状と比べて圧力損失が10〜15%削減されています。トリプルオフセット型は8.10%のCAGRが予測されており、双方向の気泡を通さない遮断を必要とするグリーン水素電解槽によって牽引されています。同心型は圧力が16バール未満に保たれる飲料水ラインで依然として主流ですが、自治体が長寿命交換に向けてより高性能なシートを好むようになるにつれ、成長は鈍化しています。
Quadaxの4オフセット試作品は−253°Cの液体水素移送まで用途範囲を拡大し、新たな高性能ニッチの出現を示唆しています。工具加工の複雑さと特殊合金が参入障壁を高め、既存の特許保有者に構造的な優位性をもたらしています。その結果、バタフライバルブ市場は高度な機械加工と極低温試験設備に投資できる少数の企業に集約されています。
機能別:
制御用途が高度化を牽引遮断用途が2025年需要の59.20%を占め、低い所有コストにおけるバタフライバルブ市場規模の歴史的な得意領域を示しています。しかし、デジタルプラントがスマートポジショナーを搭載してエネルギー使用量を削減するにつれ、制御用途は6.70%のCAGRで急速に拡大しています。現代のディスク形状とカムプロファイルシートは20〜70%開度の範囲で直線性を拡大し、バタフライバルブが非重要ループにおいてより高価なグローブバルブを代替できるようにしています。
IIoT対応アクチュエータは連続トルクとステム摩擦の診断を提供し、計画外のダウンタイムを削減します。しかし、キャビテーションとレンジアビリティの制約が、精製所の分留など精細な調整サービスへの浸透を制限しています。そのため、OEMはハイブリッドトリムインサートをバンドルするか、キャビテーション防止ケージを提供して性能範囲を広げ、プロセスの精度要求が厳しくなる中でもバタフライバルブ市場のシェアを守っています。
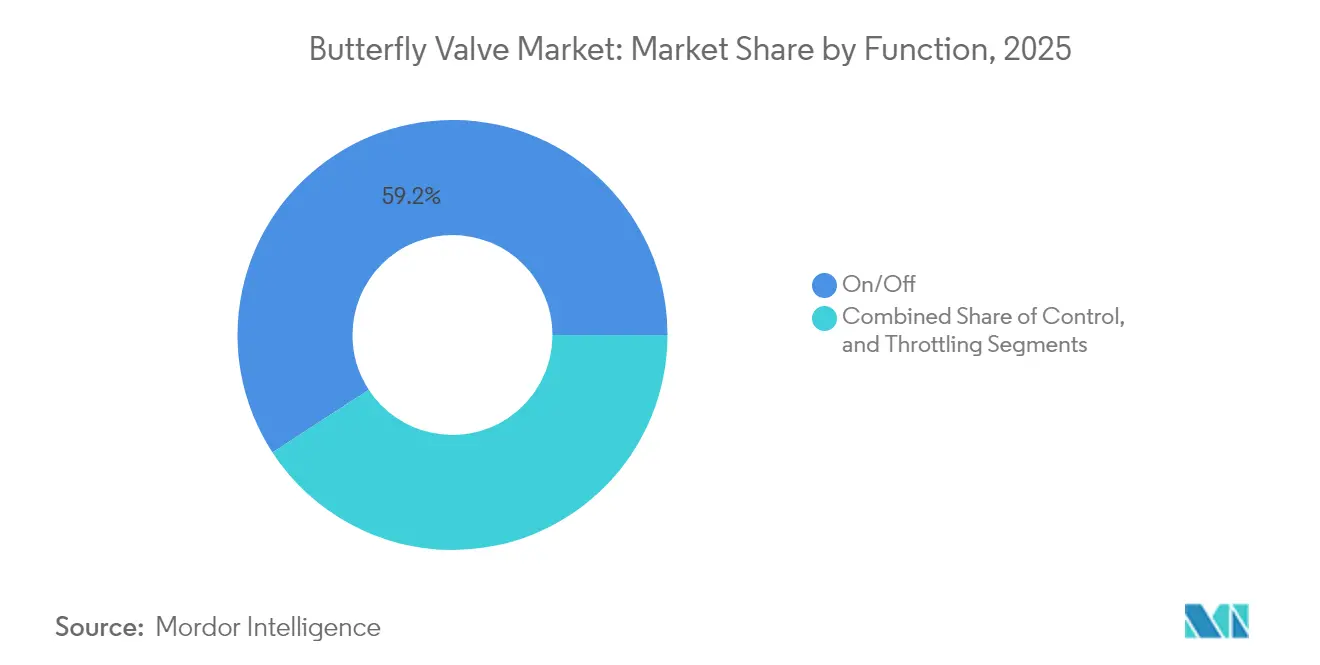
注記: 各セグメントの詳細シェアはレポートご購入後に入手可能
エンドユーザー産業別:
水処理分野が台頭石油・ガスは2025年収益において最大の34.60%のシェアを維持し、上流の掘削と国境を越えたパイプラインによって支えられています。水・廃水処理プロジェクトは、米国の自治体が連邦インフラ資金を配管改修に投入することで、2031年にかけて7.25%のCAGRで最速の成長を遂げています。化学品処理業者はより厳しい排出規制に対応するためPTFEライニングソリューションを重視し、プレミアムSKUの比率を高めています。原子力発電所はASME-IIIスタンプ付きバルブと文書化された由来証明を必要とし、認定作業に追加のオーバーヘッドが生じる一方でアフターマーケット収益が確保されます。
食品・飲料施設はCIP(定置洗浄)サイクルに対応するための衛生設計、空隙のないディスクを求め、HVACの施工業者は経済的なレジリエントシートの需要を牽引しています。この需要の多様性はOEMを景気循環から守る一方、バタフライバルブ市場においてデジタル管理による構成プラットフォームを優遇するカタログの複雑性を増大させています。
地域別分析
アジア太平洋バタフライバルブ市場
アジア太洋地域は2025年の収益の39.50%を創出しており、中国の130億人民元(1.8 ビリオン 米ドル)の国内市場が5.86%のCAGRで拡大していることが下支えとなっている。化学プラントが地域需要の25〜30%を牽引しており、Neway Valveは2023年に36.59%の収益成長を記録した。Shanghai Electric Power Valve Factoryによる10億人民元(0.14 ビリオン 米ドル)のスマートファクトリー建設は、進行中の地域生産能力の拡大を示している。インドは製油所および飲料水関連事業を加速させており、日本は水素配送分野への景気刺激策を投入し、KITZがトリプルオフセットラインを展開している。
中東・アフリカバタフライバルブ市場
中東およびアフリカは、EACOPおよびタンザニアLNGのような大型プロジェクトが最終投資決定に進むにつれ、6.95%のCAGRで成長をリードしており、それぞれのプロジェクトで数百本の大口径バタフライバルブが指定されている。湾岸諸国は水素輸出回廊の整備を推進しており、少数のサプライヤーしか認証取得できない600ポンド定格のトリプルオフセットユニットが求められている。現地調達義務化の要件がジョインベンチャーを促進し、バタフライバルブ市場全体の調達戦略を変化させている。
欧州および南北アメリカバタフライバルブ市場
北米では、シェール開発が安定化し、自治体が10億 ミリオン 米ドル以上の水道整備プログラムを展開する中、更新需要主導の勢いが見られる。インフレ抑制法は電解槽製造への優遇措置を誘導し、グリーン水素ループ向けの国内バルブ受注を押し上げている。欧州はPFAS関連のコスト上昇という逆風に直面しているが、水素対応の高性能機器を必要とする積極的な脱炭素化補助金によってこれを相殺している。南米の見通しはコモディティサイクルに左右されており、ブラジルのプレソルト油田およびアルゼンチンのバカ・ムエルタ盆地が流体制御機器への基礎的な投資を支えている。

規制環境
バタフライバルブの選定と商業化は、圧力機器および自動化アセンブリに対する安全性・適合性制度によって形作られている。欧州では、圧力機器指令(PED)2014/68/EUに基づくCEマーキングが多くの産業用バタフライバルブにとって継続的なコンプライアンス要件となっており、アクチュエータ付きバルブパッケージは機械指令2006/42/ECに基づく機械安全義務にも関連している。標準化は引き続き進化しており、kSIST FprEN 593:2026は、産業用途で使用される金属製バタフライバルブに対する設計、評価、およびマーキングの更新要件を定めている。
最終用途の承認は市場をさらに用途別に細分化している。NSF/ANSI 61は飲料水用途で広く規定されており、EHEDG認証は衛生的な設置(食品・飲料およびバイオプロセスを含む)に影響を与え、DVGW関連要件はガス配給の文脈で使用されている。これらの規制と認証の層は、OEMおよびチャネルパートナーに対する文書化・試験の要求を高め、上水道、プロセス産業、エネルギーインフラにまたがるプロジェクトにおける材料、シーリングシステム、トレーサビリティに関する設計選択を方向づけている。
競争環境
バタフライバルブ市場は中程度の分散を特徴とし、上位5社が合計収益の約55〜60%を占め、地域の専門企業に相当なシェアが残されています。Emersonは2024年に176億1,000万米ドルの収益と52.77%の売上総利益率を記録し、ソフトウェアとハードウェアを組み合わせたスタックを活用して価格を守っています。Flowserveの2024年売上高は34億米ドルで5%成長し、MOGAS買収により苛酷なサービス領域の能力が強化されました。Chart IndustriesとFlowserveによる全株式交換での合併により、190億米ドルの企業価値と42%のアフターマーケット収益を持つ事業体が誕生し、統合されたプロセス技術プラットフォームへのシフトを示しています。
専門企業はニッチを獲得しています。ADMSは特許取得のメタルシールによる水素サービスで卓越しており、Quadaxは極低温液体水素向けの4オフセット技術を先駆けています。AVKとBrayはNSF認証の飲料水ラインと高度なアクチュエータパッケージで差別化しています。アジアのメーカーはレジリエントシートのコモディティSKUで輸出シェアを伸ばしていますが、原子力や水素プロジェクトに必要な文書化の深さに欠けることが多いです。
R&Dはデジタルツイン、サイバーセキュリティ対応アクチュエータ、高度なコーティングを中心に進んでいます。グラフェン強化PTFEシートを参照する特許出願は前年比12%増加しています。ベンダーはリモート診断をサービス契約に組み込み、初期設備投資よりもライフサイクルコストの価値提案を推進しています。大規模な統合が進む中、中堅企業はバタフライバルブ市場で存在感を維持するために提携を模索するか、地域特化に注力する可能性があります。
バタフライバルブ業界リーダー
Emerson Electric Co.
Flowserve Corporation
AVK Holding A/S
Alfa Laval AB
L&T Valves Limited
- *免責事項:主要選手の並び順不同
バタフライバルブ市場
- Emerson Electric Co.
- Flowserve Corporation
- AVK Holding A/S
- Alfa Laval AB
- L & T Valves Limited
- Crane Co.
- Curtiss-Wright Corporation
- NIBCO Inc.
- Valmet Oyj
- XHVAL Valve Co., Ltd.
- Huamei Machinery Co., Ltd.
- Bray International, Inc.
- A-T Controls, Inc.
- Georg Fischer AG (GF Piping Systems)
- Belimo Holding AG
- Aalberts NV (Apollo Valves)
- Parker-Hannifin Corporation
- KSB SE and Co. KGaA
- SAMSON AG
- Dembla Valves Ltd.

市場機会と将来展望
基本的な遮断機能を超え、データ豊富な資産管理へと移行するデジタル対応のバルブ・アクチュエーションパッケージへの機会が拡大している。バタフライバルブは、一般的な産業用通信方式(例えばHART、Profibus、Foundation Fieldbus)を通じて計装ノードとしてDCS環境にますます組み込まれており、これがインテリジェントポジショナー、自動セットアップ制御ユニット、内蔵状態監視のバンドル化を後押ししている。これにより、カレンダーベースの間隔から資産健全性主導の介入へとサービスをシフトさせる予知保全ワークフローが実現し、IIoT対応のスマートアクチュエータが総所有コストを引き下げるというレポートの文脈と一致する。
機会はまた、認証が入札資格と長期アフターマーケットアクセスを決定する、コンプライアンスに準拠した用途特化型製品ラインにも集中している。NSF/ANSI 61認証バルブを規定する上水道・下水道プログラムは、耐久性の高いシート設計に対する更新需要と新規需要を引き続き支えており、産業衛生要件(EHEDGに準拠した設置など)は、衛生用バタフライバルブと検証済み洗浄体制のためのプレミアムな参入ポイントを生み出している。産業側では、金属製バタフライバルブに関するkSIST FprEN 593:2026のリリーストラックが標準化されたマーキングと評価の重要性を強化しており、これが製造能力の増強とともに文書化、試験、デジタルトレーサビリティを産業化するサプライヤーにとっての余地を生み出している。
Recent Industry Developments in バタフライバルブ市場
- 2026年6月:Flowserveは、Trillium Flow Technologies Valves Divisionの全額現金による買収を完了。この買収により、Flowserveの原子力・電力市場ポートフォリオが強化され、重要な流量制御能力が追加される。この取引はアフターマーケットの存在感を統合し、高需要のエネルギープロジェクトに対応する能力を拡大する。
- 2026年4月:Emersonは、SVXスチームコンディショニングバルブの導入によりバルブポートフォリオを拡大。この製品拡大により、重要な電力・プロセス環境における精密制御が可能になる。この動きは、ハイエンドなアクチュエーション製品を強化し、NAMURに準拠した漏洩排出の設置に対応する。
- 2026年1月:AVKは、Cappelen Groupとの合弁事業CK Partnersを設立し、北欧のバルブ生産を最適化。この合弁事業は、北欧の製造能力と高圧用途対応能力を強化する。垂直統合と地域生産能力の拡大が期待される成果である。


バタフライバルブ市場 レポートの範囲と調査方法論
市場定義と範囲
本調査では、バタフライバルブ市場は、産業用および公共用パイプラインにおける流量の遮断、絞り、または制御に使用されるバタフライバルブから生じる収益をカバーしており、これらのバルブが規定・設置される世界の最終用途分野全体で集計されている。
範囲の除外事項:バタフライバルブ以外の一般的なバルブ区分は除外し、また、バルブ製品の一部として販売されない限り、関連のない流量機器や上流の製造サービスも除外する。
セグメンテーション概要
- タイプ別
- 高性能バタフライバルブ
- ライニング付きバタフライバルブ
- レジリエントシートバタフライバルブ
- トリプルオフセットバタフライバルブ
- その他
- 設計別
- 同心型
- ダブルオフセット型
- トリプルオフセット型
- 機能別
- 開閉(遮断)
- 制御
- スロットリング
- エンドユーザー産業別(金額)
- 石油・ガス
- 水・廃水処理
- エネルギー・電力
- 化学
- 製薬
- 食品・飲料
- HVACおよびビルサービス
- パルプ・紙
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- 南アフリカ
- エジプト
- その他のアフリカ
- アフリカ
- ブラジル
- アルゼンチン
- その他の南米
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、バルブ発注を通常牽引する需要プールと建設活動のマッピングから始まり、その後、バタフライバルブが一般的に規定される場所へと絞り込んでいった。前提を確実なものにするため、米国エネルギー情報局(EIA)のプロジェクトおよび燃料統計、水質・産業排出に関する米国EPAおよび欧州環境庁(EEA)のコンプライアンス指標、関連バルブ区分に関するUN Comtrade貿易フロー、世界銀行のインフラ指標などの公開資料に加え、IEAのエネルギー投資関連資料や、ISOなどの団体による規格・技術出版物といった文脈資料を活用した。
これらのシグナルを使用可能なモデルへと落とし込むため、企業の年次報告書、投資家向けプレゼンテーション、プラントの改修・保守サイクルを扱う工学系プレス報道も確認した。必要に応じて、企業財務やニュース報道には有料購読サービスを、設計動向には特許検索を、国境を越えた供給パターンを理解するには出荷レベルの輸出入確認を利用した。これらの参照資料は例示的なものであり網羅的ではなく、分析の過程でデータ収集、前提の検証、ギャップの明確化のために、さらに多くの情報源を確認した。
一次インタビューおよび調査
一次調査は、実際のプロジェクトにおいてバタフライバルブがどのように購入・価格設定されているか、また上水ネットワーク、発電所、石油・ガス施設といった用途別にどのような変化が起きているかを確認することに重点を置いた。製造業者、販売業者、EPC関連の関係者、プラントおよび公益事業チームなど、さまざまな関係者に話を聞き、その議論を用いて、高性能設計の採用状況、更新需要の時期、地域別の典型的な調達行動を検証した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:37% | 経営幹部(CXO):13% | アジア太平洋(APAC):44% |
| 中堅層:49% | 機能/部門リーダー:36% | 欧州・中東・アフリカ(EMEA):34% |
| 小規模プレーヤー:14% | マネージャー:51% | 南北アメリカ:22% |
市場規模算定と予測
市場規模は、最終用途の活動指標と設置基盤のニーズを用いて対応可能需要を再構築し、それを使用強度と更新パターンを適用してバルブ需要へと変換することで構築された。このトップダウン方式は、バルブクラス別のサンプル価格、受注構成に関するチャネルフィードバック、主要地域における限定的なサプライヤーの積み上げなど、選択的なボトムアップ近似を用いた確認によって裏付けられ、その後、重複を除去するために合計値が調整された。
モデルに使用された入力には、上水道・下水道の改修における資本支出のペース、エネルギー・電力分野でのプロジェクト追加、石油・ガス中流部門の建設活動、腐食性または高サイクルサービスにおける典型的なバルブ更新間隔、より厳密な遮断用途における高性能設計およびトリプルオフセット設計への移行が含まれる。価格ロジックは、バルブクラスとサイズ範囲別の実用的なASP階梯によって処理され、インフレ、金属コストの転嫁、リードタイムに起因するプレミアムに関するインタビューフィードバックと照合してテストされた。予測にあたっては、シナリオ分析を用いてマクロ動向とプロジェクトパイプラインの兆候を専門家の見解と組み合わせたため、見通しは単一の積極的成長経路ではなく、基本ケースの投資時期を反映している。
データ検証と更新サイクル
成果物は、産業投資の方向性、比較可能なバルブ区分の貿易動向、インタビューで議論された発注勢いの観測などの独立したシグナルと最終合計を照合することで検証された。急激な地域的スパイクや突然の価格上昇は再確認され、プロジェクト時期、構成比の変化、為替の影響といった実際の要因によってその動きを説明できるまで、前提が見直された。
承認前に、モデルと計算は複数段階のアナリストレビューを経て、主要な入力が市場動向と矛盾しているように見える場合には的を絞った再連絡が行われる。レポートは毎年更新され、需要または価格動向に重大な影響を与える出来事が発生した場合には、中間更新が行われる。納品直前には、クライアントが最新の更新見解を確実に受け取れるよう、最終確認を行う。
Mordor Intelligenceの世界バタフライバルブ市場規模と他の公開推計値との比較
バタフライバルブの公開されている市場規模は、同じ製品ファミリーを説明しているように見える場合でも、大きく異なることがある。この違いは通常、何を収益として計上するか、基準年、数値に何が組み込まれているか、価格設定と更新需要がどのように扱われているかに起因する。
この表は、一部の2024年公開値と比較して、より高い2026年の値を示している。Mordor Intelligenceのモデルでは、市場は、単一の貿易のみの代理指標ではなく、プロジェクト活動と更新サイクルに合わせた需要時期を伴う、世界の最終用途分野におけるタイプ、設計、機能を横断したバタフライバルブ収益として計上されている。実際には、ギャップはまた、アナリストが産業プロジェクトのみを含めるか、公共ネットワークも含めるか、アクチュエータとアセンブリがバルブ収益にバンドルされているかどうか、そして地域が変動の激しい為替に直面する際に通貨換算のタイミングがどのように処理されるかにも起因する。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 14.62 B (2026) | |
| 業界誌A | USD 11.18 B (2024) | より早い基準年を使用しており、この区分を大まかなレベルで扱うことが多いため、高性能設計への構成比シフトを過小評価する可能性があり、公益事業における更新主導の需要を完全には反映していない可能性がある。 |
| 業界ニュースブリーフB | USD 11.56 B (2024) | 異なる予測期間に依拠しており、より単純な価格推移を適用している可能性があるため、バルブクラス別の地域ASPの差異や大規模プロジェクト受注のタイミングの影響を見逃す可能性がある。 |
総合すると、この差異は主に時期と収益項目に何が組み込まれているかによって説明され、次いで価格と更新需要のモデル化方法が影響している。建設活動を明確な需要シグナルに結び付け、その後インタビューとクロスチェックを通じて前提を検証することで、この推計値は意思決定において追跡可能かつ再現可能なものとなっている。


レポートで回答される主要な質問
バタフライバルブ市場の現在の規模はどのくらいですか?
バタフライバルブ市場は2026年に140億6,200万米ドルと評価されています。
バタフライバルブ市場はどのくらいの速さで成長すると予測されますか?
6.75%のCAGRで拡大し、2031年には202億7,000万米ドルに達すると予測されています。
現在、最大の収益シェアを保有するバルブタイプはどれですか?
高性能バタフライバルブが2025年収益の54.40%をリードしています。
最も成長が速いエンドユーザーセクターはどこですか?
水・廃水処理用途が2031年にかけて7.25%のCAGRで拡大しています。
最も高い成長率を示す地域はどこですか?
中東・アフリカが2031年に向けて6.95%のCAGRで最速成長地域となっています。
競争環境はどの程度集中していますか?
上位5社のサプライヤーが売上の約55〜60%を支配しており、中程度の集中度を反映しています。
最終更新日:



