
Taille et part du marché des vannes papillon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.62 Milliards de dollars |
| Taille du Marché (2031) | 20.27 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.75 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vannes papillon par Mordor Intelligence
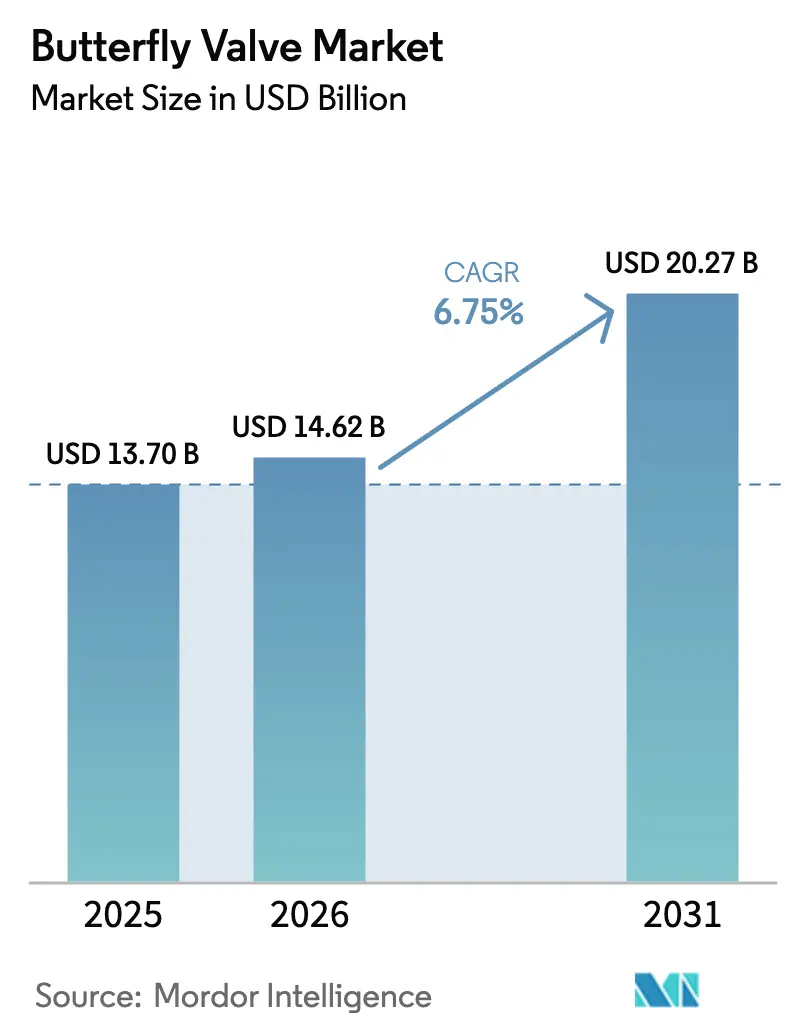
La taille du marché des vannes papillon en 2026 est estimée à 14,62 milliards USD, en progression par rapport à la valeur de 2025 de 13,7 milliards USD, avec des projections pour 2031 montrant 20,27 milliards USD, progressant à un TCAC de 6,75 % sur la période 2026-2031. La dynamique est portée par des dépenses parallèles sur les projets pétroliers et gaziers existants et de nouveaux actifs énergétiques tels que les installations de production d'hydrogène vert qui spécifient des vannes à triple excentrique pour un service étanche. L'expansion de l'offre en Chine, en Inde et en Asie du Sud-Est maintient les délais de livraison moyens stables même face à la hausse de la demande, tandis que les revenus du marché secondaire augmentent car les conceptions haute performance nécessitent une maintenance spécialisée. Les actionneurs numériques dotés de diagnostics prédictifs réduisent les coûts de possession, renforçant l'adoption dans le cadre des modernisations des réseaux d'eau municipaux financées par de vastes programmes publics aux États-Unis. Bien que les prix des chemisages en fluoropolymère aient diminué fin 2024, les nouvelles réglementations relatives aux PFAS en Europe pourraient relancer la volatilité des coûts des matières premières, pesant sur les marges durant la période 2025-2026.
Principaux enseignements du rapport
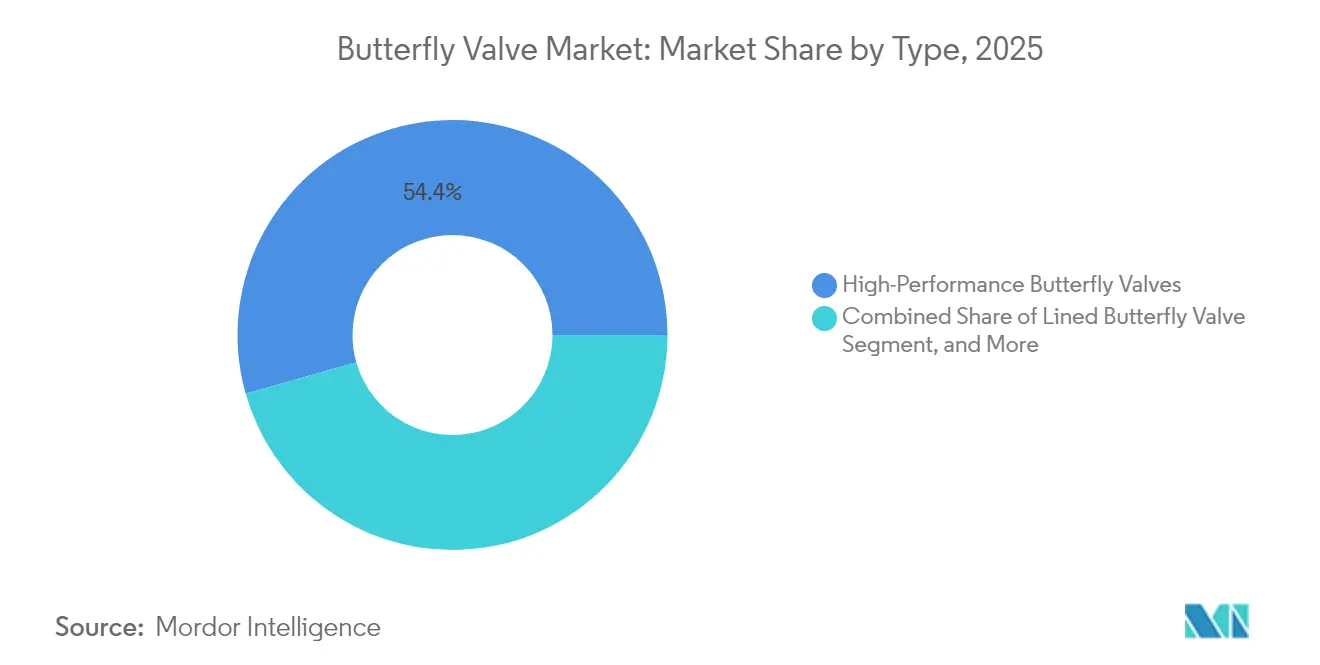
- Par type de vanne, les conceptions haute performance ont représenté 54,40 % de la part du marché des vannes papillon en 2025, tandis que les variantes chemisées sont positionnées pour le TCAC le plus rapide de 7,85 % d'ici 2031.
- Par conception, les modèles à double excentrique ont dominé avec 39,30 % du chiffre d'affaires en 2025 ; les unités à triple excentrique devraient progresser à un TCAC de 8,10 % jusqu'en 2031.
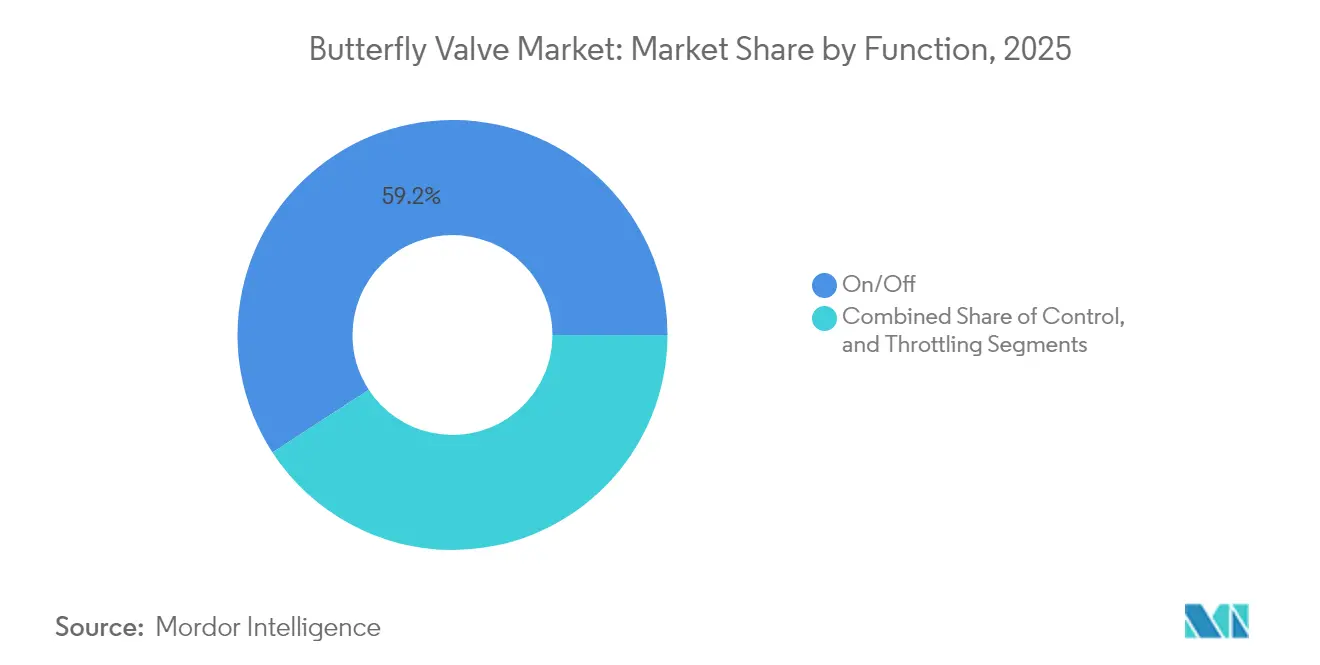
- Par fonction, l'isolation marche/arrêt a capturé 59,20 % de la taille du marché des vannes papillon en 2025, tandis que les applications de contrôle progressent à un TCAC de 6,70 %.
- Par utilisateur final, le pétrole et le gaz ont conservé une part de 34,60 % de la taille du marché des vannes papillon en 2025 ; l'eau et les eaux usées connaissent la croissance la plus rapide à un TCAC de 7,25 %.
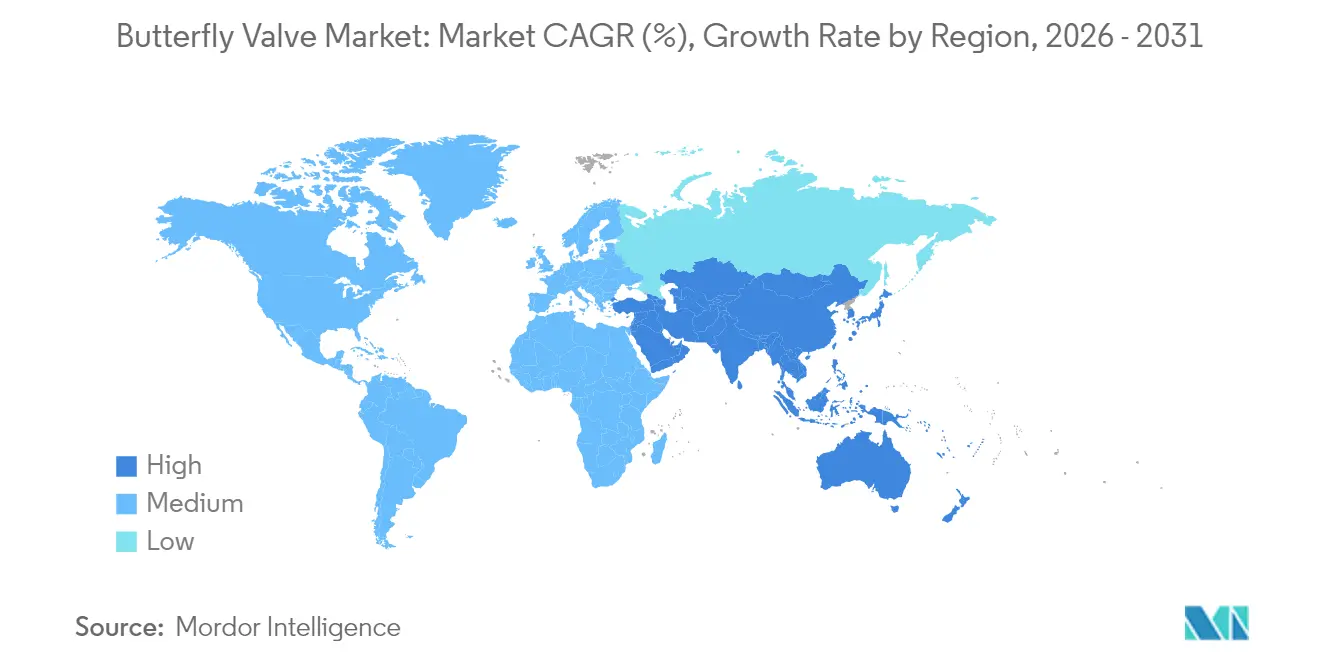
- Par géographie, l'Asie-Pacifique a représenté 39,50 % du chiffre d'affaires 2025 ; le Moyen-Orient et l'Afrique enregistrent le TCAC le plus élevé de 6,95 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Investissements transfrontaliers dans les pipelines | +1.8% | Moyen-Orient, Amérique du Nord, APAC | Moyen terme (2-4 ans) |
| Modernisations des réseaux d'eau municipaux et industriels | +1.5% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Préférence pour les vannes d'arrêt haute performance | +1.2% | Secteurs chimiques et énergétiques mondiaux | Moyen terme (2-4 ans) |
| Vannes à triple excentrique pour l'hydrogène vert | +0.9% | Europe, Amérique du Nord, APAC en expansion | Long terme (≥ 4 ans) |
| Actionneurs intelligents compatibles IIoT | +0.8% | Amérique du Nord, Europe, Japon | Court terme (≤ 2 ans) |
| Vannes thermoplastiques légères | +0.6% | Europe, Amérique du Nord, APAC sélective | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des investissements dans les raffineries pétrolières et gazières et les pipelines transfrontaliers
Les méga-pipelines tels que l'oléoduc est-africain de brut de 1 443 km nécessitent 65 stations de vannes de blocage haute pression, générant des commandes importantes pour des vannes papillon de 20 à 40 pouces. [1]Zawya, "L'oléoduc est-africain de brut sur la voie de l'achèvement," zawya.com PETRONAS prévoit plus de 400 forages de puits entre 2025 et 2027, soutenant la demande amont de vannes haute pression. Le transport d'hydrocarbures sur de longues distances pousse les diamètres au-delà de 48 pouces, incitant les fournisseurs à moderniser leurs capacités de fonderie et d'usinage. La sélection des matériaux évolue vers l'acier inoxydable duplex et l'Inconel pour résister à la corrosion en service acide. Les constructions parallèles dans les énergies renouvelables ajoutent des besoins en circuits de refroidissement, combinant les commandes traditionnelles et liées aux nouvelles énergies au sein du marché des vannes papillon.
Expansion des infrastructures municipales et industrielles d'eau et d'eaux usées
La ville d'Akron a alloué 380,9 millions USD pour les projets hydrauliques de 2025, dont 141 millions USD pour la conformité des égouts, passant des commandes régulières de vannes papillon à siège élastique. La modernisation de 23,066 millions USD de l'Autorité des services publics du comté de Middlesex remplace les anciennes vannes papillon par des vannes à obturateur plus efficaces, illustrant le cycle de remplacement périodique. Les produits certifiés NSF/ANSI dominent désormais les appels d'offres pour l'eau potable, orientant la R&D vers des alliages sans plomb. Des villes comme Aurora imposent des normes d'orientation des actionneurs qui améliorent la sécurité des opérateurs et la gestion des actifs. La certitude du financement à long terme permet aux fabricants de vannes de planifier des extensions de capacité avec un risque moindre.
Demande de vannes haute performance à fermeture étanche et haute durabilité
Le portefeuille de projets d'Emerson au premier trimestre 2025 a atteint 10,4 milliards USD, en grande partie lié à des rétrofits de décarbonation spécifiant des vannes papillon coupe-feu ou à fuite zéro. Les industriels chimiques visent des réductions d'émissions fugitives, valorisant les conceptions à triple excentrique avec des fuites certifiées <100 ppm. L'acquisition de MOGAS par Flowserve a renforcé la couverture des services sévères pour les boues abrasives. Les constructions nucléaires telles que Zhangzhou spécifient des vannes papillon qualifiées sismiques, allongeant les cycles de qualification mais augmentant les rentes du marché secondaire. Globalement, la hausse des normes de fiabilité fait monter les prix de vente moyens sur le marché des vannes papillon.
Adoption des vannes à triple excentrique dans les électrolyseurs d'hydrogène vert
Les électrolyseurs nécessitent une isolation étanche aux bulles pour maintenir leur efficacité ; la géométrie à triple excentrique évite le frottement des joints, garantissant une étanchéité zéro même après des milliers de cycles. [2]ADAMS Armaturen GmbH, "Brochure Hydrogène," adams-armaturen.de ADAMS commercialise des vannes certifiées hydrogène avec un joint métallique résistant à la fragilisation. La série Keystone K-LOK 38 d'Emerson supporte des pressions allant jusqu'à 100 bar dans les pipelines d'hydrogène gazeux. Le prototype à 4 excentricités de Quadax descend jusqu'à −253 °C pour le transfert d'hydrogène liquide. À mesure que les feuilles de route nationales sur l'hydrogène se concrétisent, la technologie de joint spécialisée constitue une niche défendable au sein du marché des vannes papillon.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Risque de cavitation lors de la régulation en basse pression | −0.8% | Industries de traitement mondiales | Court terme (≤ 2 ans) |
| Banalisation des prix pour les vannes bas de gamme | −1.2% | Centres de fabrication APAC, marchés émergents | Moyen terme (2-4 ans) |
| Volatilité de l'approvisionnement en fluoropolymère | −0.9% | Secteur chimique mondial | Court terme (≤ 2 ans) |
| Préoccupations en matière de cybersécurité des actionneurs IoT | −0.5% | Régions numériquement matures | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Risque de cavitation/blocage lors de la régulation en basse pression
Lorsque la chute de pression dépasse 30 à 40 % de la pression d'entrée, des bulles de vapeur explosent sur la face aval, érodant les disques et les sièges. Les installations modernes recherchent un niveau sonore inférieur à 80 dBA et de faibles vibrations ; les ingénieurs se tournent donc de plus en plus vers des vannes à soupape dans les boucles critiques. La série 39 de Bray adopte des chemisages en carbure de silicium pour limiter l'érosion, mais le coût augmente de 20 à 30 % par rapport aux revêtements standard. À mesure que les systèmes de contrôle avancés se généralisent, cette limitation inhérente à la conception plafonne la pénétration plus profonde des fonctions de régulation sur le marché des vannes papillon.
Volatilité de l'approvisionnement et du coût des chemisages en fluoropolymère (PTFE/PFA)
Les propositions de l'UE visant à restreindre les PFAS pourraient réduire la valeur régionale des fluoropolymères de 6,2 à 18 milliards EUR entre 2025 et 2030, augmentant le risque sur les matières premières pour les fabricants de vannes chemisées. Bien que les prix du PTFE se soient stabilisés fin 2024, la hausse de la demande en batteries pour véhicules électriques est susceptible de les faire progresser en 2025, pesant sur les marges. Les équipementiers fabricants de vannes débattent entre l'achat à terme de stocks de résines et la reconception avec des chemisages alternatifs, en équilibrant la charge en fonds de roulement et le risque de rupture de stock.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
domination de la haute performance face à la croissance du segment chemiséLes produits haute performance ont capturé 54,40 % du chiffre d'affaires 2025, représentant la plus grande part du marché des vannes papillon car les usines de traitement privilégient la fiabilité zéro fuite pour les milieux dangereux. Les vannes à siège élastique maintiennent des volumes élevés pour les applications CVC et les fluides bénins, mais la concurrence sur les prix des fournisseurs asiatiques réduit les marges. Les variantes chemisées s'étendent à un TCAC de 7,85 %, portées par les usines chimiques, pharmaceutiques et de semi-conducteurs qui nécessitent des barrières en PTFE ou en PFA contre les acides agressifs. Les producteurs chinois affinent désormais les techniques d'extrusion de pâte qui améliorent la résistance des liaisons, bien que des rapports terrain signalent parfois un délaminage du chemisage sous un service de 10 bar.
L'innovation porte sur des corps modulaires acceptant des bagues de siège interchangeables, permettant aux équipementiers d'assembler des configurations personnalisées à partir de stocks rationalisés. Les conceptions à triple excentrique, bien que vendues à prix élevé, gagnent en traction dans les circuits d'hydrogène, de GNL et de service sévère, car les joints métal-métal résistent aux chocs thermiques. Cette spécialisation élève le prix de vente moyen et maintient la rentabilité sur le marché des vannes papillon.


Par conception :
l'innovation du triple excentrique s'accélèreLa géométrie à double excentrique a représenté 39,30 % des ventes de 2025, conservant son statut dominant pour l'isolation en raffinerie et en centrale électrique. La dynamique des fluides numérique optimise les profils de disques, réduisant la chute de pression de 10 à 15 % par rapport aux configurations existantes. Les unités à triple excentrique sont prévues pour afficher un TCAC de 8,10 %, propulsées par les électrolyseurs d'hydrogène vert qui exigent une fermeture bidirectionnelle étanche aux bulles pour préserver l'efficacité. Les conceptions concentriques dominent encore les conduites d'eau potable où les pressions restent inférieures à 16 bar, mais la croissance se stabilise à mesure que les municipalités préfèrent des sièges haute performance pour des cycles de remplacement prolongés.
Le prototype à 4 excentricités de Quadax repousse les limites d'application jusqu'à −253 °C pour le transfert d'hydrogène liquide, laissant entrevoir une nouvelle niche haut de gamme. La complexité des outillages et les alliages exotiques élèvent les barrières à l'entrée, conférant un avantage structurel aux titulaires de brevets établis. En conséquence, le marché des vannes papillon se consolide autour d'une poignée d'entreprises capables de financer l'usinage avancé et les boucles d'essai cryogéniques.
Par fonction :
les applications de contrôle tirent la sophisticationLe service d'isolation a représenté 59,20 % de la demande de 2025, soulignant le positionnement historiquement optimal du marché des vannes papillon à un coût de possession moindre. Pourtant, la fonction de contrôle affiche un TCAC soutenu de 6,70 % à mesure que les usines numériques intègrent des positionneurs intelligents pour réduire la consommation d'énergie. Les formes de disques modernes et les sièges à profil de came étendent la linéarité sur une plage d'ouverture de 20 à 70 %, permettant aux vannes papillon de remplacer les vannes à soupape plus coûteuses dans les boucles non critiques.
Les actionneurs compatibles IIoT fournissent des diagnostics continus de couple et de friction de tige, réduisant les temps d'arrêt imprévus. Cependant, les contraintes de cavitation et de plage de régulation limitent la pénétration dans les services de réglage fin tels que la fractionnation en raffinerie. En conséquence, les équipementiers proposent des inserts de garniture hybrides ou des cages anti-cavitation pour élargir les fenêtres de performance, préservant leur part du marché des vannes papillon même face au resserrement des exigences de précision des procédés.
Par industrie utilisatrice finale :
le traitement de l'eau émergeLe pétrole et le gaz ont conservé la plus grande part de 34,60 % du chiffre d'affaires 2025, portée par le forage en amont et les pipelines transfrontaliers. Les projets d'eau et d'eaux usées progressent le plus rapidement à un TCAC de 7,25 % jusqu'en 2031, les municipalités américaines déployant les fonds fédéraux d'infrastructure pour la réhabilitation des canalisations. Les industriels chimiques mettent l'accent sur des solutions chemisées en PTFE pour respecter des plafonds d'émissions plus stricts, favorisant un mix plus élevé de références premium. Les centrales nucléaires nécessitent des vannes estampillées ASME-III avec une traçabilité documentée, ajoutant une charge de qualification tout en assurant des revenus récurrents sur le marché secondaire.
Les sites agroalimentaires recherchent des disques à conception hygiénique et sans interstices pour supporter les cycles de nettoyage en place (NEP), tandis que les installateurs CVC génèrent des volumes importants de sièges élastiques économiques. Cette diversification de la demande protège les équipementiers contre la cyclicité, mais multiplie également la complexité des catalogues, ce qui favorise les plateformes de configuration gérées numériquement au sein du marché des vannes papillon.
Analyse géographique
Marché des Vannes Papillon en Asie-Pacifique
L'Asie-Pacifique a généré 39,50 % des revenus de 2025, soutenue par le marché intérieur chinois de 13 milliards CNY (1,8 milliard USD) en expansion à un TCAC de 5,86 %. Les usines chimiques représentent 25 à 30 % de la demande locale, ce qui a conduit Neway Valve à afficher une croissance de ses revenus de 36,59 % en 2023. La construction d'une usine intelligente d'une valeur de 1 milliard CNY (0,14 milliard USD) par Shanghai Electric Power Valve Factory illustre la montée en puissance continue des capacités régionales. L'Inde accélère ses projets de raffinage et d'eau potable, tandis que le Japon oriente ses mesures de relance vers la distribution d'hydrogène, où KITZ déploie des lignes à triple excentrique.
Marché des Vannes Papillon au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique affichent la croissance la plus dynamique avec un TCAC de 6,95 %, portés par des mégaprojets tels que l'EACOP et le GNL de Tanzanie qui progressent vers des décisions finales d'investissement, chacun spécifiant des centaines de vannes papillon à grand diamètre. Les États du Golfe promeuvent des corridors d'exportation d'hydrogène, exigeant des unités à triple excentrique homologuées 600 lb que peu de fournisseurs sont en mesure de certifier. Les obligations de contenu local favorisent les coentreprises, modifiant les stratégies d'approvisionnement sur l'ensemble du marché des vannes papillon.
Marché des Vannes Papillon en Europe et dans les Amériques
L'Amérique du Nord affiche une dynamique portée par le remplacement, à mesure que le développement des schistes se stabilise et que les municipalités lancent des programmes hydrauliques dépassant le milliard USD. L'Inflation Reduction Act oriente les incitations vers la fabrication d'électrolyseurs, stimulant les commandes nationales de vannes pour les circuits d'hydrogène vert. L'Europe fait face à des surcoûts liés aux PFAS, qu'elle compense par des subventions agressives à la décarbonation exigeant des équipements haute performance prêts pour l'hydrogène. Les perspectives de l'Amérique du Sud dépendent des cycles des matières premières ; les champs pré-salifères du Brésil et le bassin Vaca Muerta en Argentine soutiennent l'investissement de base dans les équipements de régulation de débit.

Paysage réglementaire
La sélection et la commercialisation des vannes papillon sont façonnées par les régimes de sécurité et de conformité applicables aux équipements sous pression et aux ensembles automatisés. En Europe, le marquage CE au titre de la directive relative aux équipements sous pression (DESP) 2014/68/UE constitue une exigence de conformité récurrente pour de nombreuses vannes papillon industrielles, tandis que les ensembles de vannes motorisées relèvent également des obligations de la directive Machines 2006/42/CE en matière de sécurité des machines. La normalisation continue d'évoluer, la norme kSIST FprEN 593:2026 établissant des exigences actualisées de conception, d'évaluation et de marquage pour les vannes papillon métalliques utilisées dans des applications industrielles.
Les approbations liées à l'usage final segmentent davantage le marché par application. La norme NSF/ANSI 61 est largement spécifiée pour les usages d'eau potable, la certification EHEDG influence les installations hygiéniques (y compris dans l'agroalimentaire et les bioprocédés), et les exigences liées à la DVGW sont utilisées dans les contextes de distribution de gaz. Ces couches de réglementation et de certification accroissent les exigences de documentation et d'essais pour les fabricants d'équipement d'origine et les partenaires de distribution, et orientent les choix de conception concernant les matériaux, les systèmes d'étanchéité et la traçabilité pour les projets couvrant l'eau municipale, les industries de process et les infrastructures énergétiques.
Paysage concurrentiel
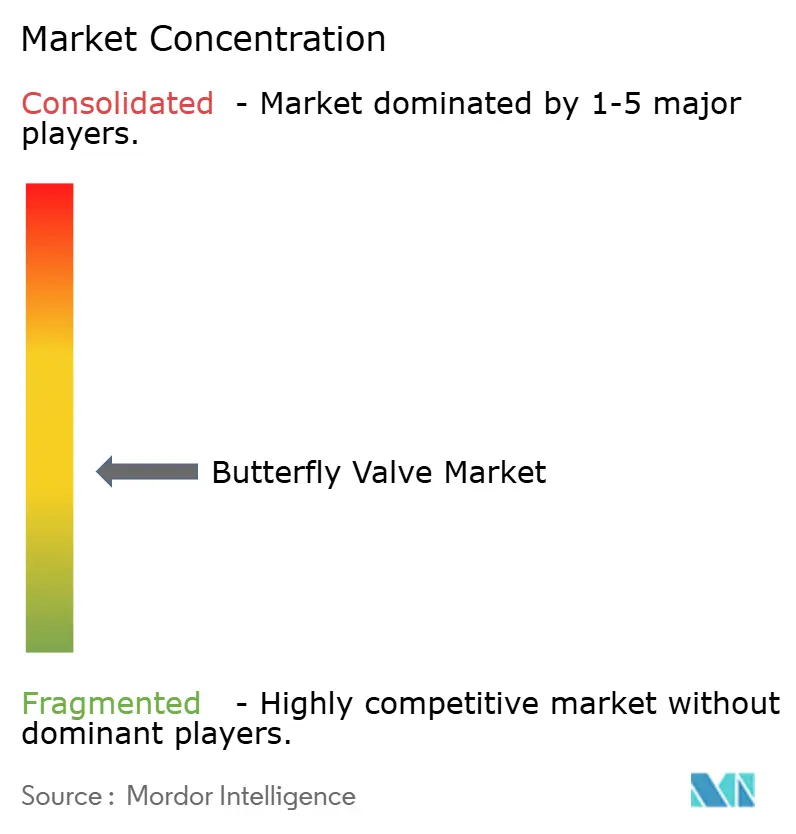
Le marché des vannes papillon présente une fragmentation modérée : les cinq premiers acteurs contrôlent environ 55 à 60 % du chiffre d'affaires combiné, laissant une part significative aux spécialistes régionaux. Emerson a enregistré un chiffre d'affaires de 17,61 milliards USD en 2024 avec une marge brute de 52,77 %, s'appuyant sur sa combinaison logiciel-matériel pour défendre ses prix. Les ventes de Flowserve de 3,4 milliards USD ont progressé de 5 % en 2024, et son acquisition de MOGAS a ajouté une capacité de service sévère. La fusion entièrement en actions de Chart Industries et Flowserve créera une entité d'une valeur d'entreprise de 19 milliards USD avec 42 % de revenus issus du marché secondaire, signalant un pivot vers des plateformes technologiques de procédés intégrées.
Les spécialistes saisissent des niches : ADAMS excelle dans le service hydrogène avec des joints métalliques brevetés, tandis que Quadax est pionnière dans la technologie à 4 excentricités pour l'hydrogène liquide cryogénique. AVK et Bray se différencient sur les conduites d'eau potable certifiées NSF et les ensembles d'actionnement avancés. Les fabricants asiatiques accroissent leur part d'exportation dans les références de commodité à siège élastique, mais manquent souvent de la profondeur documentaire requise pour les projets nucléaires ou hydrogène.
La R&D est centrée sur les jumeaux numériques, les actionneurs cybersécurisés et les revêtements avancés. Les dépôts de brevets faisant référence aux sièges en PTFE amélioré au graphène ont augmenté de 12 % d'une année sur l'autre. Les vendeurs intègrent les diagnostics à distance dans les contrats de service, mettant en avant des propositions de valeur basées sur le coût du cycle de vie plutôt que sur l'investissement initial. Avec une consolidation à grande échelle en cours, les entreprises de taille intermédiaire pourraient rechercher des alliances ou se concentrer sur une spécialisation régionale pour rester pertinentes sur le marché des vannes papillon.
Leaders du secteur des vannes papillon
Emerson Electric Co.
Flowserve Corporation
AVK Holding A/S
Alfa Laval AB
L&T Valves Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Vannes Papillon
- Emerson Electric Co.
- Flowserve Corporation
- AVK Holding A/S
- Alfa Laval AB
- L & T Valves Limited
- Crane Co.
- Curtiss-Wright Corporation
- NIBCO Inc.
- Valmet Oyj
- XHVAL Valve Co., Ltd.
- Huamei Machinery Co., Ltd.
- Bray International, Inc.
- A-T Controls, Inc.
- Georg Fischer AG (GF Piping Systems)
- Belimo Holding AG
- Aalberts NV (Apollo Valves)
- Parker-Hannifin Corporation
- KSB SE and Co. KGaA
- SAMSON AG
- Dembla Valves Ltd.

Opportunités de marché et perspectives d'avenir
Une opportunité croissante se dessine pour les ensembles de vannes et d'actionnement numériquement connectés, qui vont au-delà de l'isolation de base pour évoluer vers une gestion des actifs riche en données. Les vannes papillon s'intègrent de plus en plus dans les environnements DCS en tant que nœuds instrumentés grâce à des approches de communication industrielle courantes (par exemple HART, Profibus et Foundation Fieldbus), ce qui favorise l'intégration de positionneurs intelligents, d'unités de commande à configuration automatique et de surveillance embarquée de l'état. Cela peut alimenter des flux de maintenance prédictive qui font passer le service d'intervalles calendaires à des interventions pilotées par l'état de santé des actifs, en cohérence avec le contexte du rapport sur les actionneurs intelligents compatibles IIoT réduisant le coût total de possession.
L'opportunité se concentre également sur des gammes de produits conformes et spécifiques à l'application, où les certifications déterminent l'éligibilité aux appels d'offres et l'accès au marché de l'après-vente à long terme. Les programmes d'eau potable et d'eaux usées qui exigent des vannes certifiées NSF/ANSI 61 continuent de soutenir la demande de remplacement et de projets neufs pour des conceptions à siège résilient, tandis que les exigences hygiéniques industrielles (comme les installations conformes à l'EHEDG) créent des points d'entrée haut de gamme pour les vannes papillon sanitaires et les régimes de nettoyage validés. Du côté industriel, la trajectoire de publication de la norme kSIST FprEN 593:2026 pour les vannes papillon métalliques renforce l'importance du marquage et de l'évaluation normalisés, ce qui ouvre des perspectives pour les fournisseurs qui industrialisent la documentation, les essais et la traçabilité numérique en parallèle des ajouts de capacité de fabrication.
Recent Industry Developments in Marché des Vannes Papillon
- Juin 2026 : Flowserve finalise l'acquisition entièrement en numéraire de la division Vannes de Trillium Flow Technologies. Cette acquisition renforce le portefeuille de Flowserve dans les marchés du nucléaire et de l'énergie en ajoutant des capacités de contrôle de flux critiques. L'opération consolide la présence sur le marché de l'après-vente et augmente la capacité à servir des projets énergétiques à forte demande.
- Avril 2026 : Emerson élargit son portefeuille de vannes avec l'introduction de la vanne de conditionnement de vapeur SVX. Cette extension de produit permet un contrôle de précision dans des environnements critiques de production d'énergie et de process. Cette initiative renforce l'offre d'actionnement haut de gamme et soutient l'implantation conforme aux normes NAMUR en matière d'émissions fugitives.
- Janvier 2026 : AVK établit la coentreprise CK Partners avec Cappelen Group pour optimiser la production de vannes nordique. Cette coentreprise renforce les capacités de fabrication nordiques et les applications à haute pression. Une intégration verticale et une expansion de la capacité de production régionale sont attendues comme résultats.


Marché des Vannes Papillon Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des vannes papillon couvre les revenus générés par les vannes papillon utilisées pour isoler, étrangler ou contrôler le débit dans les pipelines industriels et de services publics, comptabilisés à travers les utilisateurs finaux mondiaux où ces vannes sont spécifiées et installées.
Exclusions du périmètre : nous excluons les catégories générales de vannes qui ne sont pas des vannes papillon, ainsi que les équipements de flux non liés et les services de fabrication en amont, sauf s'ils sont vendus dans le cadre de l'offre de vannes.
Aperçu de la segmentation
- Par type
- Vannes papillon haute performance
- Vannes papillon chemisées
- Vannes papillon à siège élastique
- Vannes papillon à triple excentrique
- Autres
- Par conception
- Concentrique
- Double excentrique
- Triple excentrique
- Par fonction
- Marche/Arrêt (Isolation)
- Contrôle
- Régulation
- Par industrie utilisatrice finale (en valeur)
- Pétrole et gaz
- Eau et eaux usées
- Énergie et puissance
- Chimie
- Pharmacie
- Agroalimentaire
- CVC et services aux bâtiments
- Pâte à papier et papier
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Afrique
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie des bassins de demande et de l'activité de construction qui déterminent généralement les commandes de vannes, avant de restreindre l'analyse aux emplacements où les vannes papillon sont couramment spécifiées. Pour ancrer les hypothèses, nous avons utilisé des références publiques telles que les statistiques de projets et de combustibles de l'US Energy Information Administration (EIA), les signaux de conformité de l'US EPA et de l'Agence européenne pour l'environnement (AEE) concernant l'eau et les émissions industrielles, les flux commerciaux d'UN Comtrade pour les catégories de vannes pertinentes, et les indicateurs d'infrastructure de la Banque mondiale, ainsi que des sources contextuelles telles que les documents d'investissement énergétique de l'AIE et les normes et publications techniques d'organismes comme l'ISO.
Pour traduire ces signaux en un modèle exploitable, nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs et la couverture de la presse spécialisée en ingénierie évoquant les mises à niveau d'usines et les cycles de maintenance. Le cas échéant, des abonnements payants ont été utilisés pour les données financières des entreprises et la couverture médiatique, les recherches de brevets pour identifier les tendances de conception, ainsi que des vérifications au niveau des expéditions d'importation et d'exportation pour comprendre les schémas d'approvisionnement transfrontaliers. Ces références sont illustratives et non exhaustives, et nous avons examiné de nombreuses sources supplémentaires pour collecter des données, valider les hypothèses et clarifier les écarts au cours de l'analyse.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de la manière dont les vannes papillon sont achetées et tarifées dans des projets réels, ainsi que sur les évolutions par application telles que les réseaux d'eau, les centrales électriques et les installations pétrolières et gazières. Nous avons échangé avec un panel de fabricants, de distributeurs, d'acteurs liés à l'ingénierie-approvisionnement-construction (EPC), et d'équipes d'usines et de services publics, puis avons utilisé ces échanges pour valider l'adoption de conceptions haute performance, le calendrier de la demande de remplacement et le comportement d'achat typique par région.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Dirigeants (CXO) : 13 % | APAC : 44 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 34 % |
| Petits acteurs : 14 % | Managers : 51 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit en reconstituant la demande adressable à partir d'indicateurs d'activité des usages finaux et des besoins liés au parc installé, puis en convertissant cela en demande de vannes en appliquant l'intensité d'utilisation et les schémas de remplacement. Cette approche descendante a été appuyée par des vérifications utilisant des approximations ascendantes sélectives, telles que des échantillons de prix par classe de vannes, des retours des canaux de distribution sur la composition des commandes, et des consolidations limitées de fournisseurs dans les principales régions, avant que les totaux ne soient ajustés pour supprimer les chevauchements.
Les données d'entrée utilisées dans le modèle comprenaient le rythme des dépenses d'investissement dans les mises à niveau de l'eau et des eaux usées, les ajouts de projets dans l'énergie et l'électricité, l'activité de construction en midstream pétrolier et gazier, les intervalles de remplacement typiques des vannes dans les services corrosifs ou à cycles élevés, et le glissement vers des conceptions haute performance et à triple excentration dans les cas d'usage nécessitant une étanchéité plus stricte. La logique de prix a été traitée via une échelle pratique de prix de vente moyen (ASP) par classe et gamme de tailles de vannes, puis testée par rapport aux retours d'entretiens sur l'inflation, la répercussion des coûts des métaux et les primes liées aux délais de livraison. Pour les prévisions, nous avons utilisé une analyse de scénarios afin de combiner l'orientation macroéconomique et les indices de pipeline de projets avec les avis d'experts, de sorte que les perspectives reflètent un calendrier d'investissement de scénario de base plutôt qu'une seule trajectoire de croissance agressive.
Validation des données et cycle de mise à jour
Les résultats ont été validés en comparant les totaux finaux à des signaux indépendants tels que l'orientation de l'investissement industriel, les mouvements commerciaux pour des catégories de vannes comparables, et la dynamique de commande observée évoquée lors des entretiens. Tout pic régional marqué ou saut de prix soudain a été revérifié, et les hypothèses ont été révisées jusqu'à ce que le mouvement puisse être expliqué par un facteur réel tel que le calendrier des projets, un glissement de mix ou des effets de change.
Avant validation finale, le modèle et les calculs font l'objet d'un examen analyste en plusieurs étapes, suivi de reprises de contact ciblées lorsqu'une donnée d'entrée clé semble incohérente avec le comportement du marché. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs modifient l'orientation de la demande ou des prix. Juste avant la livraison, nous effectuons une dernière relecture pour garantir que les clients reçoivent la vision la plus à jour.
Taille du marché mondial des vannes papillon selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les vannes papillon peuvent varier considérablement, même lorsqu'elles semblent décrire la même famille de produits. Les différences proviennent généralement de ce qui est comptabilisé comme revenu, de l'année de référence, de ce qui est inclus dans le chiffre, et de la manière dont la tarification et la demande de remplacement sont traitées.
Le tableau montre une valeur 2026 plus élevée par rapport à certains chiffres publiés pour 2024. Dans le modèle de Mordor Intelligence, le marché est comptabilisé comme les revenus des vannes papillon tous types, conceptions et fonctions confondus pour les utilisateurs finaux mondiaux, avec un calendrier de demande aligné sur l'activité des projets et les cycles de remplacement plutôt que sur un simple indicateur commercial. En pratique, les écarts proviennent également du fait que les analystes incluent uniquement les projets industriels ou également les réseaux municipaux, que les actionneurs et ensembles soient regroupés avec les revenus des vannes, et de la manière dont le calendrier de conversion des devises est géré lorsque les régions font face à une volatilité des taux de change.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,62 milliards USD (2026) | |
| Revue sectorielle A | 11,18 milliards USD (2024) | Utilise une année de référence antérieure et traite souvent la catégorie à un niveau agrégé, ce qui peut sous-estimer le glissement de mix vers des conceptions haute performance et ne pas refléter pleinement la demande liée au remplacement dans les services publics. |
| Bulletin d'actualités sectorielles B | 11,56 milliards USD (2024) | S'appuie sur une fenêtre de prévision différente et peut appliquer une progression de prix plus simple, ce qui peut manquer les différences de prix de vente moyen régionales par classe de vannes et l'impact temporel des attributions de grands projets. |
Dans l'ensemble, l'écart s'explique principalement par le calendrier et ce qui est inclus dans la ligne de revenus, suivi de la manière dont le prix et la demande de remplacement sont modélisés. En reliant l'activité de construction à des signaux de demande clairs, puis en validant les hypothèses par des entretiens et des recoupements, l'estimation reste traçable et reproductible pour la prise de décision.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des vannes papillon ?
Le marché des vannes papillon est évalué à 14,62 milliards USD en 2026.
À quelle vitesse le marché des vannes papillon devrait-il croître ?
Il est prévu qu'il progresse à un TCAC de 6,75 %, atteignant 20,27 milliards USD d'ici 2031.
Quel type de vanne détient la plus grande part de chiffre d'affaires aujourd'hui ?
Les vannes papillon haute performance dominent avec 54,40 % du chiffre d'affaires 2025.
Quel secteur utilisateur final connaît la croissance la plus rapide ?
Les applications de traitement de l'eau et des eaux usées progressent à un TCAC de 7,25 % jusqu'en 2031.
Quelle région affiche le taux de croissance le plus élevé ?
Le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide avec un TCAC de 6,95 % jusqu'en 2031.
Quel est le niveau de concentration du paysage concurrentiel ?
Les cinq premiers fournisseurs contrôlent environ 55 à 60 % des ventes, reflétant un niveau de concentration modéré.
Dernière mise à jour de la page le:



