
GitOpsおよびコードとしてのインフラストラクチャ(IaC)ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
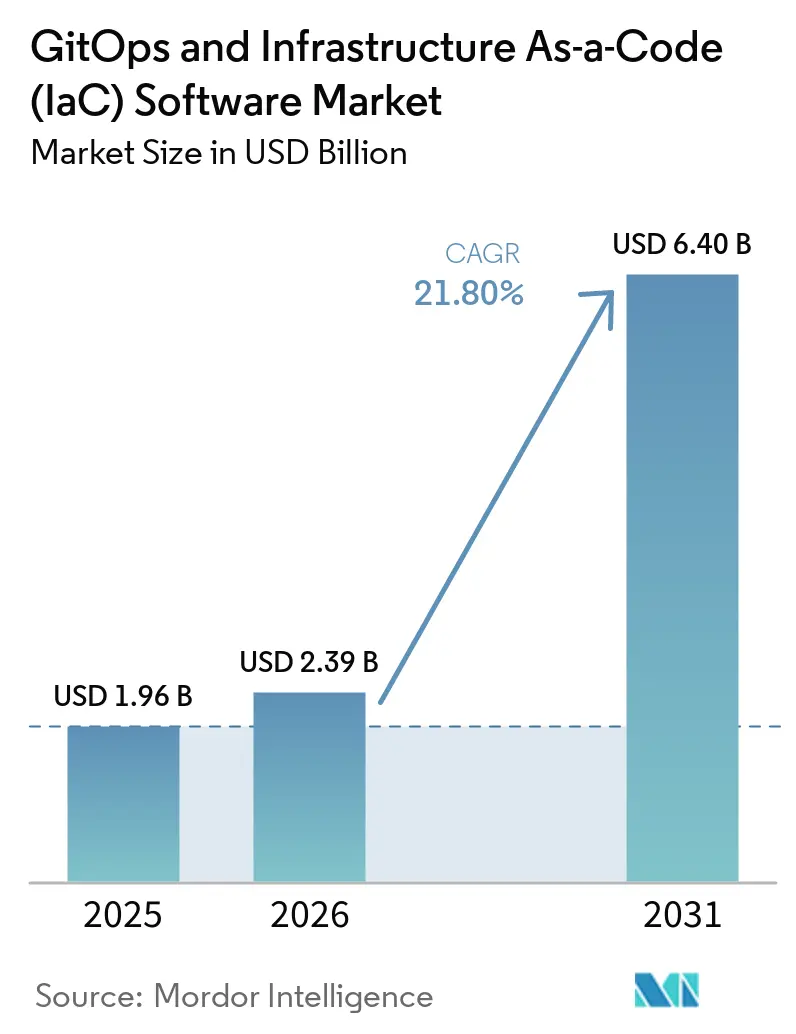
| 市場規模 (2026) | 2.39 十億米ドル |
| 市場規模 (2031) | 6.40 十億米ドル |
| 成長率 (2026 - 2031) | 21.80 % |
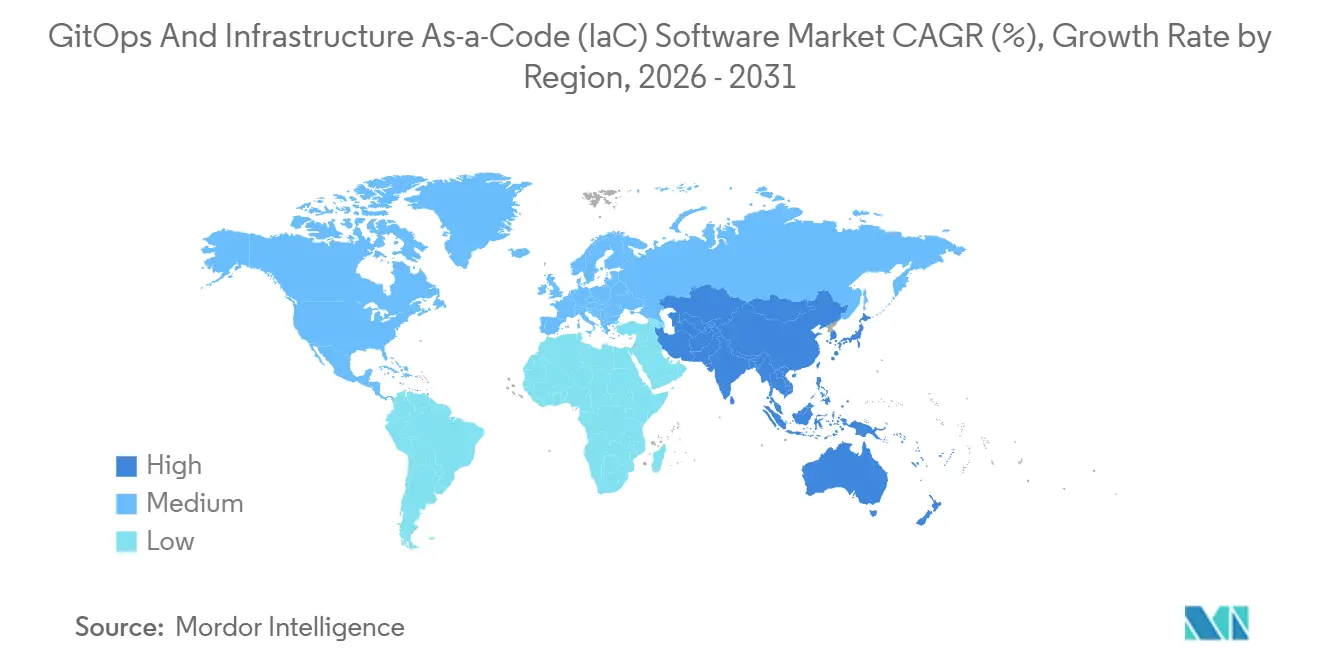
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
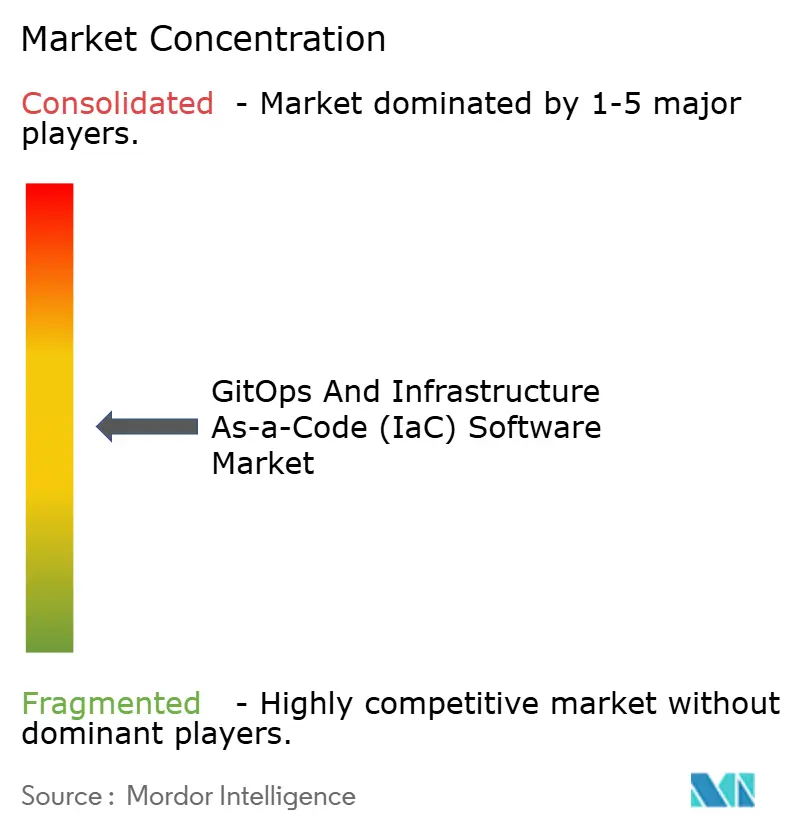
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGitOpsおよびコードとしてのインフラストラクチャ(IaC)ソフトウェア市場分析
GitOpsおよびコードとしてのインフラストラクチャソフトウェア市場規模は、2025年の19.6 ビリオン 米ドルから2026年には23.9 ビリオン 米ドルに拡大し、2031年までに64.0 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 21.8%で成長します。企業が宣言型インフラストラクチャパターンを本番ワークフローに組み込むにつれて需要が高まっており、クラウドネイティブ環境の82%以上でKubernetesの採用が進んでいます。[1] ArgoCDやFluxなどのオープンソースコントローラーがクラスター採用を主導する一方、商業的支援者が収益化モデルを模索しているため、競争の激しさは依然として高い水準にあります。ハイパースケールクラウドのマネージドオファリングは、Kubernetesの複雑さを隠蔽することで中小企業における普及を加速させています。同時に、高度に規制された分野では、コンプライアンスとサービスとしてのソフトウェアの俊敏性のバランスを取るためにハイブリッドGitOpsデプロイメントの標準化が進んでおり、このパターンは2025年に初めてFedRAMP認可を受けたコードとしてのインフラストラクチャオーケストレーションプラットフォームによって強化されています。
レポートの主要ポイント
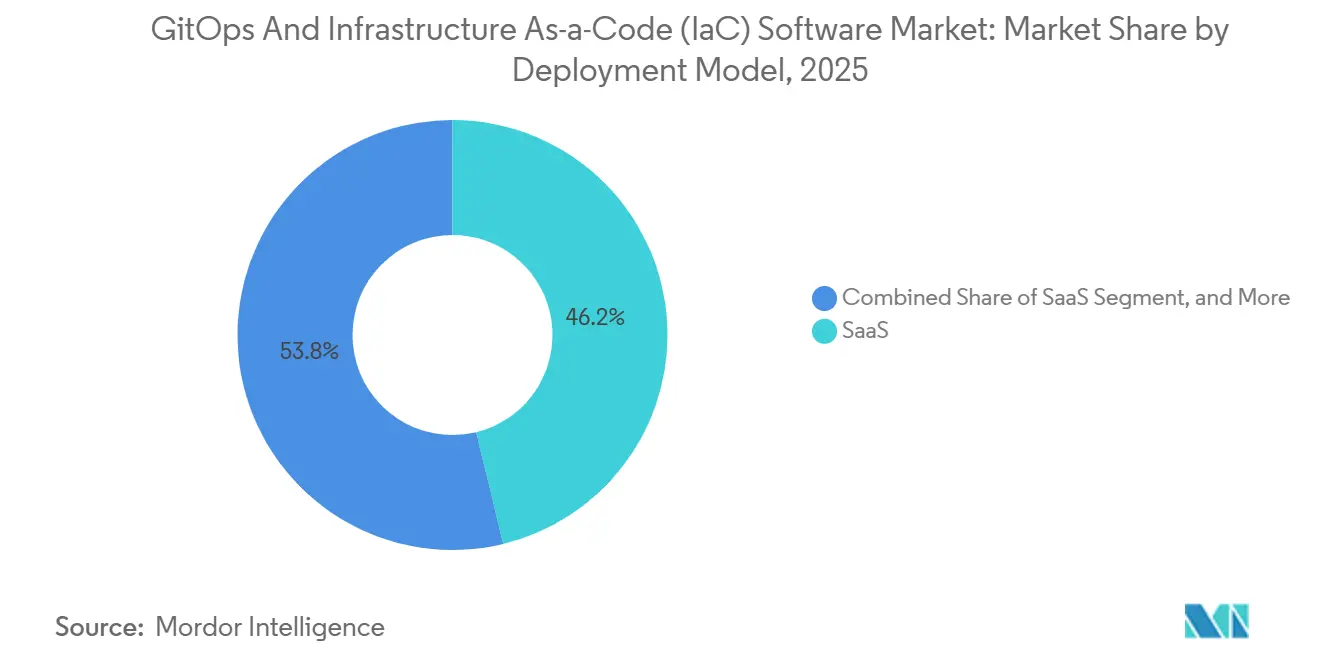
- デプロイメントモデル別では、2025年のITOpsおよびコードとしてのインフラストラクチャ市場においてソリューションが収益シェアの46.2%を占め、ハイブリッドデプロイメントは2031年にかけてCAGR 24.2%で拡大する見込みです。
- 組織規模別では、大企業が2025年のGitOpsおよびコードとしてのインフラストラクチャ市場シェアの57.9%を保持しており、中小企業はCAGR 25.4%で2031年まで成長する見通しです。
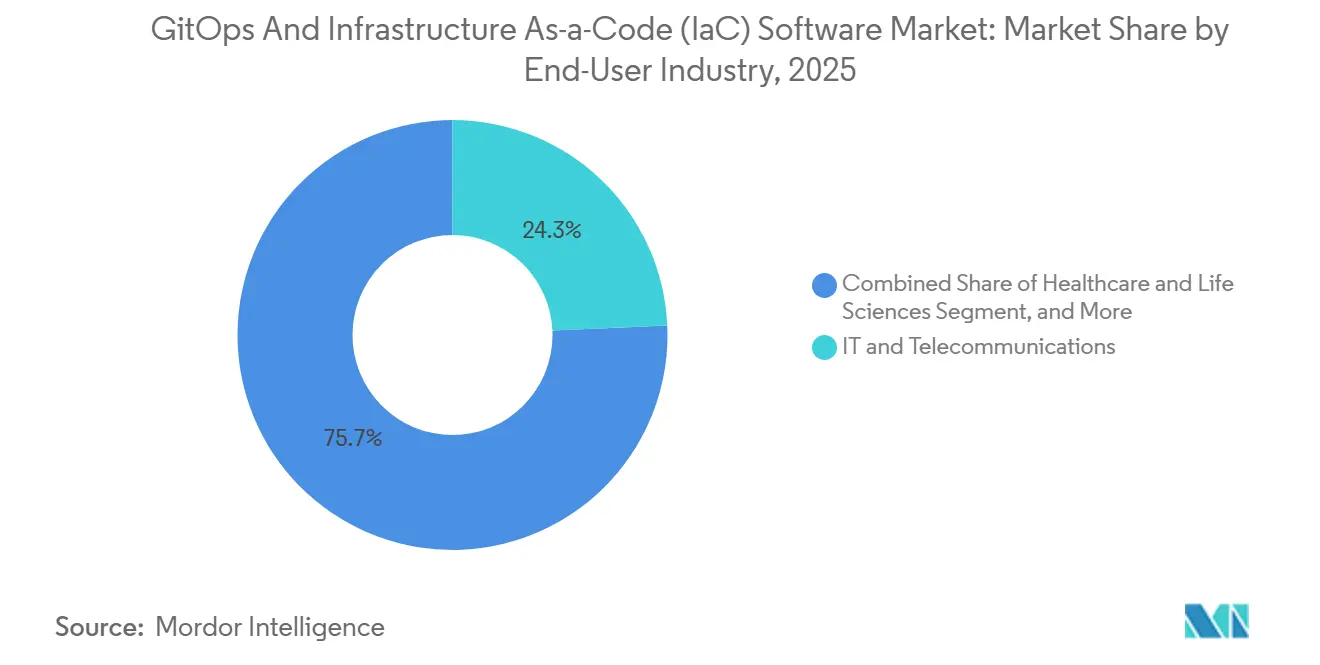
- エンドユーザー産業別では、ITおよび通信が2025年のGitOpsおよびコードとしてのインフラストラクチャ市場規模の24.3%のシェアを獲得し、ヘルスケアおよびライフサイエンスはCAGR 22.6%で成長すると予測されています。
- クラウド環境別では、パブリッククラウドデプロイメントが2025年のGitOpsおよびコードとしてのインフラストラクチャ市場収益の71.8%を占め、2026年から2031年かけてCAGR 23.6%で拡大する見込みです。
- 地域別では、北米が2025年のGitOpsおよびコードとしてのインフラストラクチャ市場において収益シェア33.6%でリードし、アジア太平洋地域は2031年にかけてCAGR 25.8%で最も速い成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業によるクラウドネイティブ採用 | +5.2% | グローバル、特に北米およびアジア太平洋地域 | 中期(2〜4年) |
| DevSecOpsパイプラインへの移行 | +4.8% | グローバル、特に北米およびヨーロッパの規制産業 | 中期(2〜4年) |
| マルチクラウドおよびハイブリッドクラウド戦略の台頭 | +4.1% | グローバル、北米およびヨーロッパが主導 | 長期(4年以上) |
| 規制産業におけるコンプライアンス自動化ニーズの増大 | +3.6% | 北米およびヨーロッパ、アジア太平洋地域への波及 | 中期(2〜4年) |
| GitOpsコントローラーを中心としたオープンソースコミュニティの加速 | +2.4% | グローバル | 長期(4年以上) |
| エッジコンピューティングにおける不変インフラストラクチャへの需要 | +1.7% | アジア太平洋地域が中核、世界各地の製造拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業によるクラウドネイティブ採用
Kubernetesは2025年までにクラウドネイティブ組織の82%で本番採用に達し、コンテナ化されたワークロードのデファクトデリバリーメカニズムとしてGitOpsを確立しました。金融機関はこの変化を体現しており、Morgan Stanleyは500以上のクラスターにわたってFluxを運用し、GitOpsをコアトレーディングインフラストラクチャに直接組み込んでいます。通信分野では、NTT DOCOMOがAWS上でGitOpsとAI駆動の自動化を組み合わせることで5Gコアの構築時間を80%短縮しました。CNCFからのArgoCDおよびFluxの卒業は、広範なセキュリティ監査とスケーラビリティテストを通じてエンタープライズグレードの信頼性をもたらしました。その結果、ArgoCDユーザーの97%が本番環境でこのツールを運用しており、42%がインスタンスあたり500以上のアプリケーションを管理しています。
DevSecOpsパイプラインへの移行
規制を受ける企業は宣言型パイプライン内にセキュリティチェックを組み込み、手動レビューサイクルを削減しています。Pulumiの2025年12月リリースでは、TerraformおよびOpenTofuの統合状態管理が追加され、コードとしてのポリシーの一元的な適用が可能になりました。[2] GitLabバージョン18.7ではシークレット有効性スキャンが導入され、デプロイメント前に期限切れの認証情報を検出します。欧州の銀行はDORA要件を満たすために採用を加速しており、Intesa SanpaoloはCiscoのGitOpsバックドファブリックコントローラーを使用して監査準備時間を70%削減したと報告しています。[3] PCI-DSS自動化ブループリントが登場し、決済カードの管理を不変インフラストラクチャとして体系化しています。多くのチームが手動のキーローテーションに依存しているため、シークレット管理は依然として遅れており、統合されたボールトソリューションの必要性が浮き彫りになっています。
マルチクラウドおよびハイブリッドクラウド戦略の台頭
企業は2025年にマルチクラウドオーケストレーションのリクエストを200%増加させ、ベンダーロックインを回避し価格を最適化することを目指しています。CrossplaneとTerraformを組み合わせた宣言型コンポジションにより、AWSとAzure全体でRed Hat OpenShiftクラスターを一貫してプロビジョニングできるようになりました。インドのフィンテック企業は、GitOpsで管理された設定ベースラインのもとでAWSとAzure間でワークロードを動的にシフトすることでクラウド支出を40%削減しました。Alibaba CloudのACK OneはハイブリッドおよびエッジエステートにGitOps機能を追加し、オンプレミスの主権とクラウドの俊敏性のバランスを取るアジア太平洋地域の企業をターゲットにしています。これらの進歩にもかかわらず、チームはCI/CDで統合する前にTerraform、Bicep、Deployment Managerなど複数の宣言型言語を扱う必要があり、複雑さが増しています。
規制産業におけるコンプライアンス自動化ニーズの増大
2025年9月のSpaceliftのFedRAMP認可により、エアギャップエージェントを備えたサービスとしてのソフトウェアホスト型コードとしてのインフラストラクチャオーケストレーションに対する米国連邦政府の需要が解放されました。GitLabのコンプライアンスセンターは、マージリクエストから直接DORAおよびEUサイバーレジリエンス法の自動レポートを生成するようになりました。CiscoのヘルスケアAI PODはArgoCDを統合し、KubernetesのアップグレードをHIPAAに準拠した監査証跡を維持しながら自動化します。日本の小売業者はArgoCDとHelmを使用してゼロダウンタイムの年末商戦リリースを実現し、コンプライアンス自動化が運用レジリエンスも向上させることを証明しました。監査担当者が依然として手動の証明を要求するため、Gitコミット履歴を規制当局に適した形式に変換するサードパーティレポートツールの急増を促しており、持続的なギャップが残っています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Git中心のワークフローにおけるスキルギャップ | -2.8% | グローバル、中小企業セグメントで顕著 | 短期(2年以内) |
| パイプラインシークレット管理に関するセキュリティ上の懸念 | -2.1% | グローバル、特に規制セクター | 中期(2〜4年) |
| ツールチェーンの断片化と相互運用性の問題 | -1.6% | グローバル、マルチクラウド環境で深刻 | 長期(4年以上) |
| 大規模レガシー環境におけるROI可視性の限界 | -1.2% | 北米およびヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Git中心のワークフローにおけるスキルギャップ
2024年の英国タスクフォース調査では、中小企業の41%がDevOpsを複雑すぎると考え、35%が十分な人材を欠いていることが示されました。[4]すでにGitOpsを使用している組織でも苦労しており、2025年7月のCNCF調査では環境プロモーションが最大の運用上の悩みとして浮上し、多くのチームがアドホックなワークフローをスクリプト化しています。2025年11月に開始されたEKS上のマネージドArgoCDは、インストールとアップグレードの手間を削減し、中小企業のスキルギャップを縮小しています。プラットフォームエンジニアリングチームは、Gitの概念を隠蔽するセルフサービスデプロイメントポータルを公開することで摩擦をさらに軽減していますが、このアプローチには専任のエンジニアと初期投資が必要です。大学がKubernetesとGitOpsをカリキュラムに組み込み始めており、この制約は今後2〜3年で緩和されることが示唆されています。
パイプラインシークレット管理に関するセキュリティ上の懸念
シークレットの漏洩は依然としてサプライチェーンを脅かしています。Pulumiは、リポジトリがフォークされた場合にリスクが増大する、ローテーション後もプレーンテキストのシークレットがGit履歴に残ることを警告しています。FluxはネイティブのSOPS暗号化でこれを軽減していますが、チームは暗号化キーを管理し、ポリシーを大規模に更新する必要があります。ArgoCDは通常、External Secrets OperatorまたはHashiCorp Vaultと組み合わせて使用され、可動部品と新たな障害モードが追加されます。HashiCorpは2025年1月にVault Secretsを通じた動的プロバイダー認証情報を導入しましたが、採用はすでにVaultクラスターを運用している組織に限られています。規制当局はDORAおよびPCI-DSSの更新に自動シクレットローテーションを組み込み、企業をボールト中心のパターンへと推進していますが、完全な展開には新たな予算と文化的変革が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デプロイメントモデル別:
ハイブリッド構成がエアギャップコンプライアンス需要を獲得ハイブリッドパターンは、サービスとしてのソフトウェアの俊敏性とオンプレミス制御の二重ニーズに対応しています。ソリューションは2025年収益の46.2%を獲得し、GitOpsコントローラーをポリシーエンジンでラップする統合ツールチェーンへの選好を示しています。ハイブリッドセグメントはCAGR 24.2%を記録すると予測されており、規制を受ける事業体が機密データを保護するためにエアギャップ仮想プライベートクラウド内で実行エージェントを運用しながらサービスとしてのソフトウェアコントロールプレーンをデプロイするため、純粋なサービスとしてのソフトウェアを上回ります。SpaceliftのFedRAMP認可とAWSのマネージドArgoCDアドオンは、ベンダーがこのアーキテクチャを製品化している方法を例示しています。大手銀行はゼロトラスト要件を満たすためにセルフホスト型コントロールプレーンを好みますが、運用コストの上昇により、アップグレードとパッチをオフロードする部分的にホストされたダッシュボードへと誘導されています。ハイブリッドデプロイメントのGitOpsおよびコードとしてのインフラストラクチャソフトウェア市場規模は、国内処理を義務付けながら集中ガバナンスを許可するコンフィデンシャルコンピューティングトレンドと連動して拡大すると予測されています。
第二世代プラットフォームはコンプライアンスパック、ドリフト検出、コードとしてのポリシーテンプレートをバンドルしており、航空宇宙・防衛請負業者にとって魅力的なものとなっています。公共部門では、調達規則がサービスとしてのソフトウェアプロバイダーがプライベート実行モードをサポートする証明をますます要求しており、ハイブリッド需要を促進しています。製造業全体では、Fluxを実行するエッジクラスターが薄いフットプリントエージェントの恩恵を受けながらも中央ポリシーハブに接続しており、エンドポイントに依存しないコントロールプレーンが不可欠であることを確認しています。その結果、GitOpsおよびコードとしてのインフラストラクチャソフトウェア市場はかつての厳格なデプロイメントカテゴリの境界線を曖昧にし続けており、場所ではなく柔軟性が主要な購買基準となっています。

クラウド環境別:
ネイティブ統合の成熟によりパブリッククラウドが主導パブリッククラウドデプロイメントは2025年収益の71.8%を占め、CAGR 23.6%で成長すると予測されています。ネイティブ統合が勢いを牽引しており、AWSはワンクリックのArgoCDアドオンを提供し、AzureはFluxをAKSにバンドルし、GoogleはAnthos Config Managementを提供しています。プラベートクラウドは、データ所在地がワークロードをセルフホスト型OpenShiftクラスターに押し込む金融および医療分野で引き続き重要な位置を占めています。ハイブリッドコントロールプレーンは現在両方の世界にまたがっており、Alibaba CloudのACK Oneはパブリッククラウドリソースと同じGitOpsワークフローでオンプレミスクラスターをオーケストレーションしています。
Fluxのマイクロコントローラーアーキテクチャはリソース制約のあるエッジノードに適しており、オンプレミスデプロイメントのGitOpsおよびコードとしてのインフラストラクチャソフトウェア市場シェアは消滅せず、エッジおよびソブリンクラウドプロジェクトに向けて再配置されることを示しています。CrossplaneはカスタムKubernetesリソースとしてマルチクラウドの状態を調整し、プロバイダー固有のコードとしてのインフラストラクチャスクリプトを記述するオーバーヘッドを削減します。パブリッククラウドがマネージドGitOpsをコモディティ化するにつれて、差別化はコンプライアンス機能、レイテンシーに敏感なエッジサポート、AI支援ロールアウト戦略へとシフトしています。
エンドユーザー産業別:
ヘルスケアがHIPAA準拠GitOpsで急成長ITおよび通信が2025年支出の24.3%を主導しており、マイクロサービス採用と5Gロールアウトの証左となっています。しかし、ヘルスケアおよびライフサイエンスは医療機器としてのソフトウェアの更新に向けた検証済みGitOpsパイプラインを採用するにつれてCAGR 22.6%を達成する軌道にあります。HIPAA規制は歴史的に手動承認を強制してきましたが、宣言型パイプラインは現在不変の監査ログを作成し、リリースサイクルを数週間から数時間に短縮しています。銀行もDORAが義務付けるリアルタイム変更追跡を満たすために採用を深めています。小売業者はゼロダウンタイムの年末商戦プロモーションのためにGitOpsに注目し、製造業者はIEC 62443に準拠したエッジクラスターを運用し、工場フロアでのGitOpsおよびコードとしてのインフラストラクチャ市場シェアを確保しています。
政府全体では、FedRAMP認可済みのサービスとしてのソフトウェアコントロールプレーンが調達プロセスを大幅に合理化し、採用の主要な障壁の一つを排除しました。防衛機関はセキュリティおよび運用上の要件からオフラインクラスターの運用を継続していますが、最近の入札募集では宣言型ロールバックのサポートが義務付けられるケースが増加しており、運用における柔軟性と信頼性の向上が確保されています。これらの進展は、様々なセクターにわたる水平的な採用を総合的に促進し、GitOpsおよびコードとしてのインフラストラクチャ産業がグリーンフィールドのデジタルネイティブ組織とブラウンフィールドのレガシーエステートの両方に対応できるようにしています。この二重の浸透は、インフラストラクチャ管理の近代化と進化する運用要求への対応において、これらの技術の高まる重要性を浮き彫りにしています。
組織規模別:
マネージドサービスが参入障壁を下げ中小企業が加速大企業は2025年に収益シェア57.9%を維持しており、数百のクラスターを運用し専門的なプラットフォームエンジニアリングチームを保有しているためです。しかし、マネージドGitOpsサービスが複雑さを隠蔽するにつれて、中小企業はCAGR 25.4%を記録すると予測されており、格差が縮小しています。AWSのマネージドArgoCDはアップグレードと災害復旧を自動化し、10人のDevOpsチームがKubernetesの専門家を採用することなくエンタープライズグレードのレジリエンスを実現できるようにしています。HarnessとSpaceliftの使用量ベースの価格設定は、ノード数ではなくデプロイメント頻度に支出を連動させることで、コストに敏感なスタートアップに響いています。
コミュニティサポートも重要であり、オープンソースのドキュメントとSlackチャンネルが初めての採用者向けのステップバイステップガイドを提供し、オンボーディングの摩擦をさらに軽減しています。一方、企業は規模を拡大し続けており、ArgoCDインスタンスの25%が20以上のクラスターに接続しており、エンタープライズライセンスに関連するGitOpsおよびコードとしてのインフラストラクチャ市場規模は絶対値でも成長しています。したがって、2つの層は同様のツールに収束していますが、購買サイクルは異なります。企業は複数年のエンタープライズ契約とベンダーロードマップを要求するのに対し、中小企業は即時のコスト効率とすぐに使えるデフォルトを優先します。
地域分析
北米のGitOpsおよびコードとしてのインフラストラクチャ(IaC)ソフトウェア市場
北米は2025年の世界収益の33.6%を占め、ハイパースケールクラウドの普及と銀行・ヘルスケア分野における厳格なDevSecOpsの義務化に支えられています。SpaceLiftなどのFedRAMP認定SaaSプラットフォームが連邦政府での導入を拡大し、Harnessは2025年12月に調達した2億4,000万米ドルの資金を活用してFortune 500企業へのゴートゥーマーケットを加速させました。Morgan StanleyやCapital Oneなどのアーリーアダプターは、GitOpsをコアインフラストラクチャとして位置づけており、エンタープライズとしての成熟度を実証しています。カナダは米国のトレンドを反映しており、メキシコの通信事業者は5Gの展開に向けてGitOpsのパイロット導入を進めています。
アジア太平洋地域のGitOpsおよびコードとしてのインフラストラクチャ(IaC)ソフトウェア市場
アジア太平洋地域は最も成長が速い地域であり、25.8%のCAGRが予測されています。日本の東京ガスは、ArgoCDとサービスメッシュをハイブリッドワークロードに組み合わせることで、30%のコスト削減を達成しました。中国の国有企業は、データローカライゼーション法を遵守するためにソブリンクラウド上でFluxを展開しており、Alibaba CloudはACK OneにGitOpsを組み込んでマルチクラスター環境を管理しています。インドのfintech業界は、マルチクラウドアービトラージを活用し、価格効率を求めてAWSとAzure間でワークロードを移行しています。オーストラリアとニュージーランドでは、銀行および政府のデジタル化プロジェクトにおいて強い導入意欲が見られます。
EMEAおよび南米のGitOpsおよびコードとしてのインフラストラクチャ(IaC)ソフトウェア市場
欧州は規制コンプライアンスを原動力として堅調な成長を示しています。例えば、Intesa Sanpaoloはデジタル・オペレーショナル・レジリエンス法(DORA)に準拠した自動化を導入することで、監査時間を70%削減することに成功しました。この成功事例は、ドイツやフランスをはじめとする他の金融機関が同様の戦略を採用する動機となっています。中東・アフリカおよび南米は、大きな潜在性を示す新興市場です。これらの地域では、ハイパースケールクラウドプロバイダーがローカルデータセンターを設立するにつれて、関心が高まっています。これらのデータセンターの存在は、レイテンシーを低減するだけでなく、コンプライアンス上の課題にも対応し、企業がローカルの規制フレームワーク内でより効果的に事業を運営できるようにします。この動向は、先進技術のさらなる普及を促進し、これらの地域の成長を後押しすることが期待されています。
競合状況
市場はオープンソースソリューションが大きな存在感を維持する中程度に断片化した構造を示しています。ArgoCDはクラスター採用において大きなシェアで市場をリードし、Fluxはより小さいながらも注目すべき部分を保持しており、オープンソースプラットフォームの優位性を裏付けています。Weaveworksが2024年にオープンコアモデルの収益化における課題からオペレーションを停止したにもかかわらず、Fluxコミュニティは活発なコミュニティスチュワードシップに支えられて堅調を維持しています。統合トレンドは明らかであり、Harnessが実証しているように、同社は相当な資金調達を行い印象的な年間経常収益(ARR)を達成し、AIドリブンプラットフォームをコード後のすべてを網羅する包括的なソリューションとして位置付けています。同様に、Spaceliftの最近の資金調達ラウンドとFedRAMP認可は米国政府およびその他の規制産業をターゲットにしており、コンプライアンス主導の垂直市場への戦略的注力を示しています。
ハイパースケールクラウドプロバイダーは、エコシステム内のワークロードを確保するためにGitOpsをマネージドサービスとして組み込むことを増やしています。例えば、AWSはマネージドArgoCDを提供し、AzureはFlux拡張機能を統合し、GoogleはAnthos Config Managementを販売しています。現在IBMの傘下にあるHashiCorpは、2026年3月までにTerraformの無料ティアを廃止する計画を発表しており、Pulumi、env0、OpenTofuなどの代替手段への関心が急増しています。Pulumiはファーストクラスのサポートと移行クレジットを導入することでこの変化に対応し、ユニバーサルなコードとしてのインフラストラクチャブローカーとして自らを位置付けています。この戦略的な動きは、急速に進化する市場でシェアを獲得しようとするコードとしてのインフラストラクチャプロバイダー間の競争の激化を浮き彫りにしています。
新興ツールは環境プロモーションにおける未充足ニーズに対応し、市場内のイノベーションを促進しています。KargoやCodefresh GitOps Promoterなどのソリューションが注目を集めており、デプロイメントプロセスを合理化するためのより専門化されたツールへの需要を反映しています。これらの進展は、効率性とコンプライアンスの向上への需要に後押しされてイノベーションが繁栄し続けるダイナミックな市場環境を示しています。市場が進化するにつれて、オープンソースプラットフォーム、マネージドサービス、新興ツール間の相互作用が競合況を形成し、成長と差別化の機会を提供するでしょう。
GitOpsおよびコードとしてのインフラストラクチャ(IaC)ソフトウェア業界リーダー
-
HashiCorp Inc.
-
GitLab Inc.
-
Red Hat Inc.
-
Amazon Web Services Inc.
-
Microsoft Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
GitOpsおよびコードとしてのインフラストラクチャ(IaC)ソフトウェア市場 このレポートでカバーされる企業
- HashiCorp Inc
- GitLab Inc
- Weaveworks Limited
- Red Hat Inc
- Amazon Web Services Inc
- Microsoft Corporation
- Google LLC
- Perforce Software Inc Puppet
- Chef Software Inc
- CloudBees Inc
- Circle Internet Services Inc
- Atlassian Corporation Plc
- GitHub Inc
- SUSE LLC
- Mirantis Inc
- Pulumi Corporation
- Spacelift Inc
- Harness Inc
- Humanitec GmbH
- JFrog Ltd
最近の産業開発事情 GitOpsおよびコードとしてのインフラストラクチャ(IaC)ソフトウェア市場
- 2026年1月:GitLabはGitLab Duo Agent Platform GAを開始し、エージェント型AIワークフローとGitLabクレジットによる使用量ベースの価格設定を導入しました。
- 2025年12月:Harnessは55.0 ビリオン 米ドルの評価額でGoldman Sachsが主導する2.4 ビリオン 米ドルのシリーズEラウンドを完了しました。
- 2025年12月:GitLabはバージョン18.7をリリースし、シークレット有効性チェックと強化されたパイプラインレポートをGAに導入しました。
- 2025年12月:HashiCorpはHCP Terraformの無料ティアが2026年3月31日に終了することを発表し、モノレポサポートを導入しました。
グローバルGitOpsおよびコードとしてのインフラストラクチャ(IaC)ソフトウェア市場レポートのスコープ
GitOpsおよびコードとしてのインフラストラクチャソフトウェア市場レポートは、デプロイメントモデル(サービスとしてのソフトウェア、セルフホスト型、ハイブリッド)、組織規模(中小企業、大企業)、エンドユーザー産業(ITおよび通信、銀行・金融サービス・保険、ヘルスケアおよびライフサイエンス、小売および電子商取引、製造業、政府および公共部門、その他のエンドユーザー産業)、クラウド環境(パブリッククラウド、プライベートクラウド)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
GitOpsおよびコードとしてのインフラストラクチャ(IaC)ソフトウェア市場とは、コードベースの設定とバージョン管理システムを使用してインフラストラクチャの自動プロビジョニングとアプリケーションデプロイメントを可能にするソフトウェアツールおよびプラットフォームを指します。コードとしてのインフラストラクチャソリューションは機械可読スクリプトを通じてインフラストラクチャを定義・管理し、GitOpsツールはGitリポジトリを継続的デプロイメントと運用の唯一の信頼できる情報源として使用することでこのアプローチを拡張します。
セグメンテーション概要
| サービスとしてのソフトウェア |
| セルフホスト型 |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| ITおよび通信 |
| 銀行・金融サービス・保険 |
| ヘルスケアおよびライフサイエンス |
| 小売および電子商取引 |
| 製造業 |
| 政府および公共部門 |
| その他のエンドユーザー産業 |
| パブリッククラウド |
| プライベートクラウド |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| デプロイメントモデル別 | サービスとしてのソフトウェア | |
| セルフホスト型 | ||
| ハイブリッド | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | ITおよび通信 | |
| 銀行・金融サービス・保険 | ||
| ヘルスケアおよびライフサイエンス | ||
| 小売および電子商取引 | ||
| 製造業 | ||
| 政府および公共部門 | ||
| その他のエンドユーザー産業 | ||
| クラウド環境別 | パブリッククラウド | |
| プライベートクラウド | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポトで回答される主要な質問
GitOpsおよびコードとしてのインフラストラクチャソフトウェア市場の現在の価値はいくらですか?
市場は2026年に23.9 ビリオン 米ドルに達し、2031年までに64.0 ビリオン 米ドルに達すると予測されています。
最も速く成長しているデプロイメントモデルはどれですか?
ハイブリッドデプロイメントは、組織がサービスとしてのソフトウェアの俊敏性とエアギャップコンプライアンスを組み合わせるにつれて、2031年にかけてCAGR 24.2%で拡大すると予測されています。
なぜヘルスケア企業はGitOpsを急速に採用しているのですか?
HIPAA準拠のGitOpsパターンは不変の監査ログを提供しながらリリース時間を短縮し、ヘルスケアおよびライフサイエンスにおけるCAGR 22.6%を牽引しています。
ハイパースケールクラウドは採用にどのような影響を与えていますか?
AWS、Azure、Googleはセットアップのオーバーヘッドを排除するマネージドGitOpsアドオンを提供し、2025年収益におけるパブリッククラウドシェアを71.8%に押し上げています。
GitOpsの展開を妨げているセキュリティ上の課題は何ですか?
プレーンテキストの認証情報がGit履歴を通じて漏洩する可能性があるため、シークレット管理が主要な懸念事項であり、ボールト統合ワークフローが必要です。
今後5年間で最も速く成長する地域はどこですか?
アジア太平洋地域は日本、中国、インドのデジタルトランスフォーメーションプログラムに後押しされて最速のCAGR 25.8%を記録すると予測されています。