
ドイツ金属包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
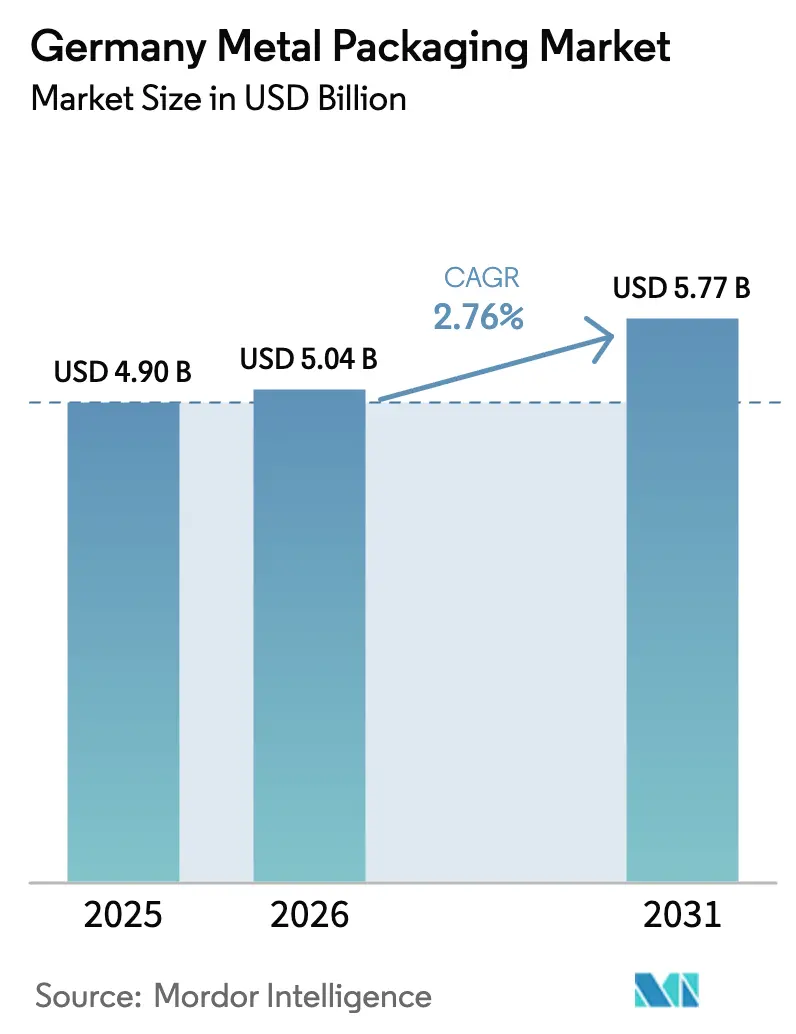
| 基準年の市場規模 (2025) | 4.90 十億米ドル |
| 市場規模 (2026) | 5.04 十億米ドル |
| 市場規模 (2031) | 5.77 十億米ドル |
| Growth Rate (2026 - 2031) | 2.76 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ金属包装市場分析
ドイツ金属包装市場規模は2025年にUSD 49億ドルと評価され、2026年のUSD 50億4,000万から2031年にはUSD 57億7,000万に達すると予測されており、予測期間(2026年〜2031年)中のCAGRは2.76%です。この成長ペースは、循環型経済法制、インダストリー4.0の近代化、そして無限にリサイクル可能な素材に対する消費者の親和性によって形成された、成熟しながらも回復力のある環境を裏付けています。自動化された缶成形ラインの進歩、即飲料(レディ・トゥ・ドリンク)飲料からの需要増加、そしてモノマテリアルコンテナへのOEM転換が新たな生産量を支えている一方、ベースメタルのコスト変動と高バリア性プラスチックが拡大を抑制しています。重要な点として、アルミニウムの64.14%シェアとスチールの3.72% CAGRは、それぞれ確固たる支配と新興の代替という二重の現実を示しています。ドイツがヨーロッパ最大の包装生産拠点としての地位は、国内生産を一層強固なものとし、広域EUへの輸出レバレッジを提供しています。
主なレポートのポイント
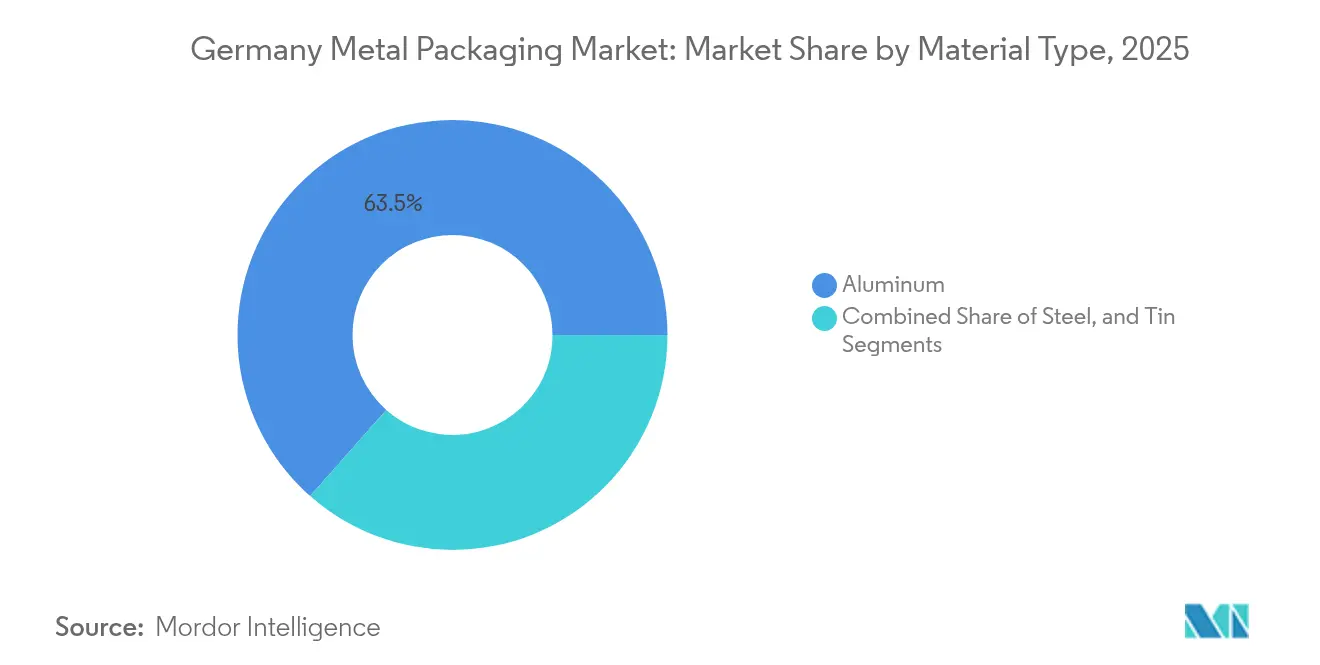
- 素材タイプ別では、アルミニウムが2025年にドイツ金属包装市場シェアの63.48%を占めました。スチールは2031年にかけてCAGR 3.55%で成長すると予測されています。
- 製品タイプ別では、缶が2025年のドイツ金属包装市場規模の42.25%を占め、バルクコンテナは2031年にかけてCAGR 3.95%で成長すると予測されています。
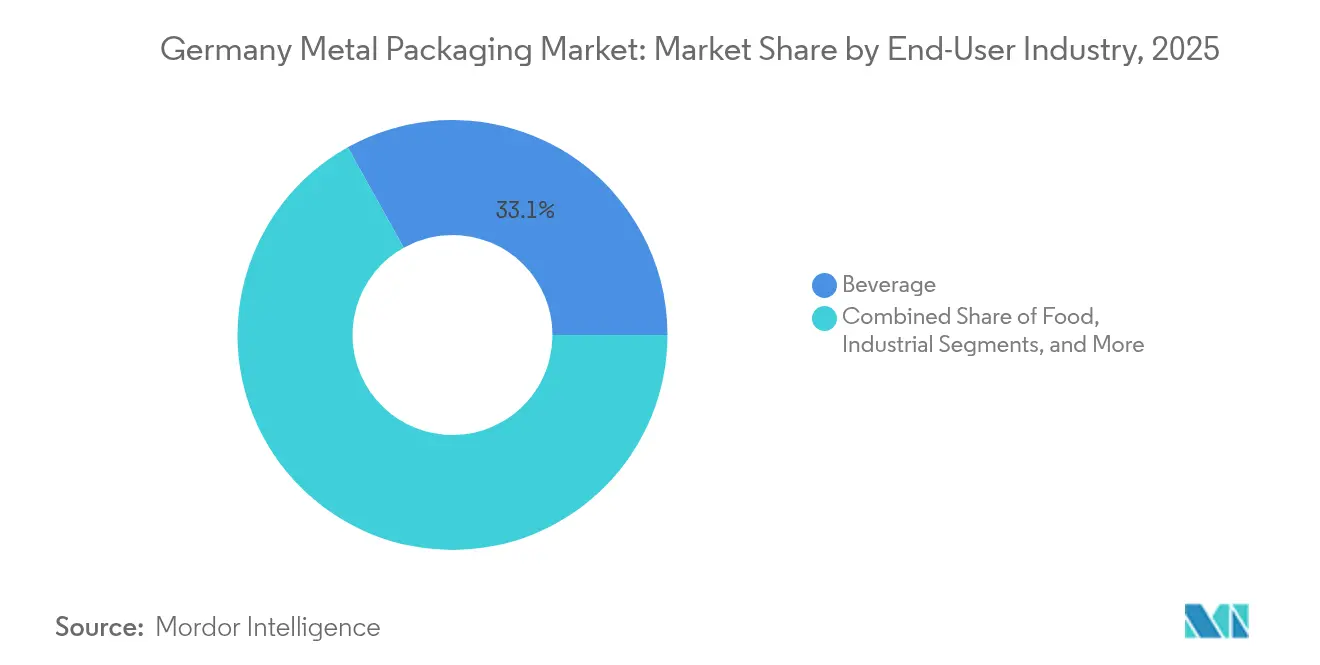
- エンドユーザー産業別では、飲料が2025年のドイツ金属包装市場規模の33.10%のシェアでトップとなり、産業用途は2026年〜2031年にかけてCAGR 3.75%で拡大する見込みです。
- コーティングタイプ別では、エポキシフェノールが2025年のドイツ金属包装市場シェア39.05%を占めて首位となり、BPAフリー代替品はCAGR 3.32%で2031年にかけて増加しています。
- Ardagh Metal Packaging、Ball Corporation、Crown Holdingsは2025年に合計54.60%超のシェアを維持し、中程度に集約された市場環境を強化しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ドイツ金属包装市場のトレンドと洞察
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ドイツFMCGブランドのサステナビリティ目標 | +0.8% | ドイツ、EUへの波及 | 中期(2〜4年) |
| 軽量リサイクル可能包装への移行 | +0.6% | グローバル、ドイツ・オランダ・オーストリアでの早期実現 | 長期(4年以上) |
| 即飲料(レディ・トゥ・ドリンク)飲料セグメントの成長 | +0.7% | ドイツ中心、DACHへの拡大 | 短期(2年以内) |
| ドイツのクラフトビール輸出の拡大 | +0.4% | 国内、EUおよび北米への輸出重点 | 中期(2〜4年) |
| 金属缶生産ラインの自動化 | +0.5% | ドイツ・フランス・オランダ | 長期(4年以上) |
| モノマテリアル包装に対するOEM選好 | +0.3% | ドイツ自動車・産業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ドイツFMCGブランドのサステナビリティ目標
ドイツの食品・飲料多国籍企業は、2027年までに100%リサイクル可能率の達成を誓約しており、83%のリサイクル率と閉ループの可能性を持つ金属包装への決定的な移行を促しています。[1]ドイツ食品産業連合会(Bundesvereinigung der Deutschen Ernährungsindustrie)、「食品産業におけるサステナビリティトレンド(Nachhaltigkeitstrends in der Ernährungsindustrie)」、bve-online.de ブランドオーナーは、複合ラミネートをアルミニウムまたはスチール容器に置き換えており、これにより包装法(VerpackG)のエコモジュレーション手数料を満たし、使用済み後の分別を簡素化しています。飲料充填業者は特に積極的で、プレミアムな即飲料(レディ・トゥ・ドリンク)SKUを鮮やかに印刷されたアルミニウム缶に切り替え、無限のリサイクル可能性を強調しています。小売業者はこの転換を評価し棚スペースのプレミアムを付与しており、デポジット・リターンによるスクラップ回収はスメルターへの原料供給を助け、素材ループを閉じ、バージン金属への依存を軽減しています。
金属缶生産ラインの自動化
ドイツ国内施設全体でのインダストリー4.0改修により、デジタルツインがコイル送給、カッピング、ネッキングステーションを同期させることでスクラップが25%減少し、1トン当たりほぼ10 kWhのエネルギー節約が実証されています。[2]CORDIS、「スマートオートメーションへの移行が金属産業と環境にもたらす恩恵(Transitioning to smart automation benefits the metal industry and the environment)」、cordis.europa.eu プレス機に埋め込まれたセンサーが高周波振動パターンを取得し、廃棄物が発生する前にダイの位置ずれを識別するAIモデルに情報を提供します。予知保全インターバルにより機械の稼働時間が延長され、クラウドベースのSPCダッシュボードにより操作員は板厚公差を±3 µm以内に微調整できます。マニュファクチャリングXフレームワークは、OEM、ワニスサプライヤー、充填業者間の安全で標準化されたデータ交換を促進し、バッチリリースの遅延を削減し、ロットレベルのトレーサビリティを実現します。
即飲料(レディ・トゥ・ドリンク)飲料セグメントの成長
ドイツの消費者はシングルサーブのエナジードリンク、ハードセルツァー、コールドブリューコーヒーをますます好むようになっており、軽量輸送と360°印刷可能な面積を持つ缶フォーマットの魅力を高めています。調査を受けた飲料加工業者は、2025年〜2027年の間に新規設備投資(CAPEX)の38%をアルミニウム缶充填ラインに割り当てる計画を立てており、製品の完全性とブランドストーリーテリングを主な動機として挙げています。ハーブ注入物などの機能性成分の広がりは、金属の優れたO₂およびUVバリアから恩恵を受け、冷蔵なしで賞味期限を延長します。コンビニエンスストアやガソリンスタンドの小売業者が即飲料(レディ・トゥ・ドリンク)のポートフォリオを拡大するにつれ、スリム250 mLおよびスリーク330 mL缶の注文量が増加し、サプライヤーは短期ランに対応した色分離能力の強化を迫られています。
ドイツのクラフトビール輸出の拡大
缶詰クラフトエールの海外出荷は、アルミニウム関税の変動にもかかわらず2024年に前年比12%増加しました。輸出業者は専門店のビール棚で目立つために440 mLフォーマットを好み、大西洋横断流通に耐える缶の強度を活用しています。軽量エンドが物流コストを削減し、無菌ろ過を妥協することなく中小規模の醸造所が米国市場にアクセスできるようにします。それでも、通貨変動とロンドン金属取引所(LME)スポット価格は予算編成の頭痛の種となっており、缶シートストックをまとめ買いし先物契約でヘッジする協同組合が台頭し、投入費用を安定させています。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ベースメタルの価格変動 | –0.9% | グローバル、ドイツコストへの急性影響 | 短期(2年以内) |
| 高バリア性プラスチックの採用増加 | –0.6% | ドイツおよびEU、食品安全主導 | 中期(2〜4年) |
| BPAベースコーティングへの規制審査 | –0.4% | EU全域、ドイツがコンプライアンス先行 | 長期(4年以上) |
| 先進コーティング設備への高額設備投資(CAPEX) | –0.3% | ドイツ製造拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ベースメタルの価格変動
ロンドン金属取引所(LME)のアルミニウムプレミアムは、地政学的混乱を受けて2025年初頭に27%急騰し、缶シートの千単位当たりのコストを直接増加させました。大手コンバーターは12ヶ月契約を締結することでヘッジしていますが、中小企業(SME)は信用枠が不足しており、利益率の圧縮と機械アップグレードの先送りにつながっています。変動性はブランドクライアントへの見積価格設定を複雑にし、一部のクライアントはハイブリッド包装やダウンゲージオプションを試験し、缶の全体的な需要を減少させています。リサイクルコンテンツ代替による部分的な緩和が提供されていますが、回収率と溶解ロスの限界により上限が設けられており、価格圧力は依然として高い水準にあります。
高バリア性プラスチックの採用増加
プラズマポリマーコーティングを施したポリエチレンテレフタレート(PET)ボトルは、三ピーススチール缶に匹敵するO₂透過率を達成するようになっており、乳製品や離乳食充填業者がプラスチック代替品の試験導入を進めています。重量削減が輸送コストの節約につながり、インモールド一体型ハンドルが消費者の利便性を高めています。EU単独使用規制がリサイクルコンテンツの義務を課す一方、樹脂サプライヤーは2028年までにPCR(消費後回収樹脂)を30%含有することを誓約しており、金属のサステナビリティ上の優位性を縮小しています。その結果、非炭酸飲料や繊細なソースは、金属メーカーがリサイクル可能性を超えた価値提案を強化しなければならない激戦カテゴリーを代表しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:スチールの新興成長の中でのアルミニウムの支配
アルミニウムは2025年のドイツ金属包装市場シェアの63.48%を占め、軽量プロファイル、耐腐食性、そして閉ループリサイクル可能性の優位性に支えられています。この優位性は有利な貨物経済と削減されたスコープ3排出量に反映され、ドイツの炭素国境調整メカニズム(Carbon Border Adjustment Mechanism)の下でアルミニウム輸出業者を競争力のある位置に置いています。しかしながら、スチールはCAGR 3.55%のペースで成長しており、単位当たりのグラムよりも体積当たりのコストを重視する産業用バルクコンテナユーザーからの需要を示しています。主要な製鉄所は、今後のREACH指令の要件を満たすクロムフリーブリキを導入し、充填業者のコンプライアンス負担を軽減しています。
スチールの台頭は、回収率85%超のスクラップ流通によって供給されるドイツの密集した電気アーク炉ネットワークから恩恵を受けています。生産者は、特にホットフィル食品用途において缶ボディの厚さが0.18 mm以下に低下した場合、アルミニウムとのライフサイクルコストの同等性を主張しています。さらに、スチールの磁性特性は都市施設での自動分別を簡素化し、回収経済を強化します。アルミニウムがプレミアム飲料マーケティングでのブランド価値を保持しているものの、スチールの堅牢な機械的強度はエアゾール缶や化学ドラムでの地位を確保し、ドイツ金属包装市場の収益の回復力を多様化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


製品タイプ別:缶が市場をリードし、バルクコンテナが成長を牽引
缶は2025年のドイツ金属包装市場規模の42.25%を維持し、密封性とビルボードブランディングの面積を重視する飲料、食品、パーソナルケアのSKUによって推進されています。エナジードリンク向けのスリーク缶の変形がSKUを増加させており、注文の収益性を押し上げるために5分未満のダウンタイムで対応できる高速切替デコレーターが必要となっています。特に500 Lおよび1,000 LのIBCライナーなどのバルクコンテナは、高価値液体の汚染防止輸送における化学・製薬セクターの依存を反映してCAGR 3.95%を記録すると予測されています。Ringmetall SEのライナー買収は、この成長分野を活用することを目指しており、専門化された高マージンのニッチに向けたドイツ金属包装市場の傾向を反映しています。
電子商取引のパレタイゼーションの増加により、輸送中のダメージと保険請求を削減するアンチスリップビードジオメトリを持つスタッカブル金属ドラムのデザインが求められています。一方、エアゾール缶の数量は噴射剤への規制審査の中で安定していますが、ブランドオーナーは20%少ない金属を使用して同等のスプレー時間を達成するコンパクトフォーマットで対抗し、素材コストへの影響を軽減しています。季節的な菓子向けの装飾缶は、リソグラフィの進歩を活用してフォトリアリスティックな印刷を提供し、ギフティングの魅力を拡大し、ドイツのデザインの職人技を示しています。
エンドユーザー産業別:飲料セクターのリーダーシップと産業用途の加速
飲料は2025年のドイツ金属包装市場シェアの33.10%を占め、デポジット・リターン制度(1ユニットあたり+25セント)が閉ループの原料供給をもたらし、ブランドのESG指標を保証しています。炭酸飲料はアルミニウム質量を20%削減するスリム缶に移行しており、窒素充填のコールドブリューはカスケーディングフォームの視覚的演出のために缶の剛性を利用しています。産業用バイヤーはドイツの輸出志向の機械および特殊化学品生産に導かれ、2031年にかけてCAGR 3.75%で成長する見込みです。国連(UN)規格のラッチリングを備えたISOコンテナ対応ドラムが危険物コンプライアンスを提供し、ワニスの下に印刷されたトレーサビリティQRコードがマニュファクチャリングXの台帳に入力されます。
食品加工業者は外出先の消費者向けのレディミール向けのブリキ包装に対して安定した需要を維持していますが、塩分と酸性保存料の削減圧力に直面しており、レトルト可能なアルミニウムトレイへの関心を高めています。医薬品やOTCサプリメントは、統合乾燥剤を備えた小児安全クロージャーに移行しており、ドイツ金属包装市場内の付加価値の高いクロージャーフォーマットを高めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
コーティングタイプ別:エポキシフェノールがトップを維持しつつBPAフリー代替品が勢いを増す
エポキシフェノールコーティングは2025年のドイツ金属包装市場シェアの39.05%を占め、広範な化学的適合性とコスト効率の高いラインスピードが評価されています。しかしながら、CAGR 3.32%を記録するBPAフリーコーティングは、多国籍充填業者が2026年の切替期限を設定するにつれ、ニッチから主流へと急速に移行しています。シリコンエラストマーとブレンドされたアクリルハイブリッドは、現在8バールの内部圧力に耐え、風味スカルピングなしにヘビーグラビティラガーへの使用を可能にしています。ポリエステルワニスはレトルト試験においてサブ2 ppmの移行を示し、差し迫ったドイツ連邦リスクアセスメント機関(BfR)の閾値を満たしています。
移行の動態は二重稼働ラインを含みます:BPA制限のない輸出市場向けのレガシーエポキシと、EU向け商品に予約された新しい化学物質です。設備サプライヤーはIR硬化モジュールやインライン・スチレンスニッファーを含むターンキー改修をバンドルし、適格化のタイムラインを短縮しています。この二重トラック戦略は規制変化の過程で収益の継続性を守り、回復力のある技術先進のドイツ金属包装市場を支えます。
地理的分析
ドイツはより広いDACH包装エコシステムの中核を担い、2025年の中央ヨーロッパの缶シート消費の半分以上を占めています。ノルトライン・ウェストファーレン州は、半径100 km以内に精錬、圧延、印刷、充填が集結した垂直統合クラスターを擁し、スコープ3の物流排出を最小化し、当日のコイル配送を支援しています。バイエルン州の機械工学基盤は、缶ラインOEMと工科大学の研究開発(R&D)協力を促進し、ドイツ金属包装市場全体に波及するインラインカメラ検査アルゴリズムの加速化を実現しています。
ドイツのデポジット・リターンインフラは飲料缶の97%を回収し、高品質のスクラップを国内再溶解業者に供給するとともに、一次アルミニウムビレットの輸入を削減しています。この閉ループの相乗効果は国内コンバーターを原料の混乱から守り、ドイツ金属包装産業のコスト競争力を維持させています。一方、ザクセン州などの東部地域はレガシープラントの近代化ニーズと高い電力料金に直面し、生産能力が西部ハブへと移動する傾向があります。オーストリアやスイスへの国境を越えた物流は円滑に維持されていますが、スイスの焼却慣行がスクラップの本国送還を制限し、完全な循環型の達成という野望に課題をもたらしています。
ドイツの規制的先進性——包装法(VerpackG)のモジュレーションに象徴される——は、近隣市場に対してソフトパワーを発揮しています。ドイツへ輸出する生産者はリサイクル可能性の閾値に向けて包装を再設計する必要があり、EU単一市場全体でリサイクルを前提とした設計原則を事実上標準化しています。これはコンプライアンスの複雑さをもたらす一方で、汎ヨーロッパブランドポートフォリオの注文を標準化し、ドイツの審査に対して缶ラインを認証できるサプライヤーに利益をもたらします。将来のPPWR(包装・包装廃棄物規制)の整合は、充填後トレーサビリティ指令を強化し、マニュファクチャリングXコンソーシアムによって種まきされたデータ共有フレームワークを強化する可能性が高いです。
規制環境
ドイツの金属包装規制環境は、EU包装・包装廃棄物規則(PPWR、規則(EU)2025/40)と国内の包装法実施法(VerpackDG)によって再構築されつつある。連邦内閣は2026年2月11日にVerpackDGの草案を採択し、同法は2026年8月12日に施行される予定であり、包装義務を強化し、国内の執行を新たなEU枠組みと整合させる。
コンプライアンス管理は引き続き中央包装登録機関(ZSVR)およびLUCID登録を中心とし、VerpackG下で既に用いられている登録、報告、費用調整の仕組みを強化している。PPWRの方向性の下、鉄系金属およびアルミニウムのリサイクル目標は2028年から95%に上昇し、拡大生産者責任は輸送用や一部の産業用包装など従来免除されていたカテゴリーにも拡大され、産業・物流用途向けに供給する事業者の文書化および回収要件が増加する。
バリューチェーン分析
ドイツの金属包装バリューチェーンは、卑金属およびブリキの供給(一次・二次アルミニウム、鋼、錫)から始まり、圧延および缶用シート加工、次いで転換工程(成形、シーム加工、印刷、コーティング)、その後充填・ブランド所有者の業務および流通に至る。下流における重要な特徴は、ドイツの飲料缶に対するデポジット返却制度と高い回収率であり、これがリメルターに供給される閉ループスクラップの流れを支え、一次金属への依存を減らしている。同時に、コンバーターは供給契約における指数連動価格設定やコストパススルー条項によって、原材料価格の変動を管理している。
2026年以降、コンプライアンス業務は単なるバックオフィス業務のままではなく、運用チェーンへの移行が進んでいる。PPWRとVerpackDGの整合により、より多くの生産者がLUCID登録およびZSVRの監督を通じて、ライセンス、報告、環境配慮型費用調整への対応を管理せざるを得なくなっている。産業用および輸送用包装については、チェーンは回収物流および生産者責任機関(Producer Responsibility Organisation)への参加にも及び、新枠組みで言及されている2028年の期限に関連する認可要件がある。これにより、トレーサビリティシステムと、コンバーター、充填業者、廃棄物管理関係者間の標準化されたデータ交換の役割が高まっている。
競合環境
ドイツ金属包装市場は、Ardagh Metal Packaging、Ball Corporation、Crown Holdingsが率いる中程度に集約された企業群をホストしており、これらの合計シェアは55%を超えています。これらのリーダーは、ボンとブラウンシュヴァイクに位置する複数の工場ネットワークと共有の研究開発(R&D)センターを活用し、ドロップテストの完全性を保ちながら平均ボディ壁厚0.200 mmの缶ボディプロファイルを展開しています。資本集約度は中堅プレーヤーにとって依然として障壁となっており、Ringmetall SEによるPeak Packaging Poland、Hutek Oy、Evopackの連続買収は、産業用ライナーのニッチとエコバッグインボックスイノベーションを確保するための標的を絞ったプレーを表しており、サステナビリティのメガトレンドと整合しています。[4]Ayondo、「Ringmetall、買収によりバッグインボックスシステムのスカンジナビア市場に参入(Ringmetall expands into Scandinavian market for bag-in-box systems via acquisition)」、ayondo.com
戦略的アライアンスが現在の時代を特徴づけています。KHSグループとFerrum GroupはH.F. Meyer Maschinenbauを買収し、デパレタイジング、リンシング、シーミングにおける同社の専門知識を活用して、ターンキー高速飲料ラインの開発を実現しました。インク化学スペシャリストとの共同開発契約は、VOC排出を削減し、ドイツの厳格なTA-Luft規定を満たすことを目的としており、差別化のもう一つの層を加えています。一方、Ball Corporationは軽量化の研究開発(R&D)にEU補助金を投入し、バックル耐性を維持しながら缶当たりの質量を削減する新合金レシピを単離しており、これはブランドのライフサイクルアセスメント(LCA)ダッシュボードに統合された炭素フットプリント削減の重要なレバーです。
デジタル化が競争上の断層線として浮上しています。AIアシスト視覚システムを導入した工場は、レガシーの8カメラアレイと比較して初回合格率を2倍にでき、92%を超えるラインの効率性を高めています。データ主権が最重要であるため、ドイツのオペレーターは独自のプロセス署名を工場内に保持するエッジコンピューティングモジュールを採用し、知的財産の盗用への懸念を和らげています。拡大生産者責任(EPR)手数料が増加する中、検証済みリサイクルコンテンツ証明書とブロックチェーンに基づくトレーサビリティを提供するコンバーターは、顧客のロックインを強化し、プレミアム契約更新を正当化しています。
ドイツ金属包装産業リーダー
Ardagh Metal Packaging S.A.
Ball Corporation
Crown Holdings Inc.
Silgan Holdings Inc.
HUBER Packaging Group GmbH
- *免責事項:主要選手の並び順不同

市場機会と将来展望
PPWRおよび今後導入されるVerpackDGは、コーティング、トレーサビリティ、EPR管理におけるコンプライアンスを実務化できる事業者にとって、短期的な空白領域を生み出している。特に輸送用および産業用包装が部分的免除から広範な生産者責任範囲へと移行する中でその機会は大きい。製品適格性評価および不良分析をドイツの顧客に近づける投資がこの機会を支えており、その証左としてArdagh Metal Packagingは2026年4月7日にボンに先進研究所を開設し、材料適合性、コーティング性能、不良調査、欧州事業向けの食品安全性試験に注力している。
飲料缶は依然としてフォーマットおよびラインの革新における中核領域であり、ブランド所有者は軽量化、リサイクル性メッセージング、即飲用ポートフォリオにおける迅速なSKU入れ替えのバランスを取っている。Crown Holdingsは2026年第2四半期の欧州における飲料缶販売量が7%増加したと報告しており、ドイツの充填業者に供給する地域システム全体で活発な需要があることを示している。これにより、生産能力の柔軟なデコレーション、短ラン印刷能力、ダウンゲージングおよびBPA関連の移行を支える合金やコーティング開発の機会が強化されている。同時に、輸送用および一部の産業用包装に対するEPR適用範囲の拡大は、回収ソリューション、生産者責任機関(PRO)との連携、産業用最終需要者のコンプライアンス上の摩擦を減らすデータ連動型包装サービスの余地を生み出している。
最近の業界動向
- 2026年4月:Ardagh Metal Packagingは、ドイツのボンに先進技術研究所を開設し、材料適合性、不良調査、食品安全コンプライアンスに関する試験サービスを拡大した。この地域拠点により、規制監視の強化に伴うコーティングおよび缶端システムの適格性評価サイクルが短縮され、ドイツで事業を行う飲料・食品顧客への技術サポートが強化される。
- 2026年1月:Ball Corporationは、ベルギーおよびハンガリーの施設を含むBenepack欧州飲料缶製造事業の80%の資本株式の取得を完了した。この取引はBallの地域生産拠点を拡大し、中欧への追加的な供給選択肢を提供するもので、ドイツおよび近隣市場から供給を受ける顧客の競争上の生産能力の位置付けに影響を与える。
- 2025年3月:連邦経済・気候保護省は、Manufacturing-Xイニシアチブを金属包装分野にも拡大し、サプライチェーン全体での標準化されたデータインターフェースの推進を進めた。同プログラムはOEM、コンバーター、充填業者間の相互運用可能で安全なデータ交換を支援し、ロット単位のトレーサビリティおよび複数当事者による生産ネットワーク全体でのより迅速なコンプライアンス報告を可能にする。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場はドイツにおいて、食品、飲料、パーソナルケア、産業用、その他の最終用途向けに販売される容器および閉鎖具を含め、商品の包装、保護、流通に使用される金属ベースの包装から生じる収益を対象とする。
対象範囲の除外事項:非金属包装形態は除外し、また、包装済み金属製品の販売の一部を構成しない単独の機械や サービスも除外する。
セグメンテーション概要
- 素材タイプ別
- アルミニウム
- スチール
- ブリキ
- 製品タイプ別
- 缶
- 食品缶
- 飲料缶
- エアゾール缶
- 装飾缶
- バルクコンテナ
- ドラム・バレル
- キャップ・クロージャー
- その他の製品タイプ
- 缶
- エンドユーザー産業別
- 食品
- 飲料
- 塗料・コーティング・化学品
- 医薬品・ヘルスケア
- 産業
- その他のエンドユーザー産業
- コーティングタイプ別
- エポキシフェノール
- アクリル
- ポリエステル
- BPAフリー代替品
- その他のコーティングタイプ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ドイツの包装需要を実際の生産・使用シグナルにマッピングすることから始まり、その後、予測可能なスケジュールで更新可能な公開データセットと照合する。当社は通常、Destatisの生産・製造指数、金属包装および関連原材料に関するEurostatの貿易統計、および公式機関が公表するドイツおよびEUの環境規制と目標などを参照する。
モデルを実用的に保つため、金属包装団体、飲料缶グループ、廃棄物・リサイクル団体などの業界団体による包装・リサイクル関連の刊行物、およびバリアコーティングと食品接触安全性に関する査読済み論文も確認する。企業の年次報告書、投資家向け説明資料、信頼できる報道は、価格動向および生産能力に関するコメントの妥当性確認に使用する。有料サブスクリプションは、企業財務データ、特許調査、必要に応じた出荷レベルの輸出入確認のために選択的に使用する。ここに記載したデスクリサーチのソースは例示的なものであり、データ収集、検証、および調査内容の明確化には他の多くの参考資料も使用される。
一次インタビューおよび調査
一次的な電話インタビューおよび調査は、実際に出荷されるものと実際に支払われるものを検証することに重点を置いている。これは、金属包装の価格が基本金属コストおよび契約上のパススルータイミングによって急速に変動する可能性があるためである。当社はドイツ全体の包装生産者、流通業者、コンバーター、ブランド所有者、下流の使用者と対話し、また物流およびリサイクルの関係者とも相互確認を行い、デスクリサーチによるギャップを実際の運用インプットで補完する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | CXO:13% |
| ミドルティア:49% | 部門/ユニットリーダー:30% |
| 中小企業:20% | マネージャー:57% |
市場規模算定と予測
当社は、包装生産指標および最終用途消費シグナルから需要を再構築するトップダウン方式を用いて、ドイツの金属包装市場規模を算定し、その後、カテゴリー別の価格ロジックによってその活動を価値に変換する。実務上、モデルは飲料や常温保存可能食品など金属包装が多用される主要な需要プールから開始し、その後、量は少ないが価格が異なる可能性がある産業用途や特殊用途向けに調整を行う。
主要な入力データには、貿易統計から得られる金属缶および閉鎖具の出荷動向、加工金属製品の生産指数、飲料および加工食品の生産動向、観測されたアルミニウムおよび鋼の価格変動、代替決定に影響を与え得るリサイクル回収・返却パターンが含まれる。これらの入力は、フォーマット別の単位あたり価格のサンプリング、契約更新に関するチャネル確認、限定された可視事業者群に対するサプライヤーの積み上げ集計など、選択的なボトムアップ的近似によって検証され、これによりニッチなフォーマットにおける過少計上を発見する助けとなる。
予測に際しては、シナリオ分析を中心とし、包装需要と最終用途の生産・消費とを関連付ける単純な回帰チェックによって補完し、その上でパススルーの遅延を反映した想定価格推移経路を適用する。小規模な製品フォーマットで直接データが乏しい場合は、類似フォーマットからの代理比率を用いてギャップを補完し、その後専門家によるフォローアップ確認を通じて再検証する。
データ検証および更新サイクル
モデルの出力は、最終用途生産単位あたりの包装インテンシティが時間の経過とともに現実的な範囲内に収まっているかどうかを含む独立したシグナルと照合される。フォーマット別および最終用途別に分散チェックを行い、その後、結果を確定する前に、工場拡張、規制の変化、短期的な金属価格の急騰といった既知の要因に対して外れ値を検証する。
レポートは年1回更新され、異常なコモディティ変動や重要な包装政策の変更といった重大な事象が発生した場合には、中間更新が実施される。納品前には最終確認を行い、想定条件、通貨換算、および最新の公開データが顧客に提供される数値に反映されていることを確認する。
Mordor Intelligenceのドイツ金属包装市場規模算定と他の公表推定値との比較
ドイツの金属包装に関する公表された市場規模は、同じ範囲を対象としているように見えても、必ずしも一致しない。これは、境界設定や価格算定の基準時点が異なることが多いためである。差異は通常、どの製品が金属包装として数えられるか、輸出入がどのように扱われるか、そして価格が一定に固定されるか、金属価格や契約パススルーとともに変動することを許容されるかによって生じる。
更新のタイミングによるギャップも一般的であり、アルミニウムおよび鋼の指数が変動し、年間供給契約が更新される際に金属包装の価値が急速に変化する可能性があるためである。為替レート、契約更新のタイミング、フォーマット別ASP範囲を一定のスケジュールで更新し、その後最近のインタビューフィードバックを用いて外れ値を迅速に再確認することで、その結果は更新頻度の低いモデルとは異なる可能性があり、これがMordor Intelligenceが2025年の値として異なる数値に到達する理由である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.90 B (2025) | |
| 業界誌A | USD 4.10 B (2025) | この数値は、選定された金属包装事業の製造売上高に近いものと見られ、輸入包装や一部の閉鎖具フォーマットを過少に計上する可能性があり、またパススルーの遅延にかかわらず価格を一定に保っている可能性がある。 |
| 業界団体B | USD 5.60 B (2025) | この推定値は、隣接する加工金属製品を含み得るより広い定義と、より高い想定単位価格を使用している可能性があり、量の境界が最終用途消費と密接に結び付けられていない場合、価値を過大に評価する可能性がある。 |
全体として、この差異は主に何が金属包装として含まれるか、および金属や契約が変動した際に価格がどのように更新されるかによって説明される。当社のモデルは、価値を最終用途の需要プールに遡って結び付け、同じ実務的な入力データセットを用いて毎年再確認可能なフォーマット別ASP更新を適用することで、追跡可能性を維持している。


レポートで回答されている主な質問
2031年のドイツ金属包装市場の予測規模は?
市場はCAGR 2.76%で成長し、2031年までにUSD 57億7,000万に達すると予測されています。
ドイツの金属包装においてリードする素材は何ですか?
アルミニウムはリサイクル可能性と軽量プロファイルに支えられ、63.48%のシェアを保持しています。
製品タイプ別で最も成長が速いセグメントはどれですか?
バルクコンテナ、特にIBC内部ライナーがCAGR 3.95%で成長しています。
ドイツの規制は包装の選択にどのように影響していますか?
包装法(VerpackG)のエコモジュレーション手数料とPPWR整合が、高度にリサイクル可能な金属フォーマットへのインセンティブを与えています。
なぜBPAフリーコーティングが支持を得ているのですか?
欧州食品安全機関(EFSA)の厳格な制限がブランドオーナーにアクリルおよびポリエステル代替品への移行を促しています。
市場をリードする企業はどこですか?
Ardagh Metal Packaging、Ball Corporation、Crown Holdingsが自動化とサステナビリティへの投資を活用して集団的にリードしています。
最終更新日:



