
フランスのロータブレード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| Growth Rate | 2.06 % |
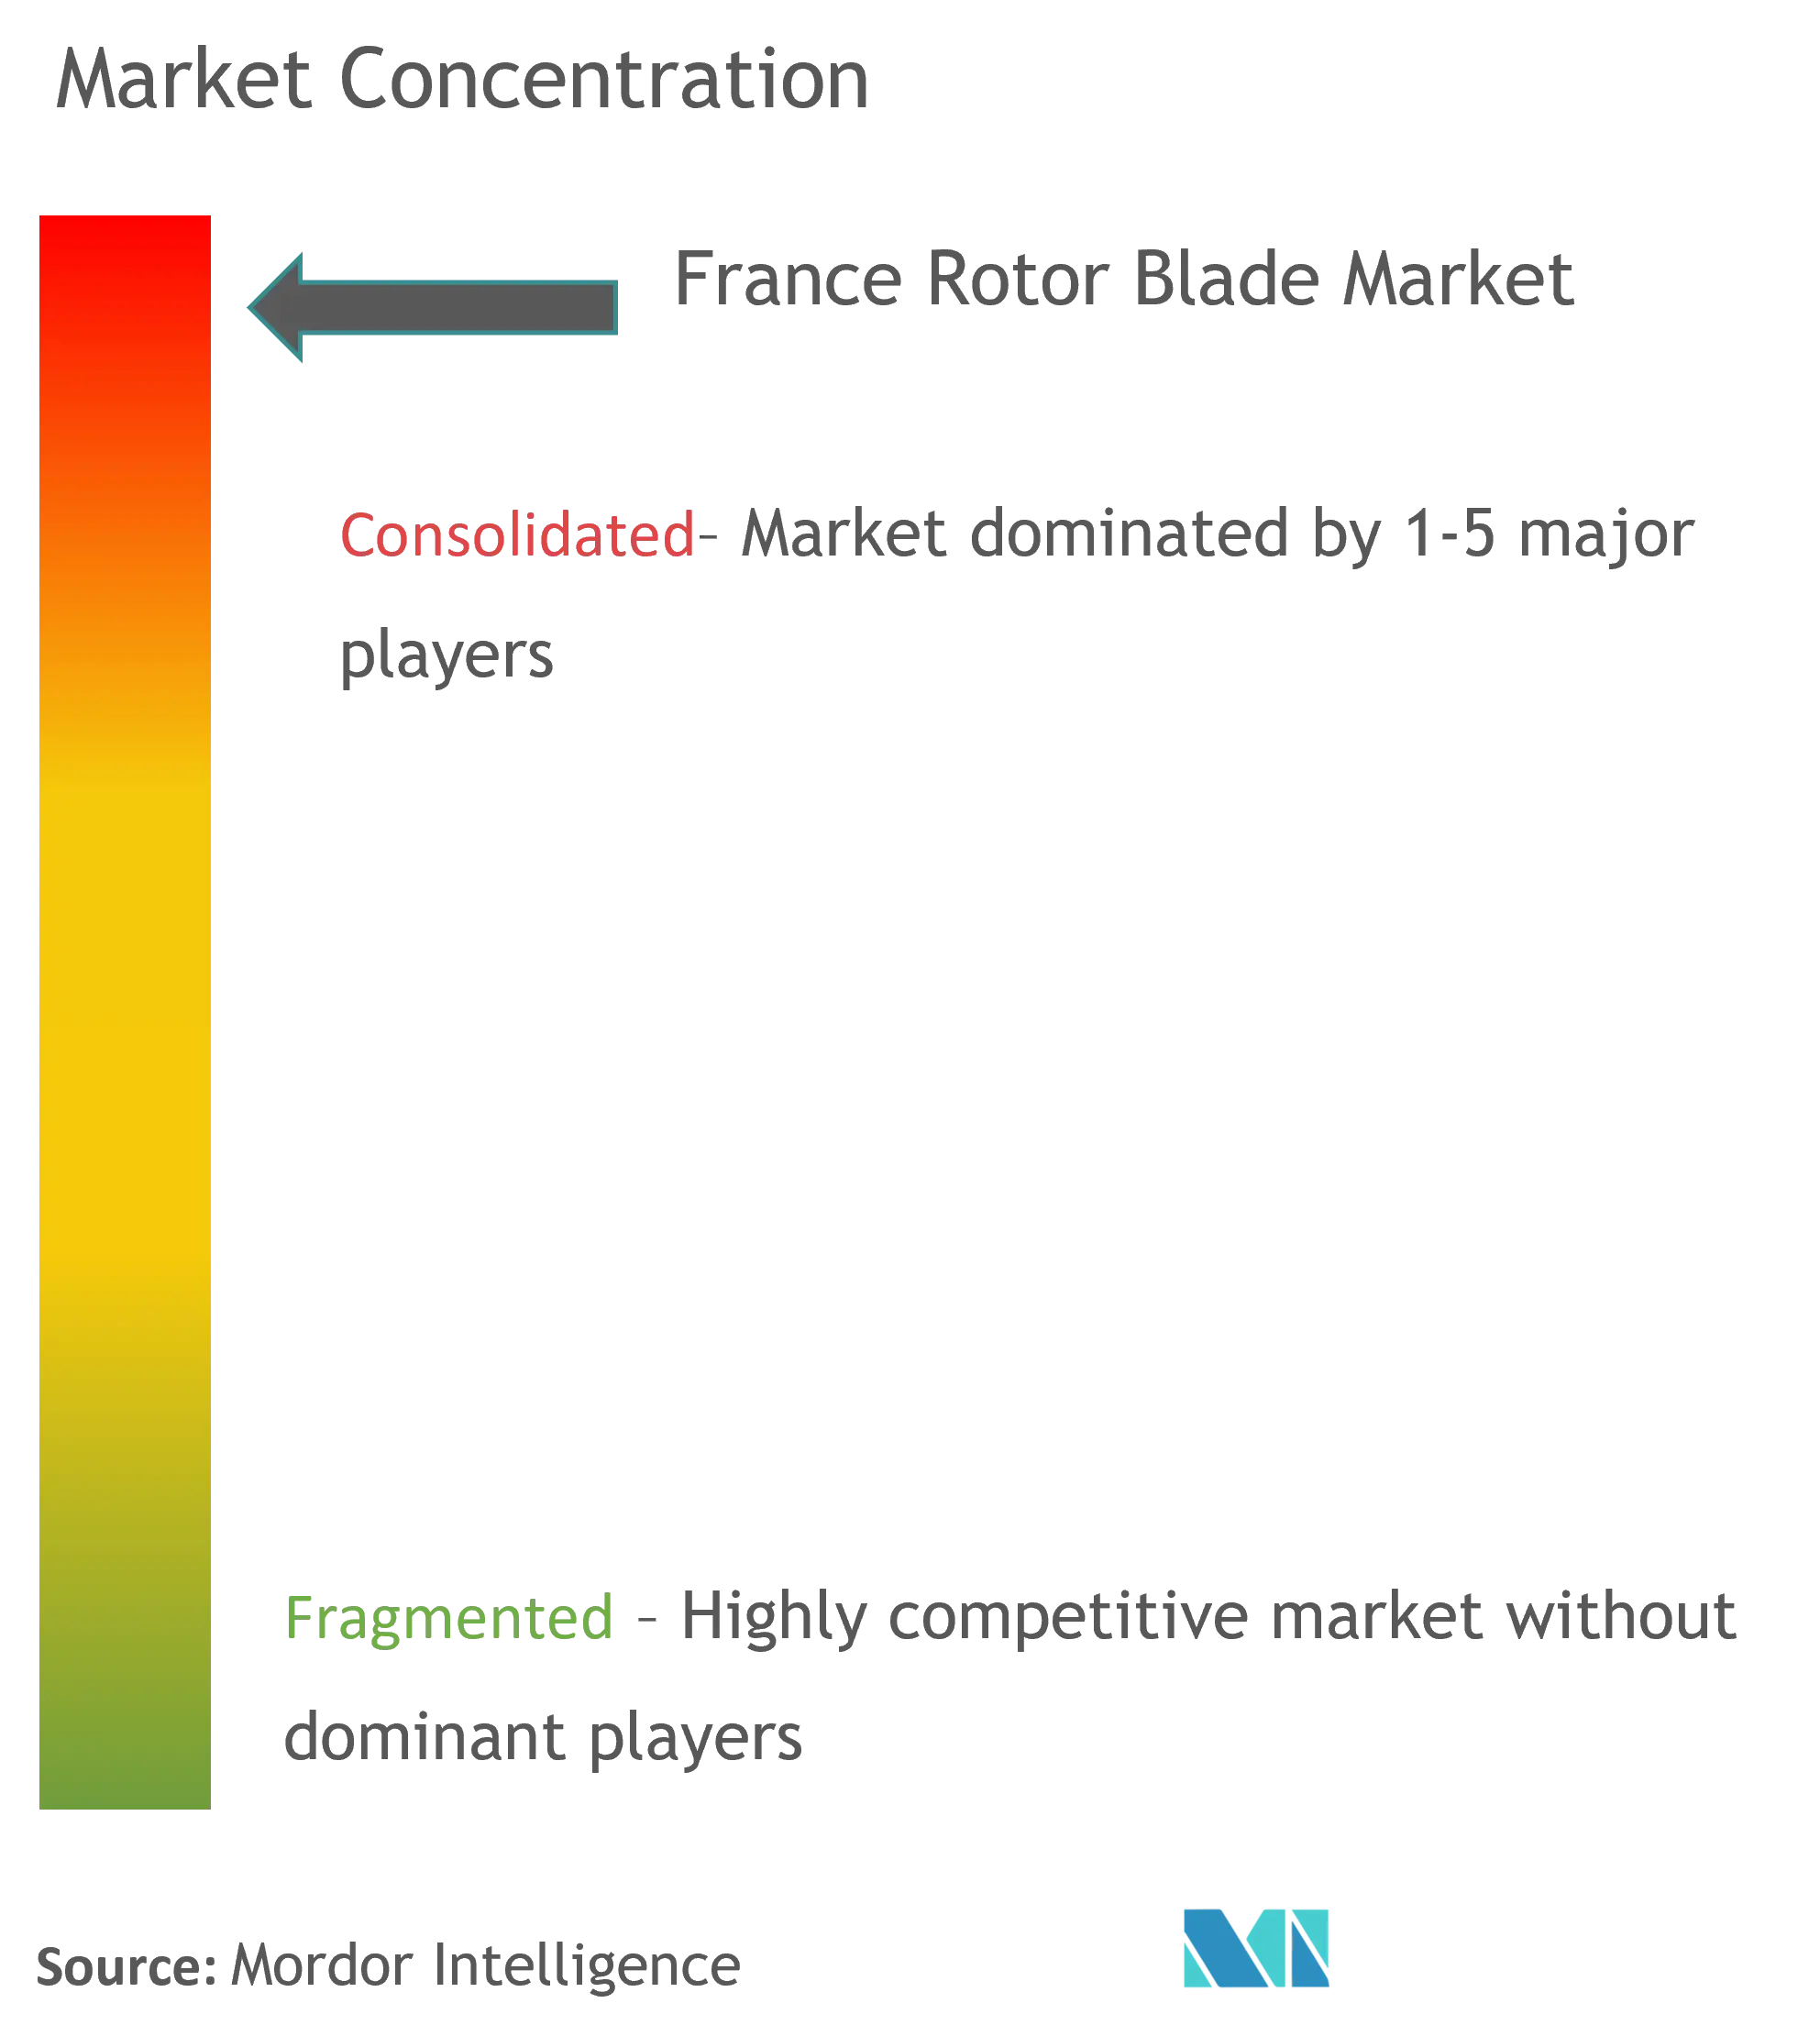
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランスのロータブレード市場分析
フランスのロータブレード市場規模は、予測期間中にCAGR 2.06%を記録する見込みです。
市場は2020年にCOVID-19の影響を中程度に受けました。現在、市場はパンデミック前の水準に回復しています。
- 長期的には、政府の支援政策および民間投資が国内のロータブレード需要を牽引しています。
- 一方で、輸送に関連する高コストや、太陽光発電・水力発電などの代替クリーン電源のコスト競争力が、市場の成長を阻害する可能性があります。
- それにもかかわらず、製品革新および最新のロータブレード技術の採用が、フランスのロータブレード市場に近い将来、有望な成長機会をもたらすと期待されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フランスのロータブレード市場のトレンドとインサイト
陸上セグメントが市場を支配
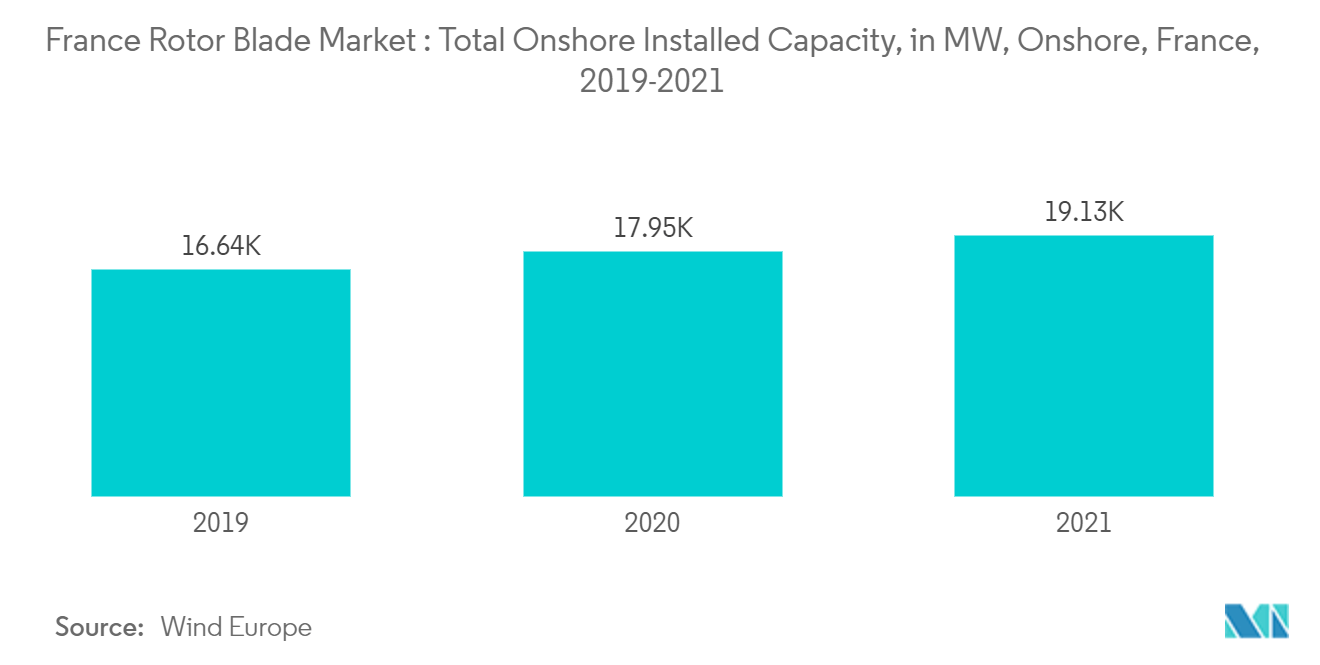
- 陸上風力エネルギー発電技術は、過去5年間で、設置されたメガワット容量あたりの発電量を最大化し、風速の低いより多くのサイトをカバーするために進化してきました。また、近年では、風力タービンはハブ高さが高く、直径が広く、ブレードが大きくなっています。2021年時点で、国内の陸上設備の総容量は19,131 MWに達しました。
- フランスはヨーロッパの風力発電市場における主要国の一つです。2021年には1,192 MWを追加し、19.13 GWに達しました。同国のタービン1基あたりの平均出力は2 MWでした。国内の風力発電市場は、原子力発電所の閉鎖によって生じたギャップを埋めるための政府政策(補助金や固定価格買取制度など)によって牽引されてきました。
- 陸上部門はフランスの風力発電市場を支配してきました。さらに、新政府の計画の下、陸上風力発電容量は2030年までに3倍にする計画です。2021年には、同国はドイツおよびスウェーデンに次ぐ第3位でした。
- 2022年7月、地域開発プロジェクトのためのコミュニティ利益スキームが合意され、Falck Renewablesはフランスで10番目の風力発電所を正式に開設しました。Falck Renewablesは、フランスのセーヌ=マリティーム県イリノワに新しい風力発電所を正式に開設しました。商業運転を開始したこの6基のタービンを持つ風力発電所は、設備容量12 MW、年間推定発電量約28 GWhを有し、約6,600世帯に電力を供給するのに十分な規模です。
- 2022年9月、ValorumとENERCON Franceは、フランスのエロー県セイユ=エ=ロコゼルにE-82 E4風力エネルギー変換機6基を設置する契約を締結し、総容量は14.1 MWとなります。
- したがって、上記の要因に基づき、陸上風力タービンのロータブレードは、政府の支援政策・施策および増加する陸上風力エネルギープロジェクトにより、大幅に成長することが期待されています。
政府の支援政策および民間投資が市場需要を牽引
- フランス政府は、2030年までに電力ミックスにおける再生可能エネルギーの割合を40%に引き上げる計画を立てました。政府は再生可能エネルギーへの支出を年間50億ユーロから80億ユーロに増額することを発表しました。
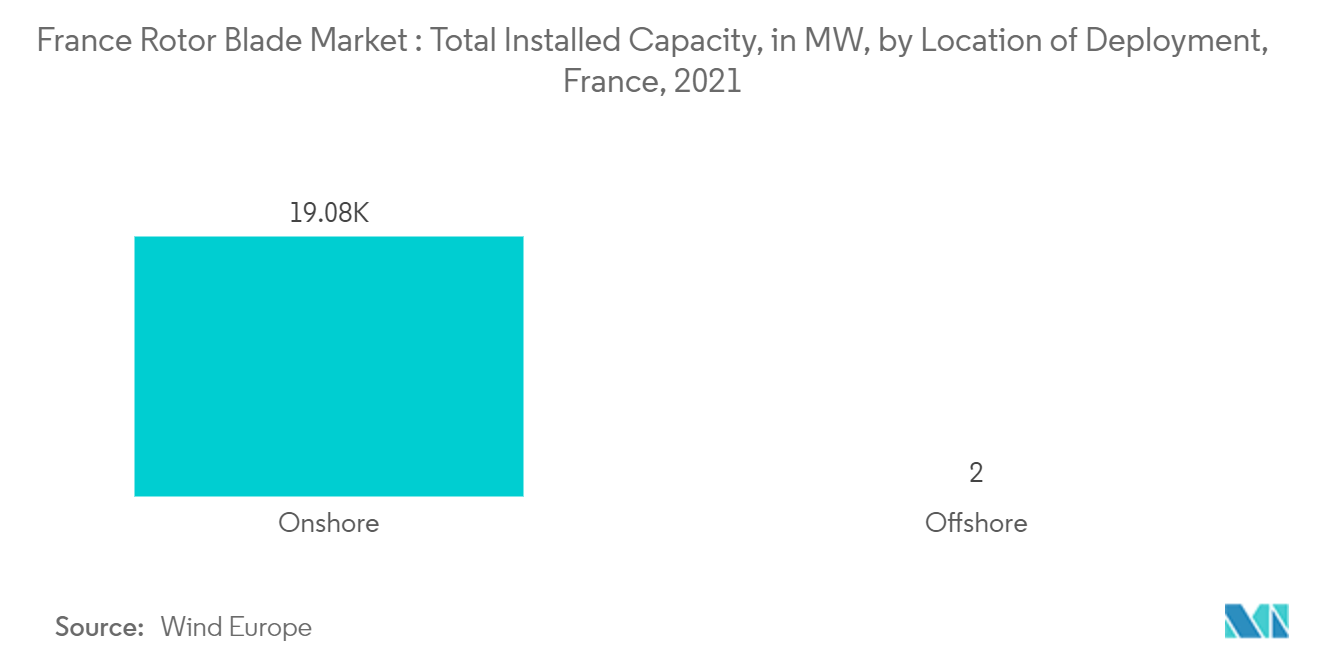
- さらに、2021年時点で、同国の陸上風力エネルギー設備は約19 GW、洋上風力エネルギー設備は2 MWでした。また、多年次エネルギー計画(PPE)によると、同国は2028年までに34 GWの陸上風力を目指しており、2021年時点では約19.08 GWです。この拡大は、エネルギー転換の成功およびフランスの残りのエネルギーミックスの脱炭素化を支援するために不可欠です。
- 同国は2021年に新たな洋上設備を追加しませんでしたが、ドイツおよびイギリスと同様に、フランスも洋上風力発電市場の開発を目指しています。2022年2月までに、同国は2050年までに40 GWの洋上風力発電容量を持つことを目指しています。
- 2022年3月、フランス政府はフランスの風力産業と洋上部門の協定に署名しました。この協定は、洋上風力が重要なエネルギーおよび産業上の機会であることを認識しています。フランスは2050年までに50の風力発電所に分散した40 GWの洋上風力を建設することを約束しており、洋上風力発電の大幅な発展が期待されています。
- 同国の風力発電目標を達成するため、2025年から毎年最低2 GWの新規洋上風力容量のオークションを実施する計画です。2022年3月時点で、政府は年間1 GWのオークションを実施しています。これは、2030年までに20 GWの容量が割り当てられる可能性があり、2035年には18 GWの稼働中の洋上風力発電所に相当します。
- これまでのところ、フランスは3.5 GWの洋上風力をオークションにかけており、そのうち500 MWは浮体式風力です。同国は、沿岸の深海における強く安定した風のため、浮体式風力発電に適しています。
- したがって、風力発電市場の発展を支援する政府政策および民間投資は、予測期間中にプラスの影響をもたらし、風力タービンのロータブレード市場の成長につながると期待されています。
規制環境
フランスにおける風力発電設備は、ICPE(Installations Classees pour la Protection de l'Environnement)の枠組み、特にrubrique 2980の対象となり、許認可要件と運用要件がプロジェクトのスケジュールや部品の廃棄計画に影響を及ぼす可能性がある。2020年7月から施行された変更により、風力資産に関するICPE要件が更新され、設置場所選定、運用、廃止措置に関する義務が強化され、これがローターブレードの交換や撤去作業にも影響を及ぼしている。
寿命終了に関する規制は、ブレードのリサイクルおよび再利用サービスに対する直接的な需要要因となりつつあり、2025年1月1日以降、ローターブレード質量の少なくとも55%をリサイクルまたは再利用することが求められている。この枠組みには、風力タービン部品の適切な解体とリサイクルを確保することを目的とした廃止措置義務と財務保証も含まれており、OEM、事業者、サービス提供者に対して、規制に準拠したリサイクル経路の確立を促している。
バリューチェーン分析
フランスのローターブレードのバリューチェーンは、複合材原料および樹脂(炭素繊維とガラス繊維が主要な原材料)、ブレードの設計と治具製作、製造、超大型貨物の内陸および港湾物流、設置とコミッショニング、修理を含むO&M、そして寿命終了処理をカバーしている。フランスはまた、オフショア向けの産業能力を有しており、LM Wind Powerのシェルブールにおけるブレード製造拠点(107メートルのブレード製造能力で知られる)や、Siemens Gamesaのル・アーブルの産業基盤(タービンナセルと一体型ブレードを製造)が、大型タービン向けの現地供給を支えている。
下流工程では、特にオフショアプロジェクトにおいて、長尺ブレードを工場から設置船まで移動させるための重量物取扱いと港湾側での段取りに大きく依存している。労働力とプロセスの認定は、Siemens Gamesaが挙げている現地の研修パートナー(UIMM Le Havre、AFPI、AFPA)によって支えられており、これがブレード製造、品質保証、修理に関する能力の増強を、実際の生産資産とともに後押ししている。
競合状況
フランスのロータブレード市場は集約型の性質を持っています。市場の主要プレーヤー(順不同)には、Nordex SE、Siemens Gamesa Renewable Energy, SA、Vestas Wind Systems A/S、Suzlon Energy Limited、およびLM Wind Power(GE Renewable Energyのビジネス)が含まれます。
フランスのロータブレード産業リーダー
Nordex SE
Siemens Gamesa Renewable Energy, S.A.
Vestas Wind Systems A/S
Suzlon Energy Limited
LM Wind Power (a GE Renewable Energy business)
- *免責事項:主要選手の並び順不同


市場機会と将来展望
オフショア風力発電の展開と産業の現地化は、フランスにおけるローターブレードの主要な未開拓分野であり続けており、特に次世代タービンで使用される超大型ブレードにおいて顕著である。欧州委員会は、11のオフショア風力発電所(最大11.1GW)からの電力生産に対する630億米ドル規模のフランスのオフショア風力支援制度を承認し、これによりプロジェクトの収益の明確性が高まり、初期供給から長期サービスに至るブレード需要に反映されることになる。
もう一つの機会テーマは、投資と入札制度の設計に支えられた、ブレードおよび関連サービスの国内・欧州サプライチェーンの定着である。Siemens Gamesaは、ル・アーブルにおいて2億ユーロの拡張を進め、最大115メートルのブレードの生産(2026年までの生産に関連)を可能にする一方、プロジェクトのパイプラインは認可と入札の過程を進み続けており、TotalEnergiesは2026年5月に1.5GWのCentre Manche Energiesオフショア風力発電所の認可申請を行っている。2025年から強化されるリサイクル要件と合わせて、これらの動きはフランスにおける現地ブレード製造の活用、改修、および規制に準拠した寿命終了処理能力の余地を生み出している。
最近の業界動向
- 2026年6月:Siemens Gamesa Renewable Energyは、ル・アーブルにおいて拡張されたブレード製造施設の落成を発表した。これには、15MWタービン向けに最大115メートルのブレードを生産するための13,000平方メートルの拡張部分が含まれ、投資額は2億ユーロである。この拡張により、国内のブレード生産能力が増強され、フランスの大型ブレード向けオフショア風力サプライチェーンが強化される。
- 2026年6月:フランス政府は、10GW規模のAO10オフショア風力入札を公表し、タービン部品(ブレードを含む)の大部分を欧州で製造することを求める強靭性基準を含めた。この入札は現地サプライヤーを支援し、フランスのオフショア風力市場における国内製造需要を高める。
- 2026年6月:Siemens Gamesa - ル・アーブルにおいて拡張されたブレード製造施設を落成し、15MWタービン向けに最大115メートルのブレードを生産するための13,000平方メートルの拡張部分を備え、2億ユーロの投資を代表している。この開発により、大型オフショアブレードの国内生産能力が拡大し、現地の製造基盤が強化される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、フランスに導入された風力タービン向けに供給されるローターブレードから生じる収益を対象とし、オンショアおよびオフショアプロジェクトにおける新規設置および交換に使用されるブレードを含む。
対象範囲外:ナセル、タワー、基礎、タービン全体の価格、および発電収益は対象外とする。
セグメンテーション概要
- 展開場所
- 陸上
- 洋上
- ブレード素材(定性分析)
- 炭素繊維
- ガラス繊維
- その他のブレード素材
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ローターブレードが新設および交換需要に伴って動くことから、フランスの風力導入量と設置済みベースを起点として開始した。IEAの風力統計、IRENAの再生可能エネルギー容量データセット、Eurostatのエネルギーおよび産業指標、税関の貿易データなどの公開資料を用いて、活動水準とプロジェクトサイクルのタイミングを特定した。
また、公式の入札および許認可の開示情報、系統接続の最新情報、国家エネルギー計画の資料を確認し、これらを企業の年次報告書、投資家向け説明資料、信頼性の高い報道と比較して、製造拠点と受注動向を把握した。追加的な照合のために、企業の財務状況に関する有料サブスクリプション、ブレード材料の変化を追跡するための特許調査、および可視化された範囲での輸出入の出荷レベルの動向を活用した。このデスクソースの一覧は例示にすぎず、データ収集、検証、確認のために他にも多くの資料を使用した。
一次インタビューおよび調査
一次調査は、フランスの需要がどのようにブレード収益に転換されるかを検証することに重点を置いた。具体的には、タービンあたりのブレード数、交換の契機、およびブレードの長さと材料による価格の変動を確認することであった。タービンおよび部品サプライチェーンの担当者、プロジェクトエンジニアリングの関係者、サービス・保守の担当者などと意見交換を行った。これらの意見は、公開資料が不明確な場合にモデルの前提を精緻化するために活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:30% | 経営幹部(CXO):14% |
| ミドルティア:54% | 機能/部門リーダー:38% |
| 中小プレイヤー:16% | マネージャー:48% |
市場規模算定と予測
基本的な規模算定のロジックは、フランスの風力活動からのトップダウン方式による構築を用いている。年間のオンショアおよびオフショアの導入量と交換対象群をブレード台数に変換し、その後、現実的な平均販売価格を用いて収益に換算する。その後、フランスに供給するブレードサプライヤーのサンプリング、典型的な契約価格に関するチャネル関係者との対話、貿易データが参考になる場合の輸入部品価格を用いた妥当性確認など、選択的なボトムアップ検証を通じて総計を裏付ける。
モデルを形成する主要な入力要素には、フランスにおける年間設置容量の増加、オンショアとオフショアの比率、典型的なローター直径とタービンあたりのブレード数、老朽化した設備群と損傷事象に関連する交換率、および材料の選択(ガラス繊維対炭素繊維)と物流に関連するブレード価格の推移が含まれる。予測にあたっては、パイプラインのタイミング、入札結果、コミッショニングの遅延が長期目標が安定して見える場合でも年間需要を変動させうることから、シナリオ分析を用いる。ボトムアップの視認性が乏しい場合、例えば非公開で交渉される交換取引などでは、インタビューに基づく範囲でギャップを補完し、その結果を容量と設備の年齢が示唆する需要群に整合させる。
データ検証と更新サイクル
成果物は、最終承認前に複数の方法で確認されており、オンショアとオフショアの比率に関する分散確認、材料および輸送動向に対する価格の妥当性確認、過去数年との傾向の連続性確認などが含まれる。異常値が確認された場合には、前提を見直し、資料の出所を再確認し、最終数値に影響を及ぼすほどの変化がある場合には関連する専門家に再度連絡する。
最終レビュー段階の前には、フランスの風力導入の勢い、プロジェクト受注のスケジュール、より大型のローターへの観測された移行など、独立した指標とも比較する。報告書は年次で更新され、主要な政策変更や大規模プロジェクトの遅延など、重大な事象が発生した場合には随時更新が行われる。納品直前には、アナリストが最新の確認作業を実施し、クライアントには最新の見解が提供される。
Mordor Intelligenceによるフランスのローターブレード市場規模と他の公表推定値との比較
フランスのローターブレードに関する公表市場規模は大きく異なる場合があり、これは執筆者が必ずしも同じ収益ストリームを計上しているわけではなく、基準年、価格ロジック、オンショアとオフショアの比重を必ずしも整合させていないためである。本レポートでは、プロジェクト量、交換の傾向、現実的な価格設定に基づいて追跡可能な内容に焦点を当て、議論を実務的なものに保っている。
主なギャップは、交換用ブレードとフランス限定の納入分がより広範な風力部品支出から分離されているかどうか、また、より長尺のブレードや炭素含有量に応じて価格がどのように将来に向けて調整されているかによって生じる。この点において、Mordor Intelligenceは、タービン全体の一式や無関係の複合材料を含めるのではなく、タービンの導入量と交換対象群に推定値を結び付けている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 0.00百万米ドル(2024年) | |
| 業界出版社A | 0.03億米ドル(2025年) | ローターブレードをより広範な風力部品製造収益にまとめることが多く、現地のオンショア・オフショアの構成を再確認せずに、欧州レベルの価格設定と成長率をフランスに適用する場合がある。 |
| セクターブログB | 0.01億米ドル(2024年) | 通常、新規設置のみを規模算定し、交換サイクルを見落としており、フランスにおけるブレードの長さや材料の変化を反映しない単一の平均ブレード価格を使用することがある。 |
差異の主な要因は、何が計上されているか、そしてブレード価格が時間とともにどのように更新されているか、特にオフショアの比重が高い年においてどのように扱われているかにある。当社のアプローチは、各ステップが可視化されたプロジェクト量、明確に定義された交換対象群、説明可能かつストレステスト可能な価格前提に結び付いているため、再現性を保っている。


レポートで回答される主要な質問
現在のフランスのロータブレード市場規模はどのくらいですか?
フランスのロータブレード市場は、予測期間(2026年~2031年)中にCAGR 2.06%を記録する見込みです。
フランスのロータブレード市場の主要プレーヤーは誰ですか?
Nordex SE、Siemens Gamesa Renewable Energy, S.A.、Vestas Wind Systems A/S、Suzlon Energy Limited、およびLM Wind Power(GE Renewable Energyのビジネス)が、フランスのロータブレード市場で事業を展開する主要企業です。
このフランスのロータブレード市場レポートはどの年をカバーしていますか?
本レポートは、フランスのロータブレード市場の過去の市場規模として2020年、2021年、2022年、2023年および2024年をカバーしています。また、本レポートは2026年、2027年、2028年、2029年、2030年および2031年のフランスのロータブレード市場規模を予測しています。
最終更新日:



