
フランス糖尿病デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
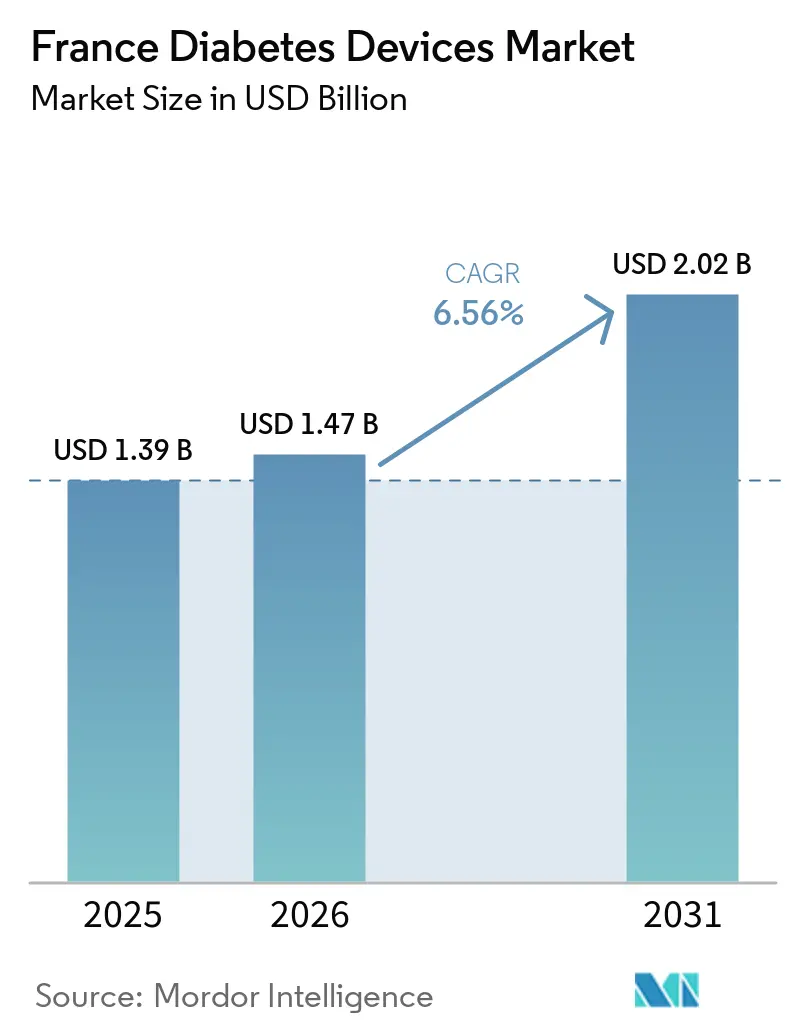
| 基準年の市場規模 (2025) | 1.39 十億米ドル |
| 市場規模 (2026) | 1.47 十億米ドル |
| 市場規模 (2031) | 2.02 十億米ドル |
| 成長率 (2026 - 2031) | 6.56 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス糖尿病デバイス市場分析
フランス糖尿病デバイス市場規模は、2025年の13億9,000万米ドル、2026年の14億7,000万米ドルから2031年までに20億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 6.56%を記録する見込みである。
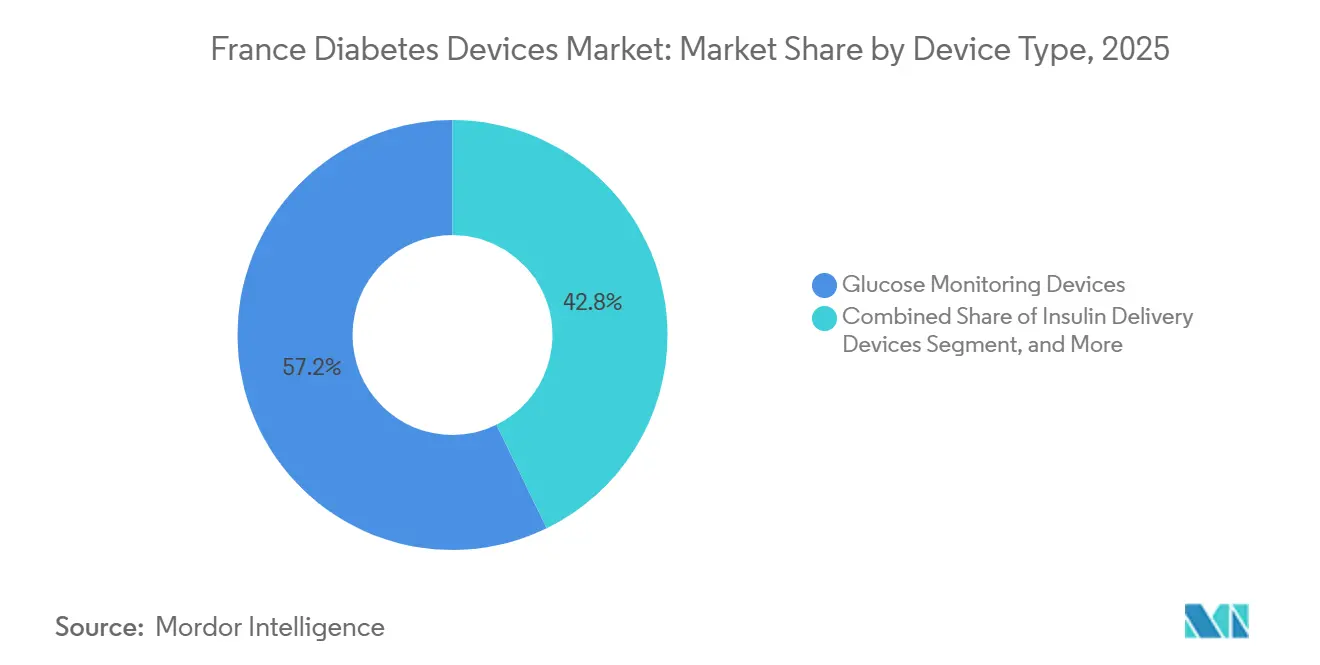
2型糖尿病の基礎インスリン患者に対する持続血糖モニタリング(CGM)の償還適用、チューブレスパッチポンプの急速な普及、および義務的な遠隔モニタリングクォータが近期需要を形成している。CGMは2025年に収益の57.23%を占めたが、自動インスリン投与(AID)システムが小児および成人の1型糖尿病セグメントに浸透するにつれ、インスリン投与デバイスは年率7.87%というより速い成長を示している。経済医療製品委員会(Comité Économique des Produits de Santé)が交渉した価格・数量条項がセンサーマージンを圧縮する一方、2025年12月のFreeStyle Libre 3のグローバルリコールはサプライチェーンの脆弱性を露呈した。CAGRが12.57%で拡大するオンラインチャネルは、患者がサブスクリプション型フルフィルメントと直接消費者向けサポートを受け入れるにつれ、流通を再編している。フランス糖尿病デバイス市場は依然として中程度の集中度を維持しているが、DiabeloopやBiocorpなどの国内イノベーターがアルゴリズムおよびコネクティビティの進歩を通じて競争的緊張をもたらしている。
主要レポートのポイント
- デバイスカテゴリー別では、CGMは2025年のフランス糖尿病デバイス市場シェアの57.23%を占め、インスリン投与デバイスは2031年までにCAGR 7.87%で拡大すると予測されている。
- 糖尿病タイプ別では、2型糖尿病製品が2025年の収益の83.03%を占め、1型糖尿病デバイスは2031年までにCAGR 10.73%を記録すると予測されている。
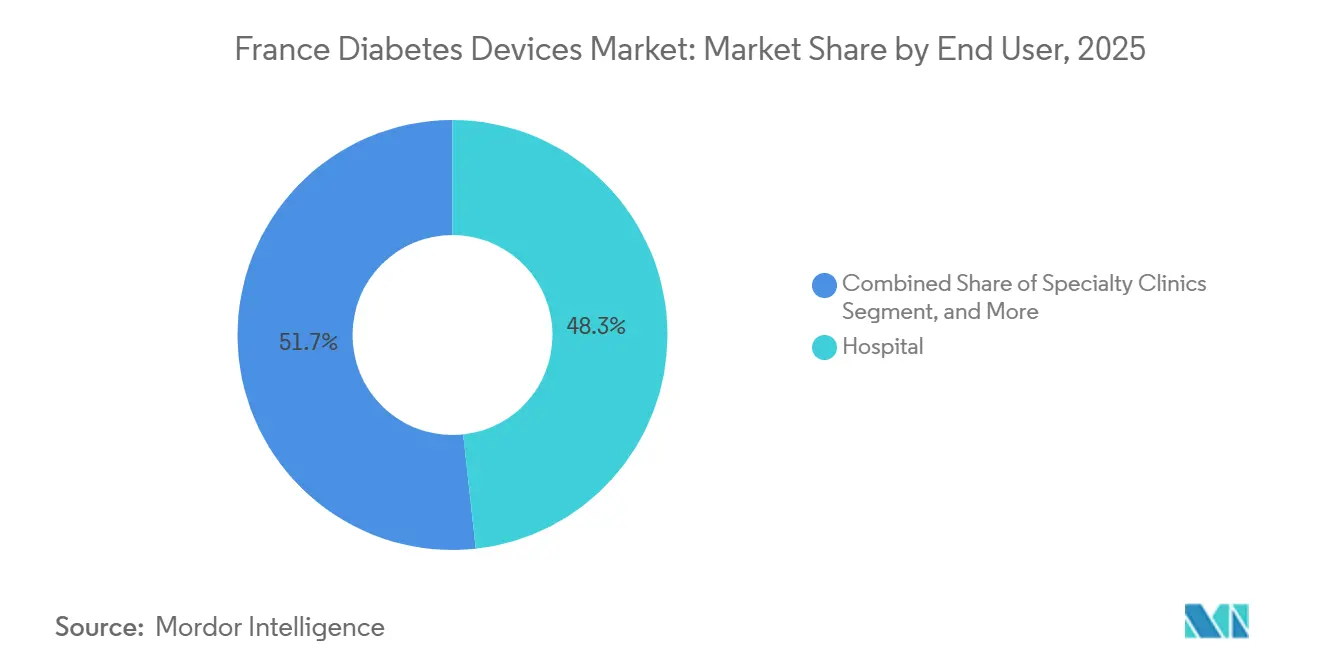
- エンドユーザー別では、病院が2025年に48.27%の収益シェアでトップとなったが、在宅ケア施設は2026年から2031年にかけてCAGR 12.57%で拡大している。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
フランス糖尿病デバイス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| CGMセンサーの主流償還拡大 | +1.8% | 全国主要都市圏 | 中期(2~4年) |
| チューブレスおよびパッチ型インスリンポンプの急速な普及 | +1.2% | 全国の1型糖尿病コホート | 中期(2~4年) |
| スマートフォン統合型自己血糖測定(SMBG)エコシステム | +0.6% | フランス都市部 | 短期(2年以内) |
| GLP-1の急速な普及によるデバイスミックスの変化 | +1.4% | 全国 | 中期(2~4年) |
| プライマリケア遠隔モニタリングクォータ(LATM) | +0.9% | 地方地域 | 短期(2年以内) |
| 糖尿病高齢者転倒予防義務 | +0.5% | 高齢者施設 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CGMセンサーの主流償還拡大
フランスは2024年6月、基礎インスリンを使用する2型糖尿病患者10万人を対象にDexcom ONEの完全償還を承認し、非集中治療ユーザー向けの欧州初のCGM経路を開いた。医療経済研究は増分費用効果比が国家閾値内に収まることを示しており、支払者の支持を強化している。[1] 数量が増加するにつれ、価格・数量条項がセンサー1個あたりの償還額を引き下げ、メーカーのマージンを制限する。統合型センサー・トランスミッターエコシステムは、ユーザーをサブスクリプション補充モデルに囲い込むことでこの圧力を相殺するのに役立つ。2025年のEU医療機器規則(MDR)改訂は市販後サーベイランス要件を組み込んでおり、実世界のCGMアウトカムが償還更新に直接フィードバックされる。
チューブレスおよびパッチ型インスリンポンプの急速な普及
Insuletは2024年6月にOmnipod 5を導入し、ライフスタイルを重視する1型糖尿病患者の間で目立たない粘着型療法への需要に応えた。14,765人のユーザーを対象とした実世界調査では、優れた血糖指標よりも利便性によって満足度が高まることが示されている。グルノーブルを拠点とするDiabeloopは2024年にDBLG1の普及加速とスマートフォンネイティブのDBLG2の準備のために1,500万ユーロを確保し、DBLG2は2026年1月までにFDA認可を取得した。Medtronicが2025年6月に発表したMiniMed 780Gのスピンオフは、アジャイルなソフトウェアイノベーターがアップグレードサイクルを短縮する中で激化する競争を浮き彫りにしている。将来のポンプ成長は、アルゴリズムによるパーソナライゼーション、パッチ形式の小型化、およびハードウェア・センサー・サポートをセットにしたバンドル提供に依存している。
スマートフォン統合型自己血糖測定(SMBG)エコシステム
Biocorpのペンキャップセンサー「Mallya」(2023年にNovo Nordiskが1億5,400万ユーロで買収)などは、インスリン投与量を自動的に記録し、モバイルダッシュボードにデータを送信する。AbbottとBiocorpはFreeStyle Libreのデータをコネクテッドペンと連携させ、プラットフォームの粘着性を高めている。スマートフォン対応の自己血糖測定(SMBG)メーターは依然として妊娠糖尿病や早期2型糖尿病の症例に対応しているが、CGM償還の拡大に伴い数量は減少傾向にある。デバイスメーカーはコモディティ化に対抗するため、コンパニオンアプリにコーチングの促しと予測分析を組み込んでいる。国家健康データシステムの分析は、CGM導入が持続型インスリンへの切り替えと関連していることを示しており、デジタルデータが処方行動を変容させる様子を示している。
GLP-1の急速な普及によるデバイスミックスの変化
グルカゴン様ペプチド-1受容体作動薬は基礎インスリンの減量または中止を可能にし、ペンおよびストリップの需要を縮小させる。しかし、臨床医がセンサートレンドを活用してGLP-1の用量調整を最適化し、夜間低血糖を検出するため、CGMの普及は依然として拡大している。週1回の基礎インスリンは注射頻度をさらに削減し、ペンメーカーは再利用可能なハードウェアとコネクティビティに注力するよう促している。2025年7月の炭素フットプリント算定方法論はインスリンペンを0.7 kg CO₂eqと評価し、調達に環境スコアを加え、低材料オプションを優遇している。[2] したがってメーカーは環境への影響と機能の差別化のバランスを取る必要がある。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| マージンを圧迫する価格・数量条項 | -0.9% | 全国 | 中期(2~4年) |
| センサーのサイバーセキュリティおよびGDPRコンプライアンス負担 | -0.4% | EU準拠 | 短期(2年以内) |
| GLP-1主導による基礎インスリンユーザーの減少 | -0.7% | 全国 | 中期(2~4年) |
| 炭素フットプリントKPIに連動したCEPSのクローバック | -0.3% | 試験的調達 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マージンを圧迫する価格・数量条項
フランスの価格関税は販売閾値を超えると低下し、CGM普及率の上昇にもかかわらず利益を抑制する。Dexcom ONEの償還はこの圧迫を示している:数量が増加するほど割引が急激になる。メーカーは既存の上限を回避するため、より長い装着期間や予測アラートを備えたプレミアムバリアントを導入している。2025年のFreeStyle Libre 3リコールは、市場投入速度を優先する戦略が財務的負担を拡大させる品質リスクを伴うことを示している。[3]
センサーのサイバーセキュリティおよびGDPRコンプライアンス負担
コネクテッドポンプおよびセンサーは、2025年12月以降、悪用された脆弱性をCSIRTおよびENISAに30日以内に通知する必要があり、監査およびパッチ適用コストが増加する。データホスティングはGDPRおよびISO 13485の要件を満たす必要があり、中小企業が対応に苦慮する固定費が増大する。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスカテゴリー別:CGMの優位性とポンプの上昇
フランス糖尿病デバイス市場規模は、同年のフランス糖尿病デバイス市場シェアの57.23%を維持した。センサーは数量リーダーであり続けているが、価格・数量条項によるマージン圧力が収益増加を抑制するため、その成長はポンプに遅れをとっている。AID対応パッチポンプは、Omnipod 5およびDBLG1の展開に支えられ、インスリン投与のCAGR 7.87%を下支えしている。CGM償還の拡大と指先穿刺回避の強化に伴い、自己血糖測定グルコメーターは引き続き地位を失っている。
第2世代ポンプは、チューブ付き(MiniMed 780G、Tandem Control-IQ)とチューブレス(Omnipod 5、Kaleido)の設計に分かれている。リコールによるセンサー不足は一時的に自己血糖測定需要を再膨張させる可能性があるが、構造的な変化はセンサーとスマートポンプを優遇している。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
糖尿病タイプ別:1型糖尿病AIDの拡大と2型糖尿病CGMの普及
2型糖尿病製品は2025年の収益の83.03%を占め、AIDがスタンダードオブケアとなるにつれ、1型糖尿病はCAGR 10.73%でより速く成長する見込みである。OB2Fレジストリデータは、MiniMed 780GとControl-IQがそれぞれ導入済みAIDベースのほぼ半分を占め、中止率はわずか2.8%であることを示しており、高い継続性を確認している。2型糖尿病デバイスは、フランス糖尿病デバイス市場シェアの大部分を占めているにもかかわらず、GLP-1の使用が注射頻度を減少させるため、成長は緩やかである。しかし、パンデミックで加速した遠隔モニタリングが基礎インスリンのみのコホートにおけるセンサー導入を促進し、インスリン数量の減少を相殺している。
妊娠糖尿病およびその他の形態の糖尿病はニッチなままである。国家CGM閾値が経口療法対象集団をカバーするよう拡大されれば、2型糖尿病センサー収益は加速するはずだが、ペン数量は回復しない可能性がある。炭素フットプリントスコアリングは、フランス糖尿病デバイス産業内で再利用可能なペンへの購買をさらに傾ける可能性がある。
エンドユーザー別:在宅ケア施設の勢いが増す
病院およびクリニックは2025年の収益の48.27%を占めており、これは専門的な知識の集中と周術期血糖モニタリングの重要性を反映しています。入院中のクローズドループ開始がポンプ装着率を維持する一方、CEPS調達チャネルは一括購入を優遇しています。しかし、特に都市圏以外での人員不足により、施設は安定した患者をより早期に退院させる傾向があり、これがフランス糖尿病デバイス市場全体でのリモートモニタリング普及を間接的に後押ししています。
在宅ケア分野は2031年にかけて12.57%のCAGRで最も急速な成長を記録しています。2023年7に導入された償還制度により、医師はPPDPプログラムを通じてリモート血糖レビューを請求できるようになりました。タブレットを持つ高齢者は地域の糖尿病看護師ネットワークからコーチングを受け、移動コストを削減しています。在宅設定におけるフランス糖尿病デバイス市場シェアは、ブロードバンド普及率の拡大に伴い、2029年までに30%を超える見込みです。薬局および外来手術センターも二次的な販売量を加えています。薬局はランセットや低コストの血糖計を取り扱い、日帰り手術センターはセンサー挿入やポンプ開始を提供しており、フランス糖尿病デバイス市場に注力する多国籍サプライヤーにとってクロスセルの機会を生み出しています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
Abbott、Dexcom、Medtronic、Insulet、Novo Nordiskがほとんどの収益ストリームを支配しているが、2025年12月のLibre 3リコールにより、Dexcomは供給不足の中でシェアを獲得した。Novo NordiskはBiocorp買収を通じてコネクテッドデバイスポートフォリオを強化し、Mallyaペンキャップをインスリンエコシステムへ統合した。
Insuletはチューブレスの利便性を活用して1型糖尿病への転換者を取り込み、Diabeloopのアルゴリズム専門知識はハードウェア連携型(DBLG1)とスマートフォン単独型(DBLG2)の両AIDニッチを対象とし、2026年までに欧州ユーザー3,500人を報告している。MedtronicのMiniMedスピンオフは、デジタルネイティブ企業による急速なソフトウェアイテレーションに対抗するためのアジリティを追求している。
センサーおよびポンプメーカーは、サイバーセキュリティの強化、炭素フットプリントの削減、および2028年のMDR移行期限に先立つISO 13485再認証の確保に向けて競争している。ホワイトスペースの機会としては、植込み型CGMが挙げられ、SenseonicsはEversense 365のCEマーク申請を2026年2月に行い、12ヶ月の装着期間と挿入回数の削減を約束している。
規制環境
フランスでは、糖尿病デバイスはEU MDR(EU 2017/745)およびIVDR(EU 2017/746)の下で規制されており、ANSMが市場監視、ビジランス、および執行における管轄当局として機能している。2026年4月21日にJournal Officielで国内法令の更新が公表され(政令第2026-298号および第2026-299号)、2026年4月22日に施行された。これはフランス公衆衛生法典を、事業者宣言、トレーサビリティ、ビジランスプロセスに関するEU要件に整合させるものであり、複数事業者による流通チェーンを管理するコネクテッドCGMおよびポンプ供給業者にとってコンプライアンス業務の増加を意味する。
償還の面では、市場アクセスはHASによる評価とLPPR収載によって形作られており、コネクテッド間質液グルコースモニタリングシステム、インスリンポンプ、半閉環システムはデバイスごとに評価され、長期臨床追跡のための登録後研究要件が課される場合がある。CGMシステム(ポンプと連動するものを含む)に関する命名法と処方枠組みのHASによる更新は、公的および民間医療の場において誰が治療を開始できるかに影響を与えており、一方でCEPSの価格・数量条項および関連する関税メカニズムは、償還対象量が拡大するにつれて単位当たりの経済性への圧力を続けている。
競合環境
フランス糖尿病デバイス市場は、グローバル大手とアジャイルな地元参入企業が混在している。Abbott、Dexcom、Medtronicが販売数量をリードし、2025年収益の相当なシェアを合計で占めている。Medtronicの2024年8月のAbbottとのデータ共有協定は、LibreセンサーをMiniMedポンプに接続し、患者ダッシュボードと臨床医ポータルを統合している。Dexcomは30分でウォームアップし、スマートフォンに自動ペアリングする10日間装着のG7センサーで差別化を図り、Abbottはより低い定価でウォームアップ1時間のLibre 3で対抗し、支払者に利益をもたらす競争的緊張を維持している。
国内イノベーターはフランス2030助成金を活用している。グルノーブルを拠点とするSensorionは、センサー寿命を21日間に延長する窒化ケイ素膜を開発し、2026年までのCEマーク取得を目指している。パリのスタートアップGlucoSurfは視覚障害ユーザー向けの触覚アラートを統合し、全国展開前にPECANファストトラックの下でデバイスを試験運用している。これらの企業はしばしば大手企業に特許をライセンス供与し、チャネルアクセスを獲得しながらフランス糖尿病デバイス市場に多様性を加えている。
戦略的な製造投資が地域プレゼンスを強化している。Novo Nordiskは2024年にシャルトルのPenfillカートリッジ工場を拡張し、欧州需要に対応した。Embectaはカニューレ成形をディジョンを拠点とする受託製造業者に外注しており、同社は最近EU-MDR準拠のクリーンルームを設置し、欧州向け納期を短縮した。競争上の差別化はハードウェア単独からサービス層へとシフトしている:遠隔コーチング、HbA1c予測分析、および「Mon Espace Santé」とのシームレスな統合。GLP-1受容体作動薬はデバイス使用を再形成しているが、CGMは用量調整の有効性を高める。2024年の研究では、GLP-1療法とCGMを組み合わせた場合にHbA1cが0.5パーセントポイント低下することが示された。したがってメーカーはセンサーを薬剤に依存しないコンパニオンとして位置づけ、フランス糖尿病デバイス市場内での関連性を維持している。
フランス糖尿病デバイス産業リーダー
-
Dexcom
-
Novo Nordisk
-
Medtronic
-
Roche Diabetes Care
-
Abbott Diabetes Care
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
コネクテッド糖尿病システムの償還と適応拡大は、登録後エビデンスに支えられたLPPR収載パスウェイへセンサー、ポンプ、データサービスを一体的に提供できるベンダーにとって空白領域を生み出している。具体的な触媒となるのは、2026年1月22日付の大臣令であり、Omnipod 5パッチポンプとDexcom G7を組み合わせたものをLPPRに追加するもので、これはフランスをアクセス主導型市場として半閉環コンビネーションの位置付けを強化し、相互運用可能なエコシステムと使いやすいパッチ形式を巡る競争を加速させている。
デバイスメーカーにはまた、支払者の優先事項や臨床ワークフローに適合する次世代センシングおよびリスク検出機能を通じて差別化を図る余地がある。Abbottが2026年5月に取得したグルコース・ケトン二重センシング(Libre Duo)のCEマークは、血糖管理と並行して糖尿病性ケトアシドーシスのリスク管理に対応する機会を浮き立たせており、一方で植込み型CGMは依然として目立つギャップであり、Senseonicsが2026年2月にEversense 365のCEマーク申請を行った。同時に、更新されたMDR整合フランス枠組みの下でのサイバーセキュリティ、トレーサビリティ、ビジランスに関する要求の厳格化に加え、成果連動型の更新は、商業提案の一部として強固なデータガバナンスと実臨床エビデンス創出への需要を高めている。
最近の業界動向
- 2026年5月:AbbottがLibre DuoおよびLibre Duo 10 DayのCEマークを取得し、単一ウェアラブルデバイスで連続的なグルコースおよびケトンセンシングを実現した。ケトンモニタリングの追加は、日常的な血糖管理を超えて糖尿病性ケトアシドーシスの早期リスク検出へと対応可能な用途を拡大し、CGMプラットフォームにおける機能競争の水準を高めている。
- 2026年2月:Medtronicが、Simpleraセンサーと組み合わせたMiniMed Go Smart MDIシステムのEMEA地域での商業展開を開始した。ポンプ療法以外でのCGM対応スマートMDIの拡大は、フルポンプベースのAIDへ移行せずに自動化とコーチングを求めるインスリン治療患者を対象とした競争を強化している。
- 2026年1月:フランスがOmnipod 5パッチポンプとDexcom G7を組み合わせたものをLPPRに追加する大臣令を公布し、相互運用可能なパッチポンプエコシステムに対する支払者カバレッジを拡大し、統合CGMおよびパッチポンプ療法へのアクセスを加速させた。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、血糖モニタリングおよび日常的な糖尿病管理を支援するためにフランスで販売・使用される糖尿病ケアデバイスを対象としており、デバイスおよび関連消耗品の収益を金額ベースで計上しています。
対象外の範囲:糖尿病治療薬、一般的な化学検査に使用される汎用ラボ分析装置、および請求可能なデバイスにバンドルされていないコーチングアプリなどの非デバイスサービスは除外しています。
セグメンテーション概要
- デバイスカテゴリー別
- 血糖モニタリングデバイス
- 自己血糖測定(SMBG)デバイス
- グルコメーター
- テストストリップ
- 穿刺針
- 持続血糖モニタリング(CGM)デバイス
- センサー
- 耐久品(レシーバーおよびトランスミッター)
- 自己血糖測定(SMBG)デバイス
- インスリン投与デバイス
- インスリンペン
- インスリンポンプ
- インスリン注射器
- ジェットインジェクター
- その他の糖尿病ケアデバイス
- 血糖モニタリングデバイス
- 糖尿病タイプ別
- 1型糖尿病
- 2型糖尿病
- 妊娠糖尿病およびその他
- エンドユーザー別
- 病院
- 専門クリニック
- 在宅ケア施設
- その他のエンドユーザー
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、フランスにおける糖尿病デバイスの採用と支払いに関するパスウェイのマッピングから開始しました。これは、保険適用と償還に関する決定が出荷タイミングや価格設定に影響を与える可能性があるためです。OECDヘルス統計、WHO糖尿病指標、ユーロスタット貿易統計、フランス保健省および関連する公衆衛生ポータルなどの公的情報源をモデルの基盤として使用しました。
また、デバイス構成の変化、センサー交換パターン、チャネルシフトを把握するために、メーカーの申書、投資家向けプレゼンテーション、製品ラベルおよび安全通知、糖尿病協会の刊行物も精査しました。クロスチェックのために、企業財務情報やニュースの有料サブスクリプション、および平均販売価格を動かす技術的転換を把握するための特許データベースも活用しました。ここに記載されている情報源はあくまで例示であり、収集、検証、および明確化のために他の多くの公開文書やデータセットも使用しています。
一次インタビューおよびサーベイ
一次インタビューおよび簡易サーベイは、デバイス販売業者、薬局チャネルの関係者、糖尿病ケアに携わる臨床医、およびフランス全土でのモニタリングデバイスと投与デバイスの普及状況を追跡する業界専門家を対象としました。この情報により、一般的に償還されるデバイスバンドルの確認、公表されている定価が時間の経過とともに実現価格にどのように反映されるか、そしてデスクリサーチのみからの推計とユニット需要がどこで異なるかを確認することができました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 答者の役職 |
|---|---|
| 上位層:34% | CXO:22% |
| 中位層:44% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:22% | マネージャー:46% |
市場規模算定と予測
規模算定は主にトップダウン型の需要プール再構築によって行われました。フランスにおける糖尿病有病率と治療患者数をデバイス適格ユーザー数に換算し、使用率と価格設定を用いて年間デバイスおよび消耗品の金額に変換しました。合計値を現実的に保つため、チャネルとの対話を通じたデバイス数量のサンプリングや、観察された平均販売価格をその数量に適用して最終合計を調整するなど、選択的なボトムアップ検証によって結果を裏付けました。
モデルで使用した主要インプットには、糖尿病有病率と年齢構成、持続血糖モニタリングと指先採血検査の普及率、センサーおよびその他消耗品の交換サイクル、インスリン投与方法の構成(ペン対ポンプ)、ならびに償還改定と製品刷新によって生じる価格推移が含まれます。予測はシナリオ分析を用いて実施し、ベースケースは採用速度、価格圧力、および新しいモニタリング形式への行ペースに関する一次フィードバックを反映しました。小規模チャネルに対してボトムアップの視点が不完全な場合は、治療コホートに紐付けた保守的な普及率の仮定を使用し、フォローアップコールを通じて再確認しました。
データ検証と更新サイクル
アウトプットは、主要サプライヤーからの報告された販売動向、チャネル在庫に関するコメント、および償還と臨床実践における観察可能な変化など、独立したシグナルと照合して検証しました。デバイスファミリーレベルで差異チェックを実施し、外れ値が発生した場合は仮定の二次レビューを行い、季節性や構成変化では説明できないギャップがある場合はインタビュー対象者への再連絡を行いました。
承認に、モデルと文書化されたインサイトは多段階のアナリストレビューを経て、計算ロジック、ユニットから金額への換算、および年度の整合性が一貫していることを確認します。レポートは年次で更新され、償還変更や主要製品ローンチなどの重要なイベントが発生した場合は中間更新が行われます。納品直前には、その時点で入手可能な最新の公開情報を反映するための最終確認が実施されます。
Mordor Intelligenceのフランス糖尿病デバイス市場規模と他の公表推計値との比較
フランス糖尿病デバイスの公表市場規模がしばしば乖離するのは、調査によって通貨換算に使用する年度、償還変更後の価格更新のタイミング、および消耗品交換サイクルの年換算方法が必ずしも一致していないためです。また、一部の推計がデバイス収益として計上されない隣接する糖尿病管理ツールを含む場合にも数値が変動することがあります。
最新の償還・入札シグナルに合わせてASPを更新し、センサーおよびストリップのユニット稼働率をモデル確定前にチャネルフィードバックで再確認した場合、合計値観察された需要パターンに近い水準に落ち着く傾向があり、これがMordor Intelligenceにおける検証の重点です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.39 ビリオン 米ドル(2025年) | |
| 業界出版社A | 1.08 ビリオン 米ドル(2025年) | より広範なチャネルの視点を採用しているが、年間を通じた価格更新の頻度が低いと見られ、消耗品の稼働率が静的に扱われる場合があり、CGMへの採用シフトが生じると合計値が低下する可能性がある。 |
| 業界リリースB | 0.95 ビリオン 米ドル(2023年) | 基準年が異なり、より早い時点から開始する将来予測を使用しており、さらに表面的な価格ポイントへの依存が高い可能性があり、償還改定と構成変化が適用されると実現ASPから乖離することがある。 |
3つの数値の乖離は、主に年度の整合性と、価格および消耗品のモデルへの反映方法によって説明されます。明確なデバイス収益の境界と、採用率、交換サイクル、および実現価格に関する反復可能なチェックにより、数値を実務的なインプットに遡って追跡し、状況の変化に応じて更新することが可能です。
レポートで回答される主要な質問
フランス糖尿病デバイス市場の2031年の予測値は?
市場はCAGR 6.56%で2031年までに20億2,000万米ドルに達すると予測されている。
全体市場よりも速く拡大しているデバイスセグメントはどれか?
チューブレスパッチポンプとAIDシステムに牽引されたインスリン投与デバイスは、CAGR 7.87%で成長している。
フランスは2024年にCGM償還をどのように変更したか?
基礎インスリンを使用する2型糖尿病患者10万人への国家カバレッジが拡大され、CGM数量が増加した。
エンドユーザー別で在宅ケア施設がシェアを拡大している理由は何か?
在宅ケア施設のフルフィルメントが予測期間中にCAGR 12.57%を牽引している。
2025年のコネクテッド糖尿病デバイスに影響を与える規制変更は何か?
EU MDR改訂により、30日以内のサイバーセキュリティインシデント報告が義務化された。