
フィデューシャルマーカー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 190.77 百万米ドル |
| 市場規模 (2031) | 253.36 百万米ドル |
| 成長率 (2026 - 2031) | 5.85 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
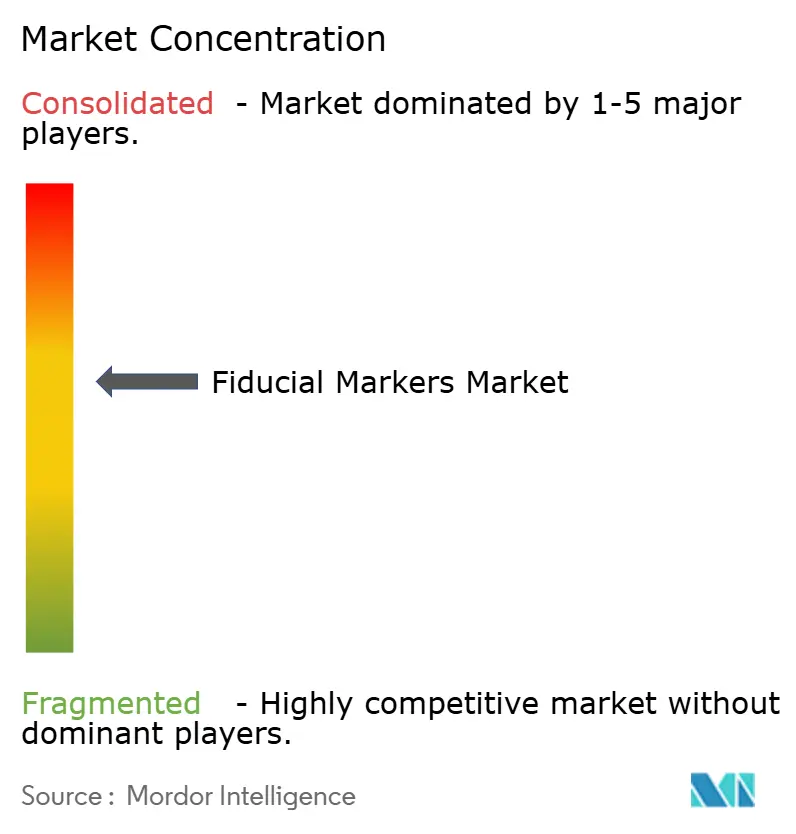
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィデューシャルマーカー市場分析
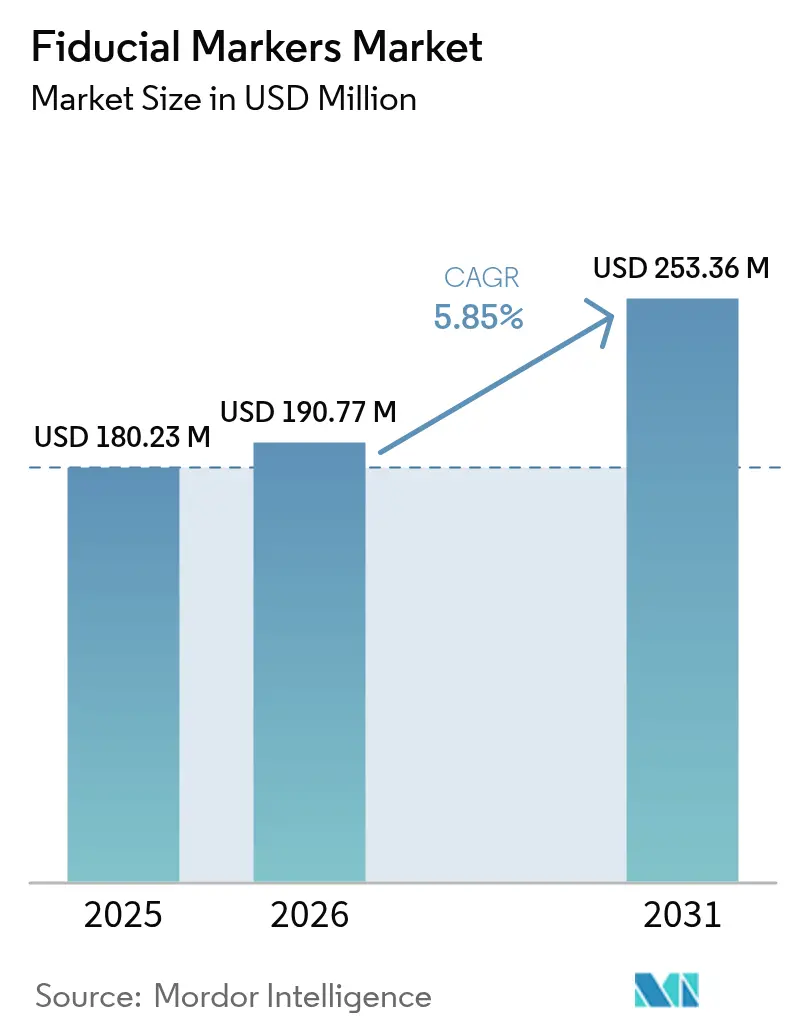
フィデューシャルマーカー市場規模は2025年に1億8,023万米ドルと評価され、2026年の1億9,077万米ドルから2031年には2億5,336万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.85%です。成長の基盤は、画像誘導放射線治療(IGRT)がんセンター全体の標準的なケアとなるにつれて、サブミリメートルの局在化精度に対するニーズにあります。2023年に報告された新規症例数が2,000万件を超えるなど、世界的ながん診断数の着実な増加が、放射線治療を必要とする患者プールを拡大し続けています。同時に、CT/CBCT、MRIリニアック、陽子線治療装置への病院投資が、埋め込み型または注射型の基準点に依存するワークフローをアップグレードしています。北米および欧州の一部では、臨床的に正当化される場合にフィデューシャルマーカー留置を償還する保険者方針が整備されており、付加価値のあるマーカーイノベーションの採用が促進されています。競争の激しさは中程度に留まっていますが、Lantheus Holdingsが2025年1月にEvergreen TheragnosticsおよびLife Molecular Imagingを買収するなど、最近の戦略的買収は、差別化を高める統合型イメージング治療ソリューションへの移行を示しています。
主要レポートの重要事項
- 製品別では、金ベースのフィデューシャルが2025年収益の49.25%を占め、液体ハイドロゲルマーカーは2031年までに9.12%のCAGRで成長すると予測されています。
- モダリティ別では、CT/CBCTシステムが2025年のフィデューシャルマーカー市場シェアの57.05%を占め、MRI誘導システムは2031年まで7.88%という最速の成長を示しています。
- 適用別では、前立腺がんが2025年需要の37.70%を占め、膵臓および肝臓の使用事例は9.06%のCAGRで拡大しています。
- エンドユーザー別では、病院が2025年売上の62.80%を占めていましたが、外来放射線治療クリニックは外来ケアの拡大に伴い7.55%の速度で成長しています。
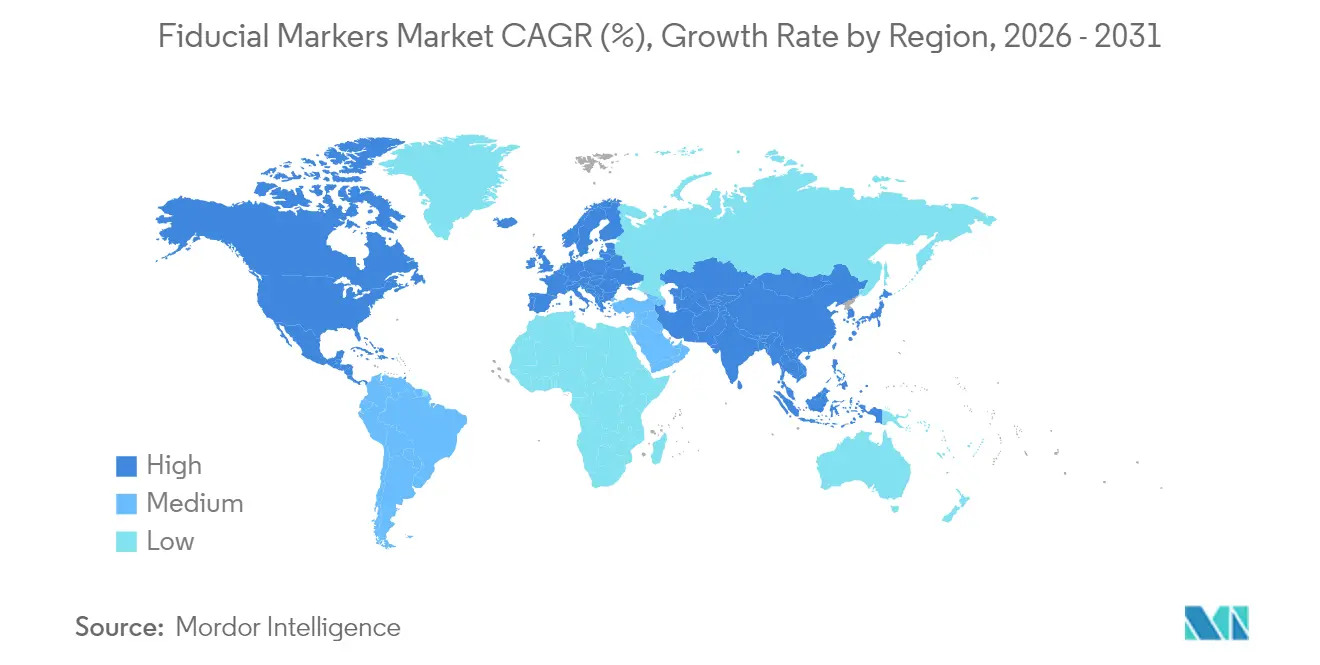
- 地域別では、北米が2025年に38.05%の収益シェアでリードし、アジア太平洋は2031年まで6.62%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| がんの発生率の増加 | 1.80% | 世界 | 長期(4年以上) |
| 画像誘導放射線治療の採用拡大 | 1.50% | 北米・EU、APACコア | 中期(2〜4年) |
| IGRT処置に対する償還適用範囲の拡大 | 1.20% | 北米・EU | 中期(2〜4年) |
| MRI誘導適応放射線治療向け液体ハイドロゲルフィデューシャルの台頭 | 0.90% | 世界全体、特に北米・ドイツで早期の普及 | 短期(2年以内) |
| AI駆動リアルタイム腫瘍追跡システムによるフィデューシャル需要の促進 | 0.60% | 北米、EU、日本 | 短期(2年以内) |
| 陽子線治療センターの世界的な拡大 | 0.40% | 世界全体、先進市場に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
がんの発生率の増加
世界のがん診断数は2023年に2,000万件を超え、疫学者は2050年までに年間約3,500万件に達すると予測しており、放射線治療の活用が拡大し、その結果としてフィデューシャルマーカーの需要も増大しています。[1]国際がん研究機関、「GLOBOCAN 2022」、iarc.who.intすべてのがん患者の半数が最終的に放射線治療を受けており、前立腺がんや肺がんなど、フィデューシャルマーカー留置が多い腫瘍は高所得国の高齢化人口動態と強く相関しています。アジア太平洋はこの負担の増大する部分を吸収しており、同地域の線形加速器や粒子線治療施設への設備投資はそのペースに追いつくために加速しています。中国やインドの都市部の病院では、IGRTワークフローの義務化が進んでおり、フィデューシャルマーカー市場は持続的な長期成長に向けた位置付けが確立されています。
画像誘導放射線治療の採用拡大
コーンビームCTは現代のリニアックの標準的な補助装置となっており、CT/CBCTが2024年のフィデューシャルマーカー市場シェアで57.6%を占めていることを説明しています。新しいMRIリニアック設備は優れた軟部組織コントラストを提供しますが、磁気画像を歪めないフィデューシャルを必要とします。このため、液体ハイドロゲルが8.2%のCAGRで支持を広げています。2024年2月にVarainのHyperSightがFDA認可を取得し、CBCTワークフローをアップグレードして画像取得時間を半減させ、スループットとマーカー可視化を改善しました。「マーカーレス」追跡研究でさえ、高コントラスト基準対象の重要性を裏付けています。なぜならアルゴリズムのトレーニングは、精度評価を支えるフィデューシャルベンチマークに依存しているからです。
IGRT処置に対する償還適用範囲の拡大
2024年以降、米国の医療保険・メディケイドサービスセンターは、医学的に必要な場合のフィデューシャルマーカー留置に対する個別支払いを認めるIGRTの請求規則を明確にしました。[2]医療保険・メディケイドサービスセンター、「通達12052:IGRT請求ガイダンス」、cms.govEUの複数の保険者もこれに続き、医師が治療成果の優位性を記録した場合に診断群分類への追加給付を割り当てています。この結果として生じる収益の確実性が、外来腫瘍科チェーンにマーカー対応のイメージングスイートを設置する動機を与えており、これが外来クリニックが病院の成長率を上回る動態を助けています。保険者もまた、治療回数の減少と毒性の低下を下流のコスト削減として捉え、フィデューシャルマーカーを支持する保険適用スタンスを強化しています。
MRI誘導適応放射線治療向け液体ハイドロゲルフィデューシャルの台頭
BioXmarkなどのハイドロゲル製剤は、マルチモーダルな可視性を改善し、CTアーチファクトをほぼ生じさせないながらも顕著なMRIコントラストを提供するという特性により、再プランニングイベントを削減しシミュレーションセッションを短縮します。EUS誘導膵臓留置に関する臨床シリーズは、85〜100%の技術的成功率と7.6%未満の有害事象を報告しており、解剖学的にアクセスが困難な部位の治療に対する医師の信頼を高めています。[3PubMed、「フィデューシャルマーカー移動メタ分析」、pubmed.ncbi.nlm.nih.gov]陽子線MRIプロトタイプが研究から臨床パイロットへと移行するにつれて(例えばドレスデンは2024年1月に初の施設を立ち上げました)、アーチファクトのない吸収性マーカーへの需要が急増することが見込まれています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 金ベースマーカーの高い単価 | -0.80% | 世界全体、特にコスト感応度が高い市場 | 中期(2〜4年) |
| マーカー移動による再プランニングリスク | -0.60% | 世界 | 短期(2年以内) |
| 自動セグメンテーションワークフローに干渉するMRIアーチファクト | -0.40% | 世界全体、MRI誘導放射線治療センターに集中 | 短期(2年以内) |
| 新規フィデューシャルに対する厳格な規制承認タイムライン | -0.30% | 北米、EU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
金ベースマーカーの高い単価
単一の金マーカーはポリマー代替品の数倍のコストになる場合があり、患者は1病変につき通常3個必要なため、定額制システムでは予算を圧迫します。臨床的な親しみやすさが金の49.9%のシェアを支えている一方で、ブラジル、インド、東欧の一部の購入者は、可視性を損なわずに取得・留置コストを抑えられるポリマーまたはハイドロゲルの代替品を試験的に採用しています。活動基準原価計算を使用する病院は、特にイメージング検証と再プランニングの諸経費を含めた場合、市場価格が低下すると総エピソードコストが下がることを確認しています。
マーカー移動による再プランニングリスク
1.7〜7.6%の移動率が治療スケジュールを中断させ、追加のCTスキャンを引き起こし、物理士の時間を輪郭再設定に向けさせます。前立腺や肝臓の症例では、わずか2mmのズレでも周囲構造を保護するための線量再分配を強いられ、治療開始が遅延します。製造業者は現在、組織への固定を改善するためにヘリカル溝や展開式ウィングを追加していますが、小規模の外来センターは新しいデザインを購入するためのリソースが不足している場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
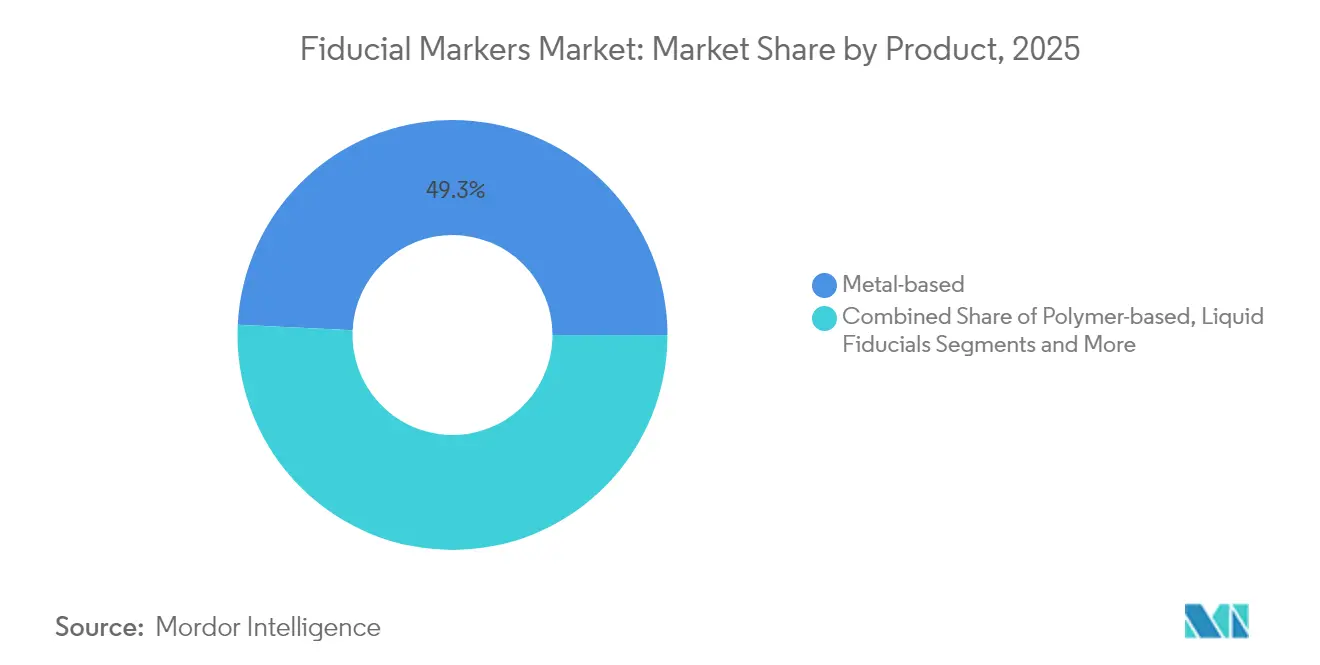
金を超えた多様化金ベースのデバイスは2025年のフィデューシャルマーカー市場シェアの49.25%を占めており、これは放射線不透過性と不活性性に対する意思決定者の数十年にわたる信頼を反映しています。しかし、MRI対応ワークフローの拡大に伴い、ポリマー、プラチナ、ハイドロゲル製品がその優位性を着実に侵食しています。液体ハイドロゲルに起因するフィデューシャルマーカー市場規模は9.12%のCAGRで上昇しており、アーチファクトのないプロファイルと最終的な生体吸収性という特性が、一時的な埋め込みを求める医師と患者双方に支持されています。
臨床試験では、ポリマーマーカーとCBCTを組み合わせることで、前立腺および肺の定位体放射線治療において同等の局在化精度が達成されることが実証されています。1病変あたり時に30%を超えるコスト差は、公的保険が調達予算を拡充しなければならない低中所得国において重要な意味を持ちます。移動に抵抗するコイル状デザインなどのプレミアム金構成は、高度に動きのある臓器での使用において有用性を維持していますが、その単価は三次紹介センター以外での採用を制限しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


モダリティ別:
CT/CBCTが主力として残るCT/CBCTシステムは2025年のフィデューシャルマーカー市場収益の57.05%を生み出しました。これはほぼすべてのリニアックにコーンビームハードウェアが搭載されており、マーカーの一貫した可視化が確保されているためです。しかし、MRI誘導システムに関連するフィデューシャルマーカー市場規模は7.88%のCAGRで拡大しており、資本力の豊富なセンターの間で軟部組織コントラストの優位性が財政的な支持を得つつあることを示しています。
HyperSightなどのアップグレードはCBCT品質を向上させ、金属マーカーからのアーチファクトを低減するのに十分なレベルに達しており、CTの関連性を長期化させています。同時に、欧州のハイブリッドMRI陽子線プロトタイプは初期段階の有望性を示していますが、磁気均一性や陽子レンジを乱さないフィデューシャル材料が必要です。超音波は肝胆道系病変の留置モダリティとして継続して使用されていますが、リアルタイム追跡における役割はX線やMRIに比べて小さいです。
適用別:
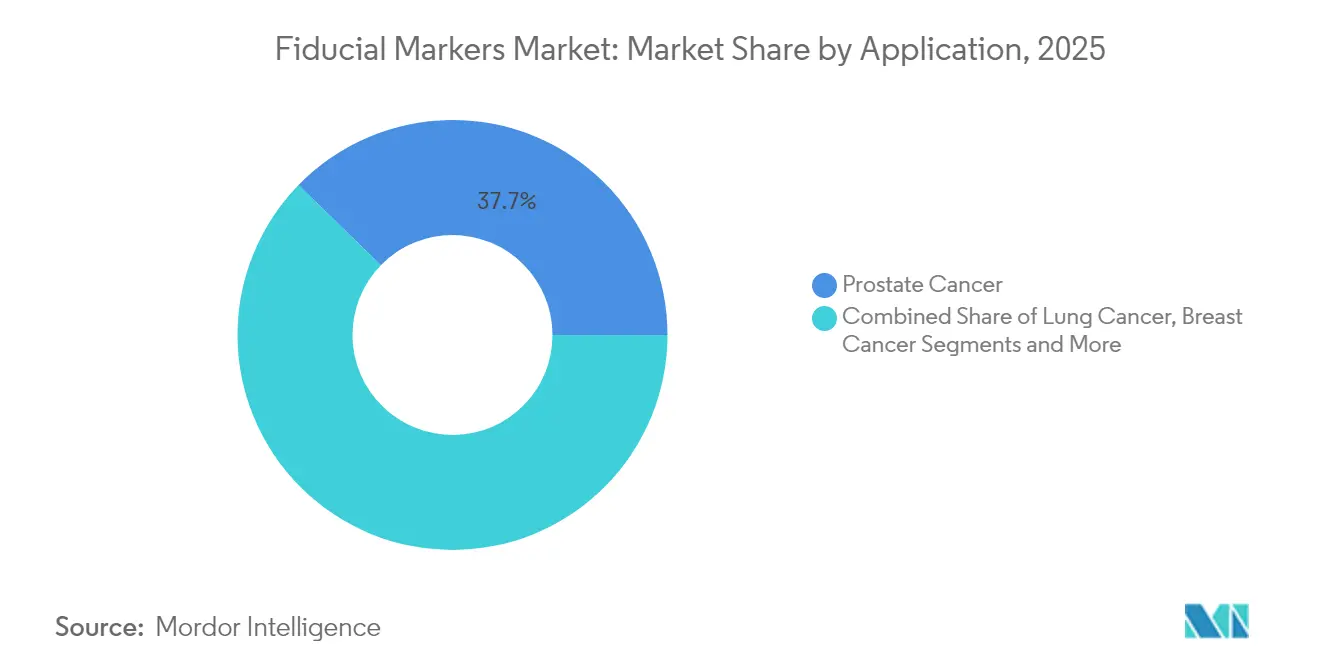
泌尿器科がリード、消化器腫瘍科が加速前立腺プロトコルは、膀胱と直腸に対する前立腺の動きが埋め込まれた基準点を必要とするため、2025年の使用量の37.70%を占めてトップに立ち、金コイルが最も一般的に使用されているデザインとなっています。膵臓および肝臓腫瘍に特化したフィデューシャルマーカー市場規模は拡大しており、これはEUS誘導注射が、かつてこれらの臓器における高線量定位体放射線治療を制限していた解剖学的アクセス困難性を軽減しているためです。
膵臓へのフィデューシャルマーカー留置は、軽度の鎮静下で20分以内に完了できるようになり、このサブセグメントで観察される9.06%のCAGRに貢献しています。一方、気管支鏡的マーカー留置と呼吸ゲーティングを組み合わせることで、肺の定位体放射線治療の適合性が向上しています。乳房外科チームは、腫瘍摘出術腔の局在化のために超音波およびMRIで可視化できる生体吸収性クリップを採用しており、マンモグラフィーによるフォローアップを変えない一時的なデバイスを好んでいます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
入院患者の強さ、外来患者のモメンタム病院センターは2025年の購入量の62.80%を占め、これは1か所で診断画像検査や手術中にマーカーを留置できる統合腫瘍科を持つためです。大規模な教育病院では、フィデューシャルの費用をリニアックやイメージングのアップグレードを含む広範な設備投資予算に組み込むことが多いです。
一方、外来クリニックは7.55%の成長を示しており、より短いケアサイクルと便利なアクセスを優遇する保険者のインセンティブを活用しています。これらの施設は頻繁にインターベンショナルラジオロジストにマーカー留置を外部委託していますが、紹介の遅れを削減しスループットを高めるために院内チームのトレーニングを開始しています。がん専門センターは高度なモダリティとAI強化追跡を活用してプレミアムな償還を獲得しており、ポリマーおよびハイドロゲルイノベーションの早期採用者となっています。
地域分析
北米フィデューシャルマーカー市場
北米は2025年においてフィデューシャルマーカー市場をリードしており、その背景には一人当たり医療支出の高さと、IGRT(画像誘導放射線治療)手技に対する明確な償還制度がある。FDA(米国食品医薬品局)の510(k)プロセスによる規制上の確実性が継続的な製品改良を促進する一方、ペン・メディシンなどの学術センターが新興デザインの早期臨床検証を推進している。
欧州フィデューシャルマーカー市場
欧州はこれに続いており、体系的な医療財政制度とEU MDR(欧州医療機器規則)の枠組みに支えられている。同規則は要求水準が高いものの、承認取得後は大陸全域への市場参入を可能にする。ドレスデンのMRI誘導陽子線プログラムは、非金属フィデューシャルマーカーに依存した適応技術における欧州のリーダーシップを示している。特にドイツおよび北欧諸国の各国当局は費用対効果の高いイノベーションを評価しており、ポリマー製品の普及を促進している。
アジア太平洋フィデューシャルマーカー市場
アジア太平洋地域は最も成長の速い地域であり、中国・日本・韓国における国家がん計画が陽子線治療室および高性能MRIリニアックへの資金提供を行っていることが追い風となっている。中国における77件の稼働中陽子線・重粒子線プロジェクトはその規模を示しており、国内企業は国内価格帯に合わせたコス最適化ポリマーマーカーを開発している。東南アジアでは、医療ツーリズムに対応した肝臓・膵臓プログラム向けに、民間病院チェーンがハイドロゲルデバイスを輸入している。

規制環境
米国では、放射線治療に使用されるフィデューシャルマーカーは、一般的にFDAの監督下でクラスIIの医療機器として規制されており、実質的同等性を示す510(k)経路が最も一般的である。製品分類は通常、埋込型放射線マーカー用の製品コードIYEおよび放射線治療用相変化フィデューシャルマーカー用のQUVに該当し、特別管理では可視性、移動、干渉またはアーティファクト挙動に関するエビデンスが重視される。2026年もFDAの分類活動は続いており、2026年4月には放射線治療用マーキング機器の分類に関する官報での規則制定が行われた。
欧州では、フィデューシャルマーカーはEU医療機器規則(MDR、規則(EU) 2017/745)の下で管理されており、意図された用途とリスクに基づき、CEマーキング前に適合性評価が必要とされる。相互運用性の要件もコンプライアンスと調達の在り方を形作っている。放射線治療関連のDICOM規格、例えば放射線治療用フィデューシャルに関するNEMA DICOM CID 7112は、画像診断および放射線治療計画システム間でのフィデューシャルの一貫した識別と位置合わせを支えている。
バリューチェーン分析
フィデューシャルマーカーのバリューチェーンは、金や白金などの特殊な原材料、および酸化ジルコニウムなどのエンジニアリングポリマーやセラミックから始まる。続いて、設計に応じた機械加工、コイル成形、または成形を含む精密加工が行われ、さらに仕上げおよび、多くの場合エチレンオキサイドを用いた検証済み滅菌が行われる。下流工程には、医療機器の規制要件に沿った包装・ラベリング、医療機器チャネルを通じた流通、そしてマーカーが植え込まれるか注入され、計画やIGRT実施のためにCT/CBCTまたはMRIで可視化される、インターベンショナルラジオロジー、消化器内科(EUSガイド下留置)、泌尿器科、放射線腫瘍学のワークフローを通じた臨床導入が含まれる。
品質およびコンプライアンス要件は、バリューチェーン全体を通じたゲートとして機能する。米国では、FDAの品質マネジメントシステム規則(QMSR)が2026年2月2日に施行され、ISO 13485:2016が21 CFR Part 820に組み込まれ、チェーン全体における文書化とサプライヤー管理の基準が引き上げられた。事業上のリスクは、特殊材料の供給継続性、滅菌能力の制約、サプライヤーの適格性評価に集中する傾向があり、特にMRI対応型および注射可能なフィデューシャルへの需要シフトに伴い、生体適合性試験(一般的にISO 10993に準拠)や、移動およびイメージングアーティファクトに関する性能の一貫性についてより厳格な管理が求められている。
競争環境
競争は中程度であり、専門企業と多角化した医療技術コングロマリットが参入しています。IZI Medical Products、CIVCO Radiotherapy、Gold Anchorは長期的な臨床データの強みにより強いブランドエクイティを持ち、MedtronicやBoston Scientificなどの企業は隣接するインターベンショナル製品ポートフォリオを通じて参入しています。戦略的提携の傾向は上昇しており、Lantheus Holdingsの2025年初頭の二重買収はその診断・セラノスティクスバンドル能力を強化し、統合型ケアモデルの予兆となっています。
技術的な差別化は材料科学とAIを巡って展開されています。ハイドロゲル開発者はMRIの鮮明さと吸収プロファイルを強調し、ポリマーイノベーターはコスト管理を重視しています。シーメンスとVarianのHyperSightリリースは、特定のフィデューシャル向けに事前調整されたイメージングプロトコルを統合することで、ハードウェアとマーカーの共同開発をロックインへの経路として示しています。コイル形状やAI検出アルゴリズムをカバーする特許出願は米国特許商標庁で引き続き活発であり、継続的なイノベーションサイクルを示しています。
財務的な回復力は新たな差別化要因となっています。ViewRayの2025年4月の第11章適用(米国連邦破産法)は、臨床的に高い評価を受けたシステムでさえ規模なしでは行き詰まる可能性があることを示しています。対照的に、広範な腫瘍科ソフトウェアスタックを持つ統合企業は、研究開発リスクを緩和する経常収益を享受しています。そのため、M&A活動は予測期間にわたって市場集中度を緩やかに高める見込みです。
フィデューシャルマーカー業界リーダー
IZI Medical Products
CIVCO Radiotherapy
Boston Scientific Corp.
Gold Anchor(Naslund Med.)
Nanovi A/S
- 注:主要企業の掲載順は順位を示すものではありません。
フィデューシャルマーカー市場
- IZI Medical Products
- CIVCO Radiotherapy
- Gold Anchor
- Medtronic
- QLRAD
- Boston Scientific
- Stellar Medical
- QIAGEN
- Nanovi
- Suremark
- Best Medical International
- ViewRay Inc.
- AngioDynamics (Beacon)
- Carbon Medical Technologies
- RaySearch Laboratories
- Standard Imaging
- C. R. Bard (BD)
- Beekley Medical
- Klarity Medical
- Visicoil (ICU Medical)

市場機会と将来展望
主要なホワイトスペースは、MRI感受性アーティファクトを最小限に抑えつつ高い視認性を維持し、アダプティブワークフローを支援するフィデューシャルに集中しており、これはMRIガイド下放射線治療とマルチモダリティ画像融合への市場シフトと合致している。FDAは相変化フィデューシャルマーカー(製品コードQUV)に対して独自のクラスIIカテゴリーを設け、移動性能と可視性性能に焦点を当てた特別管理を行っている。これにより、臨床データと組み合わせた場合、注入可能または新規材料設計を差別化するための、より明確な道筋がメーカーに提供される。
非侵襲的またはより侵襲性の低いアプローチも、段階的な導入余地を生み出している。これには、恒久的な植え込みを行わずに追跡用マーカーを内蔵した補助器具や患者専用機器が含まれ、例えば臨床研究の場で報告されている3Dプリント式の腟内デバイスなどが挙げられる。もう一つの機会は光子線と陽子線の接点にあり、ビーム摂動を低減し、CT/CBCTおよびMRI全体で確実に追跡可能な汎用マーカー設計は、IGRTおよび陽子線治療プログラムを拡大する施設のプロトコルを簡素化できる。これは、計画および治療検証時における一貫したフィデューシャル検出性能に依存する放射線治療分野での継続的なハードウェアおよびワークフローの高度化を補完するものである。
Recent Industry Developments in フィデューシャルマーカー市場
- 2026年7月:IZI Medicalは、スウェーデンを拠点とするGold Anchorフィデューシャルマーカーの開発企業であるNaslund Medicalの買収を発表した。この取引により、Gold AnchorはVisicoil製品と並んでIZI Medicalのフィデューシャルポートフォリオに加わり、放射線治療位置特定ワークフローにおける同社の地位を強化する。この動きは、プロバイダーがより少数の、よりよく検証されたSKUに標準化する中で、確立されたフィデューシャルブランドを中心とした統合の動きを反映している。
- 2026年5月:CQ Medicalは、放射線治療で使用される患者専用ビーム形成デバイスのメーカーである.decimalの買収を発表した。この取引により、CQ Medicalは、位置特定・計画ツールと合わせて調達される放射線治療用ハードウェアおよびワークフロー構成要素にわたる事業範囲を拡大する。より幅広いポートフォリオは、IGRT対応の治療経路で使用される関連製品とのバンドル戦略を支えることができる。
- 2024年7月:CIVCO RadiotherapyとQfixは正式に統合ブランドCQ Medicalへ移行し、Nanovi A/S製の液体フィデューシャルマーカーBioXmarkを含む拡張された放射線治療ポートフォリオを強調した。このリブランディングにより、製品ラインが単一の商業プラットフォームの下に統合され、固定具、QA、位置特定ツールを一括して調達する部門にとってポートフォリオの見通しが改善された。また、主要な放射線治療調達チャネルにおける液体フィデューシャルの入手可能性も強化された。


フィデューシャルマーカー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、フィデューシャルマーカー市場は、画像診断および放射線治療計画・実施における位置特定を支援するために、対象解剖部位内またはその近傍に留置される医療用マーカーを対象とする。
範囲の除外:電子機器、包装、および一般的なマシンビジョンの位置合わせ作業で使用される印刷アライメントマークなど、医療用ではないフィデューシャルの概念は除外する。
セグメンテーション概要
- 製品別
- 金属ベース
- ポリマーベース
- 液体/ハイドロゲルフィデューシャル
- 生体吸収性マーカー
- モダリティ別
- CT/CBCT
- MRI
- 超音波
- X線/透視
- ハイブリッドMRI-LINACシステム
- 適用別
- 前立腺がん
- 肺がん
- 乳がん
- 肝臓・膵臓がん
- その他
- エンドユーザー別
- 病院
- がん専門センター
- 外来放射線治療クリニック
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、臨床および手技上の背景を設定し、その背景を測定可能な需要シグナルへ変換するために用いられる。がんの疾病負荷については世界保健機関(WHO)、罹患傾向については国際がん研究機関(IARC)などの公的資料を参照し、製品承認およびラベリングに関する情報については米国FDAの機器データベースなどの資料を参照した。
手技およびモダリティに関する前提を裏付けるため、償還およびコーディングに関するシグナルについては米国メディケア・メディケイドサービスセンター(CMS)などの政府および医療制度に関する公表資料を、留置手法およびモダリティ別の可視性(CT/CBCT、MRI、超音波、蛍視鏡)についてはPubMedに索引付けされた査読付き学術誌を参照した。展開ペースおよびポートフォリオの重点分野を把握するために、企業の開示資料、投資者向け説明資料、業界団体のウェブサイト、および信頼性の高い医療関連メディアを活用した。入手可能な場合には、企業財務、ニュース・財務情報、特許データベースの有料サブスクリプションを用いて、時系列および製品パイプラインを相互確認した。これらのデスクリサーチ資料は網羅的なものではなく、作業中には確認・検証のためにその他の公開資料も併用した。
一次インタビューおよび調査
一次調査は、実際に購入される製品、その更新頻度、および各医療現場における価格決定要因を検証することに重点を置いた。APAC、EMEA、およびアメリカ大陸にわたるメーカー、販売業者、留置に関わる臨床医、および放射線治療の意思決定者にインタビューを実施し、デスクリサーチによるシグナルに整合性が見られない場合にはモデルの前提を調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:30% | 経営幹部(CXO):15% | APAC:39% |
| ミッドティア:55% | 機能・事業部門責任者:38% | EMEA:37% |
| 小規模事業者:15% | マネージャー:47% | アメリカ大陸:24% |
市場規模算定および予測
基本モデルでは、対象となる放射線治療および画像ガイド下ワークフローから出発するトップダウン型の需要プールを構築し、それをフィデューシャル留置が臨床的に一般的に行われる範囲に絞り込む。そこから、想定される手技数と、症例ごとに使用される標準的なマーカー数、モダリティおよび材質別に正規化した平均販売価格を組み合わせて、市場価値を算出する。
総計に大きく影響を与える入力要素には、がんの罹患率および治療パターン、マーカーが日常的に使用される適応症(前立腺および肺など)の組み合わせ、IGRTおよび高度なシステム(CT/CBCTおよびMRIガイド下ワークフローを含む)の導入度、そして留置数に影響を与える償還およびコーディングに関するシグナルが含まれる。また、病院利用と外来センター利用の違い、交換頻度、金属製・ポリマー製・液体または生体吸収性選択肢の価格差といった実務的な購買要因も追跡した。その上で、サプライヤー収益の一部抽出、ディストリビューターの流通の検証、優先国におけるASP×ボリュームの整合性チェックなど、選定したボトムアップ検証を用いて総計の現実性を保ち、ギャップについてはインタビュー中に合意された保守的な範囲で対応した。
予測にあたっては、シナリオ分析を適用することで、より緩やかな導入経路とより速い導入経路を明確に示し、その後、手技数の成長およびモダリティ構成のシフトに関する専門家によるレビュー済みの前提を反映させた。過去の傾向が安定している場合には、一時的な出来事に過剰反応しないよう軽度の時系列平滑化を用い、最終的な曲線は、その要因がインタビューでの合意によって裏付けられた場合にのみ調整した。
データ検証および更新サイクル
検証は複数回のパスを通じて行われ、数値が実際の臨床活動および調達行動と結びついた状態を保つようにしている。手技件数、画像ガイド下放射線治療の導入基盤に関する指標、観測された価格帯といった独立したシグナルと出力結果を比較し、異常値が見つかった場合は承認前に調査を行う。
地域構成、モダリティ構成、またはタイミングの影響で説明できない差異がある場合には、該当する回答者に再度連絡を取り、その変動を引き起こした前提を再検討する。レポートは毎年更新され、大きな規制変更、償還制度の変化、または需要に大きな影響を与える注目すべき技術導入イベントが発生した場合には、中間更新を行う。提供前には、アナリストが最新の確認作業を行い、クライアントが公開時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのフィデューシャルマーカー市場規模と他の公表推定値との比較
フィデューシャルマーカーの公表市場価値は、同じ年でも異なる場合があり、これは対象範囲が常に一致しているわけではなく、価格算定の考え方も異なる形で扱われることがあるためである。差異は通常、何をフィデューシャルマーカーとしてカウントするか、どの臨床現場を含めるか、そしてモダリティのシフトを平均販売価格にどのように反映させるかによって生じる。
一部の外部推定では、関連する放射線治療用アクセサリーやより広範な腫瘍学関連機器の支出を同じ総額に含めており、単位使用量が変化していなくても全体の数値を押し上げる結果となっている。これに対し、Mordor Intelligenceは、画像ガイド下放射線治療および関連する位置特定ワークフローで使用される医療用フィデューシャルマーカーに対象を限定し、手技ベースの需要シグナルとモダリティ別のASPチェックに紐づけて価値を算出しており、更新時にはこれを最新化している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 190.77 M (2026) | |
| 総合コンサルティング機関A | USD 0.23 B (2026) | より広範な腫瘍学関連補助製品の範囲を用い、CT/CBCTとMRIの可視性に基づく製品構成を分離せずに混合価格を適用しており、これがモデル上のASPを押し上げ、価値を過大に算定する可能性がある。 |
| 業界専門誌B | USD 165.00 M (2026) | 病院のみの購買を対象とする狭い視点に依拠しており、外来放射線治療クリニックの需要の一部を除外している。また、新規の液体または生体吸収性製品の導入に対する更新が限られたまま、旧来の価格水準を引き継いでいる。 |
これら3つの数値の差異の大部分は、対象範囲の選択、およびモダリティと材質の構成変化に応じた価格更新の方法に起因している。市場を手技件数、症例ごとのマーカー数、および現場ごとの現実的な価格帯に紐づけることで、算出される数値は年ごとに整合させ、再現しやすくなる。


レポートで回答される主要な質問
フィデューシャルマーカー市場の現在の価値はいくらですか?
市場は2026年に1億9,077万米ドルと評価されており、2031年までに2億5,336万米ドルに達すると予測されています。
2025年のフィデューシャルマーカー市場をリードしている製品タイプはどれですか?
金ベースのマーカーは、実証済みの放射線不透過性と医師の親しみやすさから、2025年収益の49.25%を占めており、依然として優勢です。
MRI誘導セグメントはどのくらいの速さで成長していますか?
MRI対応フィデューシャルソリューションは2031年まで7.88%のCAGRで拡大しており、イメージングモダリティの中で最速です。
液体ハイドロゲルフィデューシャルが注目されているのはなぜですか?
高いMRI可視性を示し、CTアーチファクトを最小限に抑え、時間をかけて吸収されるため、当該セグメントで9.12%のCAGRを牽引しています。
最終更新日:



