
脂肪族メチルエステルスルホン酸塩市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.89 十億米ドル |
| 市場規模 (2031) | 1.43 十億米ドル |
| Growth Rate (2026 - 2031) | 9.95 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
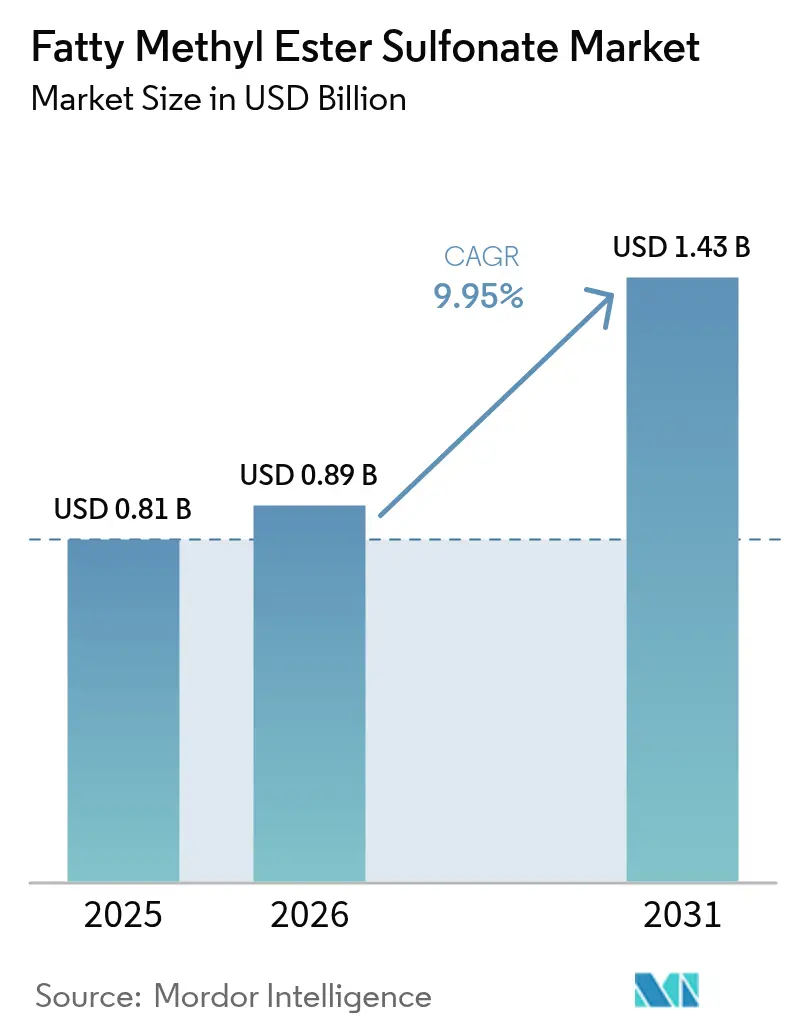
Mordor Intelligenceによる脂肪族メチルエステルスルホン酸塩市場分析
脂肪族メチルエステルスルホン酸塩市場規模は、2025年の8億1,000万米ドルから2026年には8億9,000万米ドルへと成長し、2026年から2031年にかけてCAGR 9.95%で推移し、2031年までに14億3,000万米ドルに達すると予測されています。この堅調な成長軌跡は、バイオベースの界面活性剤への世界的な転換、環境規制の強化、および現代のオレオケミカルプロセスがもたらすコスト優位性を反映しています。東南アジアにおける豊富なパーム核油・ココナッツ油の供給、スルホン化設備能力への持続的な設備投資、およびコンパクト洗剤フォーマットに対する選好が商業的な受容拡大を促進し続けています。脂肪族メチルエステルスルホン酸塩市場は、再生可能原料を優遇する企業の脱炭素化コミットメント、低刺激・非刺激性成分へのプレミアム需要の高まり、およびトレーサブルなサプライチェーンに報いる認証プログラムの恩恵を受けています。原料価格の変動や特殊設備への高参入コストにもかかわらず、洗剤およびプレミアムパーソナルケア製品ラインからの持続的な需要により、全体的な市場センチメントはポジティブを維持しています。
主要レポートのポイント
- 形態別では、2025年の脂肪族メチルエステルスルホン酸塩市場シェアにおいて粉末製品が63.36%を占め、液状ペーストは2031年にかけてCAGR 10.86%を記録する見通しです。
- 原料源別では、2025年の脂肪族メチルエステルスルホン酸塩市場規模においてパーム核油が81.68%のシェアを占め、ココナッツ油はCAGR 11.31%で最も急成長する原料です。
- 最終用途産業別では、2025年に洗剤が売上高シェアの70.29%をリードし、パーソナルケアは2031年に向けてCAGR 11.02%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の売上高の57.26%を占め、同地域は2031年に向けてCAGR 10.82%で成長する予定です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | CAGRへの概算影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| バイオベース界面活性剤への急増する需要 | +2.8% | 世界全体、アジア太平洋と欧州が導入をリード | 中期(2〜4年) |
| プレミアムコンパクト粉末の急速な普及 | +1.9% | 北米・欧州が中核、アジア太平洋へ拡大中 | 短期(2年以内) |
| パーソナルケア産業からの需要の拡大 | +2.1% | アジア太平洋が中核、北米へも波及 | 長期(4年以上) |
| 低刺激・非刺激性界面活性剤への需要増加 | +1.6% | 世界全体、先進国のプレミアム市場中心 | 中期(2〜4年) |
| クリーニング製品市場の拡大 | +1.4% | アジア太平洋の製造拠点、世界配流 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バイオベース界面活性剤への急増する需要
バイオベース界面活性剤への移行は、規制当局が低炭素フットプリントを義務付け、消費者が再生可能原料を含む製品を選好するなかで、ニッチな動きから主流へと変貌しました。界面活性剤を含む再生可能化学品セクターは、2030年に向けて年率19.11%成長し、脂肪族メチルエステルスルホン酸塩に対する下流の需要を下支えしています。多国籍企業はバイオマスバランスアプローチの拡大を進めており、BASFはサステナビリティプレミアムを獲得するためにEcoBalancedラインにヤシ由来のベタイングレードを追加しました[1]BASF SE、「EcoBalancedポートフォリオ拡張」、basf.com。界面活性剤の95%超をバイオ由来とすることを目指す欧州連合(EU)助成のSurfToGreenプログラムなどの機関的取り組みが、需要をさらに制度化しています[2]循環型バイオベース欧州、「SurfToGreenプロジェクト概要」、europa.eu。これらの相互強化的な力が、脂肪族メチルエステルスルホン酸塩市場の持続的な上昇余地を支えています。
プレミアムコンパクト粉末の急速な普及
濃縮洗濯フォーマットは、少量の処方でも高い泡立ちを維持できる界面活性剤を必要とし、この点で脂肪族メチルエステルスルホン酸塩が優れた性能を発揮します。メーカーは脂肪族メチルエステルスルホン酸塩(FMES)と新型エコ酵素を組み合わせ、洗浄温度の要件を低下させながら汚れ除去性能を向上させ、エネルギー使用量の削減を実現しています。消費者はより小型・軽量のパッケージと引き換えに高単価を受け入れる傾向が高まっており、これにより輸送排出量の削減とゼロウェイスト目標との整合が図られています。欧州・北米で始まったこのトレンドは、小売業者が棚スペースの最適化のためにコンパクトラインを推進するなか、新興アジアへと広がっています。この広範な普及が脂肪族メチルエステルスルホン酸塩市場における数量成長を強化しています。
パーソナルケア産業からの需要の拡大
パーソナルケアの処方開発者は、脂肪族メチルエステルスルホン酸塩(FMES)を、穏やかな洗浄力と急速な生分解性を備えた天然由来の硫酸塩フリーの代替品として評価しています。BASFがレインフォレスト・アライアンス認証ココナッツ油由来のDehyton PK45を発売したことは、プレミアムスキンケアを標的としたサプライヤーのイノベーションを示しています。アジアの拡大する中産階級がプレミアムヘアケア・スキンケアの需要を押し上げており、中国とインドが消費増加をリードしています。これらのカテゴリーにおけるプレミアム価格帯が生産コストの圧力を相殺し、脂肪族メチルエステルスルホン酸塩市場全体のマージン拡大を支えています。
低刺激・非刺激性界面活性剤への需要増加
成分に敏感な消費者が製品の安全性や肌感触を精査するなか、脂肪族メチルエステルスルホン酸塩(FMES)のような低刺激界面活性剤の地位が高まっています。米国環境保護庁(EPA)のセーファーチョイスプログラムは低毒性代替品を推奨し、北米のブランドにおける処方の見直しロードマップを加速させています[3]米国環境保護庁、「セーファーチョイスプログラム基準」、epa.gov。ヘプチルグルコシドを含むグリコリピドヒドロトロープの並行研究開発は、肌に優しい洗浄基剤への業界全体の取り組みの広がりを示しています[4]米国油脂化学者協会、「持続可能なヒドロトロープとしてのヘプチルグルコシド」、aocs.org。これらの進展が総合的に、FMESの関連性を洗剤の枠を超えて家庭用・ペットケア製品ラインへと拡大し、脂肪族メチルエステルスルホン酸塩市場への浸透を深めています。
阻害要因インパクト分析*
| 阻害要因 | CAGRへの概算影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 原料価格の変動 | -1.8% | アジア太平洋の生産拠点、グローバルサプライチェーン | 短期(2年以内) |
| 高水分液体洗剤における加水分解・粘度問題 | -0.9% | 世界の液体洗剤市場、特に北米・欧州 | 中期(2〜4年) |
| 高生産コスト | -1.4% | 世界の製造業、特に新規参入企業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原料価格の変動
パーム油とヤシ油はFMES製造コスト全体のほぼ3分の2を占めるため、価格上昇はマージンを圧迫します。インドネシアのB40バイオディーゼル義務化により、2025年には粗製パーム油先物価格がMYR 5,000/トンに近づき、界面活性剤メーカーの調達ストレスが高まりました。ヤシ油は、フィリピンが世界的な供給逼迫を警告するとともに輸出規制を検討するなか、上昇圧力に直面しています。エルニーニョ関連の干ばつを含む気候要因が変動性を高め、長期的な原料ヘッジを複雑にし、脂肪族メチルエステルスルホン酸塩市場に重荷をかけています。
高生産コスト
FMES製造設備には、特殊なスルホン化反応器、耐腐食性合金、および連続中和システムが必要であり、資本集約度が高くなっています。数百万ドル規模の最適化を経て、Stepan Companyは39%のEBITDA改善と年間4,800万米ドルのコスト削減を報告しており、単位コスト低減に必要な規模を示しています。小規模な参入企業は、特に廃水・排出・労働安全に関するコンプライアンス改修の費用も負担しなければならない場合、こうした効率性に達することが難しいことが多いです。その結果、新規能力増強は抑制されたペースにとどまり、脂肪族メチルエステルスルホン酸塩市場における短期的な供給成長を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
イノベーションが液状ペーストの将来性を拡大2025年の脂肪族メチルエステルスルホン酸塩市場規模において、粉末製品は63.36%を占め、安定性、保存期間、バルク輸送の容易さによってその地位を確立しています。FMESに特化したスプレードライラインは、洗剤メーカーが高温保存時の性能を保護しながら変性なしに酵素を配合することを可能にします。しかし、レオロジー制御における研究開発の革新が液状ペーストグレードをCAGR 10.86%へと押し上げ、粉末の優位性に挑戦しています。新たな中和方法が加水分解抵抗性を向上させ、透明な濃縮物を生み出すことで、ブランドが「冷水洗浄」液体洗剤を市場投入できるようになっています。
顆粒・フレーク品は、トンネル型洗濯機での制御された溶解を必要とする業務用ランドリーに対応しており、ゲルフォーマットは高い泡立ち保持を必要とするカーウォッシュ添加剤にも使用されています。Evonikが導入した発酵由来のラムノリピッドは、代替バイオサーファクタント技術が従来の形態区分をいかに曖昧にするかを示しています。プロセスの知識が普及するにつれ、メーカーはニッチな用途ニーズを満たすために粒子サイズ、水分、有効成分含有量を精緻に調整するようになり、脂肪族メチルエステルスルホン酸塩市場内における形態ベースの競争が確固たるものとなるでしょう。
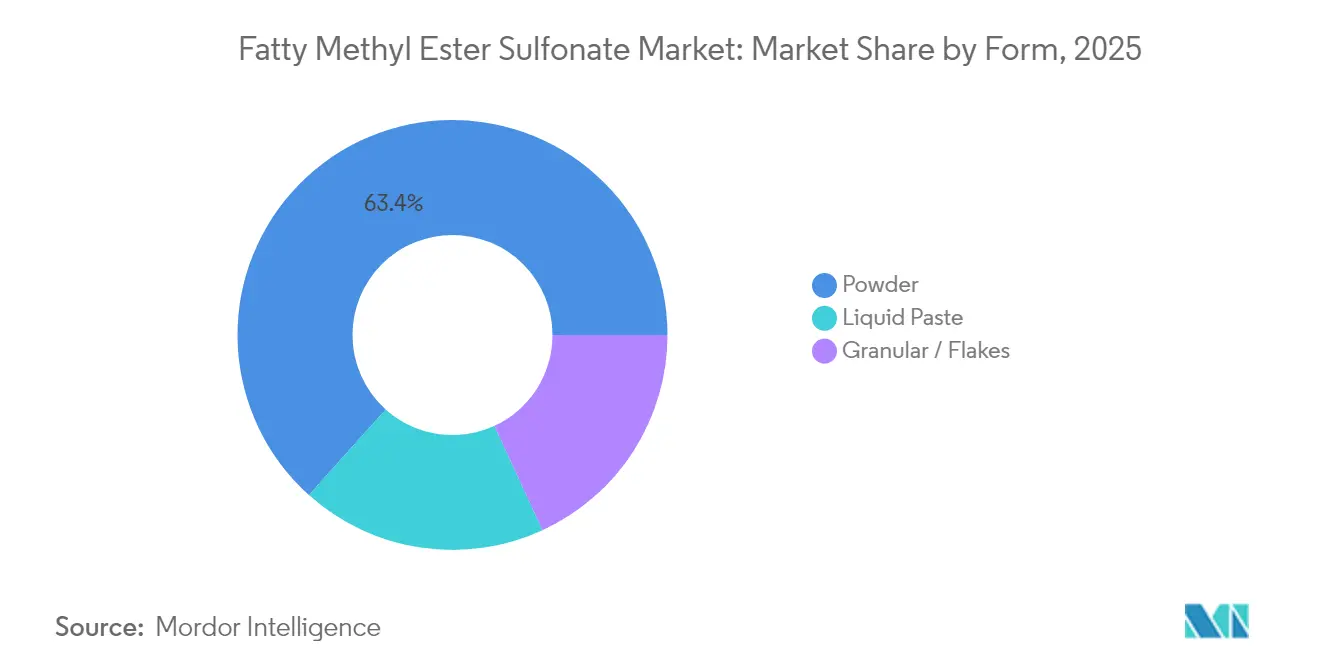
注記: 全セグメントの個別シェアはレポート購入後に入手可能


原料源別:
サステナビリティが調達戦略を再構築パーム核油は依然として世界のFMES生産の81.68%を支えており、これはマレーシアとインドネシア全土にわたる強固なプランテーション、信頼性の高い脂肪酸プロファイル、および統合的なオレオケミカルハブによるものです。マレーシア持続可能パーム油2.0規格に基づく製造設備のアップグレードが、トレーサビリティと温室効果ガス監査を推進し、認証サプライヤーがより高いマージンを獲得できるようにしています。しかし、フィリピンとインドネシアを中心とするヤシ油の供給は年率11.31%で拡大しており、ブランドが非森林破壊のイメージとリンスオフ製品における心地よい香りを重視しているためです。レインフォレスト・アライアンスなどの認証プログラムは、透明な農業慣行を報いることでこのシフトを加速しています。
生産者はまた、コストリスクのヘッジと地域農業の支援を目的に、大豆や牛脂メチルエステルを地域ブレンドに試験的に採用しています。Unileverがパームフリーの界面活性剤原料の開発のためにGenomaticaと締結した1億2,000万米ドルのパートナーシップは、多様化への戦略的推進を象徴しています。このような変化する状況において、サプライチェーンの強靭性と信頼できる認証が競争優位性をますます決定付け、脂肪族メチルエステルスルホン酸塩市場に関わる役員会での原料政策議論の土台となっています。
最終用途産業別:
数量安定性とマージン上昇余地洗剤は引き続き最大の収益ブロックを生み出し、2025年の全体需要の70.29%を保持しています。FMESが少量処方でも優れた泡立ちと容易なすすぎを実現するため、コンパクト粉末洗剤はこの基幹セグメントにおいて中心的な位置を占め続けています。大手ブランドが導入した酵素ブースターが洗浄性能をさらに向上させ、マスマーケット向け洗濯製品における脂肪族メチルエステルスルホン酸塩市場のポジションを強固にしています。食品サービスや医療施設を対象とする業務・施設用洗浄は、急速な生分解性と安全な取り扱い性能を理由にFMESを評価しており、事業者が衛生規制への準拠を果たす上で役立てています。一方、数量では小規模ながら、パーソナルケア需要は最も速いCAGR 11.02%を記録しており、消費者が従来の界面活性剤に対して二桁のプレミアムを要求する硫酸塩フリーシャンプーや低刺激洗浄料に引き付けられているためです。
パーソナルケアの処方開発者は、FMESの均衡の取れた親水性・親油性プロファイルを活用し、刺激を最小限に抑えた透明シャンプーやクリーミーな洗顔料を設計しています。プレミアムブランドはパッケージ前面にヤシ由来原料を強調し、環境意識の高い消費者の心に響くストーリーテリングの価値を付加しています。産業・業務用洗浄セクターは、塩素系活性剤との相容性を活かしてFMESを濃縮サニタイザーに活用しています。これら成長ポケットが総合的に収益源を多様化し、洗剤数量の周期的な変動を緩和することで、脂肪族メチルエステルスルホン酸塩市場の強靭性を裏付けています。
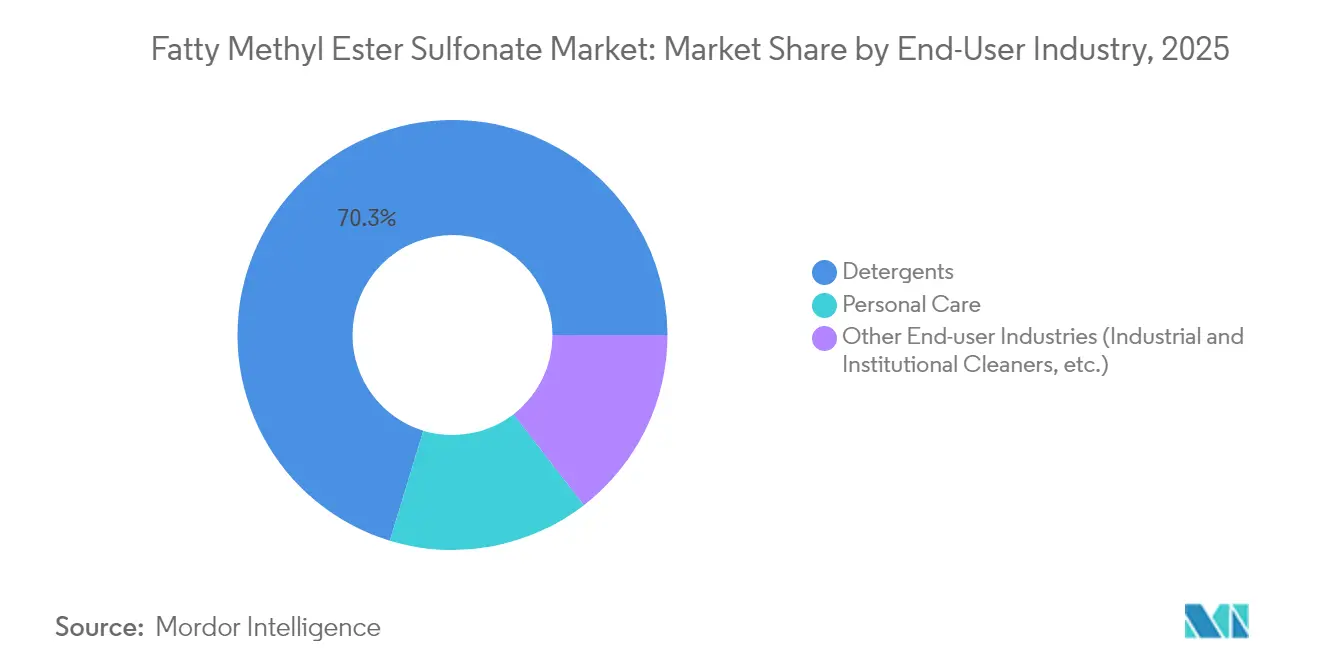
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
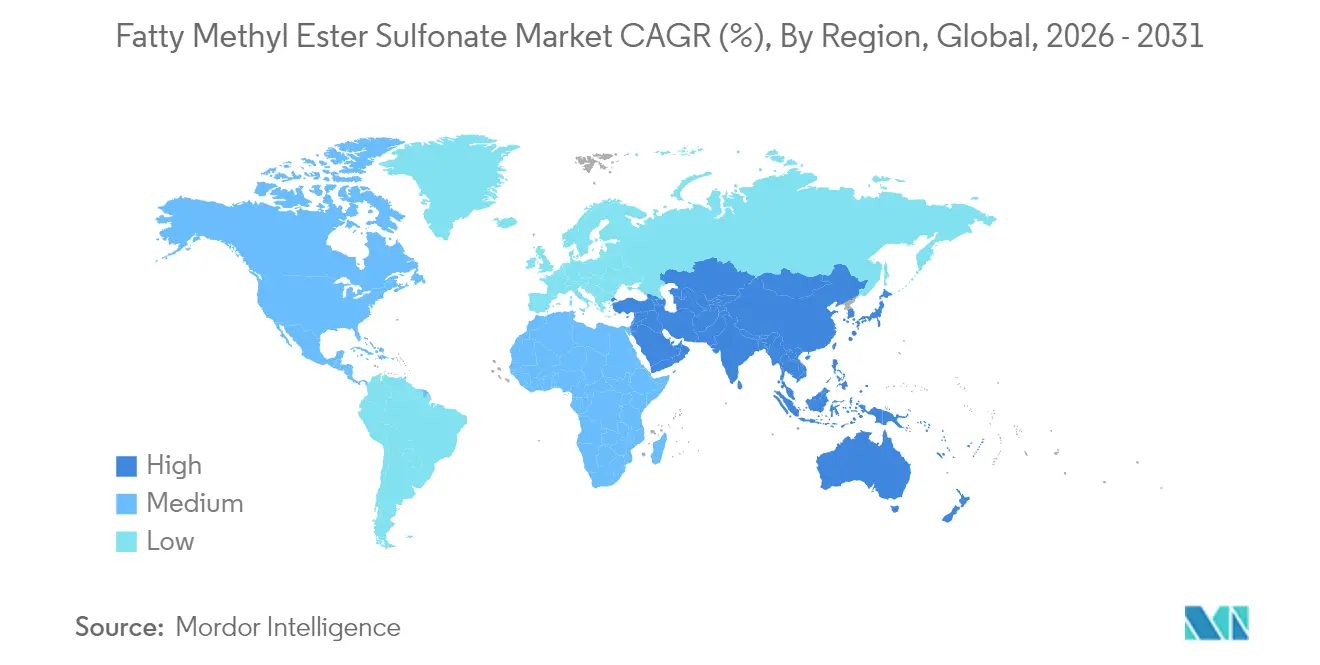
アジア太平洋地域の脂肪酸メチルエステルスルホン酸塩市場
アジア太平洋地域は2025年の世界収益の57.26%を占め、2031年にかけて10.82%のCAGRで成長を続けている。パーム核の豊富な供給量、スルホン化塔の既存設備、および中国の大手洗剤メーカーからの国内需要が稼働率を高水準に維持している。マレーシアとインドネシアは、原料・エネルギー・物流の優位性を束ねるオレオケミカルクラスターの整備を継続している。KLKが中国での加工能力拡大を決定したことは、同地域が生産者と消費者の双方の役割を担っていることを裏付けている。この近接性により輸送コストが削減され、受注から納品までのサイクルが短縮され、脂肪酸メチルエステルスルホン酸塩市場におけるアジアの競争優位性がさらに深まっている。
北米の脂肪酸メチルエステルスルホン酸塩市場
北米は全体的な成長速度こそ緩やかであるが、EPAセーファーチョイスプログラムなどの規制枠組みが購買を再生可能かつ低毒性の原料へと誘導するという恩恵を受けている。Stepanがテキサス州パサデナに新設したアルコキシル化ユニットは、ブランド各社が安定した国内供給を求める中での国内生産能力への取り組みを示している。クリーンラベルのパーソナルケア製品に対する消費者の高い支払い意欲は、アジアと比較して原料コストが相対的に高いにもかかわらず、FMESの追加需要を支えている。
欧州の脂肪酸メチルエステルスルホン酸塩市場
欧州の軌跡は、REACHドシエの更新や生分解性・表示規則を厳格化する洗剤規制の改正を含む厳しい化学物質政策改革によって形成されている。各国政府はSurfToGreenのような循環型バイオエコノミーイニシアチブに投資し、農業副産物から界面活性剤を調達することで、FMESを地域のサプライチェーンにさらに組み込んでいる。東欧は単一市場への輸出向けの新興製造拠点を提供し、西欧の高い人件費とエネルギーコストを相殺している。これらのパターンが相まって脂肪酸メチルエステルスルホン酸塩市場に深みを加えると同時に認証済みでトレーサビリティの確保された製品が享受するプレミアムを強化している。

バリューチェーン分析
脂肪酸メチルエステルスルホネート(FMES)のバリューチェーンは、上流の油糧種子・プランテーション経済から始まり、東南アジアに大きく集中したパーム核油とココナッツ油の調達が基盤となっている。これらの原料は破砕・精製を経てラウリン油となり、その後エステル交換反応によって脂肪酸メチルエステル(FAME)へと変換される。工程はさらにスルホン化、中和、そして粉末、フレーク/granules、またはペースト等級への仕上げへと続き、洗剤、パーソナルケア、産業・施設(I&I)分野の処方業者に販売される。垂直統合型のオレオケミカルグループは、プランテーションからオレオケミカル、そして下流の界面活性剤までを一貫してカバーできるが、非統合型のFMES生産者は通常、第三者のラウリン油またはメチルエステルに依存し、原料やロジスティクスの変動により大きく晒される傾向がある。
中流工程は資本集約的かつ専門知識を要する工程であり、スルホン化反応器、耐腐食性材料、ユーティリティ、排水処理がコスト構造を形成し、実質的な参入障壁として機能している。最も明確なボトルネックは、(i)安定的かつ追跡可能なパーム核油・ココナッツ供給への確保、(ii)連続処理工程における運転効率であり、エネルギーおよびユーティリティコストが単位当たりの経済性に影響を与える。下流の流通は通常、洗剤メーカー向けのバルク出荷と、パーソナルケア原料チャネル向けの特殊パッケージに分かれる。こうした高スペックの用途では、色、臭気、マイルドさへの要求が品質管理を厳格化させ、強固な工程管理がなければ不合格リスクを高める可能性がある。
競争環境
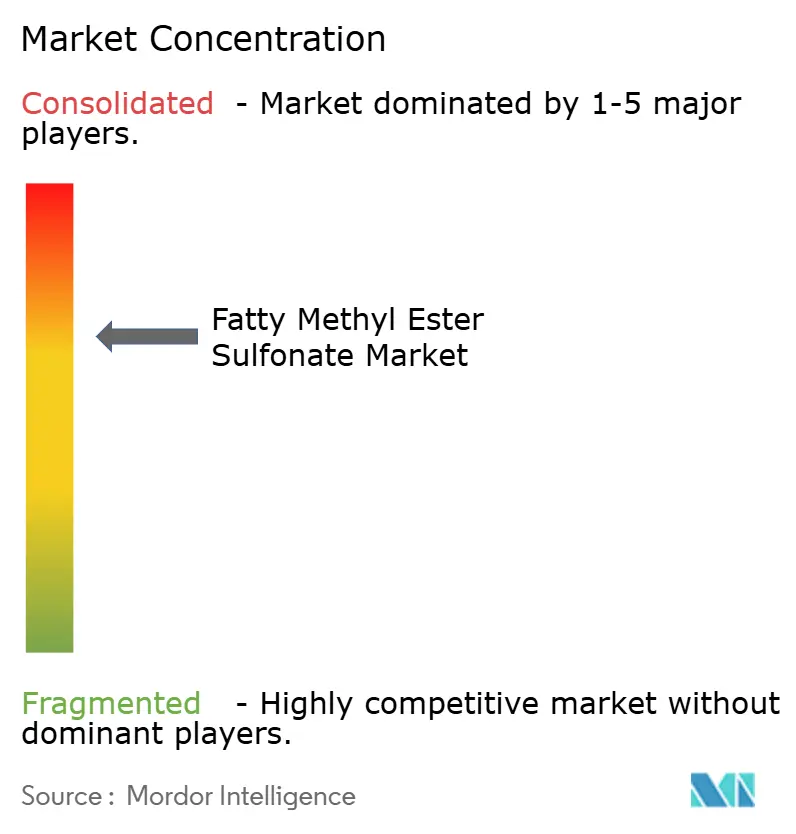
脂肪族メチルエステルスルホン酸塩市場は中程度に集中しています。BASF、Stepan Company、KLK Oleo、Wilmar International、およびLion Corporationは、統合された原料資産と独自のスルホン化技術を組み合わせることで、相当なシェアを共同で保持しています。戦略的には、主要プレーヤーはプレミアム価格を守るため、サステナビリティの検証、温室効果ガス会計、およびトレーサブルな調達に一層注力しています。バッチ品質のデジタルモニタリングやスルホン化ラインの予知保全により、ダウンタイムを削減し、プレミアムパーソナルケアグレードの主要仕様である一貫した色調と有効成分含有量を確保しています。研究開発競争は、より環境に優しいスルホン化化学、改良された触媒回収、および完全パームフリーの原料に集中しており、脂肪族メチルエステルスルホン酸塩市場における継続的なイノベーションサイクルを示しています。
脂肪族メチルエステルスルホン酸塩産業リーダー
Emery Oleochemicals
KLK Oleo
Lion Corporation
Stepan Company
Wilmar International Ltd
- *免責事項:主要選手の並び順不同
脂肪酸メチルエステルスルホン酸塩市場
- BASF
- Chemithon Corporation
- Emery Oleochemicals
- FENCHEM
- KLK Oleo
- KPL International Ltd
- Lion Corporation
- PT Ecogreen Oleochemicals
- Sinopec Jinling Petrochemical
- Stepan Company
- Surface Chemical Industry Co Ltd
- Wilmar International Ltd

市場機会と将来展望
FMESサプライヤーには、追跡可能な再生可能原料とプレミアム処方が交差する領域に機会があり、特にコンパクト粉末やサルフェートフリーのパーソナルケア製品において、持続可能性の主張と性能の両立が求められている。パーム核油が2025年のFMES生産の81.68%を占める中、認証済みまたは代替のラウリン源(主要サプライヤーが挙げるココナッツ関連の認証プログラムを含む)に基づく製品は、等級、文書パッケージ、およびチェーン・オブ・カストディ要件によるポートフォリオの細分化を支援できる。同時に、米国EPAのSafer Choice Programを通じた北米の調達基準や、高バイオ含有率界面活性剤を支援する欧州の取り組み(EU資金によるSurfToGreenプログラムなど)は、生分解性および再生可能含有率の文書化の商業的価値を強化している。
製造面での機会は、高い生産コストと原料価格の変動が主要な制約要因であることを踏まえ、スルホン化および仕上げ工程における変換コストを低減するボトルネック解消と信頼性向上に集中している。同時に、代替となるバイオベース界面活性剤が洗剤およびパーソナルケア分野で規模を拡大しており、Evonikは2024年5月にスロバキアでラムノリピド系バイオ界面活性剤の生産施設を開設した。これにより、FMESサプライヤーはマイルドさ、使用時の性能、持続可能性に関する訴求力への期待が高まり、配合技術開発(ブレンド、冷水洗浄適合性、液体ペースト等級のレオロジー制御など)の価値が増し、処方シェアの保護につながる。また、デュアルソーシングと地域化戦略にも空白領域があり、世界の処方業者は単一原産地のラウリン供給チェーンへの依存を減らしたいと考えている。これにより、複数拠点での生産、可能な範囲での柔軟な原料配合(他の植物油を含む)、そして再処方サイクルを短縮できる技術サービスへの需要が支えられている。
Recent Industry Developments in 脂肪酸メチルエステルスルホン酸塩市場
- 2026年6月:Stepan Companyは企業アップデートにおいて、特殊界面活性剤および工程能力への継続的な投資に注力していることを強調し、より高付加価値かつ性能重視の処方における自社の位置付けを強化した。これは、洗剤およびパーソナルケアで使用される再生可能かつマイルドな界面活性剤システムに対して安定した品質と文書化を求める下流顧客を支援するものである。
- 2025年6月:Wilmar International Limitedは、ナイジェリアの合弁会社PZ Wilmarの残り50%株式をPZ Cussons plcから買収する動きを取り、同事業の完全な支配権を獲得した。パーム油関連事業のさらなる統合により、バイオベース界面活性剤中間体を供給するオレオケミカルチェーンにとって重要な原料へのアクセスが強化される。
- 2025年2月:KLK Oleoはムンバイに新たな代表事務所KLK Oleo India(KLKOI)を設立し、インドに事業を拡大した。これにより、オレオケミカル製品ポートフォリオの現地プレゼンスを強化している。この動きは、バイオベース界面活性剤およびその中間体を消費する成長中の洗剤・パーソナルケア製造基盤における顧客アクセスと技術・商業的カバレッジを改善するものである。


脂肪酸メチルエステルスルホン酸塩市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、洗浄関連用途向けにアニオン界面活性剤として販売される脂肪酸メチルエステルスルホネート(FMES)を対象とし、主要生産地域からのメーカーレベルの収益、および最終顧客に到達する取引量として計測される。
対象範囲外:石油系アルキルベンゼンスルホネートおよび非スルホン化脂肪酸メチルエステルは、類似の洗剤処方に使用される場合でも対象外とする。
セグメンテーション概要
- 形態別
- 粉末
- 顆粒/フレーク
- 液状ペースト
- 原料源別
- パーム核油
- ヤシ油
- その他の植物油(タロー、大豆等)
- 最終用途産業別
- 洗剤
- パーソナルケア
- その他の最終用途産業(産業・業務用洗浄剤等)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
出発点となる構造については、界面活性剤が化学品・洗浄用品バリューチェーンをどのように流通するかを説明する公開データセットを検討した。有用な基準としては、UN Comtrade貿易統計、米国国際貿易委員会のデータツール、Eurostatの化学・製造業統計、およびラウリン油の供給状況を把握するのに役立つFAOSTAT指標などが挙げられる。
モデルを現実的に保つため、企業の年次報告書や投資家向け説明資料、信頼できる報道で引用された税関・港湾発表、そしてスルホン化収率や典型的な形態(粉末、フレーク、ペースト)を記述する査読済み学術論文からの追加的なデスクインプットも取り入れた。必要に応じて、企業財務、特許、および出荷レベルの輸出入チェックのために有料サブスクリプションを利用し、生産能力と商業的タイムラインを相互検証できるようにした。ここに記載したデスクソースは例示的なものであり、収集、検証、明確化のために他にも多くの公開資料が用いられた。
一次インタビューおよび調査
一次調査は、公開データで得られた知見を検証し、価格設定、等級構成、地域別普及状況において通常見られるギャップを埋めるために活用された。APAC、EMEA、および南北アメリカ全域の生産者、流通業者、洗剤処方業者、調達・技術担当者と対話を行い、需要要因および供給制約に関する前提を明確な言葉で確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):12% | APAC:44% |
| ミドルティア:52% | 部門・ユニットリーダー:29% | EMEA:32% |
| 小規模プレイヤー:16% | マネージャー:59% | 南北アメリカ:24% |
市場規模算定・予測
コアモデルは、洗剤・クリーナー生産指標、関連化学品カテゴリーの貿易フロー、および主要処方におけるバイオベースアニオン界面活性剤の観測された浸透度からFMES需要プールを再構築する、トップダウン方式の構築から始まる。これらの合計値は、サンプル抽出した生産者の生産能力・稼働率に関する議論、平均販売価格に関するチャネルチェック、および現実的な価格帯を用いた地域別必要量の妥当性検証など、選択的なボトムアップチェックによって裏付けられる。
重要な変数として扱われたインプットには、ラウリン油原料(パーム核油およびココナッツ油)の供給可能性、スルホン化生産能力の増減、粉末・フレーク・ペースト間の形態構成の変化、無リン処方に関連する洗剤処方の傾向、および輸送費や通貨のタイミングによって変動する地域別価格差などが含まれる。小規模生産者や非公式の供給を定量化することが難しい場合は、流通業者インタビューおよび輸出入シグナルによって検証された保守的なギャップ係数を用いて対応する。
予測に関しては、原料の変動と生産能力に関するプロジェクトが市場を滑らかなトレンドラインよりも急速に変化させる可能性があるため、シナリオ分析が採用された。将来展望は、各要因を更新し、それを普及と価格設定に関する専門家の見通しと照合することで構築され、最終的な曲線が年ごとに妥当性を保つようにしている。
データ検証および更新サイクル
各モデルの実行結果は、貿易の方向性、発表された生産能力の変化、そして推定価格が市場参加者から聞かれた範囲内に収まっているかどうかなど、独立したシグナルと照合して検証される。異常値は二次チェックで見直され、既知の事象で説明できない変動があった場合は、関連する前提を再検討し、適切な回答者に再度連絡を取る。
最終確定前には、計算ロジック、単位、通貨の取扱いが地域間で整合しているかを段階的に確認する作業が行われる。レポートは年次で更新され、大規模な生産能力拡張、原料供給の混乱、または洗剤需要を変化させる政策変更など、重要な事象が発生した場合には臨時更新が行われる。納品直前には、クライアントが最新の見解を受け取れるよう、最終的な見直しが実施される。
Mordor Intelligenceの脂肪酸メチルエステルスルホネート市場規模と他の公開推定値との比較
FMESについて異なる市場規模が示されるのは一般的な現象であり、これは発行元が必ずしも同じ製品範囲を対象としていないこと、異なる基準年を用いる場合があること、また量をUSDに換算する際に異なる価格ロジックを適用することが多いためである。また、ある推定値が単一の成長率に大きく依存し、供給制約に対するストレステストを行っていない場合にもギャップが生じる。
石油系アルキルベンゼンスルホネートはMordor Intelligenceの対象範囲外とされており、この一つの除外項目だけでも、発行元がより広範なアニオン界面活性剤を一つの数値に統合している場合には合計値を大きく上下させる可能性がある。その他の差異は通常、フレークおよびペースト形態が完全に計上されているかどうか、平均販売価格がラウリン油コストとともにどの程度速く変化すると想定されているか、そして為替レートが基準年から取られているか年間平均であるかによって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.89 B (2026) | |
| 業界観測機関A | USD 1.03 B (2024) | より早い基準年を採用しており、FMESを隣接するバイオベース界面活性剤の収益と混合しているように見受けられる。これは、洗剤の再処方が観測された速度よりも速いと仮定した場合に合計値を膨らませる可能性がある。 |
| グローバルコンサルティング企業B | USD 1.49 B (2024) | 複数のメチルエステルスルホネート誘導体を含むとみられるより広範な定義を適用し、積極的な価格上昇を前提としているが、原料およびスルホン化生産能力の制約に対する明確な検証は限定的である。 |
総合的に見ると、この差異は主にFMESに何が含まれるか、そして価格設定と通貨のタイミングがどのように扱われているかによって説明される。合計値を洗剤需要シグナル、生産能力の実情、およびインタビューで検証された価格帯に結び付けることで、この推定値は状況の変化に応じて再検証・更新可能な変数に対して追跡可能な状態を維持している。


レポートで回答される主要な設問
脂肪族メチルエステルスルホン酸塩市場の現在の規模はどのくらいですか?
脂肪族メチルエステルスルホン酸塩市場は2026年に8億9,000万米ドルに達し、2031年までに14億3,000万米ドルに達すると予測されています。
脂肪族メチルエステルスルホン酸塩への最大の需要を生み出しているセグメントはどれですか?
洗剤がFMESのコンパクト粉末処方との相容性により2025年の収益の70.29%を占め、最大セグメントとなっています。
脂肪族メチルエステルスルホン酸塩市場において成長をリードしている地域はどこですか?
アジア太平洋が世界収益の57.26%を占め、原料の入手可能性と急成長する洗剤製造を背景にCAGR 10.82%で2031年まで拡大しています。
FMES市場の成長における主な阻害要因は何ですか?
原料価格の変動と特殊スルホン化設備への高い資本コストがマージンを圧迫し、急速な能力拡大を制限しています。
最終更新日:



