
欧州木質ペレット市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
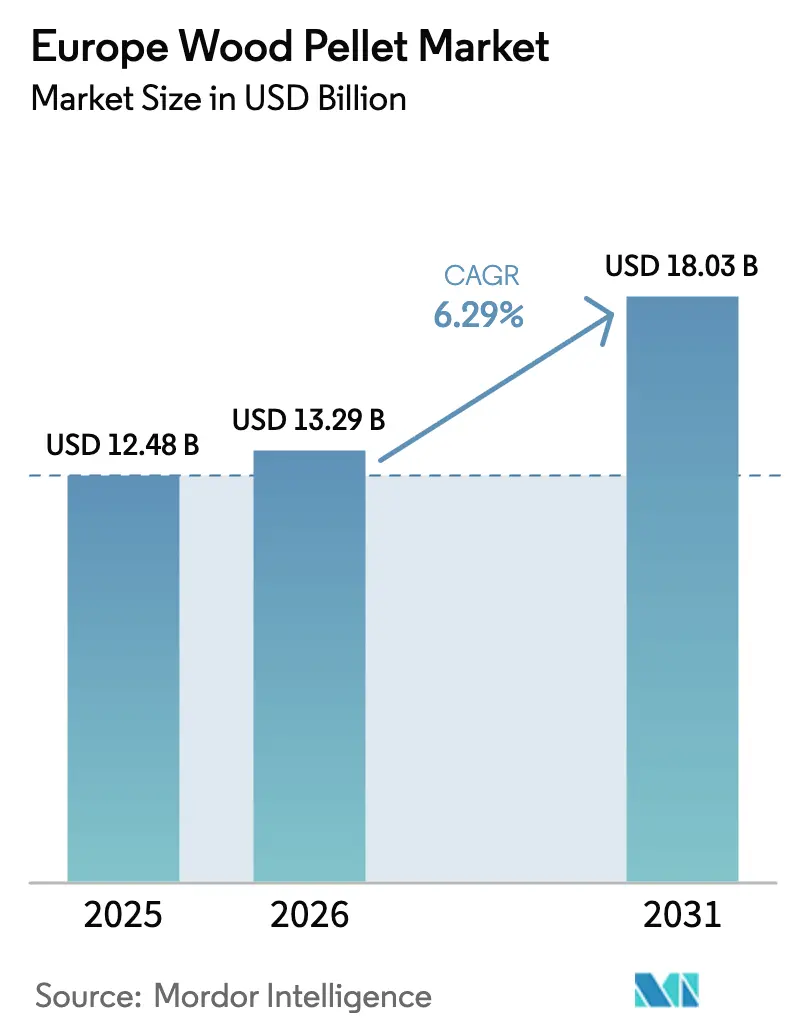
| 基準年の市場規模 (2025) | 12.48 十億米ドル |
| 市場規模 (2026) | 13.29 十億米ドル |
| 市場規模 (2031) | 18.03 十億米ドル |
| Growth Rate (2026 - 2031) | 6.29 % |
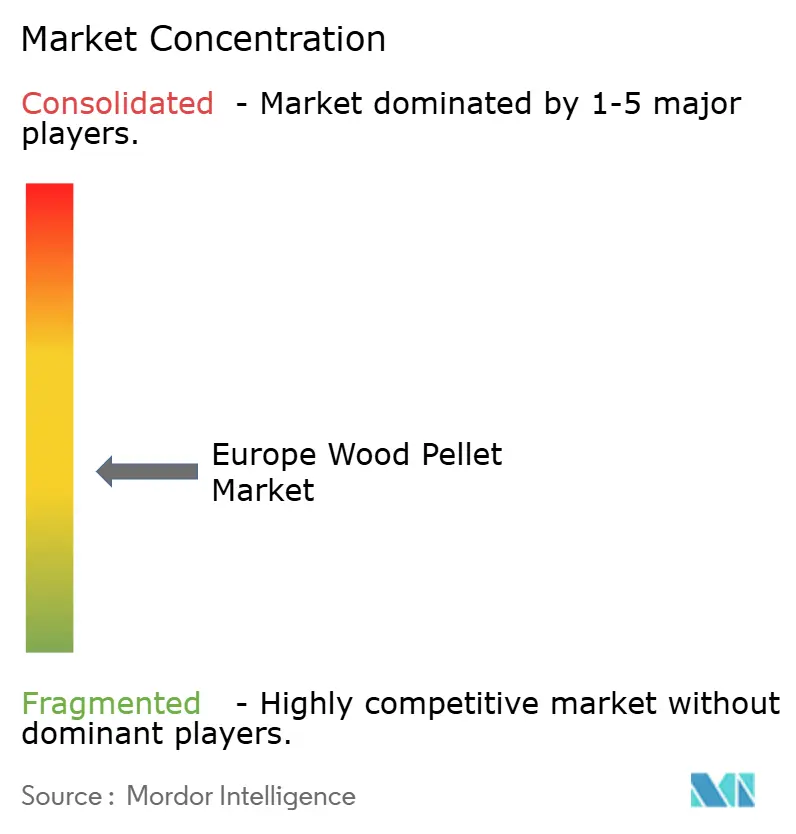
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州木質ペレット市場分析
欧州木質ペレット市場規模は、2025年に124億8,000万米ドル、2026年に132億9,000万米ドルと予測され、2031年までに180億3,000万米ドルに達し、2026年から2031年にかけて年平均成長率6.29%で成長する見込みです。
本市場は、電力会社における石炭からバイオマスへの転換、ネガティブエミッションを実現するBECCS(バイオエネルギーと炭素回収・貯留)向けの新たなインセンティブ、および化石燃料価格の変動が続く中での堅調な住宅暖房需要によって牽引されています。垂直統合型サプライヤーは、サプライチェーンの地産地消化によるロシア産原料への依存度低減を図りながら、長期売電契約の確保を急いでいます。一方、トレファイドペレットは石炭と同等のエネルギー密度を持つことから普及が加速しています。しかし、製材所の閉鎖による残渣供給の逼迫やEUの持続可能性規制によるコンプライアンスコストの上昇により、価格圧力は依然として続いています。[1]Bioenergy Europe、「統計レポート2025:バイオマス供給、転換・消費」、bioenergyeurope.org競争力学は、バリューチェーン全体にわたって原料、物流、カーボンクレジットの収益化を管理できるプレイヤーに有利に働いています。
主要レポートのポイント
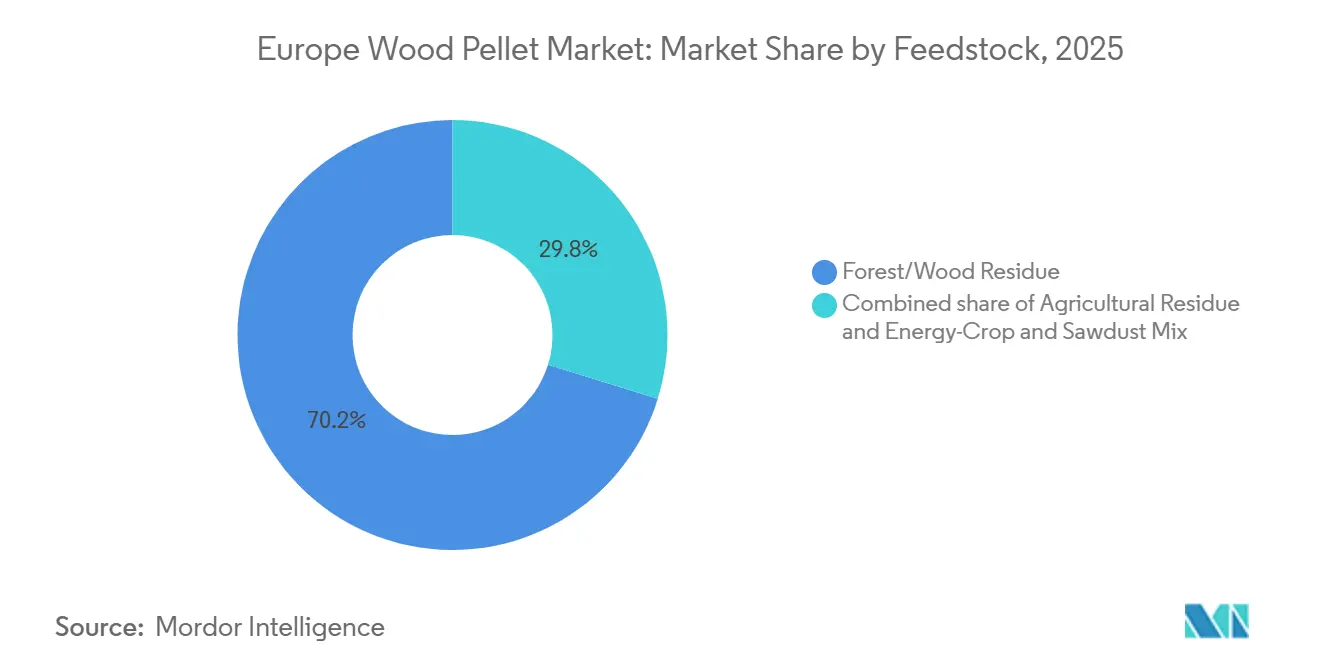
- 原料別では、森林・木材残渣が2025年の欧州木質ペレット市場シェアの70.2%を占め、農業残渣は2031年にかけて年平均成長率7.8%で拡大しています。
- グレード別では、ユーティリティグレードペレットが2025年の欧州木質ペレット市場規模の55.8%を占め、トレファイドペレットは2031年にかけて年平均成長率9.4%で加速しています。
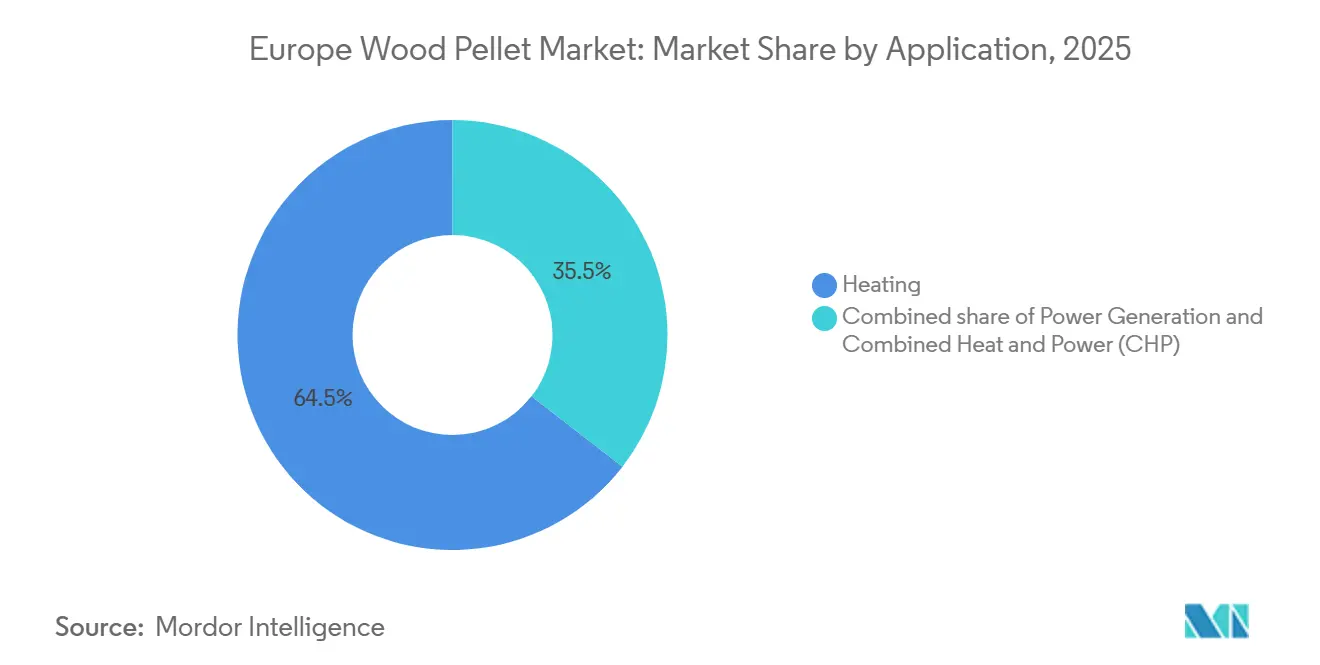
- 用途別では、暖房が2025年の欧州木質ペレット市場規模の64.5%のシェアを占め、熱電併給設備は2031年にかけて年平均成長率8.9%で拡大しています。
- エンドユーザー別では、産業・ユーティリティユーザーが2025年の欧州木質ペレット市場シェアの53.9%を占め、2026年から2031年にかけて年平均成長率8.5%で成長する見込みです。
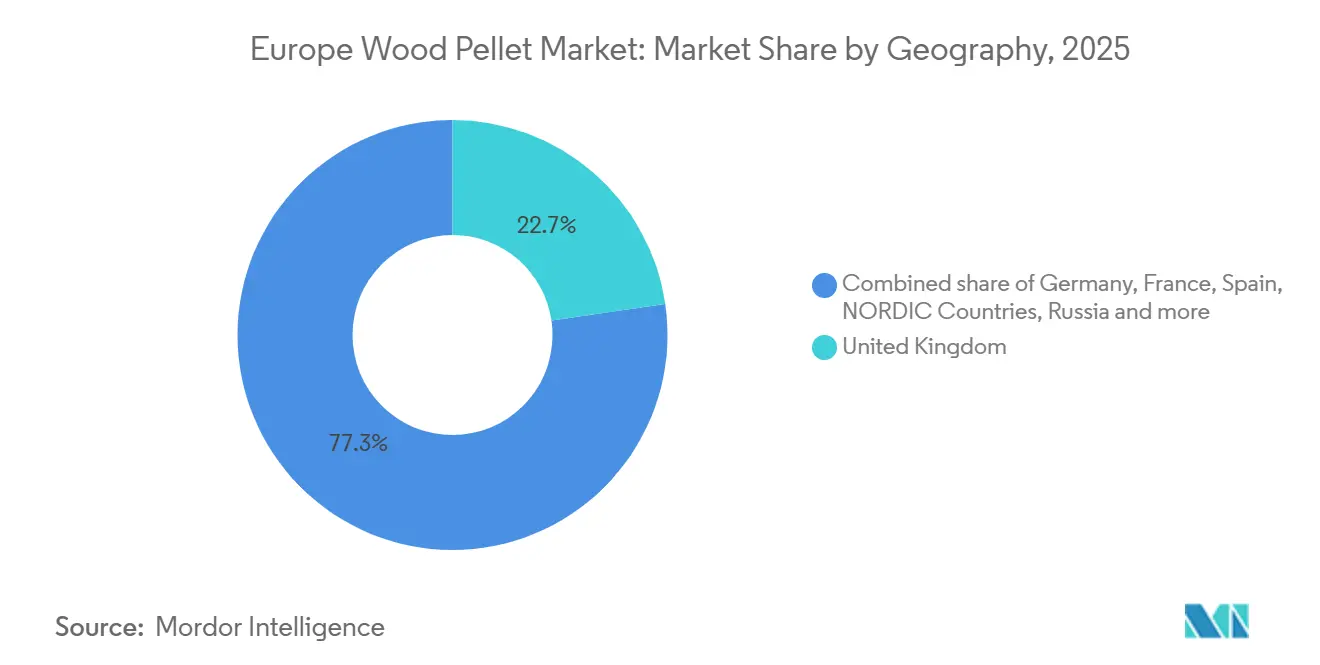
- 地域別では、英国が2025年に22.7%の収益シェアでトップとなり、北欧諸国が2031年にかけて年平均成長率9.1%で最も速い成長を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) % 年平均成長率予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 化石燃料価格の記録的高騰を背景とした堅調な住宅暖房需要 | 1.20% | ドイツ、フランス、オーストリア、北欧諸国 | 短期(2年以内) |
| EU発電所における石炭からバイオマスへの転換加速 | 1.50% | 英国、ドイツ、スペイン | 中期(2〜4年) |
| ネガティブエミッションBECCSプロジェクト向けの新たなEU排出量取引制度インセンティブ | 0.90% | 英国、北欧諸国 | 長期(4年以上) |
| ヒートポンプ・ペレットハイブリッドボイラー改修の急増 | 0.80% | ドイツ、オランダ、その他欧州 | 中期(2〜4年) |
| ロシア後のサプライチェーン地産地消化に向けた許認可の迅速化 | 0.70% | EU27 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
化石燃料価格の記録的高騰を背景とした堅調な住宅暖房需要
欧州のガス価格は2024年を通じて高止まりし、木質ペレットは一戸建て住宅や中小企業の空間暖房において費用対効果の高い選択肢となっています。オーストリアはインセンティブが変わらず維持されたことでボイラー設置が堅調に推移し、ドイツとフランスは補助金の見直しにもかかわらず相当量を吸収しました。ENplusの認証は燃焼品質を保証することで国境を越えたペレット取引を促進しました。住宅用需要のシェアは2024年の欧州総消費量の7%に達しました。[2]米国農務省海外農業局、「英国バイオ燃料年次報告書2024」、usda.govドイツの2024年8月のBEG改革によりスタンドアロン型バイオマス補助金が削減されましたが、住宅向けサプライヤーは機器ファイナンスや戸別小売プログラムへの展開により収益を平準化しています。したがって、スポット販売に内在する変動性を相殺するために垂直統合が不可欠となっています。
EU発電所における石炭からバイオマスへの転換加速
Drax Groupの2024年における第4ユニットの再稼働により、約300万トンの追加ペレット需要が生まれ、英国のバイオマス発電量が回復しました。ベルギーにおけるArcelorMittalのTorero施設など新たなプロジェクトは、製鉄高炉にバイオ石炭を供給することで、脱炭素化が困難な産業におけるバイオマスの応用を示しています。欧州投資銀行の支援を受けたスペインのLa Robla発電所は、国内農業残渣への転換により物流排出量を削減し、原料の柔軟性を高めました。[3]欧州投資銀行、「La Roblaバイオマス発電所融資」、eib.org既存の系統接続とタービンを再利用できるため改修経済性は依然として有利ですが、英国における2027年以降の政策の不確実性により売電量が半減する可能性があり、需要ポートフォリオの多様化の必要性が浮き彫りになっています。残渣を丸太材より優先するEUのカスケード利用原則も、将来の供給拡張性を制限しています。
ネガティブエミッションBECCSプロジェクト向けの新たなEU排出量取引制度インセンティブ
2024年に採択された改正により、バイオマス燃焼と炭素回収・貯留を組み合わせた場合に電力会社がネガティブエミッションを収益化できるようになりました。Draxは2027年までに本格的なBECSS統合を計画し、再生可能電力とともに高価値のEU排出枠の売却を目指しています。EU炭素価格は2024年に1トン当たり60〜90ユーロの間で変動しており、ネガティブエミッションクレジットが電力収益を上回る可能性があります。しかし、予測される炭素回収改修コストは1プラント当たり約20億ポンドに上り、支援枠組みの十分性が問われています。したがって、収益性は予測可能な炭素価格とBECCSインセンティブの適時な支払いにかかっており、これらが電力会社がペレット契約を拡大するか他のネガティブエミッション技術に転換するかを左右します。
ヒートポンプ・ペレットハイブリッドボイラー改修の急増
空気熱源ヒートポンプとペレットバーナーを組み合わせたハイブリッドシステムは、2024年にドイツとオランダで急速に普及し、家庭が価格変動に応じて燃料を切り替えられるようになりました。ドイツのBEG改革により、新たなバイオマスインセンティブはハイブリッド設置に限定され、ガス網のない農村部での普及が加速しています。これらのハイブリッドシステムはペレット使用量を最大40%削減しますが、2025年にスマートコントロールモデルを発売したViessmannやÖkofenなどの企業の機器販売を押し上げています。ハイブリッドの柔軟性により冬季の消費急増は抑制されますが、年間を通じた安定した引き取りが実現するため、生産者は需要予測を見直す必要があり、住宅セグメントのダイナミクスが変化しています。
制約要因の影響分析*
| 制約要因 | (〜) % 年平均成長率予測への影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 主要市場における国内ペレットボイラー補助金の廃止 | -1.10% | ドイツ、オランダ、フランス | 短期(2年以内) |
| ヒートポンプ専用ソリューションとの競争激化 | -0.80% | ドイツ、フランス、オランダ、その他欧州 | 中期(2〜4年) |
| ウクライナ戦争後の木材繊維不足と価格急騰 | -0.80% | EU27 | 短期(2年以内) |
| EUDRの持続可能性コンプライアンスコスト | -0.70% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国内ペレットボイラー補助金の廃止とヒートポンプとの競争
ドイツは2024年8月にスタンドアロン型バイオマスインセンティブを廃止し、2023年から2024年にかけてボイラー販売が55%急落しました。フランスでは、インセンティブが電気式ヒートポンプに移行したことで、さらに急激な73%の落ち込みを記録しました。オランダは新築住宅へのバイオマス暖房補助金を停止し、資金を電化に集中させました。中国における製造規模の急速な拡大によりヒートポンプ機器価格が15〜20%低下し、ペレットのコスト優位性が侵食されました。都市部の大気質規制も粒子状物質の基準を強化し、人口密集地域でのペレット普及を制限しています。補助金の廃止と安価な電気代替品の組み合わせにより住宅需要が弱まり、生産者はより薄い利益率で長期契約を交渉する産業バイヤーへの依存度を高めざるを得なくなっています。
木材繊維不足、価格急騰、EUDRコンプライアンスコスト
建設業の低迷による製材所の閉鎖で残渣の流通が減少し、欧州のペレット生産量は2024年に7%減少して2,270万トンとなりました。樹皮甲虫の大量発生により木材の品質がさらに低下し、被害木材がエネルギー用途に転用されたことで、パネルボード製造業者との原料競争が激化しました。産業用ペレットのスポット価格は、Draxの増産が余剰在庫を吸収したことで2024年後半に反発しました。大規模事業者については2025年12月30日から、EU森林破壊規制により全ての出荷に対してトレーサビリティ、衛星モニタリング、TRACESへのアップロードが義務付けられ、生産コストに1トン当たり2〜5ユーロが加算され、中小生産者の利益を圧迫しています。[4]欧州委員会、「EU森林破壊規制の実施」、europa.euコンプライアンスのタイムラインと残渣供給の逼迫が重なり、利益率が圧縮され、非統合型プレイヤー間の統合が促進されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
森林残渣が供給を支え、農業系原料が勢いを増す森林・木材残渣は2025年の欧州木質ペレット市場規模の70.2%を生み出しており、これは堅固な製材所ネットワークと成熟したENplusの物流を反映しています。しかし農業残渣は、輸送エネルギーを38%削減するモバイルペレット化プラットフォームの支援を受け、年平均成長率7.8%で拡大しています。スペインのLa Robla発電所は、サプライチェーンの排出量削減のために地元の藁を調達することを実証しました。農業系原料は灰分が高く(2〜5%)エネルギー密度が低いものの、EU森林破壊規制はこれらを優遇しており、熱電併給ユニットでの試験的なブレンドを促進しています。生産者は品質のばらつきを管理するために高度な篩い分けと添加剤の投与を採用しており、長期的には多原料調達戦略への転換を示しています。
2026〜2031年にかけて、森林残渣は引き続き欧州木質ペレット市場を支えますが、農業系原料は過剰伐採された森林への圧力を緩和しながらユーティリティ需要を満たすために必要な増分成長をもたらします。ブレンドはまた、住宅サイクルの低迷で製材所の生産量が減少した際の残渣不足に対するヘッジにもなります。多様な原料プールを認証できるステークホルダーは、電力会社がコンプライアンス対応ペレットを求める中で新たな契約を獲得できる立場にあります。


グレード別:
ユーティリティペレットが主導、トレファイドバリアントが石炭代替を変革ユーティリティグレードの白色ペレットは2025年の欧州木質ペレット市場シェアの55.8%を占め、プレミアム仕様よりも低い納入コストを重視する大規模電力プロジェクトに供給されています。トレファイドバリアントの欧州木質ペレット市場規模は、フィンランドのANDRITZによる6万トン規模のJoensuu Biocoalプラントを触媒として年平均成長率9.4%で拡大しています。トレファクションはエネルギー密度を22〜28GJ/tに高め、大規模な改修なしに石炭発電所での混焼を可能にします。早期採用者にはArcelorMittalが含まれており、同社は製鉄炉にトレファイドペレットを投入し、セクター横断的な可能性を示しています。資本集約度は1トン当たり100〜150ユーロの設備投資に留まるため、乾燥工程に熱電併給の廃熱を利用できる残渣豊富なクラスター近傍に展開が集中しています。欧州の石炭ユニットが廃止に直面する中、電力会社はトレファクションを移行期の脱炭素化経路として検討しています。
業界のコンセンサスでは、特に石炭資産が調整可能な発電容量を担う北欧・中欧において、トレファイドペレットが2031年までに二桁のシェアに達するとみられています。スタンダードグレードとプレミアムグレードは住宅用ボイラーでの関連性を維持しますが、ハイブリッドシステムとヒートポンプの普及により成長は鈍化します。グレードポートフォリオを多様化するメーカーは、需要の変動を緩和しながら高利益率のトレファイド契約を獲得できます。
用途別:
暖房が主導、熱電併給が産業効率向上を取り込む暖房用途は2025年の欧州木質ペレット市場規模の64.5%を占め、住宅用ストーブ、商業ビル、地域暖房ネットワークにわたっています。しかし熱電併給システムは、産業サイトが国内固定価格買取制度のもとで蒸気と電力の両方を収益化するにつれ、年平均成長率8.9%で成長しています。2025年秋に稼働したTHEURLのオーストリア複合施設は、8万トンのペレットラインと85%効率のオンサイト発電を組み合わせています。熱電併給の普及は、輸出志向の冶金・化学産業における低炭素プロセス熱を評価するEUの炭素国境調整メカニズムによっても後押しされています。
発電専用は補助金の不確実性から2024年に停滞しましたが、Draxの再稼働が一時的な押し上げをもたらしました。今後を見据えると、BECCSの改修が成長を再燃させる可能性がありますが、そのタイムラインはカーボンクレジットの流動性にかかっています。動物用敷料需要はニッチな出口として残り、エネルギー市場の低迷時に低グレードの生産量を吸収します。暖房グレードと熱電併給グレードを切り替えられる多角化した生産者は、政策の変化をより効果的に乗り越えられます。
エンドユーザー別:
住宅基盤が縮小、産業需要が拡大住宅消費者は2025年の欧州木質ペレット市場シェアの53.9%を吸収しており、石炭からバイオマスへの転換とBECCSプロジェクトの普及に伴い、産業・ユーティリティセグメントは年平均成長率8.5%で成長すると予測されています。かつて成長エンジンであった住宅ユーザーは補助金の削減とヒートポンプとの競争に直面し、2024年にドイツでボイラー販売が55%、フランスで73%急落しました。学校やホテルなどの商業施設は、地域暖房の接続がない場所では中程度の需要を維持しています。
欧州木質ペレット市場は、燃料供給とカーボンクレジット共有を組み合わせた産業向け売電契約を中心に展開するようになります。生産者は製品ミックスを再調整し、大量のユーティリティペレットとトレファイドグレードを重視しながら、ニッチな小売チャネル向けに小規模なプレミアム認証ラインを維持する必要があります。住宅需要の減少により解放された生産能力は輸出や産業ハイブリッドに振り向けることができ、収益の変動を緩和します。
地域分析
イギリス木質ペレット市場
イギリスは2025年に22.7%のシェアを持ち、ヨーロッパ木質ペレット市場を牽引しており、8.6%のCAGRで成長を続けている。これは主に、Drax単独で2024年に964.1万トンを輸入したことによるもので、これは大陸全体の総需要のおよそ3分の1に相当する。BECCSに対するイギリスの移行期支援は2031年まで延長されており、収益の安定性を提供しているが、2027年以降の補助金削減によりDraxの需要が50%減少する可能性があり、輸入量に下振れリスクをもたらしている。
ドイツおよびフランス木質ペレット市場
ドイツは2024年に約300万トンを生産し、依然としてヨーロッパ第2位の生産国であるが、補助金削減後に住宅向け販売が縮小した。工業用コジェネレーション(CHP)の改修が一部その落ち込みを補っており、工場が脱炭素化目標を追求している。フランスも同様の傾向を示しており、住宅部門は低迷しているものの、工業用蒸気プロジェクトは増加している。
北欧諸国および欧州全域の市場
北欧諸国は生産力の強さと積極的なCHP導入を組み合わせている。スウェーデンは2023年に地域熱供給ネットワークで190万トンを消費し、フィンランドはヨエンスーにトレファクション工場を擁しており、先進バイオマス加工における地域的なリーダーシップを確固たるものにしている。スペインは規模こそ小さいものの、ラ・ロブラ工場でわらへの転換を図ることで原料の多様化を示している。東欧およびオーストリアは住宅部門における底堅さを示しており、オーストリアは安定した奨励策によりボイラー設置を維持している。
イギリスおよびヨーロッパ大陸木質ペレット市場
EU森林破壊防止規制への対応は2025年以降の貿易ルートを再編し、詳細な地理位置情報データを伴う輸送が優遇されるようになる。供給側の逼迫により欧州域内調達が促進される可能性があるが、生産能力の拡大は残材の入手可能性許認可に左右される。全体として、地理的な需要はヨーロッパ中央部の家庭用からイギリスのBECCSおよび北欧中心の工業用CHPへとシフトしており、物流および契約パターンを再形成している。
規制環境
欧州における木質ペレットの規制環境は、持続可能性の検証と森林破壊フリーのサプライチェーンをめぐって厳格化が進んでいる。EU森林破壊防止規則(EUDR)は、区画レベルでの位置情報トレーサビリティおよびデューデリジェンス申告(TRACES経由を含む)を導入しており、施行時期は大規模・中規模事業者は2026年12月30日、小規模・零細事業者は2027年6月30日とされている。これにより、ペレット生産者・取引業者の文書化・監査負担が増大している。
需要側では、EU再生可能エネルギー指令の持続可能性基準(RED IIIの更新を含む)およびそれに関連する各国での実施が、温室効果ガス削減や土地利用要件を含め、エネルギー用森林バイオマスの適格性を引き続き規定している。コンプライアンスに用いられる任意の認証スキームも制度化が進んでおり、EU実施決定2024/3191の下で認められた持続可能なバイオマスプログラム(SBP)などが挙げられる。同時に、SDE++やEU ETSに連動する施設向けペレットに関するオランダ企業庁(RVO)のプロトコルなど、市場固有の検証ルールも、サプライヤー選定や契約に影響を与えるチェーン・オブ・カストディ要件を追加している。
競争環境
欧州木質ペレット市場は依然として中程度に分散していますが、垂直統合が進んでいます。米国最大の輸出業者であるEnvivaは2024年3月に連邦破産法第11章の適用を申請し、5ヶ月後に13億米ドルの新規融資を得て再建を果たし、大西洋横断サプライチェーンの資本的負担を浮き彫りにしました。同社はSampsonプラントを9,400万米ドルで売却し、高利益率の資産に集中するためHamletを再稼働させました。
ANDRITZは2025年5月にフィンランドのJoensuu トレファクションユニットを稼働させることで技術的リーダーシップを示し、電力会社にボイラーを改修することなく石炭互換燃料を提供しました。Draxは長期契約と自社港湾インフラを活用して4基のバイオマスユニットへの供給を確保しています。Graanul InvestとScandbioはそれぞれバルト海地域と北欧市場を支配しており、それぞれ林業、生産、物流を統合しています。
ホワイトスペースの成長は、トレファクションの建設拡大と、スマートコントロールで燃料を自動切換えするペレットとヒートポンプを融合したハイブリッドボイラーエコシステムに集中しています。EUが資金提供するパイロット事業に支援されたモバイルペレット化装置は原料輸送コストを削減し、農場でのペレット生産を可能にします。EU森林破壊規制によるコンプライアンスコストの増加により、小規模なスタンドアロン製材所は統合または撤退を余儀なくされ、今後5年間で市場集中度が高まる可能性があります。
欧州木質ペレット産業リーダー
AS Graanul Invest
Drax Group plc
Enviva Inc.
Stora Enso Oyj
Scandbio AB
- *免責事項:主要選手の並び順不同
ヨーロッパ木質ペレット市場
- Stora Enso Oyj
- Enviva Inc.
- AS Graanul Invest
- Drax Group plc
- Segezha Group PJSC
- Svenska Cellulosa AB (SCA)
- German Pellets GmbH
- Pure Biofuel Ltd
- Pfeifer Group
- Erdenwerk Gregor Ziegler GmbH
- Scandbio AB
- RZ Pellets GmbH
- Ante-Holz GmbH
- CM Biomass Partners A/S
- Lignetics of Idaho Inc.
- Wismar Pellets GmbH
- Vida AB
- Balcas Energy
- Burpellet SL
- FRP Pellets SpA

市場機会と将来展望
短期的な機会は、より厳格な原産地証明要件を満たしつつ、配送を混乱させないコンプライアンス対応のペレットサプライチェーンにある。EUDRのタイムライン(大規模・中規模事業者は2026年12月30日から)は、バイヤーや仲介業者を、監査済みで位置情報に裏付けられた調達および文書化されたチェーン・オブ・カストディへと押し進めている。この変化は、EU実施決定2024/3191に基づくSBPなどの認定スキームや、ENplusなどの品質プログラムを持つ生産者に有利に働く一方、デジタルトレーサビリティサービス、認証支援、コンプライアンス摩擦を軽減する分別物流の分野に空白地帯を生み出している。
産業用・公益事業向けの調達も、供給安定性と脱炭素化ロードマップに結びついたより長期的なパートナーシップへとシフトしつつある。これにより、燃料供給、物流、検証を一つの提案にまとめるサプライヤーに機会が生まれている。目に見える兆候の一つは、Graanul Investとthyssenkrupp Materials Tradingによる2026年5月の提携で、ドイツの産業事業向けにペレットを供給するもので、スポット購入ではなく構造化されたエンタープライズグレードの調達に対する需要を反映している。同時に、オランダなどの市場における政策や検証制度(SDE++およびEU ETSの文脈におけるバイオマスに関するRVO検証プロトコル)は、農業残渣が持続可能性審査を満たしつつ供給を多様化させるマルチ原料戦略を含め、文書化されたペレットに対するプレミアム契約を後押ししている。
Recent Industry Developments in ヨーロッパ木質ペレット市場
- 2026年4月:Draxは、M.V. Ultra Yorkshire号がバイオ燃料を使用した航海でバイオマスペレットをリバプール港へ配送する初の大西洋横断航海を完了したと発表した。この更新は、英国のバイオマス発電向けにより厳格な入荷物流計画が求められていることを示すと同時に、輸送を低炭素サプライチェーン要件に整合させるものである。
- 2026年2月:Draxは2025年通期業績を発表し、木質ペレット生産量は過去最高の420万トンとなり、2024年の400万トンから増加した。生産量の増加は契約供給プログラムを支え、公益事業需要に応じる垂直統合型ペレットプラットフォームの規模面での優位性を強化している。
- 2024年8月:Koehler Groupは、子会社のZollikofer Groupがフランスの薪・バイオマス供給業者SAS REKO Energie Bois(REKO)を買収したことを開示した。この取引により、Koehlerのフランスにおける上流調達・流通体制が拡大し、持続可能性・トレーサビリティ要件が厳格化する中で、バイオマス原料や顧客チャネルへのアクセスが向上する。


ヨーロッパ木質ペレット市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、暖房・発電用途を含む欧州全域でのエネルギー用途に販売・使用される木質ペレットから生み出される価値を対象とし、需要は主要消費国におけるペレット消費量および価格に連動している。
対象範囲外:チップやブリケットなどのばら状木質燃料は除外され、また、より広範なバイオマス固体燃料に含まれる非木質ペレットの種類も除外される。
セグメンテーション概要
- 原料別
- 森林・木材残渣
- 農業残渣
- エネルギー作物とおがくずの混合
- グレード別
- ユーティリティグレード(白色)
- プレミアムグレード
- スタンダードグレード
- トレファイド「ブラック」ペレット
- 用途別
- 暖房
- 発電
- 熱電併給
- エンドユーザー別
- 住宅
- 商業
- 産業・ユーティリティ
- 動物用敷料
- 地域別
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他欧州
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、前提条件をモデルに組み込む前に、数量、貿易フロー、政策要因に関する事実的境界を設定するために用いられる。ペレット需要を形成する公的統計や政策文書として、Eurostatのエネルギーバランス、HSコード別のEurostat国際貿易統計、EU再生可能エネルギー指令の要件および持続可能性ガイダンスなどを参照する。
供給能力、需要の変化、季節的パターンを把握するため、Bioenergy Europeや欧州ペレット協議会の発表、USDA FASの木質ペレット年次報告書、可能な場合は税関・港湾レベルの貿易サマリーなどの情報源も確認する。企業の年次報告書や投資家向け資料は、生産者や流通業者が能力稼働率、調達、最終用途への露出をどのように説明しているかを検証するのに役立つ。さらに、企業財務・インテリジェンス向けの有料購読、出荷レベルの輸出入チェック、技術・設備の方向性を確認するための特許データベースも選択的に使用する。ここに挙げたデスクソースは例示であり、データ収集、検証、明確化のために他の多くの公開文書やデータセットも使用されている。
一次インタビューおよび調査
欧州全体のペレット製造業者、販売代理店、暖房機器チャネル、公益事業者、政策専門家を対象に、専門家インタビューおよび調査を実施しています。機能別リーダーおよびマネージャーは、国別の数量、納入価格、在庫変動、機器需要、政策の影響の確認に協力しており、上級回答者は主要な前提条件を検証しています。これらの情報は、公開データのギャップの解消、消費量および価格動向の明確化、最終分析のトライアンギュレーションに役立てられています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:28% | CXO:18% |
| 中堅層:49% | 機能・部門責任者:31% |
| 小規模プレイヤー:23% | マネージャー:51% |
市場規模算定と予測
規模算定は、需要プールのトップダウン再構築から始まり、国別のペレット消費量と国境を越えた貿易シグナルが、観測された価格帯とミックスを用いて価値に変換される。次に、用途・チャネル別のサンプリングされたトン当たり価格、輸入業者・流通業者チャネルチェック、生産者の生産能力・稼働率ロジックなど、選択的なボトムアップ近似とクロスチェックを行い、ギャップが生じた場合に合計を調整する。
モデルを形作る主要な入力には、ペレット消費量(百万トン)、関連HSコード別の輸出入フロー、産業用と住宅用のシェア変化、輸送費・原料条件に連動した平均販売価格の推移、補助金変更や持続可能性要件など適格供給に影響する政策関連の需要指標が含まれる。ある国・年について直接的な価格データが欠けている場合は、近隣市場の参照値とインフレ調整済みの範囲を用いて補間し、その結果を貿易加重平均に対して再検証する。
予測にあたっては、シナリオ分析を用いて政策・需要の不確実性を構造化された範囲に落とし込み、産業需要の正常化と暖房需要について大多数の一次回答者が現実的と考える内容に基づいて中心シナリオを選定する。将来展望は、冬季の厳しさの影響、公益事業の転換・退役スケジュール、物流・コンプライアンスコストに対する輸入依存度の感応度といった観測された要因と整合性を保っている。
データ検証と更新サイクル
検証は複数の層で行われ、最終的な数値が単一のデータセットに依存しないようにしている。モデル化された市場価値を、貿易統計から得られるトン当たり値の推定、公的機関が報告する消費量の変化、生産者が報告する価格・数量の方向性といった独立したチェックと比較する。
ある国で異常な急増または急減が見られる場合、入力データを再検証し、貿易の変動、価格の急騰、用途構成の変化など、その原因を特定の変化まで遡ってから推定値を確定する。承認前には二人目のアナリストによるレビューが行われ、現場からのフィードバックがデスクの指標と矛盾する場合はフォローアップの電話が実施される。レポートは毎年更新され、重要な出来事が発生した場合には中間更新が行われ、その後、納品前の最終確認が行われることで、クライアントは最新の見解を受け取ることができる。
他の公開推定値と比較したMordor Intelligenceの欧州木質ペレット市場規模
欧州の木質ペレットについて、皆が同じ広範なエネルギー転換の物語に基づいて作業していても、異なる市場規模が公表されるのは通常のことである。この差異は通常、欧州がどのように定義されているか、数値が数量から構築されているか収益報告から構築されているか、そして価格が各国でどのように換算・時点合わせされているかに起因する。
貿易加重の消費シグナルを追跡し、毎年トン当たり価格の前提を更新することで、Mordor Intelligenceは、隣接するバイオマス燃料へ範囲を広げたり比較不可能な価格データを混在させたりすることなく、欧州全域で実際に消費・輸入されているペレット数量に推定値を結びつけ続けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.48 B (2025) | |
| 業界紙発行元A | USD 7.80 B (2024) | この推定値は単一の基準年に固定されている可能性があり、対象国の範囲が狭く、収益の境界も異なる可能性があり、輸入ペレットや公益事業のオフテイクに関連する産業需要を過小評価する可能性がある。 |
| 業界レポートB | USD 10.90 B (2025) | この差異は、保守的な価格前提を用い、ペレットを主に暖房用燃料として扱っていることと整合しており、産業用電力や地域暖房の数量が十分に捕捉されていない場合、示唆される価値を低下させる可能性がある。 |
この表は、最大の要因が通常、対象範囲の境界とトンをドルに換算する際の価格ロジックであることを示している。当社のアプローチは、観測可能な数量シグナルに基づいて構築され、その後、ミックスの変化、輸入依存度、現実的な価格動向を明らかにするインタビューを用いて調整されるため、再現性を保っている。


レポートで回答される主要な質問
2026年の欧州木質ペレット市場の規模はどのくらいですか?
同セクターは2026年に132億9,000万米ドルを超える見込みです。
ペレットへの産業需要を牽引しているものは何ですか?
電力会社は石炭ユニットをバイオマスに転換し、高価値のネガティブエミッションクレジットを獲得するためのBECCS改修を計画しており、産業向け契約を押し上げています。
トレファイドペレットが普及している理由は何ですか?
トレファクションはエネルギー密度を石炭に近いレベルまで高め、コストのかかるボイラー改修なしに混焼を可能にし、屋外保管の安定性を向上させます。
EU森林破壊規制はサプライヤーにどのような影響を与えますか?
2025年後半から、生産者はTRACESに地理位置情報データとデューデリジェンスファイルをアップロードする必要があり、コストに1トン当たり2〜5ユーロが加算され、大規模な認証済み事業者が有利になります。
最大のペレット輸入国はどこですか?
英国が需要の90%以上を輸入に依存してリストのトップに立ち、熱電併給用途ではデンマークとオランダが続きます。
住宅用ペレット暖房の見通しはどうですか?
補助金削減後にドイツとフランスで販売が弱まっていますが、ガス網のない農村部ではハイブリッドヒートポンプシステムがニッチな役割を維持しています。
最終更新日:


