
欧州経口抗糖尿病薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
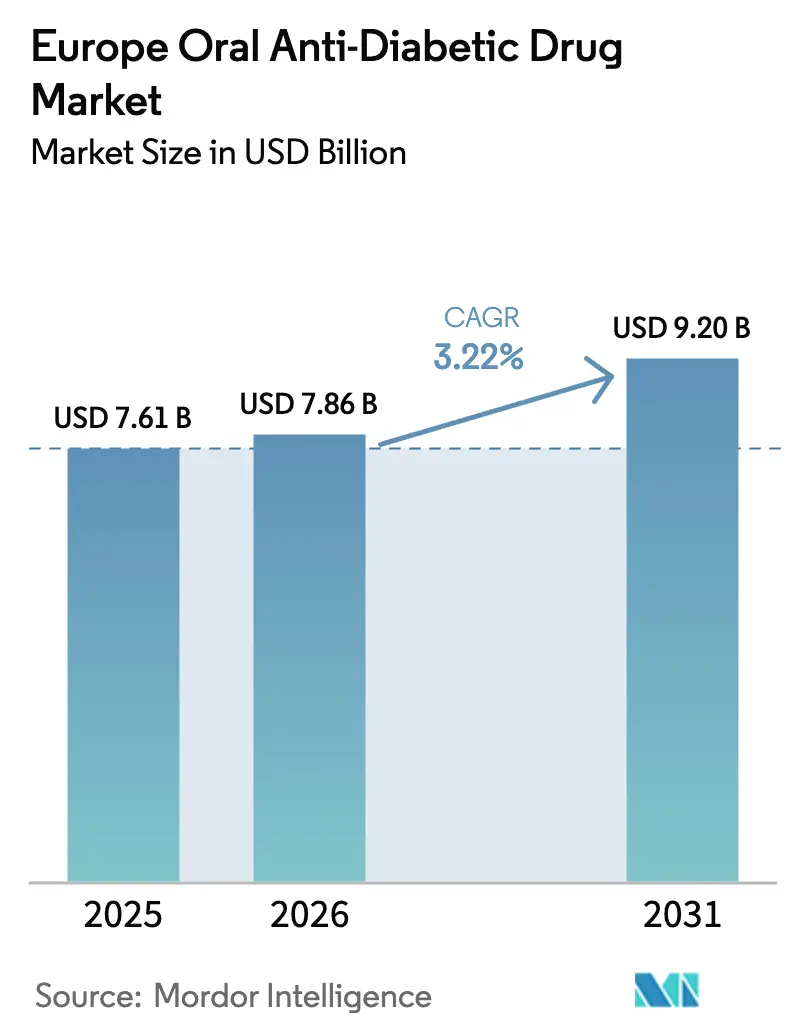
| 基準年の市場規模 (2025) | 7.61 十億米ドル |
| 市場規模 (2026) | 7.86 十億米ドル |
| 市場規模 (2031) | 9.2 十億米ドル |
| Growth Rate (2026 - 2031) | 3.22 % |
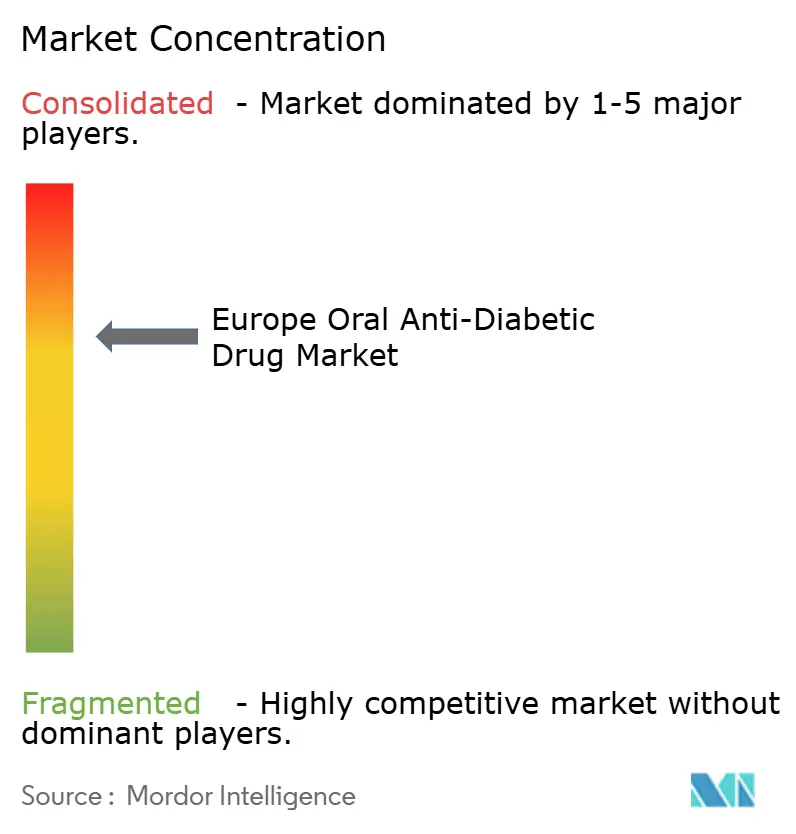
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州経口抗糖尿病薬市場分析
欧州経口抗糖尿病薬市場規模は2025年に76億1,000万USDと評価され、2026年の78億6,000万USDから2031年には92億USDに達すると推定され、予測期間(2026年~2031年)のCAGRは3.22%となっています。肥満関連2型糖尿病の有病率の拡大、経口GLP-1およびSGLT-2クラスの急速な普及、ならびに処方決定に影響を与えるようになった幅広い心腎適応症によって、持続的な需要が形成されています。既存企業と新規参入企業間の競争激化により、特許崖が低コストジェネリック医薬品を解放する中でも価格は圧力下に置かれています。特に電子処方箋に関するデジタルヘルス義務化がオンライン調剤への移行を加速させ、人工知能を活用した治療最適化がプライマリケアの選択に影響を与え始めています。これらのトレンドが総合的に、コスト抑制の逆風が高まる中でも欧州経口抗糖尿病薬市場の堅調な拡大を支えています。
主要レポートのポイント
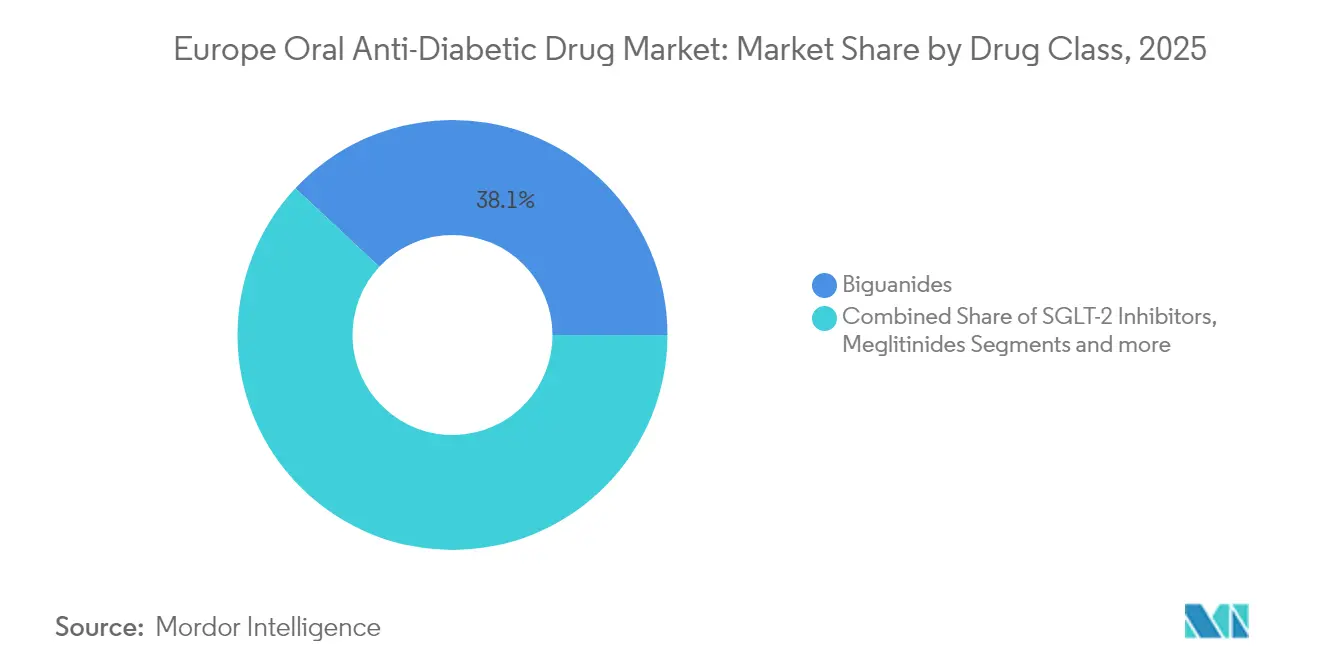
- 薬剤クラス別では、ビグアナイド系が2025年の欧州経口抗糖尿病薬市場シェアの38.05%をリードし、SGLT-2阻害薬が2031年にかけて最速の3.72% CAGRを記録しています。
- 年齢層別では、成人が2025年の売上の66.35%を占め、高齢者コホートは3.86% CAGRで成長すると予測されています。
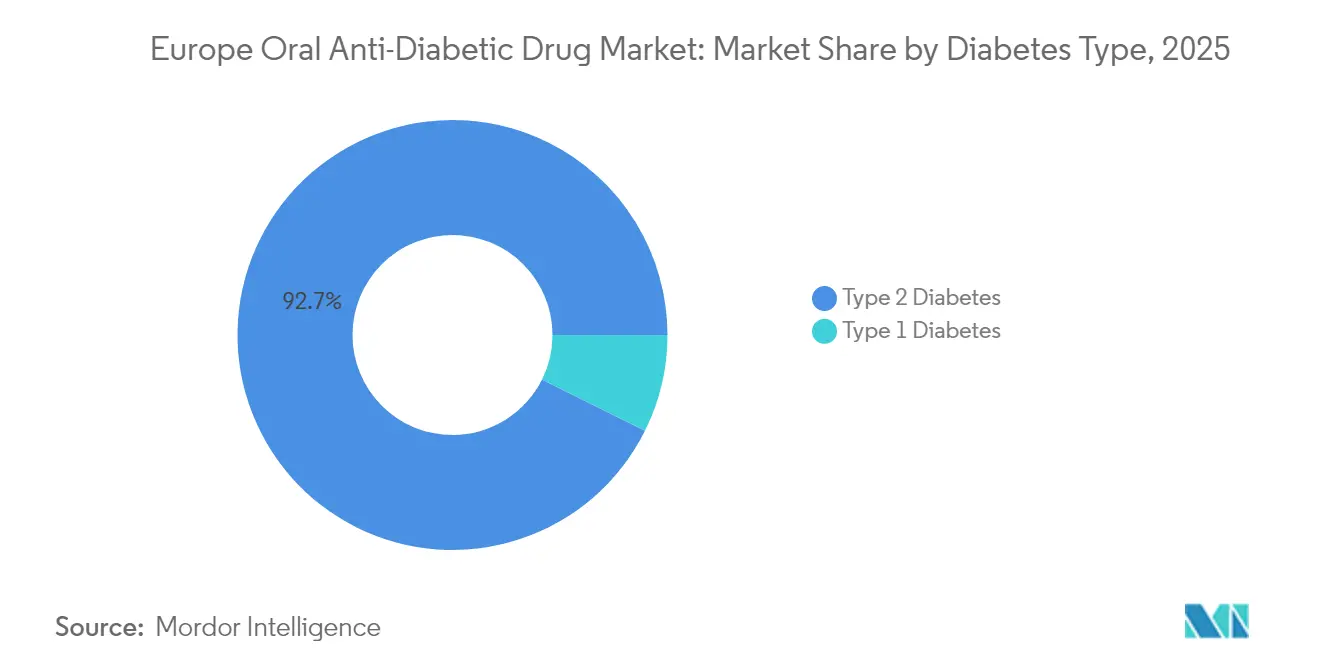
- 糖尿病タイプ別では、2型糖尿病が2025年の欧州経口抗糖尿病薬市場規模の92.65%のシェアを保持し、3.78% CAGRで拡大すると予想されています。
- 流通チャネル別では、病院薬局が2025年に64.92%のシェアを占め、オンライン薬局は4.05% CAGRで成長する見込みです。
- 地域別では、ドイツが2025年に27.08%の収益シェアを獲得し、フランスが2031年にかけて最高の3.98% CAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 2型糖尿病および肥満の有病率の上昇 | +1.2% | ドイツ、フランス、英国での早期利益を伴うグローバル | 長期(4年以上) |
| SGLT-2クラスに対するEU全域での心腎適応ラベル拡大 | +0.8% | EU-27コア、スイス・ノルウェーへの波及 | 中期(2年~4年) |
| 経口GLP-1(セマグルチド/リベルサス)の普及 | +0.6% | ドイツおよび英国が先行し、南欧へ拡大 | 中期(2年~4年) |
| 電子処方箋義務化による電子薬局チャネルの加速 | +0.4% | ドイツ、フランス、オランダ、EU全域へ拡大 | 短期(2年以内) |
| 低コストジェネリック医薬品を解放する特許崖の到来 | +0.3% | グローバルな影響、主要EU市場に集中 | 短期(2年以内) |
| プライマリケアにおけるAI主導の多剤併用最適化 | +0.2% | 英国、ドイツ、デンマークのパイロットプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2型糖尿病および肥満の有病率の上昇
人口高齢化とライフスタイルの変化により、公衆衛生上の取り組みにもかかわらず、糖尿病成人の絶対数は増加し続けています。国際糖尿病連合は2045年までに世界で7億8,400万件の症例を予測しており、この数字がすべての治療クラスの長期的な数量成長を支えています [1]Novo Nordisk, "糖尿病ケア," novonordisk.com。最近のイタリア市場データでは、2024年のGLP-1年間支出が260億EURに達し、患者が高度な選択肢を求める中で自己負担による購入が2倍になったことが示されています。ポルトガルでも同様の勢いが見られ、償還なしでも2025年初頭に売上が2,000万EURに近づきました。スペインの体重管理セグメントは2024年に65%増加し4億8,400万EURに達し、従来の支払者資金調達を超えた未充足需要を浮き彫りにしています。これらの国別スナップショットは、肥満トレンドが欧州経口抗糖尿病薬市場を直接拡大させていることを示しています。
SGLT-2クラスに対するEU全域での心腎適応ラベル拡大
欧州委員会による2024年のエンパグリフロジン(ジャーディアンス)の慢性腎臓病への承認により、SGLT-2阻害薬は血糖降下薬だけでなく心代謝薬として再定義されました [2]Boehringer Ingelheim, "Boehringer Ingelheimは2023年に強力な成長を報告し、後期パイプラインを加速させる," boehringer-ingelheim.com。推定4,700万人の欧州人がCKDを抱えており、対象となる患者プールが大幅に拡大しました。ジャーディアンスは2023年に74億EURの収益を生み出し、年間31%の成長を反映しています。メタ分析では、DPP-4阻害薬と比較してHbA1c、BMI、収縮期血圧の優れた低下が確認されており、心不全による入院も削減されています。これらの多次元的な利点が臨床医の信頼を強化し、欧州経口抗糖尿病薬市場の成長軌道を高めています。
経口GLP-1(セマグルチド/リベルサス)の普及
1日1回服用の経口GLP-1受容体作動薬の利用可能性により、以前はインクレチン普及を制限していた注射関連の障壁が取り除かれました。リベルサスは最初の商業年度内に選択されたEMEA市場で現代の経口療法の27%のシェアを獲得しました。直接比較データでは、注射用セマグルチドと同等の体重減少およびHbA1c低下が示されており、より広いガイドラインへの組み込みを支持しています。需要の急増により製造能力が逼迫し、Novo Nordiskは追加充填ラインに23億USDを投資しました。供給が安定するにつれて、経口インクレチンは一次治療レジメンに浸透し、欧州経口抗糖尿病薬市場に追加的な価値をもたらすと期待されています。
電子処方箋義務化による電子薬局チャネルの加速
2024年に主要国で導入された強制的なデジタル処方システムにより、慢性疾患ケアの処方箋更新のオンライン移行が加速しました。患者は自宅への配送、自動処方更新、統合されたアドヒアランスリマインダーを高く評価しています。大規模な病院チェーンは退院処方箋を電子的に送信し、認定プラットフォームを通じたシームレスな調達を可能にしています。規制当局はシリアライゼーションと改ざん防止電子バウチャーを義務付けることでこのトレンドを支持し、偽造リスクを低減しています。これらの構造的変化は、欧州経口抗糖尿病薬市場内のオンラインチャネルに対して持続的な追い風を生み出しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 新規インクレチンおよびSGLT-2療法の高い定価 | -0.9% | EU全域、特にドイツ、フランス | 中期(2年~4年) |
| 安全性シグナル:SGLT-2誘発性正常血糖DKA症例 | -0.5% | グローバルな規制上の懸念、EU実施 | 短期(2年以内) |
| 欧州およびインド内のAPI供給チェーンの脆弱性 | -0.3% | EU製造拠点、インドへの依存 | 中期(2年~4年) |
| 一般開業医における治療的惰性 | -0.4% | クロアチア、南欧、農村地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新規インクレチンおよびSGLT-2療法の高い定価
GLP-1薬剤の年間取得コストは16,000USDを超える場合があり、多発性硬化症、腫瘍学、希少疾患薬によってすでに逼迫している公的予算に課題をもたらしています。ドイツは法定償還から体重減少適応症を除外し、フランスは2023年後半に追加的便益審査を経てウェゴビーをポジティブリストから削除しました。英国は完全なNICEの展開を待つ間、専門肥満クリニックへのアクセスを制限しています。心血管アウトカムのエビデンスが蓄積し続けているにもかかわらず、支払者の躊躇は続いています。EU-5全体で肥満だが非糖尿病の成人が約7,600万人おり、治療費を負担できない状況にあり、欧州経口抗糖尿病薬市場の上昇余地を制約しています。
安全性シグナル:SGLT-2誘発性正常血糖DKA症例
メタ分析では、SGLT-2阻害薬使用者において他の経口薬と比較して糖尿病性ケトアシドーシスのリスクが3.7倍高いことが示されています。欧州医薬品庁は周術期の警告を発し、まれではあるが重篤な事象を軽減するために術前の投与中止を促しています。症例報告では正常に近い血糖値での発症が記述されており、診断を複雑にし、ポイントオブケアでのケトン検査機器の必要性を高めています。長期にわたる2型糖尿病を持つ中年女性が不均衡に影響を受けているようです [3]欧州医薬品庁, "薬剤疫学リスク評価委員会の会議ハイライト," ema.europa.eu。これらの懸念は、欧州経口抗糖尿病薬市場の堅調な拡大軌道を緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
SGLT-2阻害薬の役割の拡大ビグアナイド系は2025年の処方箋の38.05%を引き続き占め、低コストと広範な親しみやすさから一次治療の基盤となっています。しかし、SGLT-2阻害薬は多次元的な心腎利益が医師の選好を促進する中、2031年にかけて最速の3.72% CAGRを達成しました。スルホニルウレア系の使用は南欧の一部で急激に減少し、低血糖リスクに関連するグローバルな採用離れのトレンドを反映しています。DPP-4阻害薬は、主にSGLT-2またはGLP-1薬剤に適さない患者において、安定しているが目立たないフットプリントを維持しています。
チルゼパチドなどのデュアルGIP/GLP-1アゴニストを含む「その他」のカテゴリーは、HbA1cが2.24%低下したと報告したネットワークメタ分析を受けて高い臨床的可能性を示しています。アルファグルコシダーゼ阻害薬とチアゾリジンジオン系は現在、特定の不耐性シナリオに限定されたニッチな役割を占めています。この状況全体において、メトホルミンが数量リーダーシップを維持しながらも、欧州経口抗糖尿病薬市場規模における革新主導クラスへの配分は拡大し続けています。スルホニルウレア系需要の低下は、ガイドラインの変化とアウトカムデータが欧州経口抗糖尿病薬市場を継続的に再形成していることを示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


年齢層別:
高齢者の普及が強化成人は2025年の使用量の66.35%を占め、2型糖尿病の中核的な労働年齢層の負担を反映しています。しかし、高齢者セグメントは3.86% CAGRを示し、年齢に関わらず合併症指向の治療を推奨する洗練されたガイドラインによって推進されています。スイスのレジストリデータは高齢者における持続的に最適以下のコントロール率を強調しており、低血糖リスクの少ない薬剤の必要性を浮き彫りにしています。SGLT-2阻害薬とGLP-1受容体作動薬はその要件を満たしていますが、腎機能の注意深いモニタリングが必要です。
ポルトガルのコミュニティ研究では、高齢者の97.7%のアドヒアランスが明らかになりましたが、血圧と空腹時血糖の目標達成率は低く、未充足の多次元的ニーズを示しています。デジタル治療は有望性を示しており、AI主導の「デジタルツイン」モデルは血糖を維持しながら薬物要件を74%削減しました。これらのトレンドは総合的に、高齢者コホートに関連する欧州経口抗糖尿病薬市場規模を高めています。小児への処方は依然として控えめで、主にインスリン抵抗性を経験している青年へのメトホルミンに限定されています。
糖尿病タイプ別:
2型糖尿病が引き続き成長エンジン2型糖尿病は2025年の収益の92.65%を占め、早期診断と幅広い治療開始が治療対象プールを拡大する中、2031年にかけて3.78% CAGRで前進しています。経口セマグルチドは、優れた体重およびHbA1cアウトカムにより、しばしばDPP-4阻害薬に取って代わり、顕著な牽引力を獲得しています。
自動インスリン投与試験では、補助的なSGLT-2療法が選択された1型患者の目標範囲内時間を改善できることが示されていますが、リスクと便益の評価は依然として症例固有です。当面の間、腎臓および心血管保護に基づいて決定を下す臨床医は、欧州経口抗糖尿病薬市場を2型疾患に大きく傾けるでしょう。1型の使用は、規制当局と支払者が承認適応症を拡大するまで専門センターに限定されたままとなります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
デジタル調剤が地位を確立病院薬局は2025年に64.92%のシェアを維持し、複雑な症例の開始と入院患者管理における中心的な役割を反映しています。オンライン薬局は依然として少数派チャネルですが、電子処方箋規則が物流上の摩擦を取り除く中、4.05% CAGRを記録すると予測されています。患者は利便性、完全な品揃え、透明な価格設定を主要な魅力として挙げています。小売コミュニティ店舗は、メトホルミンやその他のジェネリック医薬品の慢性疾患処方更新において引き続き関連性を維持しています。
ドイツと英国は、認定プラットフォームを通じた処方箋履行を許可する許容的な規制のおかげでデジタル普及をリードしています。厳格なシリアライゼーション規則が偽造品から保護し、チャネルへの信頼を支えています。これらの構造的変化により、欧州経口抗糖尿病薬市場は従来の実店舗から多様化し続けています。電子薬局アプリ内への服薬アドヒアランスリマインダーの統合により、チャネルはアウトカム改善を通じた追加的価値の獲得に向けて位置付けられています。
地域分析
ドイツ経口抗糖尿病薬市場
ドイツは2025年に27.08%のシェアを占め、最大の国別貢献国であり続けており、幅広い専門医ネットワークと、肯定的な償還決定を受けたSGLT-2阻害薬の早期導入によって支えられています。2024年初頭に実施された同国の義務的電子処方箋の展開により、デジタル調剤の普及が加速し、慢性疾患患者のアクセスが容易になりました。Boehringer Ingelheimの国内リーダーシップは、Jardianceに支えられており、中央ヨーロッパ全域の処方規範に引き続き影響を与えています。
フランス経口抗糖尿病薬市場
フランスは、心血管アウトカムの便益をますます認識するようになっている償還制度の進化に支えられ、最速の3.98%のCAGRが見込まれています。2024年のWegovyの償還取り下げにより、GLP-1の普及が一時的に鈍化しましたが、手頃な価格と公衆衛生目標のバランスを取るための経路改定が議論されています。国家医療データプラットフォームは実世界エビンスの収集を促進し、それによって市場の勢いを強化するラベルおよびガイドラインの更新を加速させています。
ヨーロッパのより広範な市場
イギリスは、NICEの段階的な技術評価アプローチによって推進される高度な市場ダイナミクスを示しています。GLP-1へのアクセスは依然として主に専門の肥満クリニック内にとどまっていますが、NHSへのより広範な統合は2025年に開始される予定です。イタリアは、高い自己負担意欲が公的資金による格差を埋める方法を示しており、民間のGLP-1支出は2024年に2倍になりました。スペインとポルトガルは、絶対値では小規模ながら、未充足の肥満および糖尿病ニーズが資金調達の制限を上回ることで、2桁の数量成長を記録しました。EU5以外では、スイスの2024年における体重管理を目的としたチルゼパチドの承認が規制の機動性を示しています。一方、クロアチアなどの市場では、SGLT-2およびGLP-1クラスの利用がガイドライン推奨を大幅に下回る治療上の惰性が見られ、ヨーロッパ経口抗糖尿病薬市場をさらに拡大できる教育機会があることを示しています
規制環境
欧州における経口糖尿病治療薬は、主に欧州医薬品庁(EMA)の中央審査手続きを通じて規制されており、医薬品委員会(CHMP)が科学的見解を発出し、欧州委員会が肯定的意見の後、定められた期間内に法的拘束力のある販売承認決定を採択する。2026年、CHMPの活動は糖尿病治療をめぐる治療領域をさらに拡大し続けており、2026年6月にはイーライリリーのインスリン エフシトラアルファ(Onswik)の2型糖尿病治療に対する肯定的意見が出され、EUの承認経路における転帰重視の糖尿病管理の役割が強化された。
臨床および根拠創出の要件は、糖尿病領域の開発に関するEMAの科学的ガイダンスによっても形成されており、これには2024年1月1日発効の「糖尿病の治療または予防に関する医薬品の臨床試験に関するガイドライン(改訂版2)」や、2型糖尿病の確認試験に必要なデータに関する補完的な考察文書が含まれる。これらの基準は、中央審査および監督手続きの改善に向けた2026年のEUレベルの継続的な取り組みとともに、SGLT-2阻害薬や新興の経口GLP-1候補薬などの経口薬クラスにおける試験設計、比較対照、承認後のエビデンス戦略に影響を与えている。
競合状況
競争は集中した世界的なイノベーターグループによって支配されています。Novo Nordiskは2024年にGLP-1セグメントの55.3%と糖尿病総収益の34%を支配しましたが、能力制約により定期的な不足が生じました。同社は新たな充填ライン投資に23億USDを投じ、供給リスクを軽減するためにCatalentの3サイトを買収することで対応しました。Eli Lillyはチルゼパチドのデュアルアゴニストプロファイルを活用し、肥満と糖尿病の需要急増の両方を対象として、インディアナ州の施設に53億USDを投じました。
Boehringer Ingelheimはジャーディアンスの慢性腎臓病適応症を活用して地域での地位を強固にし、ギリシャでの錠剤生産拡大に1億2,000万EURを投資しました。Sanofiは従来の基礎インスリン支配からピボットし、Health2Syncと提携してSoloSmartコネクテッドデバイスエコシステムを統合し、データ対応の価値提案へのシフトを示しました。Rocheは、Zealand Pharmaとのアミリンアナログ ペトレリンチドに関するコラボレーションを通じて、今後10年間で欧州経口抗糖尿病薬市場を再形成する可能性のある新規ホルモン経路への多様化を示しています。
ジェネリックメーカーは2026年以降のGLP-1特許満了の波に向けて位置付けを進めています。Sandozは社内開発プログラムを公式に確認し、確立されたインスリンバイオシミラーインフラを活用することを目指しています。MerckのHansoh Pharmaとの20億USDのライセンス契約は、新興の経口GLP-1アゴニストの権利を付与し、大手製薬会社のファストフォロー資産への意欲を反映しています。サプライチェーンの強靭性が主要な差別化要因となっており、エンドツーエンドの欧州原薬能力を持つ企業は地政学的またはパンデミックによる混乱に対する戦略的ヘッジを享受しています。
欧州経口抗糖尿病薬業界リーダー
Sanofi
Eli Lilly
AstraZeneca
Astellas
Johnson & Johnson
- *免責事項:主要選手の並び順不同
ヨーロッパ経口抗糖尿病薬市場
- Novo Nordisk
- Eli Lilly and Company
- Boehringer Ingelheim
- AstraZeneca
- Johnson & Johnson
- Merck
- Sanofi
- Takeda Pharmaceuticals
- Pfizer
- Bristol-Myers Squibb
- Astellas Pharma
- Novartis
- Teva Pharmaceutical Industries
- Viatris
- Sun Pharmaceuticals Industries
- Recordati
- Servier
- Lupin
- Zentiva

市場機会と将来展望
欧州の経口糖尿病治療薬市場における重要な空白領域は、ペプチド系インクレチンから、流通を簡素化しコールドチェーン物流への依存を減らせる低分子経口GLP-1受容体作動薬への移行である。後期段階の臨床開発の進展や直接比較試験デザインにこの勢いが表れており、2026年の報告ではorforglipronが主要な糖尿病試験において経口セマグルチドを主要評価項目で上回ったこと、またアストラゼネカが自社の低分子経口GLP-1(elecoglipron)を経口セマグルチドと直接比較する第III相プログラムへと進めたことが挙げられる。これらの動きにより、既存の経口セマグルチド錠を超えて競争環境が広がり、経口療法における体重減少、HbA1c低下、忍容性の面での差別化の余地が生まれている。
2つ目の機会は、適応拡大が合併症主導の処方と交わる領域にある。SGLT-2阻害薬は、糖低下作用を超えて治療選択を再定義するEU全域での心腎適応拡大を経て、欧州で普及が進んでいる。欧州で慢性腎臓病を抱える人が推定4,700万人にのぼる中、2024年に欧州委員会がエンパグリフロジン(ジャディアンス)の慢性腎臓病治療への承認を行ったことで、製造業者や支払者にとって、心腎ベネフィットを持つ経口治療薬を重視するより広範な治療判断への明確な道筋が生まれている。同時に、ドイツの2024年初頭の実施を含む各国の電子処方箋義務化は、認定オンライン薬局を通じたチャネル革新とアドヒアランス支援サービスを後押ししており、慢性疾患の継続処方とデジタル支援を組み合わせるブランド薬・ジェネリック薬にとって商業的な余地を生み出している。
Recent Industry Developments in ヨーロッパ経口抗糖尿病薬市場
- 2026年6月:経口GLP-1受容体作動薬elecoglipronについて、VISTAおよびSOLSTICEの第IIb相試験で良好な結果が得られたことを受け、EMBOLDおよびELUMINATE試験を含む第III相臨床開発プログラムへと進めた。アストラゼネカの経口GLP-1ポートフォリオの拡大は、欧州の経口糖尿病治療薬市場における同社のリーダーシップとCKDサブグループへの浸透力を強化するものである。
- 2026年6月:2026年6月18日、2型糖尿病患者を対象に経口elecoglipronと経口セマグルチドを比較するEluminate-2第III相試験のプロトコルを正式に提出した。主要な経口GLP-1療法との直接比較試験は、競争上の差別化と欧州における市場シェア変動の可能性を後押しするものである。
- 2026年6月:アストラゼネカは、VISTAおよびSOLSTICEの第IIb相試験で良好な結果が得られたことを受け、経口GLP-1受容体作動薬elecoglipronをEMBOLDおよびELUMINATE試験を含む第III相臨床開発プログラムへと進めた。この措置により、アストラゼネカのポートフォリオが拡大し、欧州の経口糖尿病治療薬市場における同社の地位が強化される。


ヨーロッパ経口抗糖尿病薬市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、欧州において糖尿病管理に使用される処方経口治療薬の価値を、メーカーレベルの販売高として測定し、各国間で一貫した比較を行うために米ドルに換算している。
対象外項目:注射用糖尿病治療薬、機器(血糖測定器やセンサーなど)、および非処方のサプリメントは対象に含まれない。
セグメンテーション概要
- 薬剤クラス別
- ビグアナイド系
- スルホニルウレア系
- メグリチニド系
- チアゾリジンジオン系
- アルファグルコシダーゼ阻害薬
- DPP-4阻害薬
- SGLT-2阻害薬
- その他
- 年齢層別
- 成人
- 小児
- 高齢者
- 糖尿病タイプ別
- 1型糖尿病
- 2型糖尿病
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、対象国リストを作成し、経口糖尿病治療の背景にある主要な需要シグナルを収集するために用いられた。公衆衛生および利用状況の統計は、診断を受けている人の数、治療経路がどのように変化しているか、そしてガイドラインの進化に伴い経口療法を受ける患者の割合がどの程度になるかを理解する助けとなった。
使用したソースには、世界保健機関(WHO)、OECD保健統計、Eurostat、欧州医薬品庁、および糖尿病の有病率や処方政策の変更を報告する各国の保健サービス・省庁の刊行物など、非有料かつ公的な参照資料が含まれる。また、治療切り替え動向については査読付き医学雑誌を確認し、ポートフォリオの露出度を検証するために企業の開示資料、年次報告書、投資家向けプレゼンテーションを利用した。さらに、公的データの粒度が十分でない場合には、企業財務・インテリジェンスを扱う有料サブスクリプション、特許データベース、出荷レベルの輸出入データを選択的に用いた。このリストは代表例であり、分析の過程でデータの収集、前提の検証、特定事項の明確化のために他にも多数のソースが参照された。
一次インタビューおよび調査
デスクリサーチの前提を検証し、国別の価格設定、アクセス、治療構成に関する現実的な確認を加えるために一次調査が実施された。私たちは、商業部門のリーダー、市場アクセスに関わる関係者、卸売業者や薬局チャネルの参加者、そしてメトホルミン、DPP-4、SGLT-2、新しい経口療法の間での日々の切り替えを目にしている臨床医など、さまざまな関係者に話を聞いた。単一国への偏りを避けるため、回答は主要な欧州市場と小規模市場との間でバランスを取り、最終モデルには欧州全体で異なる払い戻し行動や代替パターンが反映されている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:26% | CXO:20% |
| ミッド層:53% | 機能・部門リーダー:39% |
| 小規模プレーヤー:21% | マネージャー:41% |
市場規模算定と予測
市場規模の算定は、有病率、診断率、治療率を用いて国別に治療対象糖尿病人口を再構築し、それをクラス別の経口療法需要に変換するトップダウン方式から始まる。その後、パック当たりのサンプル価格に患者当たり推定パック数を掛けたものや、クラスレベルの数量に関するチャネルとの議論など、選択的なボトムアップ検証によりモデルの負荷試験を行い、データの偏りがある場合の過大評価を修正する。
総計に重大な影響を与える主要な入力要素には、経口療法を受けている2型糖尿病患者の割合、心腎ガイダンスによって推進されるSGLT-2の普及ペース、古いスルホニル尿素薬からの切り替え、特定分子のジェネリック参入時期、および持続率に影響する払い戻しや自己負担の変更が含まれる。価格設定は、国別の混合平均販売価格で扱われ、公的シグナルやインタビューでのフィードバックを通じて確認できる範囲でリストからネットへの影響を考慮し、その後、対象年に合わせたユーロから米ドルへの換算に組み込まれる。予測に関しては、ジェネリックが拡大したり、プレミアム経口クラスがシェアを獲得したりする際に、同じ数量トレンドが異なる価値の結果につながる可能性があるため、治療構成と価格下落の道筋についてシナリオ分析が適用される。国レベルの変数が欠落している場合は、類似した支払者管理を持つ近隣市場に基づいた透明性のあるプロキシを用い、最終確定前にフォローアップの電話で再確認する。
データ検証と更新サイクル
検証は複数の層で行われ、異常な結果は早期に発見され、承認前に再確認される。私たちは、糖尿病治療薬の支出パターン、ガイドラインや払い戻しの更新から得られる治療構成の手がかり、そして滑らかな成長とは整合しないアクセスの明確な段階的変化など、独立したシグナルと出力を比較する。
モデルが急激な変動、価格変動、または国別の外れ値を示す場合、前提が再検討され、アナリストチームは関連する専門家に再度連絡を取り、何が、いつ変化したかを確認する。レポートは毎年更新され、重要な出来事(政策の大きな動きや特許関連の大きな変化など)が発生した場合には中間更新が行われる。納品前には、通貨のタイミングを整合させ、最新の基準年の前提を更新し、内容が最新の市場動向と一致していることを確認するための最終アナリストレビューが行われる。
Mordor Intelligenceによる欧州経口糖尿病治療薬市場推計と他の公表推計値との比較
この市場に関する公表値がしばしば異なるのは、すべての調査が同じ基準年、通貨換算のタイミング、または経口糖尿病治療薬の収益として計上する範囲の定義を用いているわけではないためである。また、ジェネリック参入後の価格下落の速度をどう想定するか、新しい経口クラスを安定的な普及とみなすか段階的な普及とみなすかによっても差異が生じる。
更新頻度が遅い場合、支払者の行動が実質価格を変化させた後も、古いリスト価格や古い治療構成比率がモデルに残り続けることがあり、それが国別構成に応じて総計を上下に変動させる。通貨の扱いも重要であり、現地報告を考慮すると欧州は複数通貨にまたがるため、異なる期間の平均レートを用いると米ドル価値が変動する可能性がある。私たちの取り組みでは、年次を一致させた為替換算とクラスレベルの平均販売価格の推移に関する検証が、推計値を確固たるものにする要素であり、これらの検証はMordor Intelligenceの各更新サイクルで再実施されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.61 B (2025) | |
| 業界誌A | USD 7.12 B (2023) | より早い基準年と短い期間を用いているため、新しいクラスの拡大を過小評価する可能性があり、想定される為替タイミングも明記された年と明確に整合していない。 |
| 業界概況B | USD 8.41 B (2028) | 将来年の値を見出し数値として報告しているが、その背後にある価格下落や後発品の影響に関する前提は示されておらず、各国間の平均販売価格の推移を整合させることが難しい。 |
数値のばらつきは、主に基準年の選定、為替のタイミング、そして価格が時間とともにクラス変化を通じてどのように反映されるかによって説明される。価値の算定を国別の需要指標に結びつけ、その後インタビューに基づく価格設定と普及に関する現実確認によって再検証することで、この推計値は毎サイクルごとに市場定義を変更することなく見直し・更新可能な、シンプルな入力に対してトレーサブルなものであり続ける。


レポートで回答される主要な質問
欧州経口抗糖尿病薬市場の現在の規模はどのくらいですか?
市場は2026年に78億6,000万USDを生み出し、3.22% CAGR(2026年~2031年)で2031年までに92億USDに達すると予測されています。
最も急速に拡大している薬剤クラスはどれですか?
SGLT-2阻害薬は新たな心腎適応症に牽引され、2031年にかけて最高の3.72% CAGRを示しています。
市場収益における2型糖尿病の支配度はどの程度ですか?
2型糖尿病は2025年の売上の92.65%を占め、2031年にかけて年率3.78%で成長すると予測されています。
オンライン薬局が普及している理由は何ですか?
電子処方箋の義務化と自宅配送に対する患者の選好により、オンラインチャネルは2031年にかけて4.05% CAGRが可能となっています。
GLP-1セグメントをリードしている企業はどこですか?
Novo Nordiskは2024年にグローバルGLP-1収益の55.3%を保持し、セマグルチド製品への強い需要に支えられています。
市場成長を鈍化させる可能性のある主な課題は何ですか?
新規インクレチンおよびSGLT-2療法の高い定価が支払者の予算を圧迫し、予測CAGRに−0.9%の下押し圧力をかけています。
最終更新日:



