
スペイン糖尿病治療薬市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.26 十億米ドル |
| 市場規模 (2027) | 1.31 十億米ドル |
| 市場規模 (2032) | 1.61 十億米ドル |
| 成長率 (2027 - 2032) | 4.20 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペイン糖尿病治療薬市場分析
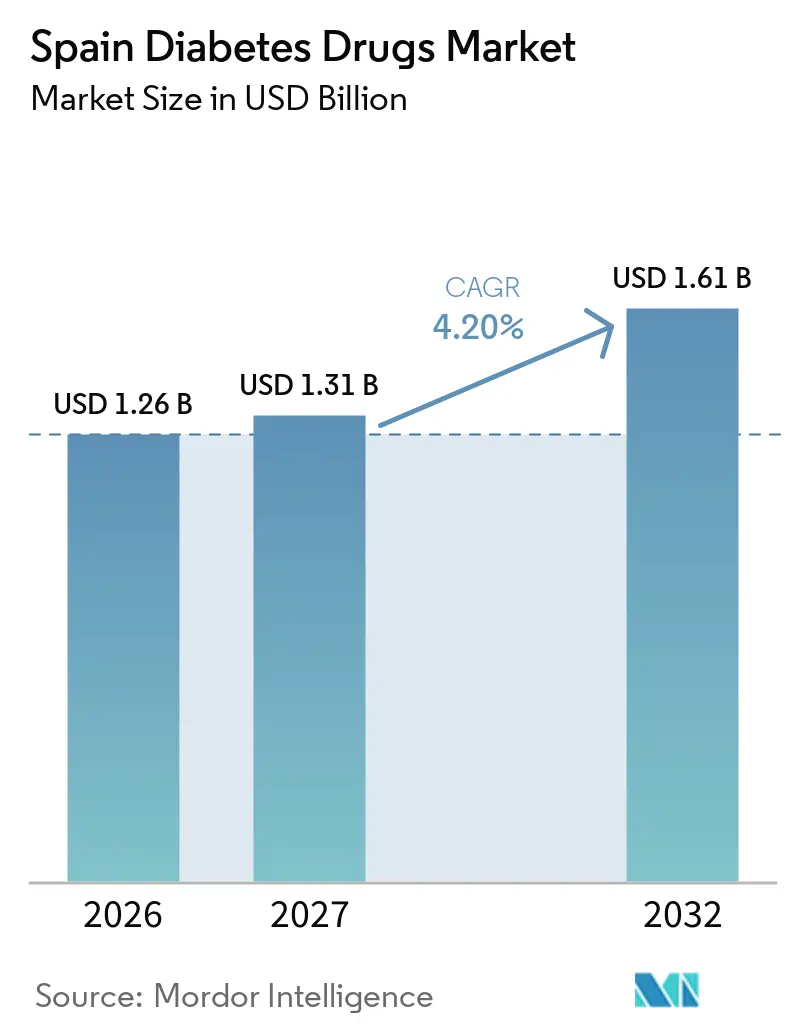
スペイン糖尿病治療薬市場規模は、2026年の12.6億米ドルから2027年には13.1億米ドルに増加し、2032年までに16.1億米ドルに達する見込みであり、2027年から2032年にかけてCAGR 4.20%で成長します。
WHOによると、2022年6月25日時点で102,258,825回分のワクチン接種が実施されました。過去の糖尿病歴に関わらず、入院時高血糖は重症化していないCOVID-19患者における全死因死亡率の重要な予測因子です。スペインは2020年のCOVID-19流行において最も大きな打撃を受けた国の一つでした。感染者数の増加による感染拡大を抑制するため、2020年3月14日から2020年6月21日まで全国的な完全ロックダウンが実施されました。10月25日、政府は約4ヶ月にわたり一部の制限措置が緩和された後に感染者数が再び増加したことを受け、緊急事態宣言を発令しました。これには移動制限を伴う部分的なロックダウン措置が含まれ、2021年5月9日まで継続されました。スペインにおけるCOVID-19パンデミックは、ウイルスの拡散を阻止するために政府が新たな法律と制限措置を実施することを余儀なくさせました。ロックダウンは感染リスクを低減するための有効なアプローチであることが示されています。上記の理由から、スペインにおける対象市場の拡大が予測されています。
インスリン薬は、生涯にわたるインスリン補充療法を必要とする1型糖尿病患者、および経口薬と生活習慣の改善だけでは血糖値を十分にコントロールできない進行した2型糖尿病患者にとって、糖尿病管理の要であり続けています。インスリンセグメントは、糖尿病患者数の増加と長期的な血糖管理の必要性の高まりに支えられ、糖尿病治療薬市場において大きなシェアを占めています。さらに、この市場はNovo Nordisk、Sanofi、Eli Lillyなど少数の主要メーカーの存在が特徴であり、これらの企業は高度なインスリン製剤の開発、製品ポートフォリオの拡充、治療効果・患者の利便性・糖尿病アウトカムの改善を目的とした戦略的取り組みを通じて競争しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
スペイン糖尿病治療薬市場の動向とインサイト
現時点で最大の市場シェアを有するのは経口抗糖尿病薬です。
経口抗糖尿病薬セグメントは、予測期間中に5.7%を超えるCAGRで成長する見込みです。1型糖尿病(T1D)患者は健全なライフスタイルを維持する必要があり、これは個人の性格特性、社会的交流、社会経済的状況、および生活環境要因に依存します。持続血糖モニタリング(CGM)と1日複数回注射(MDI)の組み合わせは、この副作用を起こしやすいT1D患者における非重症および重症低血糖を軽減することが明らかになっています。低血糖リスクの高いT1D患者は、COVID-19パンデミック危機による厳格なロックダウンが課した過酷な生活環境においても、単独の持続血糖モニタリングを用いて血糖値を調節できる可能性があります。ロックダウン期間は、にグルコース曝露に関連する血糖指標のわずかな改善と関連しており、これが負担を軽減するための取り組みにつながりました。
強化された血糖管理が微小血管合併症の頻度を低下させることは数十年前から認識されていますが、大血管合併症と死亡率に関するエビデンスは最近まで不足していました。一部の糖尿病治療薬は心血管安全性に関する懸念を引き起こしてきました。さらに、心血管リスクの高いDM2患者を対象とした厳格なコントロール(HbA1c 6.5%)と標準治療を比較した試験の結果は、前者の方法の安全性、ならびにDM2における血糖降下薬全般の安全性に疑問を投げかけています。
強化された血糖管理が微小血管合併症の頻度を低下させることは数十年前から認識されていますが、大血管合併症と死亡率に関するエビデンスは最近まで不足していました。一部の糖尿病治療薬は心血管安全性に関する懸念を引き起こしてきました。さらに、心血管リスクの高いDM2患者を対象とした厳格なコントロールと標準治療を比較した試験の結果は、前者の方法の安全性、ならびにDM2における血糖降下薬全般の安全性に疑問を投げかけています。
スペイン政府の奨励により、予測期間中に管理デバイスの使用が増加しました。
スペインにおける糖尿病有病率の上昇が同国の糖尿病デバイス市場を後押ししています
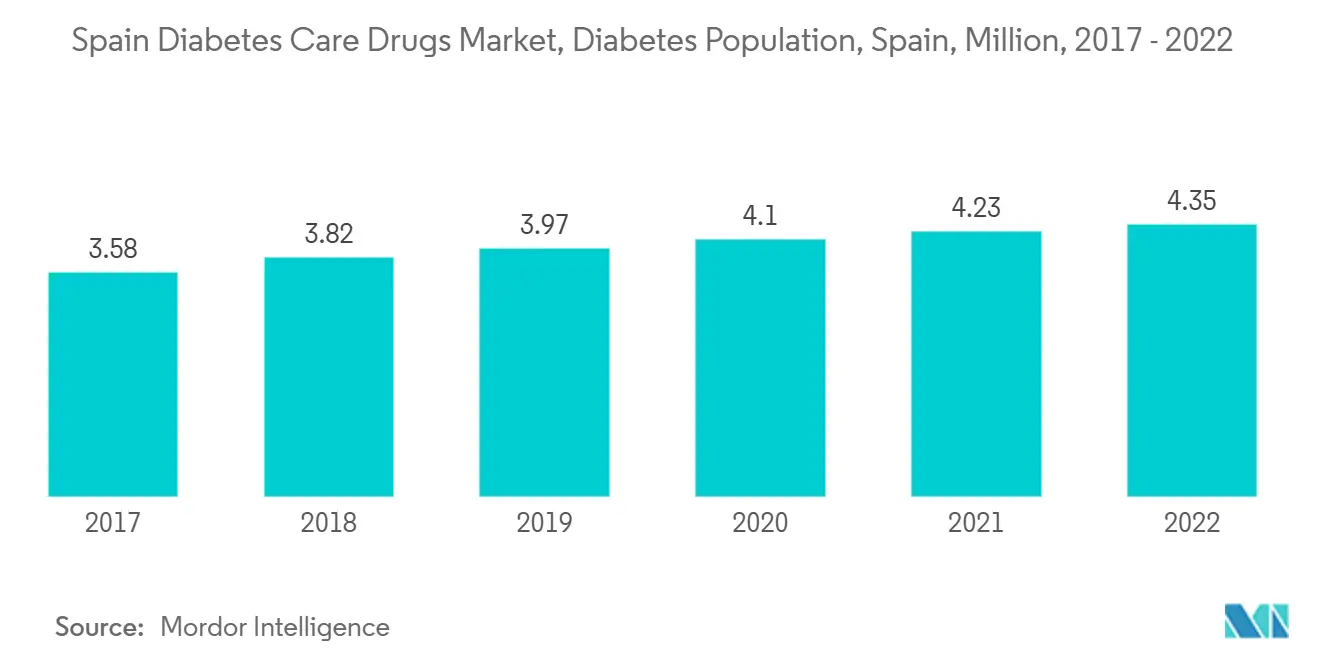
スペインにおける糖尿病患者数は、予測期間中に2.5%以上増加する見込みです。
IDF 2021年レポートによると、スペインにおける糖尿病有病率は14.8%、すなわち成人7人に1人に達し、ヨーロッパで2番目に高い割合となっています。また、スペインにおける糖尿病関連医療費は155億米ドルに達しました。スペインで糖尿病を抱える人々のうち、約30.3%が未診断のままでした。
スペイン糖尿病学会(SED)によると、糖尿病における治療教育は必要性から優先事項・緊急課題へと変化しています。症例数の止まらない増加と疾患のコントロール・管理における重要な進展の出現は、これまで以上に、すべての糖尿病患者がこれらの新しいリソースにアクセスできるようにするための不可欠な公平性措置を伴うトレーニングの取り組みを必要としています。SEDはまた、特に技術的進歩を伴う糖尿病へのアプローチにおける重要な進歩を認識しています。例えば、ボーラス・基礎インスリン療法で治療中の2型糖尿病患者向けフラッシュシステムの公的助成が承認されました。
スペインの国民保健システムは、公的医療の枠組みを通じてインスリン療法および抗糖尿病薬へのアクセスを支援する上で重要な役割を果たしてきました。より良い血糖コントロールの達成と糖尿病関連合併症の軽減への関心の高まりは、国内における最新のインスリン製剤と革新的な血糖降下療法の普及を促進しています。医療提供者が個別化された治療アプローチと早期疾患管理にますます注力するにつれ、インスリンおよびその他の糖尿病治療薬への需要は引き続き堅調に推移し、予測期間中のスペインにおける糖尿病治療薬市場の成長を支えると予想されます。
したがって、上記の要因により、予測期間中の市場成長を牽引することが期待されます。
競合環境
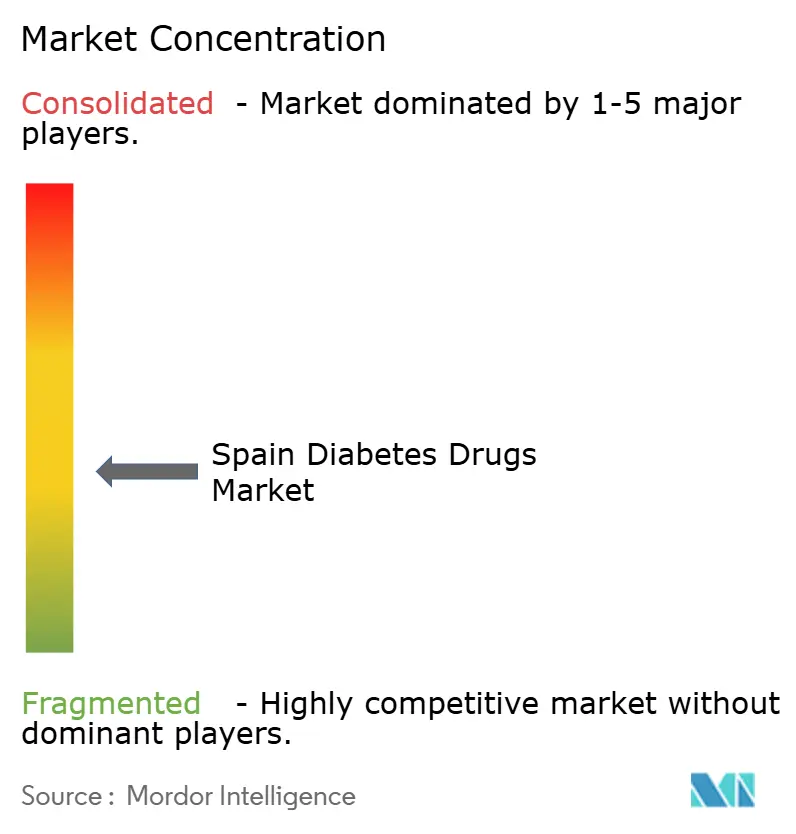
糖尿病治療薬市場は、少数の主要プレイヤーおよびジェネリック医薬品メーカーが存在する中程度の断片化市場です。インスリンおよびSGLT-2薬市場は、Novo Nordisk、Sanofi、AstraZeneca、Bristol-Myers Squibbなど少数の主要プレイヤーによって支配されています。スルホニルウレア系薬剤やメグリチニド系薬剤などの経口薬市場には、より多くのジェネリックメーカーが参入しています。各プレイヤーが新薬の開発と競争力のある価格での提供に注力しているため、プレイヤー間の競争は激しいものとなっています。さらに、市場シェアを拡大するために、プレイヤーは特に供給に対する需要が非常に高い新興国市場への参入を進めています。
スペイン糖尿病治療薬産業リーダー
-
Eli Lilly
-
Boehringer Ingelheim
-
AstraZeneca
-
Sanofi
-
Novo Nordisk
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
スペインにおける糖尿病の負担と診断に関する治療ギャップは、薬物療法の対象となる患者層を拡大し続けている。IDF 2021の報告によると、スペインの糖尿病罹患率は14.8%であり、糖尿病を有する人の約30.3%が未診断である。この組み合わせは、経口血糖降下薬、インスリン、および併用療法における早期発見、適時の開始および強化を後押しする。
ケア提供の近代化と国内の供給能力もまた、治療アクセスとフォローアップに向けたより一貫した経路を形成している。ヴァレンシア州のグルコースセンサーおよび消耗品の宅配モデル(約27,000人の患者が対象)やムルシアの最初の糖尿病デイホスピタルなど、地域の取り組みは統合的な多職種管理への投資を示している。製造面では、スペインは代謝性医薬品の供給準備に活用されており、Eli Lillyは経口肥満治療薬(orforglipron)の最終生産・包装のためAlcobendas(マドリード)工場を準備し、Novo NordiskはRovi社との事前充填シリンジ生産を含む製造提携を進めている。これらの動きは、2026年初頭に国民保健制度のもとで実施されたセマグルチド系医薬品の価格措置とともに、手頃な価格への圧力の中で糖尿病関連ポートフォリオがどのように拡大できるかに関連している。
最近の業界動向
- 2026年5月:Novo Nordiskは、2025年のスペインにおける研究開発投資が77.6%増加したことを発表し、肥満および心血管疾患の研究に重点を置いた。この増加は、次世代の糖尿病・肥満治療薬開発におけるスペインの役割を強化するものである。また、国内での開発活動の活発化も示している。
- 2026年3月:Novo Nordiskは、スペインにおける2型糖尿病および肥満治療用セマグルチド系薬剤の価格引き下げを発表し、2026年2月1日および3月1日に発効した。この価格調整は、スペイン市場における患者のアクセス性および償還制度のダイナミクスを改善することを目的としている。これはスペイン国内でのGLP-1療法の広範な利用を支える。
- 2026年2月:マドリードのAlcobendas工場が、経口肥満治療薬orforgliproneの最終生産・包装の準備を進めている。この製造の取り組みは、次世代の肥満・糖尿病治療薬の生産拠点としてのスペインの地位を強化するものである。この生産能力の追加は、供給の継続性と地域輸出拡大の可能性を支えることを意図している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、市場はスペインにおける糖尿病管理に使用される処方を対象とし、特定の年に国内の医薬品サプライチェーンを通じて調剤された療法の販売額として計上されます。
対象外の範囲:血糖モニター、センサー、試験紙、ポンプ、ペンなどの糖尿病デバイス、ならびに非薬物体重管理プログラムおよび非処方サプリメントは除外します。
セグメンテーション概要
- 経口抗糖尿病薬
- ビグアナイド系薬剤
- メトホルミン
- アルファ-グルコシダーゼ阻害薬
- アルファ-グルコシダーゼ阻害薬
- ドーパミンD2受容体作動薬
- ブロモクリプチン
- SGLT-2阻害薬
- インボカナ(カナグリフロジン)
- ジャディアンス(エンパグリフロジン)
- ファルシーガ/フォシーガ(ダパグリフロジン)
- スグラット(イプラグリフロジン)
- DPP-4阻害薬
- オングリザ(サキサグリプチン)
- トラジェンタ(リナグリプチン)
- ビピディア/ネシーナ(アログリプチン)
- ガルバス(ビルダグリプチン)
- スルホニルウレア系薬剤
- スルホニルウレア系薬剤
- メグリチニド系薬剤
- メグリチニド系薬剤
- ビグアナイド系薬剤
- インスリン薬
- 基礎または長時間作用型インスリン
- ランタス(インスリン グラルギン)
- レベミル(インスリン デテミル)
- トジェオ(インスリン グラルギン)
- トレシーバ(インスリン デグルデク)
- バサグラー(インスリン グラルギン)
- ボーラスまたは速効型インスリン
- ノボラピッド/ノボログ(インスリン アスパルト)
- ヒューマログ(インスリン リスプロ)
- アピドラ(インスリン グルリジン)
- 従来型ヒトインスリン
- ノボリン/アクトラピッド/インスラタード
- ヒューマリン
- インスマン
- バイオシミラーインスリン
- インスリン グラルギン バイオシミラー
- ヒトインスリン バイオシミラー
- 基礎または長時間作用型インスリン
- 配合薬
- インスリン配合薬
- ノボミックス(二相性インスリン アスパルト)
- リゾデグ(インスリン デグルデクおよびインスリン アスパルト)
- ジュルトフィー(インスリン デグルデクおよびリラグルチド)
- 経口配合薬
- ジャヌメット(シタグリプチンおよびメトホルミン)
- インスリン配合薬
- 非インスリン注射薬
- GLP-1受容体作動薬
- ビクトーザ(リラグルチド)
- バイエッタ(エキセナチド)
- バイデュリオン(エキセナチド)
- トルリシティ(デュラグルチド)
- リクスミア(リキシセナチド)
- アミリン類似体
- シムリン(プラムリンチド)
- GLP-1受容体作動薬
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、スペインで実際に使用されている治療患者プールと治療ミックスをマッピングし、これを価格設定と償還の仕組みに結びつけることから始まります。スペイン保健省の刊行物、OECDの医療統計、欧州医薬品庁のデータベース、世界保健機関のガイダンスと指標など、公衆衛生および医薬品インフラに関する情報源を参照しています。
その後、疫学を価値に変換し、過大計上を避けるために役立つ需要と市場シグナルを確認します。有用なインプットには、国内の処方・償還報告、関連する入札・調達通知、糖尿病治療パターンに関する査読済み研究、製品ミックスの方向性に関する企業の開示資料や投資家向けプレゼンテーションが含れます。価格設定と製品の入手可能性については、企業財務・ニュース・財務情報・特許データベースを追跡する有料サブスクリプションも活用しており、これにより発売タイミングとライフサイクルの変化を把握することができます。これらの例は網羅的なものではなく、データ収集・検証・明確化のために追加の公開および有料情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、実際の処方とアクセスにおける変化を確認し、デスクリサーチでは十分に説明できないモデルインプットをストレステストすることに重点を置いています。病院・小売チャネルの関係者、薬局・調達の専門家、臨床専門家および支払者に関連する視点を持つ方々と対話し、クラスレベルの普及状況、切り替え、および価格負担の動態を検証します。
特定の視点への過度な依存を避けるため、インプットは異なる組織規模と職務役割にわたって確認され、モデル化された患者プールと観察された価格トレンドに照らして整合性が取られます。
一次調査フィールドワーク回答者の分布
| 企タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | 最高経営幹部(CXO):13% |
| 中位層:55% | 部門・ユニットリーダー:38% |
| 中小規模プレイヤー:14% | マネージャー:49% |
市場規模算定と予測
市場規模は、糖尿病有病率・診断率・治療率を治療需要に変換し、スペインに適したネット価格ロジックを用いて価格設定するトップダウンアプローチで構築されています。サンプリングされたクラス数量に平均販売価格を乗じた値や、流通業者・チャネルの妥当性確認など、選択的なボトムアップ近似値と結果を相互確認し、合計値が実際の調剤行動から乖離しないことを確認します。
モデルに影響を与える主要インプットには、薬物療法を受けている2型患者の割合、インスリン・経口薬・非インスリン注射薬の分割、新しいクラスへの切り替えペース、平均1日投与量とアドヒアランスパターン、および償還主導の価格変動(該当する場合の参照価格設定と入札効果を含む)が含まれます。製品レベルのデータポイントが欠落している場合は、近接する治療代替品・ライフサイクルタイミング・検証済みクラス均値を用いてギャップを補完し、治療患者プールに対して示唆される数量を再確認します。
予測については、主要ドライバーに関する短期トレンドモデルに支えられたシナリオ分析を使用します。これは、政策とアクセスの変化が、過去の成長だけが示唆するよりも速くクラスミックスを変化させる可能性があるためです。クラス浸透率・治療継続性・価格設定に関する前提は、年次軌跡を確定する前に専門家のフィードバックを通じて精緻化されます。
データ検証と更新サイクル
アウトプットは、公的支出の方向性・処方ミックスの変化・既知の発売および独占期間終了タイミングなどの独立したシグナルとモデル化された価値を比較する複数のチェックを通じて検証されます。外れ値が現れた場合は、ドライバーチェーンを再検討し、単位を再確認し、公開情報では説明できない差異がある場合は一部の専門家に再連絡します。
承認前に、前提・計算・換算が年度間で一貫して維持されるよう、段階的なアナリストレビューを経ます。レポートは年次で更新され、主要な償還決定やクラレベルの安全性・ラベル変更などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認を実施し、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceのスペイン糖尿病治療薬市場規模と他の公表推計値との比較
スペインにおける糖尿病治療薬の公表市場規模は、テーマが類似していても著者が必ずしも同じものを測定しているわけではないため、異なる場合があります。差異は通常、数値が医薬品販売額を反映しているか公的償還支出を反映しているか、デバイスや広義の糖尿病ケアが含まれているか、ネット価格設定と並行チャネルの扱い方によって生じます。
一部の外部数値は糖尿病全体の支出または広義のケアカテゴリーを説明し、それを市場数値として表示しています。Mordor Intelligenceの推計では、抗糖尿病薬のみが計上され、デバイス支出と非薬物糖尿病ケアは除外されており、クラスミックスとネット価格の前提は調剤・アクセスシグナルと照合して確認されています。
ベンチマーク比較
| 情報源 | 市場規模 | 調方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 12.6億米ドル(2025年) | |
| 業界専門誌A | 27.0億米ドル(2024年) | この数値はスペインにおける糖尿病治療薬の公的助成処方支出を反映しており、完全な償還支出・薬局マージン・特定の償還チャネルへの注目が含まれる場合、販売額ベースの市場推計を上回る可能性があります。 |
| 業界速報B | 9.5億米ドル(2023年) | この推計は疾患管理と治療率に結びついた広義の糖尿病市場価値として提示されており、対象範囲に非薬物要素が混在しているか、異なるネット価格設定や通貨タイミングが適用されている可能性があり、医薬品のみの合計が低くなっています。 |
表中の差異は主に対象範囲と測定方法の選択によって説明され、単一の成長前提によるものではありません。治療患者プール・クラスミックス・ネット価格ロジックをスペインにおける医薬品の調剤・支払い方法と一致させて維持することで、結果として得られる市場規模は年度ごとに追跡・再現しやすくなります。
レポートで回答される主要な質問
スペイン糖尿病治療薬市場の規模はどのくらいですか?
スペイン糖尿病治療薬市場規模は2026年に13.1億米ドルに達し、2032年までに16.8億米ドルに達するCAGR 4.2%で成長する見込みです。
2027年のスペイン糖尿病治療薬市場規模はいくらですか?
2027年、スペイン糖尿病治療薬市場規模は13.7億米ドルに達する見込みです。
スペイン糖尿病治療薬市場の主要プレイヤーはどこですか?
Eli Lilly、Boehringer Ingelheim、AstraZeneca、Sanofi、Novo Nordiskが、スペイン糖尿病ケア治療薬市場において事業を展開する主要企業です。
本スペイン糖尿病治療薬市場レポートの対象期間および2025年の市場規模はどのくらいですか?
2025年、スペイン糖尿病治療薬市場規模は12.6億米ドルと推定されました。本レポートは、2021年、2022年、2023年、2024年、2025年、2026年のスペイン糖尿病治療薬市場の過去の市場規模を対象としています。また、2027年、2028年、2029年、2030年、2031年、2032年のスペイン糖尿病治療薬市場規模を予測しています。