
ヨーロッパ ニュートラシューティカル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
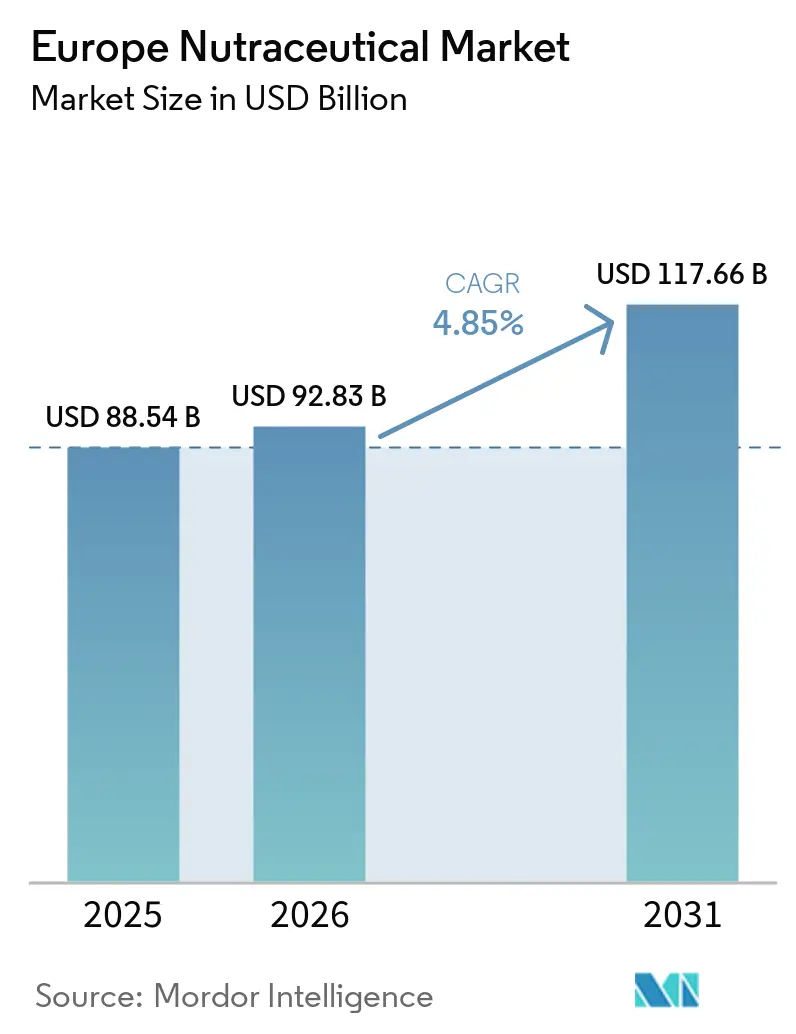
| 基準年の市場規模 (2025) | 88.54 十億米ドル |
| 市場規模 (2026) | 92.83 十億米ドル |
| 市場規模 (2031) | 117.66 十億米ドル |
| 成長率 (2026 - 2031) | 4.85 % |
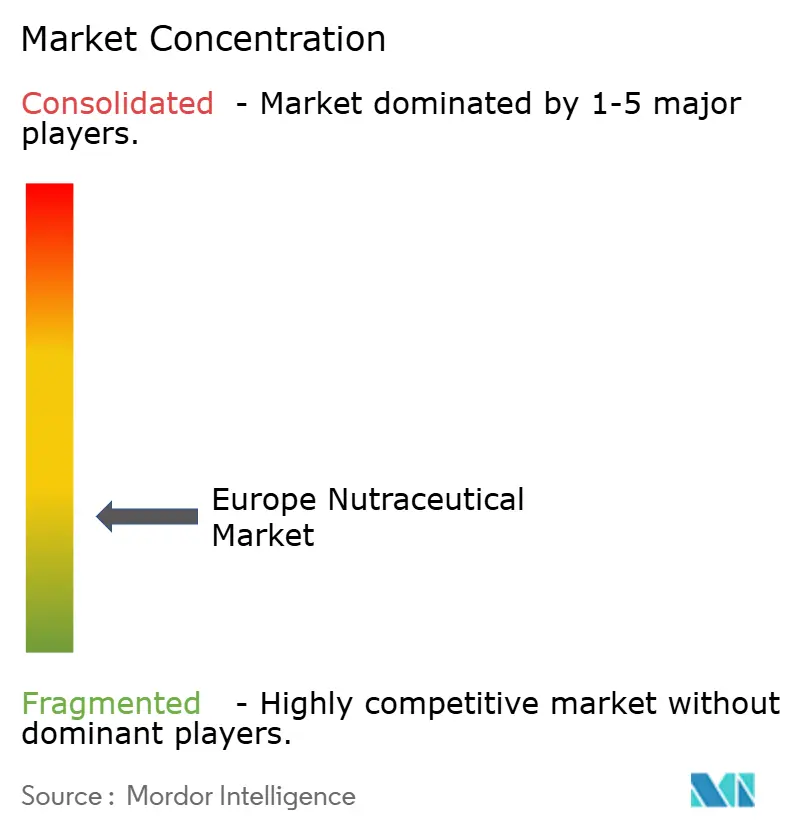
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ ニュートラシューティカル市場分析
ヨーロッパ ニュートラシューティカル 市場規模は2025年に884.54 ビリオン 米ドルと評価され、2026年の928.3 ビリオン 米ドルから2031年には1,176.6 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは4.85%となっています。この成長は、予防医療への支出増加および機能性栄養に関する支援政策によって牽引されています。肥満率の上昇とそれに伴う経済的コストが、慢性疾患の発症を遅らせるためのエビデンスに基づくソリューションへと市場を向かわせています。製品タイプ別では、機能性食品が最大の市場シェアを占め、栄養補助食品が最も速い成長が見込まれています。原料別では、植物由来成分が2025年に最高の収益を生み出し、微生物由来の代替品が急速に成長すると予測されています。流通チャネル別では、スーパーマーケット/ハイパーマーケットが最大の市場シェアを占めていますが、オンライン小売店が大幅に成長すると予測されてます。地域別では、ドイツが市場をリードし、イギリスが2031年までに最高のCAGRを記録すると予測されています。市場は依然として断片化しており、機動力のある企業がダイレクト・トゥ・コンシューマーモデルを活用して特定の健康ニーズをターゲットにする一方、Glanbia PLC、Amway Corp.などの確立された食品・製薬企業は、市場ポジションを維持するためにクリニカルクレームのポートフォリオを拡大しています。
レポートの主要なポイント
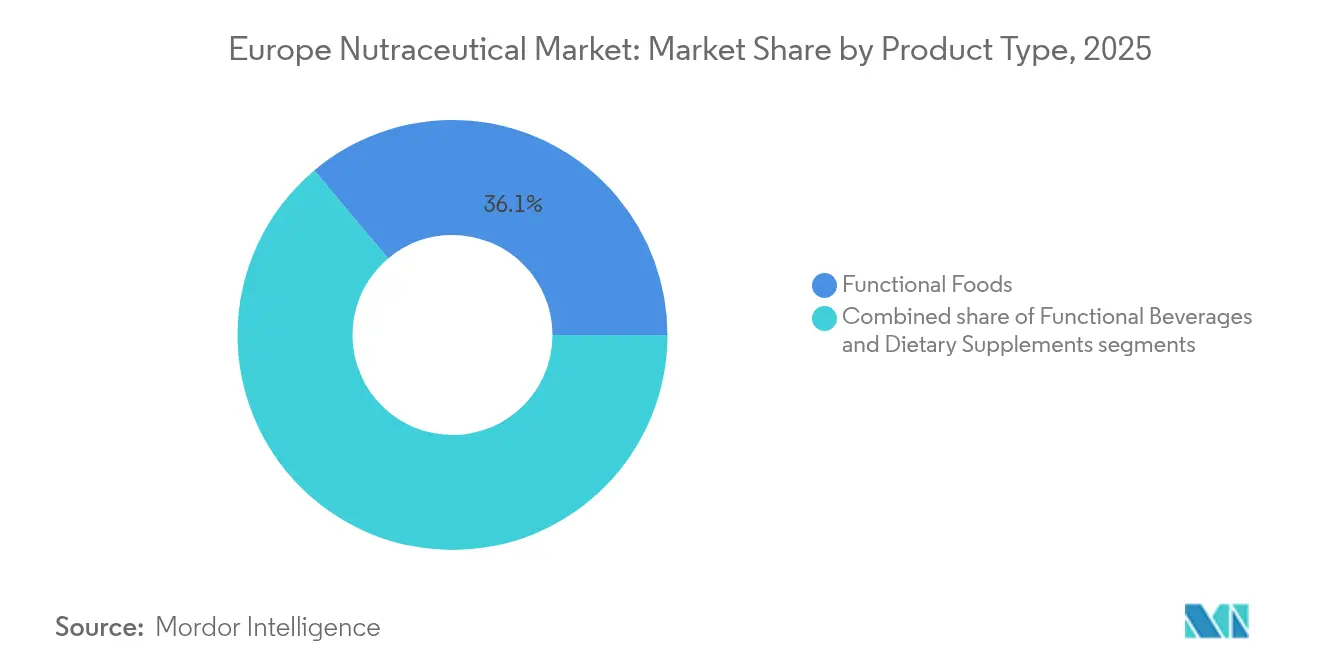
- 製品タイプ別では、機能性食品が2025年のヨーロッパ ニュートラシューティカル市場シェアの36.12%を占め、栄養補助食品は2031年にかけて最速の6.68% CAGRを記録すると予測されています。
- 原料別では、植物由来原料が2025年に54.05%の収益シェアをもたらし、微生物由来の代替品は2031年にかけて6.92% CAGRで加速すると予測されています。
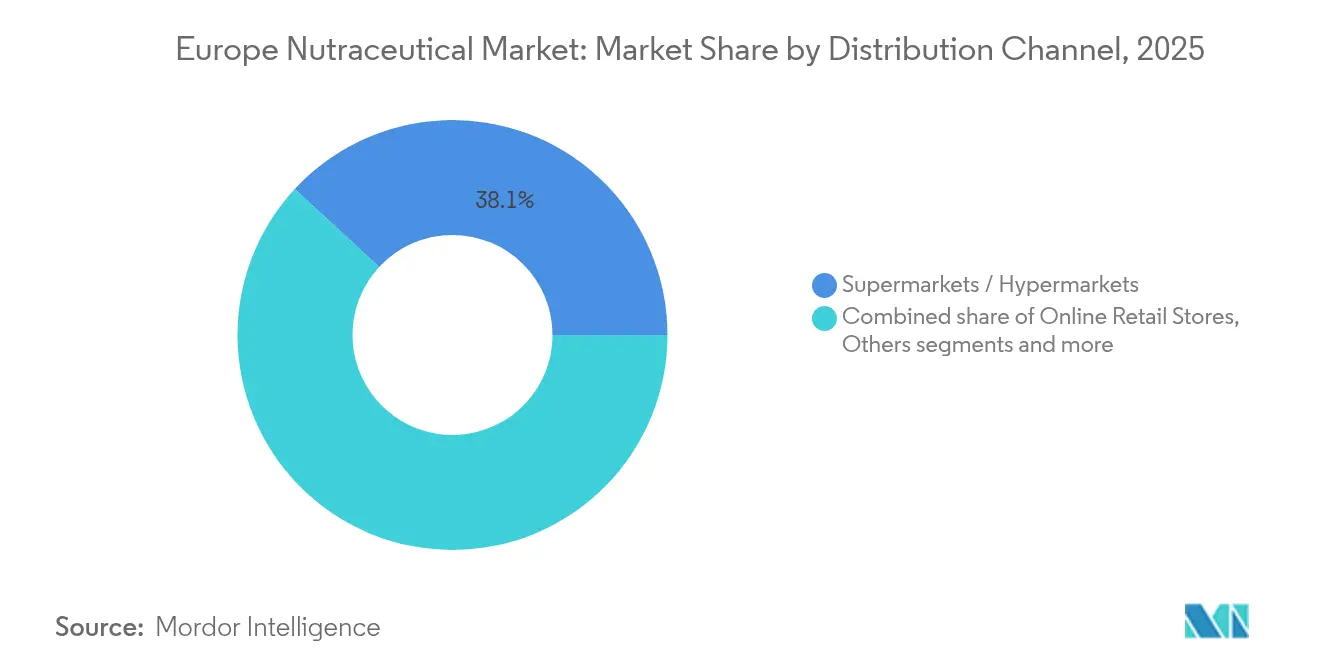
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年のヨーロッパ ニュートラシューティカル市場規模の38.11%を占めていますが、オンライン小売店は見通し期間中に7.12% CAGRで拡大する見込みです。
- 地域別では、ドイツが2025年に19.22%の市場シェアでリードし、英国は2031年に向けて最高の7.38% CAGRを達成する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 予防的 健康とウェルネス栄養への消費者意識の高まり | +1.2% | ドイツ、 オランダ、スウェーデンで最も強い普及 | 中期 (2~4年) |
| 高齢化 人口による機能性摂取の増加 | +1.5% | ヨーロッパ全域、 特に高齢者人口が最も多いドイツ、イタリア、フランス | 長期 (4年以上) |
| クリーンラベルおよび 天然製品への需要の高まり | +0.8% | 西ヨーロッパが中心、 中央・東ヨーロッパへ拡大 | 短期 (2年以内) |
| スポーツおよびフィットネス 参加率の高さ | +0.6% | 北ヨーロッパ(スウェーデン、オランダ、英国)から 都市部への波及 | 中期 (2~4年) |
| 肥満および 体重管理への懸念 | +1.0% | 汎ヨーロッパ的、 英国、ドイツ、マルタで最も高い肥満率に焦点 | 短期 (2年以内) |
| 公衆衛生 プログラムとの統合 | +0.4% | フランス、 オランダ、スウェーデンが統合モデルをリード | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化人口による機能性摂取の増加
ヨーロッパの高齢化人口は、認知機能の健康、骨の強化、心臓の健康をサポートするニュートラシューティカルへの需要を高めています。欧州連合によると、2024年1月時点でヨーロッパの総人口は4億4,930万人と推定され、65歳以上が21.6%以上を占めています[1]。PubMed Centralによると、2025年5月時点で、ヨーロッパ人の6人に1人が70歳未満で非感染性疾患により死亡しており、政策立案者は長期的な医療費を削減するために補助金を通じた予防的栄養を奨励しています[2]。これにより、コレステロール管理のためのオメガ3サプリメントや関節の健康のためのコラーゲンペプチドなど、加齢とともに活動的であり続けることを目指す高齢者向けの製品が増加しています。ヨーロッパでの最近の製品発売では、高齢者の特定のニーズに対応するためにこれらの機能性成分を組み合わせた高度な処方が導入されています。製品開発において高齢者の健康に注力する企業は、医療目的のサプリメントへの付加価値税(VAT)軽減や、加齢に関連する健康強調表示に対する欧州食品安全機関(EFSA)の承認迅速化などの支援政策の恩恵を受けています。
予防的健康とウェルネス栄養への消費者意識の高まり
ヨーロッパ ニュートラシューティカル市場は、より多くの人々が予防的健康とウェルネスに注目するにつれて成長しています。このシフトにより、慢性疾患の予防と全体的な健康のサポートに役立つ製品への需要が高まっています。消費者は、免疫力を高め、消化を改善し、エネルギーを増加させ、ウェルビーイングを促進するサプリメントや機能性食品を求めています。世界保健機関によると、2025年までにドイツでは890万人以上がより良い健康状態を経験すると予測されており、ヨーロッパ全体での健康意識の広がりを反映しています[3]。主要な業界イベントであるVitafoods Europe 2024では、企業がこれらのニーズを満たす革新的な製品を展示しました。例えば、Evonikは関節の健康のためにボスウェリアエキスを配合したオメガ3パウダーであるAvailOmと、腸の健康と免疫力を高めるシンバイオティクスソリューションであるIN VIVO BIOTICSを発売しました。これらの動向は、予防的健康への関心の高まりに合致した効果的で便利なニュートラシューティカル製品の開発に向けた市場の注力を示しています。
肥満と体重管理への懸念
肥満と体重管理はヨーロッパにおける主要な健康課題であり、各国政府はこの問題に対処するためにさまざまな措置を実施しています。これには、砂糖税、明確なフロントオブパック栄養表示、高カロリー食品の消費を減らすための学校給食プログラムの改革が含まれます。World Population Review 2025によると、ロシアはヨーロッパで最も高い肥満率30.3%を記録しています[4]。これに対応して、消費者は体重管理の目標をサポートするためにニュートラシューティカルへの依存を高めています。企業は、一般的なウェルネスサプリメントと差別化するために、体重管理に関連する欧州食品安全機関(EFSA)承認の健康強調表示を強調しています。薬局は抗肥満ソリューションに特化したセクションを設け、測定ツールと臨床的に検証されたサプリメントの組み合わせを提供しています。ターゲットを絞ったソリューションへのこの高まる注目は、肥満と闘い、地域全体でより健康的なライフスタイルを促進するための効果的かつ科学的根拠に基づく製品への需要の増加を反映しています。
クリーンラベルおよび天然製品への需要の高まり
ヨーロッパの消費者は、成分の透明性に対する意識の高まりと、より健康的で最小限に加工されたオプションへの嗜好から、クリーンラベルおよび天然のニュートラシューティカル製品をますます求めています。消費者は人工添加物、保存料、合成成分を含まない製品を求め、健康的なライフスタイルに合ったシンプルで天然の成分を持つ製品を選んでいます。このシフトにより、メーカーは既存製品を更新し、オーガニック認証、天然エキス、環境に優しいパッケージを強調した新製品を開発するよう促されています。例えば、Vitafoods Europe 2024では、企業がNaturacareのVital Extend(天然エネルギー増強成分を含む二層錠)やSIRIO PharmaのPureOrganix™シリーズ(月見草油や亜麻仁油などの成分を使用したオーガニックグミを含む)などのクリーンラベル製品を発売し、天然で透明性の高い処方への需要の高まりに応えました。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 厳格な EFSA健康強調表示検証プロセス | -0.8% | ヨーロッパ全域、 特に規制リソースが不足する中小企業への影響が大きい | 中期 (2~4年) |
| 高い 製品開発およびコンプライアンスコスト | -0.6% | 汎ヨーロッパ的、 中小企業および新規市場参入者への急迫した圧力 | 短期 (2年以内) |
| 超加工「健康」食品に対する 消費者の反発 | -0.4% | 西ヨーロッパで最初に発生し、 東ヨーロッパ市場へ拡大 | 中期 (2~4年) |
| 偽造品および 低品質製品のオンライン流通 | -0.3% | ヨーロッパの電子商取引高普及市場に 集中した影響 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な欧州食品安全機関(EFSA)健康強調表示検証プロセス
欧州食品安全機関(EFSA)による厳格な健康強調表示承認プロセスは、ヨーロッパ ニュートラシューティカル市場に大きな障壁をもたらしています。企業は、健康強調表示を検証するための高額な臨床試験の実施を含む、通常3年から5年を要する長期の承認プロセスを経なければなりません。2025年から施行された改正欧州規則2015/2283は、製造プロセスの詳細な文書化を要求するより厳格なルールを導入しました。これにより、承認のタイムラインがさらに延長され、新製品の市場投入の複雑さが増しています。その結果、専任の規制チームを持つ大規模な多国籍企業がこれらの課題に対処するうえで有利な立場にあります。市場は成長を続けているものの、イノベーションのペースは鈍化しています。欧州食品安全機関(EFSA)が新しいルールを導入したり既存のルールを更新したりするたびに、製品開発者に不確実性が生じ、企業が新製品の計画と発売を行うことが難しくなっています。
高い製品開発およびコンプライアンスコスト
ヨーロッパ ニュートラシューティカル市場に新しい成分を投入することは、厳格な規制要件により費用と時間がかかります。企業は毒性試験を実施し、適正製造規範(GMP)に従い、詳細な表示規則への準拠を確保しなければなりません。例えば、オランダでは、サプリメント通知システムにいくつかの段階があり、高リスク製品は新規食品承認に必要なものと同様の安全性評価が求められます。これらの複雑でコストのかかるプロセスは、中小企業が契約製造業者に依存せざるを得ない状況を生み出し、ニッチおよびアルチザンブランドの成長を制限しています。これにより、より多くのリソースを持つ大企業が市場を支配するという業界の統合が進んでいます。投資家は現在、承認された健康強調表示の取得費用など、企業が規制コストをいかに効率的に管理するかに注目しています。これは、規制コンプライアンスが競争と全体的な市場トレンドを形成するうえで重要な役割を果たしていることを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
機能性食品がリードを維持しながらサプリメントが加速機能性食品は2025年のヨーロッパ ニュートラシューティカル市場をリードし、36.12%のシェアを占めています。強化シリアル、プロバイオティクス乳飲料、タンパク質強化ベーカリー製品の人気がこの優位性を牽引しています。これらの製品は、スーパーマーケットでの高い視認性、砂糖含有量の削減、高い消費者ロイヤルティの恩恵を受けています。食物繊維強化朝食アイテムと低速消化タンパク質は家庭の定番品であり続け、菓子ブランドはより健康的なスナックトレンドに対応するためにフィトステロールとオメガ3を取り入れています。プロバイオティクス配合のラクトースフリー特殊乳飲料は、全年齢層の消化器系の健康ニーズに対応することでその地位をさらに強化しています。
栄養補助食品は2031年にかけて6.68% CAGRで最も速い成長が見込まれており、予測期間中のヨーロッパ ニュートラシューティカル市場規模に大きく貢献します。この成長は、精密な投与量、テレニュートリションサービス、消化のための酵素ブレンドや更年期緩和のためのボタニカルなど、症状特異的な製品によって促進されています。パーソナライズされた日次サシェはアドヒアランスと顧客維持を向上させ、クリーンラベルのスポーツ栄養カプセルはアスリート以外の幅広い層を引き付けています。地域での電子薬局規制が厳格化するにつれ、便利な形式で臨床的に裏付けられた製品を提供するブランドは、実店舗とオンラインストアの両方で市場シェアを獲得する有利な立場にあります。


原料別:
植物由来原料が優位を維持し、微生物由来の経路が勢いを増す植物由来原料は2025年のヨーロッパ ニュートラシューティカル市場シェアの54.05%を占め、植物エキス、ハーブ療法、果実由来の抗酸化物質に関する地域の強い歴史に支えられています。消費者は植物由来製品を安全性と持続可能性と結びつけており、小売業者はエコフレンドリーなラベルとファームトゥテーブルのストーリーを強調するよう促されています。確立されたサプライヤーは垂直統合とフェアトレード認証を活用して原材料の安定供給を確保し、メーカーはさまざまなボタニカルを組み合わせて免疫、睡眠、代謝をターゲットにした製品を開発しています。柑橘類の皮由来のコラーゲンや発酵大豆イソフラボンなどの例は、従来は動物由来または合成であった成分でさえ植物由来オプションへとシフトしていることを示しており、リーディングポジションの維持に貢献しています。
微生物由来の生産は2031年にかけて6.92% CAGRで最も速い成長が見込まれており、精密発酵がヨーロッパ ニュートラシューティカル市場成長の主要な推進力となっています。リボフラビン、レスベラトロール、新しいポストバイオティクスペプチドなどの発酵由来成分は農業上の課題を回避し、クリーンラベル要件を満たし、カーボンフットプリントを削減することで、環境意識の高い消費者にアピールしています。成分メーカーとバイオテクスタートアップとのコラボレーションにより、従来の方法と比較して生産コストが削減され、これらの製品がより手頃になっています。発酵バイオアクティブに対する欧州食品安全機関(EFSA)の承認がこのアプローチをさらに検証し、新しい菌株の開発への投資を引き付け、サプリメントや強化食品での使用を促進しています。
流通チャネル別:
スーパーマーケットが基盤を維持しながら電子商取引が急増スーパーマーケット・ハイパーマーケットは主要な販売チャネルであり続け、2025年のヨーロッパ ニュートラシューティカル市場シェアの38.11%を占めています。この優位性は、高い顧客トラフィック、専用のウェルネスセクション、機能性食品とサプリメントを組み合わせたロイヤルティプログラムによるものです。店内の薬剤師と栄養士が欧州食品安全機関(EFSA)承認の健康強調表示について顧客を案内し、購入時の信頼を構築しています。ナショナルブランドより低価格のプライベートラベル製品は価格意識の高い購買者を引き付け、免疫ショットやプロテインバーの目立つ配置がこれらのアイテムを定期購入品にしています。一部の店舗ではビタミングミの詰め替えステーションのテストも行っており、実店舗小売でのイノベーションを示しています。
オンライン小売店は2031年にかけて7.12% CAGRで成長し、ヨーロッパ ニュートラシューティカル市場でのシェアを拡大すると予測されています。簡素化されたコンプライアンスツールにより、製品を数分で複数の国にリスト登録できるようになりました。電子商取引プラットフォームはAIベースのクイズとサブスクリプションオファーを活用して売上を伸ばし顧客を維持し、都市部への迅速な配送により冷蔵プロバイオティクスへのアクセスが拡大しています。QRコードとブロックチェーントラッキングなどの機能が偽造品への懸念に対処し、プレミアム製品のより多くの購入を促進しています。欧州連合デジタルサービス法の下で越境物流が改善されるにつれ、オンラインストアは特にスマートフォンでのショッピングを好む若い消費者の間で市場シェアを拡大し続けるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツ ニュートラシューティカル 市場
2025年、ドイツはヨーロッパ ニュートラシューティカル 市場シェアの19.22%を占め、臨床試験への強い注力と厳格な品質基準の遵守によって牽引されました。これらの要因により、ドイツ製品は健康意識が高く慎重な消費者にとって非常に魅力的なものとなっています。同国はまた、欧州食品安全機関(EFSA)の厳格な要件を遵守し、製品の安全性と信頼性を確保しています。ドイツ企業はヨーロッパ全域のパートナーと積極的に連携し、研究と専門知識を共有しています。品質とイノベーションへのこうしたコミットメントにより、ドイツは強固な評判を築き、ヨーロッパ ニュートラシューティカル 市場における主要なリーダーとしての地位を確立しています。
イギリス ニュートラシューティカル 市場
イギリスは最も急成長している市場であり、2031年までのCAGRは7.38%と予測されています。ブレグジット以降、イギリスは新食品の承認や表示規制の適応において迅速に対応しており、市場における優位性を獲得しています。国内ブランドは、認知機能の健康を目的としたグミや、ストレス緩和を目的とした飲料など、革新的な製品に注力しており、これらは精神的・身体的健康に対する消費者の関心の高まりと合致しています。こうした適応力と進化する健康ニーズへの注力により、イギリスはニュートラシューティカルにおいて活発かつ急速に拡大する市場として位置づけられています。
南ヨーロッパ ニュートラシューティカル 市場
南ヨーロッパはニュートラシューティカル 市場において多様な成長機会を提供しています。イタリアはサプリメントの一人当たり支出額でトップを占め、プレミアムなアンチエイジング製品への需要を牽引しています。スペインは地中海食に機能性食品を取り入れ、オリーブオイルベースのスプレッドや食物繊維を強化したガスパチョなどの製品を普及させています。フランスは自国の料理の伝統と美容製品における専門知識を融合させ、肌の健康を目的としたコラーゲンサプリメントなどのニュートリコスメティクスの人気を高めています。これらの地域トレンドは、南ヨーロッパ全域における独自の消費者嗜好と成長ポテンシャルを浮き彫りにしています。
競合状況
ヨーロッパのニュートラシューティカル市場は競争が激しく、業界を単独支配する企業は存在しない。Nestlé SA、Glanbia PLC、Herbalife Nutrition Ltd.などの大手企業は、原材料の調達から完成品の納品に至るまで、バリューチェーン全体にわたって事業を拡大しようとしている。こうした取り組みにもかかわらず、これらの企業の合計市場シェアは30%を下回っており、中小企業や革新的な企業が参入・成長するための大きな機会が残されている。この競争環境はイノベーションを促進し、新規参入企業が特定の消費者ニーズに集中することを可能にしている。中小企業は、独自の製品を提供したり、ニッチなセグメントをターゲットにしたりすることで成功を収めることが多く、それによって市場における地位を確立している。
テクノロジーは、ニュートラシューティカル市場における成長とイノベーションを推進する重要な要因となっている。例えば、DanoneによるThe Akkermansia Companyの買収は、マイクロバイオーム研究における専門知識を強化し、高度な腸内健康製品の開発を可能にした。こうした進歩は、健康意識の高い消費者がますます求めるようになっている、個別化された効果的健康製品への需要の高まりに企業が応えるのを助けている。テクノロジーはまた、特定の健康ニーズに対応した製品を求める消費者にアピールする、よりパーソナライズされたソリューションの創出を企業に可能にしている。
企業間のコラボレーションも、イノベーションを促進し効率性を向上させることで市場を形成する上で重要な役割を果たしている。例えば、ArlaはVolacと提携してウェールズに高タンパク質生産拠点を設立し、AstaRealとPolarisはアスリートの回復を目的とした植物性オメガ3と組み合わせた藻類由来のアスタキサンチンの開発に共同で取り組んでいる。スタートアップ企業は規制テクノロジーを活用して欧州食品安全機関(EFSA)の要件への準拠を簡素化し、より迅速な市場参入またはライセンス機会を実現している。こうしたパートナーシップと進歩は、増大する規制上の課題に対応しながら、企業が競争力を維持するのを助けている。
ヨーロッパ ニュートラシューティカル産業リーダー
-
The Coca-Cola Company
-
Nestlé S.A.
-
Amway Corp.
-
Herbalife Nutrition Ltd.
-
Glanbia PLC
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ニュートラシューティカル 市場
- Nestlé S.A.
- Danone S.A.
- Vitabiotics Ltd.
- Bayer AG
- Glanbia PLC
- NTP Biotech
- Amway Corp.
- The Coca-Cola Company
- Red Bull GmbH
- General Mills Inc.
- DSM-Firmenich
- Archer-Daniels-Midland Company
- Gruppo Farmaimpresa SRL
- Biofarma Group
- BASF SE
- Abbott Laboratories
- Lonza Group
- Rain Nutrience Ltd.
- G&G Vitamins
- Herbalife Nutrition Ltd.

調査範囲と調査方法
ヨーロッパ ニュートラシューティカル 業界リーダー
ヨーロッパ ニュートラシューティカル市場は競争が激しく、業界を支配する単一の企業は存在しません。Nestlé SA、Glanbia PLC、Herbalife Nutrition Ltd.などの主要企業は、原材料の調達から完成品の提供まで、バリューチェーン全体で事業を拡大しようとしています。その努力にもかかわらず、これらの企業の合計市場シェアは30%未満にとどまっており、中小企業や革新的な企業が参入・成長する大きな機会が残されています。この競争環境はイノベーションを促進し、新規参入者が特定の消費者ニーズに注力することを可能にしています。中小企業は独自の製品を提供したり、ニッチなセグメントをターゲットにしたりすることで成功を収め、市場での地位を確立しています。
テクノロジーはニュートラシューティカル市場における成長とイノベーションの推進において重要な要素となっています。例えば、DanoneによるThe Akkermansia Companyの買収により、マイクロバイオーム研究における専門知識が強化され、高度な腸の健康製品の開発が可能になりました。これらの進歩は、健康意識の高い消費者がますます求めるカスタマイズされた効果的な健康製品への需要を満たすのに役立っています。テクノロジーはまた、特定の健康ニーズに対応する製品を求める消費者にアピールする、よりパーソナライズされたソリューションの開発を可能にしています。
企業間のコラボレーションも、イノベーションを促進し効率を向上させることで市場を形成する重要な役割を果たしています。例えば、ArlaはVolacと提携してウェールズに高タンパク質生産ハブを設立し、AstaRealとPolarisはアスリートの回復のために植物性オメガ3と組み合わせた藻類由来のアスタキサンチンの開発に取り組んでいます。スタートアップは規制テクノロジーを活用して欧州食品安全機関(EFSA)要件へのコンプライアンスを簡素化し、より迅速な市場参入やライセンス機会を実現しています。これらのパートナーシップと進歩は、増大する規制上の課題に対処しながら企業が競争力を維持するのに役立っています。
市場機会と将来展望
ビタミンおよびミネラルの最大許可量(MPL)の規制調和を巡り、重要な商業的空白領域が開かれつつある。欧州委員会のタイムテーブルによれば、2026年第3四半期に公開協議が実施され、2028年第1四半期を目標に法的措置が予定されている。これにより、複数のEU市場全体で再利用可能な再処方ツールキット、ポートフォリオ監査、およびエビデンスパックへの短期的な需要が生まれており、特に現在国ごとに異なる制限に直面している高回転率のビタミン/ミネラルおよび強化機能性食品において顕著である。
イノベーションおよび運用モデルの機会は、科学主導の差別化と製造の現代化からも生じている。2025年12月に公表されたEFSAの新規食品意見書には、成人向けサプリメントにおける卵膜コラーゲンペプチドの最大用量500mgでの使用に関する意見が含まれており、企業がより明確な安全性の説明のもとでプレミアムかつ症状特化型の製品形態を開発する道筋を示している。同時に、欧州の食品・飲料業界の取り組み(例えば、FoodDrinkEuropeによるネットゼロ経路や加工アップグレードに関するワークストリーム、ENOUGHプロジェクトガイドラインやAtlantic Area農食品ロードマップなどの技術ロードマップ)は、エネルギー効率の高い加工、熱の電化、デジタル製品情報への投資を支援しており、機能性成分および完成栄養補助食品のコンプライアンス上の摩擦を減らしつつ、市場投入速度を改善することができる。
Recent Industry Developments in ヨーロッパ ニュートラシューティカル 市場
- 2026年6月:ネスレは栄養バイオテクノロジー企業Helainaと提携し、Helainaのタンパク質生産技術を用いてヒト同一タンパク質を栄養製品に統合する取り組みを開始した。この提携は、欧州の栄養カテゴリーにおける臨床的主張のパイプラインおよびプレミアムポジショニングを強化できる、より高度な生理活性成分プラットフォームへの移行を示している。
- 2026年5月:ネスレヘルスサイエンスとIdB Holding SpAは、欧州医薬品庁(EMA)の規制承認を条件として、欧州でのVowstの将来的な商業化の可能性に関するライセンス契約を発表した。この動きは、医療用栄養プレーヤーをマイクロバイオーム関連の治療的および隣接する栄養機会により直接的に結び付け、エビデンス主導型の腸内健康提案の水準を高めている。
- 2025年12月:EFSAは、成人向け食品サプリメントに使用される新規食品として卵膜コラーゲンペプチドに関する安全性意見書を公表し、1日最大用量を500mgとした。この規制上の節目は新製品開発を後押しし、ブランドおよび原料サプライヤーが、より明確なEU安全性評価枠組みの中で差別化されたコラーゲン製品を構築できるようにしている。


ヨーロッパ ニュートラシューティカル 市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるヨーロッパ ニュートラシューティカル 市場は、機能性食品、機能性飲料、およびヨーロッパ全域の小売・薬局チャネルを通じて販売される栄養補助食品を含む、基本的な栄養を超えた健康上の利益を目的としてポジショニングされたパッケージ製品を対象としています。
調査範囲の除外事項:本規模算定は、医療行為として規制・購入される処方薬および病院の臨床栄養を除外しています。
セグメンテーションの概要
- 製品タイプ別
- 機能性食品
- 朝食シリアル
- ベーカリーおよび菓子
- スナック
- 乳製品
- その他の機能性食品
- 機能性飲料
- エナジードリンク
- スポーツドリンク
- 強化ジュース
- その他の機能性飲料
- 栄養補助食品
- ビタミンおよびミネラル
- ボタニカル
- 酵素
- オメガ
- その他の栄養補助食品
- 機能性食品
- 原料別
- 植物由来
- 動物由来
- 微生物由来
- その他
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 薬局およびドラッグストア
- オンライン小売店
- その他
- 地域別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ポーランド
- スイス
- ロシア
- その他ヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
まず、容易に確認できる公開・非有料の参考資料を用いて市場の境界と出発点となるデータを設定しました。主な入力データは、Eurostat(人口および家計支出のコンテキスト)、EFSA(成分およびクレームに関するガイドライン)、ならびに予防医療需要と高齢化に伴う消費トレンドを説明するWHO/OECDの指標から得られました。
次に、業界団体のウェブサイトや信頼性の高いプレスのブランドおよびカテゴリーの手がかりを用いて需要を価値に換算し、企業の財務報告書や投資家向けプレゼンテーションを用いてチャネルミックスと価格動向をクロスチェックしました。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および成分の入手可能性と貿易フローを検証するための輸出入シグナルも活用しました。これらのデスクソースはあくまで例示であり、データの収集・検証・明確化のために他の参考資料も使用しています。
一次インタビューおよびサーベイ
デスクリサーチでは十分に回答できないギャップを埋めるため、メーカー、成分サプライヤー、ディストリビューター、小売業者、および栄養・健康カテゴリーを追跡するドメインエキスパートとのインタビューおよびサーベイを通じて仮定を検証しました。チャネル構造、クレームの受容性、価格帯の違いを最終モデルに反映できるよう、主要なヨーロッパ市場とその他のヨーロッパ地域にわたってカバレッジをバランスよく確保しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | CXO:16% |
| 中位層:40% | 部門・ユニットリーダー:36% |
| 中小規模プレイヤー:21% | マネージャー:48% |
市場規模算定と予測
市場規模は、国レベルの消費プロキシ、チャネルシェア、および価格帯からカテゴリー需要プールを再構築し、ヨーロッパ全体に集計するトップダウンアプローチを用いて算定しました。並行して、サンプリングされたブランドおよび小売業者の価格ポイントに推定数量を乗じ、サプライヤーおよびディストリビューターのチャネルチェックで外れ値を調整するなど、選択的なボトムアップ検証によって合計値を裏付けました。
本市場の主要な入力データには、機性食品、機能性飲料、栄養補助食品間の分割、オンライン小売シェア対薬局・モダントレード、ならびに植物由来および微生物由来の調達が拡大するペースが含まれます。また、クレームの強度が価格プレミアムをどのように牽引するか、インフレがパックサイズとトレードダウン行動をどのように変化させるか、そして国別ミックス(大規模な西欧市場対小規模市場)がブレンドASPをどのようにシフトさせるかも追跡しました。小規模国のデータが欠落している場合は、類似市場から検証済みの普及率と価格帯を適用し、地域レベルで合計値を再確認することでギャップを処理しました。
予測にあたっては、カテゴリー成長と価格推移に関するエキスパートの見解に支えられたシナリオ分析を実施し、短期的なボラティリティが長期的な結果を過度に左右しないよう、指数平滑法を用いて仮定を年次カーブに変換しました。最終的に、予測は医療費の方向性や小売チャネルの成長などのマクロシグナルと照合し、軌道の現実性を確保しました。
データ検証と更新サイクル
アウトプットは、カテゴリー分割、チャネル構造、観察された価格帯など独立したシグナルを用いたトライアンギュレーションによって検証され、分散が予想範囲を超えた場合は再度レビューされました。また、国レベルで異常値チェックを実施し、急激な変動をチャネルシフトや価格リセットなどの明確なドライバーに遡ることができるようにしました。
承認前に、モデルと仮定は複数ステップのアナリストレビューを経て、新たな開示や矛盾が生じた場合はエキスパートに再連絡します。レポートは年次で更新され、需要・価格・規制に影響を与える重大なイベントが発生した場合は中間更新も実施されます。納品直前に最新の確認作業を完了し、クライアントが最新の更新されたビューを受け取れるようにしています。
Mordor Intelligence のヨーロッパ ニュートラシューティカル 市場規模算定と他の公表推計との比較
ヨーロッパ ニュートラシューティカル の公表市場規模がしばしば異なるのは、各調査が機能性食品、機能性飲料、栄養補助食品の境界をわずかに異なる方法で設定し、独自の価格・成長仮定を適用しているためです。また、基準年の選択、ニュートラシューティカルクレームと一般的なウェルネス食品の区別、および国レベルでのヨーロッパの定義の違いも差異の原因となっています。
Mordor Intelligence は、チャネルレベルのミックスを追跡し、各サイクルでカテゴリー価格帯を更新することで、ヨーロッパ全域でニュートラシューティカルとして一貫してラベル付けされていない隣接するウェルネス食品支出を含めるのではなく、定義された小売・薬局ルートを通じて販売される機能性食品、機能性飲料、栄養補助食品に推計を集中させています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 884.54 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 1,319.0 ビリオン 米ドル(2024年) | この推計は、より早い基準年を使用しており、小売マッピングにおいてニュートラシューティカルカテゴリーとして必ずしも扱われない強化食品や付加価値食品・油脂を取り込む可能性のある、より広い製品包含基準を適用しています。 |
| 産業出版社B | 1,047.7 ビリオン 米ドル(2025年) | この合計は、異なる成長ウィンドウとセグメンテーションロジックによって形成されており、国別カバレッジとチャネル定義が詳細な薬局・モダントレード分割なしにオフラインとオンラインに単純化されている場合、過小評価となる可能性があります。 |
出典間の差異は主に、ニュートラシューティカルの境界内で何がカウントされるか、および価格とチャネルがどのように価値に換算されるかに起因しています。明確なカテゴリールールとチャネルミックスおよび価格に関する繰り返し可能なチェックにより、最終的な数値は市場の変化に応じて更新可能な実用的な入力データに遡ることができます。


レポートで回答される主要な質問
2026年のヨーロッパ ニュートラシューティカル市場の規模はどのくらいですか?
ヨーロッパ ニュートラシューティカル市場規模は2026年に929億3,000万米ドルと評価されています。
ヨーロッパ全体のニュートラシューティカルの予測成長率はどのくらいですか?
市場は4.85% CAGRで成長し、2031年までに1,176億6,000万米ドルに達すると予測されています。
最も速く成長している製品カテゴリーはどれですか?
栄養補助食品は2031年にかけて6.68% CAGRで最も速い拡大が見込まれています。
最も速く成長すると予測されている国はどこですか?
英国が7.38% CAGRで予測成長をリードしています。


 お客様のデータは安全であり、販売や共有は一切行われません。
