
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
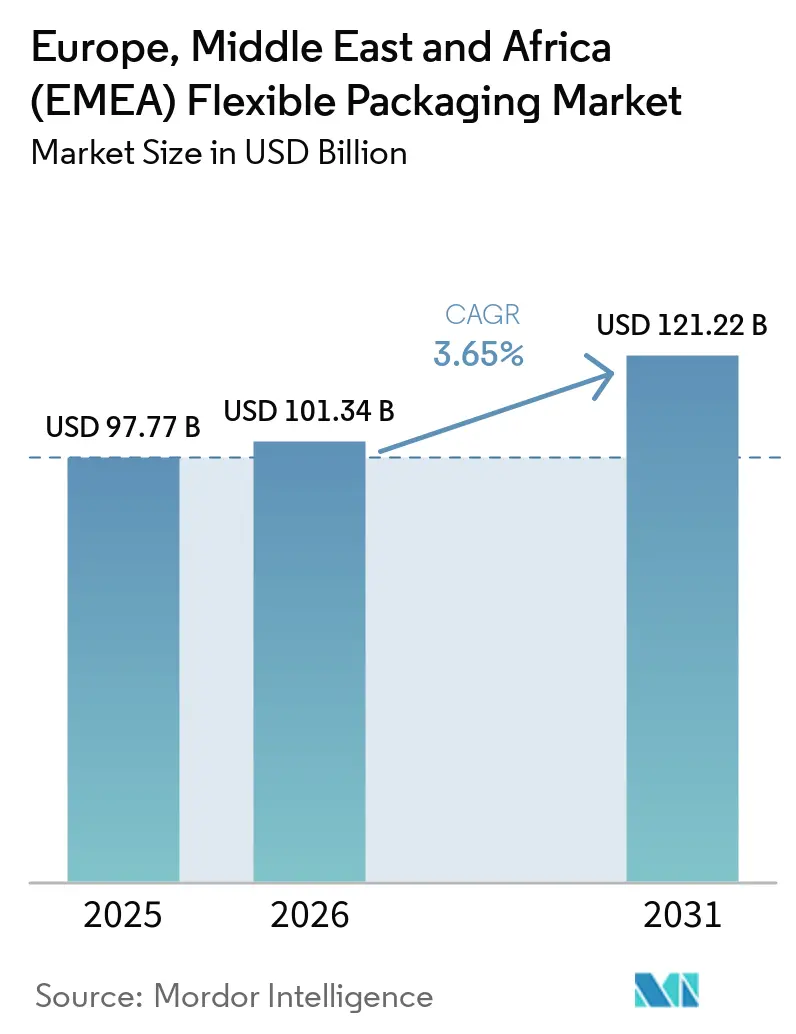
| 基準年の市場規模 (2025) | 97.77 十億米ドル |
| 市場規模 (2026) | 101.34 十億米ドル |
| 市場規模 (2031) | 121.22 十億米ドル |
| 成長率 (2026 - 2031) | 3.65 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | ヨーロッパ |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ・中東・アフリカ(EMEA)フレキシブルパッケージング市場分析
ヨーロッパ・中東・アフリカ(EMEA)フレキシブルパッケージング市場規模は、2026年に101.34 ビリオン 米ドルと推定され、2025年の97.77 ビリオン 米ドルから成長し、2031年には121.22 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 3.65%で成長する。規制上の義務、消費者ライフスタイルの変化、テクノロジーを活用したカスタマイズの組み合わせが、こ着実な前進を牽引している。一方、樹脂価格の変動、マージン圧力、技術アップグレードの必要性が、AmcorとBerryの統合やConstantia FlexiblesのOne Rock Capital Partnersへの売却といった注目度の高い取引を促進しており、規模の効率化とデジタル印刷能力へのシフトを示している。
レポートの主要ポイント
- 素材別では、プラスチックが2025年のEMEAフレキシブルパッケージング市場規模の67.35%を占め、バイオプラスチックおよび堆肥化可能基材は2031年にかけてCAGR 4.88%で拡大する見通しです。
- 製品タイプ別では、バッグ・パウチが2025年のEMEAフレキシブルパッケージング市場規模の47.05%のシェアをリードし、サシェおよびスティックパックは2031年にかけてCAGR 4.43%が見込まれています。
- エンドユーザー産業別では、食品用途が2025年の収益シェアの34.10%を占め、パーソナルケアおよびコスメティクスが2031年にかけてCAGR 4.65%で成長する見通しです。
- 印刷技術別では、フレキソグラフィーが2025年のEMEAフレキシブルパッケージング市場シェアの45.20%を占めてトップを維持する一方、デジタル印刷が2031年にかけてCAGR 4.79%で先行しています。
- 地域別では、欧州が2025年のEMEAフレキシブルパッケージング市場シェアの82.95%を保有し、中東・アフリカが2031年にかけてCAGR 4.63%で最高成長率を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品および利便性食品の需要 | +0.8% | 欧州・中東の都市部 | 中期(2〜4年) |
| リサイクル可能なフォーマットに向けた規制上の推進 | +1.2% | 欧州主導、MEAが追随 | 長期(4年以上) |
| 物流コスト削減のための軽量化 | +0.5% | 欧州、グローバルサプライチェーン | 短期(2年以内) |
| 電子商取引の急速な拡大 | +0.7% | 欧州、GCC都市、新興アフリカ | 中期(2〜4年) |
| 製薬コールドチェーンの成長 | +0.4% | 欧州、湾岸諸国 | 長期(4年以上) |
| 低最小発注数量(MOQ)SKUに向けたデジタル印刷 | +0.3% | 欧州コア、中東での普及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
加工食品および利便性食品の需要の着実な増加
都市への人口集中が食事習慣を変え、小売業者やフードサービス事業者は、長期流通サイクルにおける鮮度保持に優れた軽量・長期保存可能なパックを好む傾向にあります。コスト効率の高いバッグとパウチが硬質容器に取って代わり、輸送費とCO₂排出量の削減に貢献しています。コンバーターは、ProAmpacのRotiBagのような持ち帰り設計を導入しています。これは外装カートンなしで温かい食品を運べる耐漏れ性フォーマットです。[1] HACCPおよびISO 22000への適合と組み合わさることで、これらの性能向上がEMEAフレキシブルパッケージング市場全体のフィルム基材およびジッパー閉封のベースライン数量を引き上げています。
リサイクル可能かつサステナブルなパッケージングに向けた規制上の推進
EU包装・包装廃棄物規制2025/40は2030年までに65%のリサイクル可能コンテンツを義務付け、PFASバリア化学品を禁止しており、従来の多層ラミネートの広範な再設計を促しています。研究開発センターは現在、機械的回収を可能にしながら酸素・水分バリアを維持する相溶化剤を用いたモノPEまたはモノPP構造を優先しています。BASFの堆肥化可能コーティングやSüdpackの化学的にリサイクルされたポリアミド層は、イノベーションがPPWRのマイルストーンと整合しつつある様子を示しています。ブランドオーナーはEUレベルの適合を中心にグローバルSKUを標準化しており、EMEAフレキシブルパッケージング市場においてバイオプラスチックサプライヤーや繊維ベースのコンバーターに新たなシェア獲得の機会をもたらしています。
物流コスト削減のための軽量化
炭素税と燃料サーチャージが薄ゲージおよび低ゲージバリアウェブのメリットを増幅しています。OverisのMonoFlex BPトレイなどの革新的製品は、従来の混合素材フォーマットと比較して素材使用量をほぼ30%削減しながらも耐穿刺強度を犠牲にしません。ゲージ削減イニシアチブは冷凍食品、ペットフード、洗剤リフィルに波及し、ブランドオーナーが輸送排出量と倉庫スペースを削減するのに役立っています。電子商取引事業者は小さな寸法に対してより低い容積重量料金を適用することでメリットをもたらし、段ボール代替フィルムやシュリンクバンドルへの促進要因の適用範囲を拡大しています。
EMEA全域での電子商取引の急速な成長
2024年〜2025年にかけてオンライン小売の数量が増加し、フルフィルメントセンターは自動仕分けラインに対応したフレキシブルメーラー、緩衝フィルム、改ざん防止ストリップパウチを標準化しました。欧州ハブにおけるAmazonのロボット化展開は、コンバーターが季節的プロモーション向けにデジタルで印刷された太字グラフィックとイージーオープンミシン目を持つ引き裂き強度の高いLDPEメーラーを設計することに影響を与えました。湾岸諸国の市場では、45°Cを超える周囲温度が臭気の浸入やシール破損に対するバリア強化を必要とし、ラストマイル配送ネットワークに対応した高性能ラミネートサシェの需要を押し上げています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリマー樹脂価格の変動性 | −0.9% | 欧州、グローバルサプライネットワーク | 短期(2年以内) |
| 競合激化によるマージン圧縮 | −0.6% | 欧州、成熟したGCC市場 | 中期(2〜4年) |
| フィルムリサイクルインフラの不足 | −0.3% | 中東・アフリカ | 長期(4年以上) |
| PFASおよびミネラルオイル移行規制 | −0.4% | 欧州、グローバルコンプライアンス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ポリマー樹脂価格の変動性
原油価格の変動と欧州の高いエネルギー関税構造がPEおよびPPグレードの投入コストを歪め、コンバーターは顧客との契約を四半期ごとに再交渉することを余儀なくされています。統合型プレーヤーは複数年の原料供給契約でリスクをヘッジしていますが、中小規模の企業は新型プレスや巻取り機への設備投資を制限するマージン侵食に直面しています。その結果、EMEAフレキシブルパッケージング市場における価格感応度の高い部分での更新サイクルが抑制され、イノベーションの普及が減速しています。
競合の激化によるマージン圧縮
相次ぐM&Aが購買力の大きいスーパーリージョナルチャンピオンを生み出し、より広範な技術ポートフォリオを構築しています。独立系コンバーターは小ロットジョブへの特化とカラー精度の高いデジタル印刷ラインへの投資で対抗していますが、顧客の調達チームはサプライヤー同士を競わせ、コモディティ化されたパン袋や冷凍野菜パウチの利益率を低下させています。数量は拡大し続けているものの、EBITDAの圧縮はR&D予算を制約し、EMEAフレキシブルパッケージング市場の広い範囲における次世代リサイクル可能構造の普及を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
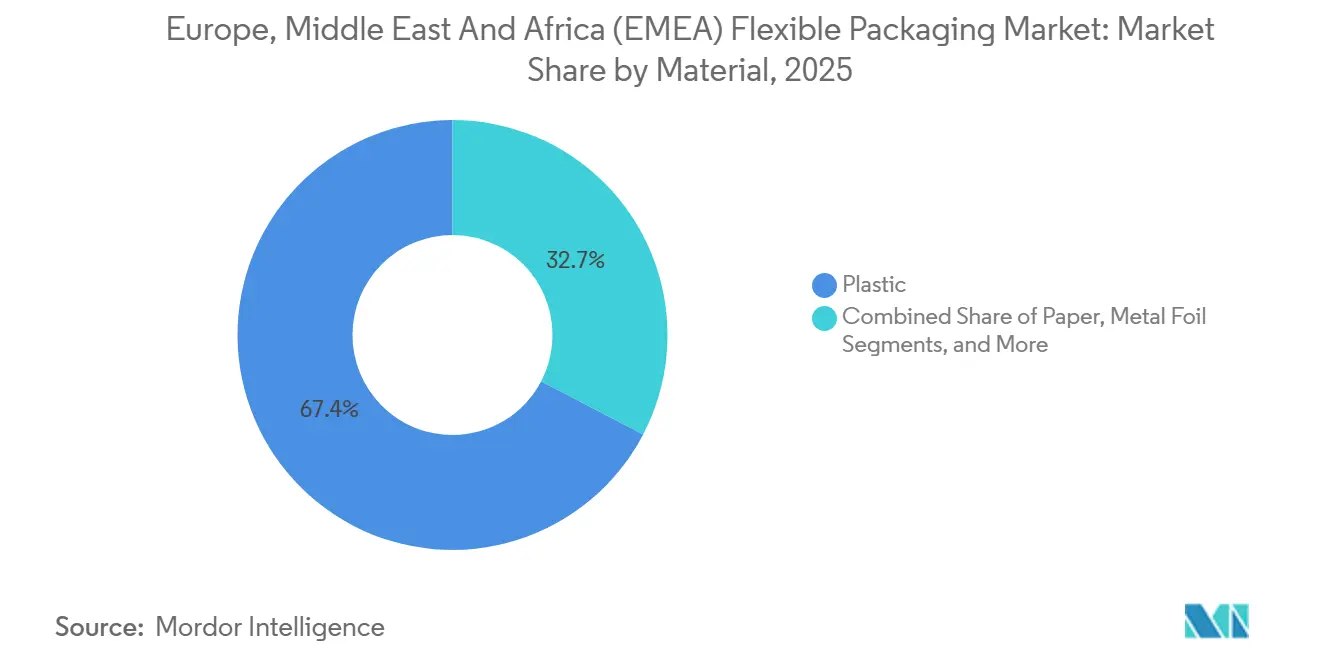
バイオプラスチックがサステナビリティ転換を牽引プラスチックは2025年のEMEAフレキシブルパッケージング市場シェアの67.35%を維持しており、コスト面の優位性、高い機械的強度、確立されたサプライチェーンに支えられています。しかし、バイオプラスチックと堆肥化可能素材は、規制の厳格化とブランドの再生可能コンテンツへのコミットメントを背景にCAGR 4.88%で地歩を固めつつあります。AIMPLASの廃棄物由来PHA(ポリヒドロキシアルカノエート)イニシアチブなどのEU資金援助のパイロット事業は、スケールアップのリスクを低減する制度的支援を示しています。コンバーターは現在、従来のLDPEと並行して海藻、PHA、PLAフィルム用の押出ラインを運用しており、コンプライアンスリスクをヘッジしながらアーリーアダプターブランドにサービスを提供するデュアルトラックアプローチを採用しています。バイオベース基材のEMEAフレキシブルパッケージング市場規模は、2031年までに52.8億USDを突破する見通しであり、サプライチェーンの近接立地と堆肥化可能ロゴの消費者認知向上に支えられた素材シェアの大幅な上昇が見込まれています。
性能面での妥協を防ぐため、ハイブリッドラミネートは化学的にリサイクルされたPPとバージンフリーPETタイ層を組み合わせ、リサイクルコンテンツ割当と薄ゲージ化の両目標を達成しています。こうした革新はタイムリーです。なぜならPPWRはコンバーターにEUが認定するプロトコルを通じてリサイクル可能性を証明する責任を課しており、プラスチック業界の既存企業はこのコンプライアンス基準をクリアするか、新興セルロースウェブにシェアを譲渡するかの選択を迫られているためです。



製品タイプ別:
サシェが少量包装需要を取り込むバッグとパウチは2025年のEMEAフレキシブルパッケージング市場規模の47.05%を依然として占めており、シリアルから洗剤に至る汎用性に基づいた地位を確立しています。一方、サシェとスティックパックは2031年にかけてCAGR 4.43%という注目に値する勢いを享受しており、シングルサーブコーヒー、電解質パウダー、皮膚科用クリームが牽引しています。パーソナルケアの多国籍企業は、サブスクリプションボックスで香りやSPFフォーミュラを試供するためにデジタル印刷サシェを展開し、可変グラフィックを活用してソーシャルメディアへの関与を促しています。このフォーマットの低素材消費量は、棚スペースがプレミアムを有するコンビニエンスストアに自然にフィットします。IFFA 2025で展示された食用アルジネートサシェは、二次廃棄物ストリーム自体を排除することでさらなる可能性を示しています。
正確な用量と持ち運びに対する消費者の需要は、過大なサービングを抑制する国家栄養表示制度と合致しています。その結果、EMEAフレキシブルパッケージング市場は、より高速なレーンカウンター、マイクロ穿孔システム、宅配ネットワークに耐えられる気密エッジシールを備えた縦型充填包装(フォームフィルシール)ラインへの設備転換を進めています。サシェの普及は、フォイルバリアの四方シールが地域輸送中に吸湿性APIを保護する製薬コールドチェーンの要件とも連動しています。
エンドユーザー産業別:
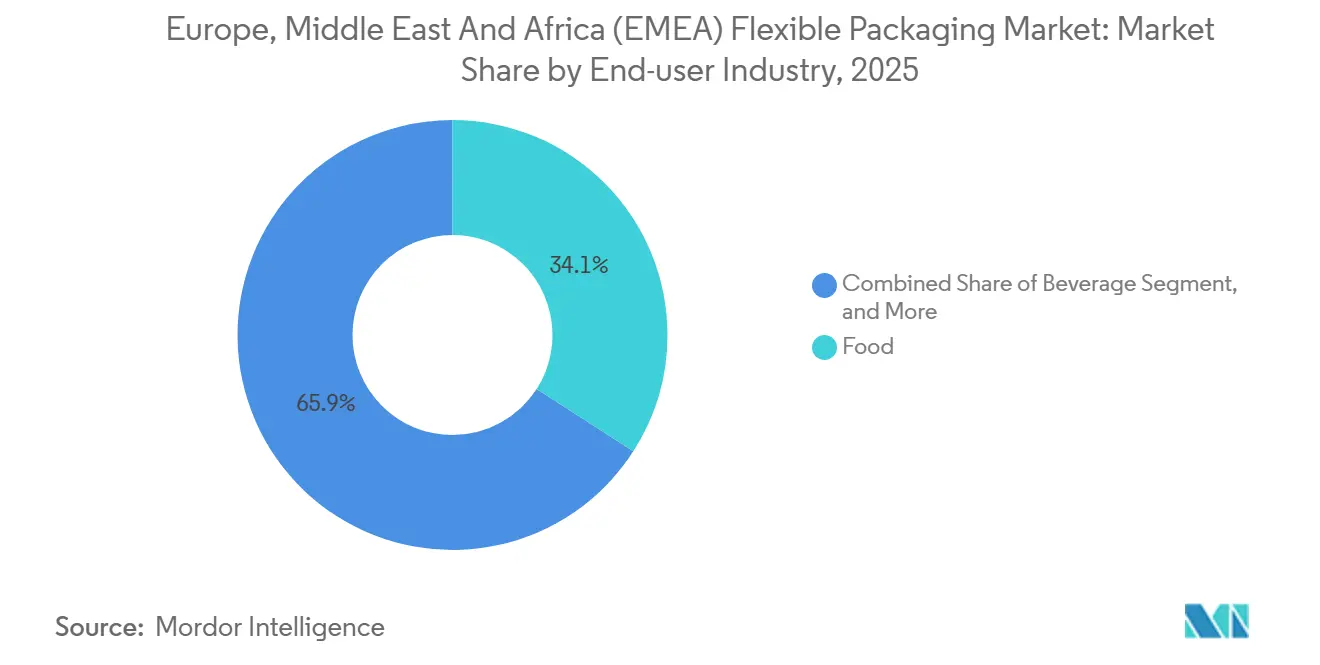
パーソナルケアがプレミアム成長を牽引食品は2025年に34.10%のシェアを維持し、ベーカリー、食肉、スナックの定番製品による大量販売がその基盤となっています。しかしながら、パーソナルケアおよびコスメティクスはCAGR 4.65%という最も力強い軌跡を示しており、プレミアム化と地球にやさしいパッケージングへの消費者の傾向を反映しています。BeiersdorfなどのブランドはISO 22716コスメティクスGMPを満たしながらプラスチック使用量を削減するリフィル対応スタンドアップパウチを導入しており、光沢ある広告キャンペーンでの廃棄物削減に関するストーリーテリングを可能にしています。高光沢ニス、ソフトタッチフィルム、メタリックアクセントはかつて硬質ジャーの特徴でしたが、現在は多層PE構造でも実現可能となり、EMEAフレキシブルパッケージング市場の美的表現の幅を広げています。
製薬・ヘルスケアパックは収益規模では小さいものの、規制上の検証とバリア精度の要求から優れたマージンを生み出しています。ここでは、水分浸入許容差が厳格であるため、リサイクル可能性の逆風にもかかわらずフォイル/PET/PPトリラミネートが引き続き使用されています。農業用フィルム、肥料サシェ、園芸用パウチはニッチではあるものの底堅い需要を示しており、アフリカの温室栽培部門の発展とバイオマルチの採用に向けたEU共通農業政策の補助金によって支えられています。

印刷技術別:
デジタル印刷がカスタマイズを可能にするフレキソグラフィーは2025年のEMEAフレキシブルパッケージング市場シェアの45.20%を維持しており、長尺スナック袋や洗剤リフィルスパウトの代名詞となっています。一方、デジタルプレスは小ロットの経済性を塗り替え、CAGR 4.79%で拡大しています。HPインディゴの2024年の新製品投入は、食品安全インクを使用したPE上への表面印刷を可能にし、ターゲットを絞ったキャンペーン向けに1,000ユニット未満の発注規模を実現しました。コンバーターは生産フロアを再調整しており、可変データ向けのデジタルと重インク被覆向けのインラインフレキソを組み合わせたハイブリッドラインにより設備総合効率(OEE)を最大化しています。
デジタルワークフローはまた、廃棄物を削減し(版不要、最小限の印刷準備)、シリアル化されたQRコードによる豊富なデータキャプチャを開放します。その結果生まれる透明性は、栄養補助食品やコスメティクスプレーヤーが重視する偽造防止ソリューションを支えています。技術がスケールするにつれ、中長尺フレキソ案件とのコスト同等性が近づき、より広範なEMEAフレキシブルパッケージング市場への浸透が加速しています。
地域分析
ヨーロッパフレキシブルパッケージング市場
ヨーロッパの確固たる地位は、数十年にわたるイノベーション、厳格な政策、そしてリサイクル業者、フィルム押出業者、パッケージデザイナーの密なネットワークから生まれている。ドツのエンジニアリング企業は、化学的リサイクル原料を処理できる多層ブローンフィルムラインを供給し、フランスとスペインはセルロースバリアペーパーの試験を行うコンソーシアムを組成している。2025年におけるEMEAフレキシブルパッケージング市場シェアの82.95%をブロックが占めているという事実は、内部の変動を覆い隠している。エネルギー価格の変動により、コンバーターはエネルギー集約型のラミネーション工程をコストの低いポーランドやトルコへ移転させ、EU規制の監督から離脱することなくコストを削減している。
GCCフレキシブルパッケージング市場
中東は石油化学原料の調達優位性と政府系投資ビークルを活用し、大規模プラントの育成を進めている。サウジアラビアの20億米ドル規模の畜産都市は、下流の食肉加工を統合し、MAPトレーおよびハイバリアサーモフォームへの需要を拡大している。UAEを拠点とするHotpackの1億米ドル規模の米国施設は、GCCの製造ノウハウを大西洋横断の舞台で活用しようとする野心を示している。湾岸全域では、高い可処分所得とeコマースの普及が、レミアム菓子、香水、ハラール認証ニュートラシューティカルズ向けの印刷豊富なポーチの採用を加速させている。
アフリカフレキシブルパッケージング市場
アフリカの潜在力は広大であるが、均一ではない。南アフリカは回収・リサイクルにおいてリードしているが、ナイジェリアとケニアは都市流入、小売の近代化、eコマースを促進するモバイルマネーの普及により、より速い消費成長を示している。サブサハラアフリカの一部における物流の脆弱性と断続的な電力供給により、コンバーターは広範な湿度・温度変動に耐えられるパッケージを設計することを余儀なくされている。多国籍CPG企業はナイロビとラゴスでリフィルサシェスキームを試験しており、これらのプログラムはNGOが支援するコミュニティレベルの回収イニシアチブと連携している。見通し期間にわたり、EMEAフレキシブルパッケージング市場は大陸内の押出加工への運転資本配分を増やし、リードタイムを短縮し、為替変動リスクを軽減することが期待されている。
規制環境
欧州における規制の重心はEU包装・包装廃棄物規則(PPWR)、規則(EU) 2025/40である。同規則は2025年2月に発効し、2026年8月12日から適用され、指令ベースの手法から直接適用可能な規則集へと遵守の枠組みを移行させる。この変更により、リサイクル適性を考慮した設計、定義されたプラスチック包装カテゴリーに対する再生材含有要件、食品接触包装における特定物質の使用制限が強化され、PPWRの政策文書で言及されているPFAS関連の制約も含まれる。
中東・アフリカ地域全体では、政策はより断片的であり、調和されたリサイクル適性の等級付けよりも、拡大生産者責任(EPR)と設計指針に基づくことが多い。ケニアは持続可能な廃棄物管理法の枠組み(2024年法律告示第176号)を通じて包装生産者の義務を強化し、登録・報告は国家環境管理局(NEMA)を通じて行われる。南アフリカでは、林業・水産・環境省(DFFE)が「リサイクル適性設計に関する包装ガイドライン」を発行し、コンバーターや生産者責任機関(例えばPolyco関連の実施を通じて)向けの共通の技術言語を強化するとともに、ブランド所有者にリサイクル適性に関する主張のより厳格な文書化を求めている。
バリューチェーン分析
EMEAのフレキシブルパッケージングのバリューチェーンは、原料・基材供給(PE、PP(CPP/BOPPを含む)、PET、紙、アルミ箔、および新興のバイオベース樹脂)から始まる。その後、添加剤や加工用資材(インク、コーティング、接着剤)、フィルム押出・積層、印刷、仕上げを経て、バッグ、パウチ、フィルム、ラップ、サシェなどの形態へと進む。ブランド所有者や小売業者はこれらの包装を食品、パーソナルケア、ヘルスケアの大量需要用途に変換し、一方で物流やeコマースの流通経路は耐久性や寸法上の制約を求め、フィルムの選定、シーラント性能、厚みに影響を与える。
下流では、廃棄物管理業者、リサイクル業者、EPR機関が原材料の選択にますます影響を与えている。欧州では、PPWR(規則(EU) 2025/40)が2026年8月12日から適用され、リサイクル可能な設計と技術文書の基準を高め、単一材料構造への移行とコンバーターとリサイクル業者間の連携強化を促している。最近のチェーン内の動きも、上流統合と能力強化を示しており、Coverisがドイツを拠点とするGEFO(CPPフィルム生産能力)の買収を完了したこと、Amcorがイタリアで新たなリサイクル対応フィルム生産能力を稼働させ、オランダでフレキソ印刷能力を強化したことなどが挙げられ、加工能力をPPWR対応構造や地域ブランド所有者向けのより短いリードタイム供給に、より緊密に結びつけている。
競合環境
市場集中度
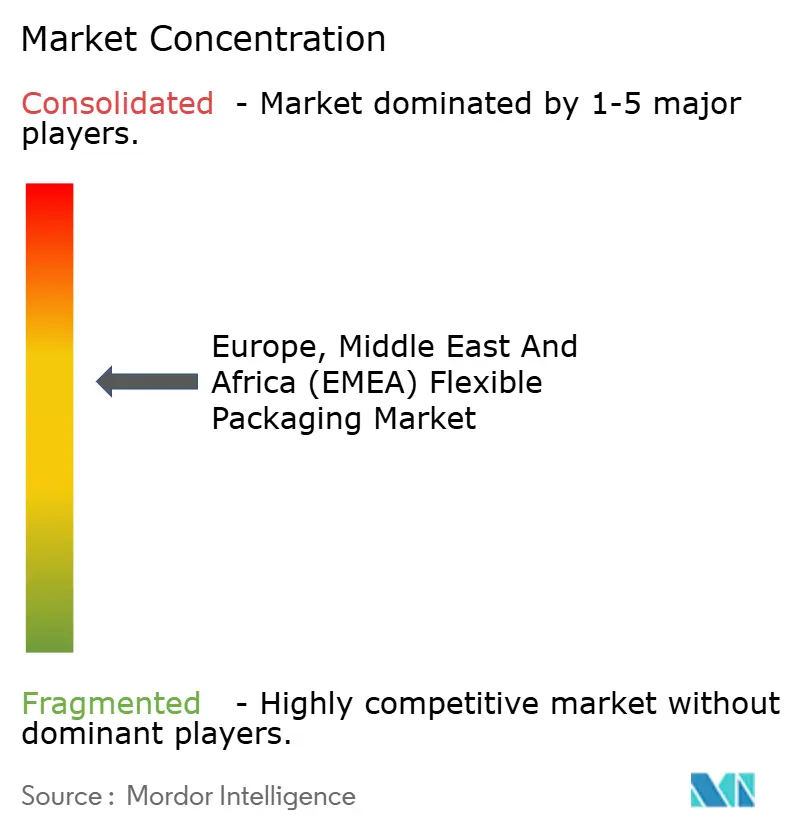
EMEAフレキシブルパッケージング市場は中程度の統合状態にあり、上位5グループが地域の売上高の約50%を支配しており、集中度スコアは6となっています。Amcorによるベリーのヘルスケア部門買収の完了やConstantia FlexiblesのOne Rockへの参画など、注目案件は規模のシナジーとR&D力を求める競争を際立たせています。統合推進企業は三位一体の目標を追求しています。すなわち、バランスの取れた地理的ポートフォリオ、素材科学パイプライン、そしてデジタル印刷能力です。
戦略的テーマが収斂しています。第一は、サステナビリティによる差別化であり、Amcor、Huhtamäki、MondiはPPWR適合テストを受けたリサイクル対応モノPEラミネートの商業化を競っています。第二は、垂直統合であり、ポリマー大手が化学的リサイクルと社内ラベル印刷に投資して原料確保の確実性を高めています。第三は、地理的展開であり、欧州の既存企業がサウジアラビアやエジプトのニッチコンバーターを買収して関税優遇アクセスと低コストエネルギーを確保しています。B'ZEOSやAIMPLASのような新世代の参入企業は素材の最前線で活動し、既存企業がライセンスまたは完全買収する可能性のあるバイオベース樹脂やコーティングを供与しています。特許出願は、エポキシフリー接着システム、シリカベースバリア層、インラインプラズマ処理に集中しており、いずれも棚寿命を犠牲にすることなくPPWR対応のリサイクル可能性を実現するよう設計されています。
パン袋、乾燥パスタ、粉ミルクでは価格競争が激化しており、買い手の統合がスーパーマーケットグループに強力な交渉力を与えています。コモディティ化に対抗するため、コンバーターはパーソナルケアサンプルサシェ、プレミアムペットフード、医療機器パウチに事業を多角化しており、これらは高い印刷品質と厳密な寸法公差が求められます。デジタル印刷能力は交渉の切り札となっており、コンバーターは10日間のリードタイムとマルチチャネルのアートワーク管理を約束し、TikTokやInstagramでフラッシュプロモーションを実施するブランドオーナーの心をつかんでいます。
ヨーロッパ・中東・アフリカ(EMEA)フレキシブルパッケージング業界リーダー
-
Amcor plc
-
Constantia Flexibles Group GmbH
-
Mondi plc
-
Huhtamäki Oyj
-
ProAmpac Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ、中東およびアフリカ(EMEA)フレキシブルパッケージング市場 このレポートでカバーされる企業
- Amcor plc
- Constantia Flexibles Group GmbH
- Mondi plc
- Huhtamaki Oyj
- ProAmpac Holdings Inc.
- Bischof + Klein SE & Co. KG
- Aluflexpack AG
- Bak Ambalaj Sanayi ve Ticaret A.S.
- Coveris Management GmbH
- Danaflex OOO
- Gualapack S.p.A.
- Wipak Oy
- SUDPACK Holding GmbH & Co. KG
- Schur Flexibles Holding Ges.m.b.H.
- ePac Holdings LLC
- Treofan Germany GmbH & Co. KG
- Cellografica Gerosa S.p.A.
- Flextrus AB
市場機会と将来展望
2026年8月12日からのPPWR実施は、EU適合のリサイクル対応フレキシブル構造や、コンプライアンスファイル・ラベリング対応・リサイクル適性証明に関する技術サービスにおいて、即時の空白領域を生み出している。単一材料のPE/PP積層材、リサイクル可能なバリアソリューション、薄肉化包装を工業化できるコンバーターは、PPWRの最小化条項(まとめ包装、輸送用包装、eコマース用包装における空きスペースの制限を含む)にも合致している。これにより、フレキシブルパッケージングがより重い形態を代替できるeコマース用メーラー、まとめ包装、店頭直送型輸送ソリューションにおける機会が拡大している。
欧州全体での投資やポートフォリオの動きは、需要がどこで構築されているかを示す具体的な signals(信号)を提供している。Amcorはイタリアのルーゴ・ディ・ヴィチェンツァ拠点でリサイクル対応・高バリアフィルムの生産ラインを稼働させ、オランダのハーデンベルフでは印刷能力を追加した。一方Coverisは、GEFO(ドイツ)の買収によりCPPフィルム能力を拡大し、ポーランド工場の設備を更新した。ファイバー分野では、AmcorがMetsa Groupおよびg. Mondiniと協力してファイバーベースのソリューションに取り組むといった連携活動が、特定用途におけるプラスチック削減経路に対するブランド所有者の需要の高まりを示している。これらの動きは、互換性のある樹脂・接着剤、短期ロットや規制対応デザイン変更向けのデジタル・高性能フレキソ印刷ワークフロー、そしてPPWR対応SKUのリードタイムを短縮する地域生産能力の増強に関する機会を後押ししている。
最近の産業開発事情 ヨーロッパ、中東およびアフリカ(EMEA)フレキシブルパッケージング市場
- 2026年6月:Coverisはドイツの包装メーカーGEFOの買収を完了し、リサイクル可能な単一材料構造向けのキャストポリプロピレン(CPP)フィルム能力を拡大した。この取引は自社内フィルム押出の管理を強化し、リサイクル対応設計を支えるCPPベースのウェブの供給を改善する。また、コンバーターがPPWR対応形態向けにポートフォリオを再構成する中で、垂直統合を強化している。
- 2026年4月:Amcorは、産業用・農業用フィルム市場を支援するため、オランダのハーデンベルフ拠点に新たな高性能フレキソ印刷ラインへの数百万ユーロ規模の投資を発表した。追加された印刷能力は、リサイクル適性や薄肉化に向けて設計変更が進む大量生産用途において、スループットと仕様の柔軟性を向上させる。この更新は、ブランド所有者が変化するコンプライアンスやラベリング要件に包装を適応させる中で、デザイン変更をより迅速に行うことも支えている。
- 2025年6月:Coverisは、プラスチック使用量を90%削減しつつ、たんぱく質製品の保存期間を延長するBarrierFresh製紙製MAPトレイを発売した。この発売は、従来プラスチック多用形態が担っていた用途へ、紙製・ハイブリッドソリューションを押し出すことで、競争環境を拡大している。また、フレキシブルパッケージングサプライヤーに対し、リサイクル対応構造で同等のバリア性能と保存期間性能を実現する圧力を高めている。
ヨーロッパ、中東およびアフリカ(EMEA)フレキシブルパッケージング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場はEMEA全域で販売・使用されるフレキシブルパッケージング製品の価値を対象としており、主に日常的なエンドユーザー産業に供給されるフィルム、バッグ、およびパウチが含まれる。
スコープの除外事項:本市場規模の算定には、硬質包装形態および包装機械は含まれず、また転換包装の外側で計上される原料樹脂および汎用原料の取引価値も除外される。
セグメンテーション概要
- 素材別
- プラスチック
- ポリエチレン(PE)
- 二軸延伸ポリプロピレン(BOPP)
- 無延伸ポリプロピレン(CPP)
- その他のプラスチック
- 紙
- 金属箔
- バイオプラスチックおよび堆肥化可能素材
- プラスチック
- 製品タイプ別
- バッグおよびパウチ
- フィルムおよびラップ
- サシェおよびスティックパック
- その他の製品タイプ
- エンドユーザー産業別
- 食品
- ベーカリー製品
- スナック
- 食肉・家禽・水産物
- 菓子
- ペットフード
- その他の食品
- 飲料
- ヘルスケアおよび製薬
- パーソナルケアおよびコスメティクス
- 農業および園芸
- その他のエンドユース産業
- 食品
- 印刷技術別
- フレキソグラフィー
- グラビア印刷
- デジタル印刷
- その他の印刷技術
- 地域別
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 欧州
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、反論が困難な公開シグナルにインプットを固定するために使用された。EMEAにおけるフレキシブルパッケージングについては、Eurostatの工業生産・貿易シリーズ、UN Comtradeの輸出入データ、世界銀行のマクロ経済指標、および入手可能な国別の包装・プラスチック協会の発表などのソースを活用した。
また、上場企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を精査し、食品・飲料・ヘルスケア包装に影響を与える設備増強、工場再稼働、需要変化を把握した。並行して、有料サブスクリプションは承された方法のみで使用し、主に企業財務情報、出荷レベルの貿易確認、および素材・バリアトレンドを確認するための特許カバレッジに活用した。これらの例は網羅的なものではなく、データ収集、前提の検証、ギャップの明確化のために他の多くの公開ソースも使用された。
一次インタビューおよびサーベイ
一次調査は、EMEAの主要国全域のコンバーター、原材料参加者、流通業者、および大手包装バイヤーとの専門家インタビューおよび構造化サーベイを通じて実施された。これらの議論を通じて、エンドユーザー需要パターン、フォーマット別の典型的な価格動向、およびフィルム・パウチ・バッグ間での代替が実際に起きている箇所を確認した。対象範囲が複数のサブリージョンにまたがるため、インプットはヨーロッパ、中東、アフリカ全域で確認され、前提が単一の需要集中地域に過適合しないよう配慮した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:15% |
| 中位層:56% | 部門・ユニットリーダー:29% |
| 中小規模プレイヤー:18% | マネージャー:56% |
市場規模算定と予測
コアビルドはトップダウンアプローチから始まり、EMEAのエンドユーザー需要プールから包装消費量を再構築し、各エンドユーザーにおけるフレキシブルフォーマットの浸透率でフィルタリングする。現実的な結果を維持するため、サンプリングされたコンバーター収益確認や、フィルム・バッグ・パウチの平均販売価格(ASP)を用いたフォーマットレベルの数量計算など、選択的なボトムアップ近似によって結果を裏付ける。
使用した主要インプットには、食品・飲料包装におけるフレキシブルパッケージングの浸透率、加工食品の生産量とミックスシフト、ヘルスケアおよびパーソナルケアの消費トレンド、樹脂・バリア素材の価格動向、ならびにダウンゲージングのペース(時間の経過とともに1パックあたりのグラム数と価値が変化する)が含まれる。これらの需要・価格変数が整合された後、年間市場価値は反復可能な計算として導出される。予測については、専門家の見解に裏付けられたシナリオ分析を使用し、ベース・保守的・より速い採用ケーが、加工食品消費の成長とフォーマット・素材別の予想ASP推移に紐付けられている。ボトムアップ確認が不完全な場合は、地域の典型的なマージンと既知の製品ミックスを用いてサンプルを拡張し、トップダウンアウトプットに対して合計を再検証した。
データ検証と更新サイクル
検証は、貿易フロー、公開設備増強発表、エンドユーザー生産指標などの独立したシグナルに対してモデルアウトプットを三角測量し、期待範囲外の差異を確認することで行う。突然の価値急騰が加工食品の生産量や樹脂価格の動向に裏付けられていないなど、異常が発生した場合は前提を再確認し、必要に応じて業界関係者と再接触して変化の内容を確認する。
承認前に、モデルとナラティブは複数ステップのアナリストレビューを経て、同じロジックが国とエンドユーザー全体に適用されることを確認する。レポートは年次で更新され、主要な規制変更、大規模な設備シフト、急激な商品価格変動などの重要なイベントが発生した場合には中間更新が実施される。納品直前に最終確認が行われ、クライアントはの時点で入手可能な最新の見解を受け取る。
Mordor IntelligenceのヨーロッパMEAフレキシブルパッケージング市場規模と他の公表推計との比較
EMEAフレキシブルパッケージングの公表市場規模が異なって見えることがあるのは、各出版社が独自の方法で境界を設定しており、「フレキシブル」という同じ言葉でもスコープの選択が異なる場合があるためである。差異は通常、バリューチェーンに何が含まれるか、国をまたいだ価格の正規化方法、および前提の更新速度に起因する。
包装材料の貿易フロー確認とコンバーター収益のクロスチェックが、Mordor IntelligenceをEMEAにおける転換フレキシブルパッケージング需要に整合させ、樹脂価値や隣接する包装フォーマットへの逸脱を防ぐ根拠となっている。さらに、通貨換算のタイミング、多層バリア素材の取り扱い、フィルム対パウチのASP動向の前提が、地域と年が一致していても数値を大きく動かす可能性がある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 97.77 ビリオン 米ドル(2025年) | |
| 業界団体A | 104.30 ビリオン 米ドル(2025年) | この推計は、樹脂および中間フィルムの価値が部分的に二重計上される可能性のある、より広い包装価値定義にスコープを拡張しているとみられ、価格は取引正規化ASPではなく、より高い定価水準で報告されることが多い。 |
| 業界誌B | 90.10 ビリオン 米ドル(2025年) | この数値は、より狭い国セットに依存し、フォーマット全体に単一の平均価格を適用することで過小評価している可能性があり、食品・ヘルスケア用途で使用される高仕様バリアパウチからの価値貢献を抑制する可能性がある。 |
公表値の差異は主にスコープの境界と、フォーマットおよび通貨をまたいだ価格の換算方法に起因する。当社のアプローチは、価値構築がまずエンドユーザー需要シグナルに紐付けられ、次に選択的なサプライヤーサイドの現実確認によって検証されるため、追跡可能性が維持され、最終合計は同じインプットで説明・再現が可能である。
レポートで回答する主要な質問
2031年までに欧州・中東・アフリカにおけるフレキシブルパッケージング支出はどの程度になるか?
支出は2025年の977.7億USDから拡大し、2031年までに1,212.2億USDに達する見込みです。
EMEAフレキシブルパッケージング分野において最も急速にシェアを獲得している素材カテゴリーはどれか?
バイオプラスチックおよび堆肥化可能素材が最も急成長しており、PPWR適合を背景に2031年にかけてCAGR 4.88%で進展しています。
EMEA内で最も急速に拡大している地域はどこか?
中東・アフリカのサブ地域がCAGR 4.63%でトップを走っており、インフラおよび食料安全保障プロジェクトが増加しています。
コンバーターがデジタル印刷ラインに投資する理由は何か?
デジタルプレスは最小発注数量(MOQ)の少ない小ロット生産、可変データの印刷、迅速なアートワーク切り替えを可能にし、短命な電子商取引プロモーションに適合するとともに版代を削減します。
新たな規制はバリア素材にどのような影響を与えているか?
PPWRはPFASバリアを禁止し、2030年までに65%のリサイクル可能コンテンツを義務付けており、モノ素材PEおよびPPラミネートと化学的にリサイクルされたナイロンへの移行を加速しています。
市場統合を示す最近のM&A案件とはどれか?
AmcorによるBerry Globalのヘルスケアパッケージング事業買収は、大手コンバーターにおける規模構築のトレンドを体現しています。