
欧州キッチンホブ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
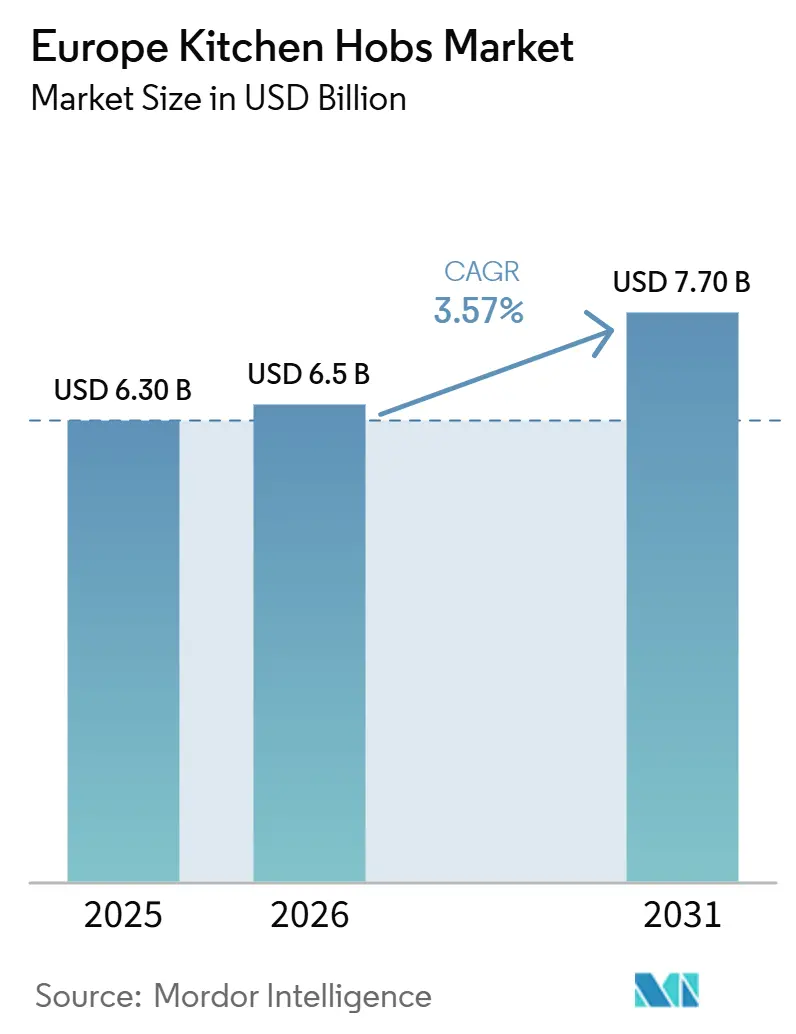
| 基準年の市場規模 (2025) | 6.30 十億米ドル |
| 市場規模 (2026) | 6.5 十億米ドル |
| 市場規模 (2031) | 7.70 十億米ドル |
| Growth Rate (2026 - 2031) | 3.57 % |
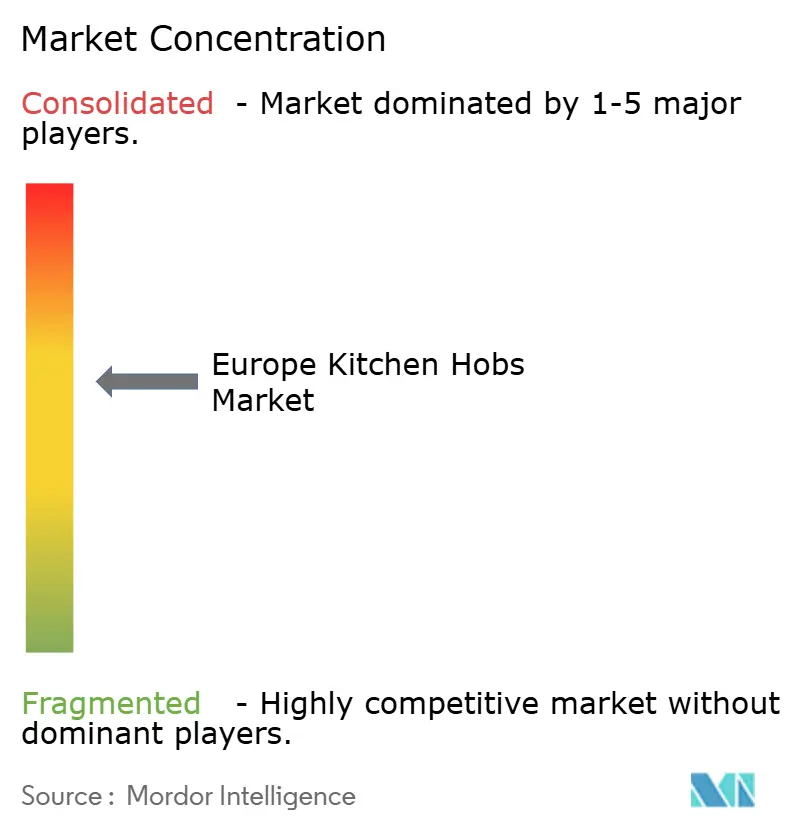
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州キッチンホブ市場分析
欧州キッチンホブ市場規模は、2025年の63億USD、2026年の65億USDから2031年には77億USDへと拡大し、2026年から2031年にかけてCAGR 3.57%を記録する見込みです。住宅用ガス使用を規制するエネルギー転換政策、高効率誘導加熱技術への消費者の急速なシフト、および広範なキッチンリモデリング活動が欧州キッチンホブ市場の成長軌道を支えています。競争上のポジショニングは依然として集中しており、上位5社がシェアの60%を占めていますが、スマート接続性とダウンドラフト換気におけるイノベーションサイクルが新たなホワイトスペースの機会を生み出しています。地域需要は引き続き分岐しており、ドイツが最大の収益基盤を持つ一方、スペインは加速する改修プログラムを背景に最も速いペースで成長しています。同時に、欧州キッチンホブ市場はオンラインチャネルが従来型店舗を前年比成長率で上回るという構造的なデジタルシフトの恩恵を受けており、特にプレミアムビルトイン形式においてその傾向が顕著です。欧州委員会のREPowerEUロードマップにより政策的な脱炭素化の勢いが確固たるものとなっており、加盟国は2025年末までに国家ガス段階的廃止計画を提出することが義務付けられ、電気調理需要を実質的に押し上げています。
主要レポートのポイント
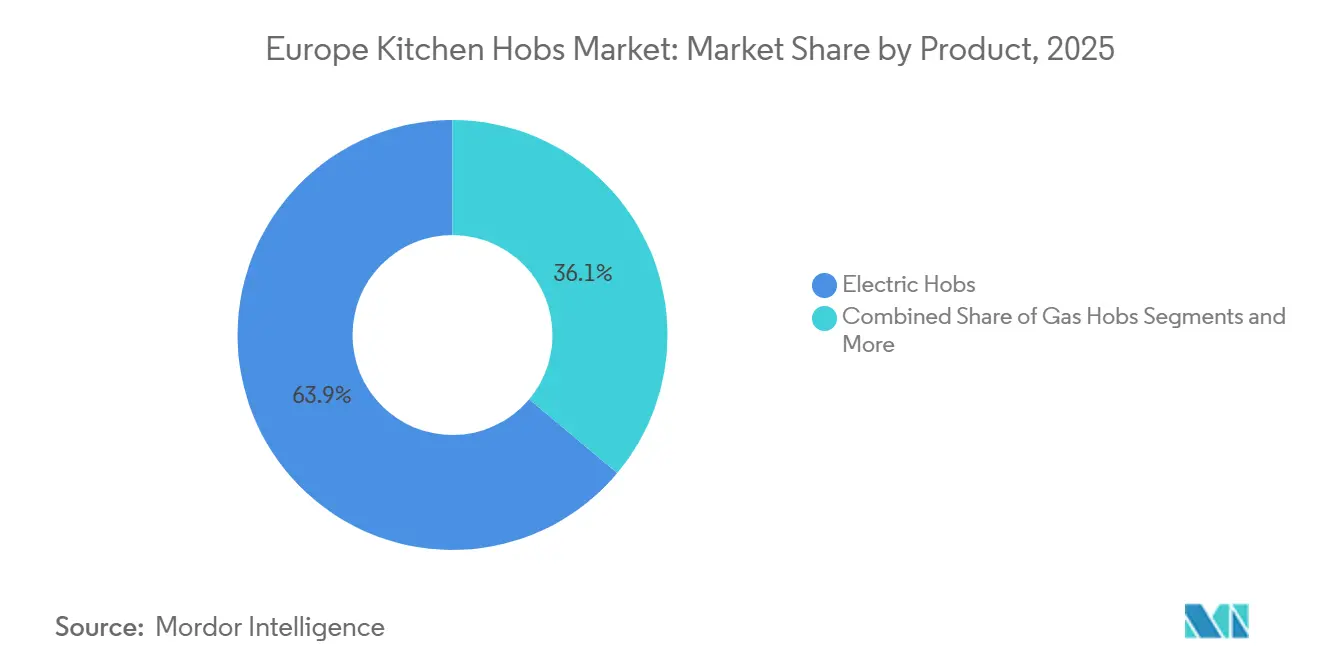
- 製品別では、電気ホブが2025年の欧州キッチンホブ市場シェアの63.9%をリードし、2031年にかけてCAGR 4.40%を記録する見込みです。
- 設置タイプ別では、ビルトインホブが2025年の欧州キッチンホブ市場シェアの75%を占め、2031年にかけてCAGR 4.02%で成長する見通しです。
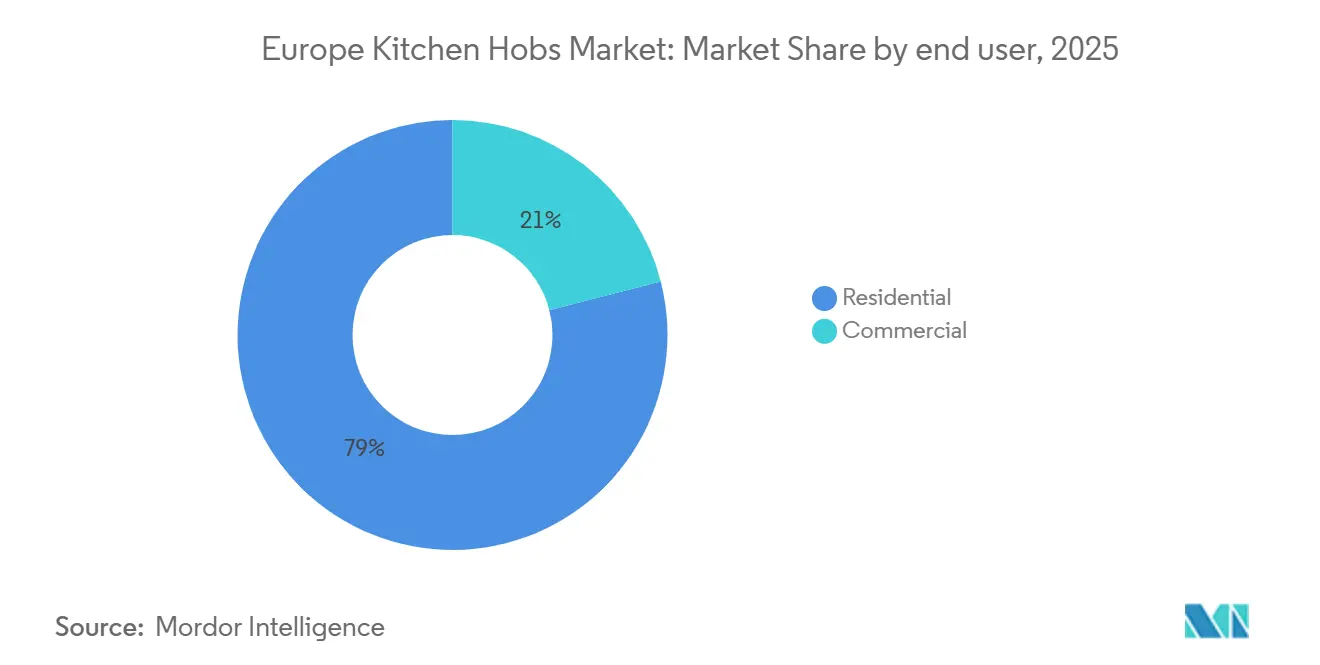
- エンドユーザー別では、住宅用が2025年の欧州キッチンホブ市場規模の79%を占め、2031年にかけてCAGR 3.89%で拡大する予測です。
- 流通チャネル別では、B2C・小売が2025年の欧州キッチンホブ市場規模の82.3%を占め、一方でオンラインストアは2031年にかけてCAGR 6.54%で拡大する見込みです。
- 地域別では、ドイツが2025年の欧州キッチンホブ市場規模の22.6%を占め、スペインは2031年にかけてCAGR 5.8%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ガスコンロを段階的に廃止するEU全域のインセンティブ | +1.2% | オランダ、フランス、ドイツ | 中期(2〜4年) |
| 高効率誘導加熱ホブの急速な普及 | +0.8% | 北欧諸国がリードするEU全域 | 短期(2年以内) |
| キッチンのプレミアム化とデザイン主導の改修 | +0.6% | ドイツ、英国、ベネルクス | 長期(4年以上) |
| スマート・コネクテッドビルトイン家電の急増 | +0.5% | 主要EU市場の都市部 | 中期(2〜4年) |
| 大型商品販売を拡大するオンライン専業小売業者 | +0.4% | 英国およびDACH地域が牽引する欧州全域 | 短期〜中期(1〜3年) |
| フードサービスキッチンの企業脱炭素化 | +0.7% | 西欧、特にフランスとドイツ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ガスコンロを段階的に廃止するEU全域のインセンティブ
加盟国の補助金制度がガスから電気調理への移行を加速させており、その代表例としてオランダの2026年発効の全国ガスボイラー禁止令や、フランスの復興計画に組み込まれた電化クレジットが挙げられます[1]欧州委員会、「ロシアエネルギー輸入終了に向けたロードマップ」、europa.eu。。小売の勢いは政策行動を反映しており、IKEAオランダはガスコンロを完全に取り扱い廃止し、エネルギー転換に対する小売業者の足並みの揃いを示しています。欧州委員会は現在、各国に対して2025年12月までに詳細なガス段階的廃止戦略の提出を求めており、誘導加熱技術に対する明確な需要の可視性を生み出しています。商業用キッチンも、企業の脱炭素化目標が厳格化するにつれて調達計画を見直しており、ホスピタリティ施設が電気調理の枠組みに加わっています。体系化された政策フレームワークは欧州キッチンホブ市場のアドレス可能な基盤を実質的に拡大し、製品開発ロードマップを誘導加熱およびダウンドラフト電気ソリューションへと大きく傾けています。EU省エネラベルを活用して1kWh未満の沸騰時間性能を訴求するメーカーが最も強い受注残を記録しています。
高効率誘導加熱ホブの急速な普及
効率上の優位性は、家庭が誘導加熱に移行する最も説得力のある単一要因であり続けています。実験室試験では、ガスの40〜50%に対して90%のエネルギー転換効率が示されています。沸騰時間の試験がさらに消費者の認識を強固にしており、誘導加熱では1リットルの水を4.81分で加熱するのに対し、ガスでは9.69分かかるという差異は、電気料金が動的価格設定を採用するにつれてその重要性が増しています。室内空気質の擁護団体がガスバーナーからの二酸化窒素排出に対する監視を強化しており、この関連性は2024年の研究で年間4万人の欧州人の早期死亡と推定されています[2]ガーディアン・スタッフ、「ガスコンロは欧州で年間4万人の死亡と関連」、theguardian.com。。持続可能性を重視する若い世代が、ボッシュ・ホームコネクトやサムスン・スマートシングスなどのスマートホームプラットフォームと互換性のあるアプリ制御コンロを好むことでトレンドを増幅させています。北欧諸国は先行指標として機能しており、豊富な再生可能電力が炭素優位性を高めることで二桁の誘導加熱普及率を達成しています。この連鎖効果により、複数のOEMにとってガスおよびセラミックラインのSKU合理化が狭まり、研究開発予算が誘導加熱コイル効率と電力共有アルゴリズムへと決定的にシフトしています。
キッチンのプレミアム化とデザイン主導の改修
パンデミック後のライフスタイルの変化により、キッチンが欧州の家庭における社会的中核として定着し、美観主導の改修が増加しています。ミーレのKMDA 7876 FLのようなフラッシュマウント誘導加熱ユニットは、英国ポンド2,929(USD 3,660)の小売価格で、統合換気とフレームレスガラスに対する消費者の支払い意欲を示しています。BORAのX Pure 2ダウンドラフトシステムは、マットブラックの仕上げとブルートゥース接続を採用し、機能的なショーピースを生み出しています。ソーシャルメディア上の料理コンテンツが家電の実用性とインテリアデコールの境界線をさらに曖昧にし、シャドーライン設置とハンドルレスキャビネットへの需要を加速させています。建設業者は、プレミアムキッチンの新築10件中8件でビルトインホブが指定されていると報告しており、欧州キッチンホブ市場の統合形式への傾斜を強化しています。EUグリーンビルディングプログラムの改修補助金が高効率家電に補助金を出すことでアップグレードの経済性を高めています。プレミアム化はまた、2024年エコデザイン規制の耐久性義務とも相まって、ブランドがオープンプランスペースで共鳴する静音動作評価とともにリサイクル可能性を強調するよう促しています。
スマート・コネクテッドビルトイン家電の急増
欧州の家庭全体でのスマート普及率は23%に達し、年率約14%で複利成長しており、接続性が標準的な購入基準として定着しています。IFA 2024で発表されたAEGのAI支援ホブは、機械学習アルゴリズムを採用してリアルタイムで温度を調整し、鍋の焦げ付きや食品廃棄のリスクを低減します。シーメンスのインテリジェントキッチンシリーズは自動鍋認識を実行して調理プリセットを提案する機能を持ち、ハンズフリー操作のための音声アシスタントと連携します。サムスンのスマートシングス・エナジーは、高料金時間帯にホブの電力を絞ることを可能にするデマンドレスポンス信号を調整することで機能を拡張します。レシピライブラリやリモート診断などのIoTアドオンが購入後のエンゲージメントとブランドロイヤルティを高め、ファームウェアサブスクリプションから付随的な収益を生み出します。プレミアム購入者は接続機能を将来性の保証と関連付け、それによって平均販売価格(ASP)を押し上げ、欧州キッチンホブ市場内のマージンを拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型ガス・セラミックユニットに対する高い初期費用 | -0.7% | 東欧全域の価格感応度の高い市場 | 短期(2年以内) |
| 誘導加熱に対する調理器具の互換性制限 | -0.4% | 南欧の伝統的な調理地域 | 中期(2〜4年) |
| 設置業者および電気パネルのアップグレードのボトルネック | -0.5% | 南欧および東欧の老朽化した住宅ストック | 中期(2〜4年) |
| コンプライアンスコストを引き上げるEUの厳格な修理可能性規則 | -0.6% | EU27カ国、特に中価格帯メーカーに影響 | 中期〜長期(2〜5年) |
| 情報源: Mordor Intelligence | |||
従来型ガス・セラミックユニットに対する高い初期費用
誘導加熱モデルは依然としてガス代替品より50〜70%高い価格帯で小売されており、この差が東欧の可処分所得が限られた家庭での普及を制約しています。後付けコストが複雑さを加えており、老朽化したアパートでは3kWから6kWへのパネルアップグレードに最大800ユーロ(USD 875)かかる場合があります。ライフサイクル分析では5年以内にエネルギー節約がプレミアムを相殺することが示されていますが、ドイツやフランスのリベートスキームの後でも、資金に制約のある購入者は依然として納得していません。メーカーはWi-Fiなどの付随機能を省いて小売価格をUSD 108(100ユーロ)削減するエントリーレベルラインを試験的に導入していますが、規模の経済はまだギャップを完全に解消するには至っていません。小売業者は0%APRファイナンスで打撃を和らげており、一部の電力会社は電気契約に家電ローンを組み込んでいます。ポーランドとトルコでの大量コイル生産がコスト低下を促進するにつれて、価格障壁は緩和される可能性が高いです。
誘導加熱に対する調理器具の互換性制限
誘導加熱は強磁性調理器具を必要とするため、従来のアルミニウムや銅製の鍋が使用できなくなり、これが先祖伝来の調理器具を大切にする南欧の多くの消費者を躊躇させる要因となっています。イタリアの調査では、44%の家庭が誘導加熱に切り替えるために鍋の半分を交換する必要があることが明らかになっています[3]NYSERDA、「誘導加熱調理器の購入ガイド」、nyserda.ny.gov。。調理器具の交換により実質的な転換コストがさらに高まり、ホブ本体を上回ることもあります。メーカーはプロモーションバンドルで摩擦を軽減しており、BSHは一部のボッシュモデルに3点セットのスチール製品を提供し、IKEAは互換性のある鍋をキッチンパッケージに統合しています。調理器具ブランドは従来の銅製ラインに磁性ステンレス鋼ベースを組み込むことで対応していますが、普及は依然として緩やかです。「磁石テスト」を強調する啓発キャンペーンが着実に認知度を向上させており、既存の調理器具への執着が少ない若い住宅購入者は誘導加熱をより積極的に採用しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
電気技術が市場の進化を牽引電気ホブは2025年に収益の63.9%を確保し、欧州キッチンホブ市場の製品タイプの中で最高率となるCAGR 4.40%で拡大しています。ガスホブは29.4%のシェアを保持していますが、規制圧力の高まりと消費者の室内空気質リスクの再評価により後退しています。セラミックバリアントは約12.33%を占め、誘導加熱のプレミアムを警戒しながらもガスから離れたい購入者の移行的な選択肢として機能しています。電気プレートホブはエントリーレベルの賃貸物件を中心に存続しており、ドミノモジュラーユニットなどのニッチカテゴリーはマイクロアパート建設の増加から恩恵を受けています。メーカーは売れ行きの遅いガスSKUを段階的に廃止し、誘導加熱コイル生産に設備を再配分し、単一の7.4kW回路から複数のゾーンが電力を引き出せる電力共有エレクトロニクスに注力しています。製品デザインの言語はフレームレスガラスとシームレスタッチスライダーへと収束し、価格帯を超えて美観を標準化しています。規制の追い風が誘導加熱のリーダーシップを強化しており、改訂されたEU省エネラベル規則はガス効率改善を優先度を下げ、実質的に研究開発を電気形式へと誘導しています。
このセグメントのパフォーマンスは、欧州キッチンホブ市場が熱燃焼から磁気エネルギー転換へとシフトしていることを裏付けています。誘導加熱の価値提案は環境、安全性、速度のベクトルにわたって共鳴し、購入後調査でより高い顧客満足スコアをもたらしています。さらに、ダウンドラフト換気との統合は誘導加熱ビルドで最も実現可能であり、開放炎がないことでサーフェスとファンの間のより密接な近接が可能になります。現在上位中価格帯SKUで標準となっているエネルギー監視機能が、誘導加熱を単なる調理台の地位を超えて総合的なキッチンエネルギー管理へと押し上げています。製造規模が拡大するにつれて、コスト曲線は年間3〜4%下降すると予想され、価格感応度の高い地域でも主流への普及が加速します。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


設置タイプ別:
ビルトインソリューションがプレミアムセグメントを支配ビルトインホブは2025年収益の75%を占め、この支配はシームレスなキッチン美観に対する欧州消費者の好みと壁から壁へのカウンタートップデザインの普及によって強化されています。自立型ユニットは19.10%のシェアで、ポータビリティと低初期費用がデザインの一貫性よりも重視される予算改修や家主所有物件でのみ人気を保っています。ビルトインバリアントの欧州キッチンホブ市場規模は、プレミアム化とホブ表面内への換気統合に乗じて全体平均を上回るペースで成長すると予想されています。
設置タイプのセグメント化は、オープンプランの生活が家電の進化をどのように促進するかを示しています。エリカのニコラテスラのようなダウンドラフトホブは換気と調理を組み合わせ、ラウンジ・キッチン多目的エリアの視線を保ちます。ビルトイン販売はまた、より長い交換サイクルからも恩恵を受けています。フラッシュマウントされると、消費者は同じフットプリント内でアップグレードする傾向が強まり、ブランドロックインを強化します。専門設置サービスは一部の小売業者にとって二次的から一次的な収益源へと移行し、ハードウェア販売を補完する高マージンのサービス契約を生み出しています。メーカーは大工作業を最小化するクリップイン取り付けと標準化された切り込み寸法を設計することで対応し、アドレス可能なDIY層を大幅に拡大しています。EUグリーンディールパッケージの下で資金提供されるエネルギー改修プロジェクトでは、補助金を確保するためにビルトイン誘導加熱ホブが義務付けられることが多く、その支配をさらに強固にしています。
エンドユーザー別:
住宅用セグメントが支配欧州キッチンホブ市場の住宅用セグメントは2025年の市場価値の79%を占めました。2025年、欧州キッチンホブ市場は特に住宅用セグメントで大きな変化を経験しています。住宅所有者は食事の準備を簡素化し、キッチンの美観を高めるソリューションをますます求めています。この勢いは高効率誘導加熱ホブへの急速なシフトによってさらに強化され、最も急速な成長を見せています。さらに、ガス段階的廃止を含む電化を促進する政策と、スマートビルトイン家電に対する消費者の需要の高まりが、家庭での交換需要を強化しています。その結果、在宅調理の増加やハイエンドキッチン改修などのライフスタイルの変化により、住宅用途が支配的な成長ドライバーとして際立っています。
流通チャネル別:
デジタルトランスフォーメーションが加速B2C・小売は82.3%の市場シェアで引き続き支配的であり、消費者が実際に動作するディスプレイを操作し専門的なガイダンスを受けられる体験型ショールームを活用しています。しかしオンラインチャネルは年率6.54%で複利成長しており、大型家電の調査、設定、資金調達の方法を再形成しています。新型コロナウイルス感染症によるロックダウンがeコマースの習慣を定着させ、バーチャルリアリティ製品ツアーが現在ショールーム体験を再現しています。AO.comのような純粋オンラインプレイヤーのウェブサイトやメーカーのウェブショップは、顧客のカウンタートップにホブの配置を視覚化する拡張現実アプリに投資し、意思決定サイクルを短縮しています。倉庫型クラブや直接販売を含むその他チャネルセグメントは、オンライン選択とリアル店舗での受け取りの利便性を組み合わせたクリック・アンド・コレクトオプションを統合するハイブリッドアプローチを採用しています。
デジタル広告プラットフォームにより、ブランドは改修段階別にマイクロターゲティングが可能となり、テレビ放送と比較して高いコンバージョン率をもたらしています。重要なことに、欧州キッチンホブ市場のオンライン購入者は、比較エンジンが省エネ指標と生涯電気代節約を前面に出すため、より高いASPモデルを購入することが多いです。eコマースの摩擦点であった返品は、徹底した互換性チェックリストとプラグタイプセレクターによって抑制されています。設置サービスは地元の請負業者とのAPI統合を通じてスケジュールされることが増えており、オンライン取引がスムーズに行われることを保証しています。総じて、チャネルシフトはマーケティング予算をSEOとコンテンツパートナーシップへと再配分し、実店舗小売業者に体験型スペースを中心とした価値提案の再発明を迫っています。
地域分析
ドイツおよびスペインキッチンホブ市場
ドイツは2025年に22.6%の収益シェアを持ち、ヨーロッパキッチンホブ市場の礎として君臨しており、深い製造専門知識と工学的品質を重視する消費者層に支えられています。ユニット出荷台数は現在、低い一桁台の成長にとどまっているものの、同国はフラッシュマウント型ダウンドラフト排気付きIHクッキングヒーターなど、大陸全体に波及するデザイントレンドを牽引しています。現地の建築基準法はエネルギー効率の高い改修工事を促進していますが、市場の飽和と家計の引き締まりが数量拡大を抑制しています。スペインは対照的なダイナミクスを示しており、キャッチアップ型リノベーションサイクルとEU補助金によるエネルギー効率インセンティブを組み合わせ、地域最高となる5.80%のCAGRを記録しています。観光業の拡大とホスピタリティ施設の改修需要が、商業用サブセグメントをさらに拡大させています。
ヨーロッパ主要市場
フランスとイタリアは料理の伝統を背景に相当な販売量を維持していますが、ガス廃止に向けた規制の推進力が弱く、移行スケジュールが長期化するという課題を抱えています。それでも、パリ、ミラノ、ローマの若い都市部専門職層はIHクッキングヒーターを圧倒的に選好しており、変曲点の到来を示しています。イギリスは、通貨安による輸入コスト上昇圧力があるにもかかわらず、ガス価格の変動と新たな建築エネルギー基準に後押しされた堅調な買い替え需要が見られます。オランダが新築住宅へのガス接続を早期に禁止したことを先駆けとして、ベネルクス諸国はIHと換気を統合したソリューションの実証実験の場となっています。北欧市場は、ほぼ完全に脱炭素化された電力グリッドを活用し、IHクッキングヒーターを環境面・経済面の双方で優位な選択肢として位置づけ、ヨーロッパ全域で最高の一人当たり普及率を達成しています。
東ヨーロッパでは、その他ヨーロッパクラスターが価格面での障壁に直面していますが、住宅近代化を目的としたEU構造基金の恩恵を受けており、普及格差は徐々に縮小しています。需要を解放するうえで、電力網容量の増強とIHクッキングヒーターの平均販売価格の低下が鍵を握っています。越境ECプラットフォームは流通リードタイムを短縮し、プレミアムIH製品の在庫管理単位(SKUを地方都市でもより入手しやすくしています。こうした状況を踏まえると、地域ごとのモザイク状の市場構造は、政策的枠組み、電力供給プロファイル、所得水準が相互に作用し、ヨーロッパキッチンホブ市場における成長軌道を規定していることを浮き彫りにしています。
競争環境
欧州キッチンホブ市場は中程度に集中しており、2024年に上位5社が市場の相当なシェアを占めています。BSHはボッシュ、シーメンス、ネフ、ガゲナウというマルチブランドアーキテクチャを活用して価格帯と小売チャネルを網羅しています。ミーレ、エレクトロラックス(AEG)、ワールプールは堅固な中間一桁台のシェアを保持し、それぞれパワースライドコントロールやAIベースの調理ガイダンスなどの独自の誘導加熱機能で差別化しています。サムスンとLGは後発参入者ながら、ホームエレクトロニクスエコシステムを活用してより広いスマートホームバンドル内でコネクテッドホブをクロスセルしています。Arçelikの2025年のベコ・ヨーロッパ立ち上げは、持続可能性コンプライアンスを加速する地域特化型事業に対するOEMの意欲を示しています。
戦略的な動きは、半導体不足の中でコンポーネント供給を確保するための垂直統合をますます中心に展開しています。BSHは欧州のコイル巻き施設に投資し、エレクトロラックスはインバーターボード生産を内製化するためにチェコの工場を拡張しました。ブランドポートフォリオはダウンドラフト技術に収束しており、KBIS 2025で披露されたシーメンスのインダクションエアプラスとワールプールの36インチ誘導加熱ダウンドラフトがその証拠です。クラルシュタインのような破壊的企業は、デザイン意識の高いミレニアル世代をドミノおよびポータブル誘導加熱ユニットで狙う直接消費者向けeコマースを通じて価格慣行を覆しています。
エネルギーソフトウェア企業とのコラボレーションが増加しており、サムスンのスマートシングス・エナジーはイタリアの電力会社エネルとパートナーシップを結んでデマンドレスポンスインセンティブを試験的に導入しており、このトレンドがエコシステムロックインを深めています。持続可能性のナラティブはリサイクル可能な包装からスコープ3炭素会計へと進化し、OEMにライフサイクルアセスメントの公表を迫っています。競争の激しさはプレミアム帯で最も高く、ASPがUSD 1,296(1,200ユーロ)を超え、ゾーンレス誘導加熱やスマート鍋認識などの機能が差別化の核となっています。M&A活動は選択的ながら戦略的であり、ハイエルの2025年のKlima KFT買収はHVAC中心ながら、中央欧州全体のビルトインキッチンチャネルでのクロスセルシナジーを提供しています。
欧州キッチンホブ産業リーダー
BSH Home Appliances(ボッシュ、シーメンス、ネフ、ガゲナウ)
Electrolux AB(AEG、ザヌッシ)
Whirlpool Corporation(ワールプール、インデジット、ホットポイント)
Miele & Cie. KG
Arçelik A.Ş.(ベコ、グルンディヒ)
- *免責事項:主要選手の並び順不同
ヨーロッパキッチンホブ市場
- BSH Home Appliances
- Electrolux Group
- Whirlpool Corp.
- Miele & Cie. KG
- Arçelik A.Ş. (Beko)
- Gorenje Group (Hisense Europe)
- SMEG S.p.A.
- De Dietrich (Brandt)
- Fulgor Milano
- Fisher & Paykel
- Fagor Industrial
- Elica S.p.A.

Recent Industry Developments in ヨーロッパキッチンホブ市場
- 2025年6月:ハイエルはブダペストのKLIMA KFTの買収を完了し、中央・東欧でのHVAC成長を加速させ、EUグリーン転換政策に牽引されたインフラアップグレードを取り込む同社戦略の一環として、Haier Europe Appliances Holding BVに資産と専門知識を移転しました。
- 2025年2月:Whirlpool CorporationはKBIS 2025で将来のイノベーションを強調し、ジェンエアの36インチ温度制御調理機能付き誘導加熱調理台と30/36インチ誘導加熱ダウンドラフト調理台を発表し、グローバル市場全体でプレミアム誘導加熱技術への継続的な投資を示しました。
- 2025年1月:Arçelikはベコ・ヨーロッパを独立した事業部門として立ち上げ、欧州における持続可能な家庭用家電の主要プロバイダーとして自社を位置付け、環境持続可能性と地域市場への注力に対する企業のコミットメントを強調しました。
- 2025年9月:AEGはIFA 2024でAI支援調理プラットフォームを発表し、自動温度調整とレシピガイダンスのための機械学習アルゴリズムを組み込み、スマートキッチン技術統合における重要な進歩を示しました。


欧州キッチンホブ市場レポートの調査範囲
キッチンホブは通常のガスコンロとは異なり、圧力鍋などの重い調理器具を容易に収容できる堅牢なバーナーと頑丈なサポートグリルを備えています。これらのホブはキッチンカウンタートップにシームレスに溶け込むよう特別に設計されています。
本レポートは、欧州キッチンホブ市場の包括的な背景分析を提供しており、セグメントおよび地域市場における新興トレンドの評価、主要市場プレイヤー、市場ダイナミクスの重要な変化、および市場概要を含んでいます。欧州キッチンホブ市場は製品別、流通チャネル別、地域別にセグメント化されています。製品別では、市場はセラミックホブ、誘導加熱ホブ、電気プレートホブ、ガスホブ、その他(ステンレス鋼、ドミノホブ、ガスオングラスホブ)にセグメント化されています。流通チャネル別では、市場はマルチブランドストア、専門店、オンラインストア、その他の流通チャネル(製造小売業者、倉庫型クラブ、ディスカウント小売業者、直接販売会社)にセグメント化されています。地域別では、市場はフランス、英国、ドイツ、イタリア、スペイン、その他欧州にセグメント化されています。本レポートは上記すべてのセグメントについて金額ベース(USD)での市場規模と予測を提供しています。
| ガスホブ | |
| 電気ホブ | 誘導加熱ホブ |
| ラジアントホブ・ラジアント調理台 | |
| コイル調理台 | |
| ハイブリッド・コンビネーションホブ | |
| その他製品(ドミノホブ等) |
| ビルトイン・組み込みホブ |
| 自立型ホブ |
| 住宅用 |
| 商業用 |
| B2C・小売 | オフライン |
| B2B(メーカー直販) |
| 英国 |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) |
| その他欧州 |
| 製品別 | ガスホブ | |
| 電気ホブ | 誘導加熱ホブ | |
| ラジアントホブ・ラジアント調理台 | ||
| コイル調理台 | ||
| ハイブリッド・コンビネーションホブ | ||
| その他製品(ドミノホブ等) | ||
| 設置タイプ別 | ビルトイン・組み込みホブ | |
| 自立型ホブ | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ||
| 流通チャネル別 | B2C・小売 | オフライン |
| B2B(メーカー直販) | ||
| 地域別 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他欧州 | ||


レポートで回答される主要な質問
2026年における欧州キッチンホブ市場の規模はどのくらいですか?
欧州キッチンホブ市場規模は2026年にUSD 65億に達する見込みです。
2031年までの欧州全域のキッチンホブ販売に期待されるCAGRはどのくらいですか?
市場は2026〜2031年の期間にCAGR 3.57%で成長する見込みです。
最も速く成長している製品セグメントはどれですか?
電気ホブはCAGR 4.40%で成長しており、全製品カテゴリーの中で最も速いペースです。
スペインが最も急成長している地域と見なされる理由は何ですか?
スペインはEU資金による改修インセンティブ、堅調な住宅着工件数、観光関連の商業アップグレードから恩恵を受け、CAGR 6.54%を達成しています。
消費者が誘導加熱技術の採用を最も躊躇させる要因は何ですか?
特に価格感応度の高い東欧市場において、機器と設置の高い初期費用が主要な障壁として残っています。
最終更新日:



