
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
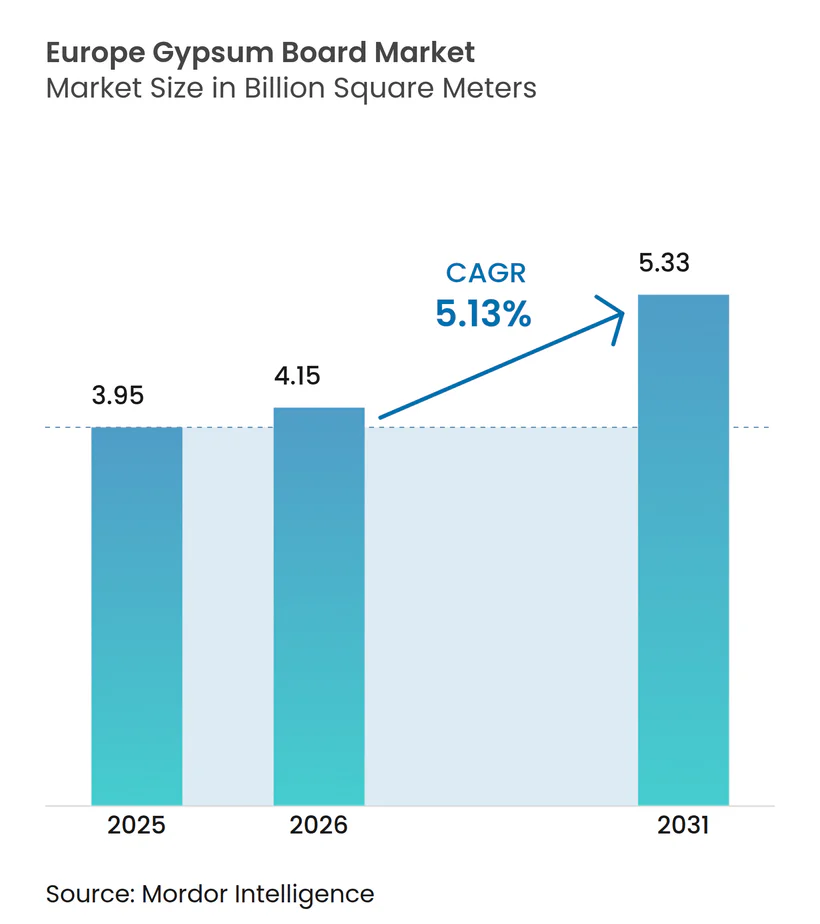
| 基準年の市場規模 (2025) | 3.95 十億平方メートル |
| 市場取引高 (2026) | 4.15 十億平方メートル |
| 市場取引高 (2031) | 5.33 十億平方メートル |
| 成長率 (2026 - 2031) | 5.13 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ石膏ボード市場分析
ヨーロッパ石膏ボード市場規模は、2025年に39億5,000万平方メートル、2026年に41億5,000万平方メートルと予測され、2026年から2031年にかけてCAGR 5.13%で成長し、2031年までに53億3,000万平方メートルに達する見込みです。改修支出の緩やかな回復、国家建築改修計画の展開、および金利圧力の緩和が、2024年の建設不況後の回復を支えています。改訂されたエネルギー性能指令(建築物)が改修補助金をライフサイクル地球温暖化ポテンシャル開示義務と結びつけているため、投機的な住宅建設ではなく規制遵守が主要な需要の引き金となっています。既存の基材に断熱プラスターボードを重ねる深度エネルギー改修、プレハブ内装システムの急速な普及、および厳格化する防火・遮音基準が、高性能壁ボードへの数量シフトを促しています。多国籍企業がリサイクル含有量の高い製品の発売を加速し地域展開を拡大する一方、コスト最適化された地域生産者が価格競争の激しい地中海市場でシェアを守ろうとしており、競争の激しさが増しています。
主要レポートのポイント
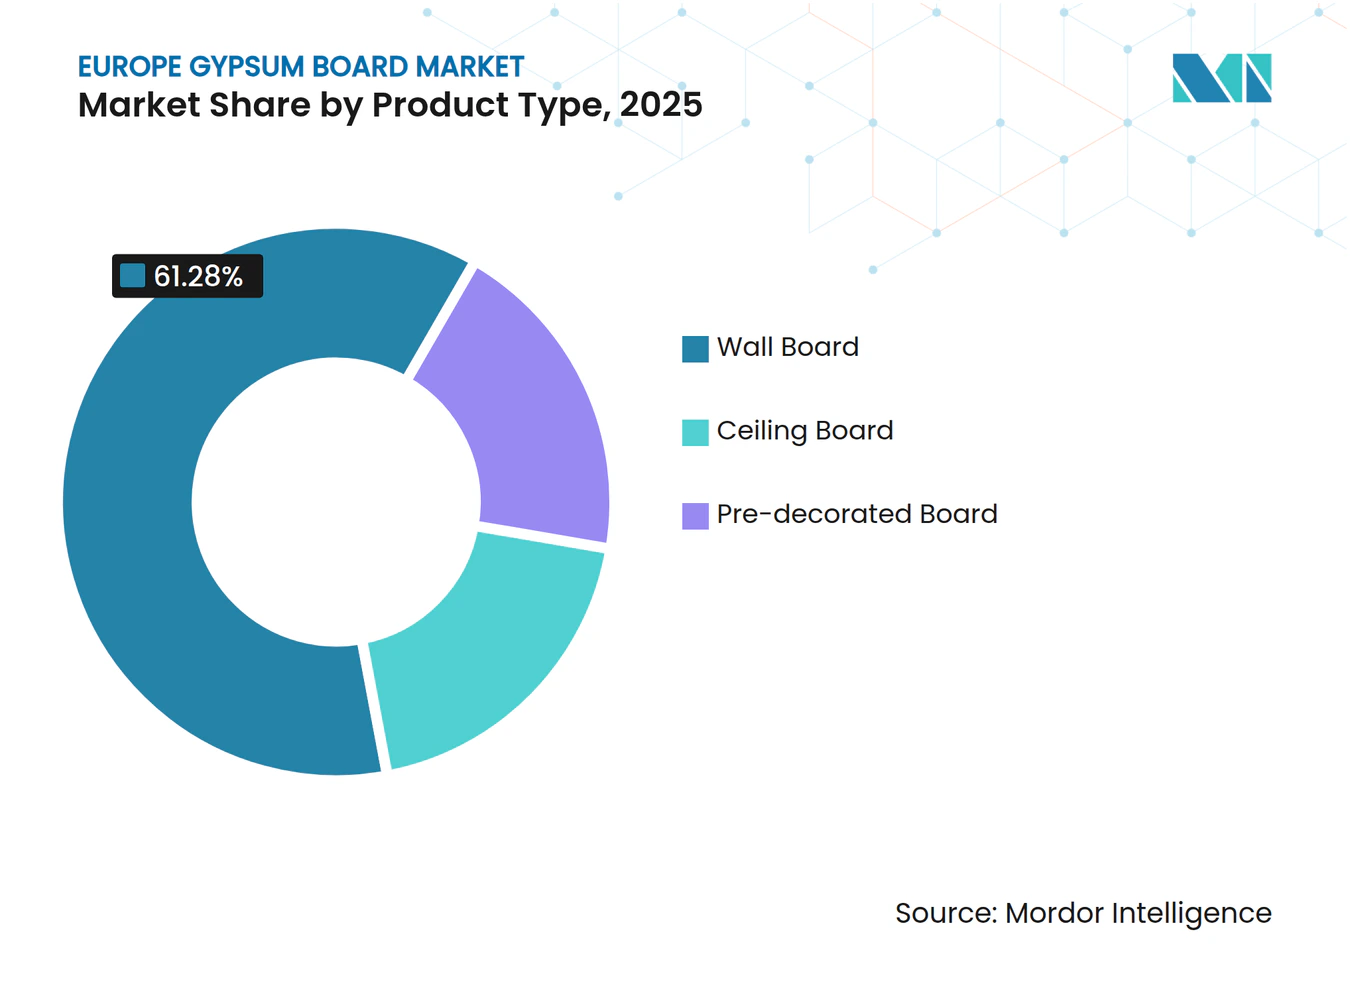
- 製品タイプ別では、壁ボードが2025年のヨーロッパ石膏ボード市場シェアの61.28%を占め、2031年にかけてCAGR 7.85%で拡大しています。
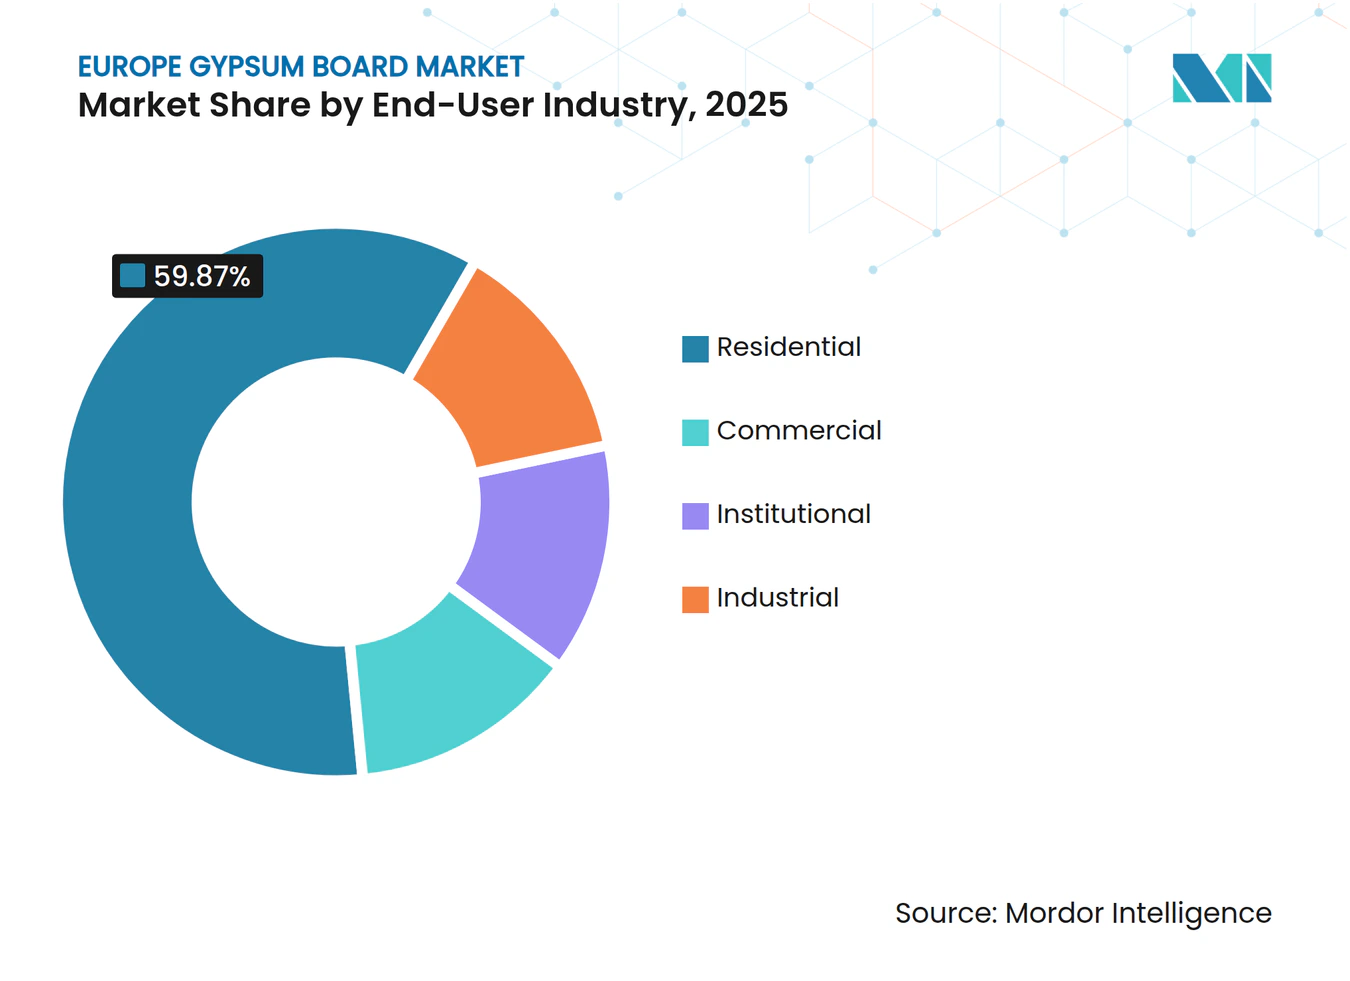
- エンドユーザー産業別では、住宅が2025年のヨーロッパ石膏ボード市場規模の59.87%のシェアを占め、商業需要は2031年にかけてCAGR 7.90%で成長しています。
- 地域別では、ドイツが2025年のヨーロッパ石膏ボード市場シェアの37.12%でトップを占め、北欧諸国がCAGR 6.20%で最も速く拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUグリーンディール支援による改修インセンティブ | +1.8% | EU全域、特にドイツ、フランス、イタリア、スペイン | 中期(2〜4年) |
| 軽量間仕切りに関するEUの厳格な防火・遮音基準 | +0.9% | EU全域、特に北欧諸国、ドイツ、イギリス | 長期(4年以上) |
| プレハブ内装システムの急速な普及 | +1.2% | ドイツ、北欧諸国、オランダ、オーストリア | 中期(2〜4年) |
| 沿岸地域における耐湿・防カビボードの採用拡大 | +0.5% | 地中海(スペイン、イタリア、ギリシャ)、大西洋(イギリス、フランス) | 長期(4年以上) |
| ハイブリッドワークが可動式壁の需要を押し上げ | +0.7% | 西ヨーロッパ(イギリス、ドイツ、フランス、ベネルクス)、北欧 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EUグリーンディール支援による改修インセンティブ
改修ウェーブは2030年までに3,500万棟の建物を改修することを目指しており、加盟国は2026年12月までに最終的な国家建築改修計画を提出する義務があります[1]。補助金をライフサイクル地球温暖化ポテンシャルの上限と結びつけることで、所有者が将来のペナルティを先取りする形で改修需要が前倒しされています。ドイツの5,000億ユーロの気候・変革基金はその規模を示していますが、2024年11月までの建築許可件数が18.9%減少したことは、財政支援だけでは民間住宅着工を押し上げられないことを示しています。2026年に予定されているワンストップショップや技術支援センターなどの取引コスト削減策は、石膏ボードが内部改修を主導する小規模所有者プロジェクトを解放すると期待されています。スペインの復興基金支出は2024年11月までに建設生産高を前年比9.8%押し上げ、改修優先のダイナミクスを強化しています。2025年のルーマニアの建設投資の21%増加は、EU資金が国レベルの成長軌道を決定することを示しています。
軽量間仕切りに関するEUの厳格な防火・遮音基準
EPBDの改正により、加盟国は間仕切りを交換する際にユーロクラス防火等級とISO 717遮音閾値を参照することが義務付けられ、すべての改修工事に性能義務が組み込まれています。すでに建物全体のライフサイクル評価を義務付けている国もあり、アイスランドは2030年までに43%の排出削減を目標としており、軽量A2等級石膏システムがベースラインとなっています。木材パネルで同等の防火・遮音性能を達成するには、より厚い組み立てが必要となり、初期コストと内包炭素が増加します。KnaufのGB-WRTXマルチ属性ボードは複合コンプライアンスへの製品シフトを体現していますが、追加認証ごとに試験費用が増加し、地域生産者には吸収が困難です。
プレハブ内装システムの急速な普及
労働力不足により2024年のEU建設業の雇用者数は2019年比5%減少し、現場作業時間を大幅に削減する工場製壁モジュールへの関心が高まっています。2024年3月に開設されたKnaufのフォス・シュル・メール工場(投資額8,000万ユーロ)は、断熱材、防湿シート、配管を事前統合した石膏ボードを生産し、施工時間を40%短縮しています。ホライズン2020のELISSAプロジェクトは、相変化材料を埋め込んだプレハブ石膏ファサードを使用することで暖房エネルギーを25%削減できることを実証しましたが、分断されたサプライチェーンにより大規模展開は依然として限定的です。労働経済学が工場組み立てを湿式工法より優先する高賃金のドイツと北欧諸国での採用が最も高くなっています。
沿岸地域における耐湿・防カビボードの採用拡大
気候変動による湿度上昇が、吸水率10%を超える標準ボードの不具合率を高め、早期のカビ発生と交換サイクルをもたらしています。耐湿H1ボードは15〜20%のプレミアムが付いており、2025年の沿岸施工における普及率は25%未満に抑えられています。2024年に湿気関連の保険請求が12%増加したことを受け、英国の設計者はH1製品への移行を保険会社から促されています。Etexは2024年に59万トンの石膏廃棄物をリサイクルしており(その多くは損傷したボードから)、初期の湿気対策の循環経済的な利点が浮き彫りになっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高湿度地域における標準ボードの耐水性の脆弱性 | -0.6% | 地中海沿岸、大西洋岸地域、バルト海 | 中期(2〜4年) |
| 石膏およびライナー紙価格の変動 | -0.8% | EU全域、特に輸入依存市場(イギリス、ベネルクス) | 短期(2年以内) |
| 持続可能性の注目を奪うバイオベース壁パネルの台頭 | -0.4% | 北欧諸国、ドイツ、オーストリア、オランダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高湿度地域における標準ボードの耐水性の脆弱性
標準ボードは重量比10%以上の水分を吸収し、沿岸部の浴室や地下室では3年以内に膨張とカビが発生します。スペイン、イタリア、ギリシャの基準にはH1仕様の義務化がなく、保険除外が増加しているにもかかわらず耐湿製品の普及率は25%未満にとどまっています。Etexの2024年廃棄物データは、湿気による不具合が相当量の交換トン数を生み出し、循環性目標を損なっていることを示しています。この問題は地理的に限定されているものの、評判への波及効果が湿気のある場所全般における石膏の適合性に疑問を投げかけています。
石膏およびライナー紙価格の変動
石炭発電の減少により合成石膏の供給が急減し、天然石膏や輸入への依存度が高まっています。ドイツのFGD石膏生産量は2008年の1,125万トンから2019年には699万トンに減少し、依然として低下傾向にあります[2]。スポットのライナー紙価格は2023〜2024年に25〜30%変動し、垂直統合型生産者はオープン市場で購入するコンバーターよりも早くマージンを回復しました。原料の最大40%を輸入するイギリスとベネルクスの工場は最も急激なコスト変動に直面しており、新工場の立地選択に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
壁ボードが数量と成長を主導壁ボードは2025年の出荷量の61.28%を占め、2031年まで年率7.85%で成長すると予測されており、ヨーロッパ石膏ボード市場規模の拡大は改修に適したフォーマットに向けて堅固に傾いています。オフィスの新築が低迷しているため天井ボードは後れを取り、プレデコレートボードは高賃金のスカンジナビアとドイツ以外ではニッチにとどまっています。メーカーは熱性能、防火性能、遮音性能を1枚のシートに組み合わせた断熱壁ボードをますます重視しており、EPBDの閾値に合致しています。Knaufのフォス・シュル・メールラインは85%が壁ボードを生産しており、このセグメントの牽引力を示しています。
成熟しているにもかかわらず、壁ボードはヨーロッパ石膏ボード市場のイノベーションの中心であり続けています。プレハブ壁モジュールは現場労働を40%削減し、時給が40ユーロを超える地域では重要です。壁ボードに組み込まれたデジタルパスポートはEPBDの台帳要件をサポートし、使用終了時のリサイクルを促進します。天井ボードのアップグレードは主にハイブリッドオフィスの遮音調整に焦点を当てていますが、テナントの意思決定の遅れが成長を抑制しています。プレデコレートボードは、スケジュールを短縮するために単一工種の内装パッケージを必要とする建設プログラムで普及が進んでいます。


エンドユーザー産業別:
住宅がリード、商業が加速住宅産業は2025年のボード消費量の59.87%を占め、2030年目標を達成するためにエネルギー改修が必要な既存住宅ストックを反映しています。ヨーロッパ石膏ボード市場における商業産業のシェアは最も速く拡大しており、企業がハイブリッドワーク向けにスペースを再構成する中、2031年にかけてCAGR 7.90%を達成しています。医療・教育施設は民間建物より2年早い2028年までにゼロエミッション基準を達成しなければならないため、機関需要が安定性をもたらしています。
改修インセンティブが住宅消費をラミネート断熱ボードへとシフトさせ、新築住宅着工との連動を弱めています。復興基金の流入に支えられたスペインの住宅拡大は、EU移転が地域の住宅ローン制約を相殺する方法を示しています。商業需要は、移転コストを避けるために可動性を重視するテクノロジーおよび金融テナントに集中しています。物流開発業者が石膏集約度の低いプレハブ金属パネルに転換するにつれ、産業ユーザーの需要は抑制されています。すべてのセグメントにわたって、リサイクル含有量の仕様が厳格化され、調達が循環経済基準に合致しています。

地域分析
ドイツ石膏ボード市場
ドイツは2025年の出荷量において37.12%のシェアで首位を占めているが、2024年11月までの住宅着工許可件数は前年比18.9%減少し、住宅建設生産高は2024年に4.9%落ち込んだ後、2025年には1.1%の小幅な回復にとどまった。コンプライアンス主導の改修工事が需要を部分的に下えしているものの、新規集合住宅のパイプラインが縮小していることが上振れ余地を制約している。メーカー各社は、ドイツの逼迫した労働市場における人件費を圧縮するプレハブ壁モジュールの普及促進で対応している。
北欧諸国石膏ボード市場
北欧諸国——スウェーデン、ノルウェー、デンマーク、フィンランド、アイスランド——は、2031年までのCAGR 6.20%で最も成長の速いセグメントであり、義務的なライフサイクルアセスメント制度および43%の炭素削減公約が、低内包炭素壁システムをデフォルト選択肢として位置づけていることが成長を牽引している。公共調達においては環境製品宣言および最低リサイクル含有量基準が求められることが多く、メーカーは高リサイクル石膏ボードをこれらの市場に優先的に供給するよう促されている。高い人件費もまた工場仕上げ壁パネルの採用加速を促し、数量成長を後押ししている。
南欧・中欧石膏ボード市場
南欧は混在した状況を示している。スペインの建設活動は復興基金補助金を背景に2024年11月時点で前年比9.8%増加した一方、イタアとフランスの建設活動はそれぞれ2024年に5.3%および3.9%縮小した。地中海沿岸のコスト重視の購買者は依然として低価格の標準ボードを優先しており、リサイクル含有量オプションの急速な普及を抑制している。中東欧は変動が大きく、ルーマニアの建設活動はEU共同出資プロジェクトにより2025年に21%急増した一方、ブルガリアの建設活動は2024年の13.9%成長から2025年には1.4%の落ち込みへと転じた。メーカーはそのため製品ミックスを調整しており、高リサイクル含有量のプレミアムボードは北方市場へ、より簡素な仕様のボードは南方市場でのシェア防衛に充てられている。
規制環境
欧州の石膏ボードに関する規制環境は、製品の適合性と環境情報開示を結び付けるEUレベルの規則によって、ますます形作られている。建設製品規則(EU)2024/3110は、CEマーキングの調和条件を強化し、EU市場に投入される建設製品について、技術性能から標準化された持続可能性関連情報へと注意の焦点を移している。同時に、建築物のエネルギー性能に関する指令の改正版である指令(EU)2024/1275は、加盟国に対し、建築物評価に使用される国内手法にライフサイクル地球温暖化係数(GWP)算定の枠組みを組み込むことを求めており、これがリノベーション関連の仕様書の背後にある情報要件を厳格化している。
実施は委任規則を通じても進められている。委任規則(EU)2026/52(2025年12月採択)は、ライフサイクルGWPの算定枠組みを定め、建築物の環境性能評価についてEN 15978を参照している。これらの要件が公共調達やリノベーション補助金の条件に反映されるにつれ、需要は環境製品宣言(EPD)に支えられ、ライフサイクル報告や廃棄時管理を裏付けられる製品レベルのデータシステムを備えたボードへと移行している。
バリューチェーン分析
欧州の石膏ボードのバリューチェーンは、天然石膏および相対的に減少傾向にある合成石膏の量を含む石膏調達から始まる。次いで添加剤、原紙、エネルギー投入を経て、ボード製造工程、そして切断、端部加工、積層または断熱アセンブリなどの加工工程に移る。流通は通常、建材販売業者、プロジェクト直販、システム施工業者に依存している。合成石膏の入手が厳しくなり、一部市場で輸入の重要性が高まるにつれ、原料確保と物流がより戦略的な意味を持つようになり、輸送費や通貨変動へのエクスポージャーが増大している。
上流・中流の統合は、企業の行動と、バイヤーが求めるデータ要件の両方に表れている。Etexは、EUの供給基盤を超えて提携や買収を通じて石膏原料へのアクセスを強化しており、一方でHolcimのような複数素材を扱う企業は(例えばXellaを通じて)隣接する壁材・断熱プラットフォームへ進出し、単体ボードではなく統合的な壁ソリューションを販売している。情報面では、環境製品宣言が実務上の商業要件となり、2026年初頭時点で欧州において320件超の有効な石膏ボード専用EPDが確認されており、製造から仕様策定、リサイクルに至るまで、検証済みの環境データセットの役割が強まっている。
競争環境
市場集中度
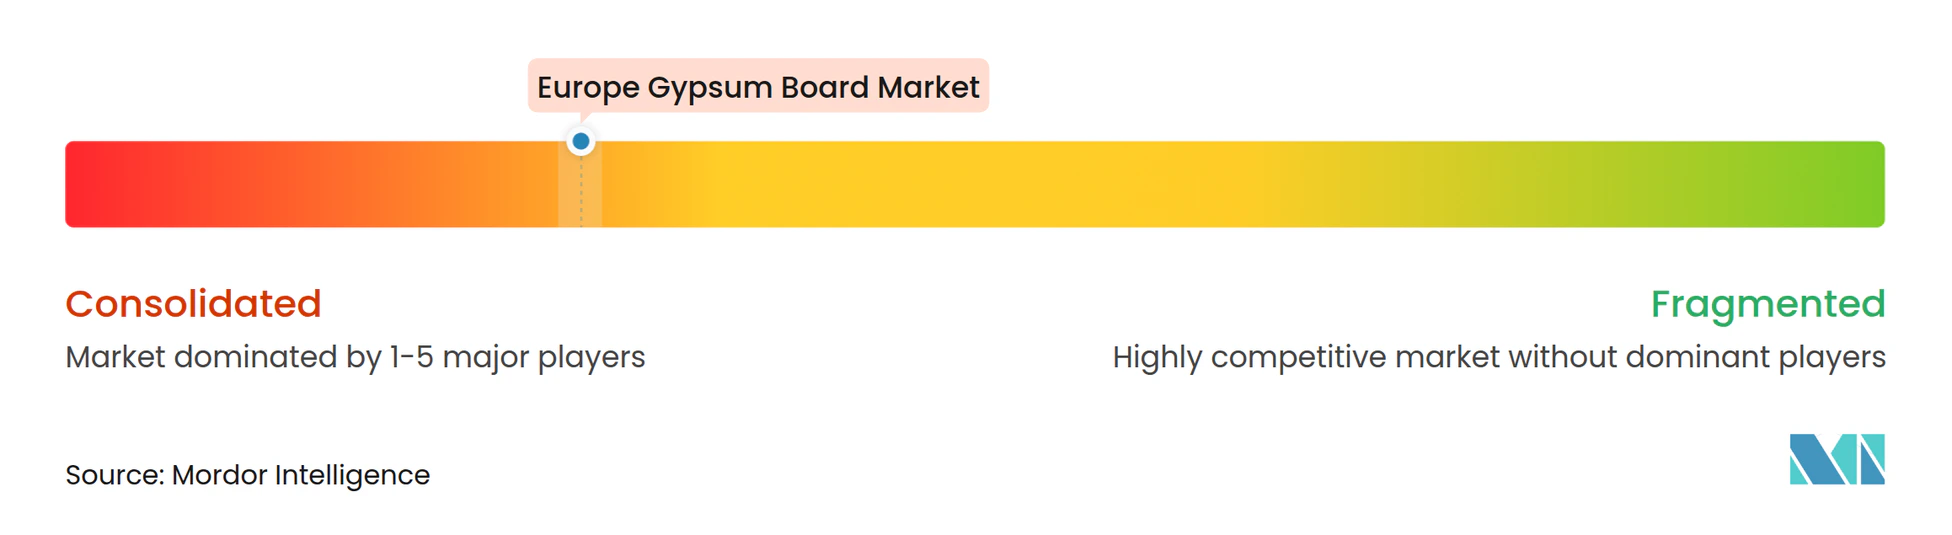
高度に集中しながらも激しく競争するヨーロッパ石膏ボード市場では、上位5社(Knauf、Saint-Gobain、Etex、Holcim、James Hardie)が数量の約80%を支配しています。2024年に一部市場で最大40%の需要減少がマージンを圧縮し、コスト削減と的を絞った設備増強が促されました。Etexはブリストル工場(グループ最高効率のプラスターボードライン)を開設して次の上昇サイクルに備え、Knaufはプレハブブームへのサービスのためにフォス・シュル・メールに8,000万ユーロを投資しました。
戦略的な動きは石膏を超えて広がっています。Holcimによるゼラの買収予定は、断熱材、AACブロック、石膏ボードが年間120億ユーロ相当の統合壁面ソリューションへと収束することを示しています。繊維セメントサイディングで知られるJames Hardieは、耐火性の実績を活かしてヨーロッパの内装間仕切り市場に参入しており、高性能ニッチにおける既存企業との競争を激化させています。
ヨーロッパ石膏ボード業界リーダー
-
Etex Group
-
Saint-Gobain
-
Knauf Group
-
Holcim
-
James Hardie Europe GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ石膏ボード市場 このレポートでカバーされる企業
- BNBM
- CertainTeed, LLC
- Etex Group
- Georgia-Pacific
- Gyptec Iberica
- Holcim
- James Hardie Europe GmbH
- Knauf Group
- Mada Gypsum Company
- National Gypsum Services Company
- Pabco
- Pladur Gypsum, S.A.U.
- Saint-Gobain
- SG RIGIPS
- VANS Gypsum
- Volma
- YOSHINO GYPSUM CO.,LTD.
市場機会と将来展望
コンプライアンス主導のリノベーションは、防火性、遮音性、耐湿性、断熱性能を、裏付けとなる環境資格と組み合わせたボードやシステムに対する余地を生み出している。指令(EU)2024/1275に基づく義務的なライフサイクルGWP開示への移行は、EN 15978を参照する委任規則(EU)2026/52の算定枠組みに支えられ、建物全体の評価ワークフロー内で使用できるEPD裏付けデータを持つ石膏ボードの価値を高めている。建設製品規則(EU)2024/3110もまた、調和されたCEマーキング条件と持続可能性関連情報を強化し、一貫した製品データセットを持つメーカーに公共・機関調達におけるより強い立場を与えている。
プレファブ化と工業化された乾式内装は第二の機会の道筋であり、最近の生産能力と能力への投資動向が、生産者の投資先をより明確に示している。James Hardie Europeがスペインのオレホで先進的なfermacell繊維石膏ラインを稼働させたこと(2026年3月)は、プレファブ化・乾式内装セグメント向け供給に整合しており、一方Knauf Gipsがルーマニアのフエディンで8,800万ユーロの石膏ボード工場を計画していることは、EU資金プログラムの影響を受けるリノベーション・建設成長市場に近い地域で生産能力を拡大しようとする生産者の関心を示している。2026年初頭時点で欧州で320件超の石膏ボード専用EPDが有効であることから、差別化は検証済みの低炭素主張、リサイクル含有経路、廃棄時リサイクル管理を支えるトレーサビリティ機能に、ますます結び付いている。
最近の産業開発事情 ヨーロッパ石膏ボード市場
- 2026年6月:Knauf Groupは、カナダ・ホイートランドに技術的に先進的な石膏ウォールボード工場を完成させ、西部カナダにおける供給の信頼性を強化した。この生産能力の追加は、Knaufの北米での事業基盤を拡大し、地域の供給リスクを緩和しつつ、現地の需要拡大を支える。
- 2026年6月:Etex Groupは、Global Gypse(アルジェリア)の過半数株式を取得し、石膏系製品に関するアルジェリアでの最初の操業拠点を稼働させた。この買収は、Etexの北アフリカでの事業基盤を拡大し、原料の豊富な市場への垂直統合により供給を多様化する。
- 2026年1月:Etex Groupは、オマーンのKunooz Gypsumの事業の25%を取得し、現地の石膏系工業活動のための合弁事業を設立する契約に署名した。この提携は、Etexの中東における石膏サプライチェーンを支え、長期的な原料アクセスを備えた地域生産を確立する。
ヨーロッパ石膏ボード市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、建物の内壁および天井に使用されるボード面積(平方メートル)で測定した、ヨーロッパ全域における石膏ボードの需要を市場対象としています。
対象外範囲:石膏プラスター、セメントボード、およびその他の非石膏系内装ライニング材は、類似の壁面または天井用途に使用される場合であっても、本調査の対象外とします。
セグメンテーション概要
- 製品タイプ別
- 壁ボード
- 天井ボード
- プレデコレートボード
- エンドユーザー産業別
- 住宅
- 商業
- 機関
- 産業
- 地域別
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、建設および改修需要プールのマッピングから始まり、一般的な用途強度パターンを用いて石膏ボード面積に換算します。Eurostat(建設生産高および建築許可、欧州委員会(建築・改修政策の方向性)、各国統計局などの公的情報源は、主要国におけるサイクルのタイミングを把握するための基盤として活用されます。
また、税関当局や業界団体が報告する貿易・生産シグナルも精査しており、具体的にはUN Comtrade(貿易フロー)、Eurogypsum刊行物(業界コンテキストおよび使用状況指標)、乾式壁システムおよびリサイクル率に関する査読済み論文などを参照しています。これらは企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いビジネス報道で補完され、さらに企業財務および特許データベースに関する有料サブスクリプションとの照合により、技術動向の変化を検証しています。ここに記載されているソースはあくまで例示であり、インプットの収集・検証・明確化のために、他にも多数の公開・有料情報源が参照されています。
一次インタビューおよびサーベイ
一次調査は、データだけでは直接示すことのできない事項、例えばボードミックスの変化、標準的な厚みと廃材率、プレミアムボードが改修工事と新築工事においてどの程度の速さで採用されているかなどを検証するために活用されます。メーカー、流通業者、施工業者、仕様決定者にわたる幅広い見解を収集し、主要ヨーロッパ市場間の差異を反映させることで、特定の国のサイクルに仮定が引きずられないよう配慮しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | CXO:22% |
| 中位層:41% | 部門・ユニットリーダー:28% |
| 中小規模プレイヤー:22% | マネージャー:50% |
市場規模算定と予測
規模算定は、建設および改修活動を内壁・天井ライニング面積に換算し、さらにアプリケーションシェアによって石膏ボード平方メートルに変換するトップダウン型需要再構築手法を用いて構築されています。結果は、典型的なボードカバレッジ率を用いた国レベルのボード量サンプルチェック、チャネルからの量フィードバック、既知の生産能力および貿易方向に対するサニティチェックなど、選択的なボトムアップ近似値との照合によって裏付けられます。
モデルに大きく影響する主要インプットとしては、新規宅竣工数と改修シェアの比率、非住宅フィットアウト強度、迅速施工システムにおける事前装飾ボードの採用、国レベルの防火・遮音基準の普及、および実質需要に影響するスクラップ・回収率が挙げられます。予測においては、建設サイクルの回復と改修資金調達のタイミングに関するシナリオ分析を活用し、特に付加価値ボードの価格とミックスに関する専門家の見通しを用いてパスを調整します。小規模国においてボトムアップの視認性が低い場合は、類似市場のプロキシ指標を用いてギャップを補完し、フォローアップコールにて換算係数を再検証します。
データ検証と更新サイクル
検証は複数のチェックを通じて実施されます。まず国別の内部整合性テストを行い、モデルが非現実的な一人当たりボード使用量や急激なミックス変化を示さないことを確認します。アナリストは、建設生産高の方向性、輸出入の動向、改修活動の既知の変化などの独立したシグナルと出力結果を比較し、合計値を確定する前に差異を調査します。
データポイントがトレンドから外れているように見える合は、単位換算、タイミングの整合性、想定ボード強度を再確認し、差異が解消されない場合は選定した回答者に再連絡します。レポートは年次で更新され、需要や価格に大きな影響を与える重要なイベントが発生した場合は中間更新も実施されます。納品前にアナリストが最終レビューを行い、クライアントが最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceのヨーロッパ石膏ボード市場規模と他の公表推計値との比較
公表されている市場規模は、同じ市場名を使用していても異なることが多く、その理由は測定単位、対象地域、改修需要の計上方法が大きく異なる場合があるためです。価格や製品ミックスの変化速度に関する仮定の違いも、特に予測が数年先に及ぶ場合にギャップを拡大させる要因となります。
主なギャップは単位選択と対象範囲に起因しており、Mordor Intelligenceはヨーロッパ石膏ボードを平方メートル(2025年:39.5 ビリオン 平方メートル)で規模算定し、モデルを設置済みボード面積に紐付けているのに対し、一部の刊行物は収益ベースに換算し、隣接する内装システムや広義の石膏系製品を含める場合があります。もう一つの乖離要因は建設サイクルのベースケースであり、積極的な回復または保守的な停滞を適用する推計もあり、その選択が近期ボリュームを大きく変動させます。収益ベースを使用する場合は更新頻度と通貨タイミングも重要であり、ボード価格と為替レートが同一年内に変動する可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 39.5 ビリオン 平方メートル(2025年) | |
| 業界出版社A | 3.80 ビリオン 米ドル(2025年) | より狭い国バスケットを使用し、低い改修換算係数を適用しているため、成熟した西ヨーロッパ市場における改修主導のボード面積を過小評価する可能性があります。 |
| グローバル出版社B | 4.25 ビリオン 米ドル(2026年) | より速い回復仮定を用いた将来年を報告しており、プレミアムボードシェアが早期に上昇すると仮定した場合に合計値を押し上げる可能性のある収益的価格ロジックをボリュームに混在させています。 |
この表は、推計値の乖離の大部分が、推計値が置済みボード面積に基づいているかどうか、改修強度がボード需要にどのように換算されているか、およびサイクル回復のタイミングによって説明できることを示しています。仮定を可視化し、独立した建設・貿易シグナルと照合することで、最終的な数値はインプットが更新された際に追跡・再現しやすい状態を維持しています。
レポートで回答される主要な質問
2026年のヨーロッパ石膏ボード市場の規模はどのくらいですか?
2026年の数量は41億5,000万平方メートルに達し、2031年までに53億3,000万平方メートルに増加すると予測されています。
ヨーロッパにおける石膏ボード需要の予想CAGRはどのくらいですか?
市場は2026年から2031年にかけてCAGR 5.13%を記録すると予測されています。
どの製品タイプが地域消費をリードしていますか?
壁ボードが2025年に61.28%のシェアで主導しており、2026年から2031年にかけてCAGR 7.85%で最も速く成長するセグメントでもあります。
北欧諸国が最も速く成長するサブ地域である理由は何ですか?
義務的なライフサイクル評価規則と野心的な炭素削減目標が、2031年にかけてCAGR 6.20%の需要を牽引しています。