
ヨーロッパ コーヒーポッドおよびカプセル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
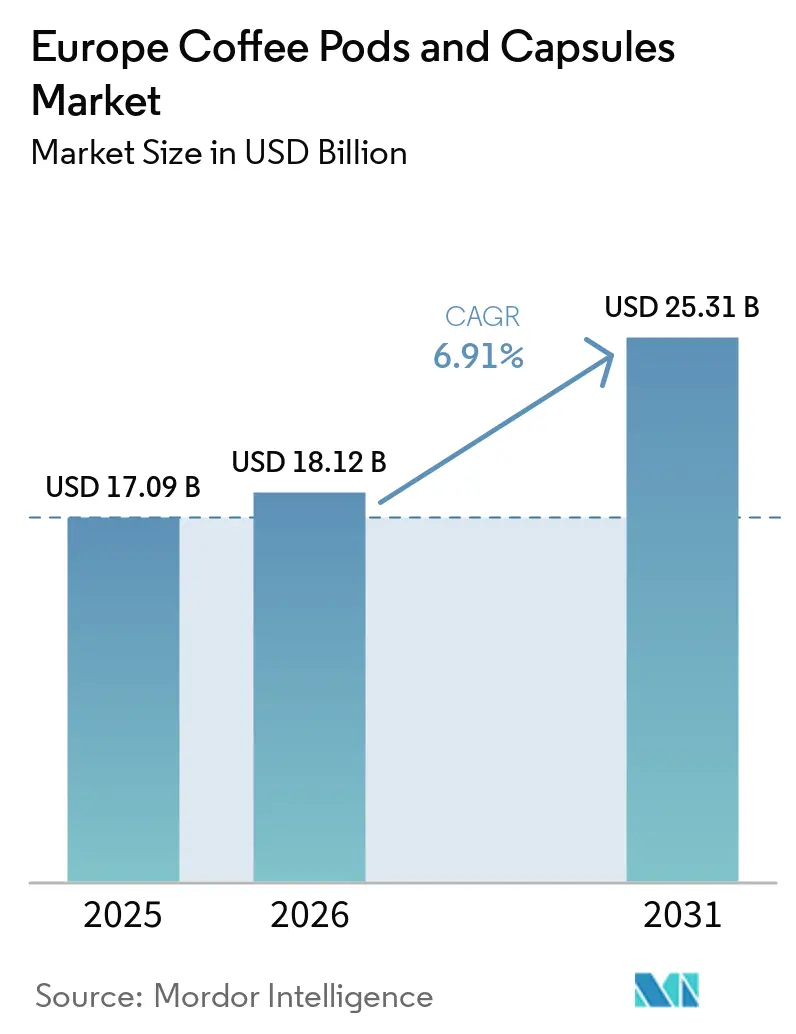
| 基準年の市場規模 (2025) | 17.09 十億米ドル |
| 市場規模 (2026) | 18.12 十億米ドル |
| 市場規模 (2031) | 25.31 十億米ドル |
| 成長率 (2026 - 2031) | 6.91 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ コーヒーポッドおよびカプセル市場分析
ヨーロッパ コーヒーポッドおよびカプセル市場規模は2025年に17.09 ビリオン 米ドルと評価され、2026年には18.12 ビリオン 米ドルに増加し、予測期間中のCAGRが6.91%で推移し、2031年までに24.31 ビリオン 米ドルに達する見込みです。市場の成長は主に、コーヒーが日常生活に組み込まれていることによって牽引されており、頻繁な消費が便利な抽出フォーマットへの安定した需要を支えています。さらに、コーヒー消費のプレミアム化も要な要因であり、消費者はカフェ品質の飲料をますます求めるようになっています。多様なロースト プロファイル、産地、スペシャルティ ブレンドの入手可能性が試飲意欲を高め、購入頻度を押し上げています。サブスクリプション デリバリー サービスおよびeコマース プラットフォームは、補充プロセスを簡素化することでリピート購入をさらに促進しています。
主要レポートのポイント
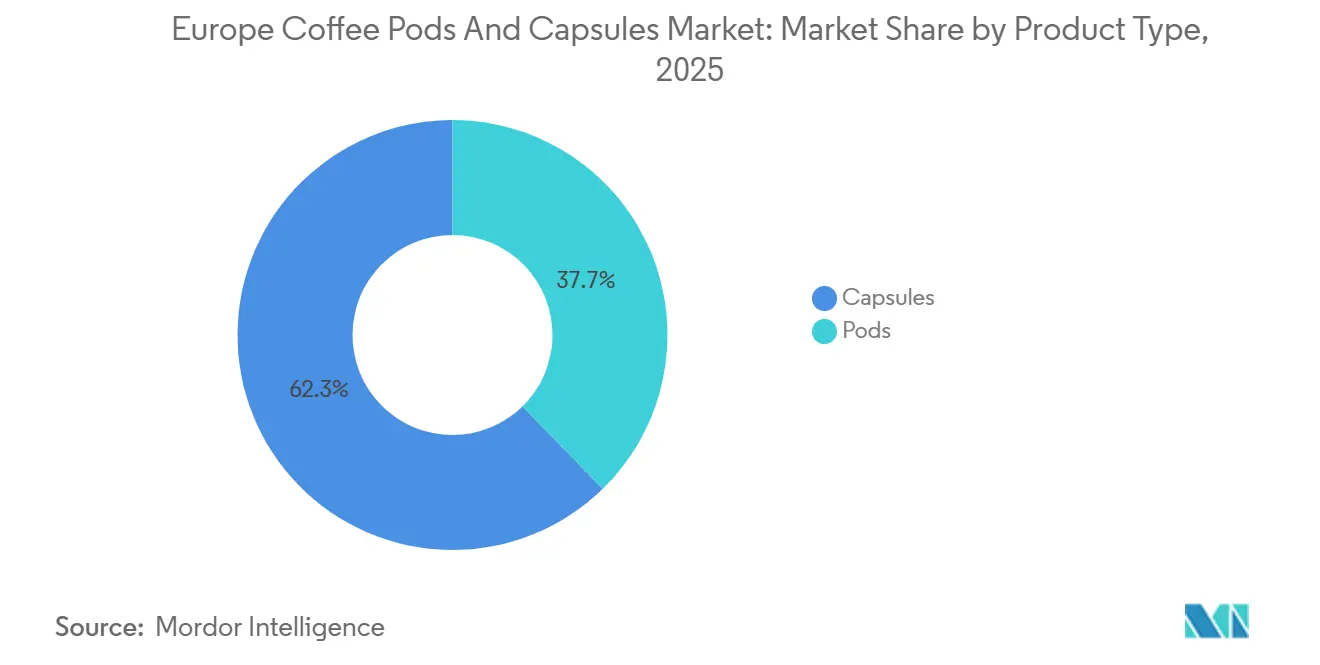
- 製品タイプ別では、カプセルが2025年のヨーロッパ コーヒーポッドおよびカプセル市場シェアの62.32%をリードし、ポッドは2031年までに最高7.77%のCAGRを記録する見込みです。
- フレーバー別では、プレーン コーヒーが2025年に73.23%のシェアを獲得し、フレーバー バリエーションは2031年までに8.65%のCAGRを達成する軌道にあります。
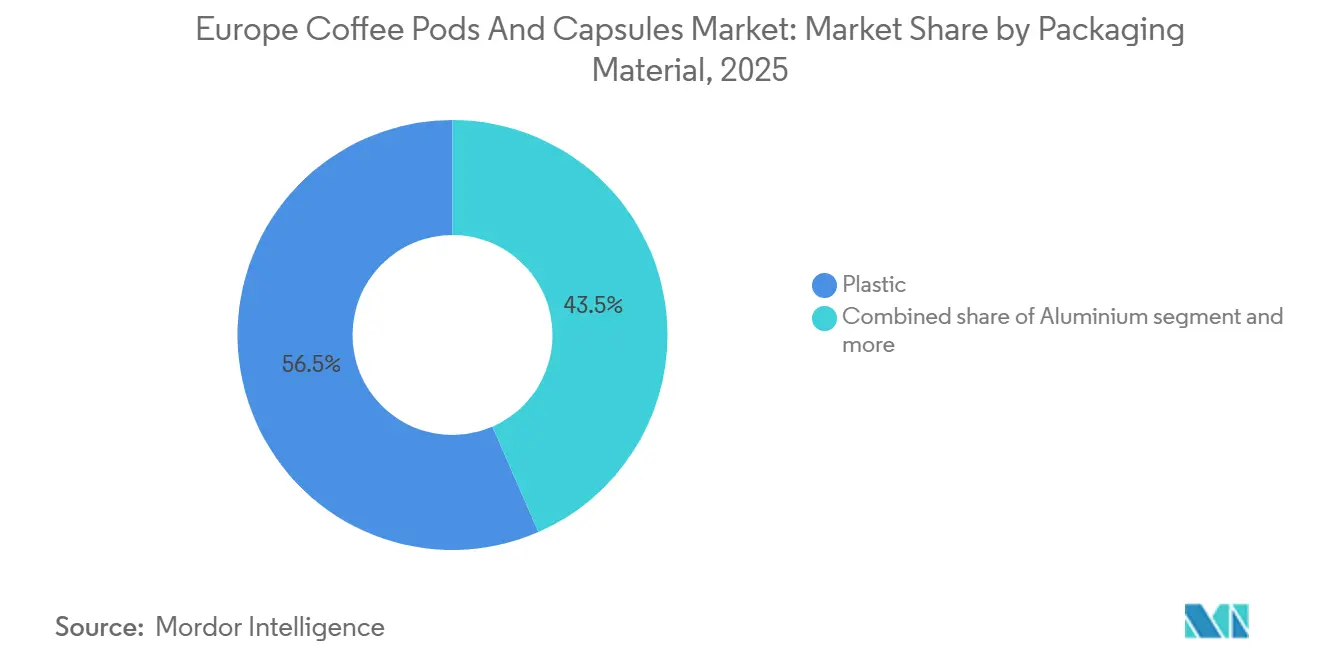
- 包装材料別では、プラスチックが2025年に56.54%のシェアを占め、コンポスタブル・生分解性ソリューションは2031年までに8.05%のCAGRで成長すると予測されています。
- コーヒー ロースト別では、ミディアム ローストが2025年に53.71%のシェアを保持し、ライト ローストは2026年から2031年にかて7.81%のCAGRで拡大する見込みです。
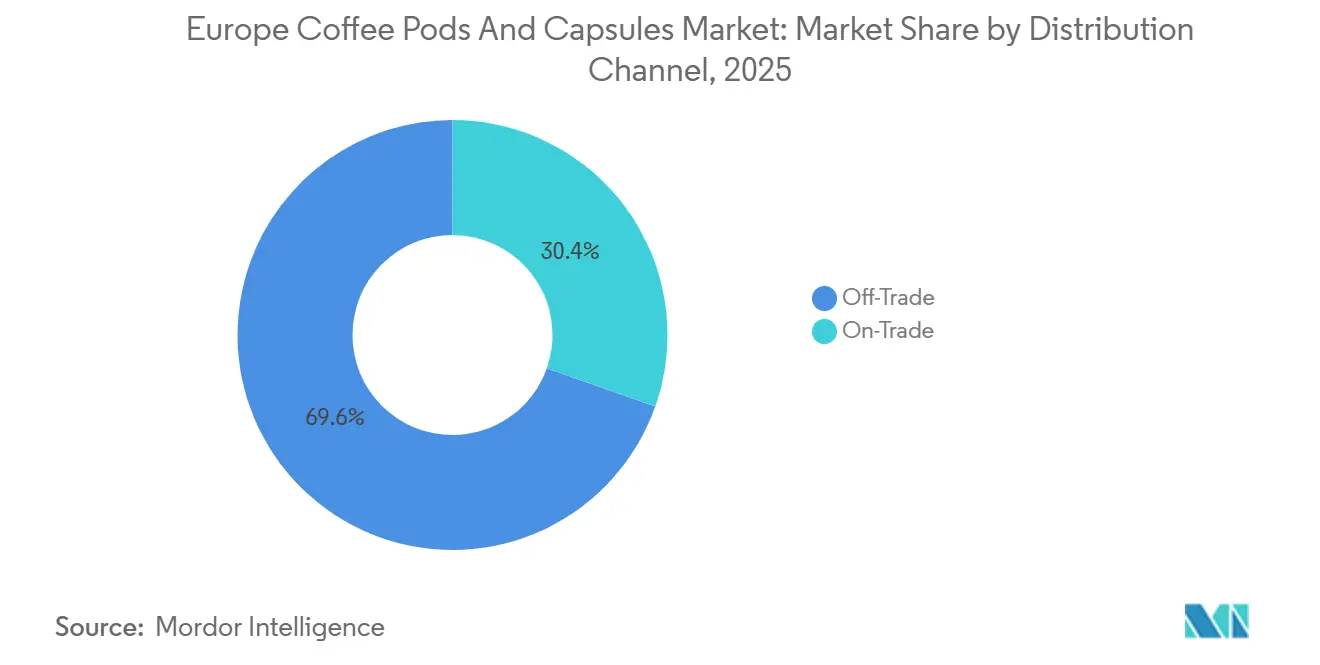
- 流通チャネル別では、オフトレードが2025年に69.61%のシェアで優位を占め、オントレードは2031年までに7.55%のCAGRで回復しています。
- 地域別では、ドイツが2025年に17.95%のシェアで最大国となり、フランスは2031年までに8.81%のCAGRで最も急速な成長軌道を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 欧州全域における強固に確立されたコーヒー文化 | +1.2% | ドイツ、イタリア、フランス、オランダ、ベルギー | 長期(4年以上) |
| プレミアムコーヒー体験に対する消費者の嗜好の高まり | +1.5% | フランス、英国、ドイツ、スペイン | 中期(2年~4年) |
| シングルサーブコーヒーソリューションへの需要の増加 | +1.8% | 欧州全域、特にドイツ、フランス、オランダへの集中 | 中期(2年~4年) |
| カプセル材料における持続可能性イノベーション | +0.9% | EU27コア市場、ドイツ、フランス、オランダが主導 | 長期(4年以上) |
| フレーバー付きおよびスペシャルティコーヒー品種への関心 | +0.4% | フランス、英国、スペイン、スウェーデン | 短期(2年以内) |
| 醸造システムにおける技術的進歩 | +0.3% | ドイツ、英国、フランス、イタリア | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
欧州全域における強固に確立されたコーヒー文化
欧州コーヒーポッドおよびカプセル市場の主要な推進要因の一つは、コーヒー消費が偶発的な嗜好ではなく日常的な習慣となっている、同地域の強固なコーヒー文化です。コーヒーは、朝のルーティン、職場での休憩、社交的な集まり、食後の習慣など、さまざまな日常活動に不可欠な要素となっており、便利な抽出ソリューションへの安定した需要を生み出しています。シングルサーブのポッドおよびカプセルはこの行動様式に適合しており、消費者が一貫した味と香りを確保しながらエスプレッソスタイルの飲料を素早く準備できるようにしています。これにより、カフェを訪れることへの実用的な代替手段となっています。このフォーマットは、専門的な抽出スキルや機器を必要とせずにカフェ品質の飲料を求める家庭にとって特に魅力的です。輸入促進センターによると、欧州は2023年/2024年の世界のコーヒー消費量の30.7%を占め、約326万トンに相当します [1]。この高く安定した消費水準は、シングルサーブマシンの頻繁な使用を促進し、ポッドおよびカプセルのリピート購入につながっています。
プレミアムコーヒー体験に対する消費者の嗜好の高まり
消費者は、家庭および職場の両方においてプレミアムコーヒー体験をますます求めるようになっています。欧州では、エスプレッソ、カプチーノ、ラテなどのカフェスタイルの飲料への需要が高まっており、バリスタのスキルや複雑な機器を必要とせずに、一貫したフレーバー、香り、クレマの品質を提供しています。シングルサーブのポッドおよびカプセルは、事前に計量されたコーヒー粉を気密封止し、圧力制御された抽出を行うことでこの需要に応えており、ユーザーが標準化された味を確保しながらスペシャルティ飲料を素早く準備できるようにしています。その結果、カプセルマシンは単なる便利な家電としてではなく、プレミアムコーヒー準備のためのアクセスしやすいソリューションとしてますます認識されるようになっています。このプレミアム化のトレンドは、コーヒーの産地、ロースト プロファイル、品質の差別化に対する高まる評価によってさらに推進されています。消費者は、シングルオリジンの豆、限定版ブレンド、オーガニックおよび倫理的に調達されたコーヒー、さらにはデカフェのスペシャルティオプションへの関心を高めています。
シングルサーブコーヒーソリューションへの需要の増加
便利でポーション管理された飲料準備への需要の増加は、欧州コーヒーポッドおよびカプセル市場の重要な推進要因です。消費者は、準備時間を短縮し、計量や粉砕の必要性をなくし、毎回一貫した味を確保する抽出方法への嗜好を高めています。シングルサーブシステムは、事前に計量されたコーヒーポーションと自動抽出を提供することでこれらのニーズに応え、家庭、オフィス、共有生活空間での迅速かつ簡単な飲料準備を可能にしています。このフォーマットは廃棄物も最小限に抑えます。各サービングが個別に密封されているため、消費パターンが異なる家庭や時々コーヒーを飲む人にも適しています。例えば、IfD Allensbach によると、ドイツでは2024年にパッドまたはカプセルを使用するコーヒーメーカーを好む人が約1,320万人に達しました [2]。この広範な普及は、シングルサーブ準備が従来の抽出方法に対するニッチな代替手段としてではなく、日常的なルーティンの一部として消費者に強く受け入れられていることを示しています。より多くの家庭が日常使用のために対応マシンを採用するにつれて、ポッドおよびカプセルのリピート購入は増加し続けています。
カプセル材料における持続可能性イノベーション
環境に配慮した包装の進歩が、欧州コーヒーポッドおよびカプセル市場の成長を推進しています。以前は、使い捨て廃棄物に関する懸念が一部の消費者のカプセルシステム採用を妨げていました。しかし、メーカーおよび小売業者は現在、コーヒーの鮮度を維持しながら環境への影響を低減する、リサイクル可能なアルミニウム、紙フィルターポッド、コンポスタブルなバイオベース素材を提供しています。高度な材料工学により、カプセルが酸素バリアと抽出性能を維持しながら、リサイクルまたはコンポスト処理プロセスに対応できるようになっており、欧州の強い持続可能性への注力と一致しています。例えば、2025年11月、Co-opはPodbackと協力してトライアルを開始し、英国で初めて店内にコーヒーポッドリサイクル回収ポイントを設置した利便性小売業者となりました。これらの取り組みは消費者の廃棄を簡素化し、リサイクルプログラムへの参加を促進することで、シングルサーブ使用への重大な障壁に対処しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 包装廃棄物に関する環境上の懸念 | -0.8% | EU27、特にドイツ、オランダ、フランス | 中期(2年~4年) |
| 従来の抽出方法との激しい競争 | -0.5% | イタリア、スペイン、東欧 | 長期(4年以上) |
| 地政学的緊張によるサプライチェーンの混乱 | -0.3% | 欧州全域、ロブスタ依存市場への深刻な影響 | 短期(2年以内) |
| 包装の持続可能性に関する厳格なEU規制 | -0.6% | EU27コア市場 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
包装廃棄物に関する環境上の懸念
欧州コーヒーポッドおよびカプセル市場にとっての重大な課題は、シングルサーブフォーマットに関連する包装廃棄物への継続的な懸念です。従来のカプセルは、標準的な家庭用システムでは分離やリサイクルが困難な多層プラスチックや複合材料で構成されていることが多いです。このため、多くの消費者はこれらの製品を埋め立て廃棄物の増加と結びつけています。欧州全域で環境意識とゼロウェイストのライフスタイルが高まり続ける中、一部の消費者はカプセルマシンの採用や継続使用に消極的です。代わりに、包装廃棄物が少ない全豆コーヒー、挽いたコーヒー、または再利用可能な抽出方法などの代替品を選択しています。リサイクルプログラムがある地域でも、消費者が使用済みカプセルを収集し、洗浄し、通常の廃棄物システムではなく指定された回収ポイントに返却する必要があるため、参加は依然として一貫していません。
従来の抽出方法との激しい競争
欧州コーヒーポッドおよびカプセル市場は、フィルターコーヒーメーカー、モカポット、フレンチプレス、手動エスプレッソマシンなどの従来のコーヒー準備方法の根強い人気により、大きな制約に直面しています。多くの欧州のコーヒー愛好家は、挽きたての豆を好みます。これらの方法は、挽き目の大きさ、抽出の強さ、抽出時間、フレーバーの強度をより細かくコントロールできるためです。従来の抽出は、特に深く根付いたコーヒーの伝統を持つ国々では、より本格的で香り豊かなものとして見なされることが多く、標準化されたシングルサーブフォーマットの採用を妨げる可能性があります。さらに、従来の抽出システムは独自仕様や使い捨てのポーションに依存しないため、消費者はどのロースターからでも豆を購入し、さまざまな産地やロースト プロファイルを探求することができます。再利用可能な機器は包装廃棄物をさらに削減し、環境意識の高い消費者にアピールしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
互換品が独自仕様の優位性を侵食カプセルは2025年の総市場シェアの62.32%を占め、これは主に地域のプレミアムかつ便利なコーヒー消費に対する嗜好との整合性によるものです。高圧抽出システム向けに設計されたカプセルは、従来のエスプレッソ抽出に近い体験を再現し、家庭やオフィスがエスプレッソ、ルンゴ、カプチーノ、ラテなどのカフェスタイルの飲料を最小限のスキルや準備時間で作ることを可能にします。クレマ、アロマ、フレーバーを一貫して提供する能力により、カプセルはコーヒーショップでの購入の直接的な代替品として位置づけられており、特に消費者が自宅でスペシャルティ コーヒー体験を再現するケースが増ています。さらに、カプセル システムはシングル オリジン コーヒー、ロースト強度、フレーバー バリエーション、デカフェ オプション、さらにはコーヒー以外の飲料を含む幅広い製品バリエーションを提供し、従来のコーヒー愛好家を超えた幅広い層にアピールしています。
コーヒーポッドは2031年までに7.77%のCAGRで拡大する見込みであり、サステナビリティと システムの柔軟性に対する消費者の意識変化が牽引しています。ポッドは通常、オープン ブリューイング マシンで使用されるソフトな紙ベースまたは生分解性のシングルサーブ フォーマットであり、マルチマテリアル カプセルと比較して包装廃棄物が大幅に少なく、廃棄やコンポスト化が容易なため、環境意識の高い消費者にますます支持されています。多くのヨーロッパの家庭では、ポッド ブリューワーが部分管理と利便性を提供しながらより伝統的なコーヒーの味わいプロファイルを維持するため、従来のフィルター コーヒーと全自動マシンの間の移行オプションとしてポッドを採用しています。
フレーバー別:
スペシャルティ品種がコモディティブレンドを上回るプレーン コーヒーは2025年の総売上の73.23%を占め、ヨーロッパの強いコーヒー飲用の伝統と日常的な消費習慣を反映しています。主要なコーヒー消費国では、消費者は一般的に甘味のある飲料やデザート スタイルの飲料よりも焙煎豆の自然な味とアロマを好みます。シングルサーブ システムは、時折の嗜好品としてではなく、朝や仕事中の消費など日常的なルーティンの一部として一般的に使用されています。プレーン コーヒー バリエーションにより、消費者はロースト強度、ボディ、産地の特性を体験でき、地域のスペシャルティおよびプレミアム コーヒーへの評価の高まりと一致しています。気密シールで鮮度を保つよう設計されたカプセルとポッドは、本物のフレーバー ノートとクレマ形成を維持し、無香料オプションへの消費者の信頼を強化しています。
フレーバー コーヒー バリエーションは予測期間中に8.65%のCAGRで成長する見込みであり、消費機会の変化と自宅でのカフェスタイル飲料の人気上昇が牽引しています。若い消費者やコーヒーを時々飲む人々は、キャラメル、バニラ、ヘーゼルナッツ、チョコレート、デザートにインスパイアされたブレンドなど、贅沢でシーズナルなフレーバーにますます引き付けられています。シングルサーブ ポッドとカプセルは、シロップやバリスタの準備を必要とせずにアロマ化合物を正確に配合できるため、フレーバー イノベーションを促進し、ユーザーがスペシャルティ飲料を即座に作ることを可能にします。例えば、2024年11月、Little's CoffeeはNespresso互換のトフィー ナッツ フレーバー ポッドを発売し、Tesco、Sainsbury's、Ocado、Amazon、および同社のウェブサイトを含む主要スーパーマーケットとオンライン プラットフォームを通じて流通しています。
包装材料別:
コンポスタブル製品が規制上の勢いを獲得プラスチック包装は2025年の総売上の56.54%を占め、シングルサーブ コーヒー フォーマットにおける実用性、性能、製造効率により支配的な地位を維持しています。プラスチック カプセルとポッドは強力な酸素・水分バリアを提供し、挽いたコーヒーを酸化から保護し、賞味期限を通じてアロマ、クレマ形成、フレーバーの安定性を維持します。これは一貫した飲料品質を確保するために不可欠です。さらに、素材の軽量性と耐衝撃性により、広範な小売ネットワークおよびeコマース チャネルを通じた輸送と保管が容易になり、破損のリスクがありません。さらに、プラスチックは精密な成形とシーリングを可能にし、メーカーが高速で均一な形状の互換カプセルを大量生産し、ブリューイング マシンでの適切な圧力抽出を確保することを可能にします。
コンポスタブルおよび生分解性包装材料は8.05%のCAGRで成長する見込みであり、ヨーロッパの消費者の強いサステナビリティ志向と地域の厳格な包装廃棄物規制が牽引しています。使い捨てプラスチックの廃棄に対する意識の高まりにより、家庭は利便性と環境への責任を両立するコーヒー ソリューションを求めるようになっています。これにより、従来のプラスチックやマルチレイヤー カプセルの代替として、繊維ベースおよび植物由来のッド素材の魅力が高まっています。例えば、2025年10月、AhlstromはGreenPod Homeを発売しました。これはコーヒー抽出用途向けに特別に設計された生分解性繊維ベース素材から作られたTÜV認定の家庭用コンポスタブル コーヒーポッド ポートフォリオです。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
コーヒーロースト別:
ライトプロファイルがスペシャルティプレミアムを獲得ミディアム ローストは2025年の市場シェアの53.71%を占め、幅広い消費者の嗜好に訴求するバランスの取れたフレーバー プロファイルにより、コーヒーポッドおよびカプセル市場をリードしています。このロースト レベルは適度な酸味、顕著なアロマ、滑らかなボディを提供し、ダーク ローストの苦味やライト ローストの鋭い酸味を避けています。その汎用性により、日常的な消費に適しています。シングルサーブ システムでは、ミディアム ローストは標準化された圧力条件下で安定して抽出され、エスプレッソ、ルンゴ、アメリカーノとして準備されるかどうかにかかわらず、一貫したクレマとフレーバーを提供します。カプセル マシンを一日中頻繁に使用するヨーロッパの家庭やオフィスでは、職場、ホテル、サービス アパートメントなどの共有環境で多様な嗜好に対応するニュートラルなオプションとして、ミディアム ローストが好まれています。
ライト ロースト セグメントは2031年までに7.81%のCAGRで成長する見込みであり、スペシャルティ コーヒー文化の台頭とヨーロッパ全域での産地特有のフレーバー プロファイルへの消費者の関心の高まりが牽引しています。ライト ローストは豆の自然な特性をより多く保持し、フローラル、フルーティー、酸味のあるテイスティング ノートを提供します。ソーシャル メディア、スペシャルティ カフェ、自宅での抽出教育を通じてコーヒーの知識が広まるにつれ、消費者はロースト レベル、加工方法、トレーサビリティなどの要素についてより意識するようになっています。この意識の高まりにより、消費者はシングルサーブ フォーマットでライト ローストを探求するようになっています。これに応じて、カプセルおよびポッドのメーカーは、ライト ロースト コーヒーが自動マシンで効果的に抽出されるよう、最適化されたグラインド サイズと抽出圧力を開発しており、以前の薄い味や抽出不足に関する懸念に対処しています。
流通チャネル別:
eコマースがHORECA回復の中で拡大オフトレード チャネルは2025年の市場シェアの69.61%を占め、ヨーロッパ コーヒーポッドおよびカプセル市場を支配しています。この優位性は主に、自宅での消費と定期的な補充購入によって牽引されています。スーパーマーケット、ハイパーマーケット、コンビニエンス ストア、オンライン小売プラットフォームが主な購入拠点として機能し、消費者は日常の食料品と一緒にポッドを定期的に補充しています。シングルサーブ コーヒーは高頻度の家庭用製品であり、購入者は通常、ブランド、ロースト タイプ、互換フォーマットを素早く比較できる容易にアクセスできる小売店を好みます。小売棚にはプライベート ラベル互換カプセル、スペシャルティ ブレンド、デカフェ オプション、マルチパック バンドルを含む幅広い品揃えが提供されており、まとめ買いとリピート購入行動を促進しています。
オントレード チャネルは2031年までに7.55%のCAGRで成長する見込みであり、外出先でのコーヒー消費の回復とホスピタリティ環境でのシングルサーブ マシンの採用増加が支えています。ホテル、サービス アパートメント、オフィス、コワーキング スペース、旅行宿泊施設では、訓練されたバリスタや複雑な機器のメンテナンスを必要とせずに一貫した飲料品質を提供できるため、カプセル コーヒー システムの導入が増えています。例えば、英国国家統計局のデータによると、レストランおよびカフェへの消費者支出は2024年に1,384億米ドル相当の1,383.9億英ポンドに達し、2023年の1,323.5億英ポンドから増加しており、外食およびカフェ訪問の回復を反映しています [3]。この来客数の回復により、カフェ、クイック サービス アウトレット、特にフル エスプレッソ バーを持たない小規模フードサービス事業者が、迅速なサービスと一貫した準備のためにカプセルベースのシステムに依存するようになっています。
地域分析
ドイツ コーヒーポッドおよびカプセル市場
ドイツは2025年において、コーヒーポッドおよびカプセル市場の17.95%を占めると予測されており、これは同国の強固なコーヒー文化と家庭内消費の高い頻度によって牽引されている。ドイツコーヒー協会によると、一人当たりのコーヒー消費量は2024年に約163リットルに達しており、コーヒーが日常的な飲料として定着しているとを示している。朝食時のコーヒー、午後のコーヒーブレイク、および自宅でのエンターテインメントの普及が、シングルサーブマシンの一日複数回の使用を促進し、ポッドの継続的な購入を後押ししている。さらに、ドイツは年間100万トン以上の生コーヒーを輸入しており、世界最大の輸入国の一つとして、ヨーロッパにおける主要な焙煎・包装ハブとしての地位を確固たるものにしている。多数の国内焙煎業者の存在、プライベートラベルの強い浸透、および利便性と高品質なコーヒー調製を求める消費者の嗜好が、地域市場におけるドイツの主導的地位をさらに支えている。
フランス コーヒーポッドおよびカプセル市場
フランスは2031年にかけてCAGR 7.84%で成長すると予測されており、プレミアム化およびコーヒー消費のライフスタイルや食文化への統合がその原動力となっている。フランスの消費者は伝統的にコーヒーショップでのカフェやエスプレッソ飲料を好んできたが、カプセルマシンの普及によりこれらの体験が家庭内へと移行している。プレミアムシングルサーブシステム、フレーババリエーション、およびスペシャルティブレンドは、自宅でカフェスタイルの飲料を求める都市部の消費者の間で特に人気が高い。また、美的にデザインされたマシンやブランドカプセルエコシステムへの強い関心があり、ブランドロイヤルティと継続購入を促進している。サステナビリティのトレンドも成長に影響を与えており、リサイクル可能なアルミニウムや堆肥化可能なカプセル、ならびにオーガニックおよび倫理的に調達されたコーヒーの採用が増加している。
ヨーロッパのより広範な市場
イギリス、イタリア、スペイン、ポーランド、ベルギー、およびスウェーデンは、それぞれ異なる消費パターンを持ちながら、地域需要に対して総体的に大きく貢献している。イギリスは、オンライン小売サブスクリプションやフレーバーコーヒーの試用に支えられ、家庭への普及が進んでいる。イタリアは伝統的なエスプレッソの文化を持ちながらも、専門的な機器なしに迅速なエスプレッソ調製を求める消費者が増えるにつれ、家庭内でのカプセル使用が拡大している。スペインでは、家庭内コーヒー消費の増加とホテルやサービスアパートメントを中心とするホスピタリティセクターでの使用が、安定した需要を維持している。ポーランドは、現代的な醸造システムやプレミアムコーヒーフォーマットを採用する若年消費者に牽引され、高いポテンシャルを持つ市場として台頭している。一方、ベルギーとスウェーデンは確立されたコーヒー文化と高い一人当たり消費量を背景に、日常使用における一貫した品質と利便性を重視する消費者から支持を得ている。
規制環境
欧州におけるコーヒーポッド・カプセルの規制環境は、EU全域の包装規則によってますます形作られている。規則(EU)2025/40、包装および包装廃棄物規則(PPWR)は2025年2月11日に発効し、2026年8月12日から適用される。この規則は、シングルサーブコーヒーカプセルを明確に包装として扱い、加盟国全体でリサイクル性とラベリングに関する要件を厳格化している。
PPWRの枠組みは、材料と廃棄後の経路全体にわたるコンプライアンス要件を高めている。コーヒー残渣とともに廃棄されることを意図したソフトポッドは、通常EN 13432認証に沿った工業的コンポスト化可能性要件を満たさなければならない。包装のリサイクル性およびリサイクル材含有義務も、プラスチックカプセルの設計への圧力を高めている。実施が近づく中、European Coffee Federationなどの業界団体はセクター向けガイダンスを発行しており、ブランドオーナーやリサイクル業者は、リサイクル対応設計の主張だけでなく、実効的なリサイクル性能を証明するために回収・分別能力を拡大している。
バリューチェーン分析
バリューチェーンはグリーンコーヒーの調達と焙煎から始まり、粉砕、計量、シングルサーブ形式への変換が続く。包装材料とバリア性能(プラスチック、アルミニウム、紙繊維、コンポスト可能基材)は、保存期間と機械適合性に直接影響する。カプセルおよびポッドの生産には、専門の加工業者、蓋材・シーリングサプライヤー、抽出性能の品質保証が関わり、その後、製品はオフトレード小売(プライベートブランドや互換フォーマットを含む)およびeコマースのサブスクリプション、さらにオフィスやホスピタリティなどのオントレードチャネルを通じて流通する。
ライフサイクル終了後の管理は、外部要因ではなくバリューチェーンの中核的なステップとなりつつある。PPWRは2026年8月12日から適用され、回収、分別、リサイクルまたはコンポスト化のパートナーを製品設計の意思決定に取り込む期限を導入している。競争当局の監督下で、国内および競争前段階の取り組みも生まれている。2025年12月、ベルギー競争当局は、ComeosとKOFFIECAFEによる共同コミットメントを承認し、2026年8月12日発効でベルギー国内において工業的にコンポスト可能なコーヒーポッドのみを商品化することとし、下流の廃棄物処理を上流の材料選択および認証要件と整合させた。
競合環境
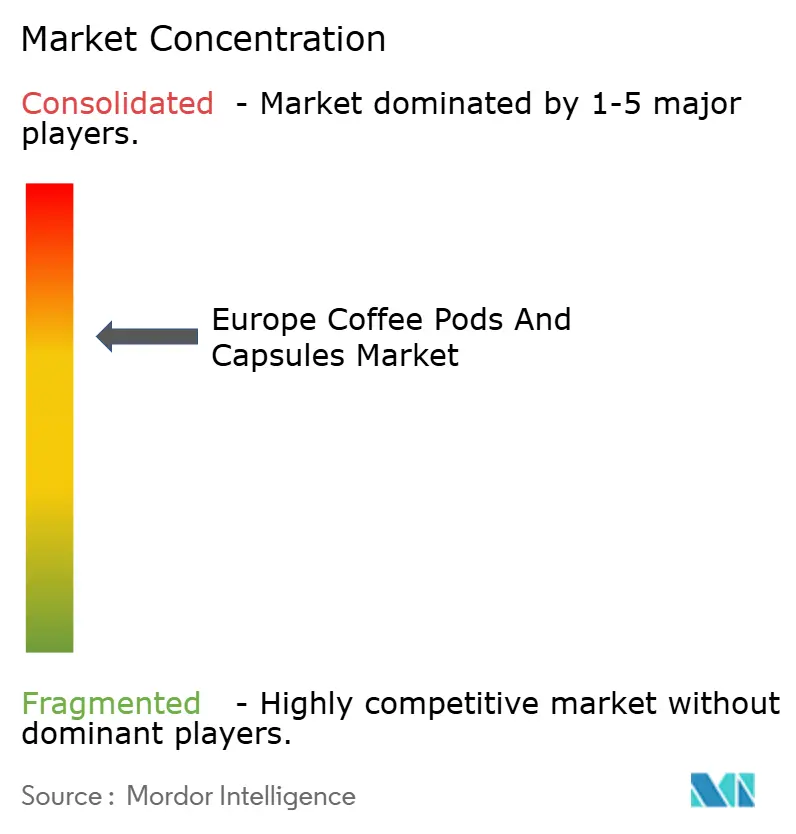
欧州コーヒーポッドおよびカプセル市場は適度に集中しており、少数の多国籍コーヒー企業が強いブランドロイヤルティを享受しています。同時に、多数の互換カプセルメーカーおよびプライベートラベルが競争圧力に貢献しています。Nestlé S.A.、Luigi Lavazza S.p.A.、Illycaffè S.p.A.、The Kraft Heinz Company、JDE Peet's N.V.などの主要プレーヤーは、確立された焙煎の専門知識、認知度の高いブランド、広範な小売ネットワークを活用して、スーパーマーケット、eコマースプラットフォーム、ホスピタリティチャネル全体でリピート購入を促進しています。競争は独自仕様のマシンエコシステムと互換フォーマットを中心に展開されており、企業は製品の多様性、サブスクリプションサービス、マシンとカプセルのバンドル提供を通じた顧客維持に注力しています。シングルサーブコーヒーは補充カテゴリーであるため、ブランドの親しみやすさとシステムの互換性が消費者ロイヤルティに大きく影響します。
テクノロジーは競合環境においてブランドを差別化する上で重要な役割を果たしています。主要企業は、圧力最適化抽出、バーコードまたはスマートカプセル認識、カプセルタイプに基づいて水量と温度を調整する自動飲料キャリブレーションなどの高度な抽出機能を組み込んでいます。挽き目の精度、窒素封止、カプセルデザインの継続的なイノベーションは、マシン全体で一貫した準備を確保しながら香りとクレマの品質を維持することを目的としています。さらに、メーカーは家電メーカーと協力して、統合ミルクフロッシングと複数の飲料設定を備えたコンパクトでエネルギー効率の高いマシンを開発しており、家庭やオフィスがカフェスタイルの飲料を再現できるようにしています。これらの技術的進歩はクローズドループエコシステムを強化し、独自仕様カプセルプラットフォームの長期的な使用を促進しています。
持続可能性は市場における重要な要因となっています。企業はリサイクル可能なアルミニウムカプセル、コンポスタブルな繊維ベースのポッド、トレーサビリティと責任ある農業慣行を重視したコーヒー調達プログラムへの多大な投資を行っています。回収スキーム、リサイクルパートナーシップ、削減包装フォーマットなどの取り組みは、シングルサーブコーヒーに関連する環境上の懸念に対処しています。多くのブランドは現在、環境意識の高い消費者と小売業者を引き付けるために、製品発売においてカーボンフットプリントの削減、倫理的調達認証、生分解性材料を強調しています。欧州全域で規制要件と消費者意識が高まるにつれて、利便性と環境に配慮した包装を組み合わせる能力が、競争上のポジショニングを形成し、市場における長期的な差別化を確保する上での重要な要因となっています。
ヨーロッパ コーヒーポッドおよびカプセル産業のリーダー企業
-
Nestlé S.A.
-
Luigi Lavazza S.p.A.
-
Illycaffè S.p.A.
-
The Kraft Heinz Company
-
Starbucks Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ コーヒーポッドおよびカプセル市場 このレポートでカバーされる企業
- Nestle S.A.
- Luigi Lavazza S.p.A.
- Illycaffe S.p.A.
- The Kraft Heinz Company
- JDE Peet's N.V.
- Starbucks Corporation
- Caffe Borbone S.r.l.
- Tchibo GmbH
- Melitta Group
- Kruger GmbH & Co. KG
- Keurig Dr Pepper Inc.
- Strauss Group Ltd.
- Bewley's Ltd.
- Kimbo S.p.A.
- Dualit Ltd.
- Colonna Coffee
- Caffitaly System S.p.A.
- Bestpresso Inc.
- Halo Coffee
- Cafes Novell S.A.
市場機会と将来展望
PPWRによる再設計は、バリア性能を維持しながら廃棄後の処理を簡素化する材料および加工ソリューションの余地を生み出しており、これにはモノマテリアルカプセル構造、適切な場合の認証済みコンポスト可能ポッド、およびリサイクル材含有率の高いプラスチックが含まれる。包装材料は既にコンポスト可能・生分解性ソリューションへの勢いを示しており、サプライヤーはポートフォリオを拡大している。例えば2025年10月、AhlstromはTUV認証のホームコンポスト可能コーヒーポッド範囲であるGreenPod Homeを発売し、オフトレードの棚全体で準拠オプションを広げたいブランドオーナーやプライベートブランドを支援した。
回収・分別インフラは第二の機会領域である。なぜなら規制コンプライアンスは、実際に証明可能なリサイクルへの依存を強めているからだ。小売主導の回収モデルやパートナーシップは、拡大のための実践的な証拠を提供する。2026年3月、AsdaとPodbackはパートナーシップ最初の1年間で2,000万個のコーヒーポッドがリサイクルされたと報告し、Morrisonsなどの英国食料品店もPodbackと協力して使用済みポッドの家庭回収を改善している。これらの取り組みは、ブランドがより簡単な廃棄経路によって差別化する機会、加工業者がきれいに分別できる設計を標準化する機会、そして廃棄物管理業者が小型フォーマットのアルミニウムやプラスチック部品を規模を持って回収できる機器を導入する機会を支えている。
最近の産業開発事情 ヨーロッパ コーヒーポッドおよびカプセル市場
- 2026年6月:Luigi Lavazza S.p.A.は、イタリアでの先行発売に続き、米国でTabliコーヒーシステムを導入した。このシステムは、従来のカプセルではなく圧縮コーヒータブを使用するLavazzaのシングルサーブプラットフォームを拡張するものである。また、同社の対応可能な消費者基盤を広げるとともに、ポーションコーヒーにおけるサステナビリティおよび廃棄物削減の位置付けを再構築している。
- 2025年10月:OxBarrierは、統合酸素バリアを備えた特許取得済みのコンポスト可能シングルサーブカプセル技術についてのテクノロジーライセンシングプログラムを導入した。ライセンシングにより、複数のカプセル製造業者が、プレミアムシングルサーブコーヒーにおける消費者受容の中心である鮮度性能を維持しながら、コンポスト可能フォーマットを採用する障壁が低下する。
- 2024年2月:JDE Peetsは、英国においてCosta Coffeeブランドのアルミニウムカプセルを製造、流通、販売するための戦略的契約を締結した。この契約により、英国のカプセル売り場におけるCostaブランドの存在感が強化され、主流小売における他のブランドおよび互換カプセルサプライヤーへの競争圧力が高まった。
ヨーロッパ コーヒーポッドおよびカプセル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、家庭用および外出先用の互換コーヒー マシンで使用するためにヨーロッパ全域で販売されるシングルサーブ コーヒーポッドおよびカプセルの価値をカバーし、オントレードおよびオフトレード ルートを通じて販売される完成消費者パックとして計上されます。
スコープの除外事項:コーヒー マシン、ポッドまたはカプセル フォーマットなしで販売されるバルク焙煎またはグラウンド コーヒー、ならびにフィルターや除石灰製品などの関連アクセサリーは除外します。
セグメンテーション概要
- 製品タイプ別
- ポッド
- カプセル
- フレーバー別
- プレーン
- フレーバー付き
- 包装材料別
- アルミニウム
- プラスチック
- コンポスタブル/生分解性
- コーヒーロースト別
- ライトロースト
- ミディアムロースト
- ダークロースト
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット/ハイパーマーケット
- 専門店
- オンライン小売店
- その他の流通チャネル
- 地域別
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
データ ソース、市場規模算定、および検証
デスク リサーチ
デスク リサーチは、主にヨーロッパ全域の消費パターン、価格動向、貿易動向に関するモデルのガードレールを設定するために使用されました。Eurostatデータセット、国連コムトレード貿易表、主要ヨーロッパ市場の国家統計局、コーヒー調製品の分類に役立つ関税・税率参照などの公開統計および文書を検討しました。また、査読済みの食品・包装ジャーナルおよび特許データベースを使用して、ミックスと価格に影響を与える可能性のあるコンポスタブル フォーマットなどの包装の変化を理解しました。
これらのシグナルを実用的な市場構築に変えるために、チャネル拡大、生産能力の動き、価格に関するコメントについて、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いビジネス プレスを確認しました。必要に応じて、企業財務の有料サブスクリプショと、各国の報告収益とイベント タイムラインを標準化するためのニュースおよび財務データベースを使用しました。上記のデスク ソースは例示的なものであり、データ収集、検証、調査の明確化の過程で他の公開参照資料も活用しました。
一次インタビューおよびサーベイ
一次調査は、各チャネルでポッドまたはカプセルの販売として計上されるものを明確にし、国別の価格とミックスの仮定をストレス テストすることに焦点を当てました。ブランド、製造、包装、小売、フードサービスのステークホルダーと対話し、これらのインプットを使用して公開データで見られるギャップを調整し、ヨーロッパ全域の最終的な需要と価格ロジックを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:13% |
| 中位層:56% | 機能・ユニット リーダー:27% |
| 小規模プレイヤー:14% | マネージャー:60% |
市場規模算定と予測
規模算定は、小売およびフードサービス指標を使用して国別のポッドおよびカプセル消費を再構築し、観察された価格帯を使用して価値を導出するトップダウン需要プール構築から始まります。モデルは、主要小売業者全体の棚価格追跡、標準的なパック サイズに関するチャネル チェック、数量動向に関するサプライヤー側のサニティ チェックなど、選択的なボトムアップ近似値でチェックされます。2つの見解が一致しない場合、合計値が調整されます。
主要インプット(例示的)には、シングルサーブ システムの家庭普及率、一人当たりコーヒー消費量の方向性、オフトレード対オントレード販売の分割、平均パック サイズと1杯当たりの価格、平均販売価格を変化させる可能性のある素材ミックス トレンド(アルミニウム、プラスチック、コンポスタブル)が含まれます。予測には、プレミアム化、プライベート ラベルの参入、オンライン シェアの変化などの想定ドライバーを専門家とともに検討した、国レベルの需要に対する単純な時系列スムージングに支えられたシナリオ分析が使用されます。小規模国のデータが薄い場合、ギャップはピア国の比率を適用することで処理され、その後、観察された小売プレゼンスと貿易動向に対して結果が再確認されます。
データ検証と更新サイクル
検証は複数のパスを通じて行われ、アウトプットはコーヒー消費トレンド、小売価格動向、チャネル在庫コメントなどの独立したシグナルと比較され、承認前に大きな差異が調査されます。また、国別合計がヨーロッパ全体の数値に正確に集計されるよう通貨と単位のチェックを実施し、異常に大きな前年比の変動は変化が実際のものかモデル主導のものかを確認するためのフォローアップ コールを引き起こします。レポートは年次で更新され、主要な価格リセット、包装規制の変更、重大なチャネル混乱などの重要なイベントが発生した場合には中間更新が行われます。納品前に、アナリストが最終レビュー パスを実施し、クライアントがその時点で利用可能な最新の見解を受け取れるようにします。
Mordor Intelligenceのヨーロッパ コーヒーポッドおよびカプセル市場推計と他の公表推計との比較
ヨーロッパ コーヒーポッドおよびカプセルの公表市場規模は、同じカテゴリーを説明していても、タイミング、価格ロジック、チャネル境界が研究間で同じように扱われていないため、異なって見える場合あります。一部の公表推計は、より古いベース イヤーの価格水準に依存しているか、購入者がチェックアウト時に必ずしも同等とは見なさないフォーマットをグループ化しています。
更新主導の差異は、プロモーションの扱い方や、国別の価値を地域合計に変換する際に使用される通貨タイミングを含む、平均販売価格の更新方法においてしばしば見られます。これらの更新が最新年に合わせられていない場合、推計が乖離する可能性があります。そのため、Mordor Intelligenceではこの市場のモデル更新頻度と差異チェックを重視しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 17.09 ビリオン 米ドル(2025年) | |
| 産業出版社A | 16.07 ビリオン 米ドル(2024年) | より古いベース イヤーを使用しており、プロモーションとパック サイズの変化がヨーロッパへの集計前に各国で一貫して更新されていない場合、価格水準が異なる可能性があります。 |
| 市場出版社B | 7.48 ビリオン 米ドル(2024年) | シングルサーブ フォーマット セット、チャネル、または価値定義の一部が各国で一貫して扱われていない場合に発生する可能性のある、スコープがより狭いか異なる分類が行われているように見えます。 |
3つの数値の差異は主に、年の選択と価格およびスコープが各国で一貫して保たれているかどうかによって説明されます。合計を明確な国別需要指標に結び付け、その後、含意される価格を観察された範囲と照合することで、最終的な価値は市場が更新される際に追跡・再現しやすい状態を維持します。
レポートで回答される主要な質問
2031年までに欧州のシングルサーブコーヒーへの需要はどの程度になるか?
ヨーロッパのコーヒーポッドおよびカプセル市場は、2026年から6.91%のCAGRで拡大し、2031年までに25.31 ビリオン 米ドルに達すると予測されています。
最も急速に成長している製品フォーマットはどれか?
紙製およびコンポスタブル ポッドはサステナビリティ規制の強化に伴い、アルミニウム カプセルを上回る8.05%のCAGRで成長する見込みです。
フレーバーカプセルへのシフトを促進しているものは何か?
若い消費者は低コミットメントのバリエーションを求め、フレーバー ユニットをプレーン エスプレッソ ブレンドの2倍のペースとなる8.65%のCAGRに押し上げています。
最も強い成長見通しを持つ国はどこか?
フランスは60%の家庭用マシン普及率と高まるプレミアム カフェ文化により、2031年までに8.81%のCAGRで首位に立っています。