
欧州苛性ソーダ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
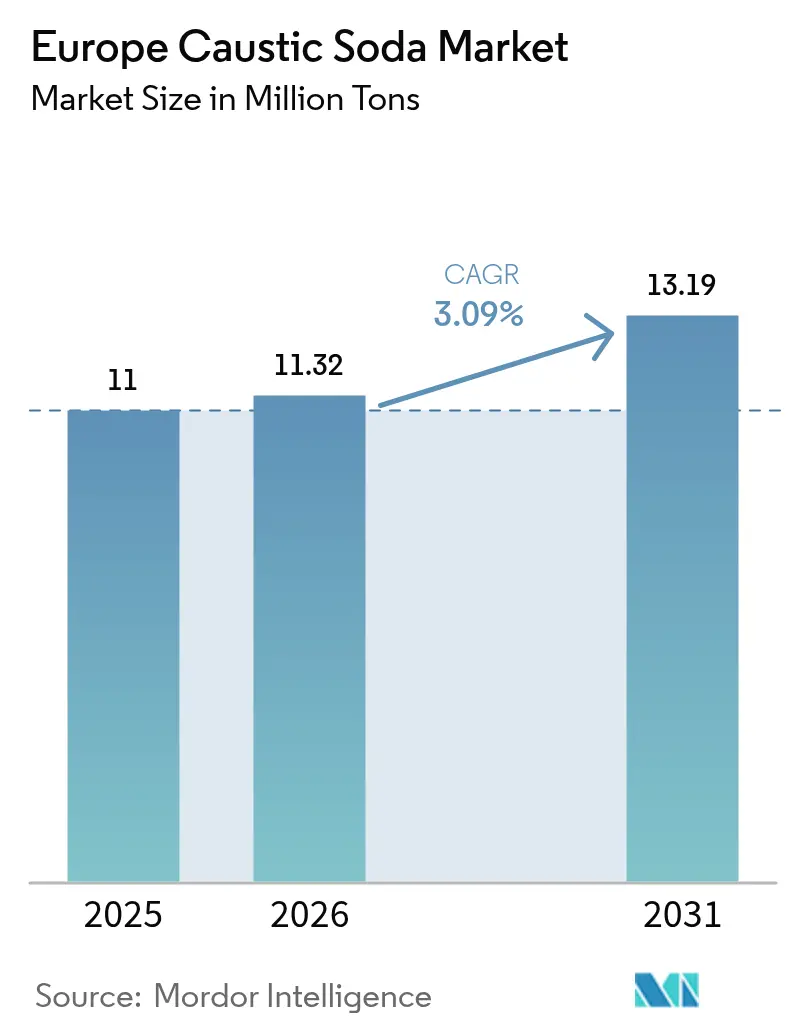
| 基準年の市場規模 (2025) | 11 百万トン |
| 市場取引高 (2026) | 11.32 百万トン |
| 市場取引高 (2031) | 13.19 百万トン |
| 成長率 (2026 - 2031) | 3.09 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州苛性ソーダ市場分析
欧州苛性ソーダ市場規模は、2025年の1,100万トンから2026年には1,132万トンへと成長し、2026年から2031年にかけてCAGR 3.09%で推移して2031年には1,319万トンに達すると予測されています。電力供給の逼迫、クロルアルカリバリューチェーン全体にわたるコスト上昇、そして長期にわたるポリ塩化ビニル(PVC)設備削減後の塩素・苛性ソーダバランス維持の必要性が、投資優先事項を再編しています。大手生産者は再生可能エネルギー契約を囲い込み、中小事業者はコスト高の隔膜設備から撤退し、川下ユーザーは物流効率化のために液体グレードへの切り替えを進めています。排水処理の高度化、繊維系包装材、電池グレードアルミナプロジェクトに関する規制上の追い風が構造的需要を下支えする一方、高騰するエネルギー料金と厳格なREACH規制が主要な逆風要因となっています。こうした諸力が相まって、欧州苛性ソーダ市場が爆発的ではなく着実なペースで拡大している理由が説明されます。
レポートの主要ポイント
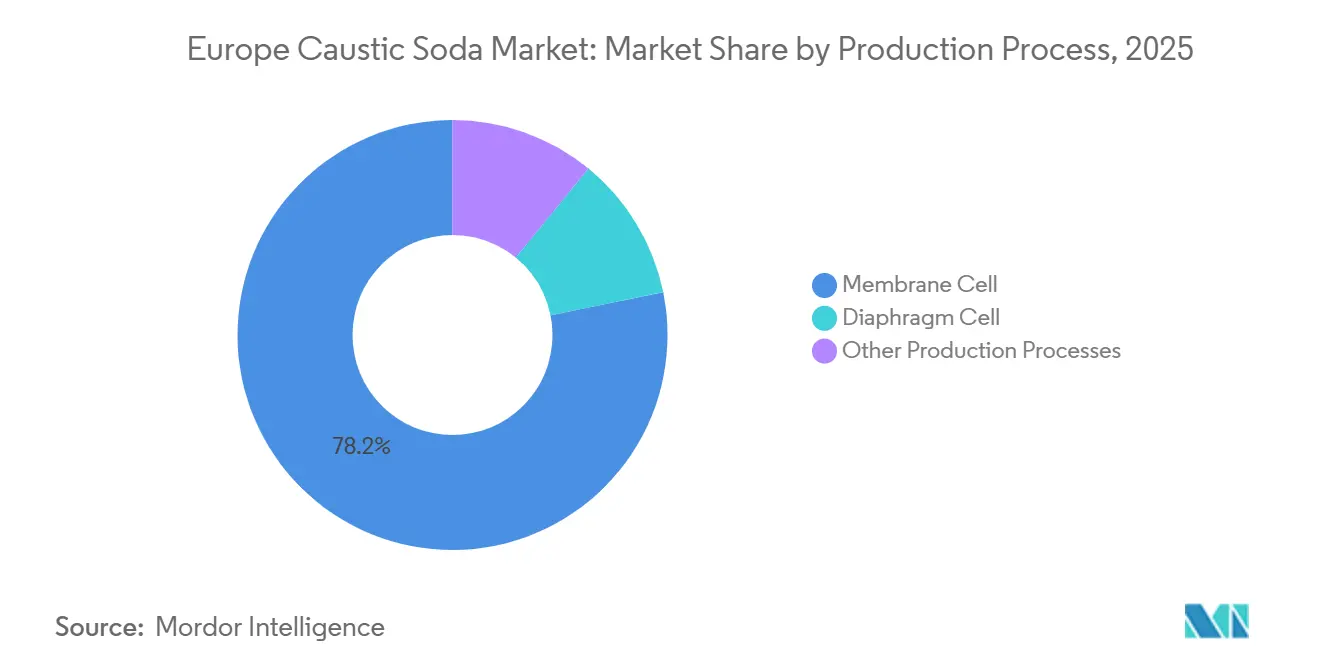
- 膜セル技術は2025年の欧州苛性ソーダ市場シェアの78.18%を占めて首位を維持しており、最もエネルギー効率の高い製造ルートであり続けています。一方、その他の製造プロセスは2031年にかけてCAGR 3.22%で成長すると予測されています。
- 液体グレードは2025年の数量の61.22%を占め、2031年にかけてCAGR 4.29%で増加する見通しであり、輸送コストの低減と工場全体への自動投入採用の拡大により固体形態を上回るペースで成長しています。
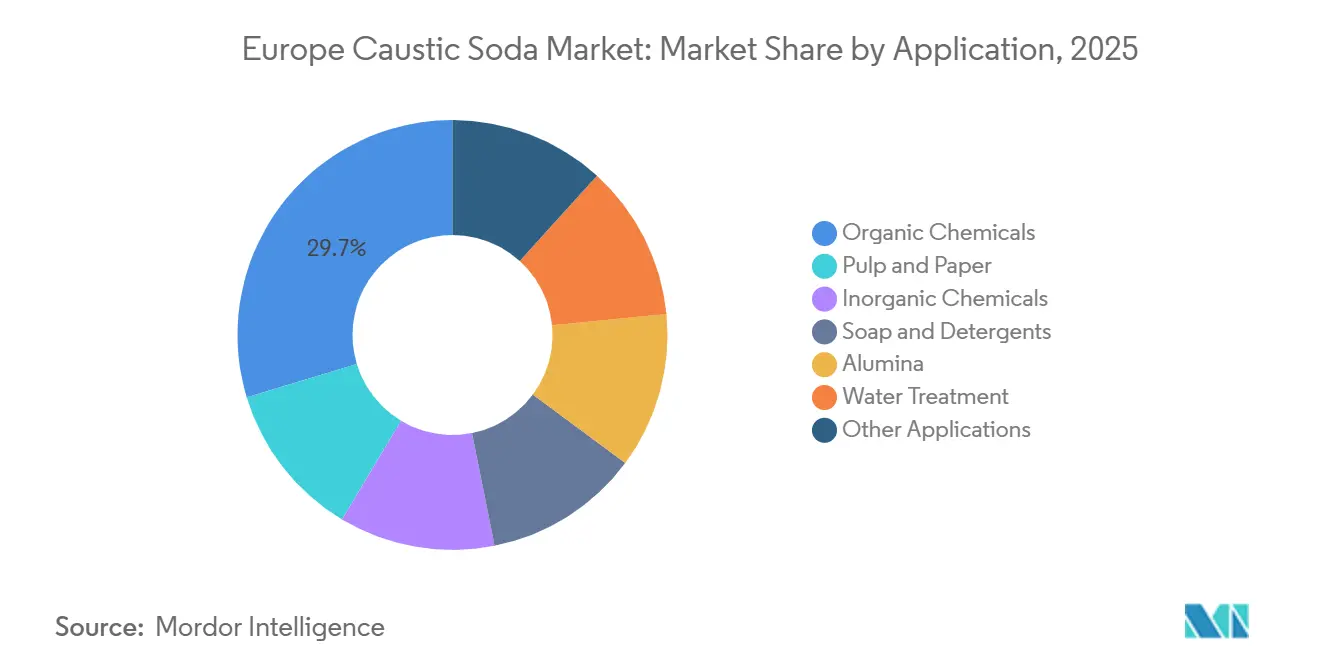
- 有機化学品は2025年の需要の29.69%を獲得しており、電池グレードプロジェクトがイベリア半島の休止精製所を再稼働させることで、アルミナ精製が最速のCAGR 3.47%を記録する見込みです。
- その他欧州は2025年の数量シェアの38.98%を占めており、スペインはErcrosの設備増強と自治体排水処理支出に支えられてCAGR 4.77%を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水処理用途からの需要増加 | +0.6% | ドイツ、フランス、イタリア、スペイン、ポーランド | 中期(2~4年) |
| EV電池サプライチェーンからのアルミナ需要増加 | +0.5% | スペイン、イタリア、ドイツ | 長期(4年以上) |
| 繊維系包装材の成長 | +0.4% | 北欧地域、ドイツ、フランス | 中期(2~4年) |
| 石鹸・洗剤製造拠点の拡大 | +0.3% | ドイツ、フランス、オランダ | 短期(2年以内) |
| 化学合成への需要増加 | +0.5% | ドイツ、ベルギー、オランダ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水処理用途からの需要増加
自治体および産業排水処理施設は、都市排水処理指令の2024/3019年改正を遵守する必要があり、三次処理の対象を人口換算1,000人超の町にまで拡大し、2045年までにネットゼロエネルギー運用を求めています[1]。これにより2050年までに2,570億ユーロの設備投資が義務付けられ、見通し期間中に栄養塩除去とpH調整向けの苛性ソーダ使用量が15~20%増加します。設置済み処理能力の約35%を合わせて保有するドイツとフランスは、リン削減プログラムに向けてそれぞれ2025年予算で32億ユーロと21億ユーロを計上しました。スペインとイタリアは結束基金を沿岸整備事業に充当し、ポーランドとチェコ共和国は袋詰め固体NaOHを好む小規模分散型施設の整備を進めています。液体50%グレードのサプライヤーは、公益事業者が投入を自動化し労働安全基準を強化するにつれて、複数年の供給契約を獲得しています。
EV電池サプライチェーンからのアルミナ需要増加
Alcoaは2024年に年産46.5万トンのサン・シプリアン精製所の再稼働交渉を開始し、再生可能エネルギー電力50ユーロ/MWh未満の合意を条件に年産80万トンのポルトヴェスメ資産の部分再稼働を検討しています[2]。両プロジェクトはアルミナ1トン当たり50~80kgの水酸化ナトリウムを必要とし、電池グレード仕様が純度基準を引き上げています。ノルウェーを拠点とするNorsk Hydroは2030年までに欧州のアルミナ・アルミニウム事業全体で100%再生可能エネルギー投入を誓約しており、風力・太陽光クラスター近傍への膜セル工場の共同立地の可能性を確立しています。IEAクリティカルミネラルアウトルックで言及されているナトリウムイオン正極材化学は、長期的な苛性ソーダ需要をさらに拡大させます。
繊維系包装材の成長
包装・包装廃棄物規則(2025/40)および使い捨てプラスチック指令は、クラフトパルプ工場がリサイクル可能な板紙および成形繊維製品の生産量を増やすことを促しています。フィンランド、スウェーデン、ドイツ、フランスの工場は2025年にパルプ1トン当たり40~80kgのNaOHを消費しており、主要プレーヤーであるUPM、Stora Enso、Smurfit Kappaは2024年から2025年にかけてパルプ生産量を前年比8~12%増加させました。フィンランドはバイオ包装の研究開発助成金に1億2,000万ユーロを投入し、連続蒸解釜向けに液体苛性ソーダのみを使用する溶解グレードパルプラインを支援しています。EUエコデザイン枠組みに基づく再生材料含有率の義務化により、紙基材がバージンプラスチックよりも魅力的となり、長期的な需要の視認性が高まっています。
石鹸・洗剤製造拠点の拡大
Unilever、Henkel、Procter & Gambleは西欧・中欧の生産拠点を少数の大規模拠点に集約しています。Henkelは2025年にデュッセルドルフへ2億ユーロを投資し、新たな液体洗剤ラインが2027年までに定常状態に達すると年間2万5,000トンのNaOH需要が追加されます。P&GのアミアンにおけるEUR 1億5,000万ユーロのコンパクション塔は粉末洗剤生産量を18%増加させ、苛性ソーダ処理量の増加につながります。リン酸塩を制限する処方規則は、いずれもNaOHの上流誘導体であるソーダ灰とケイ酸塩の使用増加を促しており、Unileverは2028年までに再生可能電力由来の苛性ソーダのみを調達することを公約しています。
抑制要因インパクト分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州の高エネルギーコスト | −0.8% | ドイツ、イタリア、オランダ | 短期(2年以内) |
| REACHおよび労働安全コンプライアンス | −0.2% | EU全域 | 中期(2~4年) |
| 塩素バランスに起因する生産削減 | −0.5% | ドイツ、フランス、オランダ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
欧州の高エネルギーコスト
電力はヨーロッパにおけるクロルアルカリの総現金コストの半分以上を占めています。2023年のピークから後退したにもかかわらず、2024年の産業用電力料金は平均197ユーロ/MWhと、2020年の基準値を85%上回っています。AREHNによって保護されているフランスは32~46ユーロ/MWhを支払っていますが、オランダとドイツの生産者は三桁の料金に直面しています。ヘンリーハブに対する天然ガスのパリティは依然として不利な状況にあります。その結果、Ercrosの平均販売価格は前年比41%急落し、2024年上半期の利益率は6.5%まで圧縮されました。CovestroのRWEとの1.2GW再生可能エネルギー電力契約は2026年に発効し、10年間にわたって供給電力を60ユーロ/MWh未満に抑えることを目指しています。
REACHおよび労働安全コンプライアンス
業種別BAT参照文書に基づく2028年までの既存隔膜設備の膜セルへの転換義務化により、設備投資が増大しています。チェコの生産者Spolchemieは2024年にREACH費用と監視設備の更新に800万ユーロを支出したことを開示しており、これは売上高の12%に相当し、国家保証の取得を余儀なくされました。NaOH濃度25重量%超に対するクローズドループ移送システムが現在義務化されており、1サイト当たり1,500万~2,500万ユーロが追加されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造プロセス別:
膜セルがエネルギー節約により優位性を維持膜技術は2025年の数量の78.18%を占めており、その他の製造プロセスセグメントはより速いCAGR 3.22%で成長しています。膜セルによる欧州苛性ソーダ市場規模は、隔膜の改修ごとに20~30%の電力節約が実現されることから恩恵を受ける見込みです。酸素脱分極陰極セルなどの新興技術は電力消費量を2,000kWh/t未満に削減できる可能性があり、ホライズン・ヨーロッパはこの技術の実証に4,500万ユーロを充当しました。
ポーランド、チェコ共和国、ルーマニアではいまだ10~12%近くを占める既存隔膜シェアは、2028年の転換期限が近づくにつれて縮小していきます。改修を遅らせた生産者はREACHペナルティと低炭素NaOHを求める顧客の離反リスクにさらされます。水銀セルはミナマタ条約後にすでに消滅しています。欧州苛性ソーダ市場はこのように膜設備を中心に確固として回転しており、新規建設はいずれもグリーン水素の有効活用に対応した次世代セルルームを採用することが見込まれます。

形態別:
輸送・自動化経済性により液体グレードが加速液体NaOHは2025年の出荷量の61.22%を占め、2031年にかけてCAGR 4.29%で成長すると予測されています。エンドユーザーは希釈不要の形態を好んでいます。これは取り扱いコストを15~20%削減し、パルプ蒸解釜や自治体清澄器の自動投入システムとシームレスに統合できるためです。25トンのタンクローリー1台でNaOH有効成分12.5トンを半径500km以内に配送でき、資本集約的な溶解タンクを必要とするフレーク品に対して魅力的です。このため、欧州苛性ソーダ市場はますます液体化が進んでおり、ステンレス製ISOコンテナを装備した輸送車両は高い資産稼働率を経験しています。
ただし固体形態は、投入精度のために25kgバッグを購入する製薬、食品加工、農村部の水道事業においてニッチを守っています。トルコおよび中欧での繊維マーセライズ加工も純度98重量%を重視しています。したがって、フレーク品は成長が鈍化するものの、季節性に応じて包装形態を切り替えられる販売者にとってはマージンスプレッドを安定させます。
用途別:
有機化学品が首位、アルミナが最速成長有機化学品は2025年の数量の29.69%を占め、エポキシ樹脂、ポリカーボネート、高純度医薬品中間体に支えられています。国内樹脂メーカーはアンチダンピング障壁で自社を守っていますが、自家NaOHパイプラインによるコスト削減を追求しており、欧州苛性ソーダ市場をライン・スヘルデ回廊沿いの川下化学合成クラスターとより緊密に結びつけています。
アルミナ精製はスペインとイタリアが電池グレードサプライチェーン向けの精製所再稼働に向けて前進するにつれて、2031年にかけて最速のCAGR 3.47%を記録します。バイヤー法によるアルミナ1トンはNaOHを最大80kg吸収するため、サン・シプリアンの再稼働だけで年間3万~3万5,000トンの追加消費が見込まれます。パルプ・紙は電子商取引包装向けクラフトライナーボード受注に支えられ、堅調ながらも低い軌道にあります。
地域分析
より広いヨーロッパ市場
ヨーロッパのその他の地域は2025年需要の38.98%を占め、ポーランド、オランダ、および北欧のパルプ産地が健全な調達プログラムを維持した。PCC SEのブジェク・ドルニー拠点は、鉄道を通じて中央ヨーロッパ全域に液体貨物を輸送し、Nobianのデルフゼイルおよびヘンヘロ設備は北海顧客への海上アクセスの恩恵を受けている。北欧の製紙工場は、バルト海生産者からの安定した液体貨物回廊を活用し、キュミ、カウカス、スクートスケールへの相当量のNaOH輸入を行っている。
スペイン苛性ソーダ市場
スペインは4.77%のCAGR予測を持出来高成長の例外的存在である。Ercrosは2024年上半期の生産量を207キロトンに引き上げ、ビラ・セカおよびタラゴナでの膜交換アップグレードを計画している。2026年から2028年にかけての18億ユーロの廃水設備投資と相まって、スペインの公益事業者だけでNaOH需要を高一桁台のパーセンテージ引き上げる可能性がある。物流インフラはピレネー山脈南側のトラック輸送に対応しており、タラゴナおよびビルバオの港湾リンクによって補完されている。
大陸ヨーロッパ苛性ソーダ市場
ドイツは依然として最大の消費国であり、Covestroの90万キロトンの銘板容量と集積した有機化学プラントに支えられている。2026年以降、RWEと連携した1.2ギガワットの再生可能エネルギーブロック契約がコスト曲線を安定させ、ブルンスビュッテルおよびクレーフェルト・ウエルディンゲンが製品1トン当たりCO2排出量0.5トン未満の「グリーン」NaOHを市場に供給することを可能にする。フランスのベールおよびベルギーのジュメップ資産はARENHの電力上限を活用し、単位現金コストの競争力を維持している。英国のランコーンは1メガワット時当たり180〜200ユーロ近辺のブレグジット後の不安定なエネルギー関税に苦しんでおり、ロシアのフローは2022年の制裁後に東方へ迂回し、大陸ヨーロッパ苛性ソーダ市場は過去10年間のいかなる時期よりも内向きになっている。
規制環境
欧州における水酸化ナトリウムは、欧州化学品庁(ECHA)が管理する調和分類・ラベリング情報とともに、REACH(EC 1907/2006)を軸としたEU化学品規制の枠組みの下にある。塩素アルカリ製造業者にとって、操業許可および継続的改善要件は、産業排出指令(2010/75/EU)および関連する利用可能な最良の技術(BAT)の結論によって形成されており、これは進行中の膜法電解槽への転換とコンプライアンス関連の資本支出における中心的な参照基準となっている。
ラベリングおよび情報伝達に関する義務は、分類・ラベリング・包装(CLP)規制の下で強化されつつあり、2024年10月に採択された規則(EU)2024/2865による更新も含まれ、これはオンライン販売や非EU域内の経済事業者に関する側面も対象としている。同時に、EUの化学品規制簡素化の動きや、より広範なREACH改正案をめぐるタイムラインの変化は、複数年にわたるコンプライアンス計画の不確実性を高めている。一方で、業界プログラムは高濃度水酸化ナトリウムの取り扱いに関する労働安全管理を優先課題とし続けている。
バリューチェーン分析
欧州の水酸化ナトリウムは主に統合型塩素アルカリ電解によって製造されており、従来の方式に比べて電力集約度が低いことから、膜法電解槽が新規および増強能力を牽引している。上流の主要な投入物には塩・ブラインおよび電力が含まれ、蒸気は濃縮工程における主要なユーティリティであり、約32%の水酸化ナトリウムから50%グレードへ移行する際には多重効用蒸発が蒸気需要の大部分を占める。
生産およびマーチャント流通は、ドイツ、オランダ、ベルギー、フランス、スペインの産業回廊および港湾接続拠点に集中している。Nobian、Vynova、Kem One、INEOS、Ercrosなどの生産者は、有機化学品、パルプ・製紙、洗剤、水処理の下流クラスターと接続している。液体物流(タンクトラック、鉄道、近海輸送・ISOタンク輸送)は50%グレードで主流であり、固体は小規模な購入者や遠隔地のユーティリティでより多く使用される。NaOHの腐食性、専用貯蔵設備の必要性、および塩素副産物の厳密なバランス調整により、長距離アービトラージは制限され、調達は概ね地域内に限られている。
競合環境
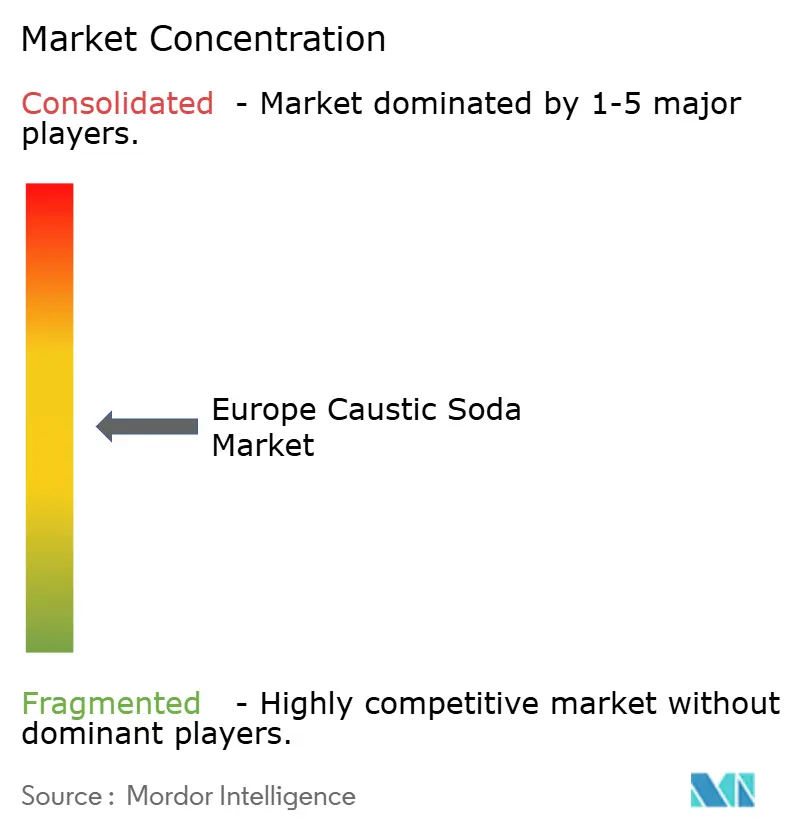
欧州苛性ソーダ市場は適度に集約されています。INEOSは2024年にISCC PLUSの認証を受けた炭素排出量70%削減のNaOHを発売し、塩素経済性が悪化した2025年にラインガルテンを閉鎖しました。Dowは2027年までにシュターデを閉鎖し、パフォーマンスマテリアルラインへの資本を解放します。
CovestroのRWEとの10年間の電力契約は、製品1トン当たりスコープ2排出量を0.5トンCO2未満に保証するものであり、製薬・食品分野の顧客が現在購買枠組みで規定している水準です。Olinは内部エポキシドユニットを活用して塩素の副産物を吸収し、統合チェーン全体のマージン変動をヘッジしています。NobianはAkzoNobel Specialtiesからリブランドし、水処理用次亜塩素酸塩を供給するオランダ拠点の自家塩素ループに再集中しています。
第二層の生産者であるErcros、Spolchemie、Vynova、PCC SE、Kem Oneが残りの約40%の大部分を分け合っています。Spolchemieの2024年の救済措置は、年産20万トン未満の規模での改修とREACH諸経費の負担を証明しています。
欧州苛性ソーダ産業リーダー
-
INEOS
-
Nobian
-
Vynova Group
-
Kem One
-
Ercros
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ苛性ソーダ市場 このレポートでカバーされる企業
- BASF
- Covestro
- Dow
- Ercros
- INEOS
- Kem One
- Nobian
- Olin Corporation
- PCC SE
- Spolchemie
- Vynova Group
- Westlake Corporation
- WeylChem International GmbH
市場機会と将来展望
近い将来の空白領域は、低炭素かつ電力優位な水酸化ナトリウム、および大規模ユーティリティやプロセス産業向けの信頼性重視の供給プログラムに集中している。具体的な脱炭素化・効率化の取り組みは、この地域で既に見られており、大手化学品メーカーによる長期再生可能電力調達契約や、電力集約度を低減し高関税市場でのコスト安定性を改善する継続的な膜法への改修などが挙げられる。
イベリア半島は、欧州塩素アルカリ地図の中で活発な再編・投資地域として際立っている。Bondalti Chemicalsはポルトガルのエスタレージャで新しい塩素アルカリプラント(旭化成の電解技術を採用)の操業を開始し、2026年2月にはスペイン当局がBondaltiによるErcros買収案を承認した。これにより、塩素とカセイソーダの統合およびマーチャント供給に関して、より大規模なイベリア規模のプラットフォームが構築されることになる。別途、Euro Chlorの2026年3月のデータでは、水酸化ナトリウムの在庫量は196,568トン(2026年2月比16.5%減)であり、液体グレードにおいて電力コストと塩素の経済性が生産率に迅速に影響を及ぼし得る中で、在庫管理、契約構造、および物流の柔軟性が運用上重視されていることが浮き彫りになった。
最近の産業開発事情 ヨーロッパ苛性ソーダ市場
- 2026年2月:スペイン当局がBondalti ChemicalsによるErcros買収案を承認した。この取引は、より大規模なイベリアの塩素アルカリ事業者を形成することを目指すものである。この統合は塩素とカセイソーダの統合における規模の拡大を目標とし、スペインおよび近隣市場に対する地域的な供給の選択肢を強化する。
- 2025年3月:Kem Oneはフランスのフォス=シュル=メールで新しい膜電解ユニット(ELYSE)を稼働させた。この改修により運用効率が向上し、同拠点の排出プロファイルが低減され、西欧における近代化された電力効率の高い塩素アルカリ生産能力への移行が一層強化された。
- 2024年10月:NobianとAdvenは、デルフザイルに新しい電解カセイソーダ生産施設を建設することで協力することに合意し、2027年の稼働開始を計画している。このプロジェクトは電化・脱炭素化のニーズと結びついており、港湾に接続したオランダの化学品拠点からの将来のマーチャント供給の拡大にもつながる。
ヨーロッパ苛性ソーダ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、ヨーロッパ全域で供給・消費される苛性ソーダ(水酸化ナトリウム)を対象とし、国内生産量に純貿易量を加えた形で数量ベースにて計測し、関連する場合は最終用途需要パターンに合わせて調整を行う。
対象範囲の除外事項:苛性ソーダが組み込み投入物にすぎない川下製品、ならびに塩素およびクロルアルカリの他の副産物は対象外とする。
セグメンテーション概要
- 製造プロセス別
- 膜セル
- 隔膜セル
- その他の製造プロセス(水銀セル(既存)、新興の電気透析および直接電気合成)
- 形態別
- 固体
- 液体
- 用途別
- パルプ・紙
- 有機化学品
- 無機化学品
- 石鹸・洗剤
- アルミナ
- 水処理
- その他の用途(食品・飼料加工など)
- 地域別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
データソース、市場規模算定、および検証
デスクリサーチ
苛性ソーダの生産量はクロルアルカリプラントの稼働率およびエネルギーコストと密接に連動しているため、供給、貿易、および操業環境に関する事実的な基盤を構築するためにデスクリサーチを活用した。Eurostatの貿易・鉱工業生産統計、UN Comtrade、OECDの産業指標、ならびに欧州化学工業団体および税関当局の刊行物など、公的統計および技術的参考資料を参照し、輸出入の方向性を把握した。
前提条件を現実的なものに保つため、設備能力の変化、定期修繕サイクル、およびクロルアルカリ技術の転換(膜法への移行を含む)を示す企業の年次報告書、投資家向けプレゼンテーション、およびプラント関連発表も精査した。クロスチェックとして、企業財務情報および事業インテリジェンスに関する有料サブスクリプションを選択的に活用してプラントの所有権および概算供給フットプリントを検証し、輸出入の個別船積みデータベースを用いて主要回廊の貿易フローの妥当性を確認した。ここに記載したデスクリサーチのソースはあくまで例示であり、データ収集、検証、および明確化のめに他の多数の公開文書も参照している。
一次インタビューおよびサーベイ
一次調査は、ヨーロッパにおける数量変動を牽引する要因、特に稼働率、契約取引とスポット取引の行動様式、および塩素と苛性ソーダのバランス変化がプラントの意思決定に与える影響を検証することに重点を置いた。公開データセットのギャップを補完し再確認できるよう、生産者、販売業者、ならびにパルプ・紙、化学品、アルミナ、および水処理分野の大口最終ユーザーにヒアリングを実施した。
本市場は地域市場であるため、主要消費国および国境を越えた貿易ハブ全体にわたってバランスよく議論を行った。得られた情報は、最終承認前に稼働率、純貿易量、および推定消費量に関する前提条件を精緻化するために活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | CXO:14% |
| 中位層:47% | 部門・ユニットリーダー:41% |
| 中小規模プレイヤー:14% | マネージャー:45% |
市場規模算定と予測
中核となる規模算定ステップでは、生産データと貿データを用いて地域全体の需要プールを再構築するトップダウン方式を採用し、次いで国別の消費シグナルを用いて推定数量が実態として妥当かどうかを検証した。ヨーロッパ全体の合計が確定した後、プラント設備能力に稼働率レンジを乗じた値や、典型的な最終用途シェアにマッピングしたスポット・契約数量のサンプルなど、選択的なボトムアップ推計をクロスチェックとして活用した。
主要インプットには、クロルアルカリ設備能力および公表済みの操業停止情報、稼働率に影響を与える電力コストの方向性、主要回廊別の輸出入強度、パルプ・紙の生産動向、および苛性ソーダ需要を牽引する傾向にある化学中間体の活動状況が含まれる。予測にあたっては、異なるエネルギーシナリオおよび鉱工業生産シナリオを適用できるようシナリオ分析を用い、専門家のフィードバックを踏まえて最も可能性の高いケースを選定した。ボトムアップによるチェックにギャップがある場合(例えば、市販販売量と自家消費量に関する開示が限定的な場合)は、過度に細分化された積み上げを強制するのではな、稼働率の有界な前提条件と貿易調整によって対処した。
データ検証と更新サイクル
モデルのアウトプットは複数回の検証を経ており、まず単位チェックおよび国別整合性テストを実施し、生産量、純貿易量、および推定消費量が乖離しないことを確認した。次に、報告された稼働率に関するコメンタリー、貿易モメンタム、および主要な設備能力変化イベントなど、独立したシグナルと結果を比較し、大きな乖離が生じた場合は再検討に回す。
公表前に、前提条件が精査され、異常なステップ変化が文書化される社内レビューを経る。また、公開情報では乖離を説明できない場合は情報源に再確認を行う。レポートは年次で更新され、大規模な操業停止・再稼働やエネルギー価格ショックなど重要なイベントが発生した場合は中間更新を実施する。納品直前には最終的なアナリストによる確認を行い、クライアントが最新の更新済み見解を受け取れるようにする。
Mordor Intelligenceのヨーロッパ苛性ソーダ市場規模と他の公表推計値との比較
本市場では、一部のソースが金額ベース、のソースが数量ベースで報告しており、また電力コストおよび塩素・苛性ソーダのバランス変化によって想定価格が急変しうるため、公表されている市場規模はしばしば異なる。推計値の差異は、推計が生産量のみに基づくか、見かけ消費量(生産量+純輸入量)に基づくか、あるいは実際の地域使用量を反映しようとするブレンドビューに基づくかによっても生じる。
更新に関連する要因として、トン数をドルに換算する際に使用する価格ウィンドウが挙げられる。四半期ごとの契約リセットおよびスポット価格の変動は、数量がほとんど変化しない場合でも金額ラインを動かす可能性がある。価格タイミングを基準年ウィンドウに合わせ、貿易・契約シグナルと照合して推定平均販売価格を再確認することで、Mordor Intelligenceは古い価格ポイントを新しい数量ベースに混入させることを回避しており、これは金額数値が乖離する一般的な原因である。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1,100 万トン(2025年) | |
| 地域コンサルタントA | 11.00 ビリオン 米ドル(2024年 | 市場を金額ベースで報告しており、トン当たりの想定価格は、価格ウィンドウが契約リセットを反映しているかスポット中心のスナップショットを反映しているかによって合計額を大きく変動させる可能性がある。 |
| 業界専門誌B | 4.40 ビリオン 米ドル(2035年) | 名目卸売価格評価と長期的な時間軸を使用しており、現在の価格サイクルが高水準にある場合は現在の価値を過小評価する可能性があり、同年の見かけ消費量の定義と整合しない場合もある。 |
この表は、最大の乖離が単位の選択(トン対米ドル)および物理的数量を金額に換算する際に使用する価格のタイミングによって生じることを示している。対象範囲を一貫して保ち、価格ウィンドウを同一基準年に更新することで、最終推計値は生産量、純貿易量、および現実的な需要ドライバーに遡及して追跡しやすくなり、計画立案においてより再現性の高い結果が得られる。
レポートで回答される主要な質問
2031年までの欧州苛性ソーダ需要はどの程度になるか?
数量は2031年までに1,319万トンに達すると予測されており、2026年水準からCAGR 3.09%を反映しています。
どの製造プロセスが供給を支配するか?
膜セル技術が引き続き優位を保ち、2025年生産量の78.18%を供給し、隔膜設備に対して20~30%の電力節約を提供しています。
スペインが最速成長の消費国である理由は何か?
スペインはErcrosの拡張とAlcoaのサン・シプリアンアルミナ精製所の潜在的な再稼働から恩恵を受け、苛性ソーダ数量をCAGR 4.77%で押し上げています。
排水処理規制は需要においてどのような役割を果たすか?
改正都市排水処理指令は2,570億ユーロの設備投資を義務付けており、pH調整と栄養塩管理向けの水酸化ナトリウム使用量を15~20%引き上げます。
生産者は高い電力コストにどのように対処しているか?
CovestroやINEOSなどの大手企業は、供給電力を60ユーロ/MWh未満に固定し、スコープ2排出量を製品1トン当たりCO2排出量0.5トン未満に削減する長期再生可能エネルギー電力契約を締結しています。