
エポキシ硬化剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
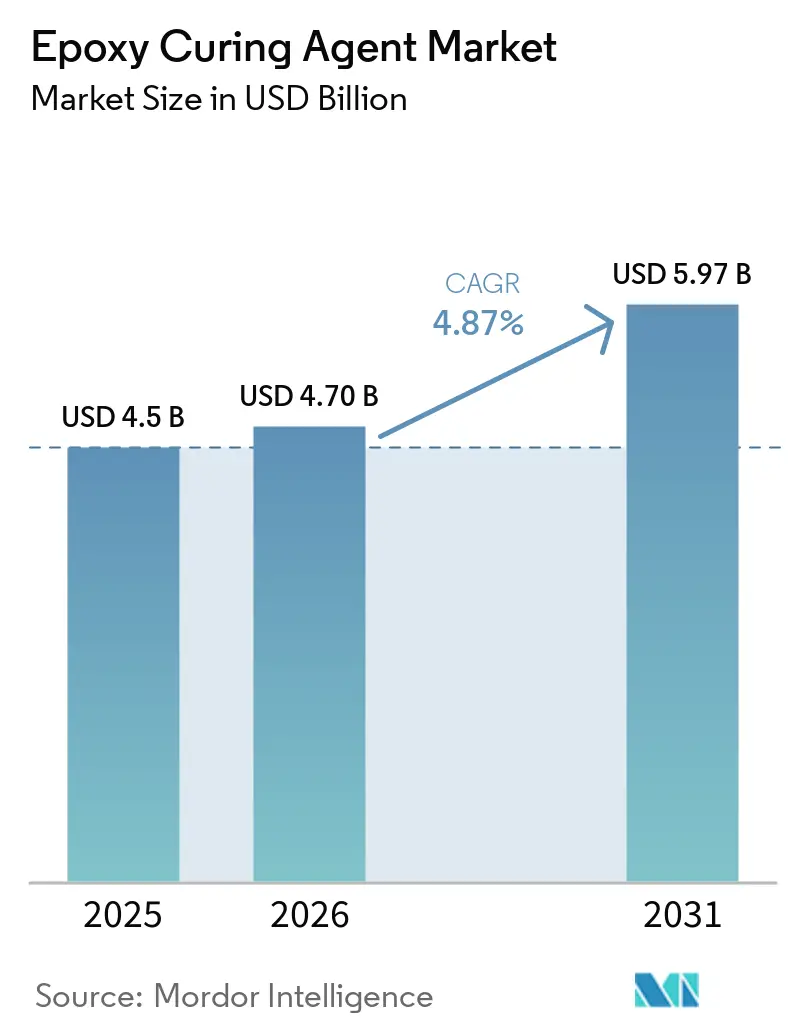
| 市場規模 (2026) | 4.70 十億米ドル |
| 市場規模 (2031) | 5.97 十億米ドル |
| Growth Rate (2026 - 2031) | 4.87 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエポキシ硬化剤市場分析
エポキシ硬化剤市場規模は、2025年の45億米ドルから2026年には47億米ドルに増加し、2031年までに59億7,000万米ドルに達する見込みで、2026年〜2031年にかけてCAGR 4.87%で成長すると予測されています。汎用防食コーティングから高性能複合材料、電子部品封止材、3Dプリント用熱硬化性樹脂への急速な移行が拡大を支えています。アミン類は依然として数量面でのリーダーですが、脂環式変種が硬化速度と紫外線安定性において新たな基準を打ち立てています。地域別需要は分岐しており、欧州と北米はメンテナンスコーティングを重視し続ける一方、アジア太平洋は半導体パッケージング、風力タービンブレード、インフラ向けフロアリングを通じて増分的な数量成長を牽引しています。低ボイド封止材、リサイクル可能なエポキシマトリックス、バイオベースのフェナルカミンの供給安全保障が、競争上の主要テーマとなりつつあります。
主要レポートのポイント
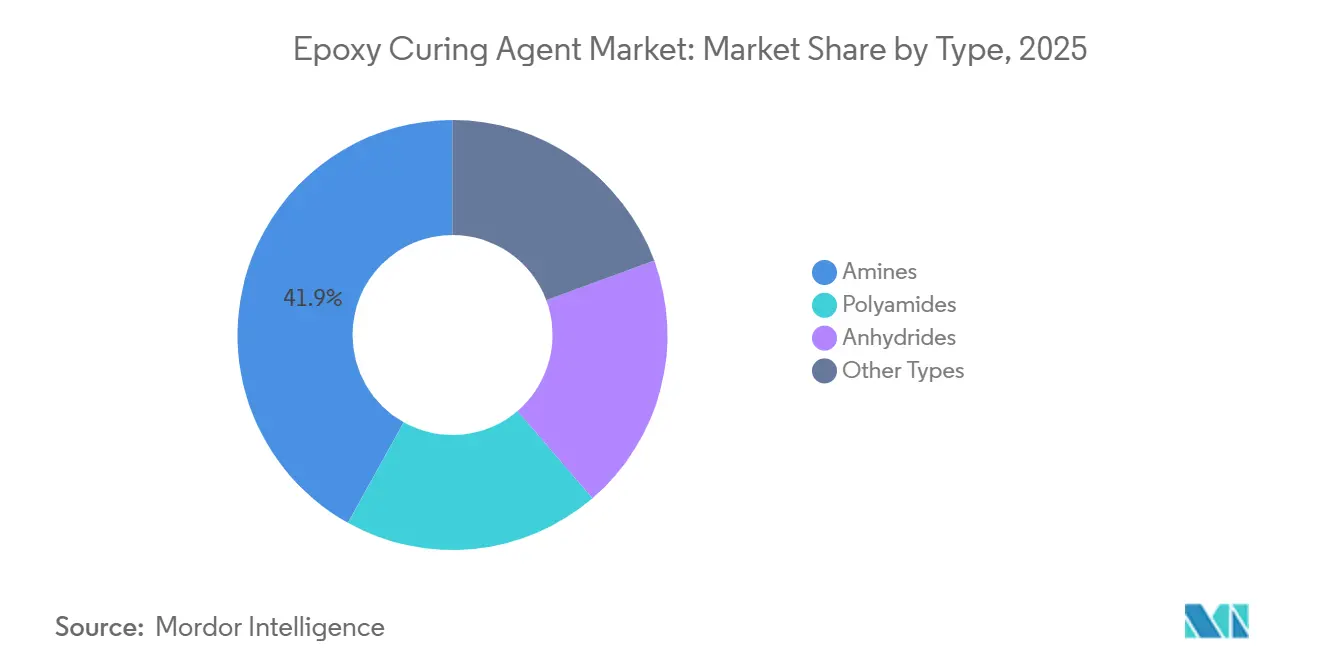
- タイプ別では、アミン類が2025年のエポキシ硬化剤市場シェアの41.91%をリードし、ポリエーテルアミンのサブタイプは2031年にかけて5.21%のCAGRで拡大しています。
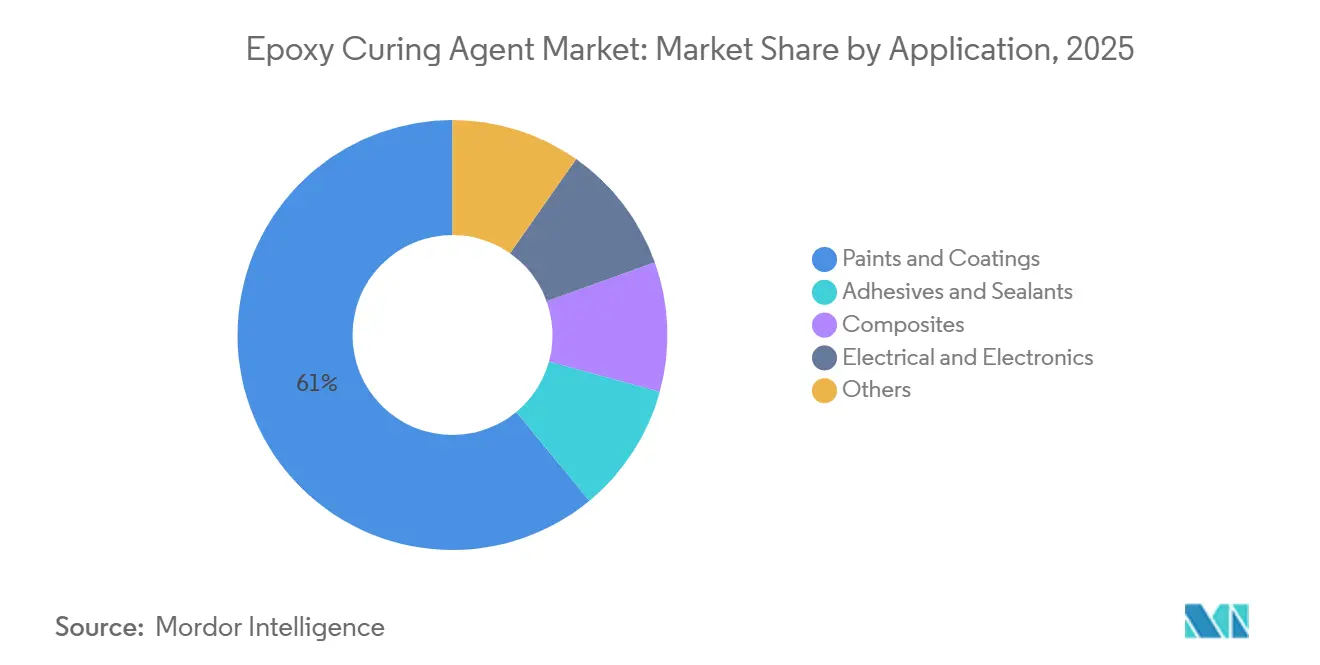
- 用途別では、塗料およびコーティングが2025年の収益の60.97%を占め、2031年にかけて最も速い5.08%のCAGRを記録すると予測されています。
- 地域別では、アジア太平洋地域が2025年の世界需要の35.51%を占め、2031年にかけて5.77%のCAGRで拡大する見通しであり、エポキシ硬化剤市場の成長を支えています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
エポキシ硬化剤市場の促進要因影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高性能フロアコーティング需要を牽引するインフラブーム | +1.2% | アジア太平洋中心、中東 | 中期(2〜4年) |
| 風力タービンブレード生産の急増 | +1.0% | アジア太平洋、欧州 | 長期(4年以上) |
| 超低ボイド封止材を必要とする電子機器の小型化 | +1.4% | 日本、韓国、台湾、インド | 短期(2年以内) |
| 自動車・航空宇宙における軽量CFRPの採用 | +0.9% | グローバル | 長期(4年以上) |
| 3Dプリンティングを可能にする超高速潜在系システム | +0.6% | 北米、欧州連合 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高性能フロアコーティング需要を牽引するインフラブーム
中国、インド、湾岸協力会議(GCC)諸国における物流、製薬、データセンター建設の拡大が、無溶剤型および高固形分エポキシフローリングの需要量を押し上げ、エポキシ硬化剤の需要を牽引しています。中国当局は揮発性有機化合物(VOC)の上限を80 g/L未満に設定しており、湿度感受性のトレードオフがあるにもかかわらず、配合業者は水性ポリアミドアダクトの採用を進めています。インドのクリーンルーム基準はVOC排出量を50 g/L以下に制限しており、無溶剤型エポキシモルタルの普及を加速させています。GCCの大型プロジェクトでは、40°C以上の周囲温度で硬化する脂環式アミン系が指定されており、迅速な工期短縮と耐薬品性を確保しています。
アジア太平洋・欧州における風力タービンブレード生産の急増
欧州連合における設置済み風力発電容量は2024年に241.7 GWに達し、樹脂および労働コストが低い中国とインドでブレード製造が集中しています[1]。ポットライフ80〜120分の中反応性アミンが、80 m超のブレードの真空注入成形を支配しています。これがエポキシ硬化剤市場を牽引しています。EUで2030年までに35万トンと予測される廃棄物は、炭素繊維の溶媒分解回収を可能にするSwancorのEzCicloのような開裂型硬化剤の採用を加速させています。
超低ボイド封止材を必要とする電子機器の小型化
先端半導体パッケージングは、ボイド含有量0.01%未満、ガラス転移温度180°C超のエポキシモールディングコンパウンドを必要としています。日本は住友ベークライトを筆頭に封止材の世界シェアの40%を占めており、インドのグジャラート州およびダヘジ化学ハブに新設された組立・テスト施設がエポキシ硬化剤市場を押し上げ、輸入リードタイムと関税を削減する脂環式アミン系の国内需要を喚起しています。
自動車・航空宇宙における軽量CFRPの採用
欧州連合の2025年までの車両CO₂目標93.6 g/kmは、炭素繊維強化ポリマーの使用拡大を促しています。航空宇宙OEMはオートクレーブからバキュームバッグオンリープリプレグへの移行を進め、120°Cで硬化させており、長いポットライフを持つ変性芳香族アミンが好まれています。EUのEuReCoMPプログラムは、ファイバー性能を維持しながら使用終了時に解重合する再生可能アミン化学を推進しています[2]。
エポキシ硬化剤市場の抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 溶剤系アミン系に対するより厳格なVOC規制 | -0.8% | 欧州、北米、中国 | 短期(2年以内) |
| エピクロロヒドリンおよびベンジルアミン原料価格の変動 | -0.6% | グローバル | 中期(2〜4年) |
| カシューナッツ殻液由来フェナルカミン原料の供給不足 | -0.3% | インド、ベトナム | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
溶剤系アミン系に対するより厳格なVOC規制
揮発性有機化合物規制が溶剤系ポリアミドおよびアミン硬化剤のマージンを圧迫しており、ポットライフや塗膜厚を犠牲にすることが多い水性および高固形分代替品への再配合を強いています。欧州連合指令2004/42/ECは、1液型コーティングのVOCを40 g/L以下、多液型コーティングを65 g/L以下に制限しており、従来のポリアミド硬化剤を時代遅れにしています。同様の規制が北米と中国でも検討されており、より高い原材料コストにもかかわらず、水性ポリアミドアダクトおよびポリアスパラギン酸ハイブリッドへの需要を誘導しています。
エピクロロヒドリンおよびベンジルアミン原料価格の変動
エピクロロヒドリンおよびベンジルアミンの原料価格の変動が、垂直統合型生産者の収益性を侵食し、エポキシ硬化剤市場を圧迫するとともに、中小規模の配合業者にコストをエンドユーザーへ転嫁させるか、マージン圧縮を吸収させることを余儀なくさせています。エピクロロヒドリンはプロピレンに連動し、四半期ベースで20〜30%の変動を経験する一方、ベンジルアミンの供給は5社に集中しており、価格ショックリスクを高めています。統合型サプライヤーは変動をヘッジできますが、中小規模の配合業者はマージン圧縮と研究開発費の削減に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
エポキシ硬化剤市場セグメント分析
タイプ別:
脂環式変種がアミン優位性を再定義アミン類は2025年に収益の41.91%を占め、エポキシ硬化剤市場におけるそのシェアは2031年にかけて5.21%のCAGRで拡大すると予測されています。脂環式アミンは、厚肉複合材に不可欠な紫外線安定性と低粘度を提供するため、30〜50%の価格プレミアムを維持しています。ポリアミドは汚染面への適用に引き続き好まれていますが、ポリアスパルティックハイブリッドが提供する2時間での上塗り可能性には及びません。無水物は200°C超のガラス転移温度により電気積層板を支配していますが、150°Cの硬化要件が現場施工を制限しています。カシューナッツ殻液由来のフェナルカミンは、優れた塩水噴霧性能と柔軟性により海洋・オフショア分野でニッチな採用が進んでいる一方、アミドアミンは冬季パイプラインプロジェクト向けに低温硬化を提供しています。
「その他のタイプ」のエポキシ硬化剤市場シェアは、顧客がライフサイクルコスト削減のために20〜40%の追加料金を受け入れるにつれて上昇する見通しです。採用は現地での入手可能性に左右されます。8週間の輸入リードタイムと7.5〜10%の関税がプロジェクトスケジュールを圧迫るためです。カプセル化イミダゾールに関する特許活動は、冷蔵なしで6ヶ月の貯蔵寿命を実現する潜在性アミンの導入が近いことを示唆しており、付加製造および現場補修キットにとって革新的な変化をもたらす可能性があります。


用途別:
複合材料・電子機器がコーティング成長を上回る塗料およびコーティングは依然としてエポキシ硬化剤市場規模の60.97%を占めていますが、5.08%の成長率は複合材および電子機器を下回っています。物流センターの保護フロアシステムは4時間以内に硬化する脂環式アミンを必要とし、より遅いポリアミド系を置き換えています。船舶用コーティングは現在、ドック停泊時間を短縮するために1回の塗布で乾燥膜厚300 µmを実現できるフェナルカミン硬化剤を指定しています。
複合材、接着剤、電子機器はより速い拡大が見込まれています。風力タービンブレードはポットライフ80〜120分の中反応性アミンを必要とし、半導体アンダーフィルはボイドレベル0.01%未満を実現するフェノール変性脂環式アミンを必要としています。電池パック用熱伝導性接着剤は、誘電完全性を維持しながら2 W m⁻¹K⁻¹を達成するために無水物を好みます。工業用フローリングはVOC規制を満たすために水性システムへの移行が進んでおり、汎用硬化剤には不利ですが、低臭気の高固形分アダクトにニッチな機会を開いています。
地域分析
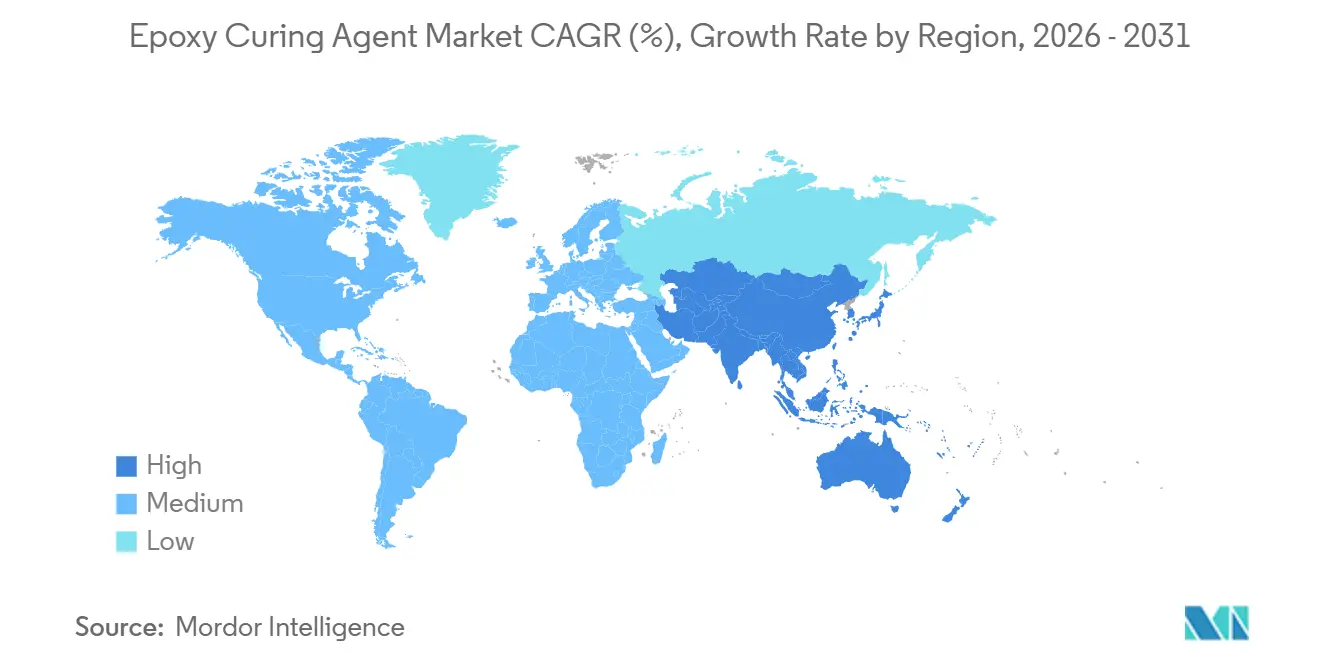
アジア太平洋エポキシ硬化剤市場
アジア太平洋地域は2025年のエポキシ硬化剤市場において35.51%のシェアを占めており、2031年までに5.77%のCAGRを記録する見込みです。中国は不動産セクターの逆風にもかかわらず、物流ハブおよびデータセンター向けフロアコーティングにおいて引き続き優位性を保っています。一方、生態環境部の規制によりVOC排出量に上限が設けられており、水性製品への需要が高まっています。インドの半導体産業の拡大、タタの300 mmファブ、およびマイクロンの27.5億米ドル規模の組立工場の建設により、10%の関税および60日間の輸入リードタイムを回避するため、国内製の低ボイドアンダーフィル封止材の需要が生じることになります。日本と韓国は封止材分野における技術的リーダーシップを維持していますが、中国とインにおけるローカライゼーションの取り組みがその差を縮めつつあります。
北米エポキシ硬化剤市場
北米は、インフラ投資・雇用法によって資金調達された航空宇宙複合材とインフラ整備の恩恵を受けています。航空宇宙OEMは120°Cで硬化するバキュームバッグオンリープリプレグをますます指定しており、変性芳香族アミンが好まれ、エポキシ硬化剤市場規模に貢献しています。大西洋沿岸の洋上風力プロジェクトは、ブレードリサイクル義務を可能にする開裂型硬化剤を必要としています。メキシコの自動車生産は接着剤の需要量を押し上げていますが、輸入硬化剤への依存が1 kgあたり0.15米ドルの輸送コストを加算しています。
欧州・南米・GCCエポキシ硬化剤市場
欧州は洋上風力と自動車軽量化からの安定した需要を示していますが、より厳格なVOC上限が溶剤型硬化剤のマージンを侵食しています。風力ブレード製造はアジアへの移行が進んでおり、欧州のサプライヤーはEUの35万トンの使用済みブレード廃棄物課題に対応するためにリサイクル可能なエポキシマトリックスに注力しており、エポキシ硬化剤市場に影響を与えています。南米はブラジルの保護コーティング需要が主導しており、今後10年間で4.3 ビリオン 米ドル規模のGCC建設は40°Cの周囲条件で硬化できるアミンを必要としています。

バリューチェーン分析
エポキシ硬化剤のバリューチェーンは、アミン、ポリアミド、無水物のための石油化学系および生物由来の原料から始まる(たとえば、アミン側ではエピクロロヒドリンをリンクさせたエポキシシステムやベンジルアミン型中間体、フェナルカミン向けにはカシューナッツ殻液など)。中核的な製造は、これらの原料を硬化剤ファミリー(脂肪族/脂環族アミン、ポリアミド付加物、無水物、潜在性システム)へと転換し、コーティング、複合材料、電子機器の配合業者向けに標準化された形態でパッケージ化する統合型および特殊化学品メーカーに集中している。サステナビリティとプロセスのフットプリントは生産オペレーションに一層組み込まれつつあり、その例としてEvonikがCrosslinkers事業のエポキシ硬化剤生産拠点(マール、クレイトン、伊勢原、ロサンゼルス、シンガポール)を再生可能電力へ切り替えたことが挙げられる。
下流では、流通業者と配合業者直販チャネルが塗料・コーティングメーカー、複合材料樹脂システムハウス、電子材料サプライヤーに供給しており、そこでは適格性審査サイクル、VOC規制対応、用途性能(ポットライフ、低ボイド封止、硬化速度、耐薬品性)がサプライヤー選定を左右する。供給の安定性と現地化は依然として中心的な課題であり、リードタイムと耐障害性を改善する生産能力投資や地域生産拠点の整備によって支えられている。その一例として、Evonikがエポキシ関連需要を支えるため南京(中国)で特殊アミンの生産能力を拡大したことが挙げられる。主な制約要因には原料価格の変動、電子機器・航空宇宙分野における適格性審査の長期化、フェナルカミン原料などの一部の生物由来原料の供給制約があり、これにより後方統合、複数拠点ネットワーク、差別化された化学組成の価値が高まっている。
競合状況
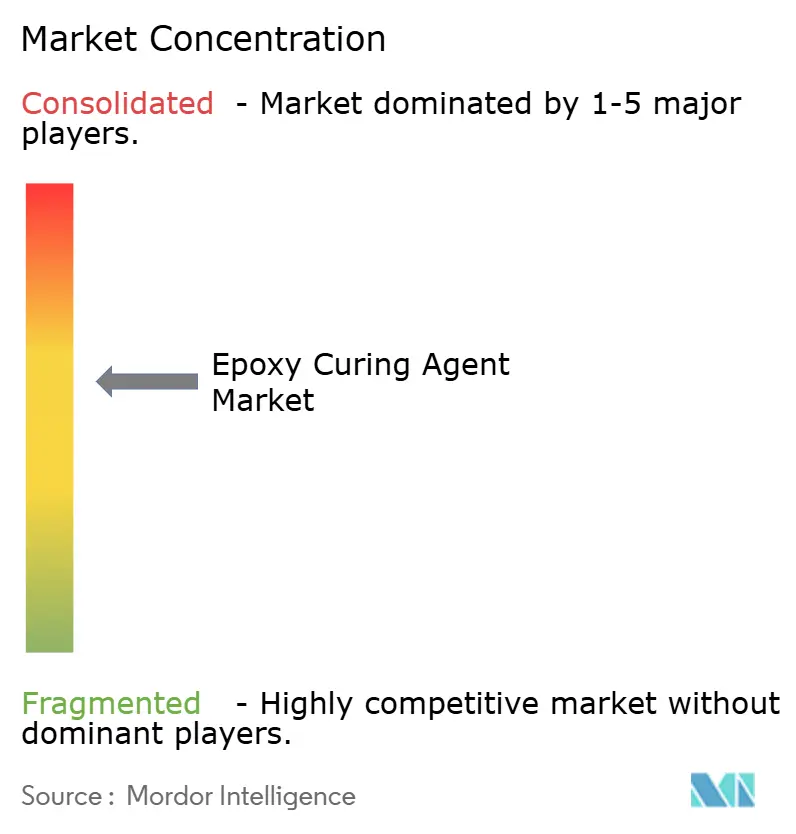
エポキシ硬化剤市場は中程度に集約されています。大手プレーヤーはエピクロロヒドリンおよびベンジルアミンへの後方統合に投資し、原料変動を緩和しています。Cardoliteは再生可能原料を活用して海洋・オフショアコーティング向けフェナルカミンを供給しています。技術競争は、VOC適合水性システム、リサイクル可能な複合材料向け開裂型アミン、付加製造向け潜在型触媒に集中しています。
エポキシ硬化剤業界のリーダー企業
Evonik Industries AG
Huntsman International LLC
BASF
Cardolite Corporation
Olin Corporation
- *免責事項:主要選手の並び順不同
本レポートで取り上げたエポキシ硬化剤市場の企業
- Aditya Birla Group
- Air Products Inc.
- Atul Ltd.
- BASF
- Cardolite Corporation
- DIC Corporation
- Evonik Industries AG
- Huntsman International LLC
- KUKDO CHEMICAL CO., LTD.
- Kumho P&B Chemicals Inc.
- Mitsubishi Chemical Group Corporation
- Olin Corporation
- Shandong Deyuan Epoxy Resin Co. Ltd
- Toray Industries Inc.
- Westlake Corporation

市場機会と将来展望
低排出・低温硬化システムを中心に明確な空白領域が生まれており、これは塗料ユーザーが厳格化するVOC規制に対応しつつ、船舶用途・保護コーティング用途での生産性を維持するのに役立つ。2026年の製品動向はこの流れを反映している。Evonikは、5度Cという低温での施工を目的とした超低排出硬化剤であるAncamine 2873を発表し、従来のシステムが苦手とする低温期の施工ウィンドウをターゲットとした。産業用フロアリングやインフラ整備に関連する需要要因も、無溶剤かつ短時間で処理できるシステムへの流れを示しており、硬化速度、臭気低減、耐湿性のバランスを取る脂環族アミン系および変性アミン系製品を支えている。
もう一つの機会分野は、複合材料や高温電子機器向けのリサイクル可能・循環型エポキシネットワークであり、これは高性能要件と使用終了時の制約が同時に求められる領域である。市場では、開裂可能あるいは再加工可能な硬化剤や生物由来化学品への業界・研究双方からの取り組みが並行して進んでおり、その例として、2026年の学術報告で一液型エポキシ用の生物由来潜在性硬化剤や、接着剤用のホルムアルデヒドフリー・生物由来フェナルカミン経路が取り上げられている。供給面では、地域のアミン生産能力を追加する投資、たとえばEvonikが2026年に南京で拡張した特殊アミン生産の稼働を開始したことが、半導体パッケージングやインフラ用フロアリングが拡大するアジア太平洋地域における現地化戦略を支えている。これらの地域では、短いリードタイムと安定供給が、適格性審査主導のセグメントにおいて重要な意味を持つ。
エポキシ硬化剤市場における最近の業界動向
- 2026年4月: Evonikは、保護コーティングおよび船舶用コーティング向けの超低排出エポキシ硬化剤であるAncamine 2873を発表し、5度Cという低温での施工を可能にするよう設計した。この発表は、低温環境における作業期間の柔軟性を維持しつつ、VOCおよび臭気を低減した配合への流れを一層強めるものである。また、メンテナンスコーティングにおける低温硬化システムの性能基準を引き上げるものでもある。
- 2025年7月: Evonikは、Crosslinkers事業のエポキシ硬化剤生産拠点(マール、クレイトン、伊勢原、ロサンゼルス、シンガポールを含む)を、100%再生可能電力で稼働するよう切り替えた。これにより、低炭素型の製造プロセスが硬化剤の供給基盤に組み込まれ、スコープ1・2排出量でサプライヤーを選定する顧客への対応が可能になる。複数拠点での実施は、世界規模で供給される特殊硬化剤の脱炭素化に向けた標準化されたアプローチを示すものでもある。
- 2024年2月: DIC株式会社は、200度Cを超える耐熱性を実現し、再成形によるリサイクルを可能にするエポキシ樹脂硬化剤のコア技術の開発を発表した。これは、再加工性や使用終了時の選択肢が限られていた熱硬化性エポキシの用途における長年の課題に対応するものである。この開発は、高温用の電気・産業用途向けの再加工可能なエポキシシステムへの関心の高まりと合致している。


エポキシ硬化剤市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、エポキシ樹脂を硬化させるために使用されるエポキシ硬化剤からじる収益を対象としており、コーティング、接着剤、複合材、電気用途における最終性能を支えています。主要なエンドユーズ産業全体にわたるエポキシシステムの一部として硬化剤が販売される場所に基づいて需要を算定しています。
調査範囲の除外事項:エポキシ樹脂そのもの、非エポキシ系硬化剤、および分離可能な硬化剤価値なしに販売される完成エポキシ配合製品は除外されています。
セグメンテーション概要
- タイプ別
- アミン類
- ポリアミド類
- 酸無水物類
- その他のタイプ(フェナルカミン類、アミドアミン類など)
- 用途別
- 塗料およびコーティング
- 接着剤およびシーラント
- 複合材料
- 電気・電子
- その他(産業用フロアリングおよび補修など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはモデルの事実的な基盤を構築し、インプットが推測に基づかないようにします。原料に関連するUSGS鉱物データ、化学品フローに関する米国国際貿易委員会の貿易統計、下流活動シグナルのためのOECD産業指標、および製品ミックスを変化させる可能性のある物質・用途規制に関する米国環境保護庁(EPA)や欧州化学品庁(ECHA)などの安全・規制参考資料などの公開情報源を精査しました。
また、企業の年次報告書、投資家向けプレゼンテーション、製品技術文献を活用して、硬化化学ファミリー、典型的な使用率、および価格の上下動を把握しました。特許データベースもスキャンし、バイオベースおよび低VOCシステムを含む新しい硬化剤開発の方向性を追跡し、採用がまだ初期段階にあるのかすでに拡大しているのかを確認しました。企業レベルの収益コンテキストと急速に変化する発表については、企業財務とニュースに特化した有料サブスクリプションも活用しました。これらのデスクソースは例示的なものであり、データ収集、相互確認、および明確化の過程で追加の公開参考資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、特に用途別シェアの分割、典型的な硬化剤配合量、および化学品と地域によって平均販売価格がどのように変化するかについて、デスクリサーチの前提を検証するために使用されました。原料サプライヤー、配合業者、ディストリビューター、コーティング・接着剤・複合材・電子機器の下流ユーザーを含むバリューチェーン全体の参加者と対話し、実際に購入・使用されているものを確認するためにアジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、南北アメリカの主要需要センターをカバーしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | 最高経営幹部(CXO):12% | アジア太平洋地域(APAC):42% |
| 中位層:44% | 部門・ユニットリーダー:43% | 欧州・中東・アフリカ地域(EMEA):33% |
| 小規模プレイヤー:17% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
市場はまずトップダウンアプローチを用いて構築され、エポキシのエンドユーズ需要シグナルを再構成し、典型的な配合比率と用途浸透率を用いて硬化剤消費量に換算します。エポキシ硬化剤については、エポキシコーティングおよびフローリング活動、保護コーティングに関連するインフラ・建設支出、複合材生産指標(風力ブレードを含む)、電子・電気封止需要などの実際的なインプットを追跡しました。また、アミン、無水物、ポリアミド間のミックスシフトも追跡しました。これは価格と配合量プロファイルの両方に影響するためです。
需要プールが形成されると、結果は選択的なボトムアップ近似によって裏付けられ、合計値が現実的に保たれます。これには、開示が存在する場のサプライヤー収益のサンプリング、出来高動向に関するディストリビューターチャネルフィードバックの確認、技術グレードおよび地域供給条件で見られる範囲に対する暗示的な平均販売価格の検証が含まれます。中小規模の地域配合業者など視認性が低い場合は、保守的なシェア帯域を適用し、インタビューガイダンスを用いて暗示的な用途別出来高を再確認します。予測はエンドユーズ見通しに基づくシナリオ分析を使用し、建設コーティング活動、工業生産、複合材成長などの主要ドライバーとの単純回帰チェックを行います。その後、予想される製品ミックスと価格設定に基づいて結果を調整します。
データ検証と更新サイクル
アウトプットは複数のチェックを通じて検証され、最終的な数値が一つのデータストリームに依存しないようにします。モデル化された合計値を、エポキシ樹脂消費の方向性、関連する化学品カテゴリーの貿易動向、下流活動パターンなどの独立したシグナルと比較し、差異に明確な説明がつくまで外れ値を精査します。
承認前に、モデルと前提は地域間、タイプシェア、暗示的な価格設定の整合性チェックを含む段階的なアナリストレビューを経ます。設備能力の変化、規制の変更、原料の急激な変動など重要なイベントが発生した場合、その影響が一時的なものか構造的なものかを判断するために回答者に再連絡します。レポートは年次で更新され、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前チェックが完了します。
Mordor Intelligenceのエポキシ硬化剤市場規模と他の公表推計との比較
同じ製品名が使用されていても、調査範囲の境界線と計算ルールが同一でなく、更新タイミングも異なるため、公表されている市場規模は異なる場合があります。最大の差異は通常、調査が隣接するエポキシ製品価値を合計に組み込んでいる場合、または単一の価格カーブを異なる硬化化学品に適用している場合に生じます。
バンドルシステムとして販売される完成エポキシ配合製品はMordor Intelligenceのエポキシ硬化剤の調査範囲外に置かれており、これが一部のより広い化学品合計が完全な配合価値ではなく硬化剤コンポーネントのみを含む場合よりも高く見える理由です。もう一つの一般的な差異の要因は、需要がエンドユーズにどのように結びついているかです。一部の推計は樹脂生産から始まり、他はコーティング、接着剤、複合材、電子機器活動から始まり、配合係数を用いて硬化剤需要に換算します。通貨タイミングと物価上昇の前提も重要であり、特に原料連動価格が急速に動き、レポートが現在年に近い時期に更新されていない場合はなおさらです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.70 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 5.73 ビリオン 米ドル(2024年) | より早い基準年を使用し、エンドユーザー全体で追加のエポキシシステム価値を組み込む可能性のある広い定義を採用しており、現在年相当値を引き上げる高い長期成長プロファイルを適用しています。 |
| 業界出版社B | 5.80 ビリオン 米ドル(2025年) | 硬化化学品全体でより速いミックスシフトと価格進行を想定している可能性があり、より長い予測期間は近期の需要シグナルと常に整合されるわけではない楽観的な採用前提を促す可能性があります。 |
表の差異は主に収益プールで何が計上さているか、および価格とミックスが基準年からどのように繰り越されるかに起因しています。インプットが明確なエンドユーズ活動、化学品レベルのミックス、および現実的な配合係数に結びついている場合、推計は追跡可能であり、社内計画の議論で再現しやすくなります。


レポートで回答される主要な質問
2031年におけるエポキシ硬化剤市場の予測収益はいくらか?
市場は2031年までに59.7 ビリオン 米ドルに達すると予測されている。
エポキシ硬化剤において最も急速な成長を示す地域はどこか?
アジア太平洋地域がリードしており、2031年にかけてCAGR 5.77%で拡大している。
脂環式アミンはなぜ普及しているのか?
紫外線安定性と速硬化性を備えており、屋外コーティングおよびコンポジット用途のニーズを満たしている。
VOC規制は製品開発にどのような影響を与えているか?
EUや北米、中国における規制上限の厳格化により、水性および高固形分硬化剤への需要がシフトしている。
エポキシ硬化剤市場において保護コーティング以外で拡大しているアプリケーションセグメントはどれか?
コンポジットおよび電子部品の封止が、従来のコーティングの成長を上回るペースで拡大している。
最終更新日:



