
電気自動車リースの市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 122.87 十億米ドル |
| 市場規模 (2031) | 269.06 十億米ドル |
| Growth Rate (2026 - 2031) | 16.97 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
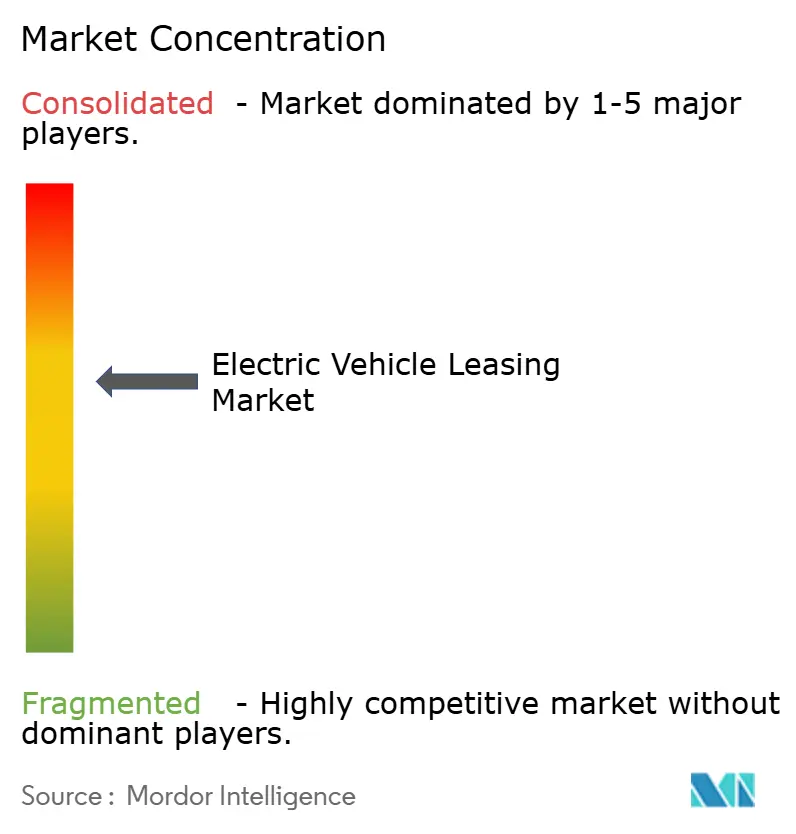
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気自動車リース市場分析
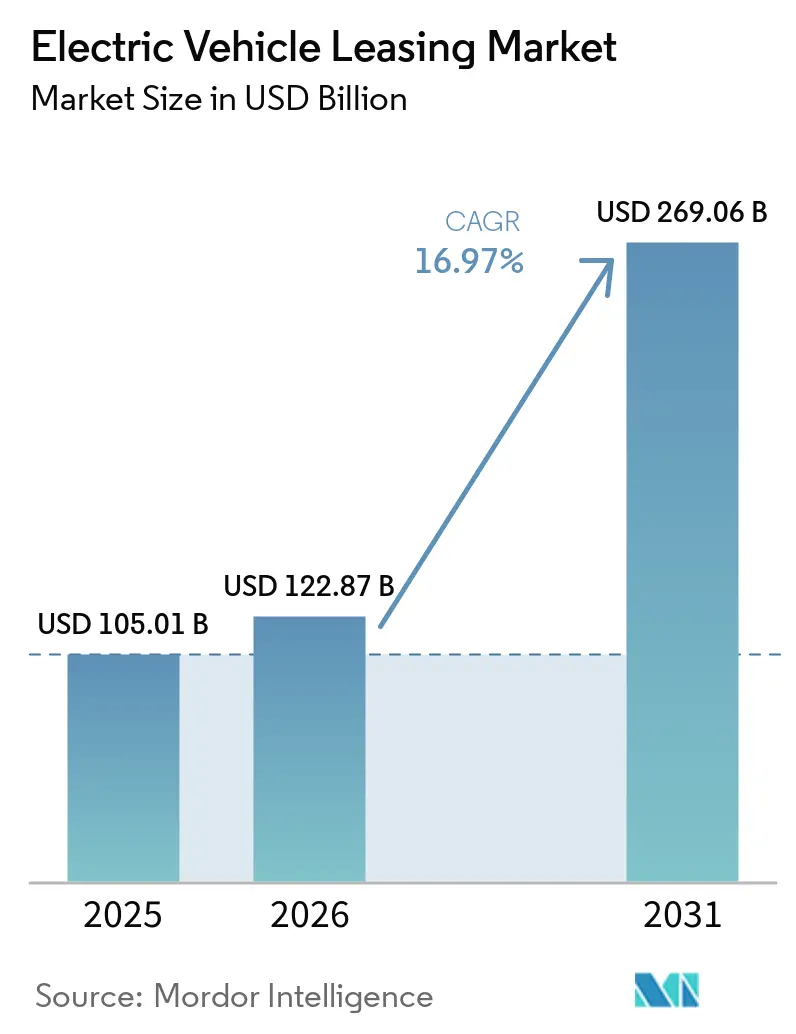
電気自動車リース市場規模は2025年に1,050.1億米ドル(105.01 リオン 米ドル)と評価され、2026年には1,228.7億米ドル(122.87 ビリオン 米ドル)と推定され、2031年までに2,690.6億米ドル(269.06 ビリオン 米ドル)に達すると予測されており、2026年から2031年にかけてCAGR 16.97%で成長します。企業の持続可能性目標、補助金が充実した財政政策、およびバッテリー価格の下落が総所有コストの障壁を集合的に低下させ、直接購入からリースへのシフトを加速させています。2026年には、バッテリーパック価格の低下に伴い、残存価値の割引率が縮小し、リース会社はより魅力的な月額支払いオプションを提示できるようになります。政府はリース構造を通じてインセンティブを優先的に提供しており、商業リース会社は契約開始時にクレジットを収益化し、節約分をフリート顧客に還元することができます。現在世界で500以上の車種名称を大幅に上回るモデルの急増は、購入者にとっての技術陳腐化リスクを高め、アップグレードの選択肢を提供するリース契約への選好をさらに傾けています。同時に、テレマティクスを活用したアンダーライティングが残存価値の不確実性を低下させデータを豊富に持つリース会社に価格設定において防御可能な優位性をもたらしています。
主要レポートのポイント
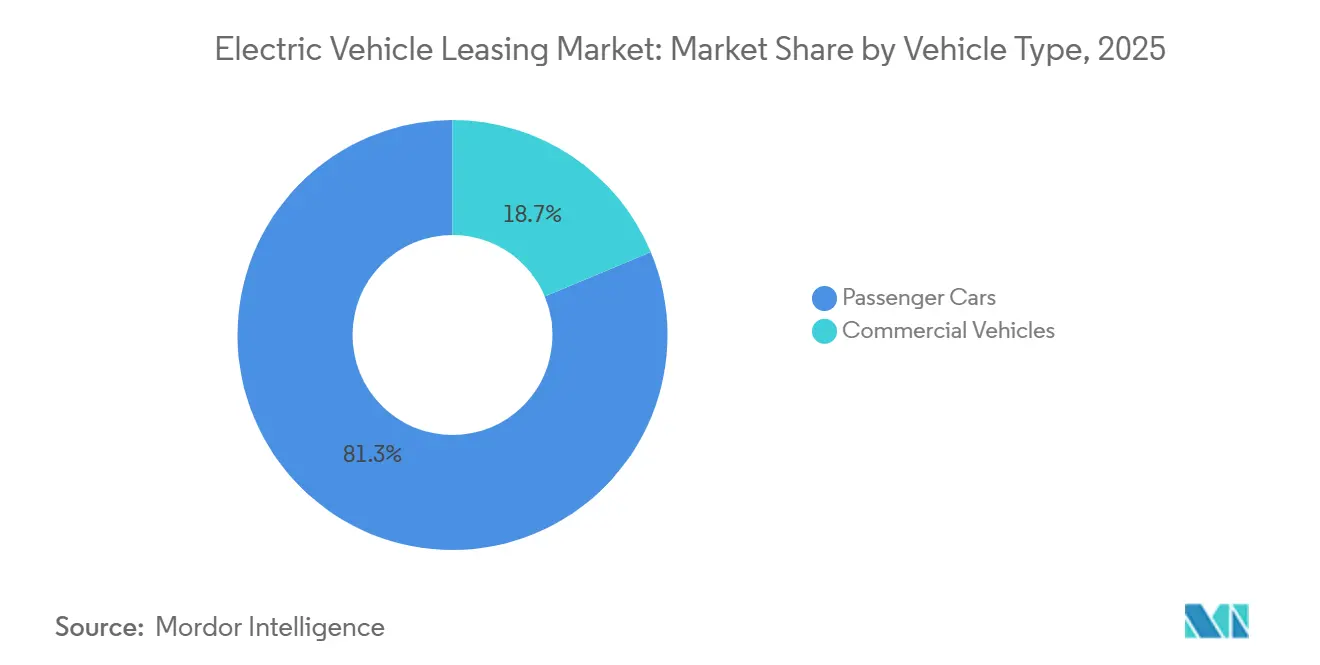
- 車両タイプ別では、乗用車が2025年の電気自動車リース市場シェアの81.25%を占めてトップとなり、商用車は2031年までに17.86%のCAGRで成長する見込みです。
- 推進タイプ別では、バッテリー電気自動車が2025年の電気自動車リース市場規模の73.18%のシェアを占め、2026〜2031年にかけて19.13%のCAGRで拡大すると予測されています。
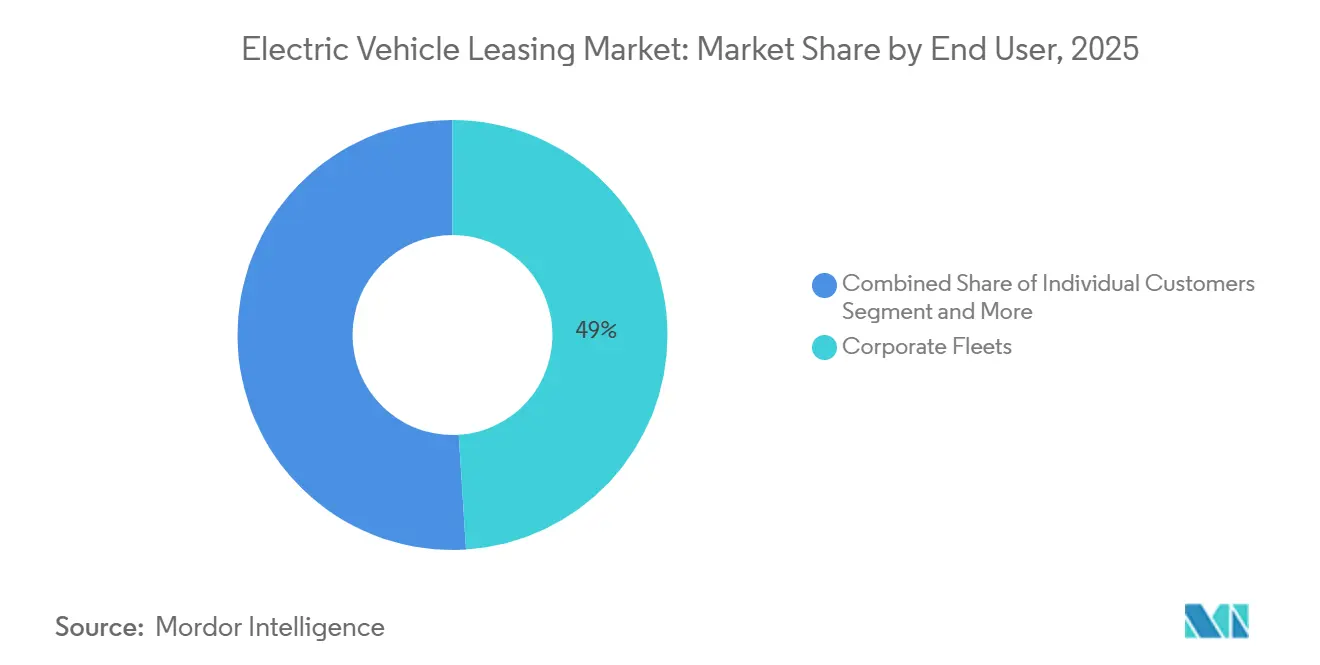
- エンドユーザー別では、法人フリートが2025年に49.03%のシェアを占め、ライドシェアリングおよび配送プラットフォームが2031年までに18.79%という最も高いCAGRを記録する見込みです。
- 契約期間別では、中期契約(1〜3年)が2025年の電気自動車リース市場シェアの57.11%を占め、短期リース(12ヶ月未満)は18.35%のCAGRで成長する見込みです。
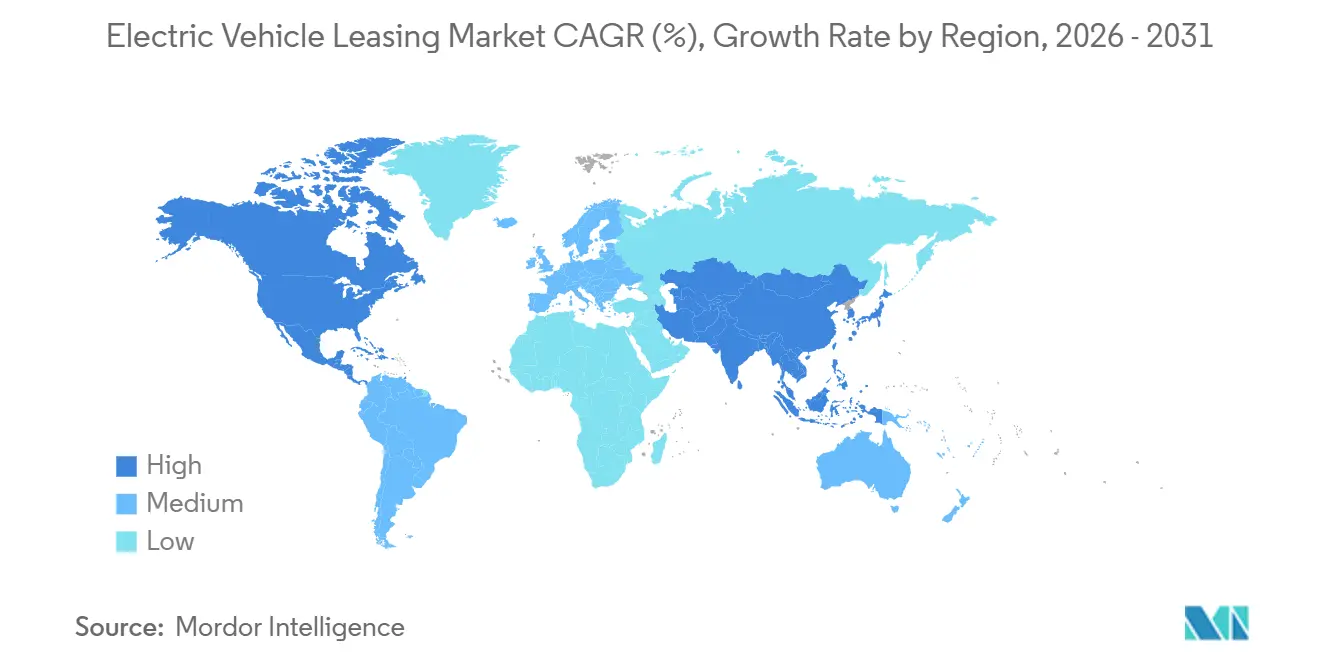
- 地域別では、ヨーロッパが2025年の電気自動車リース市場の46.22%を占め、アジア太平洋地域が2031年までに17.48%のCAGRで最も急成長する地域になると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 政府のインセンティブと税額控除 | +4.1% | 世界のホットスポット(米国、EU、中国、インド) | 短期(2年以下) |
| 企業の持続可能性義務 | +3.2% | 欧州、北米、アジア太平洋主要地域 | 中期(2〜4年) |
| バッテリーコストの低下 | +2.8% | 世界(特に成熟市場) | 長期(4年以上) |
| EVモデルの多様化 | +2.3% | 世界、特に欧州と中国で顕著 | 中期(2~4年) |
| 柔軟・マイクロリースプラットフォーム | +1.9% | 北米、欧州、都市部アジア太平洋 | 短期(2年以内) |
| AIを活用したバッテリー分析 | +1.5% | 欧州と北米が導入をリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府のインセンティブと税額控除がリースを優遇
財政的な仕組みにより、いくつかの主要市場では直接購入よりもリースを通じた補助金が大きくなっています。米国の商業リース会社は、顧客の所得基準に関わらず7,500 米ドルの全額控除を申請でき、その恩恵を低いマネーファクターという形でリース利用者に還元しています[1]「クリーン車両税額控除」、内国歳入庁、irs.gov 。インドのフリート事業者はFAME-IIスキームの恩恵を受けることができ、電気自動車(EV)に対する大幅なインセンティブが提供されることで、EVは従来の購入よりも財務的に魅力的な選択肢となっています。中国の購入税免除は最近2027年まで延長され、ライドヘイリング用途に車両を展開するリース会社向けの省レベルの上乗せ補助も含まれるようになりました。ドイツのバッテリー電気自動車の社用車に対する現物給与評価制度により、給与犠牲リースは完全購入を大きく上回る優位性を維持しています。そのため、リース会社は複数年にわたる補助金の見通しを求めてロビー活動を行っており、不透明な政策スケジュールが残存価値に織り込まれるリスクプレミアムを押し上げると主張しています。
企業の持続可能性義務がフリートを電動化
科学的根拠に基づく目標イニシアチブにコミットした企業は、ゼロエミッションフリートへの移行を進めており、リースをコスト効率の高いコンプライアンス戦略として位置づけています。欧州連合は、2030年までに新規法人車両取得の45%がゼロエミッション車でなければならないと義務付けており、その目標は2035年までにさらに引き上げられます [2]「クリーン法人車両に関する規制」、欧州委員会、europa.eu。同時に、米国はインフレ抑制法に基づく商業クリーン車両クレジットを提供しており、契約開始時にリース車両に対する財政的インセンティブを提供しています。Ayvensは2025年に需要の急増を報告し、2024年からバッテリー電気自動車が顕著に増加していることを明らかにしました。残存価値の保証を確保しようとするフリートマネージャーは、統合メンテナンスおよびデポ充電パートナーシップを持つリース会社を優先し、複数年にわたるテンダーを展開しています。一方、専用インフラを持たないリース会社は、アウトソーシングサービスがライフサイクルコストを押し上げるため、厳しい状況に直面しています。
バッテリーコストの低下が残存価値を改善
2026年には、リチウムイオンバッテリーパックの平均価格が2022年水準と比較して大幅に低下しました。このコスト低下は、規模の経済とリン酸鉄リチウム化学の普及拡大に起因しています。このコスト下落の果、残存価値の割引が縮小し、リース会社はリース価格を従来の内燃機関車両により近い水準に設定できるようになりました。同時に、ニッケルマンガンコバルトパックの加速的な段階的廃止により、古いバッテリー化学を搭載した車両がより急激な減価償却を経験する二分化された中古市場が生まれました。リースのアンダーライティングは進化し、リアルタイムの健全性評価と積極的な再販売を促進する予測バッテリー分析プラットフォームを組み込むようになりました。欧州のオークションハウスは、認定バッテリーパスポートを持つ車両が未認定の車両よりも高い価格を獲得するというトレンドを指摘しており、データ駆動型の再商業化戦略の価値を裏付けています。
EVモデルの多様化がリースを通じてエントリーコストを低下
2025年までに、電気自動車(EV)モデルはあらゆる価格帯と用途をカバーするようになりました。米国エネルギー省は、リースが36ヶ月の契約期間にわたって初期費用の差を埋めることができ、ミッドサイズセダンの月々の支払い差を管理可能な水準に抑えられることを明らかにしました。中国では、メーカーが多数の電気モデルを投入し、その一部は包括的な物流リースパッケージに組み込まれています。ヨーロッパでは大手メーカーから電気バンが導入されるにつれ、リース会社はラストマイル配送市場の成長を取り込む機会を得ており、特にデポ充電との統合が進んでいます。モデル数の増加に伴い、残存価値の正確な予測をめぐる競争が激化しており、詳細なオークションデータと機械学習ツールを資産評価に活用するリース会社が優位に立っています。
制約の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 2026〜27年のオフリースEV過剰供給 | -1.8% | 北米、欧州 | 短期(2年以下) |
| 技術変化に伴う残存価値リスク | -1.4% | 世界 | 中期(2~4年) |
| 公共充電インフラの不足 | -1.2% | 世界(農村部および新興市場で深刻) | 中期(2〜4年) |
| 金利上昇による支払額増加 | -1.0% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
2026~27年のオフリースEV過剰供給が価格を押し下げる可能性
2026〜2027年には、北米および欧州のリース満了車両が大量に市場に戻ってくることになります。この流入により、2025年のオフリース量が大幅に増加し、オークション価値に顕著な影響を与える可能性があります。データによると、2026年には中古EV価格が下落し、小売需要を上回る供給急増が主な要因となっています。Hertzは2025年にModel 3ユニットの加速的な減価償却により課に直面しました。これに対応して、リース会社は将来の残存価値保証を厳格化しており、これにより月額支払いが増加するか、契約期間が短縮され、需要成長のペースを実質的に抑制しています。
急速な技術変化に伴う残存価値の不確実性
バッテリー化学が急速に進化するにつれ、前年のプレミアムパックは将来的に性能が劣るリスクがあります。分析によると、2022〜2023年にニッケルマンガンコバルトバッテリーを搭載した車両は、2024〜2025年のリン酸鉄リチウム搭載の同等車両と比較して、より急激な減価償却を経験しました。一方、Black Bookの残存価値追跡データは、無線通信(OTA)アップデートを受信できるコネクテッド車両が非コネクテッド車両よりも価値を維持することを示しています。さらに、ニューヨーク連邦準備銀行の調査は、ローン延滞の早期化と技術的陳腐化の認識との相関関係を明らかにしています。これは、購入オプション価格を競争力がないと見なすリース利用者にとって、戦略的デフォルトリスクの可能性を示唆しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
商用フリートが加速を牽引乗用車は2025年の電気自動車リース市場収益の81.25%を占めて首位を維持していますが、成長の勢いはeコマース物流に対応するバンやピックアップトラックへと徐々に移行しています。商用車は電気自動車リース市場の中で最もダイナミックなセグメントを形成しており、17.86%のCAGRで拡大する見込みです。Amazonが10万台のRivian製電気配送バンをリースするというコミットメントは、デポ充電とメンテナンスにおけるスケールメリットを支えています。2025年のDHLのeSprinterプログラムは、ターンキーリースが低排出ゾール規制への対応をいかに簡素化するかを示す好例となりました。
リース会社は走行距離や配送個数に応じた支払いスケジュールを連動させる使用量ベースの料金体系にテレマティクスを組み込んでいます。3.5トン未満の小型商用車が需要の中心となっており、その背景には都市部の中心部への燃焼エンジン車の乗り入れを禁止する自治体規制の増加があります。乗用車では、コンパクトおよびミッドサイズセグメントがコストパリティの早期達成により最も速いリース回転率を示しています。高級EVリースは残存価値の変動が大きいため出遅れていますが、ソフトウェア定義型のアップグレードにより長期的な保有率が改善する可能性があります。


推進タイプ別:
BEVが優位、PHEVは横ばいバッテリー電気自動車(BEV)は2025年のリース契約開始件数の73.18%を占め、CAGR 19.13%で拡大し、プラグインハイブリッド車に対するリードを広げると予測されています。トヨタは2025年に欧州のリースフリートの相当部分がバッテリー電気自動車(BEV)で構成されており、前年から顕著な成長を示していることを明らかにしました。複数の法域が2030年以降にプラグインハイブリッド電気自動車(PHEV)をゼロエミッション義務から除外する予定であることから、ハイブリッドの残存価値は制約を受け、リース会社は契約期間を短縮しています。その結果、BEVが様々な推進カテゴリーにわたる電気自動車リース市場を支配しています。
燃料電池電気自動車は最小限のシェアを保持し、リフォルニア州、ドイツ、韓国に位置する水素インフラ回廊でニッチを見出しています。現在の戦略は、OEMによるデュアルドライブトレインラインの廃止と同時に、2027年までにPHEVポートフォリオを段階的に廃止することに重点を置いています。これに対応して、リース会社はハイブリッドに対してより急激な減価償却カーブをモデル化し、より大きな補助金の対象となるだけでなく、より低いメンテナンスコストを誇るBEVへと資本を再配分しています。
エンドユーザー別:
ライドシェアリングプラットフォームが急増法人フリートは2025年の需要の49.03%を占めましたが、ライドシェアリングおよび配送プラットフォームが18.79%のCAGRで最も急成長する顧客層となる見込みです。2030年までに、Uberは米国、カナダ、ヨーロッパのドライバーに電気自動車をリースする計画です。2025年には、インドネシアおよびタイの州レベルの補助金に支えられ、東南アジアにおけるGrabのフリート電動化が大幅に進展しました。ヨーロッパでは、個人リース利用者が税制優遇の恩恵を受けることで手頃さが向上しています。政府機関は市場に占める割合は小さいものの、長期契約はリース会社のキャッシュフロー安定化において重要な役割を果たしています。
法人顧客は、保険、エネルギー、テレマティクスなどをキロメートル単位で課金するバンドルソリューションを好む傾向があります。リース請求書に充電ネットワークへのアクセスを組み込んだリース会社は、日々の車両稼働率の予測が難しいライドシェアリング事業者からより大きなシェアを獲得しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
契約期間別:
短期が勢いを増す12ヶ月未満の短期契約は、LookitやSpring Free EVのようなサブスクリプションプラットフォームに牽引され、18.35%のCAGRで成長する見込みです。中期リース(1〜3年)は、法人の予算サイクルと合致することから、2025年においても電気自動車リース市場シェアの57.11%を占めています。全国車両リース協会によると、2023年から2025年にかけて平均契約期間が短縮しており、技術的陳腐化に対する顧客の懸念が浮き彫りになっています。
長期(3年超)契約は新規組成に占める割合が低下しています。高金利環境が累積的な資金調達負担を増大させ、残存価値不確実性を悪化させているためです。リース会社は、顧客が契約期間の途中で違約金なしに車両の再価格設定や交換ができるモジュール型延長オプションのマーケティングを強化しています。短期商品は資産あたりの月次収益が高い一方、フリート稼働率を維持するために高度な再販売オペレーションが必要となります。
地域分析
ヨーロッパ電気自動車リース市場
ヨーロッパは2025年の電気自動車リース市場において46.22%を占め、ドイツの社用車税制やイギリスのプラグインバン補助金などの政策手段に支えられています。フランスは2026年まで特定の価格上限以下でリースされた車両に対するエコロジーボーナスを継続しています。オランダでは充電器の高い普及密度が航続距離への不安を軽減し、個人リースの強い浸透を支えています。Arvalは2023年から2025年にかけてヨーロッパにおけるゼロミッション車の増加を強調しています。ヨーロッパは、残存価値への圧力が高まる中、2026年から2027年にかけてオフリース在庫の流入を管理するという課題に直面しています。
アジア太平洋電気自動車リース市場
アジア太平洋地域はCAGR 17.48%で最も成長が速い地域であり、中国の2030年に向けた新エネルギー車販売40%義務化によって牽引されています。北京は購入税免除を2027年まで延長し、深圳はリース補助金を提供することで法人導入を促進しています。インドのFAME-IIは100億インドルピー(12億米ドル)のインセンティブを拠出し、マハラシュトラ州の追加補助金はフリートオペレーターの総所有コストを削減しています。日本と韓国はハイブリッド車への消費者嗜好と充電インフラの不足に苦慮しているものの、両国は2035年までに内燃機関(ICE)車を段階的に廃止するという法的拘束力のある目標を設定しており、今後10年の後半にかけてリース活動の活発化への道を開いています。一方、東南アジアでは、特にジャカルタとバンコクにおけるGrab主導のライドヘイリング電動化の取り組みを中心に、勢いの急増が見られます。
南北アメリカおよび中東・アフリカ電気自動車リース市場
北米における普及は、リース会社が契約開始時に活用するインフレ抑制法のクリーン車両クレジットを軸に展開しています。Tesla Financial Leasing、Enterprise、Hertzが取扱量を支配していますが、Hertzの2024年から2025年にかけての残存価値の損失はリスクを浮き彫りにしています。カナダは5,000カナダドル(約3,700米ドル)の連邦インセンティブに加え、州の上乗せ補助金を提供しており、ゼロエミッションリース需要の国境を越えたパイプラインを維持しています[3]「iZEVインセンティブプログラム」、カナダ運輸省、tc.canada.ca 。南米への普及は依然として初期段階にあり、ブラジル、チリ、アルゼンチンにおけるタクシーおよびバスのパイロットプログラムは進展しているものの、関税とインフラの障壁に直面しています。湾岸協力会議(GCC)加盟国は国家多角化アジンダに沿ったフリート向けリースパイロットを展開し、南アフリカは観光客の多い回廊において法人向け電気自動車レンタルの実験を行っています。

競合環境
世界のリース組成市場は、競争的でありながら適度に集中した市場構造を特徴としています。AyvensとArvalは広範なサービスネットワークを背景にヨーロッパの法人顧客を席巻し、SixtとHertzは短期の都市型リースに注力しています。Tesla Financial Leasing、BYD Auto Finance、Hyundai Capital、Toyota Financial Servicesなどのメーカー系キャプティブは、独自のテレマティクスとソフトウェアアップデートを活用して残存価値の引受においてより積極的な姿勢をとっています。Rivian Financial Servicesはアドベンチャーおよび配送セクターを直接エンタープライズチャネルを通じてターゲットとし、VinFast Leasingはバッテリーサブスクリプションモデルをバンドルした商品を東南アジア全域に展開しています。
データの活用が業界リーダーと後発企業を分ける決定的な要因になりつつあります。Volkswagen Financial Servicesは、バッテリーの劣化が予想より良好であることを示すテレメトリーデータに応じてリース価格をリアルタイムで調整する特許アルゴリズムを採用し、リスクバッファーを効果的に削減しています。一方、Teslaの無線ソフトウェアアップデート機能は中古市場の価値を高め、より高い残存価値の設定を可能にすることで、金利変動に敏感な競合他社を出し抜いています。欧州委員会のバッテリーパスポート規制は、コンプライアンス上の課題をもたらす一方で、品質認証済み中古車両においてリース会社にマーケティング上の優位性をもたらしています。テレマティクスを活用するスケールを持たない企業は、高い摩耗傾向を持つ顧客がリスクを適切に価格設定していない汎用契約に流れることで、競争上の不利を被るリスクがあります。
新たな機会は、デポ充電サービス、リース満了車両の余剰を活用した認定中古電気自動車リースプログラム、グローバル企業のフリート管理を効率化するクロスボーダーリースポータビリティなどに存在しています。リース会社とエネルギー公益事業者との協業が増加しており、BYD Auto Financeは深センの充電デポへの共同投資で注目を集め、Ayvensはスペインでイベルドローラと提携してフリート充電向けの再生可能エネルギー契約を確保しています。
電気自動車リース業界のリーダー企業
Ayvens Group
Arval (BNP Paribas)
Sixt SE
Hertz Global Holdings, Inc.
Volkswagen Financial Services AG
- *免責事項:主要選手の並び順不同
電気自動車リース市場
- Ayvens Group
- Arval (BNP Paribas)
- Sixt SE
- Hertz Global Holdings, Inc.
- Enterprise Mobility
- Avis Budget Group
- Mercedes-Benz Mobility
- Volkswagen Financial Services AG
- Tesla Financial Services
- Novuna Vehicle Solutions
- Hyundai Capital Services
- Toyota Financial Services
- Rivian Financial Services
- EverFleet (Spring Free EV, Inc.)

Recent Industry Developments in 電気自動車リース市場
- 2026年8月:大型商用フリートに特化したEVリースプラットフォームであるDrivnは、インド最大の商用車メーカーであるTata Motorsと覚書(MoU)を締結し、インドにおける電気商用車のリースベースの展開を検討することで合意しました。この提携のもと、Drivnはより簡便でアクセスしやすいファイナンスを通じてフリート事業者が電気自動車へ移行できるよう、Tata Motorsの電気商用車ポートフォリオ向けにカスタマイズされたリースソリューションを提供します。
- 2026年6月:Switch Mobilityは、EVリースソリューションの強化と商業モビリティエコシステム全体における電気自動車への顧客アクセス拡大を目的として、Drivnと覚書(MoU)を締結しました。この提携は、リース主導のモビリティソリューションを通じてEVの所有と展開をより身近なものにすることを目指しています。


世界の電気自動車リース市場レポートの調査範囲
本調査の対象範囲には、車両タイプ(乗用車および商用車)、推進タイプ(バッテリー電気自動車、プラグインハイブリッド電気自動車、燃料電池電気自動車)、エンドユーザー(個人顧客、法人フリート、政府機関、ライドシェアリングおよび配送プラットフォーム)、契約期間(短期(12ヶ月未満)、中期(1〜3年)、長期(3年超))によるセグメンテーションが含まれます。分析は北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカを含む地域レベルの分析もカバーしています。市場規模と成長予測は米ドルの金額ベースで示されています。
| 乗用車 |
| 商用車 |
| バッテリー電気自動車 |
| プラグインハイブリッド電気自動車 |
| 燃料電池電気自動車 |
| 個人顧客 |
| 法人フリート |
| 政府機関 |
| ライドシェアリングおよび配送プラットフォーム |
| 短期(12ヶ月未満) |
| 中期(1~3年) |
| 長期(3年超) |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| スペイン | |
| イタリア | |
| フランス | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| インドネシア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 推進タイプ別 | バッテリー電気自動車 | |
| プラグインハイブリッド電気自動車 | ||
| 燃料電池電気自動車 | ||
| エンドユーザー別 | 個人顧客 | |
| 法人フリート | ||
| 政府機関 | ||
| ライドシェアリングおよび配送プラットフォーム | ||
| 期間別 | 短期(12ヶ月未満) | |
| 中期(1~3年) | ||
| 長期(3年超) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2026年の電気自動車リース市場の規模はどのくらいですか?
電気自動車リース市場規模は2026年に122.87 ビリオン 米ドルと推定され、2025年の105.01 ビリオン 米ドルから増加しています。
リース普及において最も速く成長している地域はどこですか?
アジア太平洋地域が2031年に向けてCAGR 17.48%でリードしており、ゼロエミッションフリートのリースを強く優遇する中国とインドの補助金制度が牽引しています。
なぜバッテリー電気自動車はリースにおいてプラグインハイブリッド車よりも好まれるのですか?
より充実したインセンティブ、より厳格なゼロエミッション制、および低いメンテナンスコストが、リース会社と顧客をBEVへと向かわせており、BEVは2025年に73.18%のシェアを占め、年率19.13%で成長しています。
マイクロリースプラットフォームはこのセクターでどのような役割を果たしていますか?
LoopiやSpring Free EVなどのプラットフォームは、保険と充電をバンドルした12ヶ月未満の契約を可能にし、ギグエコノミードライバーにサービスを提供し、短期リースの成長をCAGR 18.35%で促進しています。
最終更新日:



