
Marktgröße und Marktanteil im Bereich Elektrofahrzeug-Leasing
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 122.87 Milliarden US-Dollar |
| Marktgröße (2031) | 269.06 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.97 % |
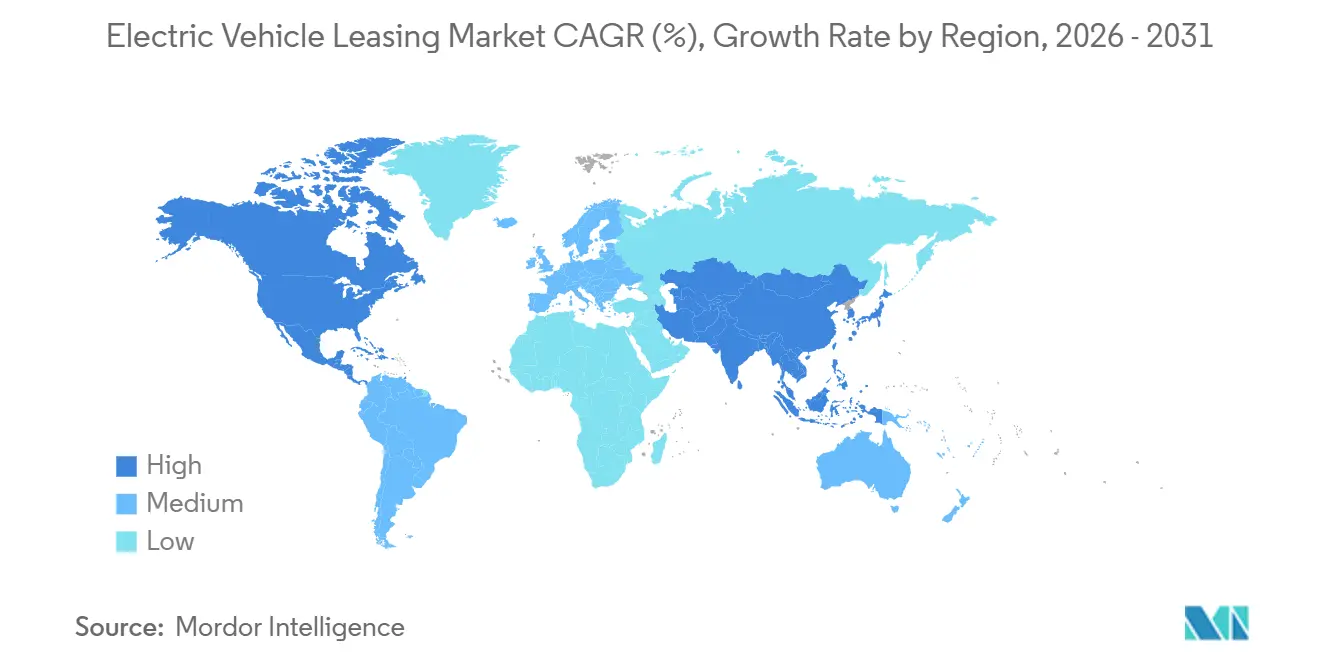
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
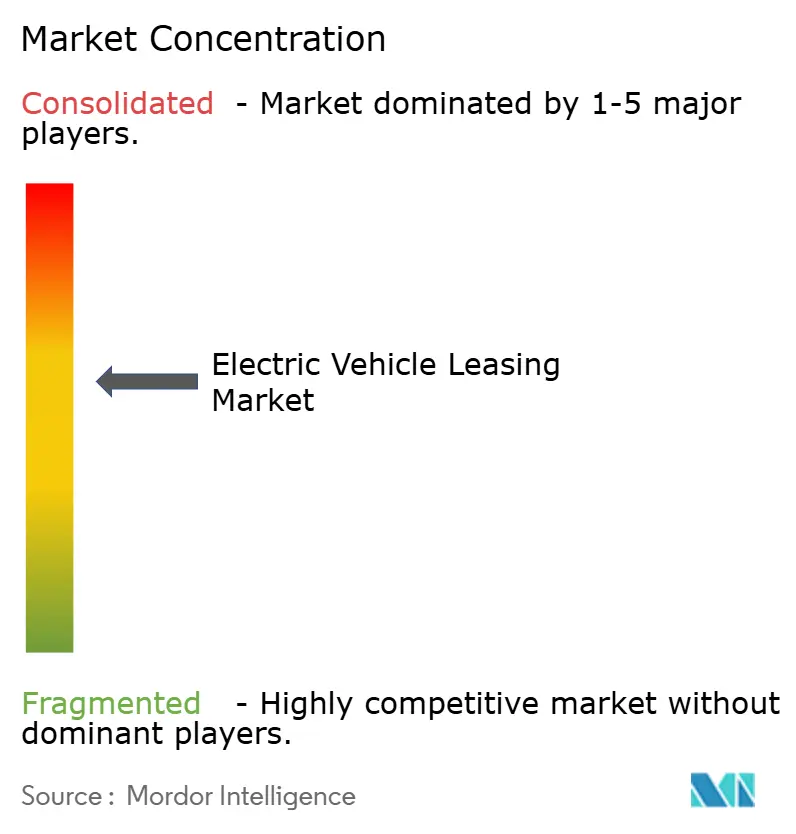
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektrofahrzeug-Leasing von Mordor Intelligence
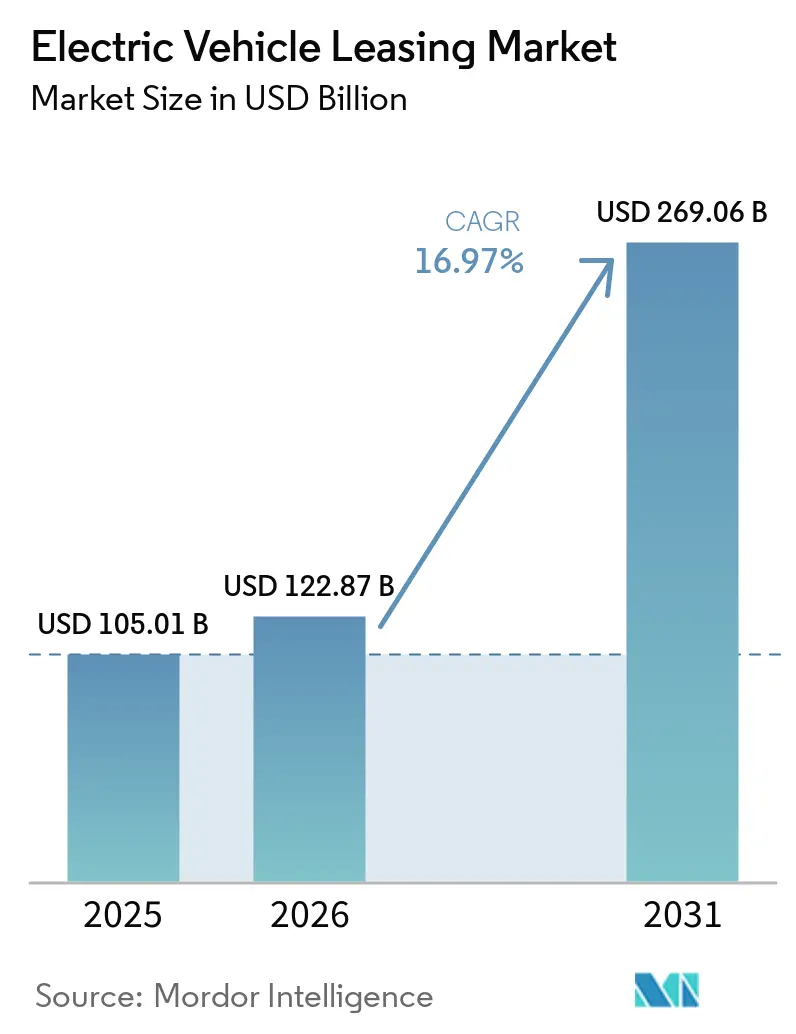
Die Marktgröße für Elektrofahrzeug-Leasing wurde im Jahr 2025 auf 105,01 Milliarden USD geschätzt, für 2026 auf 122,87 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 269,06 Milliarden USD erreichen, was einer CAGR von 16,97 % von 2026 bis 2031 entspricht. Unternehmensbezogene Nachhaltigkeitsziele, subventionsreiche Fiskalpolitiken und sinkende Batteriepreise senken gemeinsam die Gesamtbetriebskostenbarrieren und beschleunigen den Wandel vom Direktkauf zum Leasing. Im Jahr 2026 ermöglichen sinkende Batteriepackpreise engere Restwertabzinsungssätze, sodass Leasinggeber attraktivere monatliche Zahlungsoptionen anbieten können. Regierungen leiten Anreize bevorzugt über Leasingstrukturen, wodurch gewerbliche Leasinggeber Gutschriften bei der Vertragsanbahnung monetarisieren und Einsparungen an Flottenkundschaft weitergeben können. Die Modellvielfalt – mittlerweile weit über 500 Modellbezeichnungen weltweit – verstärkt das Technologieveralterungsrisiko für Käufer und verstärkt die Präferenz für Leasingverträge, die eine Upgrade-Option bieten. Gleichzeitig senkt telematikgestütztes Underwriting die Restwertungewissheit und verschafft datenreichen Leasinggebern einen verteidigbaren Vorteil bei der Preisgestaltung.
Wesentliche Erkenntnisse des Berichts
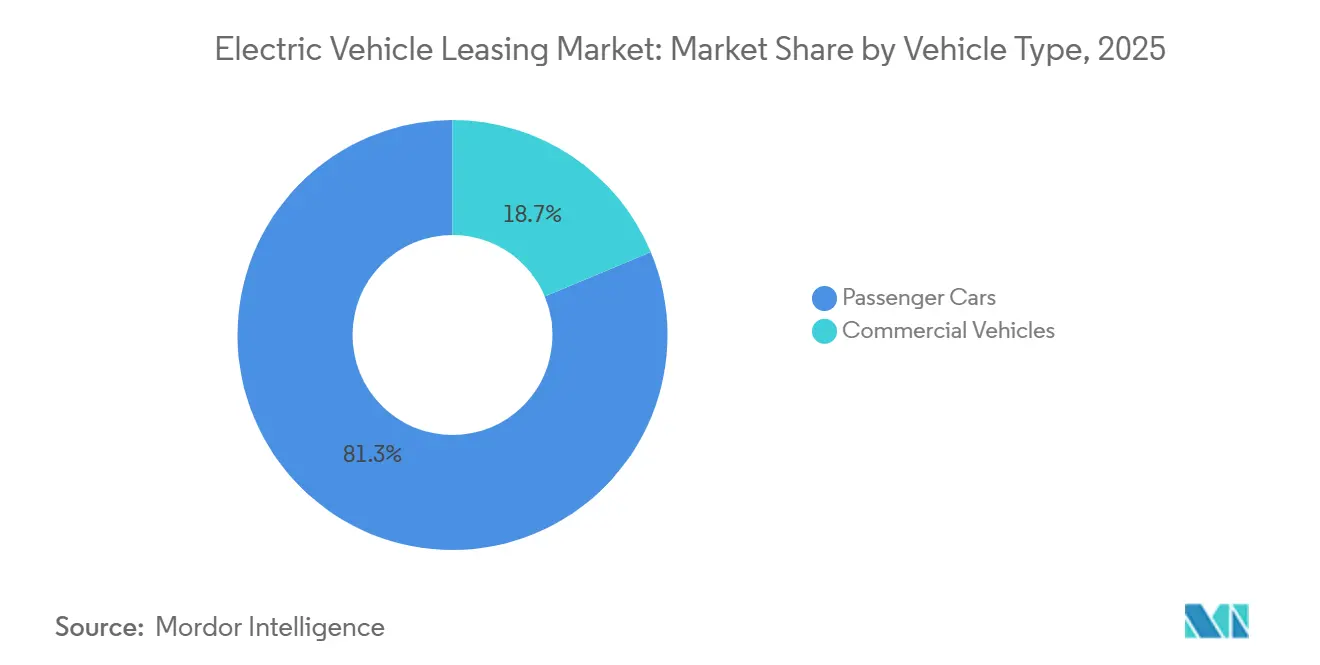
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Anteil von 81,25 % am Markt für Elektrofahrzeug-Leasing im Jahr 2025, während Nutzfahrzeuge bis 2031 mit einer CAGR von 17,86 % wachsen werden.
- Nach Antriebsart entfielen auf batterieelektrische Fahrzeuge 73,18 % des Marktvolumens für Elektrofahrzeug-Leasing im Jahr 2025; für den Zeitraum 2026–2031 wird eine CAGR von 19,13 % prognostiziert.
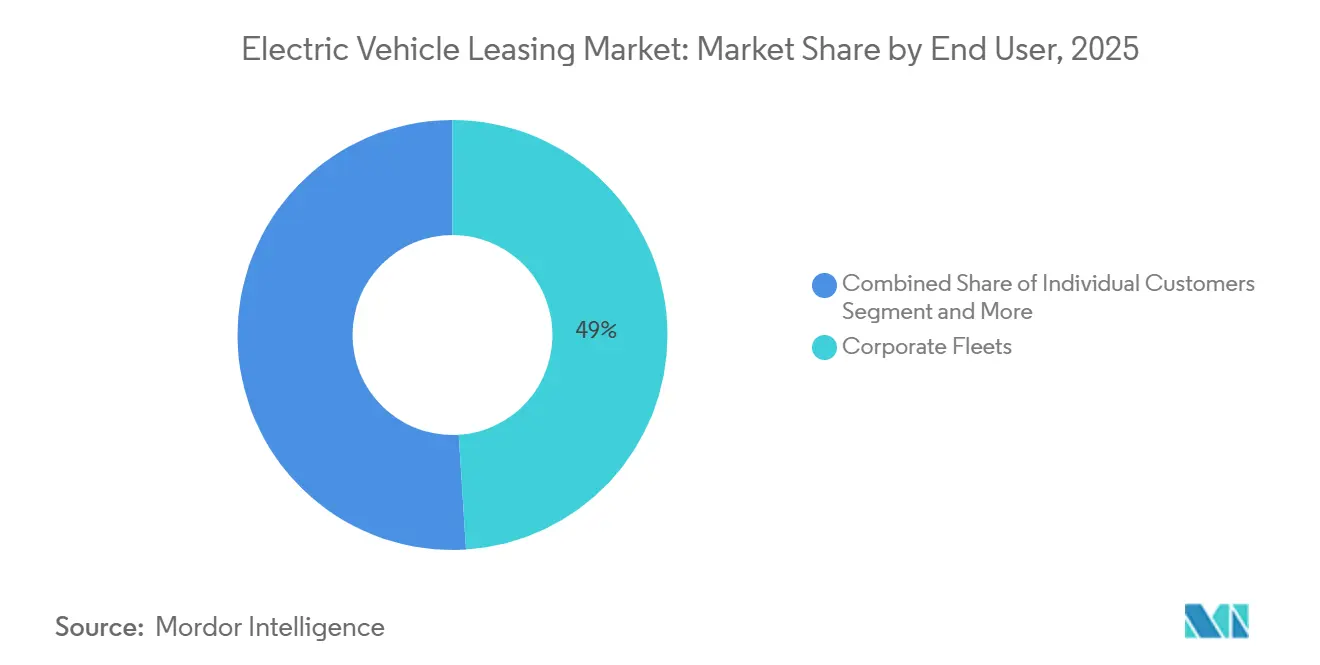
- Nach Endnutzer entfielen auf Unternehmensflotten 49,03 % des Anteils im Jahr 2025; Ride-Sharing- und Lieferplattformen werden mit einer CAGR von 18,79 % bis 2031 das stärkste Wachstum verzeichnen.
- Nach Laufzeit hielten mittelfristige Verträge (1–3 Jahre) im Jahr 2025 einen Anteil von 57,11 % am Markt für Elektrofahrzeug-Leasing, während kurzfristige Leasingverträge (unter 12 Monate) mit einer CAGR von 18,35 % wachsen werden.
- Nach Geografie kontrollierte Europa im Jahr 2025 46,22 % des Marktes für Elektrofahrzeug-Leasing, während der asiatisch-pazifische Raum mit einer CAGR von 17,48 % bis 2031 die am schnellsten wachsende Region sein wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Anreize und Steuervergünstigungen | +4.1% | Globale Schwerpunkte (Vereinigte Staaten, EU, China, Indien) | Kurzfristig (≤ 2 Jahre) |
| Unternehmensbezogene Nachhaltigkeitsvorgaben | +3.2% | Europa, Nordamerika, Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Sinkende Batteriekosten | +2.8% | Global (insbesondere in reifen Märkten) | Langfristig (≥ 4 Jahre) |
| Wachsende Vielfalt an Elektrofahrzeugmodellen | +2.3% | Global, am stärksten in Europa und China | Mittelfristig (2–4 Jahre) |
| Flexible Leasing- und Mikro-Leasing-Plattformen | +1.9% | Nordamerika, Europa, urbaner asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Batterieanalytik | +1.5% | Europa und Nordamerika führen bei der Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize und Steuervergünstigungen begünstigen Leasing
Die steuerliche Architektur leitet in mehreren wichtigen Märkten höhere Subventionen über Leasing als über den Direktkauf. Gewerbliche Leasinggeber in den Vereinigten Staaten können die volle Steuergutschrift von 7.500 USD unabhängig von den Einkommensgrenzen der Kunden geltend machen und den Vorteil in Form niedrigerer Geldkosten an die Leasingnehmer weitergeben [1]„Steuergutschriften für saubere Fahrzeuge,” Internal Revenue Service, irs.gov . Flottenoperatoren in Indien können vom FAME-II-Programm profitieren, das erhebliche Anreize für Elektrofahrzeuge bietet und EVs finanziell attraktiver macht als herkömmliche Käufe. Chinas Befreiung von der Kaufsteuer, die kürzlich bis 2027 verlängert wurde, umfasst nun auch Aufstockungen auf Provinzebene für Leasinggesellschaften, die Fahrzeuge im Ride-Hailing-Bereich einsetzen. Deutschlands Sachbewertung für batterieelektrische Dienstwagen hält Gehaltsumwandlungs-Leasingverträge klar vor direkten Anschaffungen. Leasinggeber setzen sich daher für eine mehrjährige Subventionssicherheit ein und argumentieren, dass intransparente politische Zeitpläne die in den Restwerten eingepreiste Risikoprämie erhöhen.
Unternehmensbezogene Nachhaltigkeitsvorgaben elektrifizieren Flotten
Unternehmen, die sich der Science Based Targets Initiative verpflichtet haben, stellen auf emissionsfreie Flotten um und betrachten Leasing als kosteneffiziente Compliance-Strategie. Die Europäische Union schreibt vor, dass bis 2030 45 % der neuen Unternehmensfahrzeugbeschaffungen emissionsfrei sein müssen, wobei das Ziel bis 2035 weiter steigt [2]„Verordnung über saubere Unternehmensfahrzeuge”, Europäische Kommission, europa.eu. Gleichzeitig bieten die Vereinigten Staaten im Rahmen des Inflation Reduction Act eine Steuergutschrift für gewerbliche saubere Fahrzeuge, die finanzielle Anreize für geleaste Einheiten zum Zeitpunkt der Vertragsanbahnung gewährt. Ayvens meldete 2025 einen Nachfrageschub und verzeichnete einen deutlichen Anstieg batterieelektrischer Fahrzeuge gegenüber 2024. Flottenmanager, die Restwertgarantien sichern möchten, führen mehrjährige Ausschreibungen durch und bevorzugen Leasinggeber mit integrierten Wartungs- und Depotladepartnerschaften. Im Gegensatz dazu geraten jene ohne dedizierte Infrastruktur unter Druck, da ausgelagerte Dienstleistungen die Lebenszykluskosten in die Höhe treiben.
Sinkende Batteriekosten verbessern Restwerte
Im Jahr 2026 sanken die Durchschnittspreise für Lithium-Ionen-Batteriepakete im Vergleich zum Niveau von 2022 erheblich. Dieser Kostenrückgang ist auf Skaleneffekte und die wachsende Verbreitung von Lithium-Eisenphosphat-Chemien zurückzuführen. Infolge dieser Kostendeflation haben sich Restwertabschläge verringert, sodass Leasinggeber die Leasingpreise enger an herkömmliche Fahrzeuge mit Verbrennungsmotor angleichen können. Gleichzeitig hat die beschleunigte Ablösung von Nickel-Mangan-Kobalt-Paketen zu einem gespaltenen Gebrauchtmarkt geführt, bei dem ältere Batteriechemien stärkere Wertminderungen erfahren. Das Leasing-Underwriting hat sich weiterentwickelt und umfasst nun prädiktive Batterieanalytikplattformen, die Echtzeit-Zustandsbewertungen und proaktives Remarketing ermöglichen. Europäische Auktionshäuser haben einen Trend festgestellt: Fahrzeuge mit zertifizierten Batteriepässen erzielen höhere Preise als ihre nicht zertifizierten Pendants, was den Wert datengesteuerter Wiedervermarktungsstrategien unterstreicht.
Wachsende Elektrofahrzeugmodellvielfalt senkt die Einstiegskosten durch Leasing
Bis 2025 umspannten Elektrofahrzeug-Modelle (EV) jede Preisklasse und jeden Anwendungsfall. Das Energieministerium der Vereinigten Staaten stellte fest, dass Leasing die anfängliche Preislücke über eine Laufzeit von 36 Monaten überbrücken kann, was zu überschaubaren monatlichen Unterschieden bei mittelgroßen Limousinen führt. In China führten Hersteller zahlreiche Elektromodelle ein, von denen einige in umfassende Logistik-Leasingpakete integriert wurden. Da Europa Elektrotransporter führender Hersteller einführt, können Leasinggeber den wachsenden Markt für die letzte Meile nutzen, insbesondere mit Depot-Ladeintegrationen. Mit zunehmender Modellvielfalt verschärft sich der Wettbewerb bei der genauen Prognose von Restwerten, was Leasinggebern einen Vorteil verschafft, die detaillierte Auktionsdaten und Werkzeuge des maschinellen Lernens zur Vermögensbewertung einsetzen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überhang an zurückgegebenen Elektrofahrzeugen 2026–27 | -1.8% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Restwerte angesichts des technologischen Wandels | -1.4% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte öffentliche Ladeinfrastruktur | -1.2% | Global (besonders gravierend in ländlichen und aufstrebenden Märkten) | Mittelfristig (2–4 Jahre) |
| Steigende Zinsen erhöhen Leasingraten | -1.0% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwemme auslaufender Elektrofahrzeugleasingverträge 2026–27 könnte Preise drücken
In den Jahren 2026–2027 werden in Nordamerika und Europa eine erhebliche Anzahl von Elektrofahrzeugen aus auslaufenden Leasingverträgen auf den Markt zurückkehren. Dieser Zustrom dürfte das Volumen zurückgegebener Leasingfahrzeuge aus 2025 deutlich übersteigen und möglicherweise spürbare Auswirkungen auf Auktionswerte haben. Daten zeigen, dass die Preise für gebrauchte Elektrofahrzeuge im Jahr 2026 gesunken sind, angetrieben durch ein Angebotswachstum, das die Einzelhandelsnachfrage übertrifft. Hertz sah sich 2025 aufgrund beschleunigter Wertminderungen bei seinen Model-3-Einheiten mit Herausforderungen konfrontiert. Als Reaktion darauf verschärfen Leasinggeber künftige Restwertgarantien – eine Maßnahme, die entweder die monatlichen Zahlungen erhöht oder die Vertragslaufzeiten verkürzt und damit das Tempo des Nachfragewachstums dämpft.
Ungewisse Restwerte angesichts des raschen technologischen Wandels
Da sich die Batteriechemie rasch weiterentwickelt, riskieren Premium-Pakete aus früheren Jahren, in Zukunft zu Minderleistern zu werden. Analysen zeigen, dass Fahrzeuge mit Nickel-Mangan-Kobalt-Batterien aus den Jahren 2022–2023 stärkere Wertminderungen erfahren haben als ihre Pendants aus 2024–2025 mit Lithium-Eisenphosphat. Gleichzeitig zeigt das Restwert-Tracking von Black Book, dass vernetzte Fahrzeuge, die Over-the-Air-Updates empfangen können, mehr Wert behalten als ihre nicht vernetzten Pendants. Darüber hinaus hebt eine Studie der Federal Reserve Bank of New York eine Korrelation zwischen schnelleren Kreditausfällen und wahrgenommener technologischer Veralterung hervor. Dies deutet auf ein potenzielles strategisches Ausfallrisiko für Leasingnehmer hin, die Kaufoptionspreise als nicht wettbewerbsfähig betrachten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Unternehmensflotten treiben die Beschleunigung voranPersonenkraftwagen dominierten im Jahr 2025 mit 81,25 % des Umsatzes im Markt für Elektrofahrzeug-Leasing, doch verlagert sich die Wachstumsdynamik allmählich hin zu Transportern und Pickups, die der E-Commerce-Logistik dienen. Nutzfahrzeuge stellen die dynamischste Komponente des Marktes für Elektrofahrzeug-Leasing dar und sollen mit einer CAGR von 17,86 % wachsen. Amazons Verpflichtung, 100.000 elektrische Liefertransporter von Rivian zu leasen, untermauert die Skaleneffekte beim Depot-Laden und bei der Wartung. Das eSprinter-Programm von DHL im Jahr 2025 verdeutlichte, wie schlüsselfertiges Leasing die Einhaltung von Niedrigemissionszonenvorschriften vereinfacht.
Leasinggeber integrieren Telematik in nutzungsbasierte Gebührenstrukturen und verknüpfen Zahlungspläne mit gefahrenen Kilometern oder zugestellten Paketen. Leichte Nutzfahrzeuge unter 3,5 Tonnen stehen an der Spitze der Nachfrage, teilweise weil kommunale Vorschriften Verbrennungstransporter zunehmend aus Stadtzentren ausschließen. Bei Personenkraftwagen weisen Kompakt- und Mittelklassesegmente die schnellste Leasingrotation auf, da die Kostenparität früher erreicht wird. Das Leasing von Luxus-EVs hinkt aufgrund höherer Restwertvolatilität hinterher, obwohl softwaregesteuerte Upgrades die Kundenbindung langfristig verbessern könnten.


Nach Antriebsart:
Batterieelektrische Fahrzeuge dominieren, Plug-in-Hybride stagnierenBatterieelektrische Fahrzeuge (BEV) machten 73,18 % der Leasingvertragsabschlüsse im Jahr 2025 aus und sollen mit einer CAGR von 19,13 % wachsen, womit sie ihren Vorsprung gegenüber Plug-in-Hybriden ausbauen. Toyota gab bekannt, dass im Jahr 2025 ein erheblicher Teil seiner geleasten Flotte in Europa aus batterieelektrischen Fahrzeugen (BEV) bestand und ein deutliches Wachstum gegenüber dem Vorjahr verzeichnete. Da mehrere Rechtsordnungen Plug-in-Hybridfahrzeuge (PHEV) nach 2030 von Null-Emissions-Mandaten ausschließen wollen, sind die Restwerte von Hybriden eingeschränkt, was Leasinggeber dazu veranlasst, Vertragslaufzeiten zu verkürzen. Infolgedessen dominieren batterieelektrische Fahrzeuge den Markt für Elektrofahrzeug-Leasing in verschiedenen Antriebskategorien.
Brennstoffzellenelektrische Fahrzeuge halten einen minimalen Anteil und finden ihre Nische in Wasserstoffinfrastrukturkorridoren in Kalifornien, Deutschland und Südkorea. Die aktuelle Strategie betont die schrittweise Ablösung von PHEV-Portfolios bis 2027, zeitgleich mit der Einstellung von Doppelantriebslinien durch die Fahrzeughersteller. Als Reaktion darauf passen Leasinggeber ihre Modelle an, indem sie steilere Abschreibungskurven für Hybride einkalkulieren und Kapital in Richtung batterieelektrischer Fahrzeuge umschichten, die nicht nur für höhere Subventionen qualifizieren, sondern auch geringere Wartungskosten aufweisen.
Nach Endnutzer:
Ride-Sharing-Plattformen verzeichnen starkes WachstumUnternehmensflotten hielten im Jahr 2025 49,03 % der Nachfrage, doch werden Ride-Sharing- und Lieferplattformen mit einer CAGR von 18,79 % die am schnellsten wachsende Kundengruppe sein. Bis 2030 plant Uber, Elektrofahrzeuge an Fahrer in den Vereinigten Staaten, Kanada und Europa zu verleasen. Im Jahr 2025 schritt die Flottenelektrifizierung von Grab in Südostasien erheblich voran, unterstützt durch staatliche Subventionen in Indonesien und Thailand. In Europa profitieren Einzelleasingnehmer von Steuererleichterungen, die die Erschwinglichkeit verbessern. Obwohl Behörden einen kleineren Marktanteil repräsentieren, spielen ihre langfristigen Verträge eine entscheidende Rolle bei der Stabilisierung der Cashflows für Leasinggeber.
Gewerbliche Kunden bevorzugen gebündelte Lösungen – wie Versicherung, Energie und Telematik – die auf Kilometerbasis abgerechnet werden. Leasinggeber, die den Zugang zu Ladenetzen in Leasingrechnungen integrieren, gewinnen einen größeren Anteil an Ride-Sharing-Betreibern, die häufig Schwierigkeiten haben, die tägliche Fahrzeugauslastung vorherzusagen.

Nach Laufzeit:
Kurzfristige Verträge gewinnen an DynamikKurzfristige Verträge unter 12 Monaten werden mit einer CAGR von 18,35 % wachsen, angetrieben durch Abonnementplattformen wie Loopit und Spring Free EV. Mittelfristige Leasingverträge (1–3 Jahre) verankerten im Jahr 2025 noch immer 57,11 % des Marktanteils im Markt für Elektrofahrzeug-Leasing, da sie mit den Unternehmensbudgetzyklen übereinstimmen. Laut dem Nationalen Fahrzeugleasingverband sank die durchschnittliche Vertragslaufzeit zwischen 2023 und 2025, was auf Kundenbedenken hinsichtlich technologischer Obsoleszenz hinweist.
Langfristige Verträge (über 3 Jahre) nehmen als Anteil an Neuabschlüssen ab: Ein höheres Zinsumfeld erhöht die kumulative Finanzierungslast und verschärft die Restwertungewissheit. Leasinggeber vermarkten zunehmend modulare Verlängerungen, die es Kunden ermöglichen, Fahrzeuge in der Mitte der Laufzeit ohne Strafgebühren neu zu bepreisen oder zu tauschen. Kurzfristige Produkte generieren höhere monatliche Einnahmen pro Vermögenswert, erfordern jedoch ausgefeilte Wiedervermarktungsoperationen zur Aufrechterhaltung der Flottenauslastung.
Geografische Analyse
Markt für Elektrofahrzeug-Leasing in Europa
Europa kontrollierte im Jahr 2025 mit 46,22 % den größten Anteil am Markt für Elektrofahrzeug-Leasing, gestützt durch politische Instrumente wie das deutsche Dienstwagensteuerregime und den britischen Plug-in-Van-Zuschuss. Frankreich setzt seinen Ökobonus für Fahrzeuge, die unter einer bestimmten Preisschwelle geleast werden, bis 2026 fort. In den Niederlanden verringert eine hohe Ladestationsdichte die Reichweitenangst und unterstützt eine starke Durchdringung beim Privatleasing. Arval verzeichnet zwischen 2023 und 2025 einen Anstieg von Nullemissionsfahrzeugen in europäischen Beständen. Europa steht vor der Herausforderung, den Zustrom von zurückgegebenen Leasingfahrzeugen in den Jahren 2026–2027 zu bewältigen, da der Druck auf die Restwerte zunimmt.
Markt für Elektrofahrzeug-Leasing im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 17,48 %, angetrieben durch Chinas Verkaufsmandat von 40 % für Fahrzeuge mit neuer Energietechnologie bis 2030. Peking verlängert seine Kaufsteuerbefreiung bis 2027, während Shenzhen einen Leasingzuschuss anbietet, der die Unternehmensadoption ankurbelt. Indiens FAME-II-Programm schüttet Anreize in Höhe von INR 10.000 Crore (1,2 Milliarden USD) aus, während die Zuschüsse des Bundesstaates Maharashtra die Gesamtbetriebskosten für Flottenoperatoren senken. Während Japan und Südkorea mit hybriden Verbraucherpräferenzen und einer begrenzten Ladeinfrastruktur zu kämpfen haben, haben beide Länder rechtlich bindende Ziele gesetzt, Fahrzeuge mit Verbrennungsmotor (ICE) bis 2035 auslaufen zu lassen, was den Weg für intensivierte Leasingaktivitäten im späteren Verlauf des Jahrzehnts ebnet. Unterdessen erlebt Südostasien einen Aufschwung, insbesondere durch die von Grab angeführten Elektrifizierungsbemühungen im Ride-Hailing-Bereich in Jakarta und Bangkok.
Markt für Elektrofahrzeug-Leasing in Amerika und dem Nahen Osten und Afrika
Die Nachfrage in Nordamerika dreht sich um die Steuergutschrift für saubere Fahrzeuge aus dem Inflation Reduction Act, die Leasinggeber bei der Vertragsabwicklung in Anspruch nehmen. Tesla Financial Leasing, Enterprise und Hertz dominieren das Volumen, obwohl der Restwerteinbruch von Hertz in den Jahren 2024–2025 das Risiko unterstreicht. Kanada gewährt CAD 5.000 (ungefähr 3.700 USD), ergänzt durch Bundesanreize und provinzielle Zuschläge, was eine grenzüberschreitende Pipeline an Leasingnachfrage für Nullemissionsfahrzeuge aufrechterhält [3]„iZEV-Anreizprogramm,” Transport Canada, tc.canada.ca . Die Durchdringung in Südamerika bleibt im Anfangsstadium; Pilotprogramme für Taxis und Busse in Brasilien, Chile und Argentinien schreiten voran, sehen sich jedoch mit Zoll- und Infrastrukturhemmnissen konfrontiert. Die Staaten des Golfkooperationsrats führen flottenbezogene Leasingpiloten ein, die auf nationale Diversifizierungsagenden ausgerichtet sind, während Südafrika mit Elektrofahrzeug-Vermietung in tourismusstarken Korridoren experimentiert.

Wettbewerbslandschaft
Der globale Markt für Leasingabschlüsse ist durch eine wettbewerbsintensive, aber moderat konzentrierte Landschaft gekennzeichnet. Ayvens und Arval dominieren europäische Unternehmenskonten mit ihren umfangreichen Servicenetzwerken, während Sixt und Hertz sich auf kurzfristige urbane Leasingverträge konzentrieren. OEM-Captives wie Tesla Financial Leasing, BYD Auto Finance, Hyundai Capital und Toyota Financial Services nutzen proprietäre Telematik und Software-Updates, um mutigere Positionen beim Restwert-Underwriting einzunehmen. Rivian Financial Services zielt über direkte Unternehmenskanäle auf den Abenteuer- und Liefersektor ab, und VinFast Leasing führt gebündelte Batterieabonnementmodelle in ganz Südostasien ein.
Die Beherrschung von Daten wird zur entscheidenden Trennlinie zwischen Branchenführern und denjenigen, die zurückbleiben. Volkswagen Financial Services AG setzt einen patentierten Algorithmus ein, der die Leasingpreise in Echtzeit anpasst und auf Telemetriedaten reagiert, die anzeigen, dass der Batterieabbau besser als erwartet verläuft, wodurch Risikopuffer effektiv reduziert werden. Unterdessen stärken Teslas Over-the-Air-Software-Fähigkeiten die Sekundärmarktwerte, was es ihnen ermöglicht, höhere Restwerte festzulegen und Wettbewerber zu übertreffen, die empfindlich auf Zinsänderungen reagieren. Die Batteriepass-Verordnung der Europäischen Kommission stellt zwar Compliance-Herausforderungen dar, bietet Leasinggebern aber auch einen Marketingvorteil für ihre qualitätsvalidierten Gebrauchteinheiten. Unternehmen ohne die nötige Größe, um Telematik zu nutzen, riskieren Verluste, da Kunden mit hohem Verschleiß zu generischen Verträgen tendieren, die ihr Risiko falsch bepreisen.
Aufkommende Chancen liegen in Dienstleistungen wie Depot-Laden, Programmen für zertifiziertes gebrauchtes Elektrofahrzeug-Leasing zur Nutzung von Überschüssen nach Ablauf des Leasingvertrags sowie grenzüberschreitender Leasingportabilität zur Vereinfachung des Flottenmanagements für globale Unternehmen. Die Zusammenarbeit zwischen Leasinggebern und Energieversorgern nimmt zu, wobei BYD Auto Finance durch Co-Investitionen in Ladedepots in Shenzhen von sich reden macht und Ayvens mit Iberdrola in Spanien zusammenarbeitet, um Vereinbarungen über erneuerbare Energie für die Flottenladung zu sichern.
Marktführer im Bereich Elektrofahrzeug-Leasing
Ayvens Group
Arval (BNP Paribas)
Sixt SE
Hertz Global Holdings, Inc.
Volkswagen Financial Services AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektrofahrzeug-Leasing
- Ayvens Group
- Arval (BNP Paribas)
- Sixt SE
- Hertz Global Holdings, Inc.
- Enterprise Mobility
- Avis Budget Group
- Mercedes-Benz Mobility
- Volkswagen Financial Services AG
- Tesla Financial Services
- Novuna Vehicle Solutions
- Hyundai Capital Services
- Toyota Financial Services
- Rivian Financial Services
- EverFleet (Spring Free EV, Inc.)

Recent Industry Developments in Markt für Elektrofahrzeug-Leasing
- August 2026: Drivn, eine EV-Leasingplattform mit Fokus auf schwere Nutzfahrzeugflotten, unterzeichnete eine Absichtserklärung (MoU) mit Tata Motors, Indiens größtem Nutzfahrzeughersteller, um den leasingbasierten Einsatz elektrischer Nutzfahrzeuge in Indien zu erkunden. Im Rahmen der Partnerschaft wird Drivn maßgeschneiderte Leasinglösungen für das Portfolio elektrischer Nutzfahrzeuge von Tata Motors bereitstellen und Flottenoperatoren ermöglichen, durch einfachere und zugänglichere Finanzierung auf Elektrofahrzeuge umzusteigen.
- Juni 2026: Switch Mobility unterzeichnete eine Absichtserklärung (MoU) mit Drivn, um EV-Leasinglösungen zu stärken und den Kundenzugang zu Elektrofahrzeugen im gesamten gewerblichen Mobilitätsökosystem zu erweitern. Die Partnerschaft zielt darauf ab, den Besitz und den Einsatz von EVs durch leasinggeführte Mobilitätslösungen zugänglicher zu machen.


Berichtsumfang des globalen Marktes für Elektrofahrzeug-Leasing
Der Umfang umfasst die Segmentierung nach Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge), Antriebsart (batterieelektrische Fahrzeuge, Plug-in-Hybridfahrzeuge und Brennstoffzellenfahrzeuge), Endnutzer (Einzelkunden, Unternehmensflotten, Behörden sowie Ride-Sharing- und Lieferplattformen) und Laufzeit (kurzfristig (unter 12 Monate), mittelfristig (1–3 Jahre) und langfristig (mehr als 3 Jahre)). Die Analyse umfasst auch eine Analyse auf regionaler Ebene, einschließlich Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika. Marktgröße und Wachstumsprognosen werden nach Wert in USD dargestellt.
| Personenkraftwagen |
| Nutzfahrzeuge |
| Batterieelektrische Fahrzeuge |
| Plug-in-Hybridfahrzeuge |
| Brennstoffzellenfahrzeuge |
| Privatkunden |
| Unternehmensflotten |
| Behörden |
| Mitfahrdienste und Lieferplattformen |
| Kurzfristig (weniger als 12 Monate) |
| Mittelfristig (1–3 Jahre) |
| Langfristig (mehr als 3 Jahre) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Spanien | |
| Italien | |
| Frankreich | |
| Niederlande | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Südkorea | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Antriebsart | Batterieelektrische Fahrzeuge | |
| Plug-in-Hybridfahrzeuge | ||
| Brennstoffzellenfahrzeuge | ||
| Nach Endnutzer | Privatkunden | |
| Unternehmensflotten | ||
| Behörden | ||
| Mitfahrdienste und Lieferplattformen | ||
| Nach Laufzeit | Kurzfristig (weniger als 12 Monate) | |
| Mittelfristig (1–3 Jahre) | ||
| Langfristig (mehr als 3 Jahre) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Niederlande | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Elektrofahrzeug-Leasing im Jahr 2026?
Die Marktgröße für Elektrofahrzeug-Leasing wird im Jahr 2026 auf 122,87 Milliarden USD geschätzt, gegenüber 105,01 Milliarden USD im Jahr 2025.
Welche Region verzeichnet das stärkste Wachstum bei der Leasingakzeptanz?
Der asiatisch-pazifische Raum führt mit einer CAGR von 17,48 % bis 2031, angetrieben durch chinesische und indische Subventionsrahmen, die emissionsfreie Leasingflotten stark begünstigen.
Warum werden batterieelektrische Fahrzeuge gegenüber Plug-in-Hybriden für Leasing bevorzugt?
Höhere Anreize, strengere Null-Emissions-Vorschriften und geringere Wartungskosten drängen Leasinggeber und Kunden in Richtung batterieelektrischer Fahrzeuge, die 2025 einen Marktanteil von 73,18 % hielten und jährlich um 19,13 % wachsen.
Welche Rolle spielen Mikro-Leasing-Plattformen in diesem Sektor?
Plattformen wie Loopit und Spring Free EV ermöglichen Verträge unter 12 Monaten, die Versicherung und Laden bündeln, Gig-Economy-Fahrer bedienen und das kurzfristige Leasingwachstum mit einer CAGR von 18,35 % ankurbeln.
Seite zuletzt aktualisiert am:



