
Tamanho e Participação do Mercado de Locação de Veículos Elétricos
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 122.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 269.06 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.97 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Locação de Veículos Elétricos por Mordor Intelligence
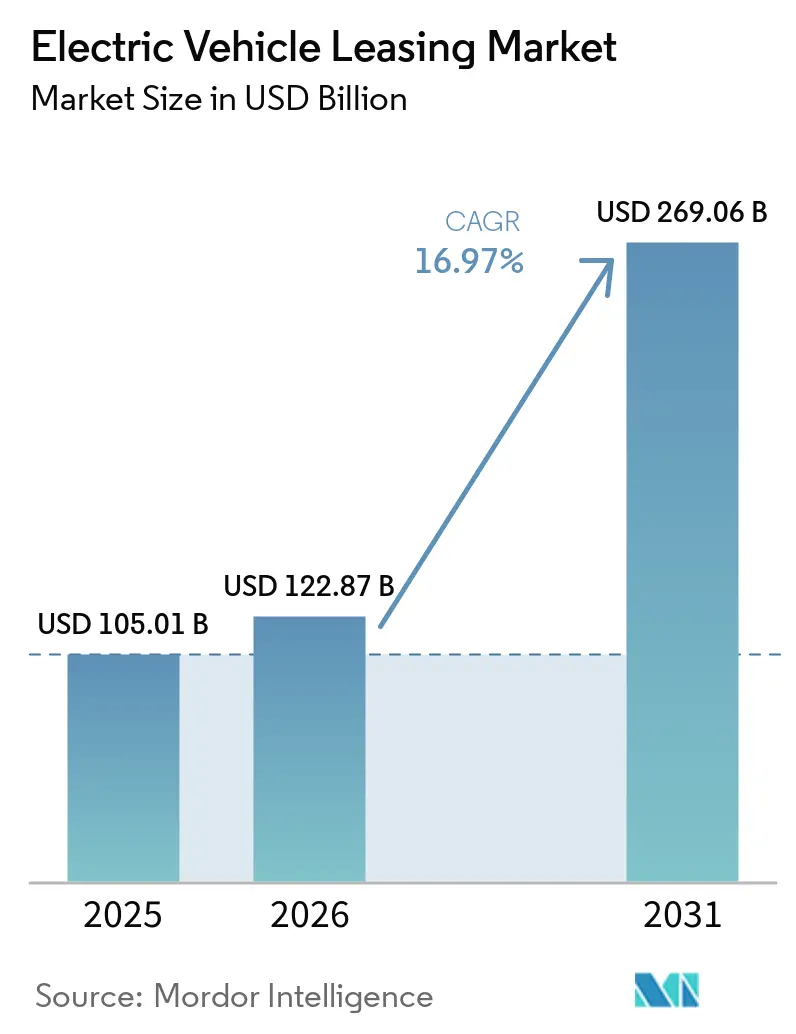
O tamanho do mercado de leasing de veículos elétricos foi avaliado em 105,01 bilhões de USD em 2025, estimado em 122,87 bilhões de USD em 2026, e está projetado para atingir 269,06 bilhões de USD até 2031, crescendo a um CAGR de 16,97% de 2026 a 2031. As metas corporativas de sustentabilidade, as políticas fiscais ricas em subsídios e a deflação dos preços das baterias estão coletivamente reduzindo as barreiras ao custo total de propriedade, acelerando a transição da compra direta para o leasing. Em 2026, à medida que os preços dos pacotes de baterias diminuem, as taxas de desconto de valor residual se estreitam, permitindo que as locadoras apresentem opções de pagamento mensal mais atrativas. Os governos direcionam preferencialmente os incentivos por meio de estruturas de leasing, permitindo que as locadoras comerciais monetizem créditos na originação e repassem as economias aos clientes de frota. A proliferação de modelos — agora bem acima de 500 denominações em todo o mundo — intensifica o risco de obsolescência tecnológica para os compradores, inclinando ainda mais a preferência para contratos de leasing que oferecem opcionalidade de atualização. Ao mesmo tempo, a subscrição orientada por telemática reduz a incerteza do valor residual, conferindo às locadoras ricas em dados uma vantagem defensável na precificação.
Principais Conclusões do Relatório
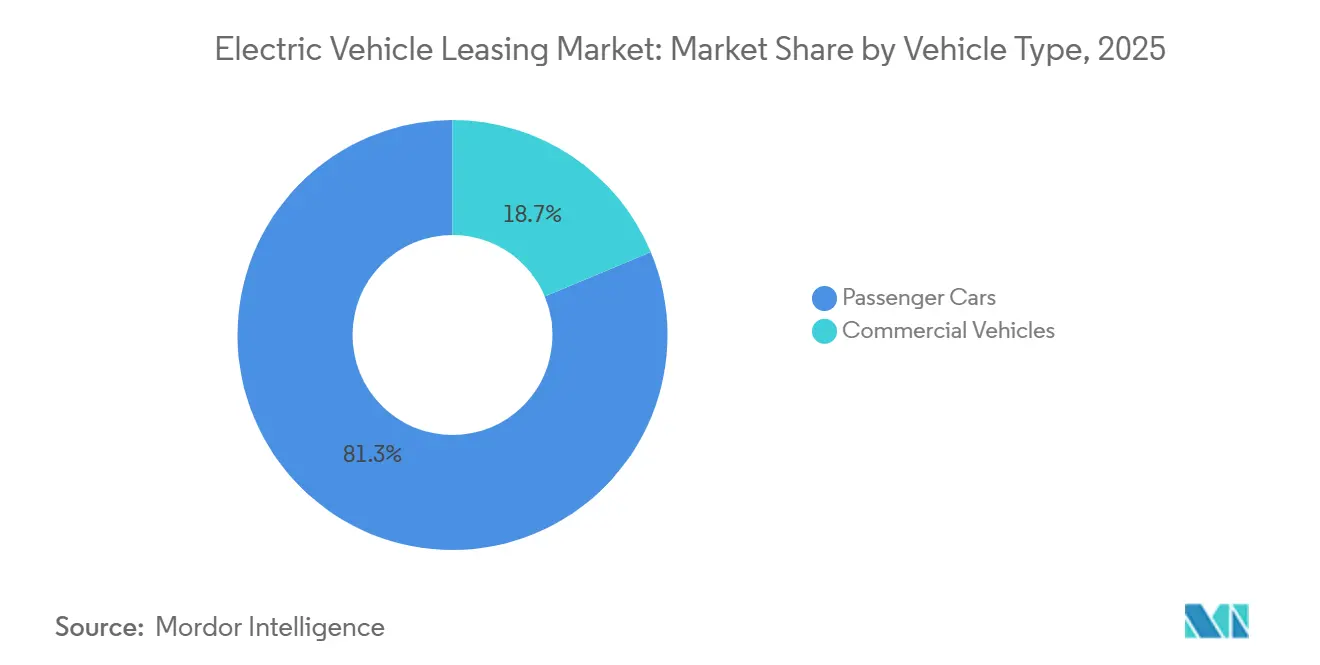
- Por tipo de veículo, os carros de passeio lideraram com 81,25% da participação no mercado de leasing de veículos elétricos em 2025, enquanto os veículos comerciais avançarão a um CAGR de 17,86% até 2031.
- Por tipo de propulsão, os veículos elétricos a bateria comandaram uma participação de 73,18% no tamanho do mercado de leasing de veículos elétricos em 2025 e estão projetados para expandir a um CAGR de 19,13% no período de 2026 a 2031.
- Por usuário final, as frotas corporativas responderam por 49,03% de participação em 2025; as plataformas de compartilhamento de viagens e entrega estão definidas para registrar o CAGR mais rápido, de 18,79%, até 2031.
- Por duração, os contratos de médio prazo (1 a 3 anos) detinham 57,11% da participação no mercado de leasing de veículos elétricos em 2025, enquanto os contratos de curto prazo (menos de 12 meses) crescerão a um CAGR de 18,35%.
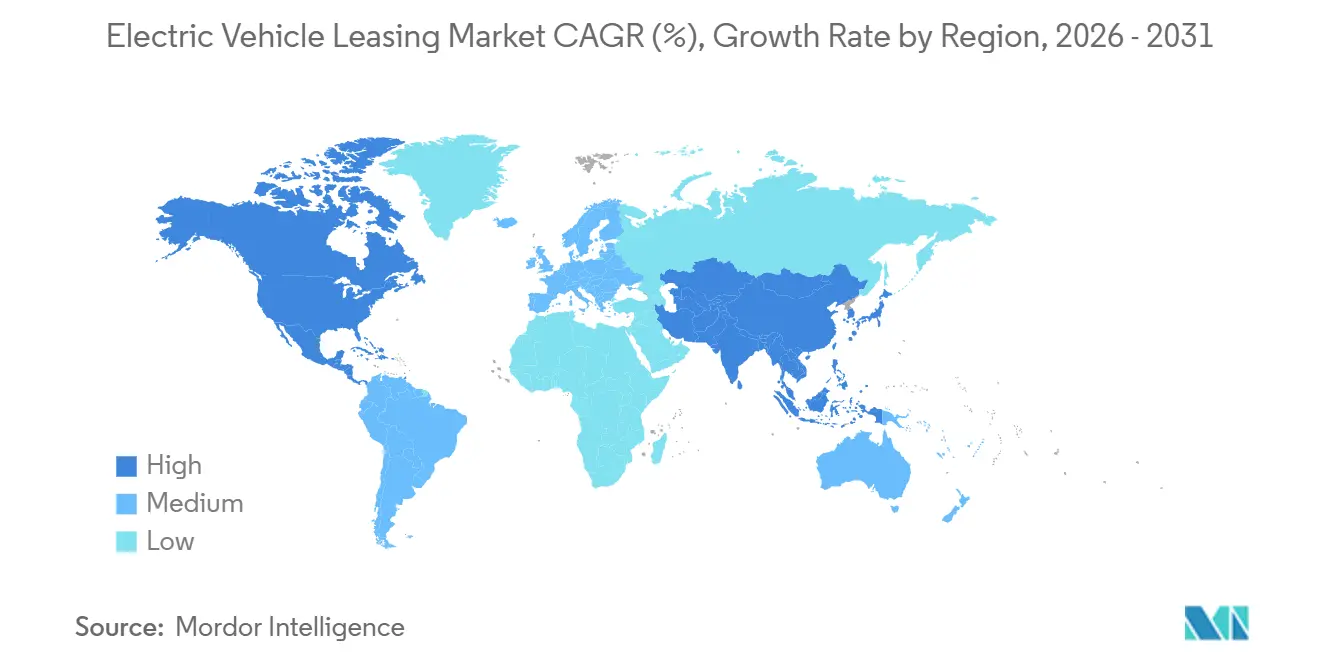
- Por geografia, a Europa controlava 46,22% do mercado de leasing de veículos elétricos em 2025, enquanto a Ásia-Pacífico está projetada para ser a região de crescimento mais rápido, com CAGR de 17,48% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos Governamentais e Créditos Fiscais | +4.1% | Principais mercados globais (Estados Unidos, UE, China, Índia) | Curto prazo (≤ 2 anos) |
| Mandatos Corporativos de Sustentabilidade | +3.2% | Europa, América do Norte, Ásia-Pacífico Central | Médio prazo (2-4 anos) |
| Redução dos Custos de Baterias | +2.8% | Global (especialmente em mercados maduros) | Longo prazo (≥ 4 anos) |
| Crescente Variedade de Modelos de Veículos Elétricos | +2.3% | Global, mais forte na Europa e na China | Médio prazo (2–4 anos) |
| Plataformas de Leasing Flexível/Micro-Leasing | +1.9% | América do Norte, Europa, Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Análise de Baterias Baseada em Inteligência Artificial | +1.5% | Europa e América do Norte lideram a adoção | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Governamentais e Créditos Fiscais Favorecem o Leasing
A arquitetura fiscal canaliza subsídios maiores por meio do leasing do que por meio da compra direta em vários mercados-chave. Os arrendadores comerciais dos Estados Unidos podem reivindicar o crédito integral de 7.500 USD independentemente dos limites de renda do cliente, repassando o benefício aos arrendatários na forma de fatores monetários mais baixos [1]"Créditos Fiscais para Veículos Limpos," Receita Federal dos Estados Unidos, irs.gov . Os operadores de frotas na Índia podem se beneficiar do programa FAME-II, que oferece incentivos significativos para veículos elétricos, tornando os VEs financeiramente mais atrativos do que as compras tradicionais. A isenção do imposto sobre compras da China, recentemente prorrogada até 2027, agora inclui complementos em nível provincial para empresas de leasing que implantam veículos em aplicações de transporte por aplicativo. A avaliação do benefício em espécie da Alemanha para carros elétricos a bateria de empresa mantém os contratos de leasing por sacrifício salarial firmemente à frente das aquisições diretas. Os arrendadores, portanto, fazem lobby por visibilidade de subsídios plurianuais, argumentando que cronogramas de políticas opacos inflacionam o prêmio de risco incorporado nos valores residuais.
Mandatos Corporativos de Sustentabilidade Eletrificam as Frotas
As corporações comprometidas com a iniciativa Science-Based Targets estão migrando para frotas de emissão zero, encarando o leasing como uma estratégia de conformidade econômica. A União Europeia determina que, até 2030, 45% das novas aquisições corporativas de veículos devem ser de emissão zero, com a meta aumentando ainda mais até 2035 [2]"Regulamento sobre Veículos Corporativos Limpos," Comissão Europeia, europa.eu. Simultaneamente, os Estados Unidos oferecem um crédito comercial para veículos limpos no âmbito da Lei de Redução da Inflação, fornecendo incentivos financeiros para unidades arrendadas no momento da originação. A Ayvens relatou um aumento na demanda em 2025, revelando um crescimento notável em veículos elétricos a bateria em relação a 2024. Os gestores de frota, ansiosos para garantir garantias de valor residual, estão lançando licitações plurianuais, favorecendo as locadoras que dispõem de parcerias integradas de manutenção e carregamento em depósito. Em contrapartida, aquelas sem infraestrutura dedicada estão sentindo a pressão, pois a terceirização de serviços eleva os custos do ciclo de vida.
Redução dos Custos de Baterias Melhora os Valores Residuais
Em 2026, os preços médios dos pacotes de baterias de íons de lítio caíram significativamente em comparação com os níveis de 2022. Essa redução de custos pode ser atribuída às economias de escala e à crescente adoção de químicas de fosfato de ferro e lítio. Como resultado dessa deflação de custos, os descontos de valor residual diminuíram, permitindo que as locadoras alinhem a precificação do leasing mais estreitamente com os veículos tradicionais de combustão interna. Concomitantemente, a eliminação acelerada dos pacotes de níquel-manganês-cobalto levou a um mercado secundário dividido, onde as químicas de bateria mais antigas experimentam depreciação mais acentuada. A subscrição de leasing evoluiu, incorporando agora plataformas de análise preditiva de baterias que facilitam avaliações de saúde em tempo real e recomercialização proativa. As casas de leilão europeias observaram uma tendência: veículos com passaportes de bateria certificados alcançam preços mais altos do que suas contrapartes não certificadas, ressaltando o valor das estratégias de recomércio orientadas por dados.
A Crescente Variedade de Modelos de Veículos Elétricos Reduz o Custo de Entrada via Locação
Em 2025, os modelos de veículos elétricos (VEs) abrangiam todas as faixas de preço e casos de uso. O Departamento de Energia dos Estados Unidos constatou que o leasing pode reduzir a diferença de preço inicial ao longo de um prazo de 36 meses, resultando em diferenças mensais administráveis para sedãs de médio porte. Na China, os fabricantes introduziram inúmeros modelos elétricos, alguns integrados em pacotes abrangentes de leasing logístico. À medida que a Europa introduz vans elétricas de fabricantes líderes, os arrendadores podem capitalizar o crescente mercado de entrega de última milha, especialmente com integrações de carregamento em depósito. Com o aumento do número de modelos, a concorrência se intensifica em torno da previsão precisa dos valores residuais, conferindo vantagem aos arrendadores que utilizam dados detalhados de leilão e ferramentas de aprendizado de máquina para avaliação de ativos.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Excesso de Veículos Elétricos Pós-Leasing em 2026-27 | -1.8% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Valores Residuais em Meio à Mudança Tecnológica | -1.4% | Global | Médio prazo (2–4 anos) |
| Infraestrutura de Carregamento Público Limitada | -1.2% | Global (Grave em mercados rurais e emergentes) | Médio prazo (2-4 anos) |
| Taxas de Juros Elevam os Pagamentos | -1.0% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O Excesso de Veículos Elétricos Devolvidos em 2026–27 Pode Deprimir os Preços
Em 2026-2027, os mercados da América do Norte e da Europa verão o retorno de um número significativo de veículos elétricos ao mercado. Esse influxo está previsto para aumentar substancialmente o volume pós-leasing de 2025, podendo gerar um impacto notável nos valores de leilão. Os dados indicam que, em 2026, os preços de veículos elétricos usados sofreram queda, impulsionada por um aumento de oferta que superou a demanda no varejo. A Hertz enfrentou desafios em 2025 devido à depreciação acelerada em suas unidades Model 3. Em resposta, as locadoras estão restringindo as garantias de valor residual futuras, uma medida que ou aumenta os pagamentos mensais ou encurta os prazos dos contratos, moderando efetivamente o ritmo do crescimento da demanda.
Valores Residuais Incertos em Meio à Rápida Mudança Tecnológica
À medida que a química das baterias evolui rapidamente, os pacotes premium de anos anteriores correm o risco de se tornarem de desempenho inferior no futuro. A análise revela que os veículos equipados com baterias de níquel-manganês-cobalto em 2022-2023 sofreram depreciação mais acentuada em comparação com suas contrapartes de 2024-2025 que utilizam fosfato de ferro e lítio. Enquanto isso, o rastreamento de valores residuais da Black Book mostra que os veículos conectados, capazes de receber atualizações remotas, retêm mais valor do que suas contrapartes não conectadas. Adicionalmente, pesquisas do Federal Reserve Bank de Nova York destacam uma correlação entre inadimplências mais rápidas em empréstimos e a percepção de obsolescência tecnológica. Isso aponta para um potencial risco de inadimplência estratégica por parte dos locatários que consideram os preços das opções de compra não competitivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Frotas Comerciais Impulsionam a AceleraçãoOs carros de passeio dominaram com 81,25% da receita do mercado de leasing de veículos elétricos em 2025, mas o impulso de crescimento está gradualmente se deslocando para vans e picapes que atendem à logística de comércio eletrônico. Os veículos comerciais representam o componente mais dinâmico do mercado de leasing de veículos elétricos, com previsão de expansão a um CAGR de 17,86%. O compromisso da Amazon de arrendar 100.000 vans de entrega elétricas da Rivian sustenta as economias de escala no carregamento em depósito e na manutenção. O programa eSprinter da DHL em 2025 ilustrou como o leasing completo simplifica a conformidade com as regras de zonas de baixa emissão.
Os arrendadores estão incorporando telemática em estruturas de tarifas baseadas em uso, vinculando os cronogramas de pagamento a quilômetros percorridos ou encomendas entregues. Os veículos comerciais leves com menos de 3,5 toneladas lideram a demanda, em parte porque as regulamentações municipais proíbem cada vez mais as vans a combustão dos centros urbanos. Nos carros de passeio, os segmentos compacto e médio apresentam a rotação de leasing mais rápida devido à paridade de custos mais precoce. O leasing de VEs de luxo fica para trás devido à maior volatilidade residual, embora as atualizações definidas por software possam melhorar a retenção ao longo do tempo.


Por Tipo de Propulsão:
VEBs Dominam, VEHPs EstabilizamOs veículos elétricos a bateria (VEBs) capturaram 73,18% das originações de leasing em 2025 e estão previstos para expandir a um CAGR de 19,13%, ampliando sua liderança sobre os híbridos plug-in. A Toyota revelou que, em 2025, uma parcela significativa de sua frota arrendada na Europa era composta por veículos elétricos a bateria (VEBs), mostrando crescimento notável em relação ao ano anterior. Com várias jurisdições prontas para excluir os veículos elétricos híbridos plug-in (VEHPs) dos mandatos de emissão zero após 2030, os valores residuais dos híbridos enfrentam restrições, levando as locadoras a encurtar os prazos dos contratos. Como resultado, os VEBs dominam o mercado de leasing de veículos elétricos em várias categorias de propulsão.
Os veículos elétricos a célula de combustível detêm uma participação mínima, encontrando seu nicho nos corredores de infraestrutura de hidrogênio localizados na Califórnia, Alemanha e Coreia do Sul. A estratégia atual enfatiza a eliminação gradual dos portfólios de VEHPs até 2027, coincidindo com a descontinuação das linhas de duplo trem de força pelos fabricantes de equipamentos originais. Em resposta, as locadoras estão se ajustando ao modelar curvas de depreciação mais acentuadas para os híbridos e realocar capital para os VEBs, que não apenas se qualificam para subsídios mais substanciais, mas também apresentam custos de manutenção mais baixos.
Por Usuário Final:
Plataformas de Compartilhamento de Viagens em AscensãoAs frotas corporativas detinham 49,03% da demanda em 2025, mas as plataformas de compartilhamento de viagens e entrega serão a classe de clientes de crescimento mais rápido, com CAGR de 18,79%. Até 2030, a Uber planeja arrendar veículos elétricos para motoristas nos Estados Unidos, no Canadá e na Europa. Em 2025, a eletrificação da frota da Grab no Sudeste Asiático avançou significativamente, apoiada por subsídios estaduais na Indonésia e na Tailândia. Na Europa, os arrendatários individuais se beneficiam de isenções fiscais que aumentam a acessibilidade. Embora os órgãos governamentais representem uma parcela menor do mercado, seus contratos de longa duração desempenham um papel crucial na estabilização dos fluxos de caixa para os arrendadores.
Os clientes comerciais preferem soluções agrupadas — como seguro, energia e telemática — cobradas por quilômetro percorrido. Os arrendadores que incorporam o acesso à rede de carregamento nas faturas de leasing capturam uma parcela maior dos operadores de compartilhamento de viagens, que frequentemente têm dificuldade em prever a utilização diária dos veículos.
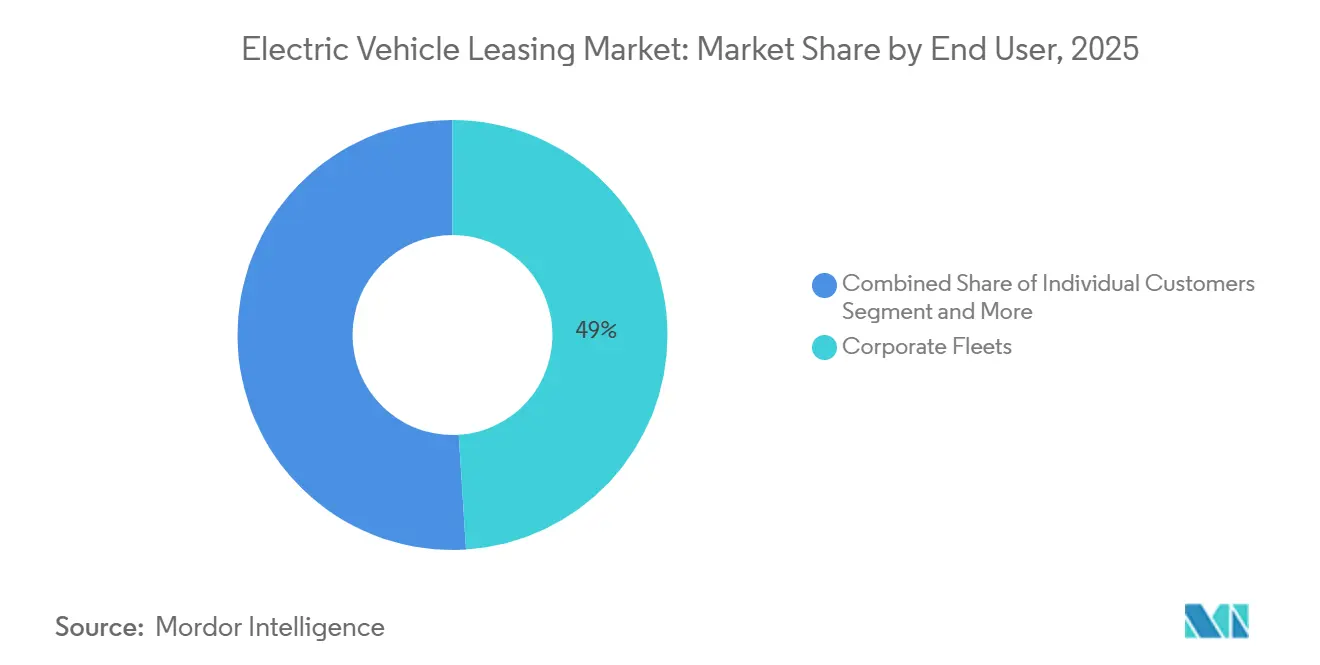
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Duração:
Contratos de Curto Prazo Ganham ImpulsoOs contratos de curto prazo com menos de 12 meses crescerão a um CAGR de 18,35%, impulsionados por plataformas de assinatura como Loopit e Spring Free EV. Os contratos de médio prazo (1 a 3 anos) ainda ancoravam 57,11% da participação no mercado de leasing de veículos elétricos em 2025, pois se alinham com os ciclos de orçamento corporativo. De acordo com a Associação Nacional de Leasing de Veículos, a duração média dos contratos diminuiu entre 2023 e 2025, destacando as preocupações dos clientes com a obsolescência tecnológica.
Os contratos de longo prazo (acima de 3 anos) diminuem como proporção das novas originações: ambientes de taxas mais elevadas aumentam o encargo de financiamento acumulado e agravam a incerteza residual. Os arrendadores comercializam cada vez mais extensões modulares, permitindo que os clientes reajustem o preço ou troquem os veículos no meio do prazo sem taxas punitivas. Os produtos de curto prazo geram maior receita mensal por ativo, mas exigem operações sofisticadas de recomercialização para manter a utilização da frota.
Análise Geográfica
Mercado de Leasing de Veículos Elétricos na Europa
A Europa controlou 46,22% do mercado de leasing de veículos elétricos em 2025, impulsionada por instrumentos de política como o regime fiscal alemão para veículos de empresa e o subsídio britânico para vans elétricas. A França mantém seu bônus ecológico para veículos arrendados abaixo de um determinado limite de preço até 2026. Nos Países Baixos, a alta densidade de pontos de carregamento alivia a ansiedade de autonomia, sustentando uma forte penetração de leasing individual. A Arval destaca um aumento de veículos de emissão zero nas origens europeias entre 2023 e 2025. A Europa enfrenta o desafio de gerir o afluxo de estoque de veículos devolvidos ao final do contrato de leasing durante 2026-2027, à medida que as pressões sobre o valor residual crescem.
Mercado de Leasing de Veículos Elétricos na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 17,48%, impulsionada pelo mandato chinês de 40% de vendas de veículos de nova energia para 2030. Pequim prorroga sua isenção de imposto de compra até 2027, enquanto Shenzhen oferece um subsídio de leasing, estimulando a adoção corporativa. O programa FAME-II da Índia desembolsa INR 10.000 crore (1,2 bilhões de USD) em incentivos, enquanto os subsídios complementares do estado de Maharashtra reduzem o custo total de propriedade para operadores de frotas. Embora o Japão e a Coreia do Sul enfrentem preferências híbridas dos consumidores e infraestrutura de carregamento limitada, ambas as nações estabeleceram metas legalmente vinculantes para eliminar os motores de combustão interna (MCI) até 2035, abrindo caminho para uma intensificação das atividades de leasing no final da década. Enquanto isso, o Sudeste Asiático testemunha um aumento de momentum, particularmente com os esforços de eletrificação de transporte por aplicativo liderados pela Grab em Jacarta e Bangcoc.
Mercado de Leasing de Veículos Elétricos nas Américas e no Oriente Médio e África
A adoção na América do Norte gira em torno do crédito para veículos limpos da Lei de Redução da Inflação, que os arrendadores capturam na originação. A Tesla Financial Leasing, a Enterprise e a Hertz dominam o volume, embora o revés de valor residual da Hertz em 2024-2025 evidencie os riscos. O Canadá oferece CAD 5.000 (aproximadamente USD 3.700) complementados por incentivos federais e acréscimos provinciais, sustentando um fluxo transfronteiriço de demanda de leasing de veículos de emissão zero [3]"Programa de Incentivo iZEV," Transport Canada, tc.canada.ca . A penetração na América do Sul permanece embrionária; programas-piloto de táxi e ônibus no Brasil, Chile e Argentina avançam, mas enfrentam obstáculos tarifários e de infraestrutura. Os estados do Conselho de Cooperação do Golfo lançam pilotos de leasing orientados a frotas alinhados com agendas nacionais de diversificação, enquanto a África do Sul experimenta aluguel de veículos elétricos em corredores de alto turismo.

Cenário Competitivo
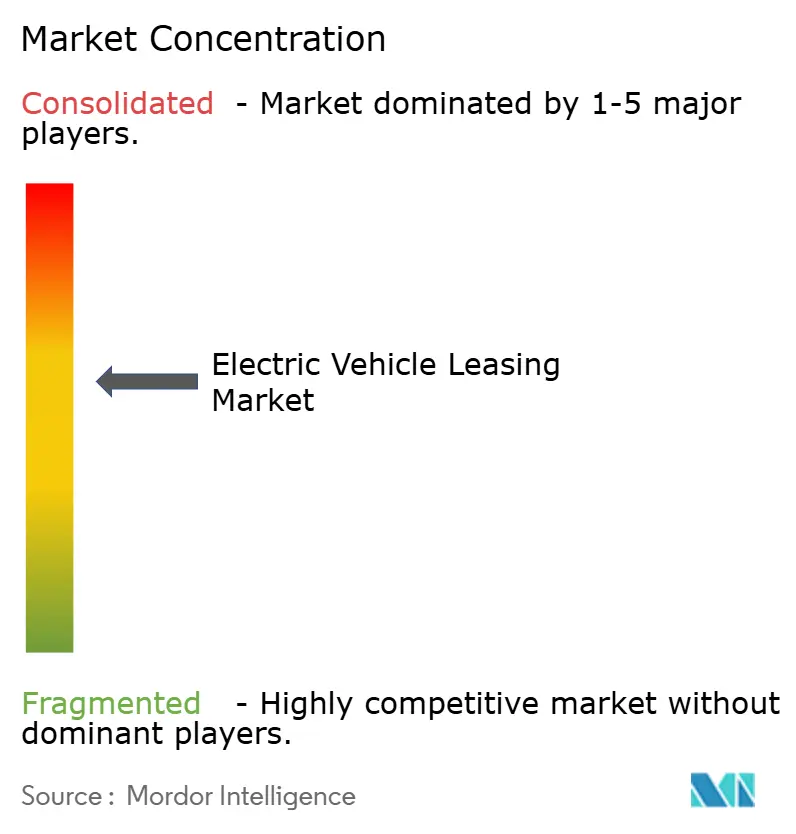
O mercado global de originação de leasing é caracterizado por um cenário competitivo, porém moderadamente concentrado. A Ayvens e a Arval dominam as contas corporativas europeias com suas extensas redes de serviços, enquanto a Sixt e a Hertz se concentram em contratos urbanos de curto prazo. As cativas de fabricantes de equipamentos originais, como Tesla Financial Leasing, BYD Auto Finance, Hyundai Capital e Toyota Financial Services, utilizam telemática proprietária e atualizações de software para adotar posições mais ousadas na subscrição de valores residuais. A Rivian Financial Services tem como alvo os setores de aventura e entrega por meio de canais empresariais diretos, e a VinFast Leasing lança modelos agrupados de assinatura de bateria em todo o Sudeste Asiático.
O domínio dos dados está se tornando a linha divisória entre os líderes do setor e os que ficam para trás. A Volkswagen Financial Services emprega um algoritmo patenteado que ajusta os preços de leasing em tempo real, respondendo a dados de telemetria que indicam que a degradação da bateria é melhor do que o previsto, reduzindo efetivamente os buffers de risco. Enquanto isso, as capacidades de software over-the-air da Tesla reforçam os valores no mercado secundário, permitindo-lhes definir valores residuais mais altos e superar os concorrentes sensíveis a variações de taxas. A regulamentação de passaporte de bateria da Comissão Europeia, embora introduza desafios de conformidade, também oferece aos arrendadores uma vantagem de marketing para suas unidades usadas com qualidade validada. As empresas sem escala para aproveitar a telemática correm o risco de perder clientes, pois aqueles com altas tendências de desgaste gravitam em direção a contratos genéricos que precificam incorretamente seu risco.
As oportunidades emergentes residem em serviços como carregamento em depósito, programas de leasing de veículos elétricos usados certificados para capitalizar os excedentes pós-leasing e portabilidade de leasing transfronteiriço para simplificar a gestão de frotas para corporações globais. As colaborações entre arrendadores e concessionárias de energia estão em ascensão, com a BYD Auto Finance se destacando ao co-investir em depósitos de carregamento em Shenzhen, e a Ayvens se unindo à Iberdrola na Espanha para garantir acordos de energia renovável para o carregamento de frotas.
Líderes do Setor de Locação de Veículos Elétricos
-
Ayvens Group
-
Arval (BNP Paribas)
-
Sixt SE
-
Hertz Global Holdings, Inc.
-
Volkswagen Financial Services AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Leasing de Veículos Elétricos
- Ayvens Group
- Arval (BNP Paribas)
- Sixt SE
- Hertz Global Holdings, Inc.
- Enterprise Mobility
- Avis Budget Group
- Mercedes-Benz Mobility
- Volkswagen Financial Services AG
- Tesla Financial Services
- Novuna Vehicle Solutions
- Hyundai Capital Services
- Toyota Financial Services
- Rivian Financial Services
- EverFleet (Spring Free EV, Inc.)

Recent Industry Developments in Mercado de Leasing de Veículos Elétricos
- Agosto de 2026: A Drivn, uma plataforma de leasing de VEs focada em frotas comerciais pesadas, assinou um Memorando de Entendimento (MoU) com a Tata Motors, maior fabricante de veículos comerciais da Índia, para explorar a implantação baseada em leasing de veículos comerciais elétricos na Índia. No âmbito da parceria, a Drivn fornecerá soluções de leasing personalizadas para o portfólio de veículos comerciais elétricos da Tata Motors, permitindo que os operadores de frotas façam a transição para veículos elétricos por meio de financiamento mais simples e acessível.
- Junho de 2026: A Switch Mobility assinou um memorando de entendimento (MoU) com a Drivn para fortalecer as soluções de leasing de VEs e ampliar o acesso dos clientes a veículos elétricos em todo o ecossistema de mobilidade comercial. A parceria visa tornar a propriedade e a implantação de VEs mais acessíveis por meio de soluções de mobilidade baseadas em leasing.


Escopo do Relatório Global do Mercado de Locação de Veículos Elétricos
O escopo inclui segmentaão por tipo de veículo (carros de passeio e veículos comerciais), tipo de propulsão (veículos elétricos a bateria, veículos elétricos híbridos plug-in e veículos elétricos a célula de combustível), usuário final (clientes individuais, frotas corporativas, órgãos governamentais e plataformas de compartilhamento de viagens e entrega) e duração (curto prazo (menos de 12 meses), médio prazo (1 a 3 anos) e longo prazo (mais de 3 anos)). A análise também abrange análise em nível regional, incluindo América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD.
| Automóveis de Passeio |
| Veículos Comerciais |
| Veículos Elétricos a Bateria |
| Veículos Elétricos Híbridos Plug-In |
| Veículos Elétricos a Célula de Combustível |
| Clientes Individuais |
| Frotas Corporativas |
| Agências Governamentais |
| Plataformas de Compartilhamento de Viagens e Entrega |
| Curto Prazo (Menos de 12 meses) |
| Médio Prazo (1–3 anos) |
| Longo Prazo (Mais de 3 anos) |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| Espanha | |
| Itália | |
| França | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais | ||
| Por Tipo de Propulsão | Veículos Elétricos a Bateria | |
| Veículos Elétricos Híbridos Plug-In | ||
| Veículos Elétricos a Célula de Combustível | ||
| Por Usuário Final | Clientes Individuais | |
| Frotas Corporativas | ||
| Agências Governamentais | ||
| Plataformas de Compartilhamento de Viagens e Entrega | ||
| Por Duração | Curto Prazo (Menos de 12 meses) | |
| Médio Prazo (1–3 anos) | ||
| Longo Prazo (Mais de 3 anos) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Espanha | ||
| Itália | ||
| França | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de leasing de veículos elétricos em 2026?
O tamanho do mercado de leasing de veículos elétricos é estimado em 122,87 bilhões de USD em 2026, acima dos 105,01 bilhões de USD em 2025.
Qual região está crescendo mais rapidamente na adoção de leasing?
A Ásia-Pacífico lidera com um CAGR de 17,48% até 2031, impulsionada pelos marcos regulatórios de subsídios da China e da Índia que favorecem fortemente as frotas de emissão zero arrendadas.
Por que os veículos elétricos a bateria são preferidos em relação aos híbridos plug-in para leasing?
Incentivos mais generosos, regulamentações mais rígidas de emissão zero e custos de manutenção mais baixos impulsionam as locadoras e os clientes em direção aos VEBs, que detinham 73,18% de participação em 2025 e crescem 19,13% ao ano.
Qual é o papel das plataformas de micro-leasing no setor?
Plataformas como Loopit e Spring Free EV permitem contratos com menos de 12 meses que agrupam seguro e carregamento, atendendo a motoristas da economia gig e impulsionando o crescimento do leasing de curto prazo a um CAGR de 18,35%.
Página atualizada pela última vez em:



