
Tamaño y Participación del Mercado de Arrendamiento de Vehículos Eléctricos
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 122.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 269.06 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 16.97 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Arrendamiento de Vehículos Eléctricos por Mordor Intelligence
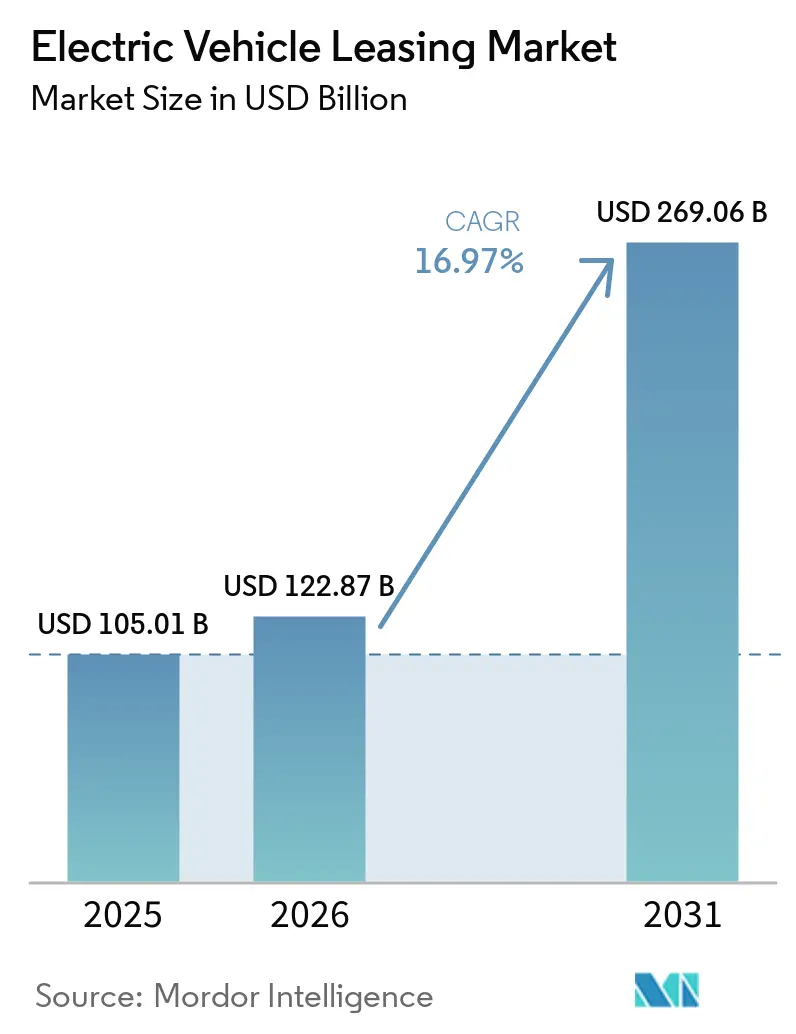
El tamaño del mercado de arrendamiento de vehículos eléctricos fue valorado en 105,01 mil millones de USD en 2025, se estima en 122,87 mil millones de USD en 2026 y se proyecta que alcance 269,06 mil millones de USD en 2031, creciendo a una CAGR del 16,97% de 2026 a 2031. Los objetivos corporativos de sostenibilidad, las políticas fiscales ricas en subsidios y la deflación en el precio de las baterías están reduciendo colectivamente las barreras del costo total de propiedad, acelerando el cambio de la compra directa al arrendamiento. En 2026, a medida que los precios de los paquetes de baterías disminuyen, las tasas de descuento de valor residual se ajustan, lo que permite a los arrendadores presentar opciones de pago mensual más atractivas. Los gobiernos canalizan preferentemente los incentivos a través de estructuras de arrendamiento, lo que permite a los arrendadores comerciales monetizar los créditos en el momento de la originación y trasladar los ahorros a los clientes de flotas. La proliferación de modelos —ahora muy por encima de 500 denominaciones en todo el mundo— intensifica el riesgo de obsolescencia tecnológica para los compradores, inclinando aún más la preferencia hacia los contratos de arrendamiento que ofrecen opcionalidad de actualización. Al mismo tiempo, la suscripción basada en telemática reduce la incertidumbre del valor residual, otorgando a los arrendadores con datos enriquecidos una ventaja defendible en la fijación de precios.
Conclusiones Clave del Informe
- Por tipo de vehículo, los automóviles de pasajeros lideraron con el 81,25% de la cuota del mercado de arrendamiento de vehículos eléctricos en 2025, mientras que los vehículos comerciales avanzarán a una CAGR del 17,86% hasta 2031.
- Por tipo de propulsión, los vehículos eléctricos de batería comandaron una cuota del 73,18% del tamaño del mercado de arrendamiento de vehículos eléctricos en 2025 y se proyecta que se expandan a una CAGR del 19,13% durante 2026-2031.
- Por usuario final, las flotas corporativas representaron el 49,03% de la cuota en 2025; las plataformas de transporte compartido y entrega están destinadas a registrar la CAGR más rápida del 18,79% hasta 2031.
- Por duración, los contratos a mediano plazo (1-3 años) mantuvieron el 57,11% de la cuota del mercado de arrendamiento de vehículos eléctricos en 2025, mientras que los arrendamientos a corto plazo (menos de 12 meses) crecerán a una CAGR del 18,35%.
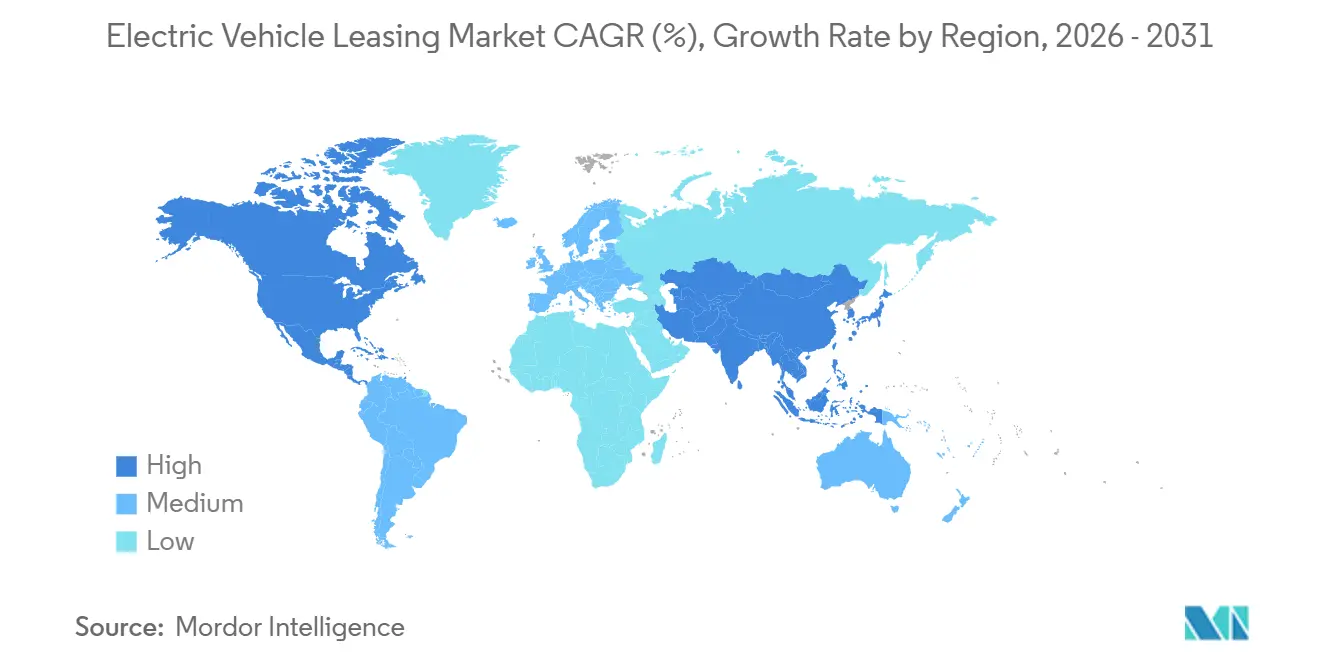
- Por geografía, Europa controló el 46,22% del mercado de arrendamiento de vehículos eléctricos en 2025, mientras que Asia-Pacífico se proyecta como la región de más rápido crecimiento a una CAGR del 17,48% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos Gubernamentales y Créditos Fiscales | +4.1% | Puntos críticos globales (Estados Unidos, UE, China, India) | Corto plazo (≤ 2 años) |
| Mandatos Corporativos de Sostenibilidad | +3.2% | Europa, América del Norte, Asia-Pacífico Central | Mediano plazo (2-4 años) |
| Reducción de los Costos de Baterías | +2.8% | Global (especialmente en mercados maduros) | Largo plazo (≥ 4 años) |
| Creciente Variedad de Modelos de Vehículos Eléctricos | +2.3% | Global, más fuerte en Europa y China | Mediano plazo (2-4 años) |
| Plataformas de Arrendamiento Flexible y Microarrendamiento | +1.9% | América del Norte, Europa, Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Análisis de Baterías Impulsado por Inteligencia Artificial | +1.5% | Europa y América del Norte lideran la adopción | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Incentivos Gubernamentales y los Créditos Fiscales Favorecen el Arrendamiento
La arquitectura fiscal canaliza mayores subsidios a través del arrendamiento que a través de la compra directa en varios mercados clave. Los arrendadores comerciales de Estados Unidos pueden reclamar el crédito completo de 7.500 USD independientemente de los umbrales de ingresos del cliente, trasladando el beneficio a los arrendatarios en forma de factores monetarios más bajos [1]"Créditos Fiscales para Vehículos Limpios," Servicio de Impuestos Internos, irs.gov . Los operadores de flotas en India pueden beneficiarse del esquema FAME-II, que proporciona incentivos significativos para los vehículos eléctricos, haciendo que los vehículos eléctricos sean más atractivos financieramente que las compras tradicionales. La exención del impuesto de compra de China, recientemente extendida hasta 2027, ahora incluye complementos a nivel provincial para las empresas de arrendamiento que despliegan vehículos en aplicaciones de transporte por encargo. La valoración del beneficio en especie de Alemania para los automóviles de empresa eléctricos de batería mantiene los arrendamientos por sacrificio salarial firmemente por delante de las adquisiciones directas. Por lo tanto, los arrendadores presionan por una visibilidad de subsidios plurianual, argumentando que los plazos de política opacos inflan la prima de riesgo incorporada en los valores residuales.
Los Mandatos Corporativos de Sostenibilidad Electrifican las Flotas
Las corporaciones comprometidas con la iniciativa de Objetivos Basados en la Ciencia están migrando hacia flotas de cero emisiones, considerando el arrendamiento como una estrategia de cumplimiento rentable. La Unión Europea exige que para 2030, el 45% de las nuevas adquisiciones de vehículos corporativos sean de cero emisiones, con el objetivo aumentando aún más para 2035 [2]"Reglamento sobre Vehículos Corporativos Limpios," Comisión Europea, europa.eu. Simultáneamente, los Estados Unidos ofrecen un crédito comercial para vehículos limpios en virtud de la Ley de Reducción de la Inflación, proporcionando incentivos financieros para las unidades arrendadas en el momento de la originación. Ayvens reportó un aumento en la demanda en 2025, revelando un notable incremento en vehículos eléctricos de batería respecto a 2024. Los gestores de flotas, ansiosos por asegurar garantías de valor residual, están lanzando licitaciones plurianuales, favoreciendo a los arrendadores que cuentan con asociaciones integradas de mantenimiento y carga en depósito. En contraste, aquellos sin infraestructura dedicada sienten la presión, ya que la externalización de servicios eleva los costos del ciclo de vida.
La Reducción de los Costos de Baterías Mejora los Valores Residuales
En 2026, los precios promedio de los paquetes de baterías de iones de litio disminuyeron significativamente en comparación con los niveles de 2022. Esta reducción de costos puede atribuirse a las economías de escala y a la creciente adopción de las químicas de litio-hierro-fosfato. Como resultado de esta deflación de costos, los descuentos de valor residual han disminuido, lo que permite a los arrendadores alinear los precios de arrendamiento más estrechamente con los vehículos de combustión interna tradicionales. Al mismo tiempo, la eliminación acelerada de los paquetes de níquel-manganeso-cobalto ha llevado a un mercado secundario dividido, donde las químicas de batería más antiguas experimentan una depreciación más pronunciada. La suscripción de arrendamientos ha evolucionado, incorporando ahora plataformas de análisis predictivo de baterías que facilitan evaluaciones de salud en tiempo real y una comercialización proactiva. Las casas de subastas europeas han observado una tendencia: los vehículos con pasaportes de batería certificados alcanzan precios más altos que sus homólogos no certificados, subrayando el valor de las estrategias de recomercio basadas en datos.
La Creciente Variedad de Modelos de Vehículos Eléctricos Reduce el Costo de Entrada a través del Arrendamiento
Para 2025, los modelos de vehículos eléctricos abarcaban todos los niveles de precio y casos de uso. El Departamento de Energía de Estados Unidos encontró que el arrendamiento puede cerrar la brecha de precio inicial durante un plazo de 36 meses, resultando en diferencias mensuales manejables para sedanes de tamaño mediano. En China, los fabricantes introdujeron numerosos modelos eléctricos, algunos integrados en paquetes integrales de arrendamiento logístico. A medida que Europa introduce furgonetas eléctricas de fabricantes líderes, los arrendadores pueden capitalizar el creciente mercado de entrega de última milla, especialmente con integraciones de carga en depósito. A medida que aumenta el número de modelos, la competencia se intensifica en torno a la previsión precisa de los valores residuales, otorgando ventaja a los arrendadores que aprovechan datos detallados de subastas y herramientas de aprendizaje automático para la valoración de activos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exceso de Vehículos Eléctricos Fuera de Arrendamiento en 2026-27 | -1.8% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Valores Residuales ante el Cambio Tecnológico | -1.4% | Global | Mediano plazo (2-4 años) |
| Infraestructura de Carga Pública Limitada | -1.2% | Global (Grave en mercados rurales y emergentes) | Mediano plazo (2-4 años) |
| Las Tasas de Interés Elevan los Pagos | -1.0% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Exceso de Vehículos Eléctricos Fuera de Arrendamiento en 2026–27 Podría Deprimir los Precios
En 2026-2027, los arrendamientos de América del Norte y Europa verán el retorno de un número significativo de vehículos eléctricos al mercado. Esta afluencia está destinada a aumentar sustancialmente el volumen de vehículos fuera de arrendamiento de 2025, lo que podría generar un impacto notable en los valores de subasta. Los datos indican que en 2026, los precios de los vehículos eléctricos usados experimentaron una caída, impulsada por un aumento de la oferta que superó la demanda minorista. Hertz enfrentó desafíos en 2025 debido a la depreciación acelerada en sus unidades Model 3. En respuesta, los arrendadores están ajustando las garantías de valor residual futuras, una medida que aumenta los pagos mensuales o acorta la duración de los contratos, moderando efectivamente el ritmo del crecimiento de la demanda.
Incertidumbre en los Valores Residuales ante el Rápido Cambio Tecnológico
A medida que la química de las baterías evoluciona rápidamente, los paquetes premium de años anteriores corren el riesgo de convertirse en de bajo rendimiento en el futuro. El análisis revela que los vehículos equipados con baterías de níquel-manganeso-cobalto en 2022-2023 experimentaron una depreciación más pronunciada en comparación con sus homólogos de 2024-2025 que utilizan litio-hierro-fosfato. Mientras tanto, el seguimiento de valores residuales de Black Book muestra que los vehículos conectados, que pueden recibir actualizaciones inalámbricas, retienen más valor que sus homólogos no conectados. Además, la investigación del Banco de la Reserva Federal de Nueva York destaca una correlación entre los incumplimientos de préstamos más rápidos y la obsolescencia tecnológica percibida. Esto apunta a un riesgo potencial de incumplimiento estratégico para los arrendatarios que consideran los precios de la opción de compra como no competitivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
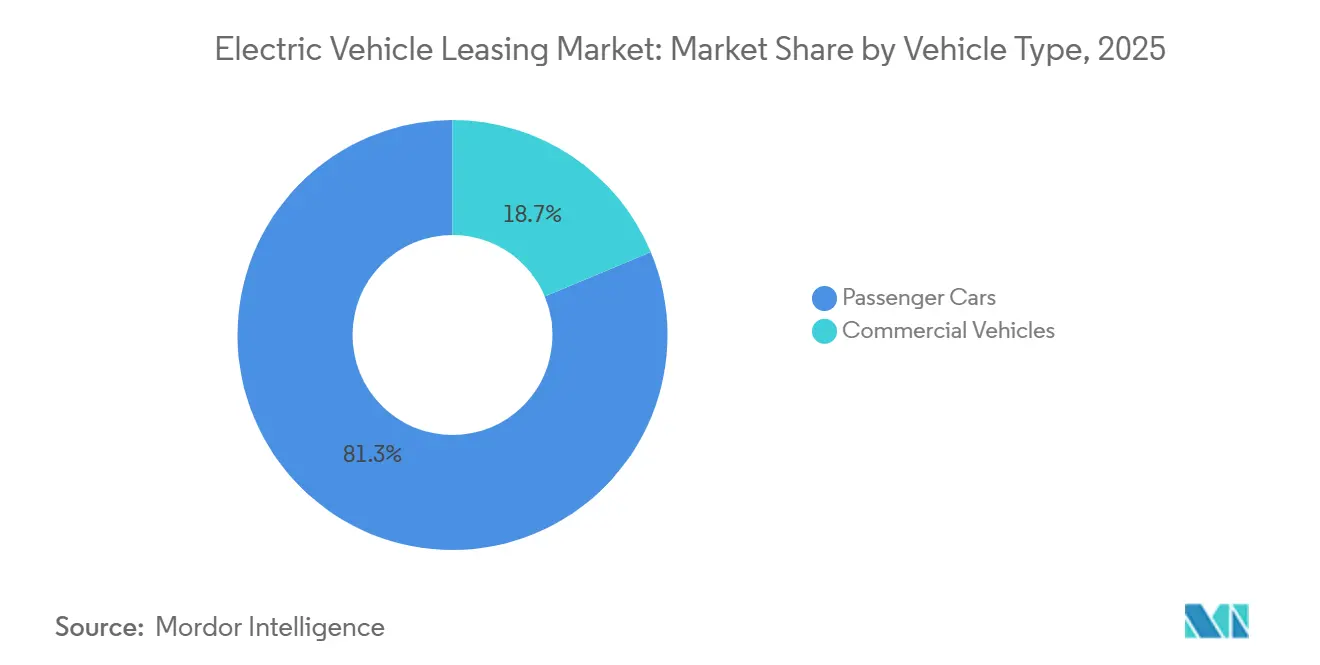
Las Flotas Comerciales Impulsan la AceleraciónLos automóviles de pasajeros dominaron con el 81,25% de los ingresos del mercado de arrendamiento de vehículos eléctricos en 2025, pero el impulso de crecimiento se está desplazando gradualmente hacia furgonetas y camionetas que sirven a la logística del comercio electrónico. Los vehículos comerciales representan el componente más dinámico del mercado de arrendamiento de vehículos eléctricos, con una expansión proyectada a una CAGR del 17,86%. El compromiso de Amazon de arrendar 100.000 furgonetas de entrega eléctricas Rivian sustenta las economías de escala en la carga y el mantenimiento en depósito. El programa eSprinter de DHL en 2025 ilustró cómo el arrendamiento llave en mano simplifica el cumplimiento de las normas de zonas de bajas emisiones.
Los arrendadores están incorporando la telemática en estructuras de tarifas basadas en el uso, vinculando los calendarios de pago a los kilómetros recorridos o los paquetes entregados. Los vehículos comerciales ligeros de menos de 3,5 toneladas encabezan la demanda, en parte porque las regulaciones municipales prohíben cada vez más las furgonetas de combustión en los centros urbanos. En los automóviles de pasajeros, los segmentos compactos y de tamaño mediano exhiben la rotación de arrendamiento más rápida debido a la paridad de costos más temprana. El arrendamiento de vehículos eléctricos de lujo se rezaga debido a una mayor volatilidad residual, aunque las actualizaciones definidas por software pueden mejorar la retención con el tiempo.


Por Tipo de Propulsión:
Los VEB Dominan, los VEHEP se EstabilizanLos vehículos eléctricos de batería (VEB) capturaron el 73,18% de las originaciones de arrendamiento de 2025 y se prevé que se expandan a una CAGR del 19,13%, ampliando su ventaja sobre los híbridos enchufables. Toyota reveló que en 2025, una parte significativa de su flota arrendada en Europa estaba compuesta por vehículos eléctricos de batería (VEB), mostrando un crecimiento notable respecto al año anterior. Con varias jurisdicciones dispuestas a excluir los vehículos eléctricos híbridos enchufables (VEHEP) de los mandatos de cero emisiones después de 2030, los valores residuales de los híbridos enfrentan restricciones, lo que lleva a los arrendadores a acortar las duraciones de los contratos. Como resultado, los VEB dominan el mercado de arrendamiento de vehículos eléctricos en diversas categorías de propulsión.
Los vehículos eléctricos de pila de combustible tienen una participación mínima, encontrando su nicho en los corredores de infraestructura de hidrógeno ubicados en California, Alemania y Corea del Sur. La estrategia actual enfatiza la eliminación gradual de las carteras de vehículos eléctricos híbridos enchufables para 2027, coincidiendo con la discontinuación de las líneas de doble tren de transmisión por parte de los fabricantes de equipos originales. En respuesta, los arrendadores se están ajustando modelando curvas de depreciación más pronunciadas para los híbridos y reasignando capital hacia los VEB, que no solo califican para subsidios más sustanciales sino que también tienen costos de mantenimiento más bajos.
Por Usuario Final:
Las Plataformas de Viajes Compartidos se DisparanLas flotas corporativas mantuvieron el 49,03% de la demanda en 2025, pero las plataformas de transporte compartido y entrega serán la clase de clientes de más rápido crecimiento con una CAGR del 18,79%. Para 2030, Uber planea arrendar vehículos eléctricos a conductores en Estados Unidos, Canadá y Europa. En 2025, la electrificación de la flota de Grab en el Sudeste Asiático avanzó significativamente, respaldada por subsidios a nivel estatal en Indonesia y Tailandia. En Europa, los arrendatarios individuales se benefician de desgravaciones fiscales que mejoran la asequibilidad. Si bien las agencias gubernamentales representan una porción menor del mercado, sus contratos de larga duración desempeñan un papel crucial en la estabilización de los flujos de caja para los arrendadores.
Los clientes comerciales prefieren soluciones integradas —como seguros, energía y telemática— cobradas sobre una base por kilómetro. Los arrendadores que incorporan el acceso a la red de carga en las facturas de arrendamiento capturan una mayor cuota de los operadores de transporte compartido, quienes a menudo tienen dificultades para predecir la utilización diaria del vehículo.
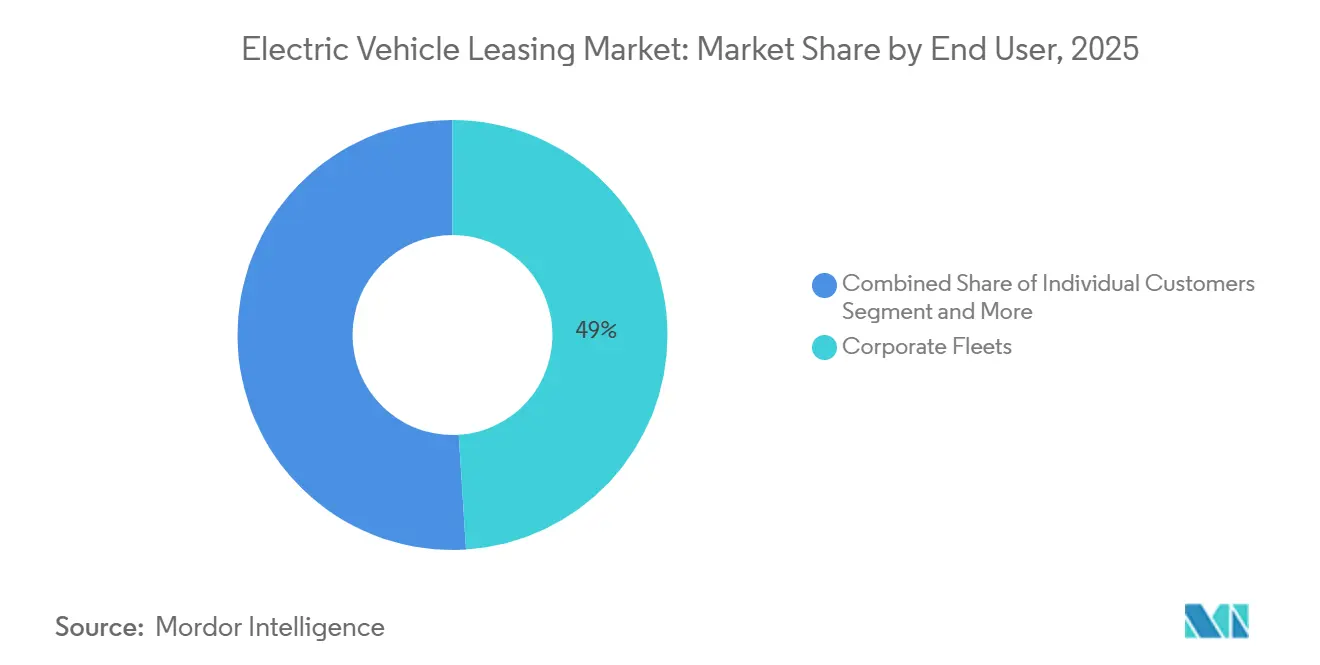
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Duración:
El Corto Plazo Gana ImpulsoLos contratos a corto plazo de menos de 12 meses crecerán a una CAGR del 18,35%, impulsados por plataformas de suscripción como Loopit y Spring Free EV. Los arrendamientos a mediano plazo (1-3 años) aún anclaron el 57,11% de la cuota del mercado de arrendamiento de vehículos eléctricos en 2025 porque se alinean con los ciclos presupuestarios corporativos. Según la Asociación Nacional de Arrendamiento de Vehículos, la duración media del contrato disminuyó entre 2023 y 2025, destacando las preocupaciones de los clientes sobre la obsolescencia tecnológica.
Los contratos a largo plazo (más de 3 años) disminuyen como proporción de las nuevas originaciones: los entornos de tasas más altas elevan la carga de financiamiento acumulada y agravan la incertidumbre residual. Los arrendadores comercializan cada vez más extensiones modulares, permitiendo a los clientes reajustar el precio o cambiar de vehículo a mitad del plazo sin tarifas punitivas. Los productos a corto plazo generan mayores ingresos mensuales por activo, pero exigen operaciones de recomercialización sofisticadas para mantener la utilización de la flota.
Análisis Geográfico
Mercado de Arrendamiento de Vehículos Eléctricos en Europa
Europa controló el 46,22% del mercado de arrendamiento de vehículos eléctricos en 2025, impulsado por instrumentos de política como el régimen fiscal alemán para vehículos de empresa y la subvención británica para furgonetas enchufables. Francia mantiene su bonificación ecológica para vehículos arrendados por debajo de un umbral de precio específico hasta 2026. En los Países Bajos, la alta densidad de puntos de carga alivia la ansiedad por la autonomía, lo que favorece una fuerte penetración del arrendamiento individual. Arval destaca un incremento en los vehículos de cero emisiones de origen europeo entre 2023 y 2025. Europa se enfrenta al reto de gestionar la afluencia de inventario de vehículos devueltos al final del contrato durante 2026-2027, a medida que crecen las presiones sobre el valor residual.
Mercado de Arrendamiento de Vehículos Eléctricos en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 17,48%, impulsada por el mandato de ventas del 40% de vehículos de nueva energía en China para 2030. Pekín prorroga su exención del impuesto de compra hasta 2027, mientras que Shenzhen ofrece una subvención al arrendamiento que estimula la adopción corporativa. El programa FAME-II de India desembolsa 10.000 millones de INR (1,2 mil millones de USD) en incentivos, mientras que las subvenciones adicionales del estado de Maharashtra reducen el coste total de propiedad para los operadores de flotas. Aunque Japón y Corea del Sur lidian con las preferencias de los consumidores por los híbridos y una infraestructura de carga limitada, ambas naciones han establecido objetivos legalmente vinculantes para eliminar progresivamente los motores de combustión interna (MCI) antes de 2035, allanando el camino para una mayor actividad de arrendamiento en la segunda mitad de la década. Mientras tanto, el Sudeste Asiático experimenta un auge de impulso, especialmente con los esfuerzos de electrificación del transporte por aplicación liderados por Grab en Yakarta y Bangkok.
Mercado de Arrendamiento de Vehículos Eléctricos en las Américas y Oriente Medio y África
La adopción en América del Norte gira en torno al crédito para vehículos limpios de la Ley de Reducción de la Inflación, que los arrendadores capturan en el momento de la originación. Tesla Financial Leasing, Enterprise y Hertz dominan el volumen, aunque el revés en el valor residual de Hertz en 2024-2025 subraya el riesgo existente. Canadá ofrece 5.000 CAD (aproximadamente 3.700 USD) complementados con incentivos federales más complementos provinciales, lo que sostiene un flujo transfronterizo de demanda de arrendamiento de vehículos de cero emisiones [3]"Programa de Incentivos iZEV," Transport Canada, tc.canada.ca . La penetración en América del Sur sigue siendo incipiente; los programas piloto de taxis y autobuses en Brasil, Chile y Argentina avanzan, pero se enfrentan a obstáculos arancelarios y de infraestructura. Los estados del Consejo de Cooperación del Golfo ponen en marcha pilotos de arrendamiento orientados a flotas alineados con las agendas nacionales de diversificación, mientras que Sudáfrica experimenta con alquiler de vehículos eléctricos en corredores de alto turismo.

Panorama Competitivo
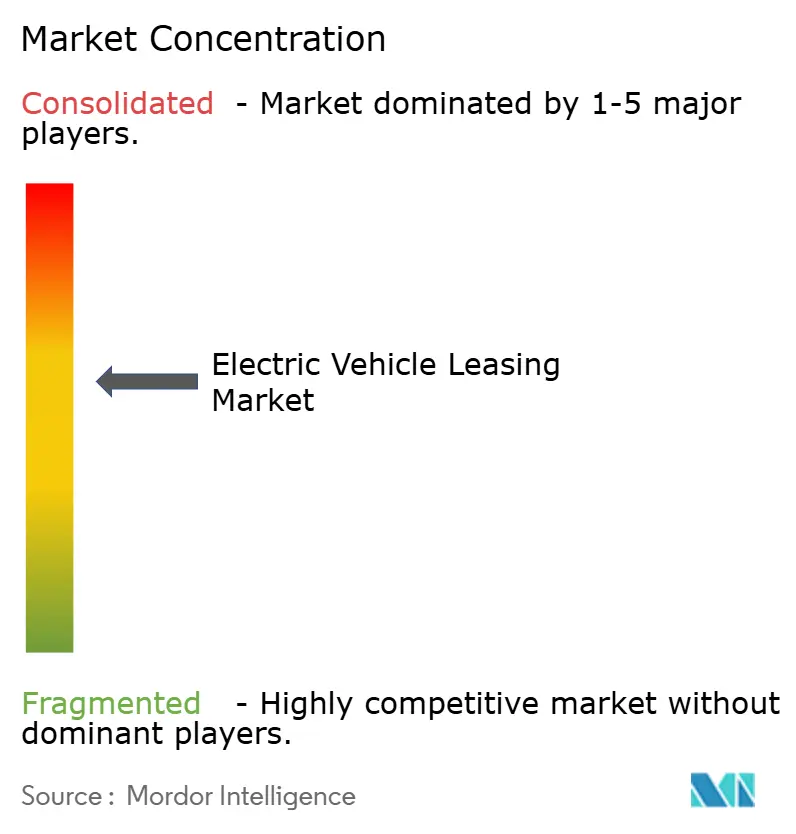
El mercado global de originación de arrendamientos se caracteriza por un panorama competitivo pero moderadamente concentrado. Ayvens y Arval dominan las cuentas corporativas europeas con sus extensas redes de servicio, mientras que Sixt y Hertz se centran en arrendamientos urbanos a corto plazo. Las filiales financieras de fabricantes de equipos originales como Tesla Financial Leasing, BYD Auto Finance, Hyundai Capital y Toyota Financial Services utilizan la telemática propietaria y las actualizaciones de software para adoptar posturas más audaces en la suscripción de valores residuales. Rivian Financial Services apunta a los sectores de aventura y entrega a través de canales empresariales directos, y VinFast Leasing despliega modelos de suscripción de batería integrados en todo el Sudeste Asiático.
El dominio de los datos se está convirtiendo en la línea definitoria entre los líderes del sector y quienes se quedan rezagados. Volkswagen Financial Services AG emplea un algoritmo patentado que ajusta los precios de arrendamiento en tiempo real, respondiendo a los datos de telemetría que indican que la degradación de la batería es mejor de lo previsto, reduciendo efectivamente los márgenes de riesgo. Mientras tanto, las capacidades de software inalámbrico de Tesla refuerzan los valores del mercado secundario, permitiéndoles establecer valores residuales más altos y superar a los competidores sensibles a los cambios de tasas. La regulación del pasaporte de batería de la Comisión Europea, si bien introduce desafíos de cumplimiento, también presenta a los arrendadores una ventaja de marketing para sus unidades usadas validadas por calidad. Las empresas sin la escala para aprovechar la telemática corren el riesgo de perder clientes, ya que aquellos con altas tendencias de desgaste se inclinan hacia contratos genéricos que valoran incorrectamente su riesgo.
Las oportunidades emergentes se encuentran en servicios como la carga en depósito, los programas de arrendamiento de vehículos eléctricos usados certificados para capitalizar los excedentes fuera de arrendamiento, y la portabilidad de arrendamiento transfronterizo para agilizar la gestión de flotas para las corporaciones globales. Las colaboraciones entre arrendadores y empresas de servicios energéticos están en aumento, con BYD Auto Finance destacándose al coinvertir en depósitos de carga en Shenzhen, y Ayvens asociándose con Iberdrola en España para asegurar acuerdos de energía renovable para la carga de flotas.
Líderes de la Industria de Arrendamiento de Vehículos Eléctricos
-
Ayvens Group
-
Arval (BNP Paribas)
-
Sixt SE
-
Hertz Global Holdings, Inc.
-
Volkswagen Financial Services AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Arrendamiento de Vehículos Eléctricos
- Ayvens Group
- Arval (BNP Paribas)
- Sixt SE
- Hertz Global Holdings, Inc.
- Enterprise Mobility
- Avis Budget Group
- Mercedes-Benz Mobility
- Volkswagen Financial Services AG
- Tesla Financial Services
- Novuna Vehicle Solutions
- Hyundai Capital Services
- Toyota Financial Services
- Rivian Financial Services
- EverFleet (Spring Free EV, Inc.)

Recent Industry Developments in Mercado de Arrendamiento de Vehículos Eléctricos
- Agosto de 2026: Drivn, una plataforma de arrendamiento de vehículos eléctricos enfocada en flotas comerciales pesadas, firmó un Memorando de Entendimiento (MoU) con Tata Motors, el mayor fabricante de vehículos comerciales de India, para explorar el despliegue basado en arrendamiento de vehículos comerciales eléctricos en India. En el marco de la asociación, Drivn proporcionará soluciones de arrendamiento personalizadas para la cartera de vehículos comerciales eléctricos de Tata Motors, permitiendo a los operadores de flotas hacer la transición a vehículos eléctricos a través de un financiamiento más sencillo y accesible.
- Junio de 2026: Switch Mobility firmó un memorando de entendimiento (MoU) con Drivn para fortalecer las soluciones de arrendamiento de vehículos eléctricos y ampliar el acceso de los clientes a los vehículos eléctricos en todo el ecosistema de movilidad comercial. La asociación tiene como objetivo hacer que la propiedad y el despliegue de vehículos eléctricos sean más accesibles a través de soluciones de movilidad basadas en arrendamiento.


Alcance del Informe Global del Mercado de Arrendamiento de Vehículos Eléctricos
El alcance incluye la segmentación por tipo de vehículo (automóviles de pasajeros y vehículos comerciales), tipo de propulsión (vehículos eléctricos de batería, vehículos eléctricos híbridos enchufables y vehículos eléctricos de pila de combustible), usuario final (clientes individuales, flotas corporativas, agencias gubernamentales y plataformas de transporte compartido y entrega) y duración (corto plazo (menos de 12 meses), mediano plazo (1-3 años) y largo plazo (más de 3 años)). El análisis también cubre el análisis a nivel regional, incluyendo América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. El tamaño del mercado y las previsiones de crecimiento se presentan por valor en USD.
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Vehículos Eléctricos de Batería |
| Vehículos Eléctricos Híbridos Enchufables |
| Vehículos Eléctricos de Pila de Combustible |
| Clientes Individuales |
| Flotas Corporativas |
| Agencias Gubernamentales |
| Plataformas de Viajes Compartidos y Entrega |
| Corto Plazo (Menos de 12 meses) |
| Mediano Plazo (1–3 años) |
| Largo Plazo (Más de 3 años) |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| España | |
| Italia | |
| Francia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Por Tipo de Propulsión | Vehículos Eléctricos de Batería | |
| Vehículos Eléctricos Híbridos Enchufables | ||
| Vehículos Eléctricos de Pila de Combustible | ||
| Por Usuario Final | Clientes Individuales | |
| Flotas Corporativas | ||
| Agencias Gubernamentales | ||
| Plataformas de Viajes Compartidos y Entrega | ||
| Por Duración | Corto Plazo (Menos de 12 meses) | |
| Mediano Plazo (1–3 años) | ||
| Largo Plazo (Más de 3 años) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| España | ||
| Italia | ||
| Francia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de arrendamiento de vehículos eléctricos en 2026?
El tamaño del mercado de arrendamiento de vehículos eléctricos se estima en 122,87 mil millones de USD en 2026, frente a los 105,01 mil millones de USD en 2025.
¿Qué región está creciendo más rápido en la adopción del arrendamiento?
Asia-Pacífico lidera con una CAGR del 17,48% hasta 2031, impulsada por los marcos de subsidios de China e India que favorecen fuertemente las flotas de cero emisiones arrendadas.
¿Por qué se prefieren los vehículos eléctricos de batería sobre los híbridos enchufables para el arrendamiento?
Los incentivos más generosos, las regulaciones más estrictas de cero emisiones y los menores costos de mantenimiento impulsan a los arrendadores y clientes hacia los VEB, que mantuvieron el 73,18% de la participación en 2025 y crecen un 19,13% anualmente.
¿Qué papel juegan las plataformas de microarrendamiento en el sector?
Plataformas como Loopit y Spring Free EV permiten contratos de menos de 12 meses que integran seguros y carga, atendiendo a los conductores de la economía colaborativa e impulsando el crecimiento del arrendamiento de corto plazo a una CAGR del 18,35%.
Última actualización de la página el:



