
コンビニエンスフード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 638.11 十億米ドル |
| 市場規模 (2031) | 850.23 十億米ドル |
| 成長率 (2026 - 2031) | 5.91 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
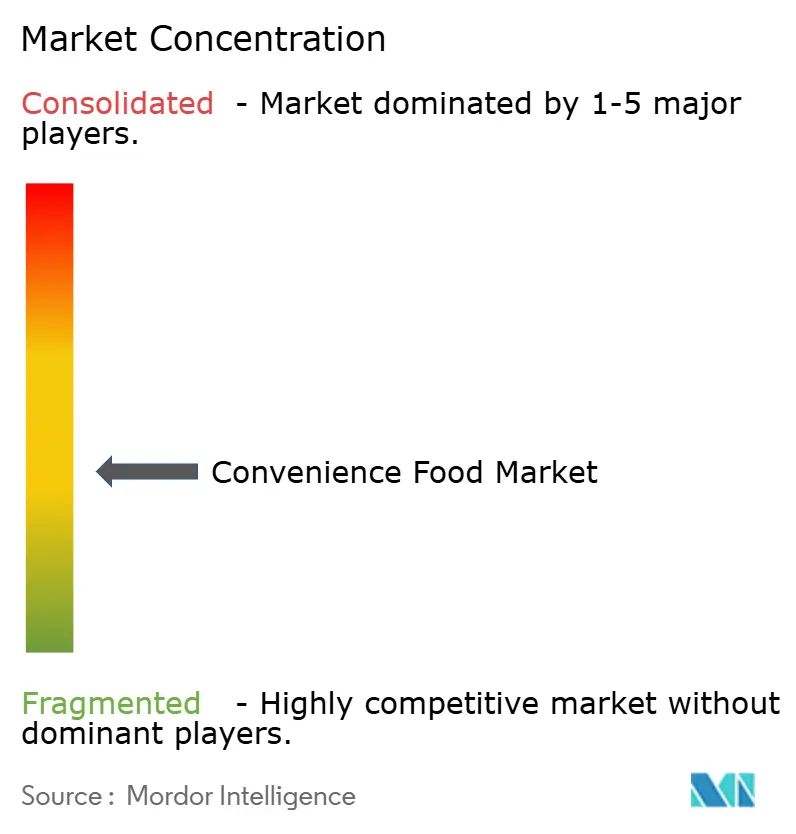
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
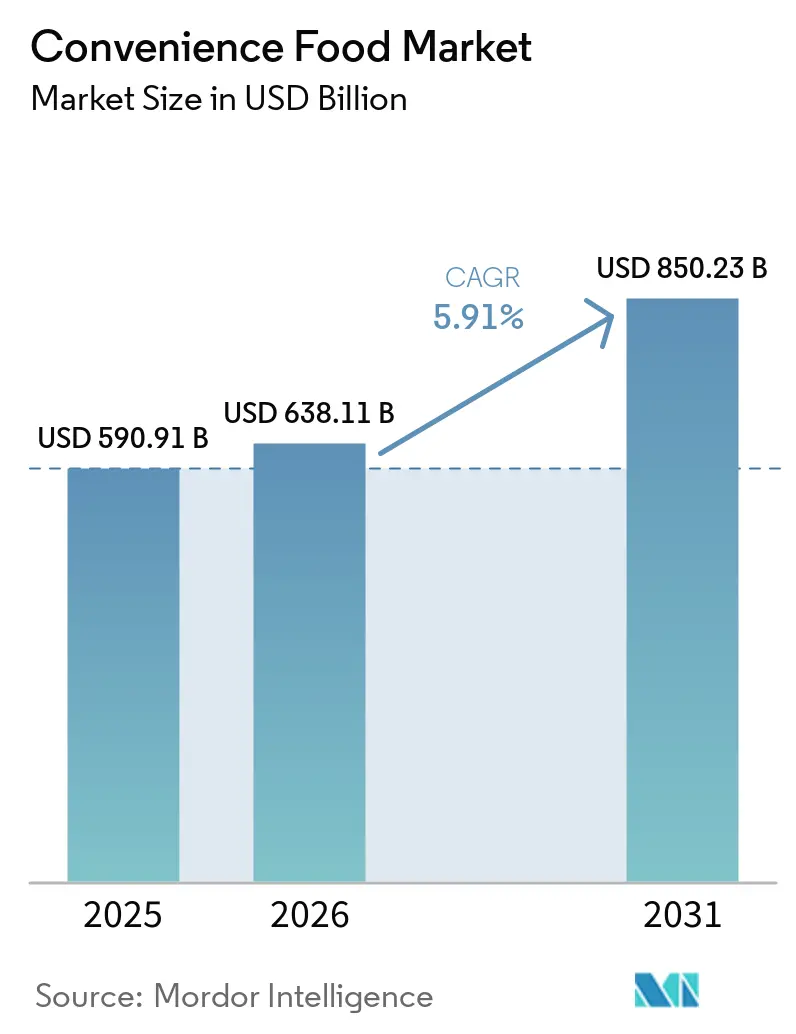
Mordor Intelligenceによるコンビニエンスフード市場分析
世界のコンビニエンスフード市場は2025年に5,909億1,000万米ドルと評価され、2031年までに8,502億3,000万米ドルに達すると予測されており、2026年~2031年の予測期間中にCAGR 5.91%を記録しています。2026年には市場が6,381億1,000万米ドルを生み出し、強い需要と回復力を示しています。主な成長ドライバーとしては、急速な都市化、女性の労働参加率の向上、共働き世帯の増加、食事準備に充てる時間を減少させる多忙なライフスタイルが挙げられます。食品加工、冷凍、包装、コールドチェーン物流における技術的進歩により、製品品質、賞味期限、安全性が向上し、コンビニエンスフード製品に対する消費者の信頼が高まっています。さらに、eコマース、クイックコマースプラットフォーム、現代的な小売チャネルの拡大により製品へのアクセスが改善され、消費者はさまざまな流通チャネルを通じてコンビニエンスフードを購入できるようになっています。
主要レポートのポイント
- 食品タイプ別では、すぐに食べられる(RTE)食事が2025年市場の33.12%を占め、インスタント食品は2031年にかけてCAGR 6.21%で拡大しています。
- 包装タイプ別では、フレキシブルパウチおよびサシェが2025年のコンビニエンスフード市場規模の30.18%のシェアを維持し、缶およびジャーセグメントは2031年にかけてCAGR 6.16%で成長すると予測されています。
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年の需要の55.34%を占め、オンライン小売店は2026年~2031年にかけてCAGR 7.87%で最も速く拡大しています。
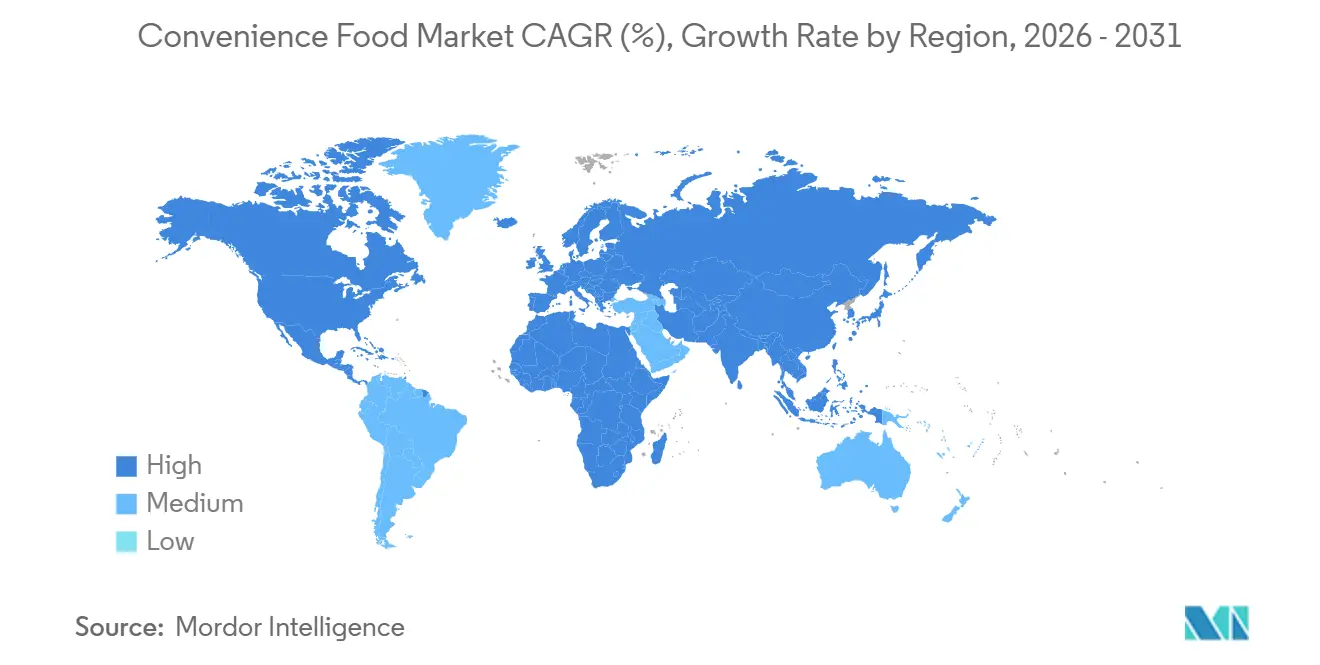
- 地域別では、北米が2025年の収益の35.02%を占め、アジア太平洋地域はCAGR 6.61%で2031年にかけて最も速く成長している地域です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 時間節約型食事ソリューションへの需要の増加 | +1.4% | グローバル | 短期(2年以内) |
| 常温保存加工技術の進歩 | +0.7% | グローバル(アジア太平洋地域での早期の強い成長を伴う) | 中期(2~4年) |
| より健的なコンビニエンスフードにおける製品革新 | +1.0% | 北米および欧州 | 中期(2~4年) |
| 保存・小分け製品を優先する食品廃棄物削減の取り組み | +0.5% | 欧州および北米 | 長期(4年以上) |
| 小分け食事およびスナックへの需要の増加 | +0.8% | 北米、欧州、アジア太平洋地域の新興都市部 | 短期(2年以内) |
| 包装技術の進歩 | +0.5% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
時間節約型食事ソリューションへの需要の増加
時間効率の高い食事ソリューションへの需要の高まりは、コンビニエンスフード市場を牽引する主要な要因です。消費者は食事の準備や調理時間を短縮する製品をますます好むようになっています。多忙なライフスタイル、都市人口の拡大、働く専門職の増加などの要因が、すぐに食べられる(RTE)、すぐに温められる(RTH)、すぐに調理できる(RTC)食品への需要増加に寄与しています。これらのコンビニエンスフードは、消費者が仕事、家族、個人的な責務を管理しながら、手軽で簡単な食事の選択肢へのアクセスを確保するのに役立ちます。このトレンドは、世界的な労働参加率の上昇と一致しています。2026年には、世界の雇用・人口比率は約58%と推定され、アフリカが60%で最も高く、次いで欧州・中央アジアが55%となっています [1]。労働参加率が高まるにつれ、食事の計画や準備に充てられる時間が減少し、冷凍食品、ミールキット、インスタント食品、その他のコンビニエンスフード製品への依存度が高まっています。メーカーは、包装、製品形態、より健康的なコンビニエンスオプションの革新を導入することでこの需要に対応し、市場の継続的な成長を支えています。
保存・小分け製品を優先する食品廃棄物削減の取り組み
食品廃棄物削減への取り組みが、コンビニエンスフード、特に冷凍品、常温保存品、小分け製品への需要を牽引しています。これらの選択肢は、多くの生鮮食品の代替品と比較して、より長い賞味期限と改善された在庫管理を提供します。消費者、小売業者、フードサービス事業者は、腐敗を最小限に抑え、あらかじめ決められた量での消費を可能にする製品をますます好むようになっており、未使用食品を廃棄する可能性を低減しています。冷凍レディミール、個別小分けスナック、インスタント食品、パッケージ化された食事ソリューションは、家庭および商業的な食品廃棄物の懸念に対応しながら長期間にわたって品質を維持できることから、このトレンドの恩恵を受けています。食品廃棄物削減は世界的に大きな注目を集めています。世界で生産される全食品の3分の1以上が廃棄されています。2024年のユーロスタットのレポートによると、EU諸国は年間5,900万トン以上の食品廃棄物を発生させており、1人たり132kgに相当し、推定1,320億ユーロの経済的損失をもたらしています [2]。政府、企業、消費者が食品廃棄物削減にますます注力する中、賞味期限の延長、小分け管理、高度な保存技術を備えたコンビニエンスフードが実用的な解決策として浮上しており、コンビニエンスフード市場の継続的な成長に貢献しています。
小分け食事およびスナックへの需要の増加
小分け食事およびスナックへの需要の増加は、コンビニエンスフード市場の重要なドライバーです。消費者は、バランスの取れた食習慣を促進し、カロリー管理を支援し、食品廃棄物の削減に役立つ製品を求めています。あらかじめ小分けされたレディミール、スナックパック、冷凍アントレ、一人前製品は、食材の計量や残り物の処理を不要にしながら、食事摂取量をより細かく管理できます。これらの製品は、食事目標に合った便利な食事ソリューションを求める多忙な専門職、健康意識の高い個人、小規模世帯に特に魅力的です。このトレンドは、体重管理とより健康的なライフスタイルへの消費者の関心の高まりによってさらに支持されています。国際食品情報評議会の2025年レポートによると、アメリカ人の約半数が積極的に体重を減らそうとしており、51%が体重減少の取り組みを報告しています [3]。消費者が食事の量やカロリー摂取量をより意識するようになるにつれ、明確に定義された1食分量を持つ便利にパッケージ化された食事やスナックへの需要は増加し続けています。これに応じて、メーカーは高タンパク質食事、カロリーを意識したスナック、栄養バランスの取れた食事オプションなどの小分けコンビニエンスフードを含むポートフォリオを拡大し、市場成長を牽引しています。
常温保存加工技術の進歩
常温保存加工技術の進歩は、メーカーが食品の安全性、味、食感、栄養価を維持しながら製品の賞味期限を延長できるようにすることで、コンビニエンスフード市場の成長を牽引しています。無菌処理、レトルト殺菌、ガス置換包装(MAP)、高圧処理(HPP)、高度な脱水方法などの技術が、常温保存コンビニエンスフードの品質と多様性を向上させています。これらの革新により、消費者は冷蔵なしで長期間製品を保存できるようになり、利便性が高まり、腐敗への懸念が軽減されています。常温保存食品技術の継続的な発展により、レディミール、スープ、パスタ料理、米飯料理、ソース、スナックなど、便利な形態で利用可能な製品の範囲が広がっています。賞味期限の延長は、在庫損失を最小限に抑え、より広い地理的市場での流通効率を改善することで、小売業者やメーカーにも恩恵をもたらします。消費者が最小限の準備とより長い保存オプションを備えた便利な食事ソリューションをますます求める中、常温保存加工技術の進歩は市場成長を牽引する主要な要因であり続けると予想されます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 加工食品消費に関する消費者の懸念 | -0.8% | 北米および欧州(アジア太平洋地域でも上昇中) | 短期(2年以内) |
| 特定製品における高ナトリウム、脂肪、添加物含有量 | -0.5% | 北米および欧州 | 短期(2年以内) |
| 生鮮フードサービスおよびミールデリバリープロバイダーとの激しい競争 | -0.6% | 北米、欧州、アジア太平洋地域の都市部 | 中期(2~4年) |
| 包装の持続可能性に関する懸念 | -0.2% | 主に欧州(EU包装・包装廃棄物規制)、北米への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
加工食品消費に関する消費者の懸念
加工食品消費に関する消費者の懸念は、コンビニエンスフード市場に対する重大な抑制要因として機能し続けています。多くのコンビニエンスフード製品は、高レベルのナトリウム、飽和脂肪、人工保存料、風味増強剤、その他の添加物と関連付けられることが多く、頻繁に摂取した場合に潜在的な健康への悪影響と結びついています。栄養と健康に対する意識の高まりにより、消費者はますます成分表示を確認し、より新鮮で自然で加工度の低い食品を選ぶようになっています。この嗜好の変化は、特定のカテゴリーのコンビニエンスフードへの需要を制限する可能性があります。これらの懸念は、クリーンラベル製品、ホールフード、最小限に加工された食材を優先する健康意識の高い消費者の間で特に顕著です。その結果、一部の消費者はレディミール、冷凍食品、インスタント製品、パッケージスナックの消費を減らし、代わりに新鮮に調理された代替品を選んでいます。
特定製品における高ナトリウム、脂肪、添加物含有量
コンビニエンスフードにおける高レベルのナトリウム、脂肪、添加物は、消費者行動に影響を与えることで市場成長を妨げています。レディミール、冷凍食品、加工スナックなどの製品は、賞味期限を延ばし味を向上させるためにナトリウム、保存料、安定剤に依存しています。しかし、過剰なナトリウム、不健康な脂肪、添加物に関連する健康リスクへの意識の高まりにより、特に健康意識の高い消費者の間で精査が強まっています。食の嗜好がより健康的な選択肢へとシフトするにつれ、低ナトリウム、シンプルな原材料、より良い栄養を持つ製品への需要が高まっています。このトレンドは、生鮮代替品よりも健康的でないと見なされることが多い従来のコンビニエンスフードに課題をもたらしています。メーカーは、味、食感、手頃な価格を維持しながら製品を再処方するプレッシャーに直面しており、一部の消費者グループでの採用が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
食品タイプ別:
RTE食事が優位を占め、インスタント食品が台頭すぐに食べられる(RTE)食事は2025年において最大の食品タイプセグメントとしての地位を維持し、33.12%の市場シェアを保持しています。この優位性は、時間に制約のある都市部の消費者や共働き世帯からの安定した需要に起因しています。このセグメントは、現代的な商業形態における広範な小売浸透、多国籍プレイヤー間での強いブランド認知度、プレミアム、オーガニック、グローバルにインスパイアされたサブカテゴリーを含む拡大するSKU(最小管理単位)の範囲から恩恵を受けています。冷凍コンビニエンスフードおよび缶詰・瓶詰めコンビニエンスフードは、より確立されているものの、さまざまな地域で必須の食料品として安定した収益を提供し続けています。
すぐに調理できる(RTC)およびすぐに温められる(RTH)製品は、食事準備への部分的な関与を新鮮さの観点から評価する健康意識の高い消費者の間で人気を集めています。インスタント食品は、2026年から2031年にかけてCAGR 6.21%で最も速く成長する食品タイプセグメントになると予測されており、従来のインスタントラーメン消費者を超えた需要の増加によって牽引され、タンパク質強化、スープ、スナック形態の製品にまで拡大しています。
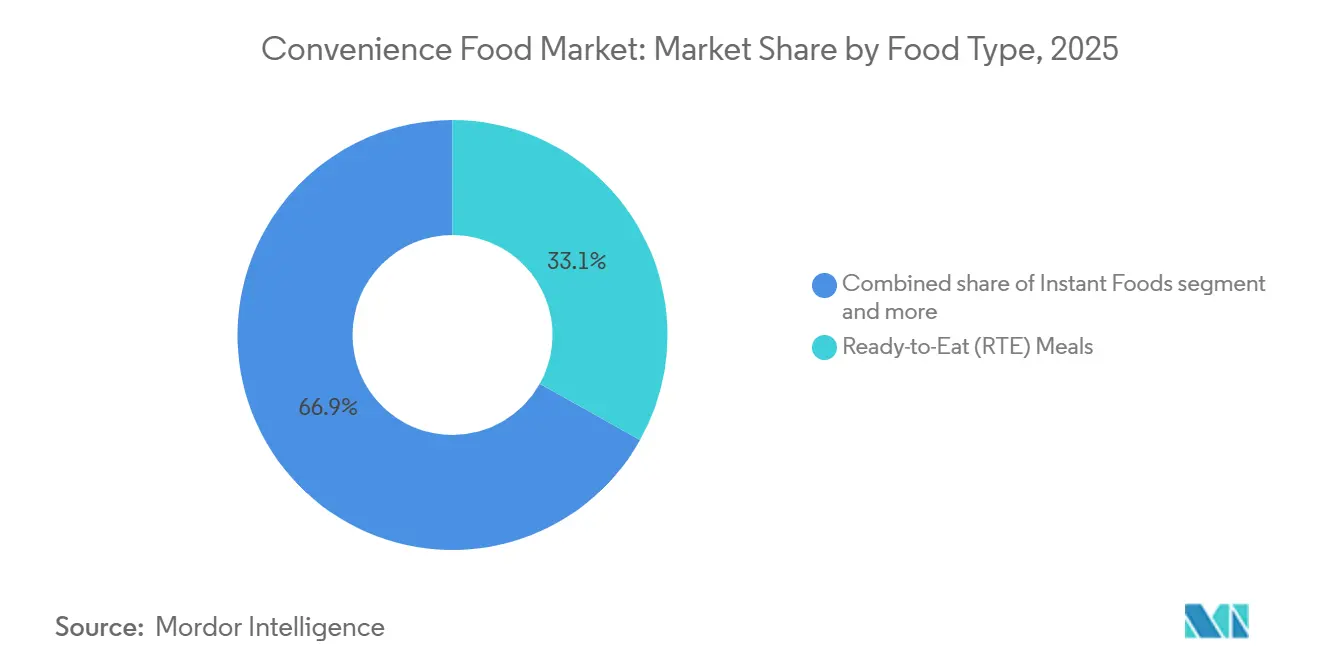
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
包装タイプ別:
フレキシブルパウチが先導、缶およびジャーが構造的回復を遂げるフレキシブルパウチおよびサシェは2025年において主要な包装形態として30.18%の市場シェアを維持しました。この優位性は、重量対容量比の優位性、印刷カスタマイズオプション、高速充填ラインとの互換性に起因しています。硬質トレイおよびカップは、積み重ね安定性とレンジ対応形態への適合性を提供し、チルドおよび冷凍のすぐに食べられる(RTE)セグメントで引き続き大きなシェアを保持しています。カートンおよび無菌ボックスは、常温保存の液体および半液体コンビニエンスカテゴリーで成長を経験しています。
缶およびジャーは、2031年にかけてCAGR 6.16%で最も速い成長を達成すると予想されています。この成長は、リサイクル可能な素材への消費者の嗜好、食料品の備蓄行動の復活、缶詰製品の食感と棚での魅力を向上させるレトルト処理技術の進歩などの要因によって牽引されています。さらに、2026年8月から有効となる欧州連合の包装・包装廃棄物規制(PPWR)によるペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)の制限により、フレキシブル包装メーカーはバリアコーティングの再処方を迫られています。このシフトにより、気密封止された金属形態は特定の用途カテゴリーにおいてコンプライアンス上の複雑さが比較的少なくなっています。
流通チャネル別:
スーパーマーケットが数量を支え、オンライン小売が成長曲線を再形成スーパーマーケット/ハイパーマーケットは2025年において55.34%という大きな市場シェアを占め、世界中のすべての所得グループにわたるコンビニエンスフード購入の主要な流通チャネルとしての地位を強調しています。広範な物理的存在感、プロモーション能力、プライベートブランドの提供により、市場での安定した足場を提供しています。これらの店舗は、定番製品とプレミアム製品の両方を提供することで幅広い消費者ニーズに対応し、コンビニエンスフードセグメントでの継続的な優位性を確保しています。コンビニエンスストアは都市部のマイクロフォーマットや交通ハブで引き続き重要であり、外出中の消費者への迅速なアクセスポイントとして機能しています。フードサービス隣接小売や専門取引などの他のチャネルは、プレミアムティア製品に焦点を当て、ニッチな消費者の嗜好と高所得グループに訴求しています。
オンライン小売は主要な成長ドライバーとして台頭しており、2031年にかけてCAGR 7.87%を達成すると予測され、最も速く成長するチャネルとなっています。この成長は、インターネット普及率の向上、自宅配送の利便性、実店舗よりも幅広い製品選択を提供できる能力によって牽引されています。重要な構造的要因はチャネルと製品の適合性の非対称性です。オンライン小売は、従来の小売形態では十分に代表されていないことが多いプレミアムおよびニッチなコンビニエンスフードSKUに大きな恩恵をもたらす一方、スーパーマーケットは定番のすぐに食べられる(RTE)および冷凍食品カテゴリーで引き続き優位を占めています。オンライン小売の台頭は、利便性と多様性を優先する若い世代や都市部の人口を中心に、消費者の購買行動を再形成しています。
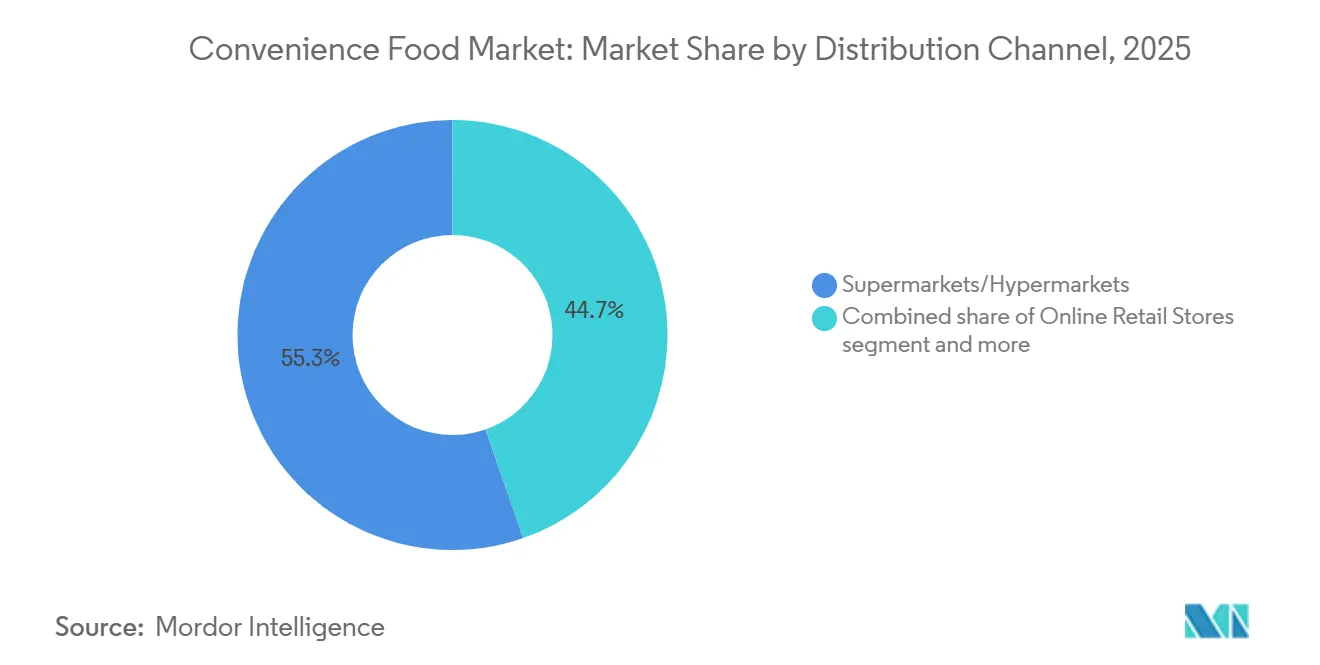
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米コンビニエンスフード市場
2025年、北米は世界のコンビニエンスフード市場の35.02%を占め、一人当たり消費量が最も高い最も成熟した市場としての地位を確固たるものにしている。米国は、共働き世帯経済、確立されたコールドチェーンおよび冷凍食品インフラ、そして長年にわたる市場プレイヤー強いブランドエクイティという恩恵を受けている。カナダでは、最小限の加工品やクリーンラベル製品に対する消費者の嗜好など、健康志向のプレミアム化トレンドが、数量拡大を補完する品質重視の成長軌道に貢献している。一方、メキシコでは、主要都市圏における都市化の進展により、近代的な流通の普及がコンビニエンスフードへのアクセスを向上させ、成長が加速している。
アジア太平洋コンビニエンスフード市場
アジア太平洋地域は、2031年までにCAGR 6.61%で最も速い成長率を示すと予測されている。この成長は、中国、インド、東南アジアなどの主要市場において、食事準備に充てられる時間を短縮させている都市化トレンドによって支えられている。中国では、コンビニエンスフード産業が規模拡大から価値創造へとシフトしており、主要なeコマースプラットフォームおよび国家食料安全保障施策に支えられ、調理済み食品フォーマットが主流の小売チャネルで普及しつつある。一方、インドは独自の成長シナリオを呈している。2026年から施行されるトランス脂肪、糖分、ナトリウム含有量に関するFSSAI義務付けの表示規制の実施により、製品処方基準の向上が期待されている。これらの規制は当初コストを増加させる可能性があるものの、市場における従来の懐疑的な見方に対処しつつ、包装されたコンビニエンスフードに対する消費者の信頼を醸成することが期待されている。
欧州コンビニエンスフード市場
欧州は絶対的な規模において依然として重要な市場であり、英国、ドイツ、フランスが多様な消費者嗜好を通じて地域需要を牽引している。ドイツは、生産拠点であると同時に即食(RTE)製品の主要市場でもあり、価格に敏感なプライベートラベルセグメントと並んで、プレミアムおよびダイエット特化型冷凍フォーマットへの強い需要がある。フランスでは、2025年における包装食品消費の回復がイタリア、オランダ、英国を上回る数量成長を示した。この底堅さは、食料品の中核カテゴリーにおける需要と、節約志向の世帯における食事機会の集約化によって支えられた。
競合環境
世界のコンビニエンスフード市場の適度に分散した競争構造により、地域の専門業者やプライベートブランドメーカーは、大きな市場退出圧力なしにグローバルコングロマリットと共存できます。このダイナミクスにより、多様なプレイヤーが繁栄し、さまざまな消費者の嗜好と地域の需要に対応できます。これらの事業体の共存は、小規模プレイヤーがニッチ市場を開拓できる能力と、大規模コングロマリットがその規模とリソースを活用してより広いセグメントを支配する能力によって支えられています。このバランスにより、市場は競争力と革新性を維持し、既存プレイヤーと新興プレイヤーの両方に機会が生まれています。
主要プレイヤーの戦略的トレンドは、ポートフォリオのプレミアム化、技術の展開、ターゲットを絞った市場ポジショニングの3つの主要分野に焦点を当てています。ポートフォリオのプレミアム化は、タンパク質と機能性栄養の訴求を持つ製品への消費者需要の増加によって牽引されており、より健康的で特化した食品オプションへのシフトを反映しています。技術の展開、特にAI対応スマート包装は、重要な競争優位性となっています。この技術は、IoTセンサー、ブロックチェーントレーサビリティ、機械学習による腐敗予測を統合し、運用効率を超えて消費者の信頼と製品の透明性に直接影響を与えています。
Ajinomoto Foods North Americaなどの小規模プレイヤーは、市場プレゼンスを拡大するためにターゲットを絞った戦略を活用しています。グローバルにインスパイアされた冷凍餃子やアジア食品形態におけるカテゴリー特化型リーダーシップに焦点を当てることで、大規模な競合他社が見落とす可能性のあるニッチな消費者需要に対応しています。このアプローチは、流通の足場を強化するだけでなく、プレミアムコンビニエンスフードセグメントにおける信頼できるプレイヤーとしての地位を確し、市場での競争をさらに激化させています。
コンビニエンスフード産業のリーダー
-
Nestlé SA
-
Conagra Brands Inc.
-
Kraft Heinz Company
-
General Mills Inc.
-
Unilever PLC
- 注:主要企業の掲載順は順位を示すものではありません。
コンビニエンスフード市場 このレポートでカバーされる企業
- Nestle SA
- Conagra Brands Inc.
- Kraft Heinz Company
- General Mills Inc.
- Unilever PLC
- Hormel Foods Corporation
- Tyson Foods Inc.
- Campbell Soup Company
- Kellogg Company
- JBS SA (Seara)
- McCain Foods Ltd.
- Nomad Foods Ltd.
- Ajinomoto Co. Inc.
- Mondelez International
- Nongshim Co. Ltd.
- Maruha Nichiro Corporation
- Grupo Bimbo SAB de CV
- Maples Leaf Foods Inc.
- Sun-Maid Growers
- Dr. Oetker GmbH
最近の産業開発事情 コンビニエンスフード市場
- 2026年3月:マーズブランドのBen's Originalは、世界のストリートフードの味にインスパイアされたレンジ対応ヌードル食事の新シリーズ「ストリートフードヌードル」を導入し、レディミールポートフォリオを拡大しました。この製品ラインは、中華炒め、韓国風BBQ、スパイシーインドネシア、タイ炒め、日本照り焼きヌードルの5種類を特徴とし、わずか90秒で準備できる便利な国際的にインスパイアされた食事を提供しています。
- 2025年10月:冷凍コンフォートフードブランドのCrave New Worldは、米国16州の1,000店舗以上のKrogerに製品を導入し、小売の足跡を拡大しました。同社は、グラスフェッドバイソンミートローフ、チキンエンチラーダ、サウスウエストターキーラザニア、チポトレチキンマカロニチーズなど、高タンパク質でクリーンラベルの冷凍食品を発売しました。これらの製品は人工保存料、種子油、添加物を使用せずに製造されており、より健康的で透明性の高いコンビニエンスフードオプションへの消費者の嗜好の高まりに合致しています。
- 2025年6月:Conagra Brandsは、便利な食事ソリューションへの需要の増加を強調し、ポートフォリオ全体で50以上の新しい冷凍食品を発売しました。これらの製品導入は、Healthy Choice、Marie Callender's、Birds Eye、Banquet、Gardein、Hungry-Manなど複数の確立されたブランドにわたり、冷凍食品、スナック、副菜、植物性オプションの幅広いラインナップを提供しています。
世界のコンビニエンスフード市場レポートの範囲
セグメンテーション概要
| すぐに食べられる(RTE)食事 |
| 冷凍コンニエンスフード |
| インスタント食品 |
| すぐに調理できる(RTC)およびすぐに温められる(RTH)製品 |
| 缶詰・瓶詰めコンビニエンスフード |
| その他 |
| フレキシブルパウチおよびサシェ |
| 硬質トレイおよびカップ |
| 缶およびジャー |
| カートンおよび無菌ボックス |
| その他 |
| スーパーマーケットおよびハイパーマーケット |
| コンビニエンスストア |
| オンライン小売店 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他の地域 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州のその他の地域 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋のその他の地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| 南米のその他の地域 | |
| 中東およびアフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東およびアフリカのその他の地域 |
| 食品タイプ別 | すぐに食べられる(RTE)食事 | |
| 冷凍コンニエンスフード | ||
| インスタント食品 | ||
| すぐに調理できる(RTC)およびすぐに温められる(RTH)製品 | ||
| 缶詰・瓶詰めコンビニエンスフード | ||
| その他 | ||
| 包装タイプ別 | フレキシブルパウチおよびサシェ | |
| 硬質トレイおよびカップ | ||
| 缶およびジャー | ||
| カートンおよび無菌ボックス | ||
| その他 | ||
| 流通チャネル別 | スーパーマーケットおよびハイパーマーケット | |
| コンビニエンスストア | ||
| オンライン小売店 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他の地域 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州のその他の地域 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋のその他の地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| 南米のその他の地域 | ||
| 中東およびアフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東およびアフリカのその他の地域 | ||
レポートで回答される主要な質問
2026年のコンビニエンスフード市場の規模と予測成長率は?
コンビニエンスフード市場規模は2026年に6,381億1,000万米ドルであり、2031年までに8,502億3,000万米ドルに達すると予想され、CAGR 5.91%で拡大しています。
コンビニエンスフード市場で優位を占める食品タイプセグメントと最も速く成長しているセグメントはどれですか?
すぐに食べられる(RTE)食事が2025年の数量の33.12%で優位を占め、インスタント食品セグメントは2031年にかけてCAGR 6.21%で拡大する最も速く成長しているセグメントです。
コンビニエンスフード市場で最も速く成長すると予想される流通チャネルはどれですか?
オンライン小売店は、2026年から2031年にかけてCAGR 7.87%で拡大し、最も速く成長する流通チャネルになると予測されています。
世界のコンビニエンスフード市場で優位を占める地域と最も速く成長している地域はどこですか?
北米は2025年に最大の市場シェアを占め、世界収益の35.02%を占めた。アジア太平洋地域は2031年までに6.61%のCAGRで最も急成長する地域になると予測されている。