
食品・飲料市場規模とシェア
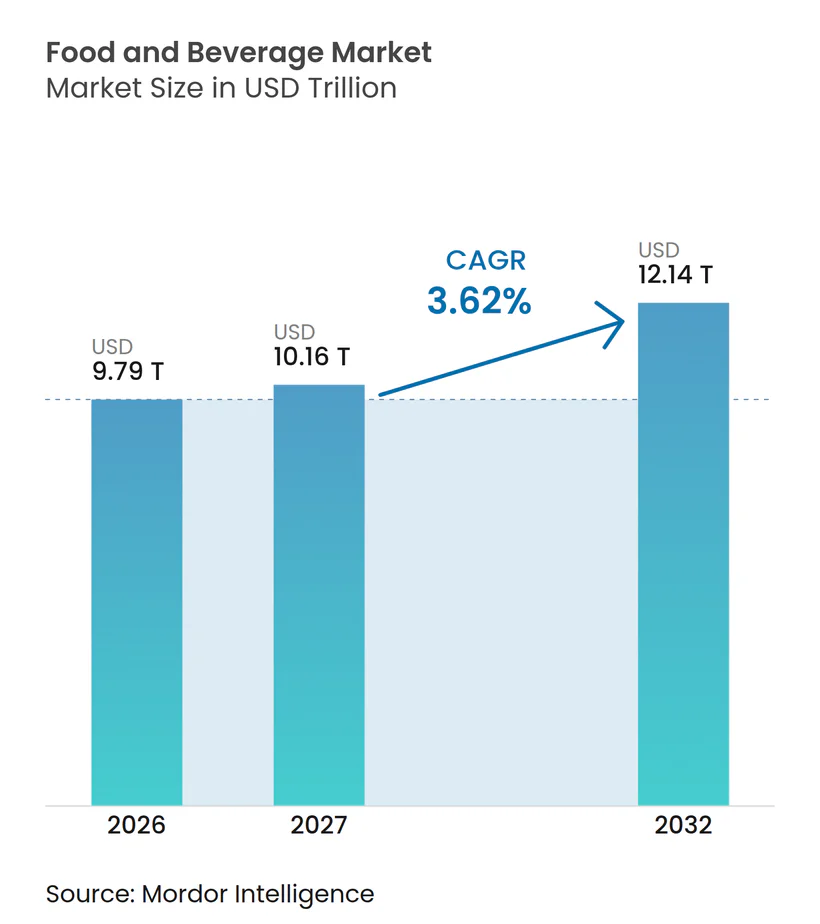
Mordor Intelligenceによる食品・飲料市場分析
食品・飲料市場規模は、2026年の9.79 トリリオン 米ドルから2027年には10.16 トリリオン 米ドルに増加し、2032年までに12.14 トリリオン 米ドルに達すると予測されており、2027年~2032年にかけてCAGR 3.62%で成長します。
栄養志向の食料品や利便性の高いチルド食品が英国の製品支出を支えており、米国ではプロテイン志向の小売需要も見られます。多角化した生産者がプレバイオティクスソーダブランドを買収したことで、栄養面での差別化に新たな経路が生まれ、小売配送が食品へのアクセスを拡大しています。2026年8月から適用されるEUの包装規制と、2026年2月に始まった中東紛争後の供給不足が、供給面での制約を加えています。原材料コストと販促規制が拡大を抑制する一方、健康志向の商品ラインと利便性の高い食事機会が需要を支えています。米国の生産者は、プレミアム価格のみに依存せず、健康を重視する購買者にリーチすることで、日常的な栄養価の高い食品を通じて競争力を発揮できます。
レポートの主要ポイント
- 製品カテゴリー別では、食品が2026年の食品・飲料市場シェアの63.61%を占め、飲料は2027年~2032年にかけてCAGR 4.3%で最も速く成長するセグメントと予測されています。
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2026年の食品・飲料市場規模の50.9%のシェアを占め、オンライン小売店舗は2027年~2032年にかけてCAGR 5.5%で最も速く成長すると予測されています。
- 包装タイプ別では、プラスチック包装が2026年に44.66%のシェアでトップとなり、板紙包装は2027年~2032年にかけてCAGR 5%で最も速く成長すると予測されています。
- 性質別では、従来型製品が2026年に70.09%のシェアでトップとなり、オーガニック/ナチュラル製品は2027年~2032年にかけてCAGR 5.25%で最も速く成長すると予測されています。
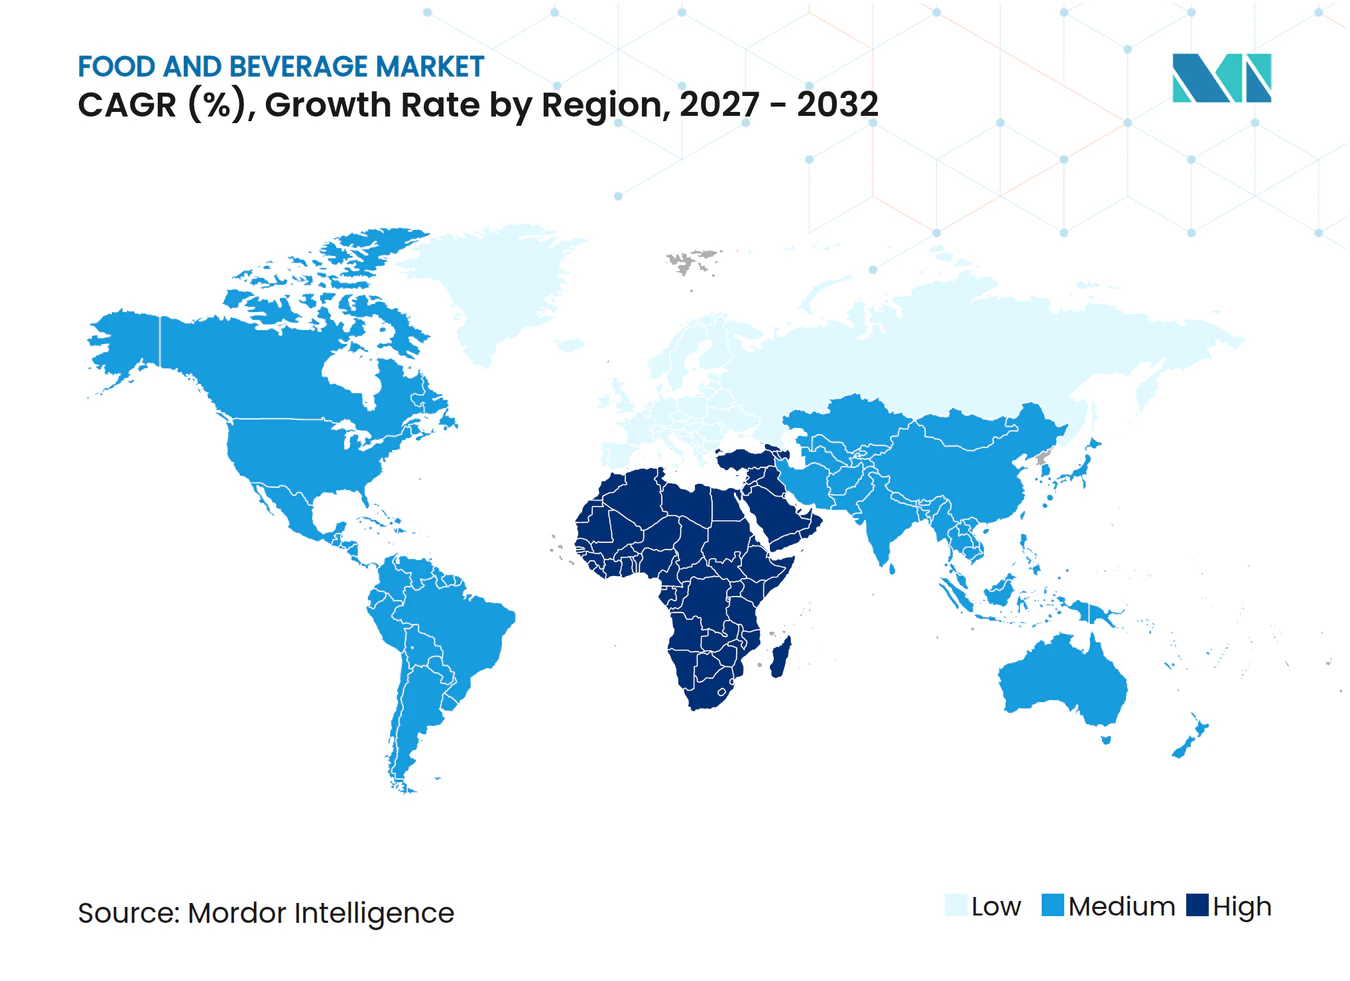
- 地域別では、アジア太洋が2026年に41.11%のシェアを占め、中東・アフリカは2027年~2032年にかけてCAGR 5.1%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康・ウェルネスへの関心の高まり | +1.4% | 米国および英国 | 中期(2〜4年) |
| 利便性・外出先での消費の増加 | +1.2% | 英国、インドおよび米国 | 短期(2年以内) |
| デジタル化とeコマースの拡大 | +0.5% | 米国およびインド | 中期(2~4年) |
| 食品安全・品質保証技術の急増 | +0.15% | 米国および日本 | 中期(2〜4年) |
| 製品イノベーションとカスタマイゼーション | +0.1% | 欧州、北米およびアジア太平洋 | 短期(2年以内) |
| サステナビリティとエコフレンドリーな包装 | +0.05% | ドイツおよびフランス | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
健康・ウェルネスへの関心の高まり
健康志向の需要は、日常的な食品・飲料全般にわたって機会を生み出し、栄養面での差別化を専門的な商品ラインを超えて広げています。2025年には、33市場の回答者の過半数が、健康と地球環境の目標に沿った食事を定期的に摂取していると回答しました。[1] 英国の食料品販売額において、プロテイン系食品とファイバー系食品は、2026年1月10日までの26週間でそれぞれ9.6%および14.1%増加しました。SPINSの米国全チャネル小売パネルでは、動物性タンパク質を機能性成分としてタグ付けした製品の販売が、2025年7月13日終了の52週間で12.6%増加しました。米国では、回答者の56%が健康志向を2026年の食品・飲料の意思決定に影響する要因として挙げ、78%が価格を挙げました。生産者は、日常的な食品カテゴリーにわたって栄養主導の売上成長を追求できる一方、価格の重要性がプレミアム専用の提案への依存を制限します。
利便性とオンザゴー消費の増加
利便性への需要は、外食注文にとどまらず小売食品ラインにも及び、機会をレストラン注文以外にも広げています。英国のコンビニエンスチャネルでは、チルド食品が2025年上半期の販売額増加において主要カテゴリーの一つとなりました。SwiggyとKearney の2025年レポートでは、インドの深夜の食事が夕食の約3倍の速度で成長しており、ピザ、ケーキ、ソフトドリンクにおいて午後11時以降の消費増加が最も顕著であることが示されました。全米レストラン協会の2025年米国調査では、Z世代とミレニアル世代の回答者の60%以上が、1年前よりも外食(テイクアウト・デリバリー)の頻度が増えたと回答しました。これらの若年層のうち60%は、テイクアウトおよびデリバリーの包装が食品の品質維持に役立つなら追加料金を支払う意向を示しました。小売業者と食品生産者は、チルド商品ラインと品質を保つ調理済み食品フォーマットの両方を通じて利便性に対応できます。
デジタル化の進展と電子商取引の拡大
小売配送は、別途店舗を訪問することなく製品を入手できるようにすることで、食品・飲料の需要を支援できます。Sam's Club 米国は、2026年7月31日終了の13週間において、前年同期比26%のeコマース売上成長を報告しました。小売業者全体では、eコマースが燃料を除くネット売上の約20%を占め、そのミックスは前年比で約350ベーシスポイント増加しました。クラブ直送デリバリーも同四半期に3桁の成長を記録しました。食品サプライヤーにとって、拡大するリモート注文サービスは既存のクラブを通じてアクセスを広げます。そのサービス内で食品ラインを利用可能にすることで、購買者が別途買い物に行く代わりにデリバリーを選択する際に検討対象に入れることができます。
食品安全・品質保証技術の急増
食品安全技術は、加工品を受け入れる際の不確実性を低減することで、食肉需要を支援できます。Smithfieldは全加工施設にX線検査システムを導入しており、2025年には潜在的な異物を検出・除去するために11台の新システムを設置しました。[2] 2025年末時点で、この食肉生産者は23以上の施設でクラウドベースの食品安全・品質プラットフォームの展開が進行中であり、タブレットベースのコンプライアンス検証とデータ分析を活用していると報告しました。検査は物理的な製品に対応し、検証は運用管理をより容易に実証可能にします。これらの能力を組み合わせることで、食肉購買者に提供する保証を強化し、安全性のパフォーマンスを単なる生産コストではなく製品提案の一部にすることができます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格かつ変化する規制コンプライアンス | -0.05% | スコットランドおよび欧州連合 | 中期(2~4年) |
| 原材料・投入コストの上昇 | -0.15% | 北米、欧州およびアジア太平洋 | 短期(2年以内) |
| 競争激化と市場飽和 | -0.01% | シンガポールおよび香港 | 中期(2~4年) |
| 食品・飲料製造における慢性的な労働力不足 | -0.02% | 英国およびドイツ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格かつ変化する規制コンプライアンス
販促手法に対する規制は、対象製品が引き続き販売可能であっても需要創出を制約する可能性があります。2025年食品(販促・陳列)(スコットランド)規則は2026年10月1日に施行され、脂肪・糖・塩分が高い特定の事前包装済み製品を対象としています。従業員50名以上の対象事業者に適用され、複数購入割引や砂糖入りソフトドリンクの無料おかわりを含む特定のオファーを制限します。陳列制限は、対象店舗の目立つ場所および同等のオンライン場所に適用されます。FoodDrinkEuropeが13のEU加盟国の77名の食品・飲料CEOを対象に実施した2026年調査では、中小企業の回答者の25%および大企業の回答者の47%が、今後12か月のリスクとして規制上の負担とそれに関連するコストを挙げました。オファーの見直しには製品と販売促進の両方の意思決定が必要となるため、対象事業者には継続的なコンプライアンス負担が残ります。
原材料・投入コストの上昇
包装のインフレは、生産者が飲料自体を変更する前に不可欠な投入物をより高価にすることで、飲料需要を制約する可能性があります。Farm Credit Canadaは、包装がカナダの飲料メーカーの原材料コストの約3分の1を占めると報告しました。2025年、カナダの生産者側の工業製品価格指数は、ガラス製品で4.1%、薄肉金属容器で2.5%、プラスチックボトルで1.3%上昇しました。これらの差異は、容器によって価格変動への露出が異なることを意味するため、一律の価格対応では実質的に異なる投入コスト圧力を見落とすことになります。増加分を吸収すれば生産者の拡大余地が狭まり、転嫁すれば消費者が直面する価格が上昇します。この制約は、生産経済と消費時点での購入可能性の両方に影響します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品カテゴリー別:
食品の規模と飲料のリフォーミュレーションが需要を形成食品は2026年の食品・飲料市場規模の63.61%のシェアを占め、最大のセグメントとなりました。米国の食品販売(家庭内食および外食)は、2025年インフレ調整済み2025年ドル換算で2.51 トリリオン 米ドルに達しました。家庭用と調理済み食品の両方の販売経路を持つことで、食品生産者は同じ広範な消費ニーズに対して複数の経路を持てます。Walmart 米国は、2026年7月31日終了の四半期において食料品の既存店売上が中一桁台の成長を記録したと報告し、パントリーおよびフレッシュフードの好調を季節的な実行力と健康志向のイノベーションによるものとしました。米国の生産者にとって、食料品ラインの改善は、消費者が調理済み食品から離れることに依存せず、より広い販売経路の家庭用部分で競争する手段となります。
飲料は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 4.3%が予測されています。The Coca-Cola Companyのシステム(ボトリングパートナーを含む)は、2025年に世界で338億ユニットケースを販売しました。そのシステム内で、Coca-Cola Zero Sugarのユニットケース量は2025年に14%増加し、すべての地理的事業セグメントで成長しました。[3] 事業上の区別は、ボトリングシステムの規模と特定の処方への需要の間にあります。規模の大きいボトリング事業において、複数地域にわたる結果は、ゼロシュガーのポジショニングを地理的フランチャイズ全体に展開できるポートフォリオ上の意思決定とします。


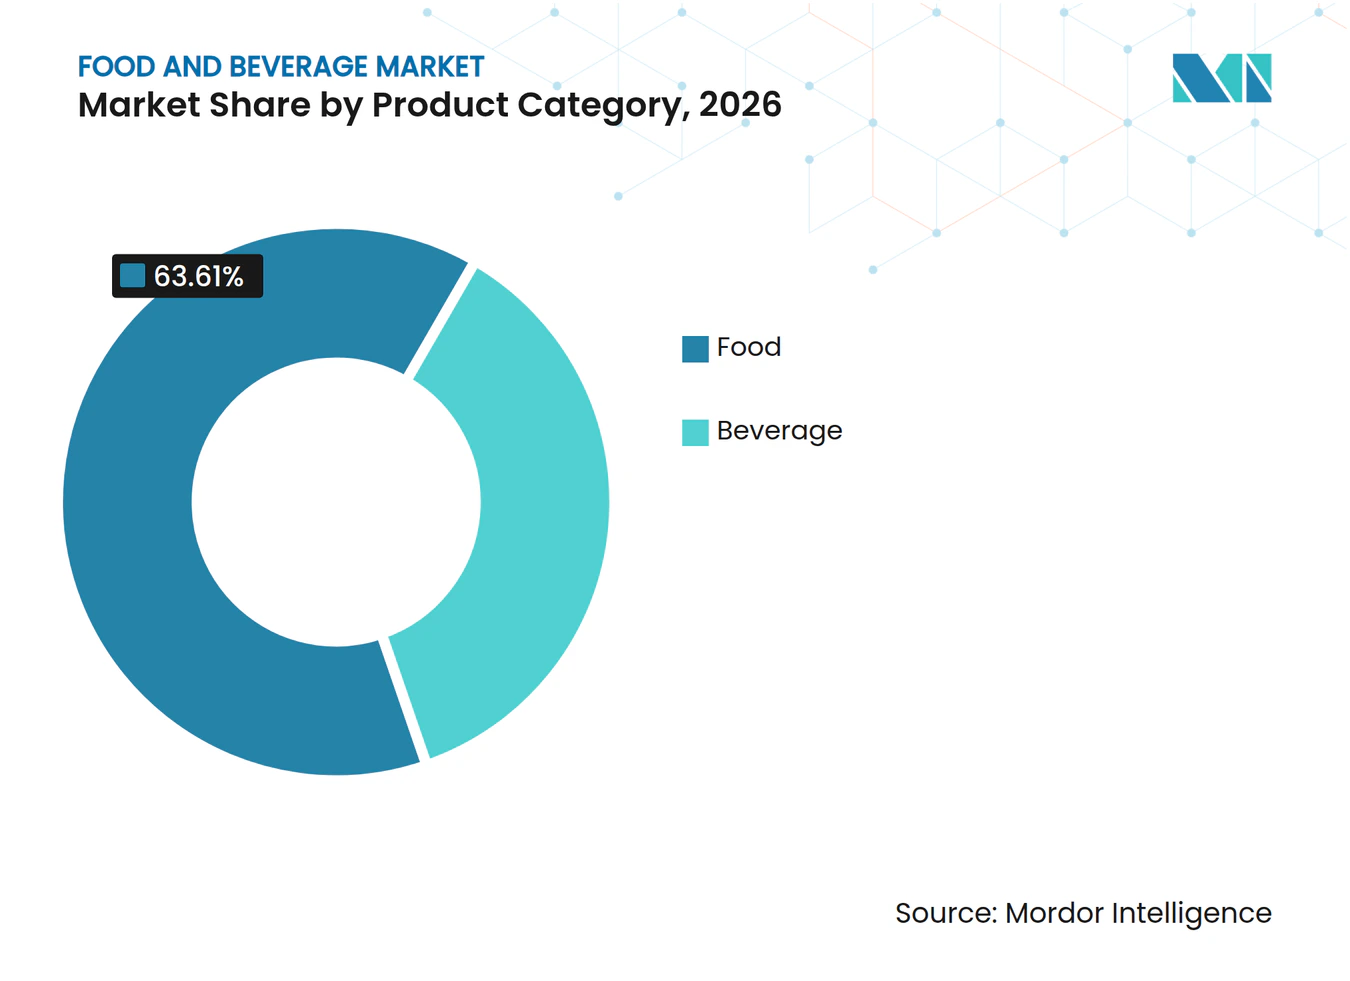
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
店舗の規模とオンラインの拡大が共存スーパーマーケット/ハイパーマーケットは2026年の食品・飲料市場シェアの50.9%を占め、最大のセグメントとなりました。食料品と一般商品を組み合わせた店舗・デジタル事業を展開するWalmart 米国は、2026年度に4,830億米ドルのネット売上を記録しました。その食料品ラインには、乾物食料品、スナック、乳製品、食肉、農産物、デリ・ベーカリー商品、冷凍食品、飲料が含まれます。この幅広さにより、サプライヤーは複数の食品ニーズにまたがる買い物機会への経路を持ち、小売業者はこれらのカテゴリーを一つの商業関係にまとめることができます。
オンライン小売店舗は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 5.5%が予測されています。米国のオンライン食品販売は2025年に約19%増加した一方、食品購入は依然として主に店舗主導でした。オンライン販売は同年の米国食料品ドル成長全体の約75%に貢献し、店舗内販売は比較的安定していました。この組み合わせは、大規模な店舗ベースの顧客基盤を引き続き維持しながら、デジタルチャネルを通じた追加支出の獲得に商業的な重点を置くことを意味します。米国の食料品サプライヤーは、実質的な店舗販売を維持しながらも、製品がオンラインの品揃えに含まれていなければ、チャネルの追加ドル成長の多くを逃す可能性があります。

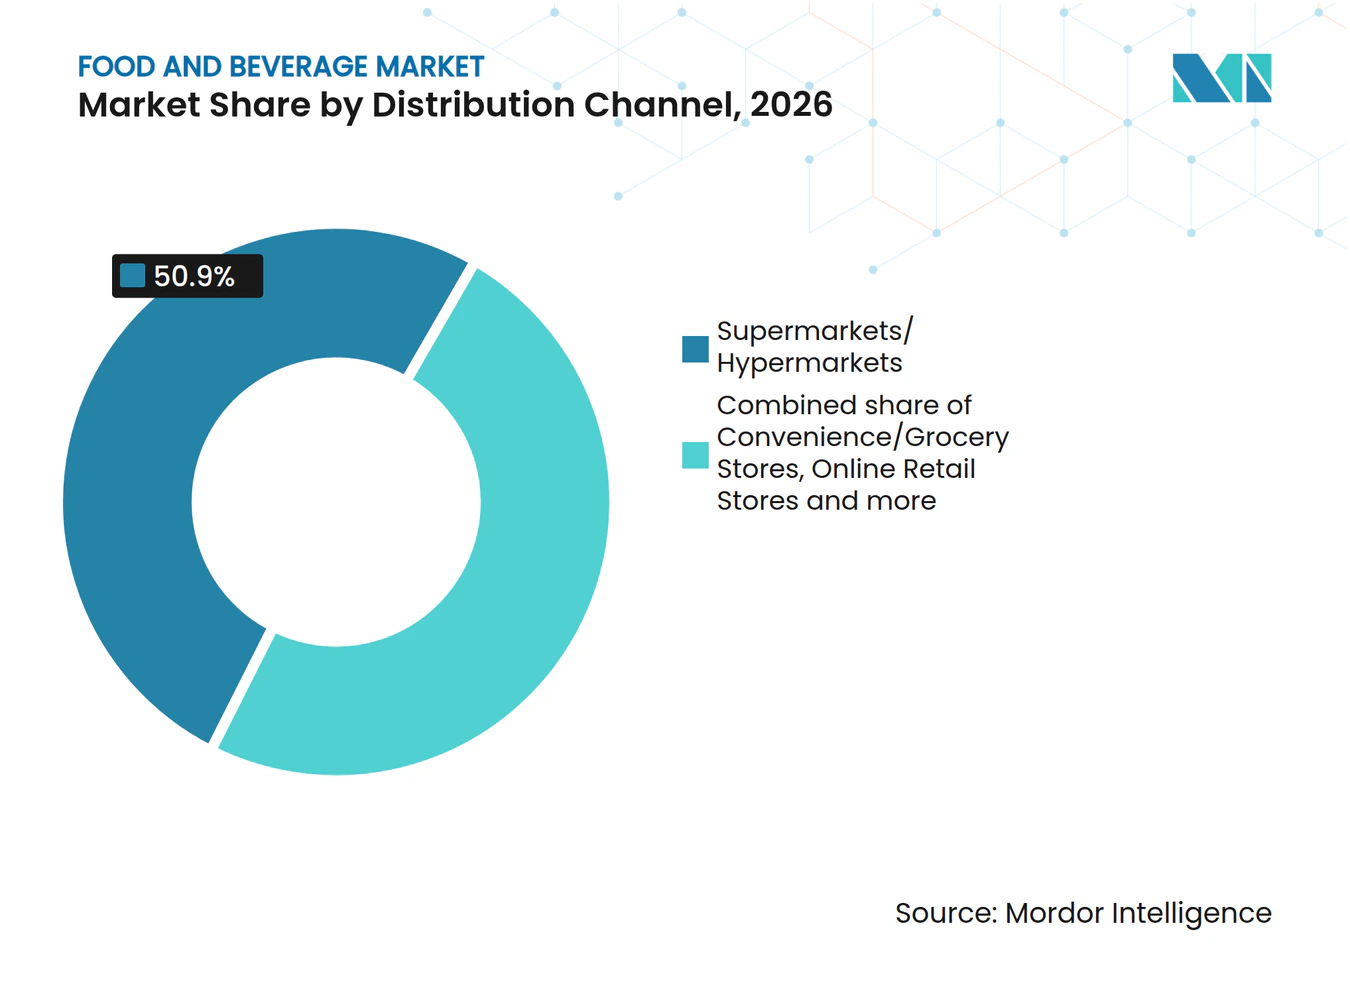
注記: 個別セグメントのシェアはレポート購入後に入手可能
包装タイプ別:
プラスチックの使用と新たな板紙供給が選択を形成プラスチック包装は2026年の食品・飲料市場の44.66%のシェアを占め、最大のセグメントとなりました。PepsiCo Inc.は2025年に主要包装市場において一次包装と二次包装を合わせて200万メトリックトンのプラスチックを使用しました。一次包装のみに限定した削減では、この生産者のプラスチックフットプリントの一部しか対処できず、二次包装の使用は別の商業的要件として残ります。
板紙包装は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 5%が予測されています。Stora Ensoのフィンランド・オウルラインは2025年初頭に稼働を開始し、食品・飲料包装向けの折りたたみ箱用板紙とコーテッド未晒クラフト紙を生産しています。主に欧州と北米の顧客向けのこのラインは、2026年第2四半期に年間75万メトリックトンの最大生産能力に向けて増産中でした。ガラス包装はEUのシャンパンとプレミアムスピリッツにおいて独自の役割を持ち、素材が製品のアイデンティティと消費者の認知に貢献しています。これらの用途は用途特化型の素材選択を促し、拡大する板紙供給はガラスのプレミアム製品プレゼンテーションにおける役割とは異なる商業的要件に対応します。
性質別:
従来型の規模とオーガニックの幅広さが小売提案を形成従来型製品は最大のセグメントであり、2026年の食品・飲料市場の70.09%を占めました。米国の小売生鮮農産物において、従来型製品は2025年の農産物総量の92%を占めました。米国における従来型赤肉種なしスイカの広告小売価格は、2026年2月に平均5.15米ドルとなり、2025年同月比6%上昇しました。米国の農産物サプライヤーにとって、大量の従来型ボリュームベースへの対応とアイテムレベルの価格管理は別々の商業的課題であり、スイカ1個あたりの収入増加はそれ自体では追加の物理的需要を意味しません。
オーガニック/ナチュラル製品は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 5.25%が予測されています。米国のオーガニック食品の消費者販売は2025年に701億米ドルに達し、同年6.9%増加しました。中国では、Sun Art Retailが2026年3月31日終了の年度において、チルド食品、スナック・飲料、乾物食料品、農産物、水産物にわたって535のオーガニック製品在庫管理単位を報告しました。この品揃えは複数の食品フォーマットにまたがり、オーガニックの提案を通常の食料品ラインのさまざまな部分に関連させます。専門のオーガニック生産者は、完全なオーガニック食料品バスケットを供給する必要なく、確立された製品カテゴリーの一つに対応できます。
地域分析
アジア太平洋食品・飲料市場
アジア太平洋は2026年の食品・飲料市場規模の41.11%を占め、最大の地域となりました。中国では、指定規模以上の小売企業が2025年に穀物・油・食品の販売で2.4 トリリオン 人民元(3,359億米ドル)を記録しました。PepsiCo Foods Vietnamは2025年11月25日にニンビン食品工場を開設し、年間2万5,000メトリックトン以上のスナックの設計生産能力を持ちます。ベトナムのスナックサプライヤーは、地域の大規模な消費基盤内で小売購買者をめぐる競争を激化させる可能性のある新たな地元生産オプションに直面しています。
中東・アフリカ食品・飲料市場
中東・アフリカは最も速く成長する地域であり、2027年~2032年にかけてCAGR 5.1%が予測されています。Almaraiは2025年にサウジジュース・飲料事業において売上・利益ともに力強い成長を報告し、フレッシュジュースの家庭浸透率の向上が地理的リーチの拡大とチャネル拡大によって支えられました。ケニアでは、Naivasが2025年12月にアティリバーに113店舗目のスーパーマーケットをオープンし、ネットワークに新たな小売拠点を追加しました。ケニアの出店は包装食品の入手可能性を広げ、Almaraiの家庭浸透率の結果は確立された飲料のリーチを拡大することの商業的意義を示しています。ケニアの包装食品サプライヤーやサウジのジュース生産者は、既存の商品ラインで追加の家庭を獲得することで、同じ顧客へのより多くの販売への依存を減らすことができます。
残りの地域では、選択的な生産投資と地域の小売環境がサプライヤーに異なる拡大課題を与えています。北米では、Danone 米国が2025年8月にオハイオ州ミンスターのヨーグルト施設の拡張を発表し、新たな生産ラインと既存ラインのアップグレードを含みます。欧州では、2025年の食品・非アルコール飲料の価格水準がルーマニアのEU平均の80%からルクセンブルクの122%まで幅があり、同じ食品提案に対して国レベルの価格ポジショニングが重要となります。南米では、ブラジルのハイパーマーケット、スーパーマーケット、食品・飲料・タバコ小売活動の合計が2025年に2024年比で0.8%の販売量成長を記録しました。ブラジルのほぼ横ばいの測定量は、チャネル自体の急速な拡大に依存するよりも、そのチャネル内での顧客獲得競争に重点を置くことを意味します。
規制の枠組みと見通し
この比較は、記載された要件の下で適格性を維持する包装食品・飲料生産者の観点から、選択された法域を評価します。生産者責任、トレーサビリティ計画、カテゴリー別の登録経路は、市場によってコンプライアンス作業の分担が異なります。固定された執行猶予期間は実施時間を確保できる一方、リスク誘発型の停止・報告義務は進行中の生産を中断させる可能性があります。
規制テーブル
| 意思決定要因 | 米国 | ドイツ | 中国 | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主要当局 | FDA | 州当局;郡および独立市の食品管理・獣医当局 | 国家市場監督管理総局および郡レベルの市場規制当局 | 国家衛生監督庁および国家衛生監視システムの下での食品・包装に関する地方衛生当局 | 保健省食品管理局;地区および大都市圏の地方保健サービス |
| 主要な法令または方向性 | 21 CFR 1.1315;公法119-37第780条 | 規則(EC)第178/2002号;規則(EU)2025/40 | 2025年4月15日施行の食品事業者責任規則;2026年10月10日公表の食品安全法草案 | RDC 843/2024およびIN 281/2024;2026年7月20日~10月19日の諮問1,400/2026の下での表示提案 | R146/2010および改正;2023年4月21日公表のR3337草案、2026年10月の諮問待ち |
| 商業的影響 | 対象食品のトレーサビリティ計画および記録手続き | 生産者の安全性とトレーサビリティ;包装のリサイクル可能性グレードA、BまたはCは、関連する委任法令の発効から2030年1月1日または24か月後のいずれか遅い方から適用(革新的包装の例外あり) | 潜在的な食品安全インシデントのリスクが特定された場合の即時停止・報告義務 | カテゴリーが連邦登録、連邦通知、または地方製造・輸入通知を決定 | 腐敗しやすい事前包装済み食品の消費期限と非腐敗性食品の賞味期限;飽和脂肪・糖・ナトリウムが添加され総栄養素レベルがカットオフを超える事前包装済み食品、または規則55(1)の対象となる人工甘味料を含む食品の包装前面ラベル草案 |
| 現在の政策の魅力度 | 高 | 中 | 低 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 厳格化 | 厳格化 | 厳格化 | 厳格化 |
| 情報源: Mordor Intelligence | |||||
米国は2028年7月20日までの執行猶予期間により高評価となっており、資金制限が対象食品のトレーサビリティ計画義務の基礎を維持するため変化なしとなっています。ドイツは生産者の安全性とトレーサビリティ義務で中評価となっており、EUのリサイクル可能性規則が委任法令のタイミングと革新的包装の例外を条件として2030年以降に包装資格を追加するため厳格化となっています。中国はリスク誘発型の停止・報告義務で低評価、ブラジルはカテゴリー別認可で中評価となっており、中国の2026年10月のプロセス記録草案とブラジルの2026年7月~10月の強調成分量に関する諮問により厳格化となっています。南アフリカは日付表示で中評価となっており、2023年4月21日のR3337草案で提案された対象包装前面義務について、2026年10月8日時点で諮問・交渉中であるため厳格化となっています。
バリューチェーンの段階
この比較は、原材料の転換、包装供給、完成品製造、小売フルフィルメントを追い、サプライヤーの収益を運用上の制約と対応策に結びつけます。Ingredionの米国・カナダ食品・工業用原材料セグメントは、主にArgo施設での生産上の課題により、2025年のネット売上が7%減少しました。この売上への影響は、プロセッサーが影響を受けたサイトの信頼性を優先する経済的理由を与えます。回復措置は特定の操業とその設備に対処する必要があります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 原材料の転換 | Ingredion Incorporated、ADM、Cargillなどの原材料プロセッサー | デンプン、甘味料、その他原材料の販売 | 2026年4月10日の熱的事象後のArgoの胚芽処理ユニットの停止 | エンジニアリング、調達、オペレーションチームとサプライヤーがバグハウスを再建;ユニットは2026年6月初旬に復旧 |
| 包装供給 | Amcor plcなどのフレキシブルおよびリジッド包装サプライヤー | 食品・飲料およびその他の購買者への包装ソリューションの販売 | 2026年2月に始まった中東紛争後を含む、特定の原材料の業界全体での過去の不足 | サプライヤー関係と在庫管理;実用的な場合は代替ソースを評価 |
| 食品・飲料製造 | Nestlé S.A.やPepsiCo Inc.などの生産者 | 完成食品・飲料の販売 | PepsiCo Inc.の2025年のコモディティおよび包装コストの変動 | PepsiCo Inc.は固定価格契約、発注書、価格合意に加え、主に農産物、エネルギー、金属を対象とした予想コモディティ購入の一部をカバーする最長2年のデリバティブを報告 |
| 小売購買とフルフィルメント | Walmart Inc.などの小売業者およびウェアハウスクラブ運営者 | 店舗、クラブ、オンラインを通じた商品の再販 | 流通施設と小売フォーマット間の調整 | Walmartは2026年度にWalmart 米国とSam's Club 米国のサプライチェーン機能を統合し、共有システムを活用し始めた |
| 情報源: Mordor Intelligence | ||||
原材料プロセッサーと包装サプライヤーは転換と素材供給から収益を得る一方、完成品生産者と小売業者は製品販売と再販を通じて価値を獲得します。これらの段階全体にわたって、レジリエンスは包装の入手可能性と投入物を完成品に転換する経済性の両方を保護する必要があります。コモディティ価格ヘッジは対象購入の価格変動への露出を制限できますが、不足している包装投入物を供給することはできません。製造業者は、下流の再販が依存する製品フローを維持するために、物理的な供給の継続性とコスト保護の両方を必要とします。
市場ランドスケープ
市場集中度
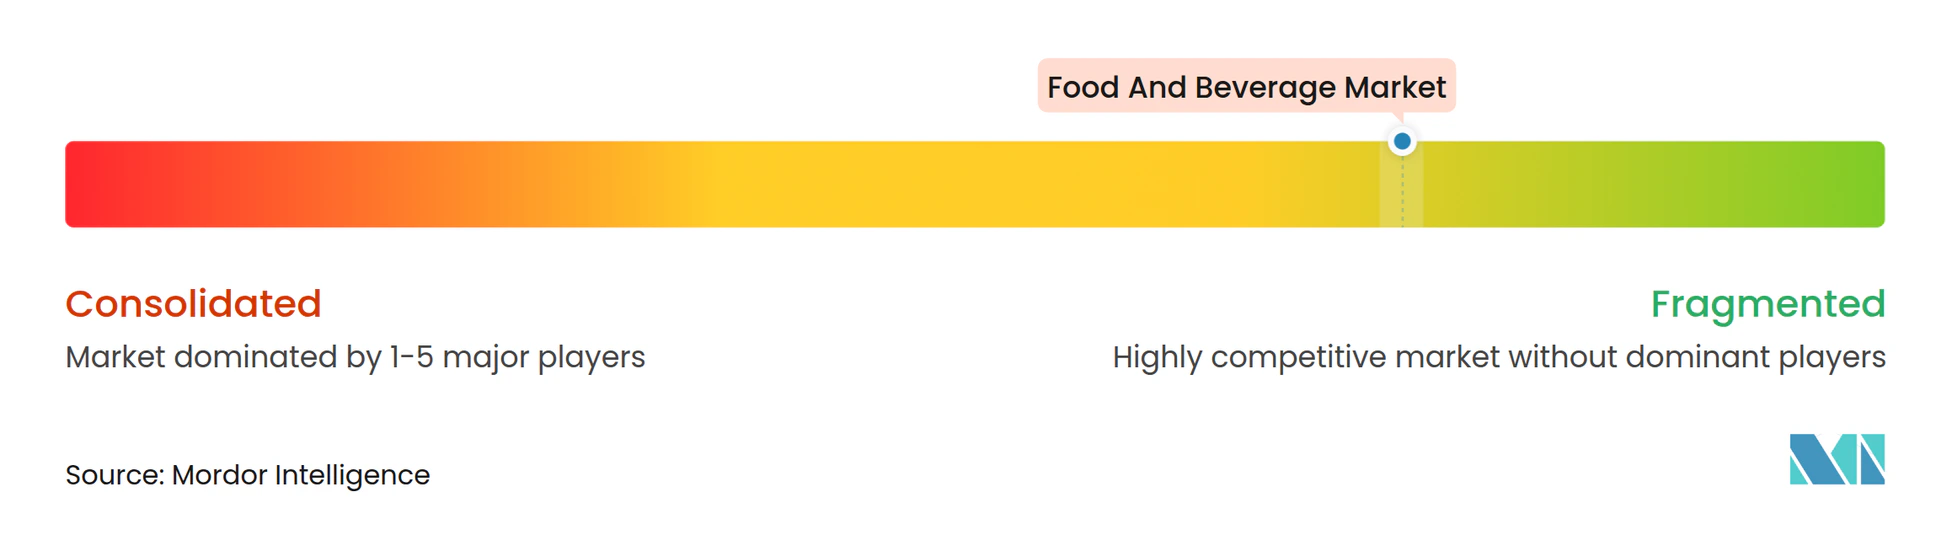
競争は食品・飲料カテゴリー全体にわたって分散しており、大手多国籍企業が実質的なカテゴリー別フランチャイズを支えています。Nestlé S.A.は2025年に185か国で食品、飲料、栄養、ペットケアにまたがる幅広いポートフォリオを通じて販売しました。The Coca-Cola Companyは飲料に特化した事業を展開し、PepsiCo Inc.は食品と飲料の両事業を組み合わせています。Anheuser-Busch InBev SA/NVはビール事業を展開し、JBS N.V.は2025年6月6日に再編が完了した際にJBSグループの持株会社およびJBS S.A.の間接的な支配株主となりました。それぞれの製品範囲が異なるため、食品または飲料サプライヤーを選択する購買者にとって、カテゴリー別の力が関連する競争比較となります。
米国では、PepsiCo Inc.が2025年5月19日にpoppiの買収を完了し、業績連動型アーンアウトを含む取引を通じてプレバイオティクスソーダブランドを追加しました。The Coca-Cola Companyは2025年の全社グローバルネット収益が479億米ドルと2%増加し、ノンアルコール即飲み飲料全体でバリューシェアを獲得したと報告しました。別の調理済み食品の動きとして、JBSは2025年にアイオワ州の工場買収と第2四半期に発表した新施設を通じて、事前調理済みベーコンと朝食用ソーセージの生産拡大を発表しました。アイオワのプロジェクトが実現すれば、調理済み食肉の購買者は供給オプションを得られる一方、飲料の競合他社は買収した専門ブランドとカテゴリー価値を高める既存企業の両方に直面します。
規制上のリスクも、製品処方を将来の競争経済に関連させます。英国政府は、2028年1月1日から包装済みソフトドリンクの清涼飲料業界課税の閾値を100ミリリットルあたり添加糖5グラムから4.5グラムに引き下げることを提案しています。対象となる乳製品ベースおよび乳製品代替飲料への拡張計画では、乳製品ベース飲料の自然発生ラクトース糖を控除します。添加糖のない乳製品代替品とオープンカップ飲料は課税対象外のままとなります。この提案の下では、処方が低い閾値を超える包装済み飲料を決定し、追加製品を課税対象に含め、糖分削減の商業的価値を高めます。
食品・飲料業界リーダー
-
Nestlé S.A.
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Anheuser-Busch InBev SA/NV
-
JBS S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
食品・飲料市場 このレポートでカバーされる企業
- Nestlé S.A.
- The Coca-Cola Company
- PepsiCo Inc.
- Anheuser-Busch InBev SA/NV
- JBS S.A.
- Tyson Foods Inc.
- Danone S.A.
- Unilever PLC
- Mondelēz International, Inc.
- The Kraft Heinz Company
- Gujarat Cooperative Milk Marketing Federation (GCMMF)
- Heineken N.V.
- Arla Foods amba
- Mars, Incorporated
- General Mills, Inc.
- Beyond Meat, Inc.
- Conagra Brands, Inc.
- Suntory Holdings Limited
- Groupe Lactalis S.A.
- Hormel Foods Corporation
市場参加者にとっての主要な機会
この機会は、適合包装の供給、独立した素材検証サービス、EU販売向け海外完成品サプライヤーの資格認定を比較します。2026年8月12日以降、規制の制限を超えるPFASを含む食品接触包装はEU市場に投入できなくなります。これにより、包装の適格性が食品・飲料生産者の商業的提案の一部となり、適切な包装の供給、検証、選択に関して明確な機会が生まれます。
市場機会テーブル
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| EU販売向け食品接触包装の資格認定 | 適用されるPFAS制限がコンプライアンスのトリガーを生み出す | EU市場に包装済み製品を投入する食品・飲料生産者 | 特定の食品用途向けに適合包装を資格認定する | 選択した包装が適用制限を満たすことの実証 | 必要な仕様を満たせる包装サプライヤー |
| 食品接触包装の素材別適合サービス | 2026年8月12日の開始が素材別検証を商業的に関連させる | 食品・飲料生産者にサービスを提供する包装コンバーター | 包装供給とは別に、制限に対する素材別評価を提供する | 特定の食品接触素材の適合性の確立 | 選択した包装を支援する素材サプライヤーと検証プロバイダー |
| 輸入食品・飲料オファーの包装資格認定 | 2026年8月12日の開始が包装の適格性を輸入選択の一部とする | 海外の完成品サプライヤーを選択する食品・飲料輸入業者 | 海外サプライヤーを選択する前に完成品とその包装をスクリーニングする | 海外の完成品サプライヤーからの包装固有の証拠の取得 | 包装の適格性を実証できる食品サプライヤー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、適切な素材と用途別の適合証拠を組み合わせた食品接触包装の提案です。生産者はその後、特定の食品または飲料をEU販売に適格とする一環として包装評価できます。素材供給と検証を組み合わせることで、購買者が調整する個別の資格認定決定の数を減らし、コンバーターが提案の完全性で競争する基盤を与えます。
最近の産業開発事情 食品・飲料市場
- 2026年10月:The Coca-Cola CompanyとKFCが全3,600店舗を対象とした米国の飲料パートナーシップを発表し、移行は2027年1月に開始、2027年春までに完全展開が予定されています。
- 2026年7月:DanoneのSilkブランドがSilk プロテインヨーグルトとSilk プロテインシェイクを発売し、同月より米国全土の主要食料品店で展開を開始しました。
食品・飲料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバル食品・飲料市場は、世界中で販売される食品・飲料製品に対するエンドユーザーの年間支出を測定します。数値は小売およびその他の流通チャネル全体の最終販売価格を反映しています。
スコープの除外:ペットフードおよび動物用飼料、食品・飲料小売チャネルを通じて販売される家庭用・パーソナルケア製品、および別途販売される食品・飲料製造機械は除外されます。
セグメンテーションの概要
- 製品カテゴリー別
- 食品
- 乳製品および乳製品代替品
- ベーカリー
- 菓子
- 食肉、家禽、水産物および食肉代替品
- スナック
- 朝食用シリアル
- 調理済み食品
- ソースおよびスプレッド
- その他(ベビーフードなど)
- 飲料
- アルコール飲料
- ビール
- ワイン
- スピリッツ
- その他
- ノンアルコール飲料
- エナジードリンク
- スポーツドリンク
- ジュース
- ボトル入り飲料水
- RTDティーおよびコーヒー
- その他
- アルコール飲料
- 食品
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア/食料品店
- オンライン小売店
- 専門店
- その他の流通チャネル
- 包装タイプ別
- プラスチック包装
- 板紙包装
- 金属缶
- ガラス包装
- その他(テトラパック/カートン、パウチなど)
- 性質別
- 従来型
- オーガニック/ナチュラル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
FAOの食料需給表、FAOの国別穀物需給表、世界銀行の国際比較プログラム、Eurostatの家計最終消費支出シリーズなどの例示的なソースが市場レビューを支援します。FAOは食料供給、利用、穀物フローに関する証拠を提供し、世界銀行は各国経済にわたる比較可能な家計支出指標を提供し、Eurostatは食品・非アルコール飲料を含む消費目的別の家計支出を詳述します。
企業の年次報告書、10-K申告書、投資家向け資料、信頼性の高いビジネスプレスは、公式データが商業市場を直接説明していない場合に、小売チャネルの露出、製品ミックス、価格変動、素材投入コストを明確にするのに役立ちます。これらのソースは市場シグナルと企業コンテキストのクロスチェックを支援します。記載されたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューおよびサーベイ
インタビューと構造化サーベイには、食品・飲料生産者、小売業者、包装サプライヤー、カテゴリー専門家が含まれ、上級幹部と機能リーダーが市場の方向性に対応し、マネージャーが運用指標を明確にします。回答者は、製品、チャネル、包装、性質、地域需要に関する二次的な調査結果を確認し、報告された販売、食料入手可能性、エンドユーザー支出の間の重要な差異を説明するよう求められます。証拠が不完全または矛盾している場合、アナリストはギャップを記録し、独立した公開指標とアカウントを比較し、推定に使用する前に関連する回答者から説明を求めます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:20% | アジア太平洋:40% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:31% |
| 中小プレーヤー:20% | マネージャー:45% | 南北アメリカ:29% |
市場規模算定と予測
推定はグローバルなエンドユーザーの食品・飲料支出のトップダウンビューから始まり、選択された合計をサプライヤーおよびチャネルの証拠と照合します。家計の食料支出、人口・所得トレンド、食料供給・利用、小売・オンラインチャネル販売、食品・飲料企業の製品ミックスが需要の水準と方向性を示します。これらのシグナルは最終販売の境界に照合され、卸売取引が重複してカウントされないようにします。製品、チャネル、包装、性質、地域のシェアは、入手可能なカテゴリーおよび国別の証拠から構築され、サンプリングされた小売業者またはサプライヤーの販売と平均販売価格×数量が選択的なボトムアップチェックとして使用されます。多変量回帰は過去の支出を人口、所得、価格、チャネル指標に関連付けることができ、シナリオ分析は投入コスト、規制、利便性または健康志向製品へのシフトに対して予測を調整できます。変数またはカテゴリーシリーズが欠落している場合、アナリストは最も近い比較可能な公開指標を使用し、仮定を文書化し、その効果を市場合計に対してテストできます。インタビューは変数レベルの予測が現在の商業状況を反映しているかどうかを確認できます。
データ検証と更新サイクル
市場合計は、公式消費・食料供給統計、企業開示、チャネル証拠、カテゴリー推定にわたって三角測量され、比較前に各指標のスコープと年が確認されます。アナリストは異常な動き、セグメント間の不整合、独立したシグナル間の重要な差異を調査し、連続したレビューパスでソースの品質、計算、仮定、ナラティブロジックをレビューします。未解決の問題は対象回答者への再連絡を引き起こします。証拠基盤は毎年更新され、重要な市場イベントが需要またはコストを変化させた場合はサイクル間に更新され、納品直前に再度レビューされます。
Mordor Intelligenceの食品・飲料市場規模と他の公表推定値との比
公表された推定値は、カウントする取引・製品と需要モデリングに使用する投入物が異なる場合があります。グローバル食品・飲料市場は、世界中で販売される食品・飲料製品に対するエンドユーザーの年間支出を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。多変量回帰は過去の支出を人口、所得、価格、チャネル指標に関連付けることができ、シナリオ分析は投入コスト、規制、利便性または健康志向製品へのシフトに対して予測を調整できます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.16 トリリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 2.63 トリリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値10.16 トリリオン 米ドルを2年後として74.1%下回っています。その包装食品・飲料製品のスコープは、本レポートの完全なエンドユーザー食品・飲料市場よりも狭いです。 |
| グローバルコンサルタンシーB | 3.7 トリリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値10.16 トリリオン 米ドルを2年後として63.6%下回っています。飲料を含む包装食品製品のスコープは、本レポートの完全なエンドユーザー食品・飲料市場よりも狭いです。 |
Mordor Intelligenceの市場合計は、公式消費・食料供給統計、企業開示、チャネル証拠、カテゴリー推定にわたって三角測量され、比較前に各指標のスコープと年が確認されます。
レポートで回答される主要な質問
食品・飲料市場の規模と成長見通しは?
規模は2027年の10.16 トリリオン 米ドルから2032年までに12.14 トリリオン 米ドルに増加し、2027年~2032年にかけてCAGR 3.62%で成長すると予測されています。
食品・飲料の需要を支える要因は何ですか?
健康志向の消費、利便性、デジタル配送が需要を支えています。Sam's Club 米国は2026年7月31日終了の四半期において全体のeコマース売上が26%成長したと報告しました。
世界の支出をリードする食品・飲料製品カテゴリーはどれですか?
食品が2026年に63.61%のシェアでトップとなり、飲料は2027年~2032年にかけてCAGR 4.3%で最も速く成長すると予測されています。
食品・飲料業界の主要サプライヤーはどの企業ですか?
Nestlé S.A.、The Coca-Cola Company、PepsiCo Inc.、Anheuser-Busch InBev SA/NV、JBS S.A.が主要プレーヤーです。
飲料メーカーにとっての主要なコスト課題は何ですか?
カナダでは、2025年の生産者価格がガラス製品で4.1%、薄肉金属容器で2.5%上昇し、飲料メーカーの投入コストリスクが高まっています。
食品・飲料支出をリードする地域はどこで、最も速く成長しているのはどこですか?
アジア太平洋が2026年に41.11%のシェアでトップとなりました。中東・アフリカは2027年~2032年にかけてCAGR 5.1%で最も速く成長すると予測されています。