
コールドフローインプルーバー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
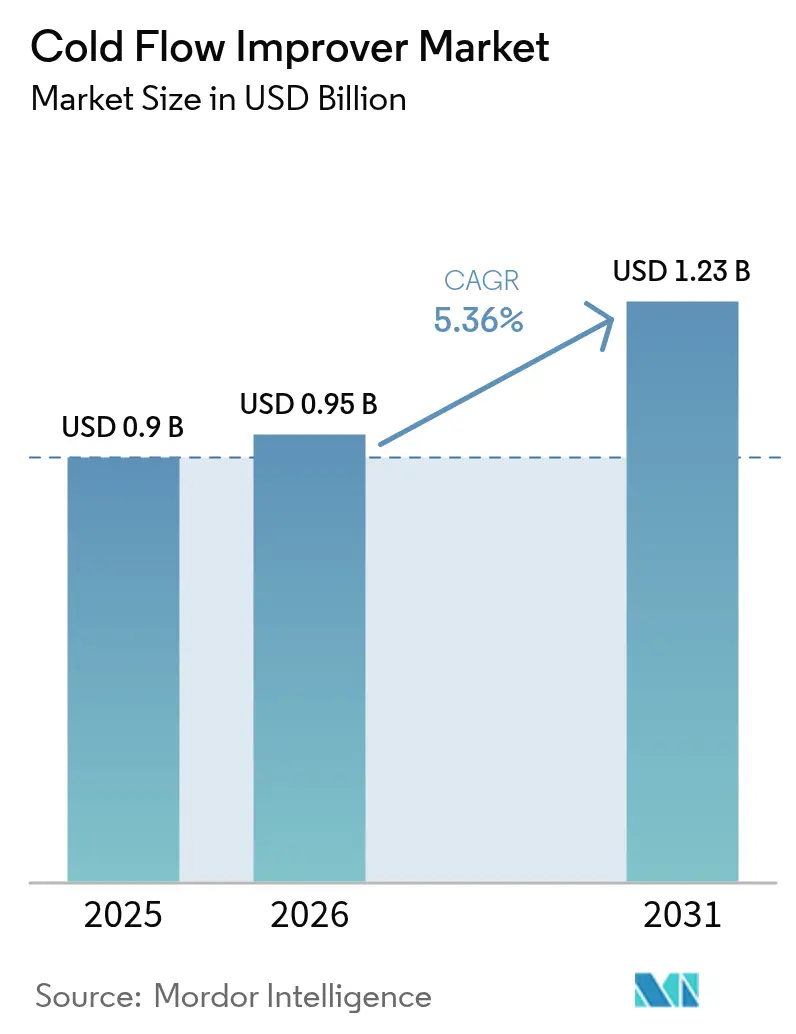
| 市場規模 (2026) | 0.95 十億米ドル |
| 市場規模 (2031) | 1.23 十億米ドル |
| 成長率 (2026 - 2031) | 5.36 % |
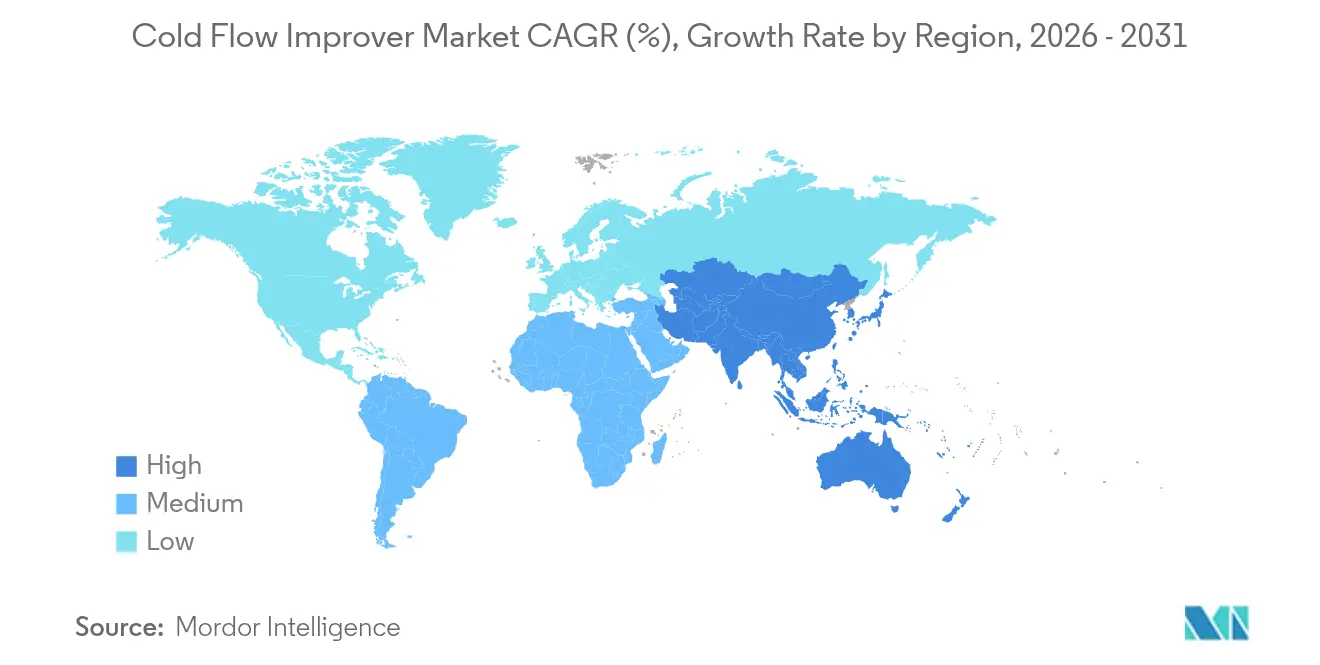
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
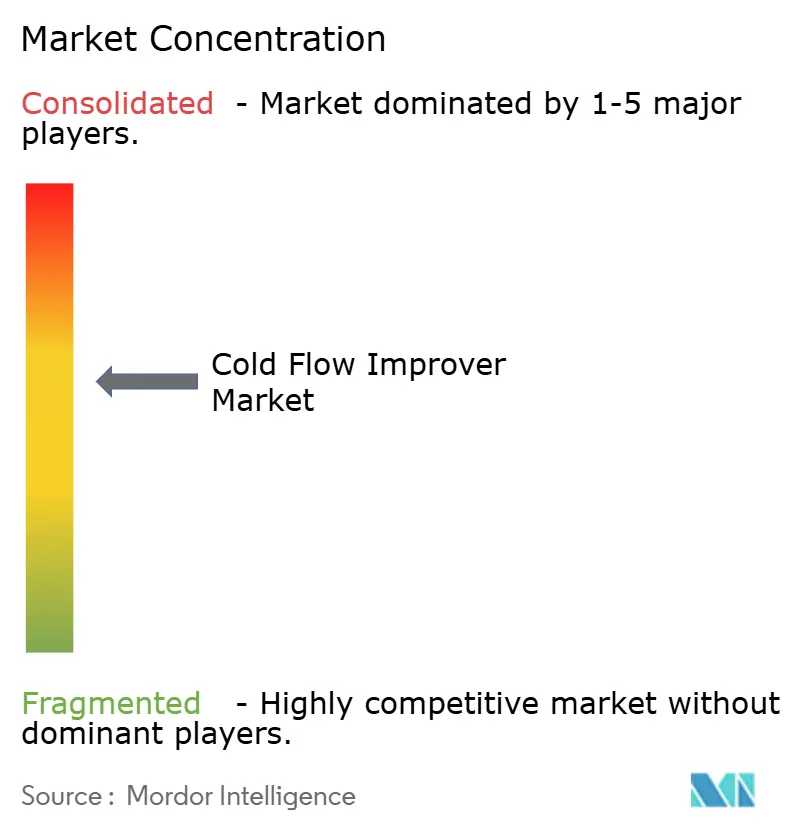
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコールドフローインプルーバー市場分析
コールドフローインプルーバー市場規模は2026年に9億5,000万米ドルと推定され、2025年の9億米ドルから成長し、2031年には12億3,000万米ドルに達する見通しで、2026年から2031年にかけてCAGR 5.36%で成長します。冬季グレードの超低硫黄ディーゼルへの依存度の高まり、バイオ燃料の急速な普及、欧州規格(EN)590や米国材料試験協会(ASTM)D975などの厳格な基準の強化が添加剤需要を押し上げています。北極圏および亜北極圏における物流の拡大と、遠隔地データセンターのバックアップ電源需要の増加がさらなる追い風となっています。サプライヤーはアジア太平洋地域での生産能力を拡大しており、同地域では現地規制と寒冷地の産業活動が最も活発です。一方、電気自動車の普及と全固体電池の研究は、将来的に数量成長を緩やかに抑制する可能性のある長期的な逆風要因となっています。
主要レポートのポイント
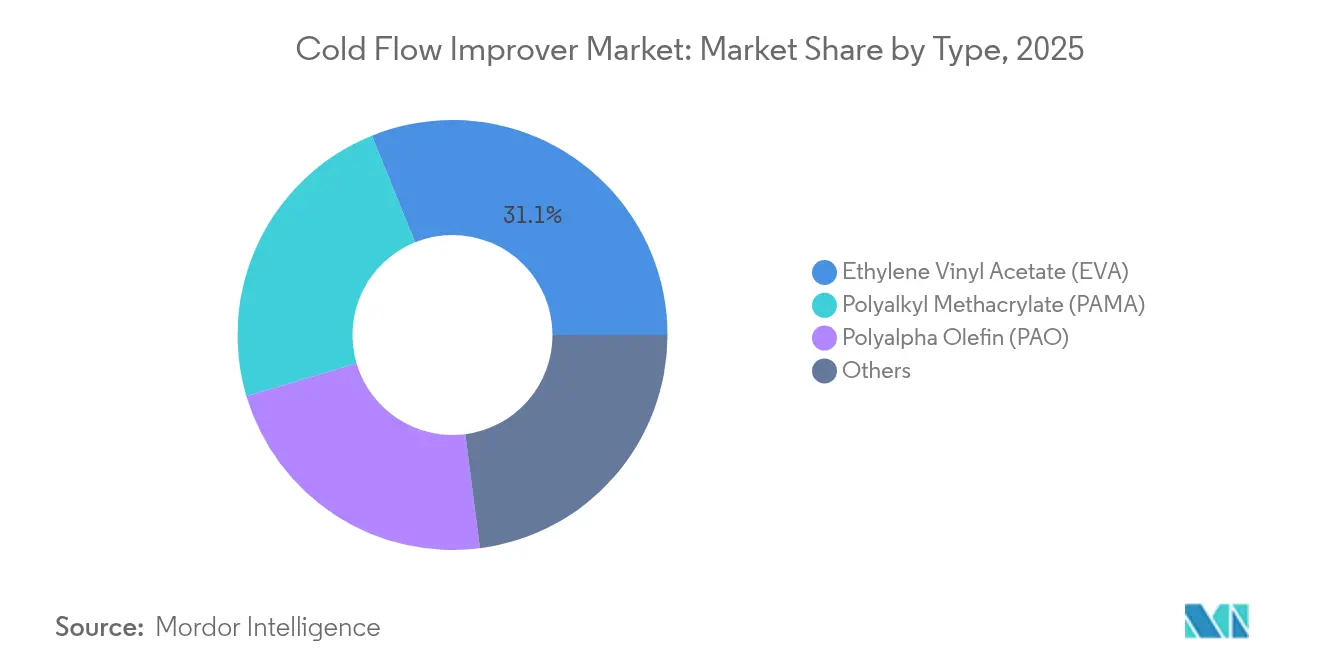
- タイプ別では、エチレン酢酸ビニルが2025年のコールドフローインプルーバー市場シェアの31.12%をリードし、ポリアルキルメタクリレートは2031年にかけて最速のCAGR 5.63%を記録する見込みです。
- エンドユーザー産業別では、自動車セグメントが2025年の収益の63.62%を占め、航空宇宙・防衛は2031年にかけてCAGR 5.45%で成長する見通しです。
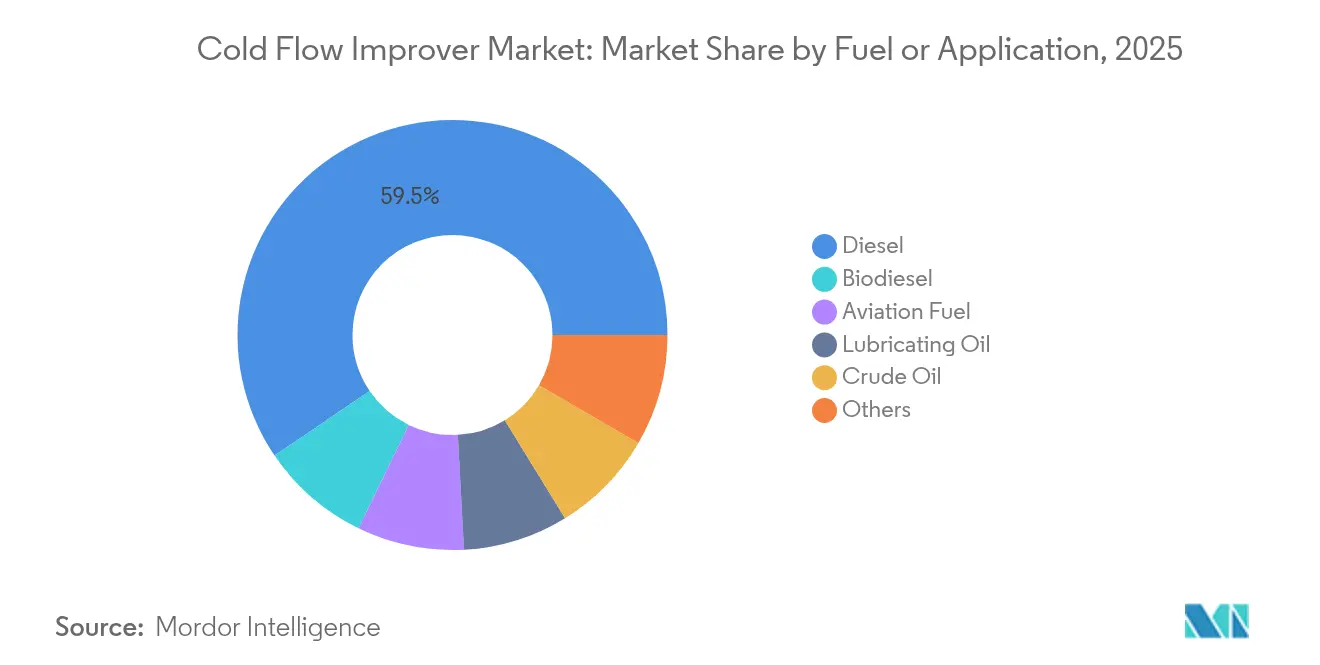
- 燃料/用途別では、ディーゼルが2025年のコールドフローインプルーバー市場規模の59.48%を占めましたが、バイオディーゼルは予測期間にわたってCAGR 8.04%で拡大しています。
- 地域別では、アジア太平洋が2025年収益の35.33%を獲得し、2031年にかけて地域最高のCAGR 6.12%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの(概算)影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 超低硫黄ディーゼルおよび冬季グレード燃料への需要増加 | 1.2% | 北米と欧州に集中するグローバル市場 | 中期(2〜4年) |
| 高度なカーボンファーミングイニシアチブ(CFI)を必要とするバイオ燃料の急速な普及 | 0.8% | アジア太平洋中心、北米・欧州にも波及 | 長期(4年以上) |
| 世界的な寒冷地燃料基準の強化(EN 590、ASTM D975) | 0.6% | 欧州・北米主導のグローバル市場 | 短期(2年以下) |
| 北極圏・亜北極圏の石油物流への投資増加 | 0.4% | 北米(アラスカ、カナダ)、ロシア、北欧諸国 | 長期(4年以上) |
| 寒冷地における遠隔データセンターのバックアップ発電機の成長 | 0.3% | 北米、北欧諸国、ロシア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
超低硫黄ディーゼルおよび冬季グレード燃料への需要増加
米国での百万分の15(ppm)および中国での10mg/kgという超低硫黄ディーゼルは、硫黄系の天然潤滑剤を除去し、低温でのワックス結晶化を悪化させます。そのため冬季グレードディーゼルは、高分子流動点降下剤を使用してクラウドポイントを地域仕様値以下に保つことが求められます。アラスカ州農村部でのフィールド調査では、超低硫黄ディーゼル(ULSD)への移行後、世帯年間燃料コストが209米ドル増加していることが示されており、効果的なコールドフローインプルーバー採用の経済的価値が浮き彫りになっています [1]アラスカ州環境保全局、「ULSD移行コスト調査」、dec.alaska.gov。北極評議会の2024年低硫黄燃料イニシアチブは、将来の物流契約において添加剤強化燃料ブレンドが仕様として指定されることをさらに示唆しています。
高度なカーボンファーミングイニシアチブ(CFI)を必要とするバイオ燃料の急速な普及
バイオディーゼルに含まれる飽和脂肪酸によるクラウドポイントの上昇により、精製業者はコールドフローインプルーバーの化学成分をカスタマイズせざるを得ません。実験室での研究では、ポリメチルアクリレートがバイオディーゼルの流動点を8°C、目詰まり点を6°C低下させることが実証されていますが、結果は原料によって異なります。TotalEnergiesとSINOPECによる年産23万トンの持続可能な航空燃料合弁事業は、添加剤対応バイオ燃料が流通する規模の拡大を象徴しています。カリフォルニア州の低炭素燃料基準(Low Carbon Fuel Standard)の2024年改正では、バイオブレンド比率を引き上げながら冬季性能を維持することが燃料供給業者に義務付けられており、専門的なカーボンファーミングイニシアチブ(CFI)の必要性が高まっています。
世界的な寒冷地燃料基準の強化(EN 590、ASTM D975)
欧州の2024年EN 590改訂では、脂肪酸メチルエステル(FAME)の許容量が7%から10%に引き上げられ、寒冷地での燃料使用適性が複雑になり、次世代添加剤の需要が固定されています。カナダのCAN/CGSB-3.517の改訂も同様の方向性を踏まえており、ASTM D6371-24は目詰まり点の統一試験方法を提供し、添加剤配合目標を規定しています。統一プロトコルにより、多国籍サプライヤーは複数の法域向けに共通のポリマープラットフォームを商業化することが可能となっています。
北極圏・亜北極圏の石油物流への投資増加
カナダ、ロシア、アラスカにおける航行可能期間の延長と新規パイプラインの敷設により、信頼性の高い流動点降下剤への需要が加速しています。パラフィン系原油でのフィールド試験では、エチレン酢酸ビニル(EVA)系パッケージを適切に使用することで、(–30)°Cで3週間停止した後もパイプラインを再起動可能な状態に保てることが確認されました。米国南極プログラムでは、航空海軍(AN)8ジェット燃料に(–58)°Cの凝固点が指定されており、この基準は高性能コールドフローインプルーバーを使用してのみ達成可能です。このような仕様は、遠隔地エネルギープロジェクトにおける高性能添加剤の商業的優位性を裏付けています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの(概算)影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車および燃料電池車の人気急増 | -0.7% | 中国、欧州、北米主導のグローバル市場 | 長期(4年以上) |
| 原油および添加剤原材料価格の変動 | -0.5% | グローバル | 短期(2年以下) |
| 通信・データセンター向け新興固体電池バックアップシステム | -0.3% | 北米、欧州、アジア太平洋先進市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電気自動車および燃料電池車の人気急増
電気自動車の普及は、コールドフローインプルーバー需要に対する最も重大な長期的脅威を表しています。国際エネルギー機関は、乗用電気自動車(EV)の新規登録台数が2027年までに3,000万台近くに達し、都市部フリートのディーゼル需要を侵食すると予測しています [2]国際エネルギー機関、「グローバルEVアウトルック2025」、iea.org。重量車部門の電動化は遅れていますが、2030年までにグローバルトラック販売の18%に達する可能性のある電動化の道筋にあります。寒冷地では普及が遅延するものの、内燃機関車からのシフトが1%進むごとに、コールドフローインプルーバー市場の長期的な数量基盤が縮小します。
原油および添加剤原材料価格の変動
原材料価格の変動は、コールドフローインプルーバーメーカーにとって重大なマージン圧力をもたらしており、石油由来の基礎化学品は原油価格の変動に左右され、製品経済性を急速に変化させる可能性があります。国際エネルギー機関の「世界エネルギー展望2024」は、中東やウクライナでの紛争がエネルギー安全保障に持続的な価格変動を生み出すなど、エネルギー安全保障に影響を与える地政学的リスクが続いていることを強調しています。BASFは2025年の予算を1バレル75米ドルで策定しましたが、不確実性の幅が大きいことを示唆しています。コールドフローインプルーバーは完成燃料のコストに占める割合が極めて小さいものの、あらゆる配合変更に対して厳格な検証が求められるため、専門化学メーカーはマージン圧縮に直面します。モノマーや専門溶剤の価格変動は、コストが正常化するまで拡張プロジェクトを停滞させ、収益性を圧迫する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
エチレン酢酸ビニル(EVA)の優位性とポリアルキルメタクリレート(PAMA)のイノベーションエチレン酢酸ビニル(EVA)は、石油系ディーゼルとバイオディーゼルブレンドの両方との実証済みの適合性により、2025年のコールドフローインプルーバー市場シェアの31.12%を維持しました。一方、ポリアルキルメタクリレート(PAMA)は、バイオディーゼルの流動点を最大8°C低下させることが研究で確認され、再生可能燃料市場での浸透率を高めていることから、CAGR 5.63%で加速しています。ポリアルファオレフィンと新興のナノコンポジット添加剤は、流動点目標が(–40)°C以下となる航空および北極圏原油流などのニッチな用途に特化した役割を果たしています。バイオディーゼルと持続可能な航空燃料のブレンド比率の上昇により、2030年以降にEVAのリードを侵食する可能性のある継続的な代替ポテンシャルが確保されています。
PAMAサプライヤーは、混合原料の脂肪酸メチルエステル(FAME)全体の結晶化阻害を微調整するためのモジュール型ポリマー鎖を開発しており、EVAメーカーはコポリマー構造の改良で低温効率の回復を図っています。現在の競争差別化は、マルチ燃料システムでの性能、長期保管後のろ過性維持、潤滑性向上剤との添加剤相乗効果に左右されています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます


エンドユーザー産業別:
航空宇宙分野の成長の中で自動車がリード自動車用途は2025年の収益の63.62%を占め、グローバルディーゼル車両の規模と冬季燃料ブレンド義務の遍在性によって維持された優位性です。カナダと北欧のバス・トラック車隊は(–20)°C以下のクラウドポイントを義務付けており、毎冬季の基本的な添加剤量を確保しています。一方、航空宇宙・防衛は絶対的な規模は小さいものの、軍事展開と商業極地路線の拡大に伴いCAGR 5.45%で成長する見込みです。米国連邦航空局(FAA)の規定では、ジェット燃料に燃料システム着氷防止剤(FSII)としてジエチレングリコールモノメチルエーテルを0.07%〜0.15%配合することが求められており、添加剤パッケージには凝固点の安全マージンを広げるための独自コールドフローポリマーが組み込まれています。
産業、海上輸送、発電ユーザーが需要を補完しており、自動車配合からの知見を活用することが多いです。セグメント間の技術移転により製品サイクルが加速し、中堅化学企業が統合大手と競争力を保てるようになっています。
燃料/用途別:
バイオディーゼルの成長に挑戦されるディーゼルの優位性ディーゼルは商業輸送と遠隔地発電機に支えられ、2025年のコールドフローインプルーバー市場規模の59.48%を維持しました。研究では、メタクリレート-アクリルアミドコポリマーとEVAを組み合わせることで、ディーゼルの目詰まり点が23°C低下し、北極圏パイプラインにとって重要なマージンであることが確認されました。一方、世界的な義務化の進展に伴いバイオディーゼルはCAGR 8.04%で先行しています。欧州のEN 590では現在10%のFAMEが許容されており、これらのブレンドは現場での使用適性においてPAMA系化学品に大きく依存しています。航空燃料、潤滑油、原油は、流動点または凝固点の改善が安全性とコスト削減に直結する特化した、しかし収益性の高い機会を提供しています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
地域分析
アジア太平洋地域コールドフローインプルーバー市場
アジア太平洋地域のコールドフローインプルーバー市場は、2025年に35.33%の最大シェアを占めており、中国北部における寒冷期のディーゼル需要およびインド、韓国、日本全域における産業拡大によって牽引されている。地域の規制により硫黄含有量の削減およびバイオブレンド上限の引き上げが求められており、精製業者はより高いトリート率を指定するよう促されている。BASFおよびLubrizolによる投資は、燃料マーケターに向けた現地調合および納期短縮を支援している。
北米コールドフローインプルーバー市場
北米は、カナダのプレーリー州からアラスカ北部斜面の油田まで、気温が(–40)°Cを下回る冬季操業上の課題の典型的な地域であり続けている。カナダのバイオディーゼルガイドラインの改訂により複雑性が増す一方、米国の北極圏科学観測基地では(–60)°C近くのジェット燃料凍結点が規定されている。こうした極端な条件が、高負荷流動点降下剤の安定したプレミアムセグメントを支えている。
欧州コールドフローインプルーバー市場
欧州では、FAME10%配合ディーゼルの普及および再生可能燃料に関する政策的重点により、ディーゼル総消費量が横ばいとなる中でも添加剤の成長が持続している。北欧諸国は技術的な限界を押し広げてり、軍民両用の車両・航空機隊の稼働を維持する流動点改善ソリューションを求めている。南欧の温暖な気候は季節的な需要押し上げ効果が限定的であるが、サプライチェーンは依然として大陸全体で冬季グレードのディーゼルを標準化しており、添加剤の基礎的な需要量を確保している。

規制環境
コールドフロー改良剤の需要は、低温操作性要件を組み込んだディーゼルおよびブレンドストック仕様と密接に結びついている。欧州では、EN 590:2025(CENが2025年7月30日に発行)が現行の自動車用ディーゼル要件を定義しており、許可されるFAME含有量が上昇するにつれてパラメータはより厳しくなる。これにより、季節ごとのCFPPおよび関連する制限値を満たす上での添加剤の役割が強化される。米国では、ASTM Internationalが2026年3月15日にASTM D975-26Bを発行し、ディーゼル品質要件を最新の状態に保ち、精製業者、ターミナル、添加剤サプライヤーにとっての共通の参照基準を維持している。
規制監督とコンプライアンスメカニズムもまた、製品の登録および検証の経路を形成している。EU加盟国は、燃料品質指令(指令98/70/EC)に基づき燃料品質を毎年監視しており、2024年の監視結果は2026年にEEA/Eionetを通じて報告される。これにより、低温流動挙動に影響を与える硫黄分やバイオ成分パラメータへの注目が継続する。並行して、米国EPAは登録済みのディーゼル添加剤フレームワークを維持しており、DGMKレポート787などの業界基準カタログが精製業者による添加剤使用の適格性判定に用いられている。このアプローチは、サプライヤーが標準化された試験および地域のディーゼル仕様に対する性能を文書化することを促している。
バリューチェーン分析
コールドフロー改良剤のバリューチェーンは、上流の石油化学および油化学原料(例えば酢酸ビニル、無水マレイン酸、脂肪酸由来モノマー)から始まる。これらの原料は、EVA系およびメタクリレート系配合物などの化学品に重合される。Afton Chemical、Infineum、Innospec、Clariant、Evonik、BASF、Lubrizolを含む主要な配合業者・販売業者は、応用試験室を活用してこれらの原料を最終的な添加剤濃縮物に転換し、ディーゼル、バイオディーゼル、その他の蒸留油流れに合わせた添加率のガイダンスを提供する。
ミッドストリームでは、性能適格性評価が重要な付加価値ステップとなる。添加剤サプライヤーは、精製業者やターミナルから基材燃料サンプルを頻繁に取得し、地域の原油スレート、ブレンド慣行、バイオ燃料のばらつきに合わせて配合を調整し、商業展開の前に標準化されたコールドフロー試験方法で結果を検証する。ダウンストリームでは、精製施設の添加剤注入地点、ターミナル、燃料販売業者を通じて流通が行われ、冬季運用中は技術サービスとトラブルシューティングが中心的な役割を果たす。HVOや高FAMEブレンドを含むバイオ燃料浸透の拡大は、ブレンドマトリックスに複雑さを加え、迅速な再配合能力、地域在庫、添加剤サプライヤーと燃料生産者間の緊密な連携の重要性を高め、規格外の低温性能を回避する。
競争環境
コールドフローインプルーバー市場は、BASF、Evonik Industries AG、Infineum International Limited、Afton Chemical、The Lubrizol Corporationを含む主要プレーヤーが統合されたサプライチェーン、グローバルなアプリケーションラボ、最近の設備投資を持つ中程度の細分化市場です。BASFの2024年Basofluxのアップグレードにより、新たな鉱業およびパイプラインプロジェクトへの対応が強化されています。Evonik Industries AGがVISCOPLEXバイオディーゼル添加剤を投入し、学術研究室が(–33)°Cまでの流動点低下を実現するモンモリロナイトナノコンポジットの画期的な研究成果を発表するなど、技術差別化が鮮明になっています。中小規模の地域プレーヤーは、地域の燃料化学に合わせたポリマーブレンドのカスタマイズと迅速な技術サポートを提供することで競争力を維持しています。
コールドフローインプルーバー業界リーダー
BASF
The Lubrizol Corporation
Afton Chemical
Infineum International Limited
Evonik Industries AG
- 注:主要企業の掲載順は順位を示すものではありません。
コールドフローインプルーバー市場
- Afton Chemical
- Baker Hughes Company
- BASF
- Bell Performance
- Chevron Corporation
- Clariant
- Dorf Ketal
- Evonik Industries AG
- Infineum International Limited
- Innospec
- Lanxess
- Nouryon
- The Lubrizol Corporation
- TotalEnergies

市場機会と将来展望
機会領域の一つは、燃料仕様の進化に伴い、精製業者やターミナルがコールドフロー目標を達成するのを支援するコンプライアンス保証パッケージである。欧州のEN 590:2025と米国のASTM D975-26Bはディーゼル品質フレームワークを最新の状態に保ち、指令98/70/ECに基づく年次のEU燃料品質モニタリング(2024年データは2026年にEEA/Eionetを通じて報告)は、低温挙動を変化させうる硫黄分やバイオ成分含有量などのパラメータの可視性を維持している。これは、標準化された試験方法に対して検証され、地域の燃料化学組成に合わせて調整可能な添加剤ソリューションの需要を支えている。
もう一つのホワイトスペースは、原料特有のバイオディーゼルのコールドフロー性能である。大豆油およびパーム油由来のFAMEやその他のブレンド間で結晶化挙動が異なるため、調整されたポリマー構造と配合サポートの必要性が高まっている。技術開発は燃料生産の上流にも拡大している。EvonikとZeoporeは2026年4月に、燃料および潤滑油の処理過程でコールドフロー特性を改善することを目的とした高性能異性化脱ろう触媒を発表した。これにより、冬季グレード燃料の操作性ウィンドウを拡大する触媒と添加剤の組み合わせ戦略への道が開かれる。供給側では、市場は依然として、特にアジア太平洋地域において、地域生産と在庫管理を迅速な技術サービスと組み合わせるサプライヤーを評価し続けており、この地域では規模、低硫黄化への政策整合、より高いバイオブレンド活動により、地域配合と短いリードタイムの価値が高まっている。
Recent Industry Developments in コールドフローインプルーバー市場
- 2026年5月:SANYO CHEMICAL INDUSTRIES, LTD.は、大豆油およびパーム油由来のバイオディーゼル燃料向けに調整されたコールドフロー改良剤配合であるNEOPROVER HBF-201およびNEOPROVER HBF-301の開発を発表した。この更新は、高いバイオブレンド比率で冬季操作性を制限しうる原料特有の結晶化挙動を対象とし、バイオディーゼル生産者や燃料ブレンダーにとっての処理適応の選択肢を拡大する。
- 2025年9月:BASFは、改訂された米国のTOP TIER+デタージェントガソリン規格に対応するために位置付けられたKeropur AP 225-20を含むKeropurガソリン性能添加剤シリーズを発売し、2026年上半期に初期出荷を予定している。ガソリン洗浄性に焦点を当てているものの、この動きは規制対応の性能添加剤プラットフォームへの継続的な投資を示すものであり、通常より少数のサプライヤーから複数の添加剤機能を調達する燃料販売業者に対するBASFの位置付けを強化する。
- 2024年12月:SANYO CHEMICAL INDUSTRIES, LTD.は、バイオディーゼル燃料の低温流動性を高め、寒冷地でのエンジン不具合を減らすことを目的としたコールドフロー改良剤NEOPROVER HBF-101を発売した。この製品追加は、冬季操作性が高いバイオディーゼルブレンド使用の決定的な制約となる中で、同社のバイオディーゼル重視ポートフォリオの深さを強化した。


コールドフローインプルーバー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、コールドフロー改良剤市場は、流動点やろ過性などの低温操作性を改善するために燃料や関連流体にブレンドされる特殊添加剤化学品を対象とし、主要な消費産業全体で販売されるものを含む。
対象範囲の除外:添加剤消費を伴わない非添加剤系の機械式加熱ソリューションおよび冬季取扱機器は除外する。
セグメンテーション概要
- タイプ別
- ポリアルキルメタクリレート(PAMA)
- エチレン酢酸ビニル(EVA)
- ポリアルファオレフィン(PAO)
- その他
- エンドユーザー産業別
- 自動車
- 航空宇宙・防衛
- その他のエンドユーザー産業
- 燃料/用途別
- ディーゼル
- バイオディーゼル
- 航空燃料
- 潤滑油
- 原油
- その他
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋のその他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 欧州のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカのその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、冬季条件下でコールドフローサポートを一般的に必要とする燃料および流体の単純な需要マップを構築することから始まる。米国エネルギー情報局、ユーロスタットのエネルギー統計、国際エネルギー機関の燃料見通し、ASTMが発行した試験方法参照文献(ディーゼルのコールドフロー特性に関するもの)、および欧州委員会の燃料品質・ブレンドに関する公開ページなど、公開ソースが数量および政策的背景の基盤として使用された。
仮定を現実的に保つため、企業の年次報告書、技術的な製品文献、および信頼性のある業界・精製業界のプレス報道もブレンド動向、冬季グレードディーゼルのタイミング、バイオディーゼル混合比の影響について確認した。企業財務およびインテリジェンスをカバーする有料サブスクリプション、および特許データベースは、製品の位置付けとイノベーション活動を相互確認するために選択的に参照された。これらのソースは例示的なものにすぎず、データ収集、検証、および明確化のために他の多くの公開参照文献も使用された。
一次インタビューおよび調査
一次調査は、生産者、流通業者、燃料ブレンダー、および冬季操作性プログラムを管理する最終使用者を含む、添加剤バリューチェーン参加者へのインタビューおよび構造化調査に焦点を当てた。これらの議論を通じて、一般的な添加率、季節ごとの購買パターン、およびバイオディーゼル義務化が添加剤需要にどのように変化を与えるかを確認し、その後APAC、EMEA、およびアメリカ大陸地域全体での地域別配分の妥当性を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):13% | APAC:48% |
| ミドルティア:45% | 機能・部門リーダー:32% | EMEA:32% |
| 小規模プレーヤー:18% | マネージャー:55% | アメリカ大陸:20% |
市場規模算定と予測
規模算定は、地域別に燃料需要とブレンド動向を再構築し、実用的な変換手順を通じて添加剤消費量へと転換するトップダウン方式を用いて構築されている。当社モデルは需要プールを、ディーゼル消費水準、バイオディーゼルブレンド浸透率、冬季グレードプログラムを引き起こす寒冷地運用の割合、一般的なコールドフロー改良剤の添加率、および化学組成別の平均販売価格の推移を含む、いくつかの明確な推進要因に結び付けている。
トップダウンの総計が形成された後、サプライヤーおよび流通業者の収益の妥当性、季節性に関するチャネルチェック、暗示的な数量に適用されたサンプル価格帯など、選択的なボトムアップ近似がチェックとして使用される。企業の開示情報がコールドフロー改良剤をより広範な添加剤製品ラインから明確に区別していない場合、そのギャップはインタビューでの入力と合意された保守的な配分ルールを通じて処理され、その後感度分析でテストされる。
予測については、冬の厳しさ、ディーゼルとバイオディーゼルの比率、規制変更が年ごとに不均一に数量を変動させる可能性があるため、シナリオ分析が用いられる。将来予測は、地域のディーゼル見通し、再生可能燃料政策の方向性、および添加剤化学組成の好みの予想される変化などの要因に関する専門家の合意を用いて調整される。
データ検証と更新サイクル
検証は、燃料需要の方向性、バイオディーゼルブレンドの変化、冬季グレード燃料準備における観測された季節性など、市場モデルと独立した信号との相互チェックによって行われる。異常値は地域・用途レベルで調査され、その後、特に原油に連動する原料とともに変動しうる添加率と価格設定を中心に、仮定が再度見直された上で承認される。
レポートは年次で更新され、主要な規制変更、ディーゼル需要の急激な変化、または添加剤原材料の意味のある価格変動など、重要な事象が発生した場合には中間更新が実施される。提供前には最終的なアナリストレビューが完了し、クライアントは同一の入力セットに追跡可能な状態を維持したまま、最新の更新済みビューを受け取る。
Mordor Intelligenceのコールドフロー改良剤市場規模と他の公表推計値との比較
コールドフロー改良剤に関する公表値は、同じ広範なトピックについて言及している場合でも異なることがある。これは、市場境界が常に同じ方法で設定されるわけではないためである。差異は通常、選択された基準年、どの燃料・流体用途が計上されるか、および添加率と平均価格が単一のUSD数値にどのように変換されるかから生じる。
当社の検証では、冬季グレードディーゼルのタイミング、バイオディーゼルブレンド浸透率、および地域レベルのディーゼル需要の方向性が、規模算定を現実的な添加剤消費量に結び付けるために使用される根拠であり、この整合性が、Mordor Intelligenceが2026年に0.95億米ドルを報告する理由である。他の推計値は、異なる基準年を使用する場合、より温暖な地域全体で積極的な冬季対応の仮定を適用する場合、または厳密にはコールドフロー改良ではない隣接する添加剤機能を混合する場合に、上下に変動する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.95億米ドル(2026年) | |
| グローバルコンサルティングA | 0.85億米ドル(2024年) | より早い基準年を使用しており、主要地域におけるバイオディーゼルブレンド増加による後期サイクルの上昇や2024年以降のディーゼル数量の正常化を過小評価する可能性があり、これが暗示的な需要プールを変化させている。 |
| 業界出版社B | 0.87億米ドル(2024年) | ディーゼル用途と非ディーゼル用途、季節ごとの購買パターンを明確に区別せず、広範な平均添加率を適用することが多く、冬季主導の数量が年間で平滑化される場合に価値を圧縮する可能性がある。 |
この表における差異は、主に基準年の選定と、需要プールがディーゼルおよびバイオディーゼルの冬季操作性ニーズにどれだけ明確に結び付けられているかに起因する。燃料指標から添加率・価格ロジックに至るまでの手順を可視化することで、それらの入力が変化する際に再現可能かつ検証可能な、バランスの取れた数値を得ることができる。


レポートで回答される主要な質問
コールドフローインプルーバー市場の現在の規模はどのくらいですか?
コールドフローインプルーバー市場規模は2026年に9億5,000万米ドルです。
どの地域がコールドフローインプルーバー市場をリードしていますか?
アジア太平洋地域がグローバル収益の35.33%を占め、2031年にかけてCAGR 6.12%で最も急速に成長している地域でもあります。
コールドフローインプルーバーへの需要を最も高める燃料用途はどれですか?
ディーゼルが市場収益の59.48%を占めていますが、バイオディーゼルはCAGR 8.04%で最も急速に成長しているセグメントです。
バイオ燃料の普及はコールドフローインプルーバーの需要にどのような影響を与えますか?
バイオディーゼルのブレンド比率の上昇はクラウドポイントと流動点を引き上げるため、冬季の使用適性を確保するためにPAMA系ポリマーなどの高度な添加剤が必要となります。
最終更新日:



