
中国スキンケア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 58.73 十億米ドル |
| 市場規模 (2026) | 62.90 十億米ドル |
| 市場規模 (2031) | 89.01 十億米ドル |
| 成長率 (2026 - 2031) | 7.19 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国スキンケア市場分析
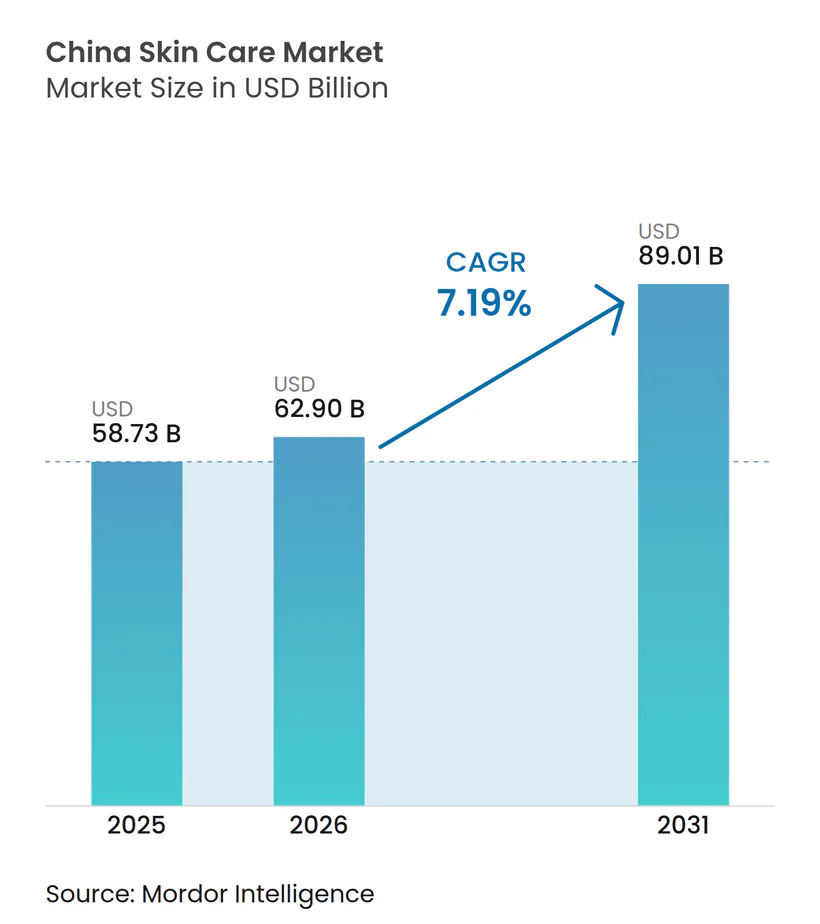
中国スキンケア製品市場の規模は、2025年に587億3,000万米ドル、2026年に629億米ドルと予測され、2031年までに890億1,000万米ドルに達し、2026年から2031年にかけてCAGR 7.19%で成長する見込みです。中国スキンケア製品市場は、年齢層や所得層を超えた日常的な使用の拡大を通じて成長しており、成長はもはや狭いプレミアムアップグレードサイクルのみに依存していません。国内ブランドも競争バランスを再構築しており、2025年には合計シェアが相当な割合に達し、人民元1億元の取引閾値を超えるブランド数は2023年の746社から2025年には839社に増加しました。偽造品の問題と規制強化も中国スキンケア製品市場を形成しており、コンプライアンスをコアな製品規律として扱うブランドは、2031年に向けて規制執行が深化する中で、信頼を守り流通を確保するうえでより有利な立場にあります。
主要レポートのポイント
- 製品タイプ別では、フェイシャルケア製品が2025年の売上高の83.43%を占めてトップとなり、2031年にかけてCAGR 7.37%で拡大する見込みです。
- 価格帯別では、マス製品が2025年の売上高の66.87%を占め、プレミアム製品は2031年にかけて最高のCAGR 8.11%を記録する見込みです。
- カテゴリー別では、コンベンショナル製品が2025年の売上高の72.04%を占め、オーガニック・ナチュラル製品は2031年にかけてCAGR 7.86%で成長する見込みです。
- エンドユーザー別では、女性が2025年の売上高の84.35%を占め、キッズ・子ども向けは2031年にかけてCAGR 8.39%で拡大する見込みです。
- 流通チャネル別では、ヘルス&ビューティーストアが2025年の売上高の46.25%を占め、オンライン小売店は2031年にかけてCAGR 8.02%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Kビューティーおよびシービューティーのトレンドが製品イノベーションを牽引 | +1.5% | 全国規模、ティア1および新ティア1都市がアンチエイジングエンゲージメントの69.2%を占める | 短期(2年以内) |
| 天然成分への需要がプレミアム製品の販売を支援 | +1.4% | 全国規模、DouYinはティア1からティア3で最も強く、REDは富裕層の都市部ユーザーに集中 | 短期(2年以内) |
| ソーシャルメディアがスキンケアの購買とブランド発見に影響 | +1.2% | 全国規模、上海・北京・深圳を含むティア1およびティア2都市からの牽引力が最も強い | 中期(2〜4年) |
| メンズグルーミングのトレンドがスキンケアの消費者基盤を拡大 | +0.9% | 全国規模、沿岸部ティア1都市での早期スケールアップとティア2都市へのさらなる拡大 | 長期(4年以上) |
| アンチエイジングソリューションへの需要が市場成長を支援 | +0.8% | 全国規模、ティア3からティア5都市での主要な数量成長 | 長期(4年以上) |
| 都市化の進展が高度なスキンケアルーティンの採用を促進 | +0.6% | 全国規模、上海・北京・広州での早期成長とティア3都市へのスピルオーバー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アンチエイジングソリューションへの需要が市場成長を支援
アンチエイジングは、成分・フォーマット・チャネルの各レベルで中国スキンケア製品市場を形成しています。オンラインのアンチエイジングスキンケア販売は2025年に数十億米ドルに達し、このカテゴリーは毎月前年比成長を維持しました。アンチエイジング有効性を主張する新規化粧品成分の届出件数は2024年から2025年にかけて40%以上増加しており、国内外の処方開発者がR&Dリソースを臨床的に裏付けられた有効成分に向けていることを示しています。需要はライフサイクルの早い段階からも始まっており、31〜35歳の年齢層がアンチエイジング購買の23.4%を占め、20.7%から上昇しています。これは予防的使用が後期段階の対応ではなく標準的な慣行となったことを示しています。この変化により、中国スキンケア製品市場はより広い反復購買基盤を持ち、長期的にはよりプレミアムなトリートメントフォーマットを支援します。
ソーシャルメディアがスキンケアの購買とブランド発見に影響
ソーシャルコマースは、補助的な販売チャネルではなく、中国スキンケア製品市場への主要な市場参入ルートとなっています。DouYinは2025年にTmallを抜き、ビューティー分野の流通総額(GMV)で2,700億人民元を生み出し、TmallのGMVは2,210億人民元でした。DouYinのビューティーカテゴリーは2025年7月だけで約200億人民元の流通総額(GMV)を生み出し、前年比で成長しました。REDは異なる役割を果たしており、特にプレミアムおよびインターナショナルブランドにとって、信頼・試用意向・ブランド検証を形成します。REDでの認知構築とDouYinでのコンバージョンを分けているブランドは、中国の消費者が購買ジャーニーを進む方法に対応しています。このプラットフォームの分割は、迅速にテストできる国内ブランドに有利ですが、中国スキンケア製品市場内でプレミアムなストーリーテリングのための実行可能な構造を国際的なプレイヤーにも提供します。
KビューティーおよびCビューティーのトレンドが製品イノベーションを牽引
中国スキンケア製品市場は、国内のCビューティーブランドがイノベーションをより主導するにつれて、目に見えるフォーミュラとポジショニングのシフトを経験しています。中国のオンライン化粧品輸出に占めるKビューティーのシェアは2022年から2025年にかけて低下しており、輸入の影響が消えたのではなく、よりローカルなイノベーションサイクルに吸収されたことを示しています。Tmallにおける韓国コスメのクリーム販売も2025年5月から2026年5月にかけて減少し、消費者がシンプルな保湿訴求ではもはや強く差別化できないアンチエイジングや高機能製品にシフトしました。国内ブランドは、人参・紅麹・標準化された本草エキスなどの中国伝統医学(TCM)植物性有効成分を、合成生物学的発酵および組換えコラーゲンと組み合わせることで対応しました。グローバルグループもそのローカル処方スペースへの投資を開始しており、L'OréalのLanへの少数株取得と以前のChandoへの戦略的投資がその例です [1]。このパターンは、中国スキンケア製品市場が、規制された原材料の枠組みの中でローカルな成分言語・目に見える有効性・より速いローンチサイクルを組み合わせられるブランドを評価していることを示唆しています。
天然成分への需要がプレミアム製品の販売を支援
天然成分への需要は中国スキンケア製品市場におけるプレミアム成長を支援していますが、消費者はラベルの表現だけでなく結果によってこれらの製品を評価しています。植物成分スキンケアの販売数量は2024年半ばまでの12ヶ月間で前年比増加し、100万ユニットに達しましたが、これはビューティー・スキンケアカテゴリー全体よりもはるかに速い成長でした。この分野の登録ブランド数は増加し、関連するソーシャルメディアの投稿数は100万件に達し、需要が供給と消費者の注目の両面で拡大していることを示しています。プレミアム購買者は天然フォーミュラに明確な有効性を期待するようになっており、「一晩で修復」や「目に見えるハリ改善」などの訴求は、価格ポジションを維持するためにより強力な証拠が必要になっています。中国の環境に配慮したパッケージングの推進も2025年にこのカテゴリーにサステナビリティの側面を加え、成分の透明性と並んでパッケージング素材への注目を高めました。中国スキンケア製品市場で地位を確立しているブランドは、自然由来であることと測定可能なパフォーマンスを同一のオファーの連動した部分として扱うブランドです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造品がブランドへの消費者信頼を損なう | -0.7% | 全国規模、DouYinおよびセカンダリーEコマースプラットフォームで最も強い圧力 | 短期(2年以内) |
| 規制コンプライアンス要件が業務の複雑性を増大 | -0.5% | 全国規模、広東省・浙江省などの沿岸部製造拠点での運営負担が高い | 中期(2〜4年) |
| 成分の安全性への懸念が消費者の購買決定に影響 | -0.4% | 全国規模 | 中期(2〜4年) |
| 環境への懸念が製品パッケージングへの精査を強化 | -0.3% | 全国規模、ティア1都市および輸出向け市場での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
偽造品がブランドへの消費者信頼を損なう
偽造化粧品は中国のスキンケア市場における信頼を引き続き損なっており、特にソーシャルコマースを通じて急速に規模を拡大しながらも取り締まりが追いつかないブランドにとって深刻な問題となっている。2024年上半期、Douyinは180万件の偽造品リストを削除し、16万件以上のストアを閉鎖するとともに、59.4 ビリオン 人民元相当の偽造資産の押収と400人の容疑者逮捕につながる刑事捜査を支援した。この歪みは新興ニッチカテゴリーにおいてより深刻であり、価格重視でまだ特定ブランドへのロイヤルティが形成されていない購買層の間では、偽造品が正規品を上回る販売数を記録することもある。また、偽造の抗老化セラムやクリームには鉛、水銀、未承認防腐剤が含まれていることが判明しており、偽造品による被害が正規ブランドに帰せられるリスクが高まっている。この問題は複数の企業に影響を及ぼすものであり、現在最も速く発見と購買転換が起きているデジタル空間においてカテゴリー全体の信頼を損なうためである。したがって、中国スキンケア製品市場は、消費者需要が依然として強い場合でも、プレミアム転換を遅らせる可能性のある信頼コストを抱えている。
規制コンプライアンス要件が業務の複雑性を増大
中国スキンケア製品市場はより重い規制上の負担に直面しており、その負担は市場参加の実質的なコストを引き上げている。2025年5月1日以降、すべての化粧品登録者および届出者は完全な安全性評価報告書を提出することが義務付けられ、従来の簡略報告オプションは廃止された。NMPAは2025年8月に「化粧品安全リスクモニタリング・評価に関する行政措置」を追加し、2025年11月には2030年までの監督の方向性を定めた24項目の改革アジェンダを発表した。2025年7月には、成分安全性、PFAS検出、シロキサン試験基準値をカバーする34件の新たな化粧品標準プロジェクトも導入された。大手多国籍企業はすでにコンプライアンスシステムを有しているためこれを比較的容易に吸収できるが、国内の中小規模のイノベーターはスピードが最も重要な時期に製品発売サイクルの遅延という課題に直面している。したがって、中国スキンケア製品市場は、より強固な文書管理、試験システム、および原材料管理なしには参入も運営も困難になりつつある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フェイシャルフォーミュレーションが価値を支え、ボディアンチエイジングが新たなフロンティアを開くフェイシャルケア製品は2025年の中国スキンケア製品市場の83.43%を占め、同セグメントは2031年にかけてCAGR 7.37%で成長する見込みです。このリードは、セラム・エッセンス・マスク・保湿剤・ターゲット型トリートメントがボディや口唇製品よりも大きな財布のシェアを占め続ける中国の多段階フェイシャルルーティンの深さを反映しています。2025年には、SK-IIがセラムセグメントで14億5,000万人民元の売上高でトップとなり、Forest Cabinはセラム売上高を3倍の12億9,000万人民元に伸ばしてトップ3入りを果たしました。保湿剤とクリームも2024年のスキンケアサブセグメントの大半を占め、2024年に成長しており、トリートメントフォーマットが注目を集める中でも基本的なルーティンカテゴリーが依然として数量を支えていることを示しています。フェイシャルケアは、ルーティンの補充需要と最高価値のアップグレードサイクルの両方を取り込むため、中国スキンケア製品市場の中核であり続けています。
ボディケア製品はより小さなベースから始まりますが、中国スキンケア製品市場において最も明確な隣接機会の一つを提供しています。ボディアンチエイジングは2025年上半期に大幅に成長し、消費者がフェイシャルケアの論理を首・手・胸部に拡張していることを示しています。フット・ハンドクリームのフォーマットも、かつてフェイシャルケアに限定されていた高濃度有効成分がボディケアルーティンに移行するにつれて価値が高まっています。リップケアは最も小さな製品タイプですが、保湿セラムとバリア修復有効成分がリップ製品をトリートメント領域に近づけるにつれてその役割は向上しています。2025年に導入された安全性評価規則はフェイシャル・ボディ・リップ製品全体に適用されており、コンプライアンスに適合した成分ライブラリをすでに保有し、隣接カテゴリーへより迅速に展開できるブランドに有利です。
価格帯別:
マスが数量を牽引し、プレミアムが価値成長を牽引マス製品は2025年の中国スキンケア製品市場の66.87%を占め、頻繁な購買行動とDouYinの人民元200元以下の価格帯での強いトラフィックに支えられています。人民元0〜100元の最低価格帯は2025年に前年比成長し、エントリー価格が消費者獲得の効率的なルートであり続けることを示しています。同時に、人民元1,000元以上の製品も2025年に強い売上成長を記録しており、低価格製品が拡大する中でもプレミアム需要が弱まらなかったことを示しています。このパターンはバーベル型として説明するのが適切であり、支出はバリュー端とプレミアム端で拡大し、中間が縮小しています。人民元300〜500元の価格帯が最も圧力を受けており、中国スキンケア製品市場全体での一様なダウントレードではなく、より選択的な購買を示唆しています。
プレミアム製品は2031年にかけてCAGR 8.11%で拡大する見込みであり、中国スキンケア製品市場全体を上回るペースを維持しています。上位端での成長は、成分リテラシーが高く、目に見える証拠・皮膚科医のポジショニング・より強力な訴求サポートに対して対価を支払う意欲のある消費者と結びついています。Beiersdorfは、NMPAが2024年11月にチアミドールを承認した後にこのシフトから恩恵を受け、2025年にEucerin Spotless Brightening Pro Serumを発売し、中国のダーマ抗色素沈着セラムカテゴリーで第1位を獲得しました。中国の一人当たり可処分所得の中央値は2024年に3万4,707人民元に達し、前年比5.5%上昇しており、プレミアムへのトレードアップが継続するための安定した基盤を支えています。したがって、中国スキンケア製品市場は、科学主導の差別化とローカルな関連性を組み合わせられるプレミアムオファーを引き続き評価しています。
カテゴリー別:
コンベンショナルが重要なスケールを維持し、オーガニックが差別化されたベースから加速従来型製品は2025年の市場価値の72.04%を占めており、大規模製造、幅広い小売アクセス、および大量補充の中心的存であり続けている。オーガニック・ナチュラル製品は2031年にかけて7.86%のCAGRで成長すると予測されており、中国スキンケア製品市場において最も成長の速いカテゴリーとなっている。植物成分スキンケアの販売数量は2024年半ばまでに前年比で2億1,000万ユニットに増加しており、成分主導の需要がすでに相当規模に達していることを示している。この分野の登録ブランド数は15%増加して7,257件となり、関連するソーシャルメディア投稿数は1,226万件に達したと報告されており、供給と消費者の関心が引き続き拡大していることを示している。従来型製品は依然として大きな基盤を保持しているが、オーガニック・ナチュラル形態は中国スキンケア製品市場においてより商業的な重要性を増しつつある。
オーガニック・ナチュラル製品が勢いを増しているのは、消費者が植物由来の訴求を単純なラベル表記だけでなく、効果、テクスチャー、目に見える結果によって評価するようになっているためである。チベット産ロディオラ、雲南産ツボクサ、標準化された本草エキスなどの臨床的に実証されたアクティブ分を使用するブランドは、主に認証表記に依存するブランドよりも速く成長している。これは、中国スキンケア製品業界が自然性と有効性を別々の概念としてではなく、連動した価値要素として捉えていることを意味する。中国が2025年に包装材料と廃棄物削減に関する政策的重点を強化したことで、持続可能なパッケージングもカテゴリーの議論の一部となりつつある。このカテゴリーで最も有利な立場にあるブランドは、成分のストーリーテリングの信頼性を維持しながら、測定可能な製品パフォーマンスを提供できるブランドである。
エンドユーザー別:
女性が市場を支え、キッズセグメントが一人当たり支出のプレミアム化を解放女性は2025年の市場価値の84.35%を占めており、中国スキンケア製品市場の中核的な需要基盤であり続けている。女性の支出は日常的な保湿剤、セラム、美白トリートメント、プレミアム抗老化ルーティンに及んでおり、このセグメントはほぼすべてのチャネルにわたって数量とマージンの両方を支えている。第1層都市および新第1層都市が抗老化エンゲージメントの大部分を占める一方、第2層都市のシェアが増加しており、女性のプレミアム需要が依然として大都市を心としながらも徐々に外側へ広がっていることを示している。ブランドはまた、旅行用途、医療処置後の回復、夜勤による肌ストレスへのサポートなど、女性向けのシーン別提案を構築している。女性セグメントは、中国スキンケア製品市場において新たな訴求、テクスチャー、プレミアム価格設定ロジックの主要な実証の場であり続けている。
子ども・児童は2031年にかけて8.39%のCAGRで成長すると予測されており、最も成長の速いエンドユーザーグループであり、中国スキンケア製品市場規模における明確な機会となっている。ここでの成長は人口動態の拡大ではなく、子ども一人当たりの支出増加によって牽引されている。国家市場監督管理総局が公表したデータによると、中国の子ども向け化粧品市場は2014年の1,364 ビリオン 人民元から12.5%のCAGRで成長し、2025年には5,000 ビリオン 人民元を超えたとされている。2025年6月時点で28,168件の子ども向け化粧品製品がNMPAに登録されており、ブランドは日焼け止め、低刺激性、バリア修復に関連した訴求をますます活用していると報告されている。中国スキンア製品業界では、若い男性消費者が抗老化、皮脂コントロール、バリアケアのステップを取り入れ、定期的な補充行動に近づくにつれて、男性向けルーティンの着実な発展も見られている。
流通チャネル別:
ヘルス&ビューティーストアがシェアでリード、オンライン小売が加速ヘルス&ビューティーストアは2025年の市場価値の46.25%を占め、中国スキンケア製品市場における主要なオフラインルートとしての地位を維持しました。専門チェーンは、高価値スキンケアのためのキュレートされた品揃え・製品トライアル・アシスト販売を組み合わせているため、初回購買と反復購買の両方を支援します。これは、コンバージョン前により多くの説明を必要とすることが多いセラム・エッセンス・ターゲット型トリートメント製品にとって最も重要です。スーパーマーケット・ハイパーマーケットは、価値・利便性・バスケット購買が日常的な購買を形成する低ティア都市を中心に、マスティア製品において引き続き重要です。その他の店舗型チャネルは補助的な役割を果たし続けていますが、専門ビューティー小売は中国スキンケア製品市場の主要なオフラインアンカーであり続けています。
オンライン小売店は2031年にかけてCAGR 8.02%で成長する見込みであり、最も成長の速い流通フォーマットであり、中国スキンケア製品市場の台頭する市場となっています。DouYinのコンテンツコマースモデルは製品発見から購買までの時間を短縮し、新製品ローンチやリフォーミュレーションのテストコストを低下させます。REDは引き続き別の役割を果たしており、コンバージョンがコマースプラットフォームに移行する前に、ブランドが信頼・試用意向・製品検証を構築するのを支援します。越境Eコマースは、より速い参入ルートを求める国際ブランドにとって引き続き有用であり、薬局連携フォーマットはダーモコスメティクスがヘルスケア需要に近づくにつれて関連性を高めています。中国スキンケア製品市場はよりチャネル特化型になっており、ブランドは一つのフォーマットにすべての役割を期待するのではなく、各ルートを異なる役割に活用しています。
地域分析
第1層都市および新第1層都市は2025年において抗老化エンゲージメントに関連する中国スキンケア製品市場シェアの大部分を占めており、プレミアム都市コアが需要形成の中心であり続けている。これらの都市は、後に中国スキンケア製品市場全体に広がるプレミアム抗老化製品の発売、臨床的に位置付けられたアクティブ成分、および多段階ルーティンの最初の目的地であり続けている。また、特に有効性の証明と成分リテラシーが最も高い地域において、植物由来プレミアムスキンケアおよびナチュラル成分ポジショニングの早期採用をリードした。REDとDouyinはいずれもこれらの都市で重要であるが、REDはプレミアムおよびインターナショナルブランドの信頼形成においてより大きな影響力を持ち、Douyinはより大きな規模で需要を購買転換させる。その結果、主要な沿岸都市部は、中国スキンケア製品市場の残りの部分に影響を与える訴求、テクスチャー、コンテンツスタイルを引き続き形成している。
第2層都市は抗老化エンゲージメントシェアを14.4%から15.0%に増加させており、最大の大都市圏以外での需要層の拡大を示している。これらの都市は成熟したプレミアム需要と全国的な大衆展開の中間に位置しており、付加価値ポジションを維持しながら規模を必要とするブランドにとって重要である。消費者の認識が最初期の採用者を超えて広がるにつれて、科学主導の国内ブランドとプレミアムナチュラル製品がここでさらに深化する余地がある。中国スキンケア製品市場にとって、第2層都市の成長は機能性スキンケアへの支出を厭わない消費者の基盤を広げることで、数量と回復力を加えるものである。
第3層から第5層都市は主要な数量成長をもたらすと期待されており、長期的な中国スキンケア製品市場規模における主要な機会となっている。高度なルーティンがより緩やかに普及する中でも、マス価格帯の製品、スーパーマーケット、ハイパーマーケット、オンラインプロモーションはこれらの地域において特に重要であり続けている。第1層から第3層都市にわたるDouyinの強みと、第3層都市への男性グルーミングの波及は、デジタルインフラがスキンケアの習慣を沿岸コアを超えて広げていることを示している。広東省や浙江省などの沿岸製造拠点もコンプライアンス負担が高いため運営上重要であり続けており、生産準備態勢と規制の深度が中国スキンケア製品市場における地域的優位性を引き続き形成することを意味している。
競合環境
市場集中度
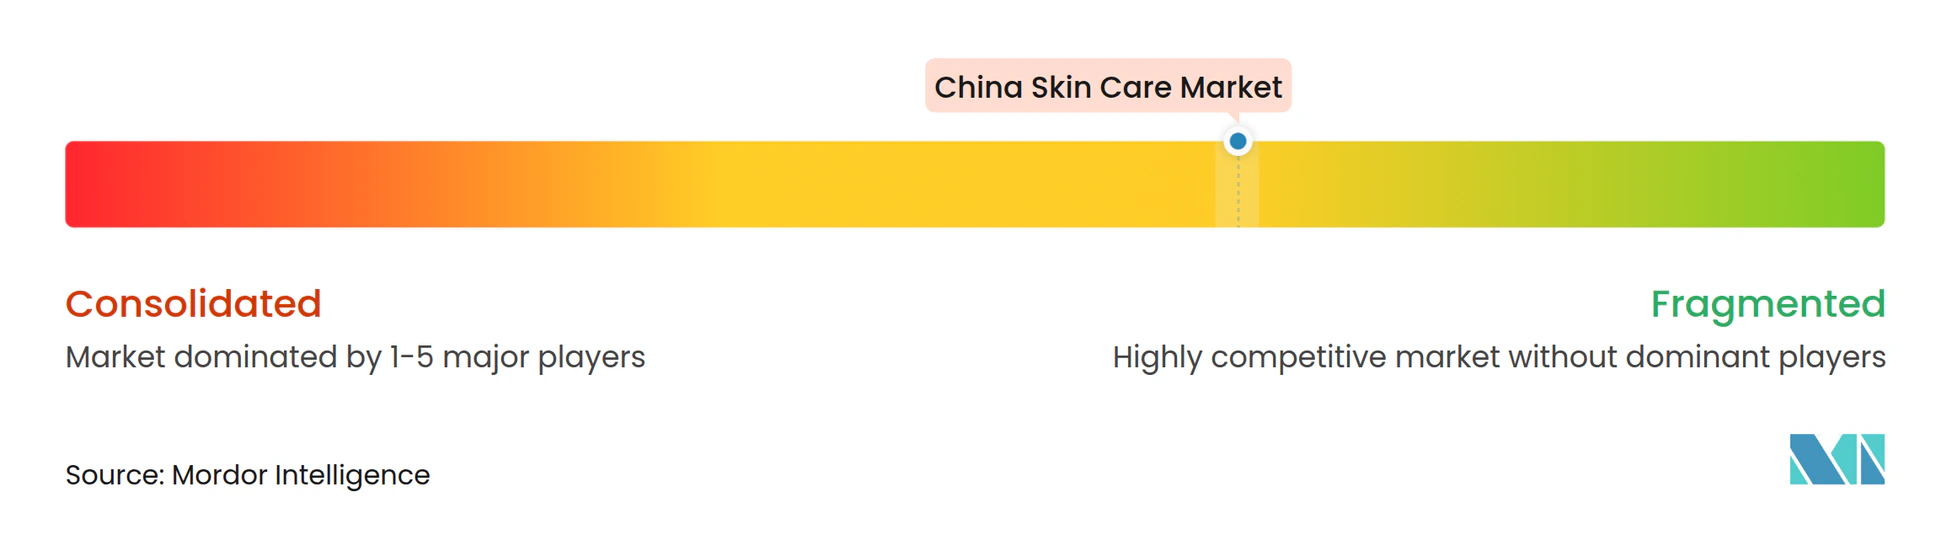
中国スキンケア製品市場は依然として中程度に分散しており、競争は一つの支配的なサプライヤーに集中するのではなく、価格帯・製品フォーマット・チャネルモデルにわたって広がっています。L'Oréalは2025年に国際グループの中でトップとなり、オンラインブランド売上高は100億人民元以上を記録しました。Helena Rubinstein・YSL・La Merはいずれもアンチエイジング分野で市場全体を上回るペースで成長しており、強い有効性とブランドエクイティが交わる場所でラグジュアリーブランドが依然として価格決定力を維持していることを示しています。これにより、中国スキンケア製品市場は明確な競争上の分断を抱えており、多国籍企業は臨床的な遺産に依存し、国内プレイヤーはより速い製品イテレーション・ローカル成分ストーリー・プラットフォームネイティブなコンテンツ実行に依存しています。
戦略的投資は中国スキンケア製品市場における主要な競争ツールとなっています。2025年11月、L'Oréalは中国のマス市場スキンケアブランドLanに少数株を取得し、以前のChandoへの戦略的投資に続くものとなり、直接的な置き換えからすでにローカル消費者とつながっている国内ブランドとのパートナーシップへのシフトを示しました。2026年4月、L'Oréalの中国研究・イノベーションセンターがグローバルレベルのステータスに格上げされ、復旦大学附属華山医院浦東院との最初の共同開発成果であるスープラモレキュラー皮脂コントロールスキンケア製品がグローバルデビューを果たしました [2]。Bloomage Biotechnologyも2025年にLG Household & Health Careとの戦略的パートナーシップを深化させ、次世代スキンロンジェビティ製品の基盤技術としてグリコバイオロジーを位置づけた合成生物学ベースの成分製造に焦点を当てた共同プロジェクトを立ち上げました。これらの事例は、中国スキンケア製品市場でのリーダーシップが、ブランドエクイティ・ローカルサイエンスとのつながり・成分プラットフォーム・実行スピードを同時に必要とすることを示しています。
ホワイトスペース需要は、ティア2・ティア3都市における臨床的な男性スキンケア、プレミアムベビー・子ども向け製品、そしてまだ明確なリーダーシップを持つブランドが存在しないボディアンチエイジングで最も強くなっています。Estée Lauderは2026年4月に上海に中国フルフィルメントセンターとグループオープンイノベーションセンターを開設してローカルオペレーションベースを強化し、同社はFY2026第2四半期に中国本土のオーガニック純売上高の前年比成長も報告しました。コンプライアンスも中国スキンケア製品市場においてより強力な競争フィルターとなっており、より厳格な安全性・標準規則が準備不足の販売者にとって参入コストを引き上げています。このプロセスが続くにつれて、より優れたドシエ・より強力なサプライコントロール・より速いデジタル実行を持つブランドが、弱体化した事業者が失うシェアを獲得する可能性が高くなります。
中国スキンケア産業のリーダー企業
-
L'Oréal S.A.
-
The Estée Lauder Companies Inc.
-
Unilever PLC
-
Shiseido Company, Limited
-
Moët Hennessy Louis Vuitton
- 注:主要企業の掲載順は順位を示すものではありません。
中国スキンケア市場 このレポートでカバーされる企業
- L'Oréal S.A.
- The Estée Lauder Companies Inc.
- The Procter & Gamble Company
- Unilever PLC
- Shiseido Company, Limited
- Kao Corporation
- KOSÉ Corporation
- Amorepacific Corporation
- LG Household & Health Care Ltd.
- Beiersdorf AG
- Johnson & Johnson
- Coty Inc.
- Proya Cosmetics Co., Ltd.
- Shanghai Jahwa United Co., Ltd.
- Bloomage Biotechnology Corporation Limited
- Pechoin Group Co., Ltd.
- S'Young Group Co., Ltd.
- Jala Group Co., Ltd.
- Shanghai Chicmax Cosmetic Co., Ltd.
- Yunnan Botanee Bio-Technology Group Co., Ltd.
最近の産業開発事情 中国スキンケア市場
- 2026年5月:Proya Cosmeticsは、Flower Knowsの追加12.6%の株式を3億5,100万人民元で取得し、間接保有比率を合計51%に引き上げ、同ブランドをProyaのバランスシートに完全に組み込み、売上高でグループ第2位の化粧品ブランドとしました。この取引により、Proyaはアクセシブルプレミアム化粧品セグメントでの地位を強化し、コアとなる科学主導のスキンケアラインを超えてポートフォリオを多様化しました。
- 2026年4月:L'Oréalの中国研究・イノベーションセンターが上海市商務委員会によってグローバルレベルのステータスに格上げされ、静安区における外資系R&Dセンターとして初めての認定となりました。同センターの復旦大学附属華山医院浦東院との最初の共同開発成果であるスープラモレキュラー皮脂コントロールスキンケア製品がグローバルデビューを果たし、産業・学術・臨床製品開発の再現可能なモデルを示しました。
- 2025年9月:Bloomage BiotechnologyはLG Household & Health Careと戦略的パートナーシップ協定を締結し、次世代スキンロンジェビティ製品の基盤技術としてグリコバイオロジーを位置づけた合成生物学ベースの成分製造と高度な皮膚研究を組み合わせた共同プロジェクトを立ち上げました。
中国スキンケア市場レポートの範囲
この市場は、マスおよびプレミアムセグメントにわたって肌の健康・保湿・保護・外観を維持するために設計されたクレンザー・保湿剤・セラム・エッセンス・トナーなどを含むフェイシャルケア・ボディケア・リップケア製品で構成されています。中国スキンケア市場レポートは、製品タイプ(フェイシャルケア製品、ボディケア製品など)、価格帯(マス・プレミアム)、エンドユーザー(男性・女性・その他)、カテゴリー(オーガニック・コンベンショナル)、流通チャネル(スーパーマーケット/ハイパーマーケット、オンライン小売店など)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| フェイシャルケア製品 | クレンザー |
| 保湿剤とクリーム | |
| セラムとエッセンス | |
| トナー | |
| フェイスマスク | |
| その他のフェイシャルケア製品 | |
| スキンケア製品 | |
| ボディケア製品 | ボディローション |
| フット・ハンドクリーム | |
| その他のボディケア製品 | |
| リップケア製品 |
| プレミアム |
| マス |
| オーガニック |
| コンベンショナル |
| 男性 |
| 女性 |
| キッズ・子ども |
| スーパーマーケット/ハイパーマーケット |
| ヘルス&ビューティーストア |
| オンライン小売店 |
| その他のチャネル |
| 製品タイプ | フェイシャルケア製品 | クレンザー |
| 保湿剤とクリーム | ||
| セラムとエッセンス | ||
| トナー | ||
| フェイスマスク | ||
| その他のフェイシャルケア製品 | ||
| スキンケア製品 | ||
| ボディケア製品 | ボディローション | |
| フット・ハンドクリーム | ||
| その他のボディケア製品 | ||
| リップケア製品 | ||
| 価格帯 | プレミアム | |
| マス | ||
| カテゴリー | オーガニック | |
| コンベンショナル | ||
| エンドユーザー | 男性 | |
| 女性 | ||
| キッズ・子ども | ||
| 流通チャネル | スーパーマーケット/ハイパーマーケット | |
| ヘルス&ビューティーストア | ||
| オンライン小売店 | ||
| その他のチャネル | ||
レポートで回答される要な質問
2031年における中国スキンケア製品の予測値は?
中国スキンケア製品市場は、2026年の629億米ドルからCAGR 7.19%で成長し、2031年までに890億1,000万米ドルに達する見込みです。
中国でスキンケア支出をリードする製品タイプは?
フェイシャルケア製品が大差でリードしており、2025年の市場価値の83.43%を占め、セラム・エッセンス・マスク・トリートメントフォーマットへの強い需要に支えられています。
中国スキンケア製品で最も成長が速い価格帯は?
プレミアム製品が2031年にかけてCAGR 8.11%で最も速く成長しており、マス製品が2025年に66.87%で最大のシェアを維持しているにもかかわらず、プレミアムが最速の成長を記録しています。
中国のスキンケア需要においてアンチエイジングがなぜ重要なのか?
アンチエイジングは成分開発・プレミアムへのコンバージョン・チャネルトラフィックを牽引しており、オンラインのアンチエイジング販売は2025年に数十億米ドルに達しました。