
中国糖尿病治療薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
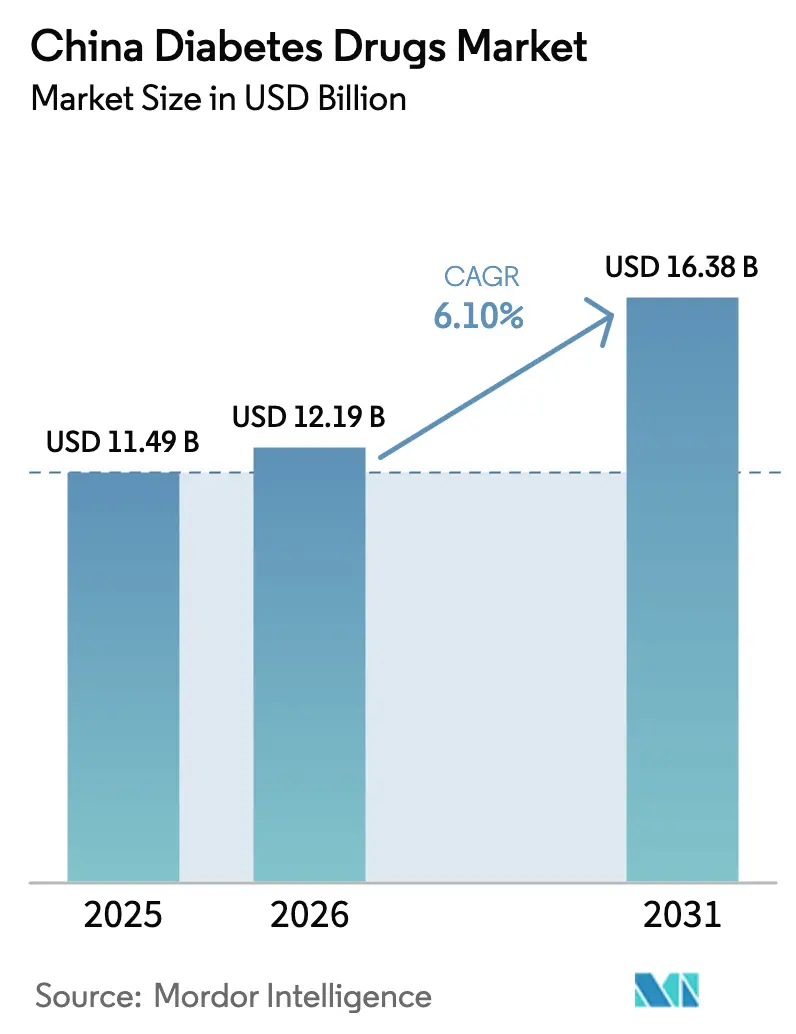
| 基準年の市場規模 (2025) | 11.49 十億米ドル |
| 市場規模 (2026) | 12.19 十億米ドル |
| 市場規模 (2031) | 16.38 十億米ドル |
| Growth Rate (2026 - 2031) | 6.10 % |
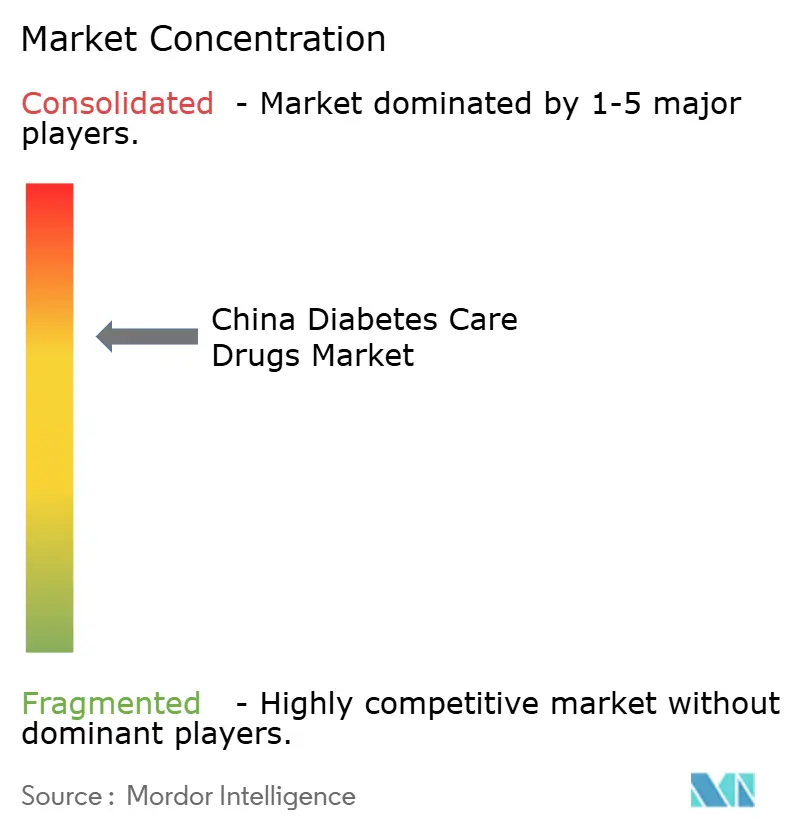
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国糖尿病治療薬市場分析
2026年の中国糖尿病治療薬市場規模は120億1,900万米ドルと推定され、2025年の114億9,000万米ドルから成長し、2031年には163億8,000万米ドルに達する見込みで、2026年〜2031年にかけて6.10%のCAGRで成長します。人口高齢化、肥満の増加、疾患発症の早期化が重なり治療需要が拡大する一方、政府の償還制度改革と国内製造能力の向上が価格決定力と競争力学を再定義しています。次世代GLP-1および二重アゴニスト療法の急速な普及がインスリンの独占的地位を侵食しており、デジタル処方チャネルが処方量を病院から小売・オンライン店舗へと誘導しています。ペプチドCDMO施設へのベンチャー資金の流入と、15品目を超えるセマグルチドバイオシミラーのパイプラインは、地域コスト優位性と規制支援が製品上市をいかに形成しているかを示しています。多国籍企業は中国資産のライセンス導入と現地工場への投資で対応しており、中国糖尿病治療薬市場がグローバル戦略の焦点であり続けることを示唆しています。
主要レポートのポイント
- 薬剤クラス別では、インスリンが2025年の中国糖尿病治療薬市場シェアの46.02%を占めてトップとなり、非インスリン注射薬は2031年にかけて10.12%のCAGRで拡大しています。
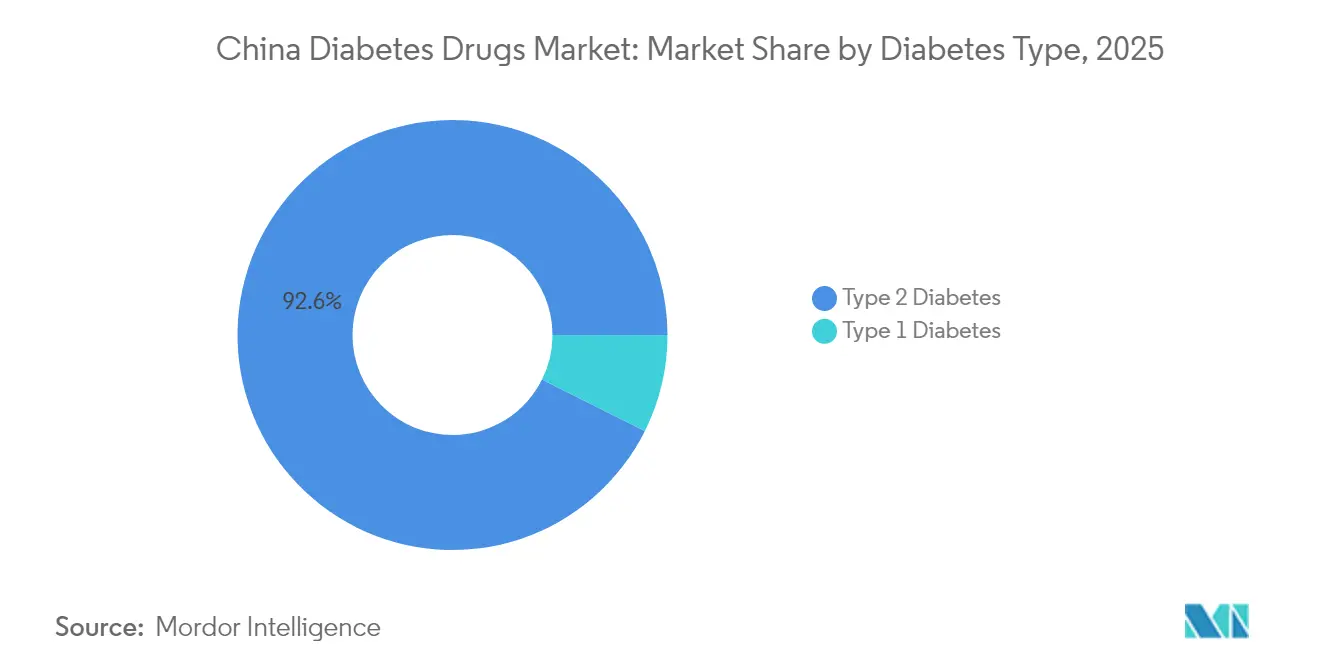
- 糖尿病タイプ別では、2型糖尿病治療薬が2025年の中国糖尿病治療薬市場規模の92.64%を占め、2031年にかけて7.78%のCAGRで拡大しています。
- 薬剤起源別では、ブランド品が2025年に市場の71.95%を支配していますが、ジェネリックおよびバイオシミラーは8.39%のCAGRで成長しています。
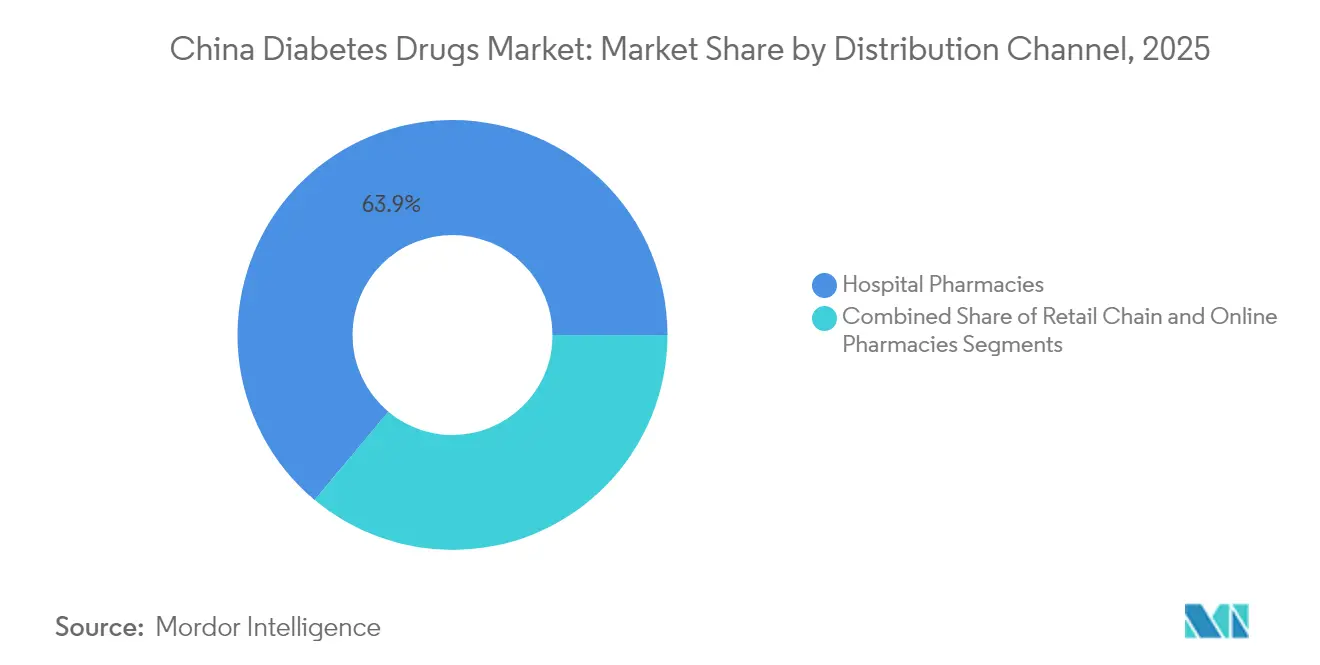
- 流通チャネル別では、病院薬局が2025年に63.92%の収益シェアを保持する一方、オンラインおよびO2Oプラットフォームは2031年にかけて最速の9.21%のCAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国糖尿病治療薬市場の動向と洞察
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 糖尿病有病率の急速な上昇 および疾患発症の早期化 | 1.8% | 全国規模、北京・上海・天津の都市部で最大の影響 | 長期(4年以上) |
| NRDL(国家医薬品償還リスト)への抗糖尿病薬追加拡大 および数量ベース調達 | 1.2% | 全国規模、第2・第3層都市での普及加速 | 中期(2〜4年) |
| GLP-1/チルゼパチド上市の急増 および国内バイオシミラー | 2.1% | 全国規模、主要大都市圏での早期普及 | 中期(2〜4年) |
| 「二重請求書」政策下での 病院から小売への処方流出 | 0.7% | 全国規模、発展した省での影響が大きい | 短期(2年以内) |
| インターネット病院および電子薬局 プラットフォームによるアドヒアランス向上 | 0.9% | 全国規模、デジタル先進地域での普及率が高い | 中期(2〜4年) |
| 中国におけるペプチドCDMO能力への ベンチャーおよびPE資金 | 0.5% | 江蘇・上海・広東の製薬製造拠点に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
糖尿病有病率の急速な上昇と疾患発症の早期化
有病率は2023年に15.88%まで上昇し、現在のパターンが続けば2050年までに29.1%に達する可能性があります。[1]Yu-Chang Zhou、「2005年から2023年にかけての中国における糖尿病の全国および省別有病率と非致死的負担、および2050年までの有病率予測」、Military Medical Research、mmrjournal.biomedcentral.com都市部の若年層がより早期に診断されるようになり、医薬品への生涯需要が延長し、長期的な代謝コントロールに向けたポートフォリオの優先順位が再編されています。北京、上海、天津が最も高い発症率を報告していますが、生活習慣とスクリーニングが収束するにつれ、農村部との格差は縮小しています。この疫学的変化により、企業は三次病院を超えてアクセスを拡大し、数十年にわたる治療をカバーする患者支援ツールを設計することを余儀なくされています。直接医療支出はすでに1,653億米ドルに達しており、持続可能な価格で持続的なHbA1cコントロールをもたらす薬剤への支払者の関心が高まっています。
NRDL(国家医薬品償還リスト)への抗糖尿病薬追加拡大と数量ベース調達
2024年のNRDL交渉では117品目の糖尿病治療薬が84.6%の成功率で承認され、インスリンの中央値価格が42.08%削減され、費用対効果の高いブランドへのシェア移行が進みました。[2]Jing Yuan、「インスリン専用の国家数量ベース調達(NVBP):中国およびそれ以外での手頃なアクセスに向けて」、BMJ Global Health、gh.bmj.com標準化された償還は高級輸入品のマージンを圧縮しますが、同時に患者の自己負担を削減することでリスト掲載分子の数量を押し上げます。国内メーカーは不均衡な恩恵を受けており、新規リスト掲載品の71%が中国企業由来です。多国籍企業にとっての生存は、一括購入上限を回避できる新規メカニズムや固定用量配合剤による差別化にかかっています。
GLP-1/チルゼパチド上市の急増と国内バイオシミラー
チルゼパチドは2024年5月にNMPA(国家薬品監督管理局)の承認を取得し、2025年1月に1箱1,758人民元で臨床現場に導入されました。杭州九源、Boan Biotechなどからのセマグルチドバイオシミラー申請は、2026年の特許失効後に需要を取り込もうとする競争を示しています。Gan & LeeのGZR18は、直接比較データでセマグルチドの1.60%を上回る最大2.32%のHbA1c低下を達成しました。競争力のある価格設定と現地サプライチェーンの強みが、処方を国内注射薬へと誘導し、先発品メーカーのイノベーションサイクルを激化させる態勢にあります。
二重請求書政策下での病院から小売への処方流出
統一請求書規則により、医師は電子処方箋を外部調剤薬局に送信できるようになり、慢性疾患処方に対する病院の支配力が崩れています。患者はチェーン薬局やオンラインストアでの調剤を増やしており、製薬メーカーは小売関係の強化とラストマイル物流への投資を促されています。医療電子商取引が成熟している広東省や浙江省などでは、二桁台の処方移行率が見られます。オムニチャネル能力を持つメーカーは、商業保険に支えられた自費負担セグメントへのリフィルアドヒアランスの向上とより広いリーチを享受しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 相次ぐNRDL価格引き下げによる マージン圧縮 | -1.4% | 全国規模、多国籍企業への影響が大きい | 中期(2〜4年) |
| 長期的なGLP-1使用に対する 安全性審査の強化 | -0.8% | 全国規模、主要都市での規制監視が強化 | 長期(4年以上) |
| 注射グレードペプチドの サプライチェーンのボトルネック | -0.6% | 製造地域に集中し、グローバル供給に影響 | 短期(2年以内) |
| 下位層都市における新薬剤クラスへの 医師の慣性 | -0.4% | 専門医アクセスが限られた農村部および下位層都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
相次ぐNRDL価格引き下げによるマージン圧縮
繰り返される償還ラウンドが底辺への競争を引き起こしており、一部の輸入品は持続不可能な経済性を理由に撤退を検討していると報告されています。企業は生産を現地化するか、プレミアムを正当化するデバイス、アプリ、または配合レジメンをバンドルすることでコモディティ化から脱却するイノベーションを行う必要があります。規模を欠く中小企業は、統合が加速する中で買収の主要ターゲットとなっています。
長期的なGLP-1使用に対する安全性審査の強化
胆汁うっ滞性肝炎および膵炎の報告が広範なファーマコビジランス監査を引き起こしています。NMPAの審査官は現在、より大規模なリアルワールドエビデンスパッケージと長期フォローアップを要求しており、市場投入までの時間が延長しています。処方医も同様に熱意を抑制し、強力な二重アゴニストを心血管リスクまたは肝臓リスクが低い患者に限定して使用しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:非インスリン注射薬がイノベーションを牽引
非インスリン注射薬は2025年収益の31.34%を占めながら、NRDL掲載が確保されると強力な支払者受容を反映して最速の10.12%のCAGRを達成しています。インスリンは依然として中国糖尿病治療薬市場シェアの最大46.02%を占めていますが、その一桁台の数量成長はGLP-1および二重アゴニストの二桁台の普及と鮮明な対比をなしています。チルゼパチドの1,758人民元という価格設定は以前のGLP-1薬を下回りながら20%超の体重減少有効性を示しており、迅速なフォーミュラリー採用に向けて位置づけられています。経口DPP-4阻害薬およびSGLT-2薬は重要な導入療法として残っており、進行例ではGLP-1注射薬と組み合わせて使用されることが多いです。WuXi STAおよびAuriscoによるペプチド能力の拡大により、国内サプライヤーは充填・仕上げコストを削減でき、競争力が強化されています。基礎インスリンとGLP-1アナログを配合した配合ペンが治験に入っており、簡略化されたレジメンと特許期間の延長が期待されています。新規生物学的製剤の承認の大部分が国内で発生しているため、国内企業はNRDL交渉において大きな交渉力を持つようになっています。
連続的なイノベーションが臨床実践を血糖コントロールのみから総合的な代謝改善へとシフトさせています。多くの内分泌専門医が過体重患者に対してより早期にGLP-1注射薬を開始するようになっており、この実践が2031年までに非インスリン製品の中国糖尿病治療薬市場規模をさらに26億2,000万米ドル拡大させる可能性があります。一方、インスリンメーカーは超速効型および目標範囲内時間の優位性を再定位してシェアを守ろうとしています。この転換により、リスクのバランスを取り利用率を維持するために、ヒトインスリン、アナログ、インクレチン模倣薬の間で生産ラインを柔軟に対応させる圧力がかかっています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能


糖尿病タイプ別:2型糖尿病の優位性が強まる
2型糖尿病治療薬は2025年売上の92.64%を生み出し、7.78%のCAGRで拡大すると予測されています。発症年齢の低下と肥満率の上昇により生涯薬物使用が延長し、アドヒアランスのわずかな改善でも実質的な増分収益に転換されます。1型糖尿病患者は少数ながら、複雑な1日複数回投与レジメンと持続血糖モニタリングを必要とし、センサー統合型インスリン送達システムへの需要を育んでいます。Tonghua Dongbaoの3億5,000万人民元のインスリン工場アップグレードは、両グループの国内供給を確保し、輸入途絶に対するヘッジを目的としています。
多剤併用は一般的であり、末梢神経障害患者は合併症のない患者の3.77剤に対して平均4.7剤の有効成分を消費しています。抗血小板薬や脂質低下薬の追加処方は同じメーカーから提供されることが多く、クロスセルの優位性をもたらします。合併症管理の重要性が高まるにつれ、GLP-1を中心とした心代謝ソリューションをバンドルする企業が中国糖尿病治療薬市場内でのフットプリントを拡大するでしょう。上海での大規模遠隔モニタリング試験では、テレコーチングを提供することでHbA1cを0.45%削減できることが示唆されており、2型糖尿病とインスリン依存性コホートの両方のアウトカムが改善されています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
薬剤起源別:バイオシミラーの勢いが増す
ブランド品は依然として支出の71.95%を占めていますが、バイオシミラーパイプラインの成熟に伴い数量優位性が侵食されています。中国糖尿病治療薬市場規模で最大のセグメントは、特にセマグルチドの特許失効後、2031年までにジェネリックに8〜10パーセントポイントを譲渡すると予測されています。杭州九源の先行申請セマグルチドバイオシミラーとBoanのデュラグルチドコピー品は積極的なタイムラインを示しています。Gan & LeeのGZR18のOzempicに対するフェーズIII勝利が投資家の信頼を触媒し、同薬は現在2026年サイクルのNRDL収載に向けて位置づけられています。
価格圧力がブランド侵食を加速させており、バイオシミラーインスリンの中央値割引は35%で、GLP-1コピー品は先発品より20〜30%低い価格で上市されると予想されています。価値を守るため、先発品メーカーはデバイスの利便性(自動引き込み式針、少量投与)、リアルワールド心血管データ、および潜在的な肥満の適応症を強調しています。国内競合他社は短いサプライチェーンを活用してNRDLロールアウト時の在庫を保証し、処方医の信頼と患者ロイヤルティを確保しています。長期的には、バイオシミラーの普及がフォーミュラリーの幅を広げる一方で収益曲線を圧縮し、中国糖尿病治療薬産業をファーストインクラス資産へのピボットに迫ることになります。
流通チャネル別:デジタルトランスフォーメーションが加速
病院薬局は2025年売上高の63.92%を占めていましたが、二重請求書制度と電子処方箋法により小売・オンラインセクターが9.21%のCAGRで成長しています。試験的な省では、GLP-1アナログの反復処方の最大40%が翌日全国配送を行う電子薬局プラットフォームを通じて調剤されるようになっています。チェーン薬局はテレヘルスブースを統合することで交渉力を強化し、即座に薬局販売に転換するオンサイトビデオ診察を可能にしています。
新薬が上市されると公的保険の対象外であるためオンライントラフィックが急増し、自費負担患者はソーシャルメディアで製品を発見し、国内供給が安定するまでクロスボーダーチャネルを通じて購入することが多いです。商業保険会社はこのギャップを捉え、注目度の高い肥満関連薬をライダーパッケージに追加し、小売数量を促進しています。メーカーにとって、オムニチャネルの成功にはサンプル配布の調整、KOLライブストリーム、AIによるアドヒアランスリマインダーが必要です。これらの要素が同期するにつれ、非病院チャネルから生まれる中国糖尿病治療薬市場規模は、2031年までに現在の41億5,000万米ドルのベースラインから倍増する可能性があります。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地理的分析
第1層都市(北京、上海、天津)は、高い可処分所得と注射薬の早期普及に牽引され、全国支出の4分の1を集中させています。省レベルの一括調達がリスト価格を均等化していますが、富裕地域の病院フォーミュラリーは依然として新規薬剤を優先し、普及率を高めています。東部沿岸地域のデジタル成熟度は、フォローアップインスリン用量調整の最大60%がバーチャルで行われるインターネット病院の積極的な利用を促進しています。中部・西部省は内分泌専門医の密度が低く、GLP-1薬の普及が遅れていますが、4Gカバレッジの改善とデバイス価格の低下によりギャップが縮小しています。
江蘇、上海、広東の製造拠点は、コールドチェーン輸送時間の短縮を含む物流上の優位性を地元企業に与えています。Eli LillyのUSD 2億1,200万の蘇州アップグレードとSanofiの10億ユーロの北京インスリン工場は、地政学的リスクに対するヘッジとして「中国内・中国向け」生産への戦略的転換を反映しています。内陸四川省でのAPI(原薬)のボトルネックが2024年にペプチド収率を一時的に制約し、複数拠点の冗長性の必要性を浮き彫りにしました。
償還パイロットは地域によって異なります。浙江省はHbA1c目標が達成されるまで支払いの5%を保留するアウトカムベース契約をテストしており、海南省の自由貿易港は医療観光スキームの下で未承認外国薬の加速輸入を許可しています。これらの異質性により、マーケターは省ごとに上市戦略をセグメント化し、地域の処方医規範に合わせた教育的アウトリーチを調整することを余儀なくされています。
規制環境
中国における糖尿病治療薬の承認およびライフサイクル監督は国家薬品監督管理局(NMPA)が管轄し、価格設定とアクセスは国家医療保障局(NHSA)がNRDL交渉および量的購入を通じて影響を与える。医薬品管理法実施条例(2026年改訂版)は2026年1月27日に公布され、2026年5月15日に施行され、ファーストインクラスのインクレチンおよび長時間作用型インスリンにとって重要な特別な規制経路(優先審査、条件付き承認、ブレークスルー治療)が強化された。
市場アクセスは償還とエビデンスにますます重点が置かれるようになっている。2026年、NHSAは基本NRDLと商業健康保険イノベーティブドラッグカタログを組み合わせたデュアルトラックのカタログ方式を推進し、同年中に予備結果を公表した。これにより、標準的なNRDLの価格規律の外で、より高コストの革新的療法向けの追加経路が生まれた。NMPAはまた、対象となる革新的医薬品向けの30日間臨床試験申請(IND)メカニズムなど、より迅速な臨床開発ツールを運用化し、リアルワールドエビデンスおよびファーマコビジランスに対する期待を強化した。これは、市場の文脈で指摘されているGLP-1の長期使用に対する安全性審査の高まりと一致している。
バリューチェーン分析
中国の糖尿病治療薬のバリューチェーンは、発見と臨床開発から始まり、規制当局への申請、API・ペプチド合成(GLP-1およびその他の注射剤向け)を経て、医薬品製造および充填・仕上げ(ペン型注射器などの機器を含む)へと続く。コールドチェーンおよび全国流通の後、病院薬局、リテールチェーン、電子処方対応のオンライン・O2Oプラットフォームを通じて患者に届く。NRDLおよび関連カタログ経路によるNHSA償還への収載は依然として主要な商業化の関門であり、購買と入札が収載状況を数量変化へと転換させる。
製造の現地化は、コスト、供給保証、入札競争力にとって重要なレバーであり、特に注射用ペプチドおよび投与デバイスにおいて顕著である。イーライリリーの30億米ドル規模の中国投資計画は、北京での経口固形製剤能力および蘇州での拡張を含む現地生産に結びついている。ノボ ノルディスクは2026年6月、天津の生産拠点拡張に2億人民元を投資することを開示した。これらの動きは中国国内での生産基盤を強化し、慢性療法のリードタイムを短縮し、購買と償還が単価を圧縮する中で、GLP-1や配合剤などの新しいモダリティのスケールアップを支える。
競争環境
競争は中程度ですが、断片化の傾向にあります。上位5社のメーカーは2024年収益の約48%を支配しており、3年前の53%から低下しています。Gan & Leeは、NRDL上限に合わせた価格設定と輸入アナログを上回る臨床データを提供することで、インスリン入札の第2位シェアを確保しました。United LaboratoriesはUBT251(三重受容体アゴニスト)をNovo Nordiskに20億米ドルでライセンス供与し、国内イノベーションがいかにグローバル資本を引き付けているかを示しています。
多国籍企業は依然としてR&Dパイプラインを支配していますが、リスク軽減のために現地でパートナーシップを結んでいます。MerckのHansoh Pharmaとの20億米ドルの契約は、Hansohの海門工場を最終段階の生産に活用する経口GLP-1化合物の共同開発権を付与しています。一方、中国のCDMOはブランド品とバイオシミラーの両方の上市を支援するペプチド合成を拡大しています。
戦略的焦点は、単独の薬剤有効性からサービス指向のエコシステムへと転換しています。企業は価格上限に直面する製品を差別化するために血糖測定器、アプリ、栄養カウンセリングをバンドルしています。ベンチャー支援のスタートアップは、現在の週1回の標準を飛び越えることを目指して、マイクロニードルパッチと月1回の注射薬を探索しています。特許崖、コスト抑制、ファストトラック規制経路により、企業が中国糖尿病治療薬市場内でシェアを争う中、アウトライセンス、M&A、共同マーケティング取引が頻繁に行われ続けることが確実です。
中国糖尿病治療薬産業リーダー
Eli Lilly
Sanofi
Novo Nordisk
Gan & Lee
Tonghua Dongbao
- *免責事項:主要選手の並び順不同

市場機会と将来展望
NRDLの価格圧力の下でも競争力を維持できる治療法やサービスに対する差別化の機会が拡大しており、特にレジメンを簡素化しアドヒアランスを改善する次世代注射剤や固定用量配合剤で顕著である。2026年のNHSAによるデュアルトラック方式は、基本NRDLと商業健康保険イノベーティブドラッグカタログを組み合わせることで、高コストのイノベーションに対する手頃な価格負担の一部を商業償還が吸収できる経路を追加する。この構造は差別化されたGLP-1製品や配合剤にとってより多くの余地を生み出す一方、広範なNRDL交渉は依然として基準価格を設定し続けている。
供給側の現地化戦略と先行発売戦略も、特定の実行領域を開く。2026年6月、ノボ ノルディスクはKyinsu(インスリン イコデク/セマグルチド)の世界初の商業発売の場として中国を選択し、中国が後発市場ではなく新規配合療法の早期商業化拠点として位置付けられることを示した。イーライリリーの30億米ドル規模の計画やノボ ノルディスクの天津における2億人民元の拡張投資など、発表済みの製造投資は、現地での供給をより速く可能にし、報告書の文脈で強調されている注射剤グレードのペプチドのボトルネックに対する耐性を強化する。国内プレイヤーにとっては、週1回投与の基礎インスリン候補およびセマグルチド・バイオシミラー計画の推進が、インスリン主導から新規注射剤への観察されているシフトと合致し、現地化された供給と価格条件が結果を左右する省レベルの入札における地位を強化する。
最近の業界動向
- 2026年6月:Gan & Lee Pharmaceuticalsは、中国における超長時間作用型週1回投与基礎インスリン類似体Insulin Ludefen(GZR4)の第III相SUPER-3臨床試験で良好な結果を報告した。この開発は国内のインスリン分野における主導的地位を強化し、価格設定およびNRDLに関する検討に影響を与える可能性がある。
- 2026年6月:ノボ ノルディスクは、2型糖尿病成人患者を対象としたKyinsu(インスリン イコデク+セマグルチド)の世界初の商業発売を中国で発表した。この発売は高付加価値の配合療法の選択肢を拡大し、中国におけるNRDL交渉力を強化する可能性がある。
- 2026年3月:ノボ ノルディスクは、2型糖尿病治療薬Kyinsu(インスリン イコデク/セマグルチド)についてNMPAの承認を取得した。この承認は迅速なスケールアップと単剤療法および競合製品に対する競争上の差別化を支える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、中国における糖尿病管理に使用される処方治療薬の価値を対象とし、メーカーレベルの収益として捉え、患者が利用する主要な需要チャネルにマッピングしている。
対象範囲の除外:規制対象の医薬品治療として使用されない糖尿病デバイス、診断薬、および純粋なウェルネス系サプリメントは対象外とする。
セグメンテーション概要
- 薬剤クラス別
- インスリン
- 経口抗糖尿病薬
- 非インスリン注射薬(GLP-1、アミリン、GIP/GLP-1)
- 配合薬
- 糖尿病タイプ別
- 1型糖尿病
- 2型糖尿病
- 薬剤起源別
- ブランド品
- ジェネリック/バイオシミラー
- 流通チャネル別
- 病院薬局
- チェーン小売薬局
- オンライン薬局およびO2Oプラットフォーム
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの初期構造を設定し、治療経路、アクセス規則、価格管理を含む中国特有の実情に需要のストーリーが適合していることを確認するために使用される。通常、国際糖尿病連合(IDF)、世界保健機関(WHO)、PubMedに掲載された査読済み論文などのソースから、公開されている疾病負荷および治療背景情報を確認する。
政策面および供給側の確認については、中国NMPAの発表、国家医療保障局(NHSA)による償還・購買関連の公表資料、および関連する場合は医薬品に関する中国税関の貿易統計などのソースを参照する。また、企業の年次報告書、規制当局への提出資料、投資家向けプレゼンテーション、信頼できる報道も利用し、必要に応じて企業財務・インテリジェンス、特許、出荷レベルの輸出入信号に関する有料サブスクリプションを用いてギャップを補完する。これらのデスクソースは例示的なものであり、データの収集、仮定の検証、未解決の疑問の明確化のために、他の公開データセットや文書も確認している。
一次インタビューおよび調査
一次調査は、デスクリサーチの入力内容を検証し、それらを中国における糖尿病治療薬の実際の処方、在庫管理、支払われ方に一致する規模算定の前提へと変換するために使用される。臨床医、病院薬局・購買チーム、流通業者、リテールおよびオンラインチャネルの関係者、治療採用、入札結果、価格の下落を追跡する業界専門家など、多様な関係者と対話する。
対象範囲は、中国の異なる地域および異なる患者アクセス環境を含むように構築されており、チャネル別配分、ブランド品とジェネリック/バイオシミラーの採用状況、治療の切り替えに関する前提を検証し、モデル全体で一貫して適用できるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:34% | 最高経営責任者層(CXO):12% |
| ミッドティア:51% | 機能部門・事業部門リーダー:28% |
| 中小プレイヤー:15% | マネージャー:60% |
市場規模算定と予測
市場規模は、トップダウンとボトムアップの組み合わせを用いて構築される。糖尿病の罹患率シグナル、診断率および治療率、そして日常診療で使用される治療ミックスから、中国における治療対象需要プールを再構築する。これらの需要プールは、償還の変化や購買結果を通じて観察可能なクラスレベルの価格設定およびアクセスの実情を適用することで、価値へと変換される。
合計値が実際の販売実績から乖離しないようにするため、主要な治療クラスや流通チャネル配分についてサンプル抽出した数量・価格チェックなど、選択的なボトムアップ推定によって結果を裏付け、患者一人当たりの支出が矛盾しているように見える場合は調整を行う。実務上の入力変数として最も頻繁に用いられるのは、治療対象コホートにおける2型糖尿病の比率、インスリンと非インスリンの比率、GLP-1およびその他の新規注射剤の採用速度、入札主導の価格リセット、病院からリテールおよびオンラインへのチャネル移行である。
予測は、政策の方向性および新規クラスへの切り替え速度に関する専門家の見解に基づくシナリオ分析を用いて行われ、それを市場全体に集約されるクラス別の成長経路へと変換する。小規模クラスや新規発売について明確な集約が不可能な場合は、観察された採用曲線に基づく保守的なプロキシ前提を適用し、その後専門家によるフォローアップチェックを通じて再度検証する。
データ検証と更新サイクル
出力結果は、需要プールの論理、価格変更イベント、チャネルの動向を含む独立したシグナルの三角測量を通じて検証される。その後、政策のタイミングや治療採用パターンと一致しない異常な急変がないか確認する。また、過去数年間にわたる分散チェックを実施し、既知の入札サイクルおよび償還拡大のペースと整合した成長率が示されるようにしている。
最終承認前には、モデルおよび前提について複数のアナリストによるレビューを行い、主要な数値の方向性がずれているように見える場合や、価格設定に影響を与えうる新しい政策発表があった場合には、回答者への再確認を行う。報告書は毎年更新され、重要な出来事が発生した場合には中間更新を行い、納品前には最終的な確認作業を実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの中国糖尿病治療薬市場規模算定と他の公表推定値との比較
中国の糖尿病治療薬に関する公表市場数値は、著者が異なるチャネルを数えたり、異なる通貨タイミングを適用したり、患者支出とメーカー収益を混在させたりするため、しばしば一致しない。読者が需要、価格、アクセスがどのように最終的な価値へと変換されるかを追跡できるように、前提を明示的にしている。
外部推定の一部は主に病院末端販売から構築されており、これは一般的にリテール薬局やオンライン調剤を除外しており、また購買による価格削減を数量拡大よりも速く反映する可能性がある。主な違いは、Mordor Intelligenceが病院、リテール、オンラインの各チャネルにわたって糖尿病治療薬の価値を数え、デバイスと診断薬を除外している点であり、これにより病院のみの販売シリーズに比べて総額が上昇する。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.19 B (2026) | |
| 業界メディアデータベースA | USD 7.80 B (2024) | この数値は病院末端販売価値(現地通貨換算)として提示されており、リテール薬局やオンライン医薬品チャネルが含まれていない場合、合計額を過小評価する可能性があり、また入札後の即時価格リセットにより、より速く変動する可能性がある。 |
| 業界リサーチポータルB | USD 6.40 B (2022) | この推定値は病院とドラッグストアの合計販売収益として位置付けられており、より早い年のデータであり、どの治療法が糖尿病治療薬として数えられるか、配合製品がどのように扱われるか、使用される通貨換算のタイミングによって差異が生じ得る。 |
表における差異は主に、チャネルの対象範囲、および値が病院のみの販売、混合リテール販売、あるいはチャネル全体にわたる総医薬品価値を表しているかどうかによって説明される。年の選択および通貨タイミングもさらなる差異を加える。治療対象患者プール、治療ミックスの変化、入札関連の価格変更に前提を結びつけることで、公開されている販売シリーズが不完全であっても、当社のプロセスは再現可能かつ透明性を維持している。


レポートで回答される主要な質問
中国糖尿病治療薬市場の現在の価値はいくらですか?
市場は2026年に120億1,900万米ドルと評価されており、2031年までに163億8,000万米ドルに達すると予測されています。
中国で最も急成長している薬剤クラスはどれですか?
GLP-1および二重アゴニスト療法を中心とした非インスリン注射薬が、2031年にかけて10.12%のCAGRで拡大しています。
2型糖尿病は市場需要においてどれほど重要ですか?
2型糖尿病治療薬は2025年収益の92.64%を占め、発症年齢の低下と肥満の増加を反映して7.78%のCAGRで成長しています。
NRDL政策は薬剤価格にどのような影響を与えていますか?
NRDLに連動した数量ベース調達がインスリンの中央値価格を42.08%削減し、マージンを圧縮しながらもアクセスを向上させています。
バイオシミラーが普及している理由は何ですか?
特許失効とペプチド製造能力の拡大により、国内バイオシミラーが20〜35%の割引で上市され、ブランド品のシェアを侵食しています。
オンライン薬局はどのような役割を果たしていますか?
病院の数量が依然として支配的ですが、電子処方箋と小売保険カバレッジの拡大に伴い、電子薬局およびO2Oチャネルが9.21%のCAGRで成長しています。
最終更新日:



