
遠心ポンプ市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
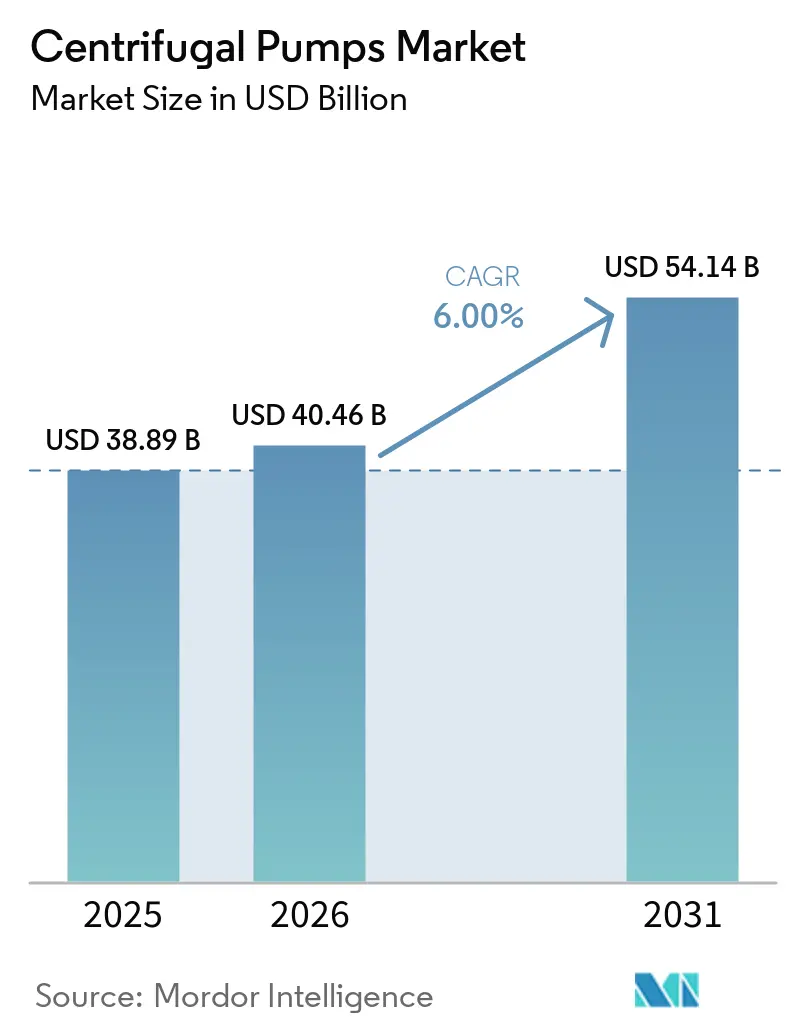
| 市場規模 (2026) | 40.46 十億米ドル |
| 市場規模 (2031) | 54.14 十億米ドル |
| 成長率 (2026 - 2031) | 6.00 % |
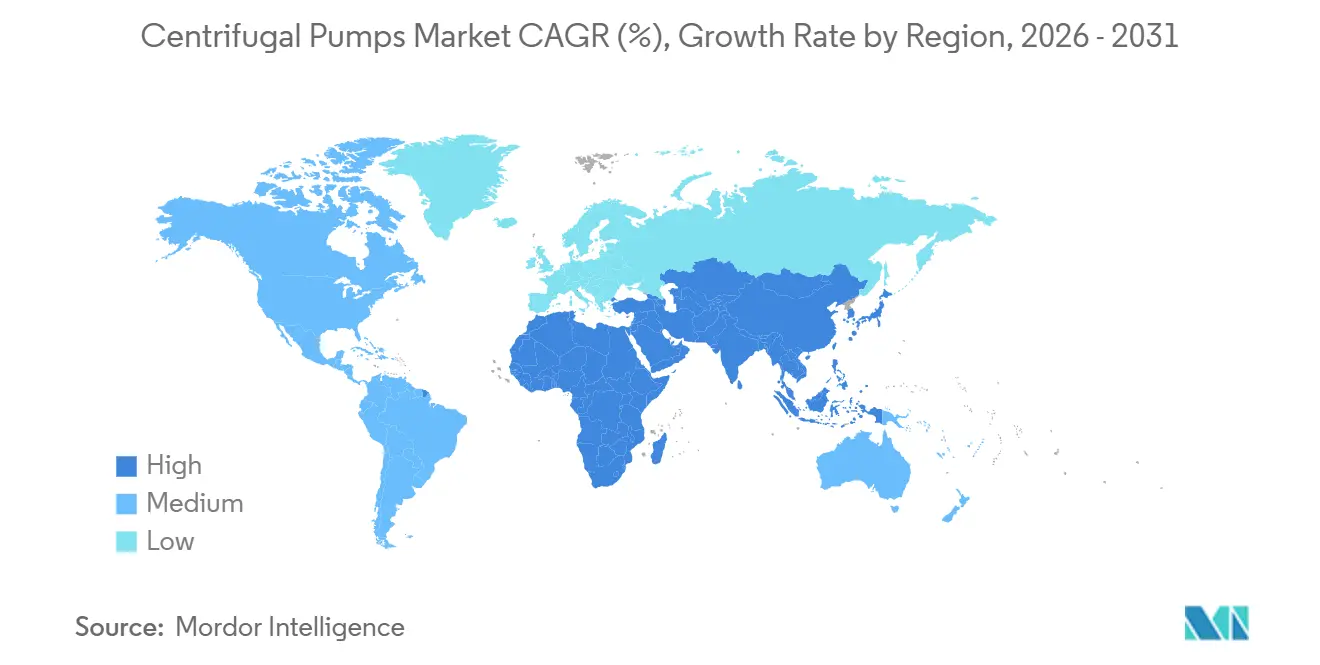
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
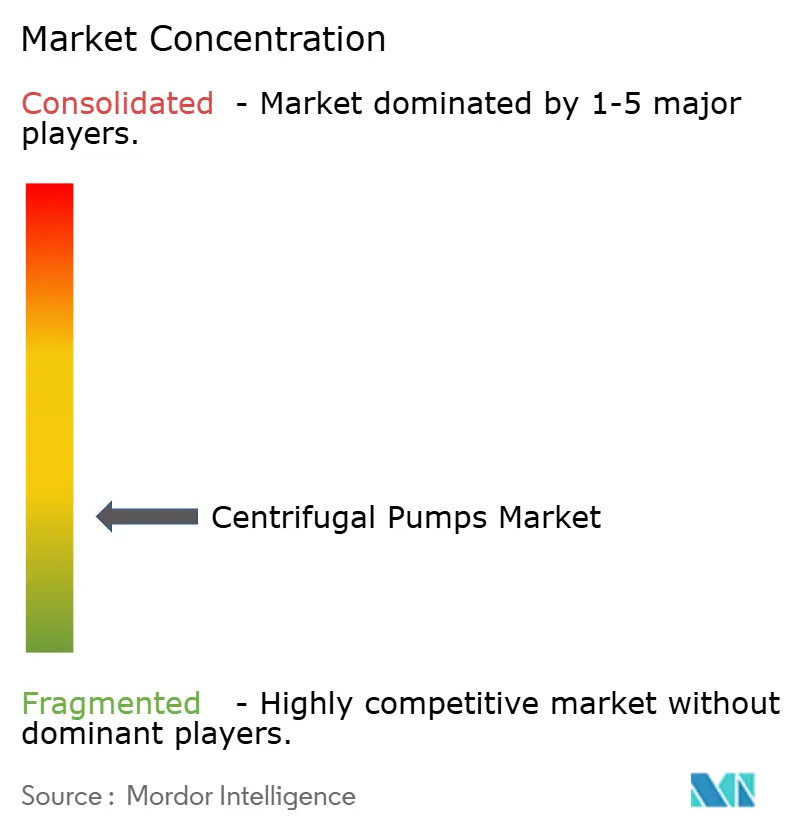
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる遠心ポンプ市場分析
遠心ポンプ市場規模は、2025年に388億9,000万米ドル、2026年に400億4,600万米ドルと予測され、2026年から2031年にかけてCAGR 6%で成長し、2031年までに541億4,000万米ドルに達する見込みです。
需要は定期的な交換から、コンプライアンス主導のアップグレードへとシフトしており、公益事業者、産業プロセッサー、およびインフラオーナーがエネルギー効率化の義務、水質目標、および高度な自動化の追求を進めています。シングルステージユニットは2025年の売上高を支配しましたが、マルチステージモデルは500〜1,500 psiの圧力を必要とする海水淡水化、ボイラー給水、および逆浸透設備において加速しています。アジア太平洋は2025年においても最大の地域購買者であり続け、都市廃水、灌漑近代化、および地熱発電への急速に拡大する支出が同地域を世界の成長トレンドを上回る水準に維持しています。競争の焦点はデジタル統合へと移行しており、可変周波数ドライブと状態監視プラットフォームが公益事業のエネルギー使用量を25〜30%削減し、計画外のダウンタイムを15〜20%削減しています。
主要レポートのポイント
- ステージ別では、シングルステージポンプが2025年の遠心ポンプ市場シェアの62.8%を占め、マルチステージ製品は2031年にかけて7.3%のCAGRで拡大すると予測されている。
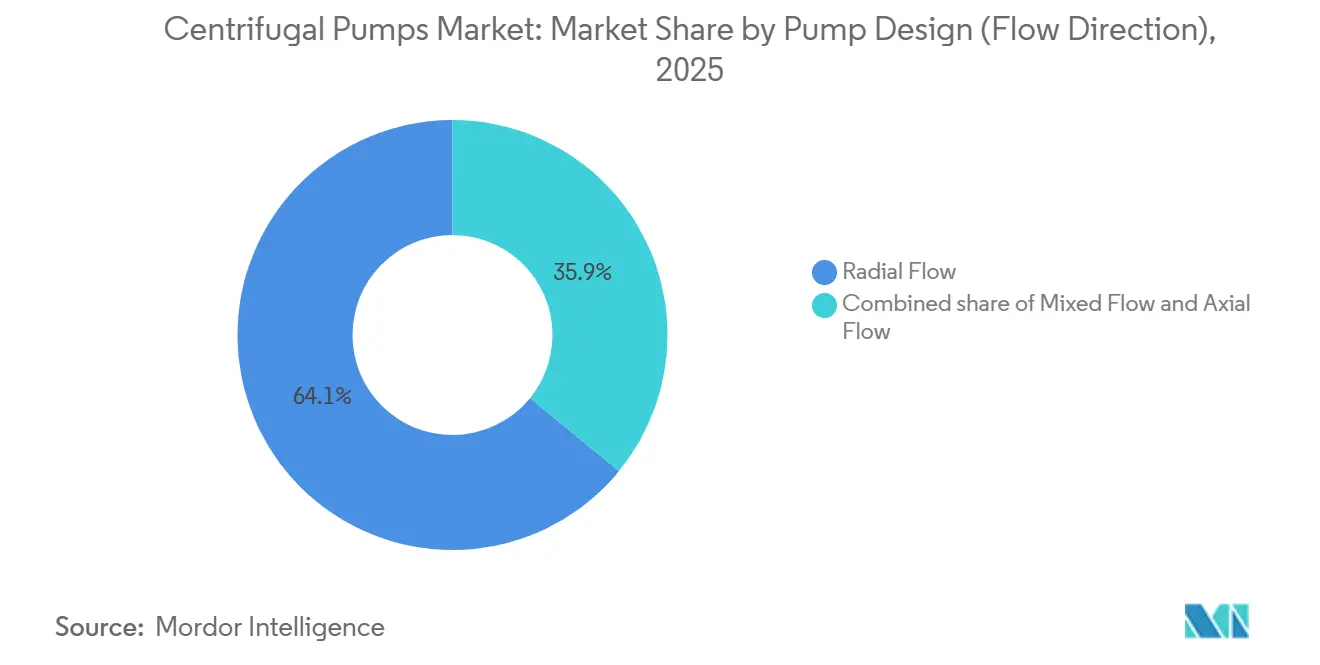
- 流れ方向別では、ラジアルフロー設計が2025年の売上高の64.1%を占めたが、ミックスドフロー型は洪水制御および鉱業需要を背景に6.9%のCAGRで成長している。
- インペラタイプ別では、クローズド設計が2025年の出荷量の70.4%を占め、セミオープンインペラは鉱業および廃水処理におけるスラリー耐性から7.0%のCAGRで進展している。
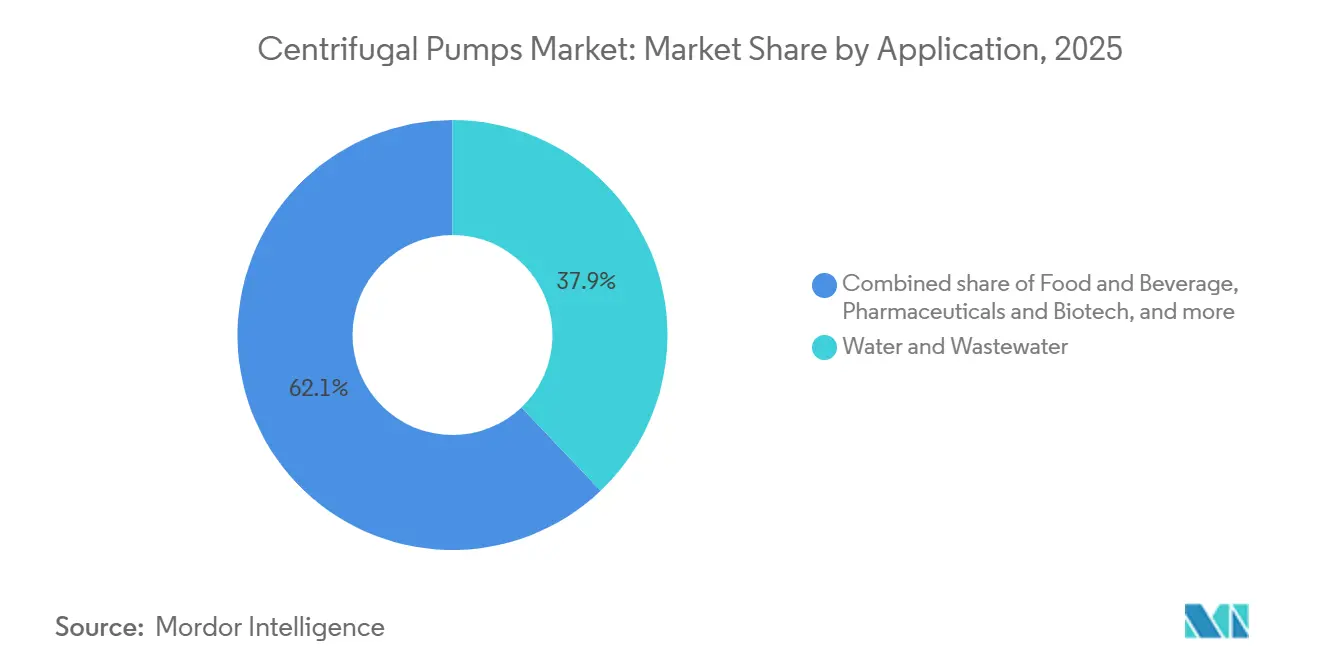
- 用途別では、水・廃水処理が2025年売上高の37.9%を占めたが、食品・飲料が2031年にかけて6.8%のCAGRで最も成長の速いセグメントとなっている。
- 地域別では、アジア太平洋が2025年の遠心ポンプ市場における世界売上高の50.3%を占め、中国、インド、東南アジアに牽引されて6.4%のCAGRを維持すると見込まれている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 廃水インフラ支出ブーム | +1.2% | 北米、欧州、アジア太平洋に集中した世界規模 | 中期(2〜4年) |
| 商業ビルにおけるHVACレトロフィット波 | +0.8% | 北米および欧州、アジア太平洋の都市部で新興 | 短期(2年以内) |
| 石油・ガス中流部門の設備拡張 | +0.9% | 中東、北米(シェール盆地)、アジア太平洋(LNG端末) | 中期(2〜4年) |
| 発電設備の拡充、特にCCGT | +0.7% | アジア太平洋、中東、一部の北米市場 | 長期(4年以上) |
| データセンター冷却用モジュラースキッドポンプ | +0.6% | 北米、欧州、アジア太平洋(ハイパースケールハブ) | 短期(2年以内) |
| グリーン水素プロジェクト向け水素対応液体ポンプ | +0.5% | オーストラリア、中東、欧州(北海回廊) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
廃水インフラ支出ブーム
地方自治体および産業用処理施設は、遠心ポンプ市場を支える資本集約的な改修サイクルにある。米国環境保護庁は2024年に州回転基金プログラムを通じて110億5,000万米ドルを配分し、ポンプステーション、膜型バイオリアクターライン、および栄養塩除去設備の近代化を推進した[2]。クリーンウォーター州回転基金は高度処理向けに328億1,000万米ドル、再利用プロジェクト向けに22億5,500万米ドルを拠出しており、いずれも50~150 psiの供給圧力を供給できるマルチステージポンプに依存している。公共事業者は1980年代・1990年代の固定速度機械を可変速ユニットに置き換えており、エネルギー使用量を25~30%削減し、100馬力ポンプ1台あたり年間4万~6万米ドルを節約している。PFAS除去も需要を押し上げており、EPA2022会計年度の新興汚染物質助成金の85%がパーおよびポリフルオロアルキル物質を対象とし、酸性再生液流を処理できる耐腐食性ポンプの需要を喚起している。米国外では、フィリピンが4,384億フィリピンペソ(85億米ドル)を灌漑プロジェクトに充当し、681,709ヘクタールにわたって太陽光発電式シングルステージユニットを設置する予定である。
商業ビルにおけるHVACレトロフィット波
建物オーナーは、より厳格なエネルギーコードおよび冷媒段階的廃止規制を満たすため、既存の冷水ポンプを交換しており、遠心ポンプ市場を支えている。国際エネルギー機関は、地中熱ヒートポンプ、冷水蓄熱、蒸発冷却システムなどの耐久性ある冷却技術を特定しており、これらはすべて40~60フィートのヘッドで稼働する遠心循環ポンプに依存している。Johnson Controlsは、定速設計と比較して補機エネルギーを15~20%削減する可変速ポンプの採用により、冷却ユニットの電力使用効率比が1.18~1.24であると報告している。[3] 2023年に最終決定された米国EPAのハイドロフルオロカーボン段階的廃止規則は、R-1234zeなどの低地球温暖化係数冷媒への移行を加速させており、これらは高圧で動作するためアップグレードされたシールを備えたポンプを必要とする。Daikinは、低地球温暖化係数冷媒を使用するハイパースケールデータセンター用チラーのポンプ吐出圧力を8バールと規定しており、これは従来のR-134aシステムより30%高い。
石油・ガス中流部門の設備拡張
中東は総資本予算1,100億米ドル超で原油パイプライン7,073キロメートルおよびガスライン8,169キロメートルを建設中であり、遠心ポンプ市場に恩恵をもたらしている。Saudi AramcoのJafurahプログラムおよびマスターガスシステム拡張では、硫化水素濃度10,000 ppm超の酸性サービスおよび200℃までの温度に対応したマルチステージバレルポンプが指定されている。[4] 北米では、既存パイプネットワーク沿いのブースターステーションが2~4台のポンプを直列に配置し、重質原油ブレンドに対して1,200~1,500 psiの吐出圧力を達成している。Flowserveは2024年に原子力および化石燃料発電プロジェクトで12億米ドルのバックログを報告しており、セクター横断的な流体処理需要を示している。アジア太平洋のLNG基地では、ローディングアームおよびボイルオフ再液化のために−162℃で稼働する極低温遠心ポンプが指定されている。
発電設備の拡充、特にCCGT
複合サイクルガスタービン発電所は毎年40~50 GWの新規容量を追加しており、遠心ポンプ市場を支えているが、各ユニットはボイラー給水、復水、および冷却水循環のために12~18台の遠心ポンプを必要とする。API 610準拠のマルチステージバレルポンプは、高圧給水用途に対応するため最大3,000 psiを発生させる。アジア太平洋は新規CCGT設備の大半を建設し、状態監視ソフトウェアとポンプをバンドルした長期サービス契約を締結している。米国原子力規制委員会はVogtle 3号機および4号機を承認しており、各号機は冷却および安全システムに高信頼性遠心ポンプを使用している。水力発電揚水発電プロジェクトも100 MW超の可逆式ポンプ水車に機会をもたらしており、南アフリカのレソト高地水プロジェクトフェーズIIにその事例が見られる。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼および合金価格の変動 | -0.8% | 欧州および北米で深刻な世界規模 | 短期(2年以内) |
| ニッチ分野における容積式ポンプへのシフト | -0.4% | 北米、欧州(製薬、食品加工) | 中期(2〜4年) |
| VFD採用による過大サイズポンプの交換削減 | -0.6% | 北米および欧州の公益事業者が主導する世界規模 | 中期(2〜4年) |
| フルオロポリマーライニングポンプを制限するPFAS規制 | -0.3% | 北米、欧州(化学移送、廃水) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鋼および合金価格の変動
国際通貨基金の金属指数は2024年2月から8月にかけて7.7%上昇し、銅が8.1%、アルミニウムが7.8%上昇した。銅の10%上昇は歴史的に12ヶ月以内に消費者インフレを0.2ポイント押し上げ、モーター巻線に銅、インペラにブロンズを使用するポンプOEMに圧力をかけることで遠心ポンプ市場に影響を与える。米国のステンレス鋼生産は2024年10月に11%減少し、フェロクロム価格は前年比29%下落し、カザフスタンおよび南アフリカへのサプライチェーン集中を反映した。ニッケル合金鋳造品はインドネシアの輸出規制と電気自動車バッテリー需要による供給逼迫を受けて2024年に15~20%上昇し、OEMはデュプレックスステンレス鋼への代替または固定価格契約の締結を余儀なくされた。欧州連合の中国製ステンレス鋼フランジに対するアンチダンピング関税は、着地コストに8~12%を加算し、リードタイムを4~6週間延長させる。
ニッチ分野における容積式ポンプへのシフト
製薬バイオプロセッシングおよび食品シロップ処理では、遠心設計よりも高粘度またはせん断感受性流体をより穏やかに処理できる容積式ポンプの採用が増加している。遠心モデルは水・廃水処理において依然として80%超の普及率を維持しているが、無菌移送ニッチにおける代替が遠心ポンプ市場の増分成長ポテンシャルを侵食している。バイオテクノロジー工場は、低レイノルズ数での滑らかな無脈動流を提供するため、培養培地およびバッファー溶液にローブポンプおよびダイアフラムポンプを統合している。連続無菌充填ラインへの移行を進める食品加工業者は、製品ダメージを低減するためにツインスクリューポンプを指定している。OEMは遠心ポンプと容積式ポンプのソリューションをバンドルすることで対応しているが、内部競合が販売サイクルを長引かせる場合がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
段数別:
マルチステージポンプが海水淡水化急増で優位に多段式設計は2031年まで年平均成長率7.3%で成長すると予測されており、遠心ポンプ市場の平均6.0%を上回る見込みです。これは、海水逆浸透施設、高層建築物の配管システム、およびボイラー給水ラインがコンパクトかつ高圧能力を必要としているためです。単段式ポンプは2025年の収益の62.8%を依然として占めており、これは都市水道配水やHVAC循環が150フィート以下のヘッドで運用されることが多く、単段式遠心ポンプ市場における需要を支えているためです。国際エネルギー機関は、発表済みの電解槽プロジェクトの40%が水ストレス地域に立地していると推定しており、それぞれが60〜80バールの逆浸透供給圧力を必要とし、1トレインあたり6〜10台の多段式ポンプを要します。複合サイクル発電所向けのボイラー給水パッケージは、API 610 BB3に準拠したバレル構成を規定しており、3,000 psiの吐出圧力に対応します。GrundfosのIE5モーターおよびVFDパッケージは、電力から水への効率を92%超に引き上げ、ライフサイクルエネルギーを4分の1減します。鉱山会社は、70〜75%の水力効率を維持しながら耐摩耗性を備えた水平割りケース多段式ユニットを採用しています。
単段式ポンプは、低資本コストと現場での簡易修理を重視する冷却塔補給水、防火ループ、および灌漑システムにとって引き続き不可欠な存在です。標準的なエンドサクションANSI/ASME B73.1のフットプリントにより、同一仕様での置き換えが可能であり、作業員は現場でシールおよびベアリングを再組み立てできます。インドの農業プログラムでは、小規模農家向けに補助金付きの単段式ソーラー駆動ポンプを供給し、灌漑面積のカバレッジを拡大しています。建築設備においては、デューティ・スタンバイロジックを備えたツイン単段式構成が、多段式セットのコストプレミアムを伴わずに冗長性を提供します。成長は緩やかであるものの、大規模な既設ベースにより、シール、インペラー、およびウェアリングに関する安定したアフターマーケット機会が確保されています。
ポンプ設計別(流れ方向):
ミックスドフローが洪水制御を獲得ラジアルフロー設計は遠心ポンプ市場において2025年売上高の64.1%を占め、ヘッドが50~300フィート、流量が毎分100~5,000ガロンの化学処理、HVAC、および水供給における汎用性に支えられている。ミックスドフローポンプは、洪水制御地区および露天掘り鉱山が1,500~4,000 rpmの高比速度を好み、インペラ径を過大にすることなく1ステージあたりより大きなヘッドを供給できることから、6.9%のCAGRで拡大している。米国陸軍工兵隊はミシシッピ川およびガルフコーストのステーションをミックスドフローモデルに改修しており、80~85%の効率を達成し、ラジアル前任機に対して補機電力を10~15%削減している。鉱業テーリングラインは、20~30%の固形分に対してミックスドフロー水力を選択しながら65~70%の効率を維持しており、摩耗性サービスにおけるラジアル設計に対する明確な優位性を示している。
アキシャルフロープロペラポンプはニッチではあるが、沿岸発電所の冷却水取水口やポルダーの排水など、毎分50,000ガロン超の流量と30フィート以下のヘッドという超高流量・低ヘッド用途に対応している。ラジアル機械は、ANSIの寸法互換性と低正味吸込ヘッド必要値がプロセス稼働時間を保護するため、化学・精製サービスで引き続き優位を占めている。水産養殖および廃水曝気では、大量の水を最小エネルギーで移送し溶存酸素移動率を改善する能力からアキシャルフローモデルがシェアを拡大している。すべての形状において、計算流体力学最適化および積層造形流路が効率を微調整しキャビテーションリスクを低減している。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
インペラタイプ別:
セミオープン設計がスラリー耐性で台頭エンクローズドインペラは2025年の売上高の70.4%を確保しており、衛生的な食品、製薬、および飲料水基準が3-A衛生基準02-10に基づく0.8 µm粗さ以下のクレビスフリー表面を要求するためです。セミオープンインペラは、固形分が重量比5%を超え、詰まりリスクが2〜4%の効率ペナルティを上回る鉱業、廃水、およびパルプ用途に対応することで、2031年までに7.0%のCAGRで成長すると予測されています。乳製品加工業者は、積極的な洗浄剤に耐えながら細菌を宿さない牛乳およびヨーグルトラインのために電解研磨エンクローズドインペラを規定しています。鉱業テーリングポンプは交換可能なウェアプレートを備えたセミオープン設計を採用し、再構築までの平均時間を4,000〜5,000時間に倍増させています。
オープンインペラは、シェアは小さいものの、都市リフトステーションの繊維質材料や膜システムからの排出ブラインを処理し、摩耗を補償するためのベーンからシュラウドへのクリアランス調整を可能にします。HVACおよび飲料水ポンプは、78〜85%の水力効率を提供し、1メートル距離で65〜75 dBAの低空気伝播騒音を維持してASHRAE 90.1の制限を満たすため、エンクローズド設計を維持しています。目詰まり問題を抱える廃水プラントは、3〜4インチの流路を持つセミオープンインペラを好み、時間の経過とともに閉塞イベントとメンテナンスを削減しています。OEMはデュプレックスステンレスおよびセラミック複合オーバーレイに投資し、セミオープンベーンの侵食摩耗を遅延させています。
用途別:
食品・飲料が成長をリード水・廃水処理が2025年売上高の37.9%を占めたが、食品・飲料セグメントは加工業者がクリーンインプレース手順を自動化し、FDA接触面規制を満たすステンレス鋼316Lポンプを導入するにつれて、2031年にかけて6.8%のCAGRで成長をリードしている。化学・石油化学需要は、中東および北米でのエチレン、ポリエチレン、アンモニア増設により堅調を維持しており、ANSIエンドサクションポンプが苛性および塩素化原料を移送している。HVACは15~20年のライフサイクルおよび冷媒段階的廃止改修に結びついた成熟しているが継続的な収益源であり続けている。石油・ガス用途はパイプライン増設および製油所アップグレードとともに成長しており、国際エネルギー機関は2030年までに世界原油生産量が1日あたり1億300万~1億500万バレルに達すると予測し、数千台のブースターおよびプロセスユニットポンプの設置を促進している。
鉱業は銅、リチウム、希土類スラリーラインに対応するため耐摩耗性ハードアイアンまたはセラミック複合インペラを必要とし、世界銅生産量は2031年にかけて年率3~4%増加すると見込まれている。発電は従来型、原子力、再生可能エネルギー発電所にわたる購買を行い、それぞれが復水および冷却水ユニットを必要とする。製薬・バイオテクノロジー施設はFDA 21 CFR第11部電子記録に準拠した衛生ポンプを指定し、流量計および自動洗浄バリデーションソフトウェアを統合している。用途全体にわたり、遠心ポンプ市場では単一保証のもとでポンプ、可変周波数ドライブ、予知保全センサーをバンドルしたパッケージへの需要シフトが進んでいる。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の遠心ポンプ市場
アジア太平洋地域は2025年の収益の50.3%を占め、2031年にかけて6.4%のCAGRを記録すると予測されており、中国における都市下水処理のアップグレード、インドにおける漑の近代化、インドネシアにおける地熱発電の増設がこれを支えている。中国のCNP Pumpsは2023年に47.95 ビリオン 人民元(670 ミリオン 米ドル)の売上を計上し、600件以上の特許を保有することで国内外の入札において競争優位を確立している。インドのプラダン・マントリ・クリシ・シンチャイ・ヨジャナ(Pradhan Mantri Krishi Sinchai Yojana)は、小規模・限界農家向けにソーラー駆動の遠心ポンプセットへの補助金を提供し、対象市場の拡大に貢献している。東南アジアの地熱発電容量は2022年に2,360 MWに達しており、200℃を超える熱水温度に対応するため、再注入ループには耐腐食性ポンプが必要とされている。
北米および欧州の遠心ポンプ市場
北米と欧州は2025年の売上の35〜38%を合計で占めた。老朽化したインフラが基礎需要を安定的に維持する一方、エネルギー効率改善のための改修工事およびPFAS除去に関する法規制が、米国の遠心ポンプ市場における交換需要を押し上げている。米国環境保護庁(EPA)は2024年に、ポンプ場の近代化、膜型バイオリアクター、および栄養塩除去プロジェクトに向けて115 ビリオン 米ドルを充当した。ドイツは産業・商業施設のポンプ改修費用の最大35%を補助する制度を設けており、可変周波数ドライブ(VFD)の普及を加速させている。KSBは2024年にHydro Inc.を買収し、メイン州における下水処理能力と米国北東部全域にわたる流通ネットワークを獲得することで、地方自治体の顧客により近い立場を確立した。
中東・アフリカおよび南米の遠心ポンプ市場
中東・アフリカおよび南米は、海水淡水化プラント、パイプライン拡張、および鉱業プロジェクトに牽引され、6.5〜7.0%のCAGRを達成する軌道に乗っている。サウジアラビアのビジョン2030は、逆浸透方式の海水淡水化設備を含むインフラに1 トリリオン 米ドルを投じており、各設備には8〜12台の高圧ポンプが必要とされる。南アフリカのレソト高地水プロジェクト第II期は、16〜20台の可逆式ポンプ水車を使用する1,270 MWの揚水発電計画に23 ビリオン 米ドルの予算を計上している。ブラジルの衛生法は2033年までに上水道供給および下水収集のカバレッジを90%とすることを義務付けており、主に単段エンドサクション型ユニッを中心に5万〜6万台の新規ポンプ設置が見込まれる。
競合ランドスケープ
遠心ポンプ市場は中程度の集中度を示しています。上位5社のサプライヤーであるGrundfos、Flowserve、Xylem、KSB、およびSulzerは合わせて世界売上高の約35〜40%を占め、Kirloskar Brothers、CNP、およびTorishimaのような地域プレーヤーに意味のある余地を残しています。ITTは2026年1月にSPX FLOWを47億7,500万米ドルで買収を完了し、43%のアフターマーケットミックスと食品、飲料、および製薬ニッチにおける新たな足跡を持つ13億米ドルの売上高を追加しました。Honeywellは2025年3月にSundyneを21億6,000万米ドルで買収し、精製およびLNG市場に対応する高速ポンプおよびコンプレッサーを獲得しました。
戦略はデジタル統合を中心に展開しています。新規設置の約30〜40%が統合VFDとともに出荷され、水道事業のエネルギー使用量を25〜30%削減しています。クラウドベースの状態監視は計画外のダウンタイムを15〜20%削減し、公益事業者はISO 50001準拠をますます要求しています。GrundfosはNewterra買収により処理スキッドとポンプをターンキーパッケージに組み合わせ、3億5,000万米ドルの水ソリューションプラットフォームを構築しています。Xylemの2024年のIdricaへの出資は、漏水検知および資産管理のためのデジタルツイン専門知識を追加しました。材料科学と規制対応をマスターしたサプライヤーは、PFAS除去、水素水供給、およびデータセンター冷却における成長に向けて自らを位置づけています。
遠心ポンプ産業リーダー
-
Grundfos Holding A/S
-
Flowserve Corporation
-
Xylem Inc.
-
KSB SE & Co. KGaA
-
Sulzer Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
遠心ポンプ市場 このレポートでカバーされる企業
- Grundfos Holding A/S
- Flowserve Corporation
- Xylem Inc.
- KSB SE & Co. KGaA
- Sulzer Ltd
- Ebara Corporation
- ITT Inc.
- Weir Group PLC
- Dover Corporation
- Baker Hughes Company
- Ruhrpumpen Group
- Schlumberger Ltd.
- Wilo SE
- Pentair PLC
- SPX FLOW Inc.
- Kirloskar Brothers Ltd.
- Torishima Pump Mfg. Co., Ltd.
- Andritz AG
- DESMI A/S
- CP Pumpen AG
最近の産業開発事情 遠心ポンプ市場
- 2026年4月:合肥華昇ポンプ・バルブ有限公司は、ジャカルタで開催される国際産業週間(IIW)2026展示会への参加を確認しました。同社はAPI 610遠心ポンプおよび重工業用化学ポンプソリューションを展示する予定です。
- 2026年4月:Sulzerは、石油、ガス、および水インフラプロジェクトで使用される産業用ポンプシステムの供給およびサービスサポートを強化するために、Saudi Aramcoと長期企業調達契約を締結しました。
- 2026年1月:DXP Enterprisesは、水、廃水、HVAC、および防火用途向けの統合ポンプシステムのポートフォリオを拡大するPREMIERflowの買収を発表しました。この買収は遠心ポンプおよび流体処理市場における継続的な統合トレンドを強調しました。
- 2026年1月:合肥華昇ポンプ・バルブ有限公司は、残渣油水素化ユニット向けの沸騰床リサイクル遠心ポンプが精製所設置において一回起動に成功したと報告し、高温精製ポンプシステムにおける進歩を実証しました。
世界の遠心ポンプ市場レポートの範囲
遠心ポンプは、回転運動エネルギーを流体流の流体力学的エネルギーに変換することによって流体を輸送するために使用されます。回転エネルギーは通常、エンジンまたは電動モーターから供給されます。
世界の遠心ポンプ市場は、段数、ポンプ設計、インペラタイプ、用途、および地域によってセグメント化されています。段数別では、市場はシングルステージとマルチステージにセグメント化されています。ポンプ設計別では、市場はラジアルフロー、ミックスドフロー、およびアキシャルフローにセグメント化されています。インペラタイプ別では、市場はオープン、セミオープン、およびエンクローズドにセグメント化されています。用途別では、市場は水・廃水、化学・石油化学、HVAC・建築サービス、石油・ガス、食品・飲料、鉱業・金属、発電、製薬・バイオテク、およびその他にセグメント化されています。レポートはまた、各地域の遠心ポンプ市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は売上高(10億米ドル)に基づいて行われています。
セグメンテーション概要
| シングルステージポンプ |
| マルチステージポンプ |
| ラジアルフロー |
| ミックスドフロー |
| アキシャルフロー |
| オープン |
| セミオープン |
| エンクローズド |
| 水・廃水 |
| 化学・石油化学 |
| HVAC・建築サービス |
| 石油・ガス(上流、中流、下流) |
| 食品・飲料 |
| 鉱業・金属 |
| 発電(火力、原子力、再生可能エネルギー) |
| 製薬・バイオテク |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| 北欧諸国 | |
| ロシア | |
| トルコ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| マレーシア | |
| タイ | |
| インドネシア | |
| ベトナム | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| カタール | |
| その他の中東・アフリカ |
| 段数別 | シングルステージポンプ | |
| マルチステージポンプ | ||
| ポンプ設計別(流れ方向) | ラジアルフロー | |
| ミックスドフロー | ||
| アキシャルフロー | ||
| インペラタイプ別 | オープン | |
| セミオープン | ||
| エンクローズド | ||
| 用途別 | 水・廃水 | |
| 化学・石油化学 | ||
| HVAC・建築サービス | ||
| 石油・ガス(上流、中流、下流) | ||
| 食品・飲料 | ||
| 鉱業・金属 | ||
| 発電(火力、原子力、再生可能エネルギー) | ||
| 製薬・バイオテク | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| 北欧諸国 | ||
| ロシア | ||
| トルコ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| マレーシア | ||
| タイ | ||
| インドネシア | ||
| ベトナム | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| カタール | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2026年の遠心ポンプ市場の規模はどのくらいですか?
遠心ポンプ市場規模は2026年に400億4,600万米ドルと推定されています。
どの地域が最も多くの遠心ポンプを購入していますか?
アジア太平洋は2025年の世界売上高の50.3%を占め、2031年まで最大の購買者であり続けています。
段数別で最も成長が速いポンプタイプは何ですか?
マルチステージ遠心ポンプは、海水淡水化およびボイラー給水用途に牽引されて7.3%のCAGRで拡大すると予測されています。
ミックスドフロー設計がシェアを獲得している理由は何ですか?
洪水制御および鉱業プロジェクトは、より高い比速度と中程度のヘッドでの改善された効率のためにミックスドフロー水力学を好みます。
規制はポンプ材料にどのような影響を与えていますか?
PFAS規制は、メーカーにフルオロポリマーライニングからPPSやPEEKなどの代替品へのシフトを促しており、認証タイムラインとコストを増加させています。
公益事業者はどのようなデジタル機能を求めていますか?
エネルギー使用量を最大30%削減し、ダウンタイムを約20%削減する統合可変周波数ドライブおよびクラウドベースの状態監視。