
ブラジルデータセンターサーバー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.95 十億米ドル |
| 市場規模 (2026) | 3.15 十億米ドル |
| 市場規模 (2031) | 4.44 十億米ドル |
| 成長率 (2026 - 2031) | 7.11 % |
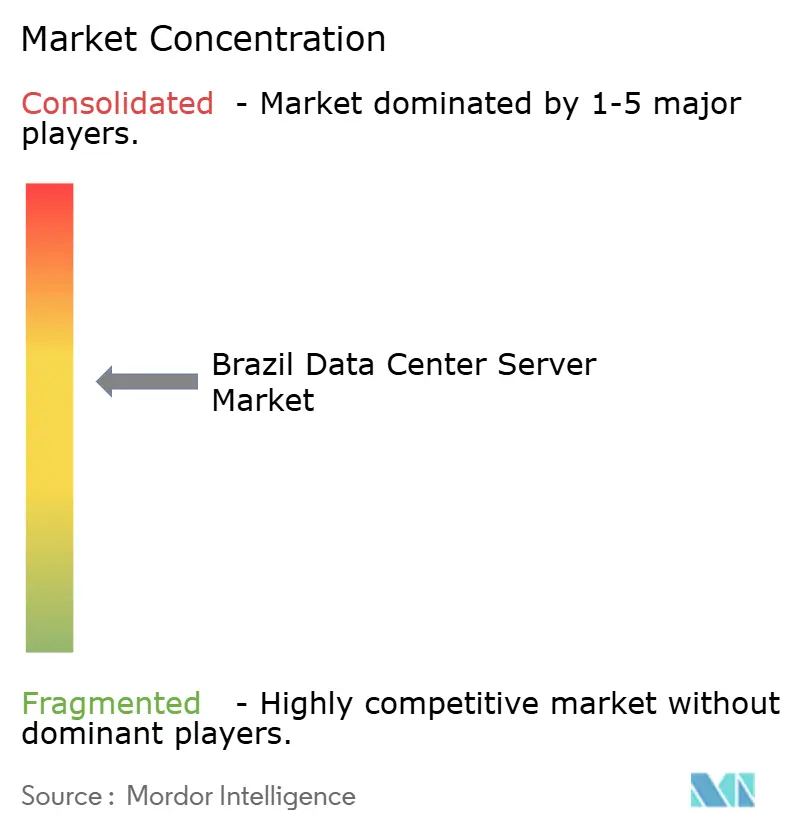
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジルデータセンターサーバー市場分析
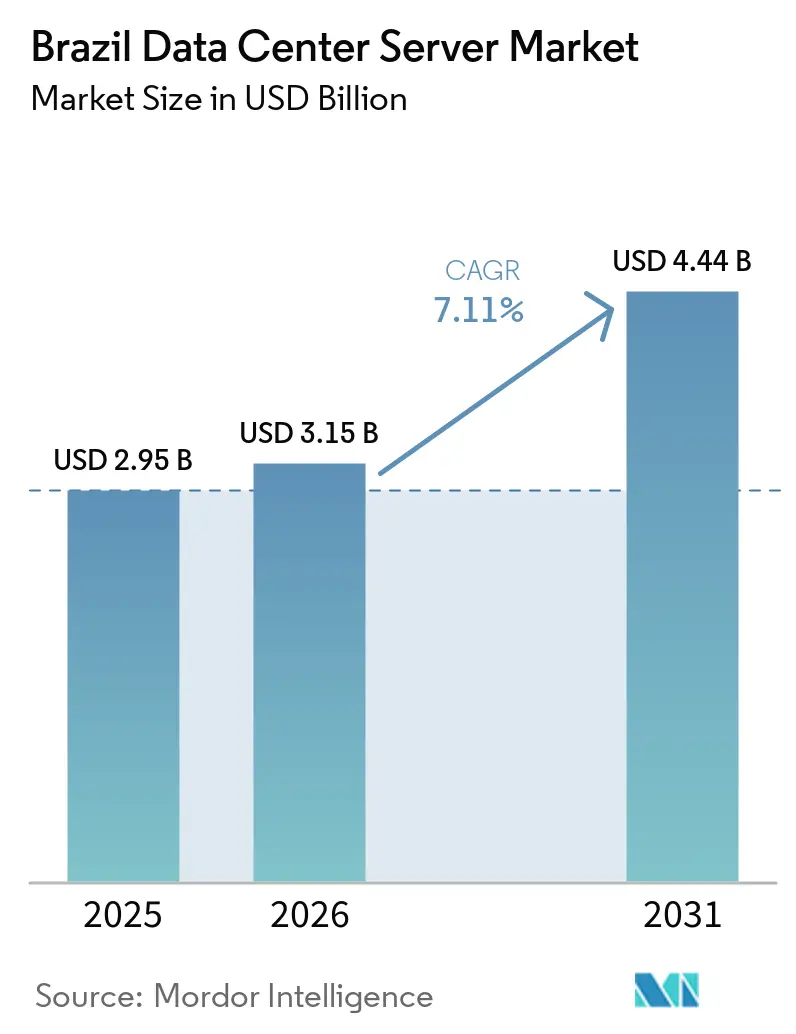
ブラジル データセンター サーバー市場規模は2025年に29.5億米ドルと評価され、2026年の31.5億米ドルから2031年には44.4億米ドルに達すると推定されており、予測期間(2026〜2031年)中のCAGRは7.11%です。
強力な連邦政府のインセンティブ、人工知能導入の加速、およびハイパースケーラーによるソブリン・コンピュート容量の確保需要が、ブラジルのデータセンター サーバー市場の現在の拡大を支えています。投資はサンパウロ、リオデジャネイロ、およびカンピーナス回廊に集中しており、再生可能エネルギー変電所、光ファイバーバックボーン、および熟練労働力が迅速な容量増強を可能にしています。オペレーターは、熱帯性の熱環境やレガシー設計の限界を超えるGPU電力密度に対応するため、液体冷却を導入した施設の改修を進めています。通貨の変動性と高い輸入関税がハードウェアの納入コストを押し上げていますが、マナウス自由貿易地区における国内組立およびReDataの関税軽減措置の提案が、インフレ圧力の一部を緩和しています。国内インテグレーターが関税免除を活用して公共部門の入札を獲得する一方、グローバルOEMが長期的な需要の可視性を支える大規模ハイパースケール契約を確保するなど、競争環境は激化しています。
主要レポートのポイント
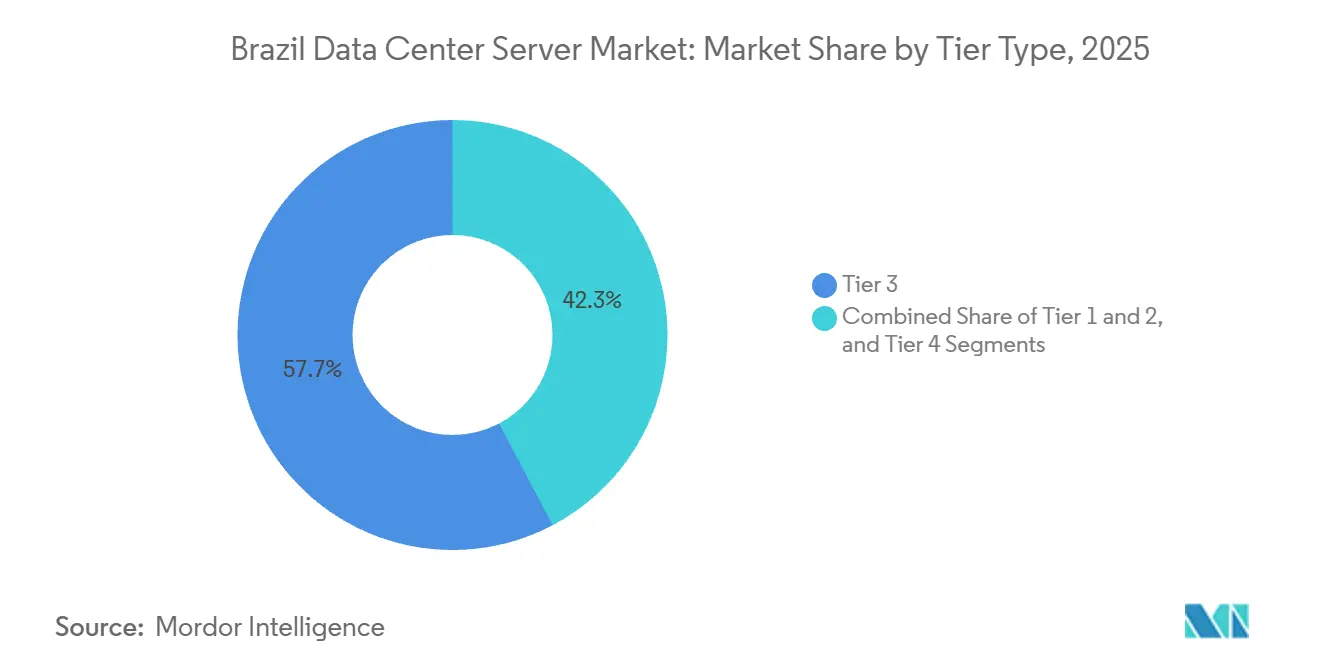
- ティア分類別では、ティア3施設が2025年のブラジルのデータセンター サーバー市場シェアの57.72%を占め、ティア4の導入は2031年までに8.15%のCAGRで成長すると予測されています。
- 規模別では、ハイパースケール キャンパスが2025年のブラジル データセンター サーバー市場の59.94%を占め、2031年までに8.35%のCAGRで成長すると予測されています。
- 所有モデル別では、コロケーション サイトが2025年に54.87%のシェアでトップとなり、ハイパースケーラーの自社構築は2031年までに8.67%のCAGRで拡大すると予測されています。
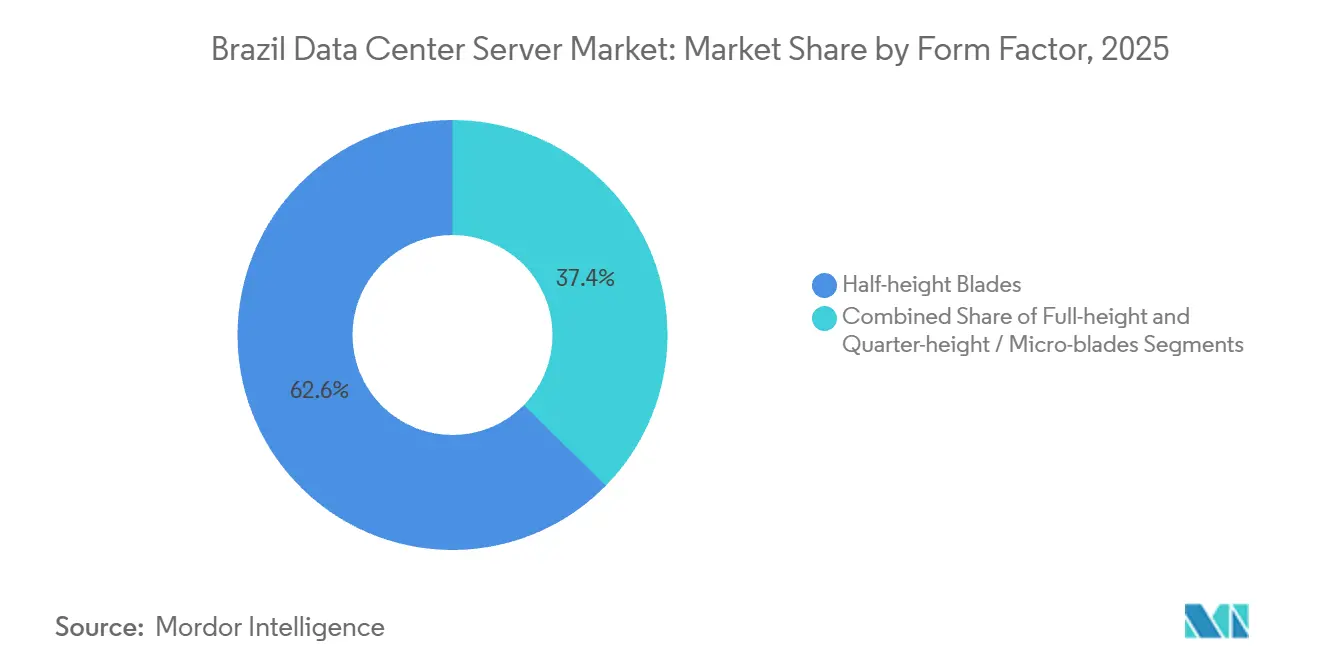
- フォームファクター別では、ハーフハイト ブレードが2025年に62.64%のシェアで優位を占め、クォーターハイトおよびマイクロブレードは2031年までに8.72%のCAGRで成長すると予測されています。
- ワークロード別では、AIおよび高度なアナリティクスが2025年に37.76%のシェアを獲得し、GPUを多数搭載したサーバー構成への需要増加に牽引され、同セグメントは2031年までに9.05%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ブラジルデータセンターサーバー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびコロケーション建設への多大な投資 | +1.8% | 全国規模、サンパウロ、リオデジャネイロ、カンピーナスに集中 | 中期(2〜4年) |
| GPU高密度サーバーを要求するAI/MLワークロードの急増 | +1.5% | サンパウロ、リオデジャネイロ、学術拠点 | 短期(2年以内) |
| 地域エッジノードを推進する5Gの展開 | +1.0% | 州都、1,000以上の自治体 | 中期(2〜4年) |
| ハイブリッドクラウドおよびSaaSへの企業のシフト | +0.9% | 金融サービス、小売、通信 | 長期(4年以上) |
| 3,770億米ドルの設備投資を解放する連邦データセンターインセンティブパッケージ | +1.2% | 全国規模 | 長期(4年以上) |
| 熱帯地域の熱的課題に対応するための液体冷却の採用 | +0.5% | 高温地域のGPUクラスター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーション建設への多大な投資
ハイパースケールおよびコロケーション事業者は2025年に50億米ドルを超えるブラジルの新規容量を発表し、EleaのリオAIシティやAscenty社とAligned Data Centersのパートナーシップなどのプロジェクトが主導しました。[1] マイクロソフトは2026年初頭にAI専用ホールを稼働させ、主権クラウドのポジショニングを強化しました。14億米ドルのPatria–GIC合弁事業を含む機関投資家が、通貨リスクにもかかわらず信頼を示しながらグリーンフィールド建設を加速しています。投資は依然として東南部に集中していますが、5G対応の低遅延ワークロードに対応するため、フォルタレザやクリチバでもエッジ指向のプロジェクトが生まれています。
GPU高密度サーバーを要求するAI/MLワークロードの急増
公共部門の機関や企業は2025年を通じてNVIDIA HopperおよびBlackwell GPUの発注を増やし、液体冷却型高密度ラックへの記録的な需要を牽引しました。[2] サンパウロ大学のJairuクラスターは2026年に導入され、国内の統合能力を示しています。ClaroおよびAxia EnergiaによるGPUサービスとしての提供は、遊休容量を収益化し、企業が輸入関税の制約を回避するのに役立っています。
地域エッジノードを推進する5Gの展開
TIM Brasilは2025年末までに5Gを1,000の自治体に拡大し、低遅延エッジコンピューティングを可能にする8,400基のgNodeBを設置しました。ANATELの2026年2月による700メガヘルツオークションの承認は、農村部の精密農業ユースケースを優先しています。そのため、クォーターハイトまたはマイクロブレード形式のエッジサーバーは、セルサイト集約ポイントでの急速な普及が見込まれています。
ハイブリッドクラウドおよびSaaSへの企業のシフト
ANPD決議19/2024が国境を越えたデータ転送を厳格化したことで、企業はハイブリッドマルチクラウドプラットフォームへの機密ワークロードの国内回帰を促されています。IBMの調査では、ハイブリッドアーキテクチャがシングルクラウド展開と比較して2.5倍の価値向上をもたらすことが示されています。通信事業者は、プライベートクラウドGPUプールとパブリッククラウドの弾力性を組み合わせた主権AIサービスをバンドルし、ブラジルデータセンターサーバー市場のアドレス可能なベースを拡大しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバー攻撃の増加とLGPDコンプライアンスコスト | -0.7% | 厳格な執行が行われる主要都市圏 | 短期(2年以内) |
| ITハードウェアに対するブラジルレアルの変動性と輸入関税 | -0.9% | 全国の輸入業者 | 短期(2年以内) |
| ラック通電を遅延させるサンパウロの電力グリッドの混雑 | -0.4% | サンパウロ都市圏 | 中期(2〜4年) |
| 国内シリコンパッケージングおよびテスト能力の限界 | -0.3% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバー攻撃の増加とLGPDコンプライアンスコスト
2024年にANPDが独立機関の地位に昇格したことで、より厳格な侵害通知タイムラインと高い罰則が導入され、コロケーションテナントの総所有コストが上昇しました。決議18/2024はデータ保護責任者の義務を正式化し、中小企業に専門スタッフの雇用を義務付けました。事業者はANATEL決議780/2025に基づいてレジリエンスと持続可能性を認証する必要があり、プロジェクトのリードタイムと資本要件が延長されています。
ITハードウェアに対するブラジルレアルの変動性と輸入関税
ブラジルレアルは2025年に米ドルに対して15%以上下落し、輸入サーバーおよびGPUの着地コストを増大させました。AIアクセラレーターに対する連邦税と州税の合計は52%を超える場合があり、企業の更新サイクルを遅らせています。[3] ReDataプログラムの下で関税軽減を付与する暫定措置1318/2025は立法上の不確実性に直面しており、数十億ドル規模のキャンパスを計画するハイパースケーラーに調達リスクをもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ティアタイプ別:ミッションクリティカルなワークロードがティア4の勢いを牽引
ティア3施設は2025年のブラジル データセンター サーバー市場において最大のシェアを占め、稼働時間、冗長性、および運用コストのバランスを求めるコロケーション プロバイダーに支えられています。ティア4施設は、銀行、政府機関、およびAIインフラ オペレーターが耐障害性と継続的な可用性をますます重視するようになるにつれ、2031年までに8.15%のCAGRで存在感を高めています。カンピーナスとフォルタレザは、新たな高耐障害性開発を支える土地の利用可能性と再生可能エネルギーのポテンシャルを提供しています。より高いティアのインフラへのシフトは、特にコンピュート集約型のAIワークロードに対するデータセキュリティ、業務継続性、およびダウンタイム リスクの低減に関する要件の高まりも反映しています。一方、ティア1およびティア2施設は、エッジ コンテンツ デリバリー、地域ワークロード、および災害復旧ノードとして引き続き重要な役割を果たしていますが、企業がより耐障害性の高いインフラへ移行するにつれ、相対的な市場シェアは低下すると予想されます。
ティア3の導入は、確立された接続エコシステム、企業需要、および熟練労働力が大規模な運用を支えるサンパウロ、リオデジャネイロ、ブラジリアに集中しています。ティア4プロジェクトは、強化された電力冗長性、高度な冷却、および高密度GPUサーバー ラックをサポートできるインフラにますます注力しています。AIトレーニングやその他のミッションクリティカルなワークロードに向けた容量拡大をオペレーターが進める中、再生可能エネルギーへのアクセスと電力・冷却の耐障害性が重要な考慮事項となっています。低ティアの施設は、IoTゲートウェイや地域バックアップを含むニッチなアプリケーションに引き続き対応していますが、投資がティア3およびティア4の拡張にシフトするにつれ、競争圧力が高まる可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:ハイパースケールの優位性がクラウドとAIの集中を反映
ハイパースケール キャンパスは2025年のブラジル データセンター サーバー市場の59.94%を占め、クラウド インフラの拡大、AIワークロード、およびMicrosoft、Oracle、Ascentyなどの主要オペレーターによる投資に牽引され、2031年までに8.35%のCAGRで成長すると予測されています。ハイパースケール施設は、規模の経済、再生可能エネルギーへのアクセス、および大容量光ファイバー接続の恩恵を受けており、GPUを多用するワークロードや大規模クラウド展開に適しています。大規模施設はまた、カンピーナスなどの第二の技術ハブにおける需要を支え、地域クラウド プロバイダーや企業顧客に容量を提供しています。
中規模データセンターは、ハイパースケール キャンパスの規模を必要とせず、信頼性の高いインフラ、データ管理、およびローカライズされたホスティングを求める企業や規制産業にサービスを提供しています。小規模およびエッジ施設は、5G、コンテンツ デリバリー、および産業用IoTを含むレイテンシーに敏感なアプリケーションをサポートしています。Embratelの分散インフラ イニシアチブは、主要なデータセンター ハブを超えてデジタル サービスを拡張する上での小規模施設の役割を浮き彫りにしています。ブラジルのデータセンター サーバー市場が進化するにつれ、施設の規模はワークロード要件とますます一致するようになっています。AIトレーニングと大規模クラウド コンピューティングはハイパースケールのGPUクラスターを好む一方、コンテンツ キャッシング、地域処理、および産業用IoTは小規模な分散サイトへの需要を引き続き支えています。
データセンタータイプ別:コロケーションがリード、ハイパースケーラーが加速
コロケーション データセンターは2025年のブラジル データセンター サーバー市場の54.87%を占め、スケーラブルなインフラ、信頼性の高い接続性、および初期設備投資の削減を求める企業に支えられています。コロケーション プロバイダーは、企業がサーバー環境の管理を維持し、適用されるデータ保護およびサイバーセキュリティ要件を満たしながら、インフラ コストを共有できるようにしています。しかし、主要クラウド プロバイダーがクラウド、AI、および高性能コンピューティングのワークロードの増大をサポートするための専用インフラへの投資をますます拡大するにつれ、ハイパースケーラーの自社構築は2031年までに8.67%のCAGRで拡大しています。高度なNVIDIA GPUプラットフォーム向けに設計された展開を含むAI対応施設への投資は、専用容量の重要性の高まりを示していますが、プロジェクトの実行は電力の可用性、機器コスト、および投資環境に左右されます。
企業所有およびエッジ施設は、より高いインフラ管理、特殊なセキュリティ体制、または超低レイテンシー処理を必要とする組織に引き続きサービスを提供しています。同時に、ハイブリッド クラウドの採用により、企業はパフォーマンス、セキュリティ、およびコスト要件に応じて、プライベート インフラ、コロケーション施設、およびパブリック クラウド リージョンにわたってワークロードを分散させることができます。コロケーション オペレーターは、GPU-as-a-Serviceオファリング、マネージドAIインフラ、および高密度サーバー環境を拡充することで、ハイパースケーラーとの競争に対応しています。これらのサービスにより、中規模企業やAI開発者は多額の初期投資を行うことなく高度なコンピューティング容量にアクセスでき、ブラジルのデータセンター エコシステムが進化する中でコロケーション プロバイダーの存在感を維持するのに役立っています。
フォームファクター別:ブレードが優位、マイクロブレードがエッジで牽引力を獲得
ハーフハイト ブレードは2025年のブラジル データセンター サーバー市場の62.64%を占め、確立されたサプライ チェーン、仮想化要件、および広範な企業導入に支えられています。フルハイト ブレード構成は、高出力プロセッサーおよびGPUアクセラレーターがより高度な熱管理と電力供給能力を必要とするAIトレーニングや高性能コンピューティングを含むコンピュート集約型アプリケーションにおいて、その重要性を高めています。一方、クォーターハイトおよびマイクロブレード ソリューションは、エッジ コンピューティング、分散推論、およびレイテンシーに敏感なワークロードをサポートするコンパクトなインフラへの需要に牽引され、2031年までに8.72%のCAGRで成長すると予測されています。ブラジル全土で5Gネットワークが拡大するにつれ、小型サーバー構成はスペースに制約のあるエッジ ロケーションにおいてますます重要になっていますが、導入はハードウェアの互換性、冷却要件、および展開の経済性に依存します。
クォーターハイトおよびマイクロブレード システムは、ローカライズされた処理によってレイテンシーとネットワーク トラフィックの削減に役立つスマートシティ映像分析、産業用IoT、および精密農業ゲートウェイなどのアプリケーションをサポートできます。ハーフハイト ブレードは、コンピュート密度、簡素化された管理、および運用の一貫性が引き続き重要な仮想化プライベート クラウドおよび企業環境においてその地位を維持すると予想されます。フルハイト構成は、高帯域幅インターコネクトと高速処理を必要とするAIおよび研究コンピューティング クラスターにも適しています。フォームファクター全体にわたって、GPUの密度の増加が高度な電力分配および液体冷却ソリューションへの需要を強化しており、オペレーターはスペース、エネルギー消費、および総所有コストに対してパフォーマンス要件のバランスを取っています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーションおよびワークロード別:AIがリード、仮想化が回復
AI、機械学習、および高度なアナリティクスは2025年のブラジル データセンター サーバー市場の37.76%を占め、高速コンピューティングへの需要の高まり、企業によるAI導入、およびGPU-as-a-Serviceオファリングに牽引されています。これらのワークロードは、GPU、高速メモリ、および高度なネットワーキング機能を搭載した高性能サーバーへの需要を高めています。仮想化およびプライベート クラウドのワークロードは、ITインフラを近代化し、データ管理を強化し、ハイブリッド クラウド環境を最適化する企業に支えられ、2031年までに8.49%のCAGRで成長すると予測されています。高性能コンピューティングは、石油・ガスの貯留層シミュレーション、エンジニアリング アプリケーション、および学術研究を引き続き支援しており、メディア制作やゲノミクスのワークロードは高スループット ストレージおよびNVMeベースのシステムへの需要を生み出しています。
エッジ推論ワークロードは5G接続、産業用IoT、および分散デジタル サービスとともに拡大していますが、ハードウェア コスト、電力の可用性、および展開の経済性が導入を制約する場合があります。通信事業者および企業は、ポルトガル語モデルやローカルに関連するデータセットを使用するアプリケーションを含め、レイテンシーを低減し機密データに対するより高い管理を維持するためのローカライズされたAI処理を検討しています。ハイブリッド クラウド オーケストレーション プラットフォームにより、ワークロードはパフォーマンス、セキュリティ、およびコスト要件に応じて、コロケーション施設、ハイパースケール環境、プライベート インフラ、およびエッジ ロケーションにわたって移動できるようになっています。ブラジルのデータセンター エコシステムが発展するにつれ、ワークロードの多様化により、GPUを多数搭載したAIシステムから汎用仮想化プラットフォームおよびコンパクトなエッジ サーバーに至るまで、より幅広いサーバー構成への需要が高まると予想されます。
地理的分析
サンパウロは最大の設置基盤を維持しており、光ファイバーの集約と企業本社への近接性を活用しています。リオデジャネイロは2位にランクされ、ハイパースケール拡張を支える海底ケーブルの陸揚げとエネルギー可用性に支えられています。カンピーナス回廊は代替のハイパースケールハブとして台頭しており、より低い土地コストとグリッド接続のための短いタイムラインを提供しています。
北東部では、フォルタレザがアフリカおよびヨーロッパへの戦略的な海底接続により、エッジ展開を引き付けています。これにより、コンテンツデリバリーとゲーミング遅延のハブとして位置付けられています。パラナ州やリオグランデドスル州などの南部の州では、製造業とアグリテックのワークロードに合わせた中規模の建設が見られ、冷却負荷を軽減する涼しい気候を活用しています。
中西部地域では、地域エッジノードでのAI推論に依存する鉱業と精密農業の分野からの関心が高まっています。衛星バックホールと5G農村カバレッジへの連邦投資は、これまで十分にサービスが提供されていなかった自治体へのサーバー需要を拡大しています。地理的分散が進む中、ブラジルデータセンターサーバー市場は2026年を通じて東南部に大きく偏った状態が続いています。
競争環境
ブラジルデータセンターサーバー市場は適度に集中しています。HuaweiとInspurは資金調達の柔軟性を持って予算に敏感な公共部門の契約を獲得し、PositivoとScherm BrasilによるSupermicro認定組立はマナウスの関税免除の恩恵を受けています。NVIDIAはHopperおよびBlackwell GPUでAIアクセラレーターソケットを支配しており、仮想化が多い環境でのAMDの進出にもかかわらず優位を保っています。
コロケーションプロバイダーは再生可能エネルギー購入契約を確保し液体冷却を統合することで差別化を図り、ReDataの持続可能性基準を満たしています。ハイパースケーラーはサプライヤーとの直接パートナーシップを通じて独占的なGPU割り当てを確保し、輸出管理のボトルネックを軽減しています。新興の破壊的プレーヤーには、遊休GPU容量を収益化するAxia Energiaなどのエネルギー企業や、NVIDIA Cloud Partnerステータスを活用して主権AIサービスを提供するClaro Brasilなどの通信事業者が含まれます。
ArrcusとOpenGlobeがブラジルの教育ネットワーク向けにSRv6をサポートするプログラマブルルーターを展開するにつれて、ネットワークファブリックのイノベーションが加速しています。この展開は、商業エッジ設計に波及する可能性のあるオープンネットワーキングの代替手段を示しています。競争の激しさは2031年にかけて高まると予想されますが、主権AIキャパシティと再生可能エネルギー駆動のキャンパスの先行建設者は、市場平均を上回る成長を獲得する位置にあります。
ブラジルデータセンターサーバー産業のリーダー企業
-
Hewlett Packard Enterprise(HPE)
-
Super Micro Computer Inc.
-
Cisco Systems Inc.
-
IBM Corporation
-
Dell Technologies Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年2月:マイクロソフトは、2027年まで予定されている140億7,000万ブラジルレアル(27億米ドル)のプログラムの第一段階として、サンパウロ州オルトランジアとスマレにAI専用ホール2か所を稼働させました。
- 2026年2月:サンパウロ大学は、4,000万ブラジルレアル(740万米ドル)のコストで国内組立された96基のNVIDIA Blackwell B200 GPUを搭載した南米最大のAIクラスター「Jairu」を発表しました。
- 2026年2月:ブラジル連邦会計検査院がANATELの700MHz帯オークションを承認し、農村部の5G拡大と精密農業エッジ展開を可能にしました。
- 2026年2月:Local DCは、GPU集約型の主権ワークロード向けに設計された6MWのカンピーナスデータセンターに2,000万米ドルを投資することを確約しました。
- 2025年12月:ArrcusとOpenGlobeが国家研究ネットワーク向けにプログラマブルSRv6ルーターを納入し、OpenRAN実験を可能にしました。
ブラジルデータセンターサーバー市場レポートの範囲
データセンターサーバーは基本的に、モニターやキーボードなどの周辺機器を持たない高容量コンピューターです。ラック内に設置されるハードウェアユニットであり、中央処理装置(CPU)、ストレージ、その他の電気・ネットワーク機器を備え、エンドユーザーデバイスにアプリケーション、サービス、データを提供する強力なコンピューターとなっています。
ブラジルデータセンターサーバー市場レポートは、ティアタイプ(ティア1および2、ティア3、ティア4)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、ハイパースケーラー/CSP、エンタープライズおよびエッジ)、フォームファクター(ハーフハイトブレード、フルハイトブレード、クォーターハイト/マイクロブレード)、アプリケーション/ワークロード(仮想化およびプライベートクラウド、高性能コンピューティング(HPC)、人工知能/機械学習およびデータアナリティクス、ストレージ中心、エッジ/IoTゲートウェイ)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
| ティア1および2 |
| ティア3 |
| ティア4 |
| 小規模データセンター |
| 中規模データセンター |
| 大規模データセンター |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| ハイパースケーラーデータセンター/CSP |
| エンタープライズおよびエッジデータセンター |
| ハーフハイトブレード |
| フルハイトブレード |
| クォーターハイト/マイクロブレード |
| 仮想化およびプライベートクラウド |
| 高性能コンピューティング(HPC) |
| 人工知能/機械学習およびデータアナリティクス |
| ストレージ中心 |
| エッジ/IoTゲートウェイ |
| ティアタイプ別 | ティア1および2 |
| ティア3 | |
| ティア4 | |
| データセンター規模別 | 小規模データセンター |
| 中規模データセンター | |
| 大規模データセンター | |
| ハイパースケールデータセンター | |
| データセンタータイプ別 | コロケーションデータセンター |
| ハイパースケーラーデータセンター/CSP | |
| エンタープライズおよびエッジデータセンター | |
| フォームファクター別 | ハーフハイトブレード |
| フルハイトブレード | |
| クォーターハイト/マイクロブレード | |
| アプリケーション/ワークロード別 | 仮想化およびプライベートクラウド |
| 高性能コンピューティング(HPC) | |
| 人工知能/機械学習およびデータアナリティクス | |
| ストレージ中心 | |
| エッジ/IoTゲートウェイ |
レポートで回答される主要な質問
2031年のブラジルデータセンターサーバー市場の予測値はいくらですか?
同セクターは2031年までに44億4,000万米ドルに達すると予測されています。
最も速く成長しているティア分類はどれですか?
ティア4施設は、ミッションクリティカルなAIワークロードの増加に伴い、2031年までに8.15%のCAGRで進展しています。
現在のハイパースケールキャンパスの優位性はどの程度ですか?
ハイパースケールサイトは2025年の収益の59.94%を獲得し、主権クラウドとAI需要によりCAGR 6.35%で拡大しています。
GPUサービスとしての提供モデルが台頭している理由は何ですか?
高い輸入関税と通貨変動により、大規模な資本支出を吸収できない企業にとって従量課金型のGPUアクセスが魅力的になっています。
5Gの展開から最も恩恵を受けるサーバーフォームファクターはどれですか?
エッジノードがセルサイト集約ポイントに普及するにつれて、クォーターハイトおよびマイクロブレードサーバーが最も速い普及を見せるでしょう。
ブラジルのデータ保護規則はどの程度厳格ですか?
ANPDは24時間以内の侵害通知と厳格な国境を越えたデータ転送管理を義務付けており、ハイブリッドクラウドと主権コンピューティングの採用を促進しています。