
ブラジル3PL市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
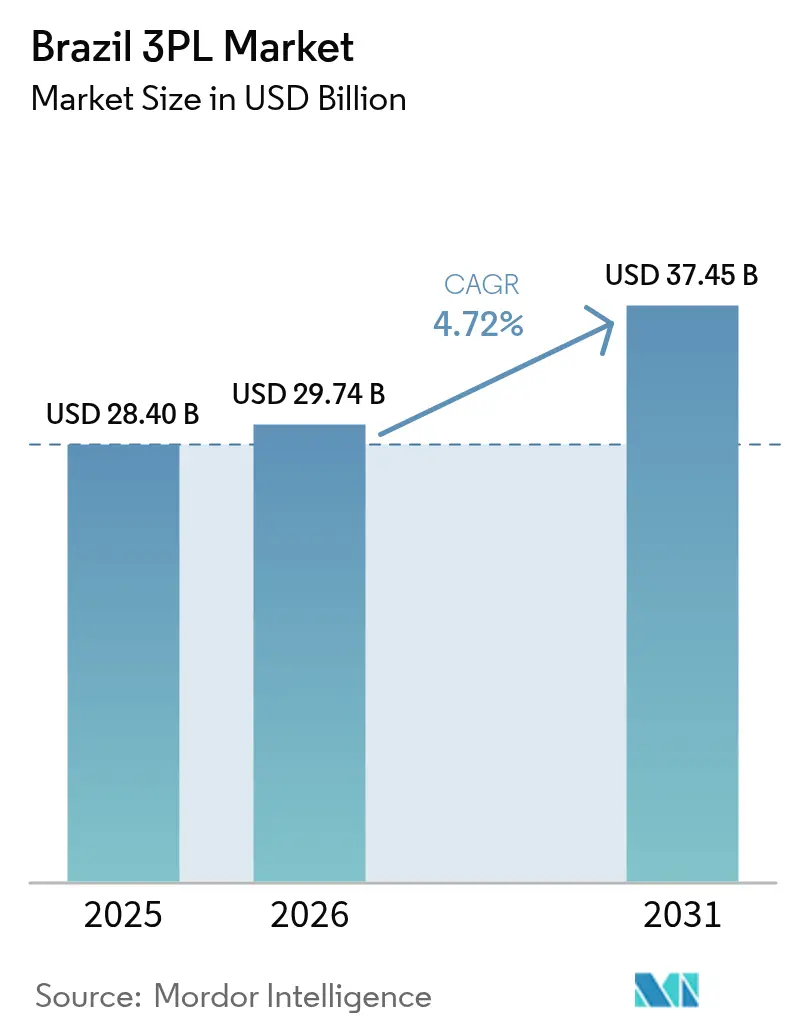
| 基準年の市場規模 (2025) | 28.40 十億米ドル |
| 市場規模 (2026) | 29.74 十億米ドル |
| 市場規模 (2031) | 37.45 十億米ドル |
| Growth Rate (2026 - 2031) | 4.72 % |
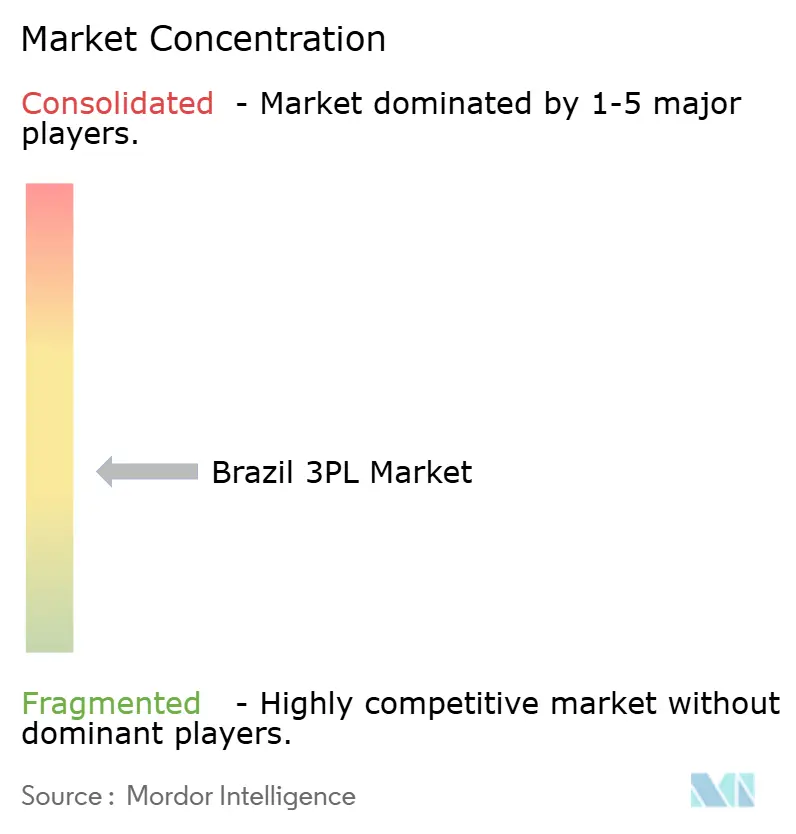
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジル3PL市場分析
ブラジル3PL市場規模は、2025年の284億米ドルから2026年には297億4,000万米ドルへと成長し、2026年~2031年にかけて年平均成長率4.72%で推移し、2031年までに374億5,000万米ドルに達すると予測されています。物流費用が国内GDPの12.3%を占め、先進国市場の水準をはるかに上回る状況にあるにもかかわらず、荷主がマルチモーダル回廊、アセットライト型オーケストレーション、倉庫自動化を活用して無駄を削減し、可視性を高めているため、拡大が進んでいます。Aグレード物流パークへのプライベートエクイティの流入、南北鉄道の完成、急速に拡大する低温輸送チェーン需要が競争ダイナミクスを再編しています。地方中核都市からのEコマース取引量、ESG主導の調達義務、自社フリートとパートナーフリートを組み合わせたハイブリッド物流モデルが、大手プロバイダーのサービス範囲を拡大しています。これらの要因を総合すると、ブラジル3PL市場は、地域別物流拠点の寄せ集めから脱却し、全国規模のフルフィルメントのためのプラットフォームとして再定位されつつあります。
レポートの主要ポイント
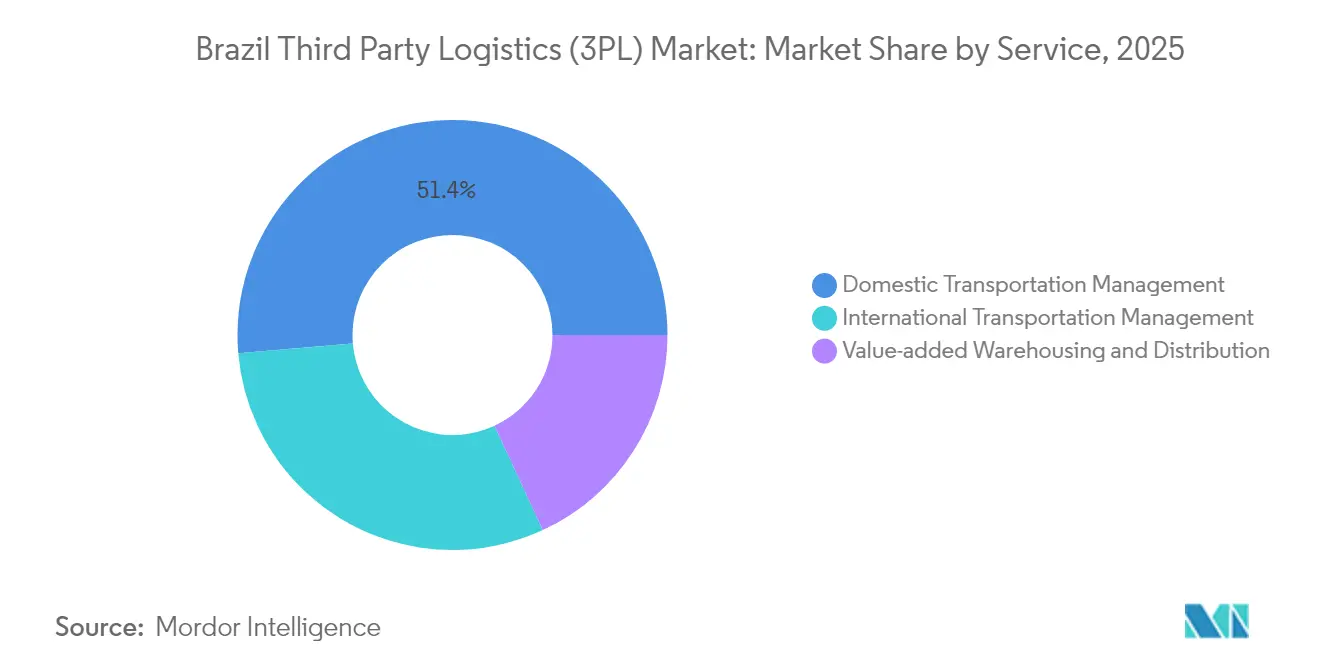
- サービス別では、国内輸送管理が2025年のブラジル3PL市場規模の51.35%のシェアを占めトップとなっており、付加価値型倉庫保管・配送は2031年までに年平均成長率7.18%で拡大すると予測されています。
- 地域別では、南東部が2025年のブラジル3PL市場シェアの46.55%を占めており、北部地域は2031年まで年平均成長率5.74%で成長すると予測されています。
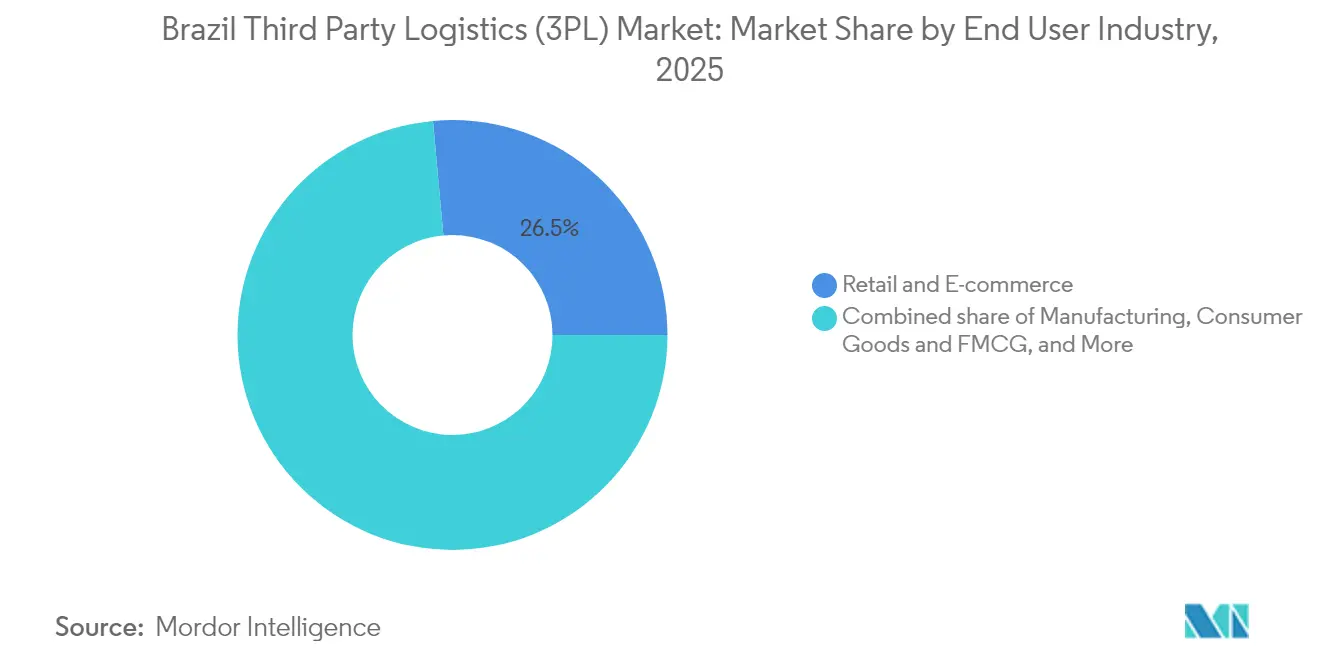
- エンドユーザー産業別では、小売・Eコマースが2025年のブラジル3PL市場規模の26.45%のシェアを占めており、ライフサイエンス・医療は2026年~2031年にかけて年平均成長率8.75%で拡大しています。
- 物流モデル別では、アセットライト型が2025年のブラジル3PL市場シェアの47.30%を占めており、ハイブリッドモデルは最速の年平均成長率6.42%で2031年まで成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ブラジル3PL市場の動向と洞察
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 地方中核都市における爆発的なEコマース需要 | +1.8% | 全国的;南東部・南部に集中 | 短期(2年以内) |
| バイオロジクスおよびワクチンの低温輸送チェーンの拡大 | +1.2% | 南東部、南部、北東部 | 中期(3~4年) |
| アグリビジネスの穀物輸出ブーム | +1.5% | 中西部、北部、北東部 | 中期(3~4年) |
| ESG報告の義務化 | +0.9% | 南東部、南部 | 長期(5年以上) |
| プライベートエクイティ主導のAグレード倉庫建設 | +1.6% | 南東部、南部 | 短期(2年以内) |
| デジタル税務バウチャー(DT-e)義務化による3PLテクノロジー採用の加速 | +0.8% | 全国的 | 中期(3~4年) |
| 情報源: Mordor Intelligence | |||
地方中核都市における爆発的なEコマース需要
地方中核都市は2024年にオンライン販売の世界最速成長を記録し、近代的な物流施設が不足している地域へのフルフィルメント取引量を押し上げました。Mercado Libreはブラジルの配送センター数を2025年までに21拠点に倍増させ、リオグランデドスル州、ブラジリア、ペルナンブコ州に施設を設置するためにBRL 230億を投資しています。これらの拠点は、ラストマイルコストを最大50%削減し、即日配送の到達範囲を40%拡大し、競合他社に対してネットワーク規模の見直しを迫っています[1]Mercado Libre、「サステナビリティレポート2024」、mercadolibre.com。トラック輸送の幹線輸送と地域空輸を組み合わせた新たなマルチモーダルルートは、サンパウロ周辺の混雑した幹線道路を回避できるため支持を集めています。ブラジル3PL市場にとって、この急増は倉庫空室率の逼迫(2025年には過去最低の6.8%に達すると予測)と、分散した在庫プールを横断するオムニチャネルフローをオーケストレーションするオーダーマネジメントテクノロジーへの需要増加を意味します。スループット速度とコスト規律のバランスをとることができるプロバイダーは、国内外の販売業者から長期契約を獲得しています。
バイオロジクスおよびワクチンの低温輸送チェーンの拡大
注射用GLP-1療法および混合ワクチンがブラジルの公衆衛生プログラムにより深く組み込まれるにつれて、ライフサイエンス分野の取引量は年平均成長率9.2%で拡大しています。ノボ ノルディスクはモンテスクラロス工場の改良にBRL 64億を投資し、全国流通に向けて2~8℃の温度管理された輸送レーンを必要とする生産能力を追加しています[2]ノボ ノルディスク、「ノボ ノルディスクのモンテスクラロス拡張への BRL 64億投資」、ノボ ノルディスク、novonordisk.com。専門3PLはアンビサの優良流通基準を満たすIoTベースの輸送レーン監視システムを導入し、年間BRL 150億のコストをかけている温度逸脱による製品損失率を低下させています。Pharmalogなどのスタートアップ企業は、リアルタイム温度ダッシュボードをブロックチェーン監査証跡と統合し、荷主に品目ごとのトレーサビリティを提供しています。ブラジル3PL市場にとって、低温輸送チェーンの整備は食品を超えて収益プールを拡大し、地域倉庫が高収益の医薬品要件に対応するためにデュアルゾーン保管設備への改装を進める中、業界再編を促しています。
アグリビジネスの穀物輸出ブーム
大豆輸出は2024年第3四半期に平均FOB価格1トン当たり米ドル434.91で2,540万トンに達し、マトグロッソ州およびMATOPIBA農業地帯からの運賃急増の基盤となっています。完成した南北鉄道は今や内陸の穀物サイロを北部アーク港に接続し、エンドツーエンドのコストを30%低減し、輸送日数を4日短縮しています[3]ANEC、「北部アーク物流回廊レポート2024」、ANEC、anec.com.br。マルチモーダル3PLはブロックトレインをリースし、タパジョス川のはしけを手配して収穫ピーク時の輸送能力を確保し、断片化されたスポットトラック輸送に取って代わっています。荷主は複数年にわたる鉄道配分を確保しており、ブラジル3PL市場における道路以外のトンマイルシェアを高める持続的な取引量シフトを示しています。
ESG報告の義務化
連邦調達政策(持続可能な物流マスタープラン)は現在、公共部門の入札に排出量基準を組み込んでおり、ブラデスコなどの金融機関は検証済みの低炭素サプライチェーンにBRL 2,500億の信用枠を紐付けています。企業は電気フリートや鉄道優先ルーティングを運用する3PLへのアウトソーシングで対応しています。エレトロブラスはすでに重要なキャリアの100%をESG指標で監査しています。Mercado Libreは2024年にブラジルの電気自動車フリートを30%拡大し、都市部のCO₂排出量を削減するとともに、環境意識の高い消費者へのブランド価値を高めています。スコープ3分析プラットフォームの統合は、したがって資格要件の一つとなっており、ブラジル3PL市場全体でデジタル導入を加速させています。
阻害要因影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性的なトラック運転手不足 | −1.2% | 全国的 | 中期(3~4年) |
| 中小企業にとっての高い物流コスト比率 | −0.8% | 北部、北東部、中西部 | 中期(3~4年) |
| 保険コストを押し上げる貨物盗難の多発地点 | −0.5% | 南東部(サンパウロおよびリオデジャネイロ) | 短期(2年以内) |
| サントス港の混雑と平均8日間の滞留時間 | −0.9% | 南東部;全国サプライチェーンへの影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性的なトラック運転手不足
道路輸送はブラジルの貨物の大部分を担っていますが、有資格運転手の層は高齢化しており、女性の大型車両免許保有者はわずか3.4%です。賃金インフレはディーゼルコストよりも速く上昇しており、キャリア直営フリートおよび3PL下請業者の双方のマージンを圧迫しています。IVECOの「Caminhos para Elas」プログラムは初年度に女性訓練生の60%をトラック輸送職に就かせましたが、構造的なギャップは依然として残っています。サンパウロでの自動運転車試験は長期的な改善を示唆していますが、規制および基盤整備の普及には10年程度かかる見込みです。当面、この不足は荷主を鉄道や内航代替手段へと誘導し、季節的なピーク時にブラジル3PL市場で利用可能な道路ベースの輸送能力を制限しています。
中小企業にとっての高い物流コスト比率
中小製造業者にとって、物流費用は製品価値の25%を超えることがあります。これは、分断されたキャリアネットワーク、多層的な税制、および限られた交渉力がドアツードアの運賃を押し上げているためです。税制上有利な州に在庫を再配置することで陸揚げコストを削減できることが調査により示されていますが、中小企業はハブを最適化するためのデータを持っていないことが多いです。共有倉庫保管とマルチ荷主ミルクランを提供する3PLはこの未開拓層を取り込んでいます。規模効率的なソリューションがなければ、中小企業の競争力は低下し、Eコマースの拡大が抑制され、より広いブラジル3PL市場の成長可能性が制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:付加価値型倉庫保管がフルフィルメント経済を再編
国内輸送管理は2025年の売上高の51.35%を占め、全国輸送量の58%をいまだ担う道路ネットワークに支えられています。この優位性はブラジル3PL市場に安定した基礎取引量を確保しますが、深刻化するドライバー不足と回廊の混雑がモーダルシフトを促進しています。付加価値型倉庫保管・配送(VAWD)は年平均成長率7.18%で拡大しており、同一拠点内での在庫繰延、ピック&パック、逆物流サービスを求めるオムニチャネル小売業者に牽引されています。Mercado Libreは2025年までに200万㎡の倉庫スペースを目標としており、メザニン型ロボティクスとマイクロソーテーションを備えた自動化フルフィルメントセンターへの上位シフトを示しています。リアルタイム在庫可視性と分散在庫配置を組み合わせるプロバイダーが高収益マージンを確保しています。VAWDサブサービスのブラジル3PL市場規模は、EコマースおよびヘルスケアBの荷主が非コア業務をアウトソーシングするにつれ、二桁台の増加が予測されています。
並行して、国際輸送管理は南北鉄道のような新たな回廊から恩恵を受け、穀物輸出コストを大幅に削減するバンドル型の鉄道・トラック・港湾ソリューションを可能にしています。航空貨物は高価値医薬品および電子機器のニッチな需要を維持しており、3PLは温度管理ULDとAPI駆動予約エンジンを統合しています。サービスの複雑性が高まる中、荷主は輸送と倉庫保管を横断する統合ダッシュボードを提供するパートナーを求め、ブラジル3PL市場のさらなる集約を促しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


エンドユーザー産業別:ヘルスケアが小売の優位に挑戦
小売・Eコマースは、16%のオンライン販売拡大を背景に、2025年のブラジル3PL市場売上高の26.45%を占めました。ドローン対応マイクロハブやファベーラにおけるコミュニティ型受け取り拠点を含むラストマイルイノベーションにより、地方中核都市以外でも即日配送サービスレベルを維持できる荷物密度が実現されています。一方、年平均成長率8.75%で成長するライフサイエンス・医療は、プレミアム料金を要求するワクチンおよびバイオロジクスの取引量により格差を縮めています。低温輸送チェーンの強化、輸送レーンの適格性確認、およびGDP(医薬品優良流通基準)への準拠が新たな収益源を生み出し、温度管理サービスにおけるブラジル3PL市場規模を拡大しています。自動車、エネルギー、FMCGも依然として大きな貢献をしていますが、医療分野の資本集約性と規制監督が切り替えの障壁を高め、複数年契約を固定化しています。シリアライゼーション、返品コンプライアンス、通関業務を単一のSLA(サービスレベル契約)のもとで提供するプロバイダーが、業界平均の成長率を上回る最有力候補として位置付けられています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
物流モデル別:ハイブリッドプラットフォームが勢いを増す
アセットライト型は2025年のブラジル3PL市場売上高の47.30%を占め、拡張性と最小限の設備投資で評価されました。しかし、最速の年平均成長率6.42%を記録しているのは、クロスドック、トラック、鉄道車両を選択的に保有しながら、戦略性の低い輸送区間を委託するハイブリッドモデルです。この構造は下請業者のボトルネックに対する耐性を提供し、検証済みの排出量データによるESG報告を支援します。大手荷主が収穫や繁忙期のピーク時に確保された輸送能力を求めるにつれ、ハイブリッド型のブラジル3PL市場シェアは上昇しています。アセットヘビー型モデルは危険物輸送や液体バルク輸送において存続しており、専用フリートがコンプライアンスリスクを軽減しています。モデルを問わず共通するのはオーケストレーションテクノロジーです。すなわち、TMS(輸送管理システム)、WMS(倉庫管理システム)、IoTテレメトリーを単一の意思決定スタックに統合するコントロールタワープラットフォームが、荷主にエンドツーエンドの可視性を提供しています。
地理的分析
南東部はブラジル3PL市場の中核であり続け、サンパウロの産業集積地とサントスの深海接続性を背景に、2025年売上高の46.55%を占めています。しかし、慢性的な港湾混雑と資金不足の幹線道路は輸出業者に損失をもたらしており、2025年3月の出荷ウィンドウを逃した637,767袋のコーヒーが潜在収益158万米ドルを失ったことはその一例です。インフラ不足は、この地域で営業する3PLにとって、鉄道、内航海運、クロスドッキングというモーダルアジリティを必須のものにしています。
北部地域は最小の基盤を有していますが、穀物回廊が北部アーク港にシフトするにつれ、2031年までに最速の年平均成長率5.74%を記録しています。これらのターミナルは2024年に大豆とトウモロコシを5,230万トン取り扱い、全国のトウモロコシ輸出の47.4%を担いました。それでもなお、舗装道路の良好な状態を維持しているのは41%に過ぎず、気候変動に伴う河川喫水制限が乾季の輸送能力を脅かしています。3PLは、カラジャス鉄道の鉄道区間と浅喫水ポンツーンを装備したはしけ船団を組み合わせることで、水位低下期間中のスケジュールの信頼性を維持しています。
中西部地域はマトグロッソ州を中心に、ブラジルの大豆拡大の中心地であり、2017年以降540万ヘクタールの作付面積を追加しています。国家物流計画(PNL2035)は鉄道網を91%拡大することを目指しており、専用穀物回廊が内陸部に到達すれば10~23%の貨物コスト削減が見込まれます。トラックスロットを事前にリースし、統合トランスロード・ヤードを建設する3PLは、劣化した牧草地7,000万エーカーが農地に転換するにつれて急増すると予想される取引量に対して早期の優位性を確立しています。
北東部は発展途上のインフラを補完するため多国間資金を確保しています。バイア州への1億5,000万米ドルの世界銀行融資は、道路およびエネルギー改善を目的とした2億米ドルの持続可能インフラプログラムとともに実施されています。MATOPIBAの大豆作付面積は7年間で410万から580万ヘクタールに拡大し、混雑した沿岸幹線道路を迂回する鉄道・道路・港湾チェーンへの需要を強めています。地元の倉庫保管拠点と通関業務能力を持つ3PLは、輸出市場へのサイクルタイムを短縮することができます。
規制環境
ブラジルの3PLコンプライアンスは、システムによって強制される道路貨物輸送の管理と、貿易・インフラガバナンスの広範なデジタル化を通じて強化されている。2026年3月、ANTT(国家陸上運輸庁)は決議第6.077/2026号および第6.078/2026号を公表し、輸送業務識別コード(CIOT)の操業前必須利用を強化し、非準拠の貨物輸送を抑制し、最低運賃フロアの執行を強化した。ANTTはこれに続き、2026年4月にPortaria SUROC第6/2026号を発表し、2026年5月24日に発効する技術検証規則を定めた。これらの措置は、3PLとその運送業者ネットワークに対し、契約、請求、輸送文書の各業務プロセスをより緊密に統合し、発地起因の輸送阻止や罰則を減らすよう促している。
海運・貿易面では、2025年7月の政令第12.555号がBR do Marカボタージュ・プログラムを規制し、荷主および3PLが混雑した高速道路や港湾を避けてルートを再設計する中で、競争を支え沿岸輸送コストの低減を後押ししている。国境を越える輸送に関しては、Portal Unico de Comercio Exteriorが2025年10月までに関係承認機関(MAPAやANVISAを含む)の完全参加を実現し、2026年初頭までにブラジルの輸入の半数以上を処理し、港湾滞留時間を平均19時間短縮した。これにより、国際輸送管理と税関対応のコントロールタワーに対するサービス水準の要求が高まっている。2026年5月には、港湾・空港省(MPor)も、港湾・空港・水路の特許ルールを調和させるための90日間のワーキンググループを設立し、3PLがどのように輸送能力を契約し、複合輸送回廊を計画するかに影響する規制の予見可能性を提供している。
バリューチェーン分析
ブラジルの3PLバリューチェーンは、幹線輸送、倉庫保管、付加価値サービスをインテグレーターやフォワーダーに委託する小売・eコマース、農業関連産業、ライフサイエンス分野の荷主から始まる。これらのプロバイダーは、道路運送業者、鉄道事業者、港湾・ターミナル運営者、保税・非保税倉庫、コールドチェーン専門業者、テクノロジーベンダー(TMS/WMS、テレマティクス、コンプライアンスプラットフォーム)からなる配送ネットワークを統括する。国内の基盤は依然としてトラック輸送であるが、輸出回廊や時間・温度に敏感な配送においては複合輸送設計がますます中心的な役割を担っている。この構成において、3PLは道路輸送によるファーストマイルを鉄道やカボタージュと組み合わせ、コントロールタワー機能によって輸送能力の割り当てや例外対応を支援している。
バリューチェーン全体のパフォーマンスと利益率は、主要な拠点におけるコストと混雑によって左右される。ブラジルの物流コストは2025年にGDPの15.5%(1.96兆レアル)に相当し、一方で港湾・回廊の制約は依然として不安定要因を生んでおり、2025年3月にはコーヒー輸出への影響が確認された遅延事例(637,767袋の遅延、推定損失収益あり)も記録されている。北方回廊を通じた輸出物流はボトルネックの典型を示しており、BR-163/BR-230やミリチトゥーバ・ターミナルなどの接続部における未舗装区間や収穫期の待ち行列がリードタイムを延長し、3PLを利用する荷主に高い在庫バッファーを強いている。公共の計画枠組みも民間のバリューチェーンの意思決定により直接的に反映されるようになっており、政令12.022/2024号は統合輸送計画(PIT)を確立し、PNL 2050サイクル(2024-2027年)は需要主導型かつ特許準備の整ったプロジェクトへとシフトしている。これは、3PLがクロスドックや積替えヤードをどこに設置し、鉄道・水路の輸送能力を契約するかに影響を与えている。
競争環境
ブラジル3PL市場の競争は、グローバルフォワーダーが地域の専門業者を買収し、国内プレイヤーが倉庫ポートフォリオを近代化する中で激化しています。2024年9月に締結されたCMA CGMのサントスブラジルの48%取得契約(11億3,000万米ドル)は、ターミナル資産と内陸物流の垂直統合へのシフトを示しています。スキャン グローバル ロジスティクスはその後にブルー ロジスティクス ブラジルを買収し、2023年売上高BRL 5億7,000万と強固な海上貨物ブックを追加しました。統合業者は規模を追求して海上契約を交渉し、港湾バースを確保し、鉄道ネットワークを補完し、技術アップグレードや環境対応フリートへの投資資金が不足する中小業者を圧迫しています。
ニッチ参入者は守りやすい地位を確立しています。Favela Brasil Xpressはインフォーマルな地域社会に1日4,000個の荷物を配送し、クラウドソーシング型配達員とAIルーティングを組み合わせて配達失敗率を削減しています。EstocaはプロプライエタリなWMSによって稼働するオムニチャネルノードを運営し、中堅市場の商業者に物流コスト20%削減を約束しています。Emergent Cold Latin Americaなどの低温輸送チェーン大手は合計1億5,700万立方フィートの保管能力を誇り、医薬品および冷凍食品クライアントへの全国カバレッジを実現しています。テクノロジー導入が大きな均等化要因となっており、デジタル化されたサプライチェーンは先行企業の利益率を40%向上させ、物流費用を50%削減しています。
戦略的投資はクリーンエネルギーフリートとネットワーク密度に集中しています。ヴィブラ エネルジアは1万人のドライバーと8,000台の契約トラックを運用し、スコープ1排出量削減のため電動タンカーを展開しています。ウルトラカルゴのエタノールターミナル事業者オプラへの50%出資は、液体バルク保管をマルチモーダル配送へと拡張しています。この多様な状況の中で、大手3PLは資産保有とブローカレッジ規模を融合したプラットフォームモデルへと収斂しており、先に示したハイブリッド動向を強化しています。
ブラジル3PL業界リーダー
DHL Supply Chain (Deutsche Post AG)
A.P. Moller - Maersk Logistics & Services
BBM Logística SA
JSL SA
CEVA Logistics AG
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ブラジルの3PLにおける機会は、規制やインフラプログラムがプロセスを標準化し、複合輸送サービス設計の余地を生む領域に集中している。2025年10月までに関係承認機関の完全参加を実現し、2026年初頭までに輸入の50%以上を処理するPortal Unico de Comercio Exteriorは、国際輸送管理および税関関連の付加価値サービスの事業環境を改善しており、特にMAPA/ANVISAに関わる出荷のデータフローを統合する3PLにとって有利となる。ANTT決議第6.077/2026号および第6.078/2026号、さらにPortaria SUROC第6/2026号(2026年5月24日発効)を基盤とする道路貨物コンプライアンスの変化も、CIOTおよび輸送文書の検証を契約運送業者ネットワークに組み込むプロバイダーに新たな余地を生んでいる。これにより、荷主の混乱リスクが低減され、規模を拡大したアセットライト型やハイブリッド型モデルが支持される。
物理的ネットワークと自動化への投資は、3PLがスループットを高め、一級都市圏を超えたより速いオムニチャネル配送を支える中で、差別化のもう一つの手段となっている。Mercado Libreはブラジルにおける配送網を拡大し(2025年までに21拠点のDCを目標)、複数地域の施設に230億レアルを投資した。別途、2026年5月にJadlogはサンパウロに20,000平方メートルのハブを開設し、時間当たり最大18,000個の仕分け能力を持ち、容量と仕分け生産性がeコマース物量獲得の競争にどのように利用されているかを示している。同時に、鉄道・港湾関連プロジェクトは、農業関連産業や工業フローに向けた鉄道・トラック・港湾を組み合わせたソリューションを支援しており、政令12.022/2024号のもとで定められた統合輸送計画(PIT)の方向性や特許重視のインフラ整備計画と整合している。これらの動きは総じて、単一のSLAの下でコントロールタワー、複合輸送契約、専門倉庫(ヘルスケアや栄養関連の温度管理エリアを含む)を組み合わせた3PLサービスをブラジル全域で支持する結果となっている。
最近の業界動向
- 2026年7月:DHL Supply ChainはブラジルにおけるReckittとの物流提携を拡大し、Embu das Artes(サンパウロ州)に新たに6,000パレット規模の温度管理エリアを増設し、ヘルスケアおよび栄養関連のフローを統合した。この動きは、規制対象で温度に敏感なSKUに対する検証済みの保管・取扱能力を拡大し、トレーサビリティとサービス水準の厳格さを要求する高マージン分野におけるDHLの地位を強化する。
- 2026年4月:Maerskは、リオグランデに70,000平方メートルの多目的デポを開設し、パラナグアのコンテナ貨物ステーションを3,160平方メートル拡張することを発表した。この取り組みは、内陸デポ能力を深海航路サービスおよびAliancaのカボタージュと結び付け、統合3PLソリューションを利用する荷主に対するエンドツーエンドのコンテナ availability と複合輸送の選択肢を拡大する。
- 2024年9月:CMA CGMは、Santos Brasilの48%を11.3億米ドルで取得することに合意し、ブラジルの港湾・物流エコシステムにおける垂直統合の大きな一歩を示した。この取引は、内陸物流への野心を持つグローバル海運会社にターミナルアクセスと運用上の優先事項をより緊密に結び付けることで、3PLおよびフォワーダーに対する競争圧力を高める。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、ブラジルの3PL市場は、ブラジル国内の荷主向けに物流を管理・実行する第三者プロバイダーが得る収益を対象とし、国内および国境を越えた貨物輸送、倉庫保管、およびプロバイダーが貨物または在庫の流れを管理する場合の付加価値取扱いを含む。
対象範囲の除外事項:荷主が自社貨物のために運営する自家物流業務、および倉庫保管主導の3PLソリューションを提供しない純粋なラストマイル宅配業者は除外する。
セグメンテーション概要
- サービス別
- 国内輸送管理
- 道路
- 航空
- 鉄道
- 内陸水路
- 国際輸送管理
- 道路
- 航空
- 海上
- マルチモーダル/インターモーダル
- 付加価値型倉庫保管・配送(VAWD)
- 国内輸送管理
- エンドユーザー産業別
- 自動車
- エネルギー・公共サービス
- 製造
- ライフサイエンス・医療
- テクノロジー・電子機器
- 小売・Eコマース
- 消費財・FMCG
- 食品・飲料
- その他
- 物流モデル別
- アセットライト型(マネジメントベース)
- アセットヘビー型(自社フリートおよび倉庫)
- ハイブリッド
- 地域別(国内)
- 南東部
- 南部
- 北東部
- 中西部
- 北部
データソース、市場規模算定、および検証
デスクリサーチ
モデルの最終化前に、ブラジルの物流需要と事業環境に関する事実的基盤を構築するためにデスクリサーチを実施した。マクロ・活動指標にはIBGE、インフレ・外国為替の文脈にはブラジル中央銀行、輸送・貨物市場の動向(道路・港湾)にはANTTおよびANTAQなどの公的資料を活用した。
市場定義の一貫性を保つため、税関・貿易統計(例:MDIC/Comex Stat)も確認し、国際フォワーディングおよび内陸配送需要を左右する輸出入フローを把握した。企業の開示資料、投資家向け説明資料、信頼できる報道記事を確認し、ブラジルで活動する3PLプロバイダーのサービス提供内容と典型的な収益構成をマッピングした。必要に応じて、企業財務情報の有料サブスクリプションおよび出荷単位の輸出入データベースを用いて、規模、貿易航路への露出、需要変動のタイミングを相互検証した。このリストは例示的なものであり、データ収集、検証、確認のために他にも多くの公開資料が精査された。
一次インタビューおよび調査
一次調査は、ブラジルにおいて物流支出のうちどの程度が3PLに外部委託されているか、そしてサービス収益が輸送管理、倉庫保管、付加価値活動の間でどのように分かれているかを確認することに焦点を当てた。3PL事業者、貨物仲介業者、大手荷主の物流部門、業界専門家を対象にインタビューおよび調査を実施し、価格設定、利用率、業種別およびブラジル国内の主要回廊別の外部委託の進行速度に関する前提を検証するのに役立てた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:38% | CXO:12% |
| ミドルティア:40% | 機能/事業部門リーダー:32% |
| 中小プレイヤー:22% | マネージャー:56% |
市場規模算定と予測
基本的な規模算定は、ブラジルの貨物活動および貿易フローの指標を用いて、対象となる外部委託物流需要プールを再構築するトップダウン方式から始まり、次に外部委託率とサービスミックスのロジックを通じて3PL収益層へと絞り込まれる。総計を現実的なものに保つため、サンプルとしたプロバイダーの収益レンジ、契約済み倉庫スペースに関するチャネルチェック、出荷またはパレット移動当たりの平均販売価格(ASP)の合理性テストといった選択的なボトムアップ検証によって結果を裏付けた。
モデルに用いた主な入力要素には、トラック輸送活動に関連する道路貨物の強度と規制指標、国際3PL需要の代理指標としてのコンテナ貿易量と港湾スループット、能力指標としての倉庫吸収率と稼働率の方向性、インフレおよび燃料関連のコスト転嫁の見込み、現地収益を一貫してUSDに換算するための外国為替タイミングが含まれる。小規模事業者についてボトムアップのデータが欠落している場合は、観測可能な能力とサービス範囲に基づく保守的なスケーリングで対処し、その後インタビューによるフィードバックを通じて再確認した。
予測に際しては、期待されるGDPおよび貿易の方向性、小売・産業サプライチェーンにおける外部委託の勢い、物流インフラおよびサービスのデジタル化の改善速度を軸としたシナリオ分析を用いた。前提条件は、繰り返しの一次フィードバックによって裏付けられ、デスク指標と整合した場合にのみ調整された。
データ検証および更新サイクル
検証は複数のチェックを通じて行われ、最終数値が単一の系列に依存しないようにしている。出力結果は、貿易スループット、トラック輸送活動の方向性、倉庫利用率指標などの独立した指標と比較され、大きな差異は範囲の不一致、または過大なASPおよび量の前提のいずれかにさかのぼって検証される。
承認前に、モデルは複数段階のアナリストレビューを経て、異常値がフラグ付けされ、ロジックが再検証され、外れ値の入力が新たな計算によって検証される。主要変数が急激に変動した場合、例えば予期しない外国為替の変動や貿易の混乱が発生した場合には、回答者に再度連絡を取り、現場での価格設定や取扱量の動向を確認する。レポートは毎年更新され、重大な事象が発生した場合には中間更新が行われ、最終的な納品前チェックを経て、クライアントに最新の見解が提供される。
Mordor Intelligenceによるブラジル3PL市場規模算定と他の公表推計との比較
ブラジルの3PLに関する公表市場規模はしばしば一致しない。これは、各社が3PL収益として何を含めるかについて異なる境界を選択し、また異なる基準年や通貨換算のタイミングを採用しているためである。倉庫保管、フォワーディング、管理輸送の扱い方の違いは、対象国の範囲が同じであっても総計を変動させる可能性がある。
港湾スループットの動向、税関貿易額、道路貨物活動のチェックは、Mordor Intelligenceが3PLプロバイダーに到達しないより広範な自家物流支出を数えるのではなく、外部委託物流需要プールに整合し続けるための根拠となっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 28.40 B (2025) | |
| グローバルコンサルティング会社A | USD 32.62 B (2024) | より早い基準年を使用し、除外事項を明確に示していないため、自家荷主物流や隣接する宅配主導型の収益が3PL総額に混在する可能性があり、外国為替換算のタイミングによってもUSD換算値が広がる可能性がある。 |
| 業界出版社B | USD 31.40 B (2025) | 類似のサービス区分をカバーしているが、成長経路はより速いASPおよび外部委託の進展を示唆しており、これは倉庫保管や幹線輸送における能力・利用率の十分な相互検証を伴わずに強気なシナリオが報告される場合に生じうる。 |
表全体を見ると、差異のほとんどは対象範囲の境界の違いと、価格設定および外部委託が年ごとにどの程度速く進むと想定されているかによって説明できる。当社のアプローチは、推計を貿易・貨物活動に追跡可能な形で結び付けたうえで、プロバイダー側の現実に基づく検証で相互確認しており、最終的な値が計画・予算策定にとって実用的なものとなるよう保っている。


レポートで回答される主要な質問
ブラジル3PL市場の現在の規模はどのくらいですか?
ブラジル3PL市場規模は2026年に297億4,000万米ドルとなっており、2031年までに374億5,000万米ドルに達すると予測されています。
最も急成長しているサービスセグメントはどれですか?
付加価値型倉庫保管・配送が、オムニチャネル小売業者が複雑なフルフィルメント業務をアウトソーシングするため、2026年~2031年の年平均成長率7.18%の予測でトップとなっています。
北部地域が他の地域よりも速く拡大しているのはなぜですか?
南北鉄道の完成と北部アーク港を経由する穀物輸出の増加が、北部地域の3PL売上高において年平均成長率5.74%を牽引しています。
ESG規制は物流アウトソーシングにどのような影響を与えていますか?
ESG開示の義務化により、企業は電気フリート、鉄道優先ソリューション、排出量追跡プラットフォームを持つ3PLを採用するようになっており、新たな契約機会が生まれています。
最終更新日:



