
Taille et part du marché des produits de soin corporel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
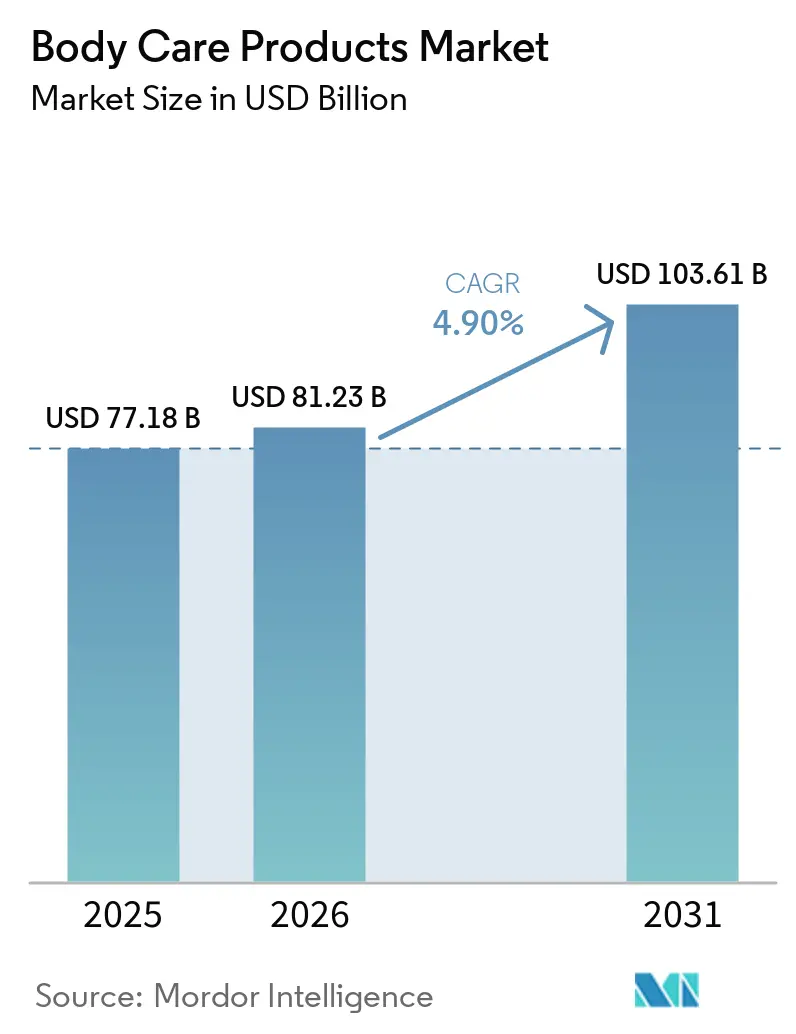
| Taille du Marché (2026) | 81.23 Milliards de dollars |
| Taille du Marché (2031) | 103.61 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.90 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits de soin corporel par Mordor Intelligence
La taille du marché des produits de soin corporel devrait passer de 77,18 milliards USD en 2025 à 81,23 milliards USD en 2026 et devrait atteindre 103,61 milliards USD d'ici 2031, à un TCAC de 4,99 % sur la période 2026-2031. Cette croissance souligne un intérêt mondial accru pour l'hygiène personnelle, la santé de la peau et le bien-être général, qui se manifeste aussi bien dans les économies développées qu'émergentes. Les consommateurs d'aujourd'hui délaissent les produits d'hygiène de base au profit de solutions de soin corporel avancées et multifonctionnelles. Ces formulations modernes répondent à des besoins variés, allant de l'hydratation et de l'exfoliation à l'anti-âge, l'éclat du teint et la protection antimicrobienne. Les facteurs qui stimulent la croissance de ce marché comprennent une sensibilisation accrue aux soins personnels, la hausse des revenus disponibles, l'urbanisation et l'essor des tendances beauté et bien-être sur les réseaux sociaux. Grâce aux investissements continus en R&D, aux ingrédients innovants et aux stratégies marketing ciblées, le marché des produits de soin corporel ne se contente pas de diversifier son offre, mais s'oriente également vers des produits premium, signalant une expansion mondiale robuste.
Points Clés du Rapport
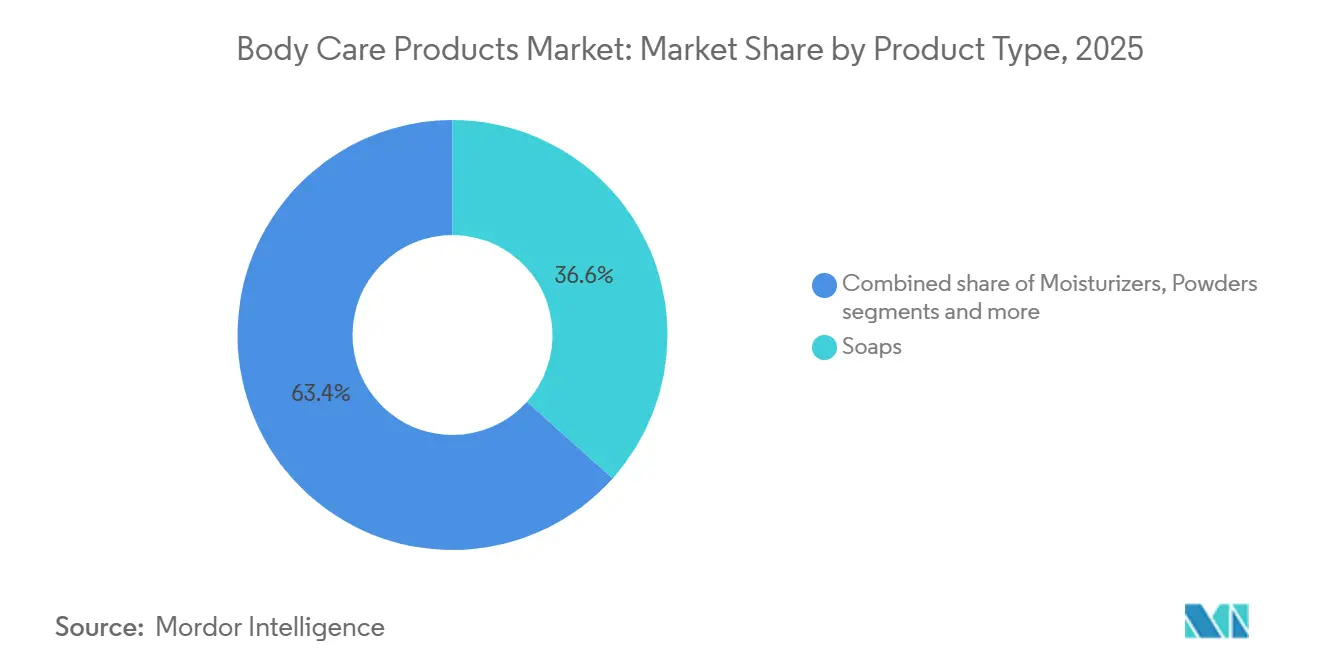
- Par type de produit, les savons ont dominé avec 36,62 % de la part de marché des produits de soin corporel en 2025, tandis que les gels douche et gels de bain devraient progresser à un TCAC de 5,80 % jusqu'en 2031.
- Par catégorie, les produits conventionnels représentaient 72,74 % en 2025, tandis que le segment biologique progresse à un TCAC de 6,11 % jusqu'en 2031.
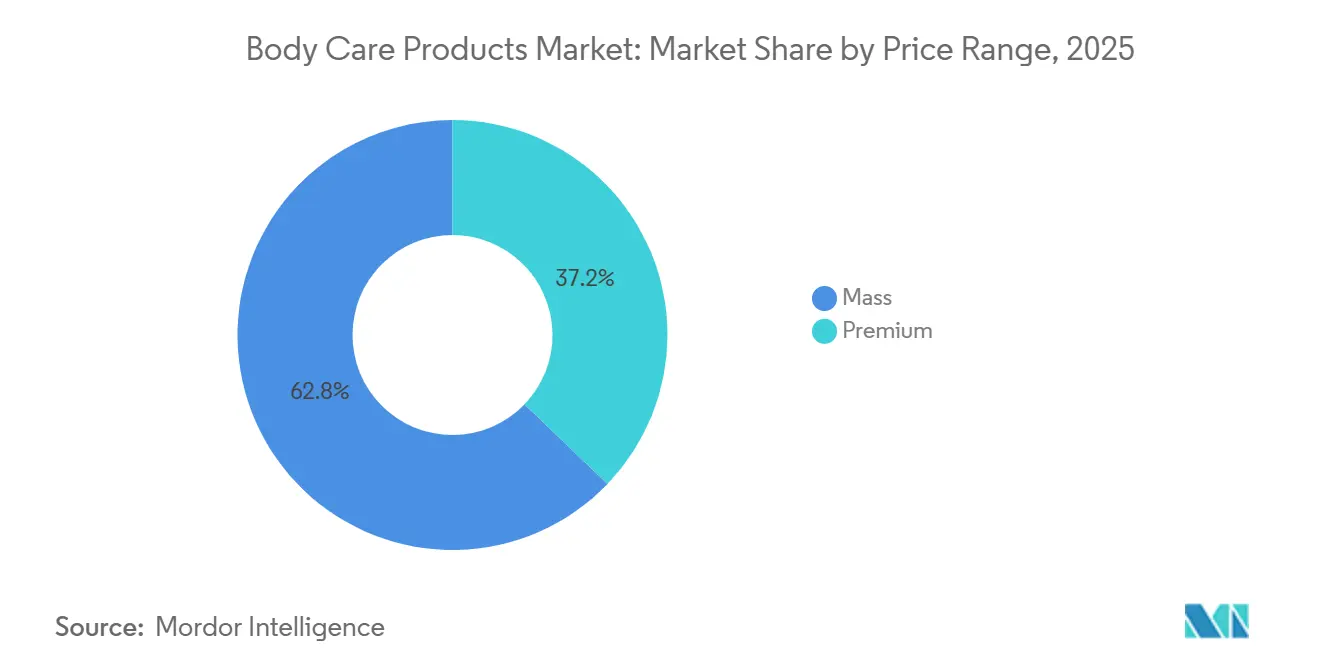
- Par gamme de prix, le segment grande consommation représentait 62,82 % en 2025, tandis que les soins corporels premium affichent les meilleures perspectives de croissance avec un TCAC de 6,78 %.
- Par canal de distribution, les supermarchés et hypermarchés ont capté 37,62 % des revenus en 2025, mais les canaux en ligne devraient croître à un TCAC de 7,12 % jusqu'en 2031.
- Sur le plan régional, l'Asie-Pacifique représentait 35,43 % des revenus de 2025 et est en bonne voie pour un TCAC de 6,52 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sensibilisation croissante aux pratiques d'hygiène personnelle et de soins | +0.9% | Mondial, avec des gains prononcés en Asie-Pacifique, au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Préférence croissante des consommateurs pour les produits naturels et biologiques | +1.2% | Amérique du Nord, Europe et centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Avancées dans les formulations et les ingrédients des produits | +0.8% | Mondial, porté par les pôles d'innovation en Amérique du Nord, en Europe et au Japon | Moyen terme (2-4 ans) |
| Expansion de la participation des femmes à la vie active | +0.7% | Cœur de l'Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique latine | Long terme (≥ 4 ans) |
| Impact des réseaux sociaux sur les tendances beauté et les choix des consommateurs | +1.0% | Mondial, avec une influence maximale en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance du commerce de détail numérique et adoption du commerce électronique | +1.1% | Mondial, accéléré en Asie-Pacifique, en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante aux pratiques d'hygiène personnelle et de soins
La conscience hygiénique post-pandémique est passée d'une préoccupation épisodique à un rituel quotidien ancré, les consommateurs scrutant désormais les listes d'ingrédients et les allégations d'efficacité antimicrobienne. Les directives 2025 de l'Organisation mondiale de la Santé sur l'hygiène des mains ont étendu les recommandations aux protocoles de nettoyage du corps entier, incitant les fabricants à reformuler les savons et gels douche avec des tensioactifs préservant la barrière cutanée[1]. Ce changement est particulièrement prononcé dans les marchés émergents, où l'urbanisation et l'amélioration des infrastructures hydrauliques permettent des habitudes de bain plus fréquentes. En Inde, la Mission Swachh Bharat Phase II du gouvernement a alloué 1,2 milliard USD (100 milliards INR) en 2025 à l'éducation à l'assainissement et à l'hygiène, stimulant directement la demande de produits de soin corporel abordables dans les villes de deuxième et troisième rang. La tendance remodèle également le soin masculin, avec une utilisation des produits de soin corporel chez les hommes âgés de 25 à 40 ans en hausse de 14 % d'une année sur l'autre en 2025, à mesure que les normes sociales autour du soin de soi évoluent au-delà des frontières de genre traditionnelles.
Préférence croissante des consommateurs pour les produits naturels et biologiques
Le mouvement de la beauté propre est passé de la rhétorique marketing à une transparence vérifiable de la chaîne d'approvisionnement, les certifications tierces telles que USDA Organic, COSMOS et Ecocert devenant incontournables pour un positionnement premium. Les amendements 2024 de la Commission européenne au règlement européen sur les cosmétiques (CE 1223/2009) ont resserré les définitions des allégations « naturel » et « biologique », exigeant des marques qu'elles justifient l'approvisionnement et les méthodes de traitement des ingrédients par des audits indépendants[2]. Cette clarté réglementaire réduit l'écoblanchiment et oriente la confiance des consommateurs vers les produits certifiés, qui affichaient une prime de prix de 12 % par rapport aux alternatives conventionnelles en 2025. Les extraits botaniques tels que le bakuchiol, le centella asiatica et l'huile de tanaisie bleue supplantent les actifs synthétiques, portés par des études cliniques démontrant une efficacité comparable avec des profils d'irritation plus faibles. Le rapport annuel 2025 d'Unilever a noté que ses gammes de déodorants naturels et de gels douche ont progressé de 19 % d'une année sur l'autre, dépassant de 11 % l'ensemble du portefeuille de soins personnels de l'entreprise. La tendance stimule également l'intégration verticale, les marques acquérant des fermes biologiques pour sécuriser l'approvisionnement et contrôler la qualité. Par exemple, l'achat en 2024 par L'Occitane d'une coopérative de karité de 500 hectares au Burkina Faso illustre ce pivot stratégique.
Avancées dans les formulations et les ingrédients des produits
La science de la formulation évolue du nettoyage en surface vers la modulation du microbiome, avec des ingrédients probiotiques et prébiotiques conçus pour soutenir les mécanismes de défense naturels de la peau. Le dépôt de brevet 2025 de Beiersdorf pour une lotion corporelle fermentée au lactobacille a démontré une amélioration de 23 % de la rétention d'hydratation cutanée sur 48 heures par rapport aux témoins à base de glycérine, signalant une nouvelle frontière dans les allégations d'efficacité. Les concentrés sans eau gagnent du terrain auprès des consommateurs soucieux de durabilité qui cherchent à réduire les déchets d'emballage et les empreintes carbone. Par exemple, Kao Corporation a lancé au Japon début 2025 un gel douche en poudre qui utilise 85 % moins d'eau et 60 % moins de plastique que les formats traditionnels. Les directives 2024 de la FDA sur la sécurité des ingrédients cosmétiques ont élargi la liste des conservateurs et émulsifiants approuvés, permettant aux formulateurs de prolonger la durée de conservation sans recourir aux parabènes ni aux agents libérateurs de formaldéhyde[3]. Cette flexibilité réglementaire est particulièrement précieuse pour les marques artisanales en petites séries qui peinaient auparavant avec la stabilité microbienne.
Expansion de la participation des femmes à la vie active
La hausse de la participation des femmes à la vie active, qui a atteint 52,3 % à l'échelle mondiale en 2025 selon l'Organisation internationale du Travail, est corrélée à une augmentation des dépenses par habitant en produits de soin corporel premium, les femmes actives allouant leurs revenus discrétionnaires à des solutions efficaces et permettant de gagner du temps. En Chine, la participation des femmes à la vie active a grimpé à 61,8 % en 2025, et les femmes professionnelles urbaines âgées de 25 à 45 ans ont dépensé en moyenne 187 USD par an en soins corporels, soit une hausse de 22 % par rapport à 2023. Ce segment démographique privilégie les produits multifonctionnels tels que les lotions corporelles avec SPF et peptides anti-âge, qui simplifient les routines sans sacrifier les résultats. La tendance stimule également la demande de formats de voyage et nomades, avec des lingettes corporelles à usage unique et des pains de soin solides en hausse de 16 % en 2025, à mesure que les canaux de vente en aéroport et en salle de sport se développaient. Les programmes de bien-être des employeurs amplifient cet effet. Par exemple, l'initiative de bien-être en entreprise 2025 de Procter & Gamble a distribué des kits de soin corporel premium à 180 000 employés dans 12 pays, normalisant le soin quotidien de soi comme facteur d'amélioration de la productivité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences de conformité réglementaire impactant la croissance du marché | -0.6% | Mondial, avec une application stricte en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Préoccupations croissantes concernant les produits contrefaits | -0.5% | Asie-Pacifique, Moyen-Orient, Afrique et Amérique latine | Court terme (≤ 2 ans) |
| Volatilité des prix et disponibilité des matières premières botaniques | -0.7% | Mondial, aiguë dans les régions dépendantes des importations à source unique | Moyen terme (2-4 ans) |
| Influence des facteurs culturels et religieux | -0.3% | Moyen-Orient et Afrique, Asie du Sud, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de conformité réglementaire impactant la croissance du marché
L'intensification du contrôle réglementaire, illustrée par la loi américaine de modernisation de la réglementation des cosmétiques (MoCRA) de 2024 et les amendements 2024 de l'UE au règlement (CE) 1223/2009, impose des coûts de conformité substantiels aux fabricants, en particulier aux marques de milieu de gamme dépourvues d'expertise réglementaire interne. La MoCRA impose la déclaration des événements indésirables, l'enregistrement des installations et la justification de la sécurité pour tous les produits cosmétiques vendus aux États-Unis, avec des pénalités pouvant atteindre 250 000 USD par infraction. Ces exigences compriment les marges bénéficiaires des acteurs plus petits et accélèrent la consolidation, les marques cherchant à atteindre une taille suffisante pour absorber les frais juridiques et de test. Les restrictions élargies de l'UE sur les microplastiques et les substances per- et polyfluoroalkylées (PFAS) dans les cosmétiques, entrées en vigueur en janvier 2025, ont contraint à la reformulation d'environ 18 % des références de soins corporels, entraînant des coûts moyens de 85 000 USD par ligne de produits selon une enquête 2025 de l'Association européenne des cosmétiques. Bien que ces cadres renforcent la sécurité et la confiance des consommateurs, ils créent également des barrières à l'entrée qui affectent de manière disproportionnée les startups innovantes et les spécialistes régionaux.
Préoccupations croissantes concernant les produits contrefaits
Les produits de soin corporel contrefaits, allant des ingrédients mal étiquetés aux formulations franchement dangereuses, prolifèrent sur les marchés à forte croissance, érodant la valeur des marques et exposant les consommateurs à des risques sanitaires. L'opération Pangea XIV d'Interpol en 2025 a saisi pour 48 millions USD de cosmétiques contrefaits dans 23 pays, les lotions corporelles et gels douche représentant 34 % des articles confisqués. La prolifération des vendeurs tiers sur les plateformes de commerce électronique complique l'application de la loi, les contrefacteurs exploitant des protocoles de vérification laxistes pour référencer de faux produits aux côtés d'offres authentiques. En Inde, l'Organisation centrale de contrôle des normes pharmaceutiques a signalé une augmentation de 27 % des saisies de produits de soin personnel contrefaits en 2025, incitant les marques à investir dans l'authentification par chaîne de blocs et les emballages inviolables. Le problème est particulièrement aigu pour les marques premium, où les contrefacteurs ciblent les références à forte marge et pratiquent des prix inférieurs de 40 à 60 %, détournant les ventes et nuisant à la confiance des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le gel douche gagne du terrain sur les savonsLes savons représentaient 36,62 % des revenus de 2025, reflétant des habitudes de consommation ancrées sur les marchés sensibles aux prix et dans les zones rurales où les formats en pain offrent une meilleure économie de coût à l'utilisation et ne nécessitent aucune infrastructure de distribution. Cependant, les gels douche et gels de bain progressent à un TCAC de 5,80 % jusqu'en 2031, portés par la préférence des consommateurs urbains pour des formulations équilibrées en pH et sans sulfates qui préservent la barrière lipidique naturelle de la peau. La promotion croissante par les dermatologues des syndets (détergents synthétiques) par rapport aux graisses saponifiées traditionnelles accélère ce changement, notamment chez les consommateurs souffrant d'eczéma et de peau sensible. Les hydratants connaissent une demande soutenue à mesure que les consommateurs intègrent des traitements ciblés, tels que les lotions enrichies en niacinamide pour l'hyperpigmentation et les crèmes riches en céramides pour la réparation de la barrière cutanée, dans des routines en plusieurs étapes.
Les poudres, bien que représentant un segment plus restreint, gagnent du terrain dans les climats humides tels que l'Asie du Sud-Est et le Conseil de coopération du Golfe, où les formulations absorbantes sans talc répondent aux problèmes de transpiration et d'irritation. La catégorie « Autres », comprenant les gommages corporels, les huiles et les masques, bénéficie de la tendance à la premiumisation, les consommateurs recherchant des expériences de type spa à domicile. Par ailleurs, le lancement en 2025 par Unilever d'un système de gel douche rechargeable en Europe, avec des dosettes concentrées que les consommateurs diluent chez eux, illustre le pivot du secteur vers la durabilité et la praticité. Le format réduit l'utilisation de plastique de 70 % et séduit les acheteurs soucieux de l'environnement prêts à payer une prime de 15 % pour un impact environnemental réduit. Les cadres réglementaires tels que l'ISO 22716 (Bonnes pratiques de fabrication pour les cosmétiques) standardisent la qualité entre les types de produits, réduisant la variabilité et renforçant la confiance des consommateurs envers les marques émergentes.



Par catégorie :
le segment biologique dépasse le conventionnelLes produits conventionnels représentaient 72,74 % des revenus de 2025, soutenus par des réseaux de distribution établis, des prix promotionnels agressifs et une large disponibilité des références dans les canaux de grande distribution. Pourtant, le segment biologique progresse à un TCAC de 6,11 % jusqu'en 2031, les consommateurs accordant de plus en plus d'importance à la provenance des ingrédients et à la responsabilité environnementale. Les certifications tierces telles que USDA Organic, COSMOS et Ecocert réduisent l'asymétrie d'information et permettent aux acheteurs de distinguer les véritables formulations propres des alternatives d'écoblanchiment. L'écart de prix entre les soins corporels biologiques et conventionnels s'est réduit à 12 % en 2025, contre 18 % en 2023, à mesure que les économies d'échelle dans l'approvisionnement en ingrédients biologiques et les gains d'efficacité de fabrication compriment les différentiels de coûts.
La croissance du segment biologique est également alimentée par des vents réglementaires favorables. Par exemple, les amendements 2024 de l'UE au règlement sur les cosmétiques ont resserré les définitions de « naturel » et biologique
, exigeant des marques qu'elles justifient leurs allégations par des audits indépendants et une documentation transparente de la chaîne d'approvisionnement. Cette clarté oriente la confiance des consommateurs vers les produits certifiés et pénalise les marques qui s'appuient sur des messages vagues de type « écologique ». En Amérique du Nord, les directives 2025 de la FDA sur les allégations de cosmétiques naturels ont introduit des normes d'étiquetage volontaires alignées sur les protocoles USDA Organic, légitimant davantage le segment. Le rapport annuel 2025 de L'Occitane a noté que ses gammes de soins corporels biologiques certifiés ont progressé de 21 % d'une année sur l'autre, dépassant de 14 % le portefeuille conventionnel de l'entreprise. La tendance stimule également l'innovation dans les systèmes de conservation, les marques développant des alternatives respectueuses du microbiome aux conservateurs synthétiques qui répondent à la fois aux critères d'efficacité et d'étiquetage propre.
Par gamme de prix :
la premiumisation s'accélèreLe segment grande consommation a capté 62,82 % des revenus de 2025, reflétant sa domination dans les supermarchés, hypermarchés et chaînes de discount où les consommateurs sensibles aux prix privilégient la valeur et l'accessibilité. Cependant, le segment premium progresse à un TCAC de 6,78 % jusqu'en 2031, porté par la transparence des ingrédients, les formulations personnalisées et les modèles d'abonnement en vente directe aux consommateurs qui contournent les marges traditionnelles de la distribution. Les acheteurs premium, majoritairement des professionnels urbains âgés de 25 à 45 ans, sont prêts à payer 30 à 50 % de plus pour des produits dotés d'actifs cliniquement validés, d'emballages durables et de récits d'approvisionnement éthique.
La tendance à la premiumisation remodèle également la dynamique concurrentielle. Les marques en vente directe aux consommateurs telles que Nécessaire et Osea exploitent les canaux numériques pour éduquer les consommateurs sur la science des ingrédients et fidéliser leur clientèle grâce à des recommandations personnalisées et à la praticité des abonnements. Ces perturbateurs captent des parts des marques premium historiques en offrant une qualité comparable à des prix inférieurs de 20 à 30 %, rendus possibles par des chaînes d'approvisionnement allégées et un marketing numérique à la performance. Les acteurs établis réagissent en acquérant ou en s'associant avec des startups de vente directe. Par exemple, l'acquisition en 2024 par Estée Lauder de Dr. Jart+ et l'investissement en 2025 de Shiseido dans une startup sud-coréenne de soins corporels signalent que les acteurs historiques reconnaissent que la premiumisation migre en ligne. Le segment grande consommation, quant à lui, défend ses parts en introduisant des gammes « masstige », des produits abordables avec des codes premium tels que des emballages minimalistes et des ingrédients phares, qui brouillent les frontières des catégories et captent les consommateurs en quête de montée en gamme.

Par canal de distribution :
le commerce de détail en ligne en plein essorLes supermarchés et hypermarchés représentaient 37,62 % de la distribution en 2025, tirant parti d'un fort trafic en magasin, des opportunités d'achat impulsif et des prix promotionnels pour stimuler les volumes. Ces canaux restent essentiels pour les marques de grande consommation et les consommateurs sensibles aux prix qui privilégient la disponibilité immédiate et la possibilité d'inspecter physiquement les produits avant l'achat. Les magasins de santé et de beauté, bien que représentant une part plus modeste, offrent des assortiments sélectionnés et un personnel compétent qui séduisent les consommateurs en quête de conseils d'experts sur la compatibilité des ingrédients et les préoccupations cutanées.
Les boutiques en ligne progressent à un TCAC de 7,12 % jusqu'en 2031, reflétant des stratégies omnicanales qui combinent diagnostics cutanés en réalité augmentée, livraison le jour même et praticité des abonnements. Le lancement en 2025 par Amazon d'un outil d'essai virtuel pour les produits de soin corporel, utilisant les caméras des smartphones pour évaluer la texture de la peau et recommander des formulations, a réduit les taux de retour de 19 % et augmenté les valeurs moyennes des commandes de 14 %. Par ailleurs, les services d'abonnement tels que le programme « Refill & Repeat » d'Unilever, qui a livré des recharges de gel douche concentré à 2,3 millions de foyers en Europe en 2025, fidélisent la clientèle sur le long terme et réduisent le taux d'attrition. Ce changement permet également une hyperpersonnalisation, les marques exploitant des questionnaires pilotés par l'IA pour adapter les recommandations de produits en fonction du type de peau, du climat et du mode de vie. En Corée du Sud, les ventes numériques d'Amorepacific ont bondi de 27 % en 2025, portées par son intégration de robots d'achat KakaoTalk facilitant la recommande en un clic et le service client en temps réel. Les autres canaux de distribution, notamment les pharmacies, les salons et la vente directe, connaissent une croissance modeste, les marques expérimentant des modèles hybrides combinant points de contact physiques et engagement numérique.
Analyse géographique
Marché des Produits de Soin du Corps en Asie-Pacifique
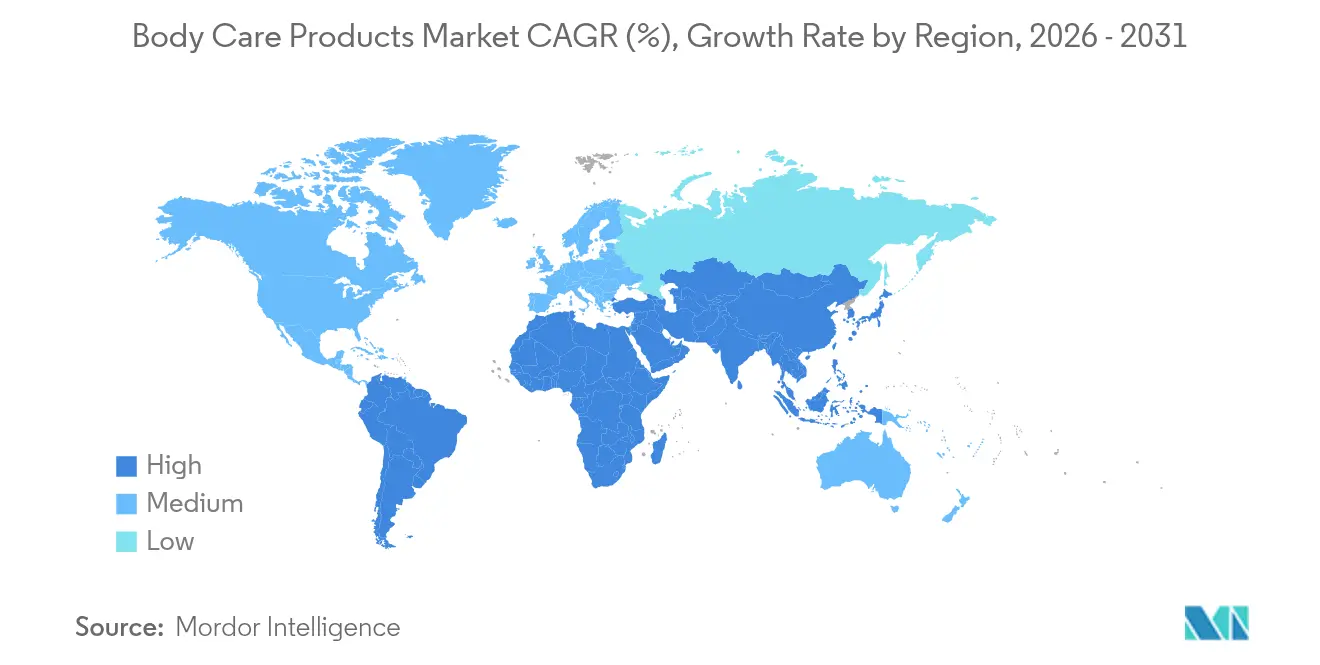
L'Asie-Pacifique détient 35,43 % de la part de marché mondiale des produits de soin du corps en 2025 et affiche le taux de croissance régional le plus élevé, à 6,52 % de CAGR jusqu'en 2031. Le leadership de la région sur ce marché découle de sa large base démographique, de la hausse des revenus disponibles et d'un fort ancrage culturel autour des routines de soin personnel. La Chine et l'Inde constituent des marchés de croissance clés, portés par l'expansion de leurs classes moyennes et l'adoption croissante de produits premium. Le Japon et la Corée du Sud demeurent des centres d'innovation, notamment en matière de formulations de soins de la peau et de technologies d'emballage. Si l'harmonisation réglementaire entre les marchés régionaux favorise l'expansion, les entreprises doivent s'adapter aux préférences culturelles locales et aux sensibilités aux prix.
Marché des Produits de Soin du Corps en Amérique du Nord et en Europe
L'Amérique du Nord maintient une position de marché solide grâce à une consommation par habitant élevée et à la préférence des consommateurs pour les produits premium. La solidité de ce marché repose sur une infrastructure de distribution robuste, une forte pénétration du commerce en ligne et des cadres réglementaires bien établis. Les taux de croissance restent modérés en raison de la maturité du marché et de l'évolution démographique. L'Europe présente des caractéristiques de marché similaires, avec une demande croissante pour les produits biologiques et naturels, portée par les préoccupations en matière de durabilité. Les réglementations strictes de l'Union européenne concernant les ingrédients et l'environnement orientent le développement des produits à l'échelle mondiale, établissant souvent des normes de fabrication internationales.
Marché des Produits de Soin du Corps au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique offrent un potentiel de croissance significatif avec des niveaux de développement de marché variables. Le Brésil domine le marché latino-américain grâce à sa culture beauté bien établie et à l'essor de la consommation de sa classe moyenne. Le Moyen-Orient affiche une forte croissance en raison de sa population jeune, de la participation croissante des femmes au marché du travail et de l'importance culturelle accordée aux soins personnels. Les marchés africains restent insuffisamment desservis, offrant des opportunités d'expansion à long terme aux entreprises qui investissent dans les réseaux de distribution et les produits adaptés aux contextes locaux. Les variations climatiques régionales influencent les exigences en matière de formulation et d'emballage des produits sur l'ensemble de ces marchés.
Paysage réglementaire
La réglementation des produits de soin du corps continue de se renforcer autour de la justification de l'innocuité des ingrédients, des allégations et de la traçabilité sur les principaux marchés. Aux États-Unis, la FDA met en œuvre les exigences du Modernization of Cosmetics Regulation Act (MoCRA), couvrant l'enregistrement des établissements, le signalement des événements indésirables et la justification de l'innocuité, ce qui accroît les attentes en matière de conformité tant pour les marques grand public que premium. Dans l'Union européenne, le règlement cosmétique (CE) 1223/2009 a fait l'objet de modifications qui restreignent davantage certaines substances et durcissent les règles de justification des allégations, tandis que la norme ISO 22716 (BPF cosmétiques) reste une référence qualité clé utilisée par les fabricants et les distributeurs à l'échelle mondiale.
La conformité environnementale et liée à l'étiquetage façonne également les décisions de formulation et d'emballage. L'UE a élargi les restrictions touchant les matériaux et les ingrédients, y compris les contrôles relatifs aux microplastiques et aux PFAS entrant en vigueur à partir de janvier 2025, ce qui pousse à la reformulation et à la mise à niveau documentaire dans les gels douche, les lotions et d'autres catégories. Plusieurs marchés ont mis à jour leurs listes d'ingrédients restreints ou interdits en 2026, notamment le Brésil (ANVISA RDC n° 1029/2026 et RDC n° 1030/2026, juin 2026) et la Thaïlande (amendement de la Thai FDA en vigueur le 13 juin 2026). En Europe et au Royaume-Uni, des propositions et des programmes mettant l'accent sur la traçabilité des matières premières pour les matières premières liées à la déforestation, ainsi que des politiques d'approvisionnement d'entreprise telles que la politique d'approvisionnement responsable et durable de L'Oréal (juin 2026), renforcent les exigences de diligence raisonnable des fournisseurs pour les huiles naturelles et les intrants botaniques utilisés dans les soins du corps.
Paysage concurrentiel
Concentration du Marché
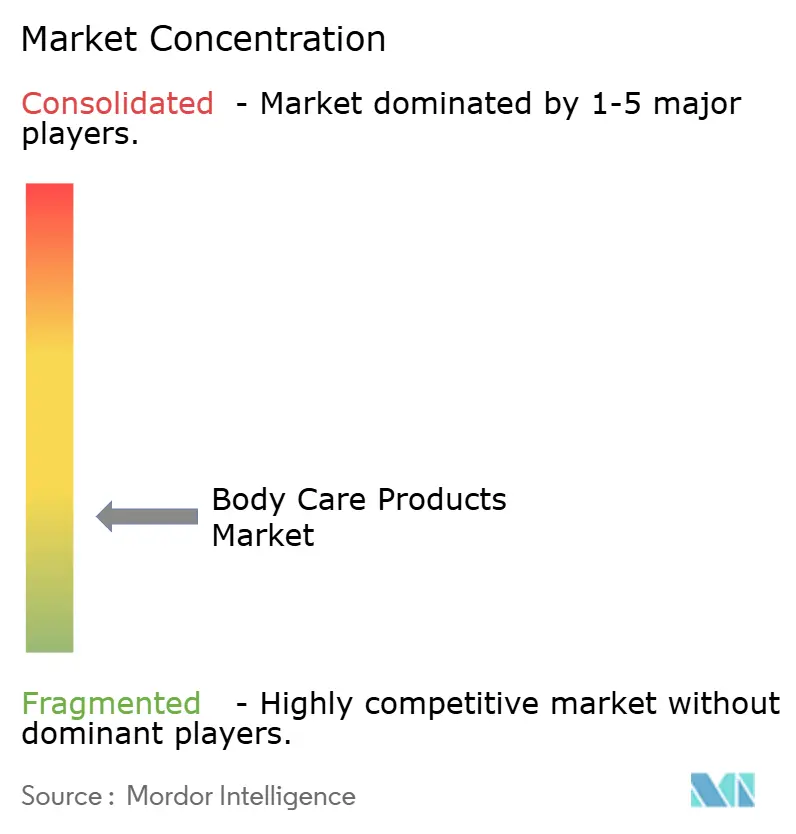
Le marché des produits de soin corporel présente une concentration modérée, dans laquelle des multinationales établies se disputent le marché face à de nouveaux entrants innovants. Si les grandes entreprises bénéficient d'économies d'échelle opérationnelles, les nouveaux acteurs du marché s'imposent grâce aux canaux de distribution en vente directe aux consommateurs et à des formulations de produits spécialisées. Les principaux acteurs du marché, notamment Beiersdorf AG, The Procter & Gamble Company, Unilever PLC, Colgate-Palmolive Company et Kao Corporation, maintiennent leurs positions grâce à des portefeuilles de produits complets, des réseaux de distribution mondiaux établis et des dépenses marketing substantielles.
Les entreprises intensifient leur accent sur des processus d'innovation accélérés, mettant en œuvre des calendriers de lancement de produits plus rapides et des investissements accrus en recherche et développement pour maintenir leur différenciation concurrentielle. L'intégration des technologies numériques est devenue fondamentale pour le succès opérationnel, notamment dans les processus de développement de produits, les initiatives de marketing personnalisé et les protocoles d'optimisation de la chaîne d'approvisionnement.
Des opportunités de marché persistent dans des segments spécialisés, englobant les produits de soin masculin, les formulations destinées aux seniors et les produits culturellement spécifiques répondant à des besoins démographiques diversifiés. Les nouveaux entrants contemporains mettent l'accent sur la durabilité environnementale et la transparence opérationnelle tout en établissant des relations directes avec les consommateurs. Cette évolution du marché oblige les entreprises établies à adapter leurs modèles commerciaux tout en maintenant leur efficacité opérationnelle et leur présence sur les marchés mondiaux.
Leaders du secteur des produits de soin corporel
-
Beiersdorf AG
-
The Procter & Gamble Company
-
Unilever PLC
-
Colgate-Palmolive Company
-
Kao Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Produits de Soin du Corps Entreprises couvertes dans ce rapport
- Beiersdorf AG
- The Procter & Gamble Company
- Unilever PLC
- Colgate-Palmolive Company
- Kao Corporation
- L'Oreal S.A.
- Natura & Co
- Oriflame Cosmetics Global SA
- The Estee Lauder Companies Inc.
- Shiseido Co. Ltd.
- Johnson & Johnson Services Inc.
- Coty Inc.
- Henkel AG & Co. KGaA
- Bath & Body Works Inc.
- L'Occitane International SA
- The Body Shop International Ltd.
- Kose Corp.
- Clarins Group
- Mary Kay Inc.
- Amorepacific Corp.
Opportunités de marché et perspectives d'avenir
La traçabilité, les intrants à faible teneur en carbone et les emballages circulaires créent un espace pour des portefeuilles de soins du corps différenciés, ainsi que pour les fournisseurs capables de vérifier la provenance et l'empreinte. Les politiques d'approvisionnement d'entreprise et les attentes émergentes en matière de conformité liée à la déforestation en Europe et au Royaume-Uni poussent les marques à améliorer la visibilité en amont pour les ingrédients botaniques et les huiles naturelles, soutenant la demande de chaînes d'approvisionnement auditables et de vérification par des tiers. Parallèlement, les fournisseurs d'ingrédients et d'emballages déploient des programmes ciblés, incluant des systèmes de traçabilité pour les cosmétiques et des initiatives de distribution d'ingrédients à faible teneur en carbone, ce qui réduit les barrières d'adoption pour les marques souhaitant améliorer leurs attributs produit sans reconstruire leurs chaînes d'approvisionnement.
La premiumisation s'étend également plus profondément dans les soins du corps grâce à des actifs de qualité soin du visage et à des allégations axées sur l'efficacité, étendant le positionnement anti-taches et de soutien de la barrière cutanée au-delà des soins du visage. Eucerin de Beiersdorf a étendu son innovation à base de Thiamidol contre les taches brunes à une collection corporelle dédiée en 2026, tandis que Native de P&G a élargi sa gamme de soins du corps avec des formats gommage et des allégations de performance améliorées pour les déodorants et gels douche en juin 2026. Sur les marchés où le commerce numérique connaît une croissance rapide, les outils de recommandation virtuels et les programmes de réapprovisionnement par abonnement déjà utilisés pour les gels douche et les recharges offrent un moyen de développer des routines personnalisées à grande échelle et de réduire l'attrition, en particulier pour les gammes de soins du corps pour peaux sensibles, clean-label et premium.
Développements industriels récents dans Marché des Produits de Soin du Corps
- Juin 2026 : P&G (Native) a lancé la collection Detoxifying Body Scrub pour étendre son portefeuille de soins du corps et se concentrer sur la santé de la barrière cutanée. Ce lancement renforce sa position dans les soins du corps premium avec des allégations de soutien de la barrière cutanée.
- Juin 2026 : Beiersdorf (Eucerin) a lancé la Radiant Tone Body Collection, utilisant la technologie Thiamidol pour traiter les taches brunes sur le corps. Cet ajout de capacité renforce la différenciation du portefeuille dans les soins du corps en s'appuyant sur les capacités technologiques des soins du visage.
- Juin 2026 : Kao Corporation a étendu sa marque de soins pour peaux sensibles Curél aux Pays-Bas, avec un lancement exclusif dans les pharmacies Etos Derma. Cette expansion renforce l'implantation de Kao dans les canaux de soins du corps pour peaux sensibles en UE et accroît la visibilité de la marque.
Marché des Produits de Soin du Corps Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre les produits de soin du corps finis utilisés au quotidien pour le nettoyage, l'hydratation, l'exfoliation, la déodorisation et le confort général de la peau, vendus via les circuits de distribution au détail et professionnels, et mesurés en chiffre d'affaires au niveau fabricant en USD.
Exclusions du périmètre : Nous excluons les appareils et équipements de salon, les traitements dermatologiques sur ordonnance, ainsi que les services de beauté pour lesquels le chiffre d'affaires lié aux produits ne peut pas être isolé de manière nette.
Aperçu de la Segmentation
- Type de produit
- Hydratants
- Poudres
- Gels douche et gels de bain
- Savons
- Autres
- Catégorie
- Conventionnel
- Biologique
- Gamme de prix
- Grande consommation
- Premium
- Canal de distribution
- Supermarchés/Hypermarchés
- Magasins de santé et de beauté
- Boutiques en ligne
- Autres canaux de distribution
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Suède
- Belgique
- Pologne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Thaïlande
- Singapour
- Corée du Sud
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Qatar
- Turquie
- Afrique du Sud
- Nigéria
- Égypte
- Maroc
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement du contexte de l'offre et de la demande pour les soins du corps, puis par son alignement sur ce qui est comptabilisé comme une vente de produit fini. Nous nous appuyons sur des sources publiques telles que les recommandations de la FDA américaine en matière de cosmétiques, les informations de la Commission européenne sur la réglementation des cosmétiques, les statistiques commerciales d'UN Comtrade pour les codes SH pertinents, les indicateurs macroéconomiques de la Banque mondiale et du FMI, ainsi que les données de consommation des ménages de l'OCDE lorsqu'elles sont disponibles.
Nous recoupons ensuite la dynamique des catégories et l'orientation des prix à l'aide des rapports annuels des entreprises, des présentations aux investisseurs, des sites web des associations et de la couverture de la presse économique réputée. Le cas échéant, nous utilisons également des abonnements payants pour les données financières et les actualités des entreprises, des vérifications au niveau des expéditions d'importation et d'exportation, ainsi que des bases de données de brevets pour comprendre l'activité de formulation et de revendication susceptible d'influencer le mix produit. Les sources mentionnées ci-dessus sont données à titre illustratif, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire vise à valider ce qui est réellement vendu en tant que produit de soin du corps, et la manière dont les prix, les promotions et le mix de canaux évoluent selon les régions. Nous nous entretenons avec des fabricants, des producteurs sous contrat, des distributeurs, des détaillants et des experts du secteur, et la couverture est équilibrée entre les principales régions de consommation et de production afin de combler les lacunes issues des données documentaires. Ces échanges nous permettent de tester des hypothèses telles que le rythme de la premiumisation, le transfert de parts vers le canal en ligne, et la répartition entre les soins d'hygiène quotidienne et les produits de soin du corps à vocation thérapeutique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 12 % | APAC : 41 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 32 % |
| Acteurs de plus petite taille : 14 % | Managers : 59 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle la consommation de produits de soin personnel est reconstituée par région à l'aide de signaux macroéconomiques de la demande, puis filtrée vers les soins du corps via des parts de catégories éclairées par des définitions de catégories publiques et des données primaires. Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles qu'un agrégat échantillonné des revenus des fournisseurs, des vérifications des canaux sur l'intensité de l'assortiment des détaillants, et des contrôles de cohérence entre le prix de vente moyen et les volumes pour les principales formes de produits.
Pour maintenir le modèle pratique, nous utilisons un ensemble restreint d'intrants reproductibles, notamment la population et l'urbanisation, les tendances des dépenses par habitant dans la beauté et les soins personnels, les évolutions de prix observées dans les soins du corps grand public par rapport au segment premium, la pénétration du commerce en ligne dans les soins personnels, et les flux commerciaux pour les produits finis pertinents lorsqu'ils contribuent à expliquer la disponibilité de l'offre. Lorsqu'une vérification ascendante présente des lacunes (par exemple, les limites de divulgation des marques de distributeur dans certains marchés), nous les comblons en utilisant des fourchettes de parts conservatrices convenues avec les personnes interrogées, puis nous retestons l'impact sur le total régional.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios soutenue par une régression multivariée, dans laquelle les principaux facteurs sont la croissance des revenus, les prix ajustés à l'inflation, les évolutions du mix de canaux et les changements de part du segment premium. Les trajectoires de croissance finales sont examinées avec des experts afin que les volumes implicites et la progression des prix restent cohérents avec ce qui est observé dans les lancements et le comportement des détaillants.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont vérifiés en plusieurs étapes afin que les totaux et les taux de croissance restent explicables et cohérents avec les signaux réels du marché. Nous comparons les résultats du modèle avec des indicateurs indépendants tels que la direction des échanges commerciaux, les commentaires des entreprises sur les catégories et les évolutions régionales du mix de canaux, puis nous examinons les valeurs aberrantes avant la validation interne.
Si un écart ne peut pas être expliqué par des facteurs clairement identifiables tels que des pics de prix, des effets ponctuels sur les stocks ou des changements réglementaires, les répondants sont recontactés et les hypothèses sont resserrées. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs modifient la demande ou les prix, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Produits de Soin du Corps selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les produits de soin du corps peuvent varier considérablement, car les groupes ne comptabilisent pas toujours le même ensemble de produits finis et appliquent souvent des règles différentes pour ce qui relève de la valeur au détail par rapport au chiffre d'affaires fabricant. Des différences apparaissent également lorsqu'une estimation s'appuie fortement sur des totaux larges de la beauté, tandis qu'une autre reconstruit la demande à l'aide de vérifications spécifiques aux catégories et de répartitions régionales par canal.
Les principaux écarts proviennent généralement de la manière dont les hydratants corporels sont comptabilisés par rapport aux soins du visage adjacents, de l'inclusion ou non des déodorants et des articles de bain, et de la façon dont la croissance en ligne est traduite en chiffre d'affaires lorsque les promotions sont fréquentes. L'écart est également influencé par l'année de base choisie, le calendrier de conversion des devises utilisé pour les totaux multi-pays, et la fréquence à laquelle les hypothèses sont actualisées à l'aide d'entretiens et de publications publiques récentes.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 81,23 milliards USD (2026) | |
| Éditeur sectoriel A | 32,90 milliards USD (2025) | Utilise un panier de produits plus étroit qui semble se rapprocher davantage des lotions et crèmes uniquement, et présente un horizon temporel plus long susceptible de comprimer les évolutions du mix de catégories à court terme. |
| Groupe d'Analyse Mondiale B | 261,00 milliards USD (2025) | Semble plus proche d'un périmètre élargi des soins du corps pouvant inclure des articles de soin personnel plus larges, et ancre la série sur quelques valeurs de points finaux avec un ajustement limité pour les évolutions régionales des canaux et des prix. |
Le tableau suggère que la majeure partie de l'écart provient des produits comptabilisés et du fait que le chiffre reflète le chiffre d'affaires fabricant ou les ventes au détail, notamment lorsque les déodorants, les articles de bain et les soins personnels plus larges sont regroupés. Ici, les produits de soin du corps finis ne sont comptabilisés que lorsqu'ils sont vendus en tant qu'article distinct de la catégorie soin du corps, puis soumis à des tests de résistance portant sur le mix de canaux et les évolutions des niveaux de prix, ce qui maintient le total ancré à un pool de demande reproductible pour Mordor Intelligence.
Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle des ventes mondiales de soins corporels d'ici 2031 ?
Le marché des produits de soin corporel devrait atteindre 103,61 milliards USD d'ici 2031.
Quelle région affichera la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait progresser à un TCAC de 6,52 %, dépassant toutes les autres régions.
À quelle vitesse le segment biologique se développe-t-il ?
Les offres biologiques certifiées sont en bonne voie pour un TCAC de 6,11 % entre 2026 et 2031.
Quel canal de distribution affiche la dynamique la plus forte ?
Le commerce de détail en ligne devrait croître à un TCAC de 7,12 %, porté par les diagnostics virtuels et les services d'abonnement.