
通信業界におけるブロックチェーン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.67 十億米ドル |
| 市場規模 (2031) | 7.74 十億米ドル |
| 成長率 (2026 - 2031) | 23.72 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
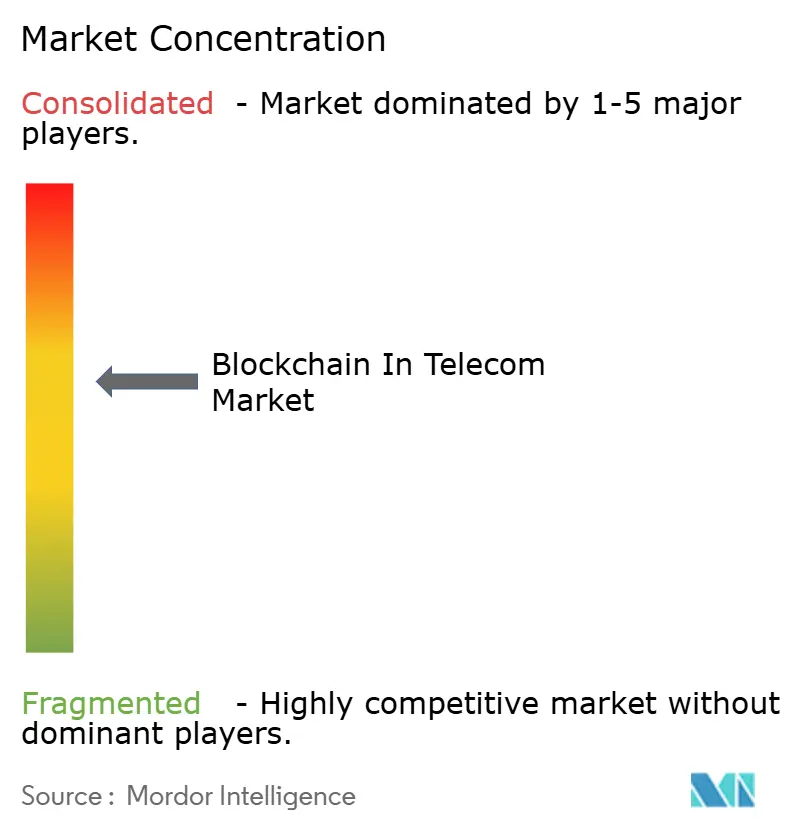
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
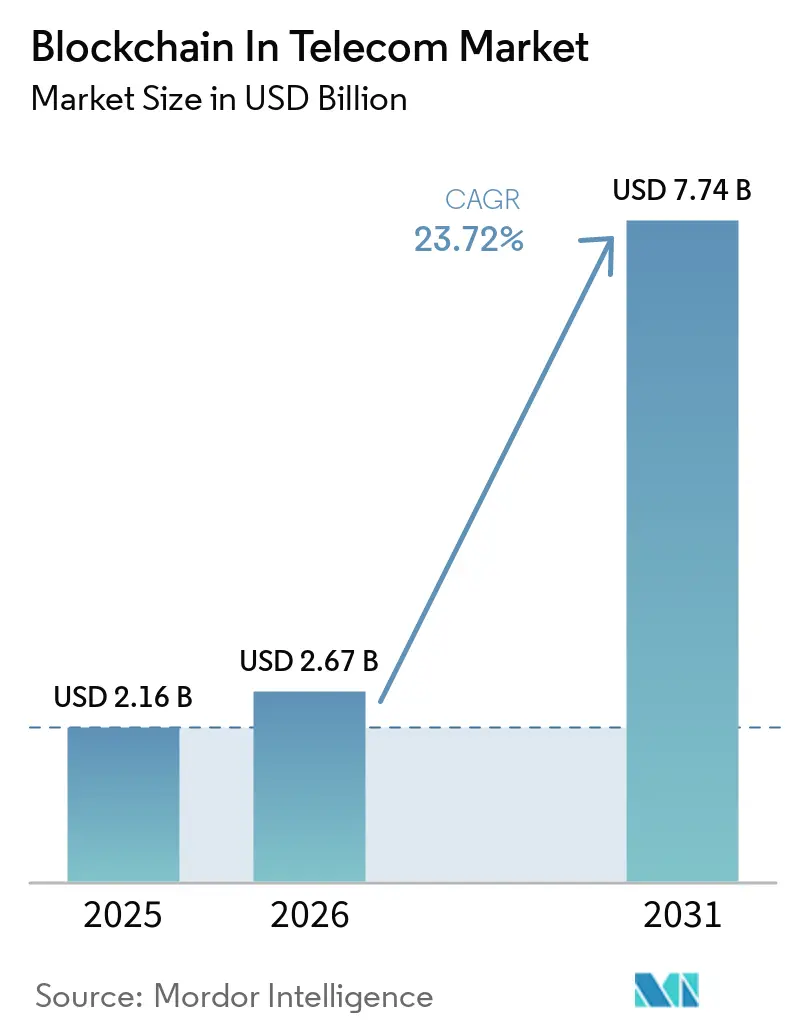
Mordor Intelligenceによる通信業界におけるブロックチェーン市場分析
テレコムにおけるブロックチェーン市場規模は2025年に21.6億米ドルと評価され、2026年の26.7億米ドルから2031年には77.4億米ドルに達すると推定され、予測期間(2026年〜2031年)においてCAGR 23.72%で成長する見込みである。
モメンタムは、通信キャリアが孤立したパイロットから、ローミング決済の効率化、不正対策本人確認基盤の強化を実現するエンタープライズグレードの展開へと本番ワークロードを移行させていることに起因している。コンソーシアム主導の標準化、ハイパースケーラーによるサービスとしてのブロックチェーン(BaaS)の提供、および5Gネットワークスライシングの義務化がいずれも立ち上げサイクルを短縮し、パーミッション型台帳へのシフトが競争上の機密保持に関する懸念を軽減している。北米の発信者ID認証規制、アジア太平洋地域の5G展開、欧州のeSIM規制が地理的需要を下支えしている。サービス統合スキルの不足、エネルギー効率の限界、および相互運用性フレームワークの未整備が成長軌道を抑制しているものの、市場の構造的な上昇トレンドを変えるには至っていない。機器メーカー、エンタープライズソフトウェアの既存プレイヤー、およびブロックチェーン専門企業が実質的な重複なく異なるニッチを追求しているため、ベンダー間の競争は依然として中程度にとどまっている。
主要レポートのポイント
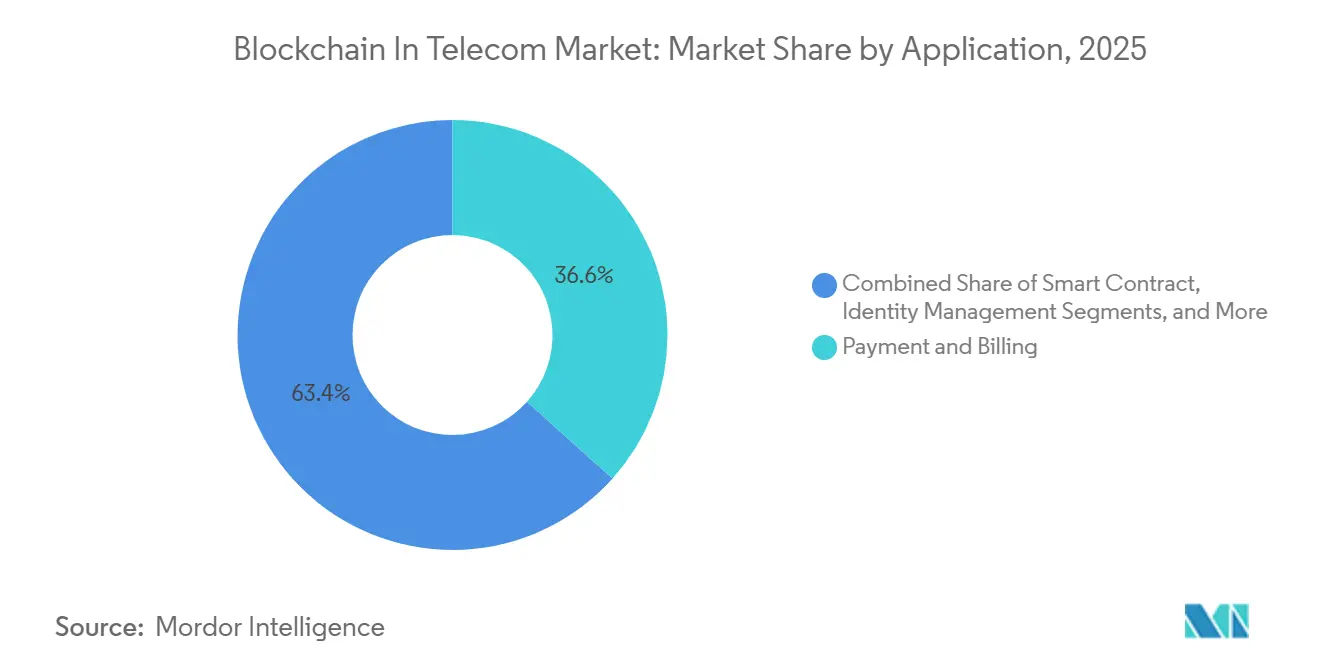
- アプリケーション別では、決済・請求が2025年に36.63%の収益シェアを占め、スマートコントラクトのユースケースは2031年にかけて年平均成長率25.81%で拡大する見込みです。
- コンポーネント別では、プラットフォームが2025年に収益の57.33%を占め、サービスは2031年にかけて年平均成長率24.55%で加速すると予測されています。
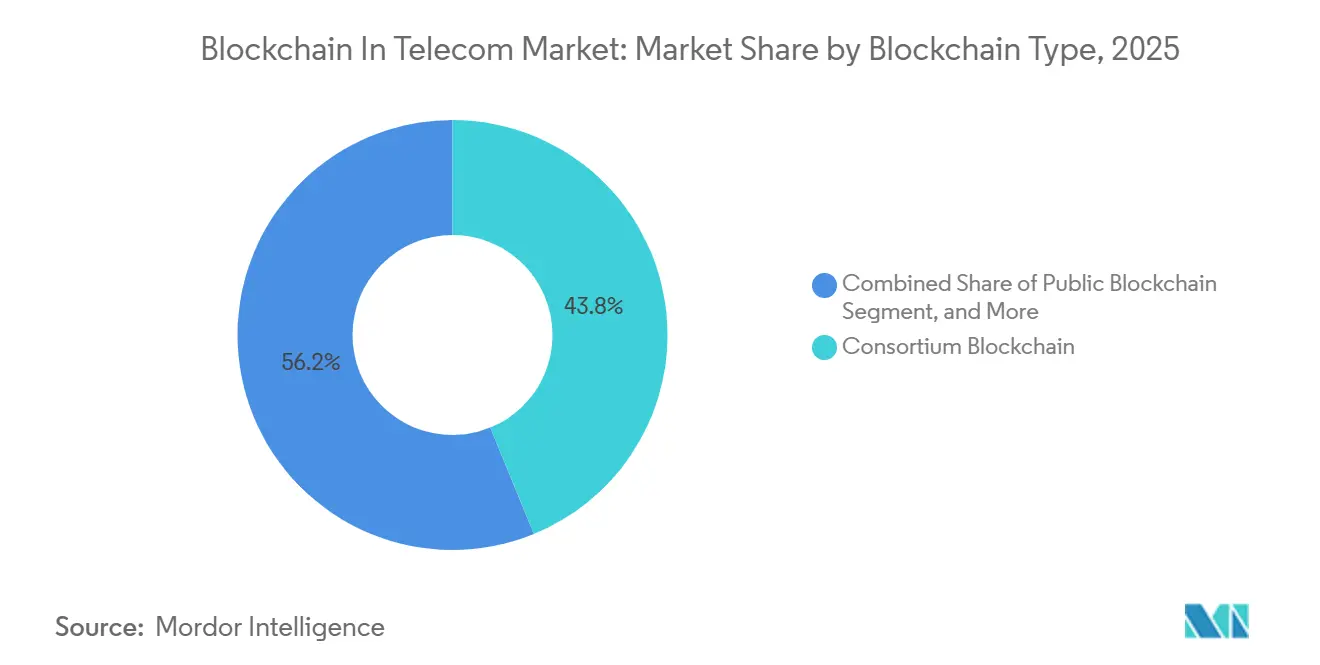
- ブロックチェーンタイプ別では、コンソーシアムネットワークが2025年に43.82%のシェアでトップとなりました。
- 展開タイプ別では、クラウドが2025年の導入件数の60.26%を占め、年平均成長率26.03%で拡大しています。
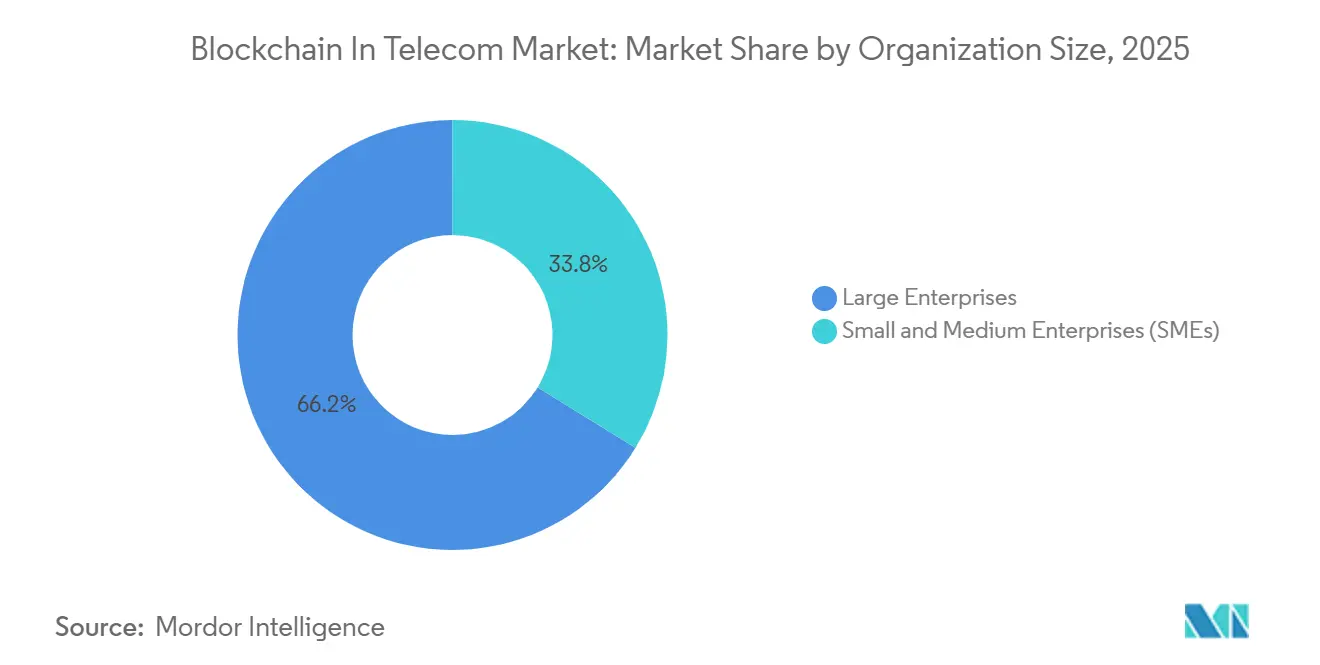
- 組織規模別では、大企業が2025年の支出の66.21%を占め、中小企業は年平均成長率24.06%で拡大すると予測されています。
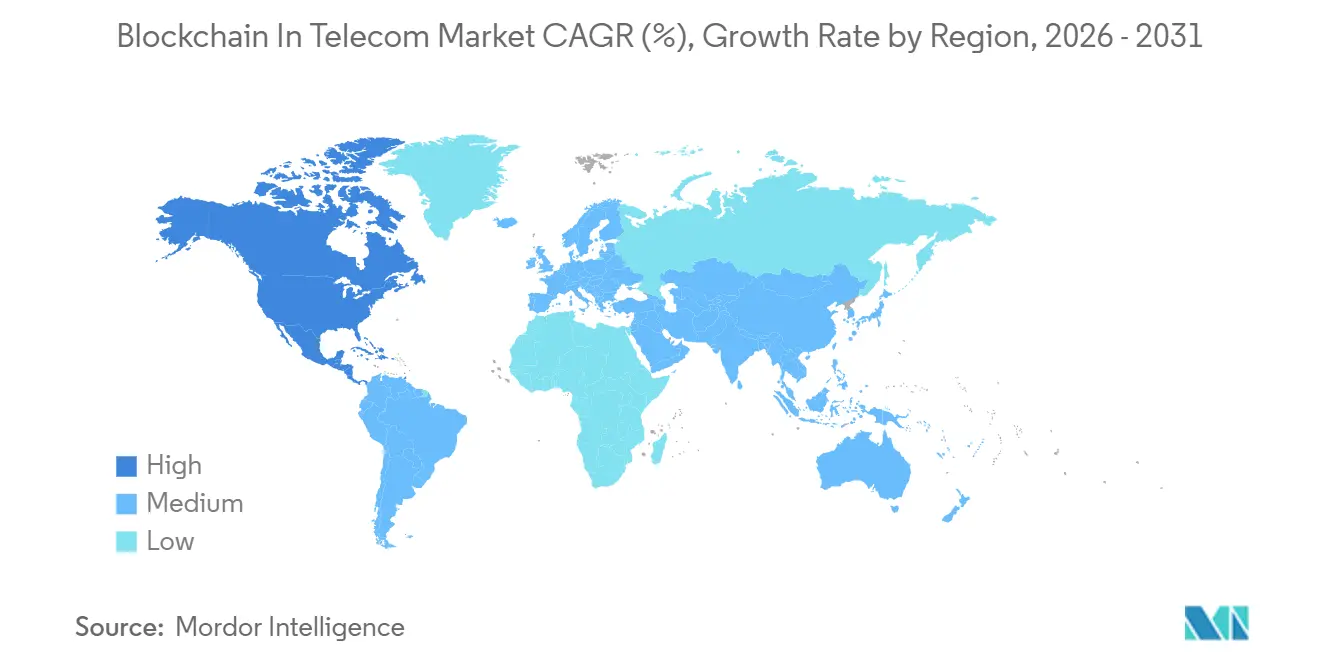
- 地域別では、北米が2025年に37.12%の収益シェアを占め、アジア太平洋地域は2031年にかけて最速の年平均成長率28.17%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 通信不正対策への注力 | +4.2% | 北米と欧州で規制上のペナルティによる強い圧力を受けるグローバル市場 | 中期(2〜4年) |
| 安全な5Gネットワークスライシングへの需要増大 | +3.8% | アジア太平洋地域のコア市場(中国、韓国、日本)、欧州への波及 | 中期(2〜4年) |
| ローミング精算効率化イニシアチブの増加 | +2.9% | 欧州、中東、アジア太平洋地域のGSMAメンバー事業者が主導するグローバル市場 | 短期(2年以内) |
| SIMおよびデバイス本人確認保護に向けた規制の推進 | +3.5% | 北米とEU、中東・アフリカへの拡大 | 長期(4年以上) |
| 通信事業者向けサービスとしてのブロックチェーン(BaaS)の台頭 | +4.1% | 北米、欧州、先進的なアジア太平洋市場 | 中期(2〜4年) |
| ブロックチェーンマーケットプレイスを通じた通信事業者エッジノードの収益化 | +2.7% | 北米、西欧、および一部のアジア太平洋ハブ(シンガポール、韓国) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
通信不正対策への注力
2024年のグローバルな不正被害額は398億9,000万米ドルに達し、通信事業者は発信者番号データをソースで記録し、SIMボックスによる迂回をリアルタイムでブロックする改ざん不可能な台帳の採用を迫られています。米国のSTIR/SHAKEN規則は暗号化された発信者番号署名を義務付けており、集中型データベースがクレデンシャルスタッフィング攻撃を招くため、複数のTier-1通信事業者がブロックチェーンレジストリの試験運用を行っています。EricssonとBatelcoのパイロット事業では6ヶ月以内にローミング不正を34%削減し、台帳ベースの共有インテリジェンスが測定可能な成果をもたらすことが実証されました。不正対策のニーズは、競合他社が独自の加入者記録を開示することなくリスクデータを共有できるコンソーシアム設計を後押ししています。
安全な5Gネットワークスライシングへの需要増大
ネットワークスライス契約は自動運転車や遠隔手術に対してレイテンシと帯域幅を保証します。ITU-T標準Y.3087はスライスライフサイクルログに分散台帳のフックを設定し、マルチオペレーターSLAの信頼レイヤーとしてブロックチェーンを確立しています。韓国の2025年規制は公共部門のスライスにおける台帳ログ記録を義務化し、SK TelecomとKT Corporationによる採用を加速させています。[1] スマートコントラクトはパフォーマンスが低下した際のペナルティ支払いも自動化し、事業者の利益率を圧迫していた数週間にわたる照合サイクルを排除します。
ローミング精算効率化イニシアチブの増加
ETSIのeSIMプロファイル管理に関するPDL 030仕様は、2023年に6,800万米ドルの暗号資産窃盗を可能にしたSIMスワップ詐欺を阻止するデフォルトプラットフォームとして許可型台帳を位置付けています。ゼロ知識証明により、通信事業者はユーザーデータを保護しながらKYC義務を果たすことが可能になりました。中国のライセンス制度はブロックチェーン本人確認プラットフォームを5G基地局と同じ重要インフラ層に位置付け、審査済みの国内ベンダーへの市場シェアを傾けています。
SIMおよびデバイス本人確認保護に向けた規制の推進
通信事業者は遊休エッジサイトの余剰コンピューティングをバリデーター容量に転換し、設備投資を収益に変えています。Deutsche TelekomはNEARノードを運用することで2024年に120万ユーロ(130万米ドル)のステーキング報酬を獲得し、0.5〜1.0%の追加利回りを加えました。OracleとMicrosoftは通信業界向けテンプレートとコンプライアンスモジュールを組み込み、展開期間を数ヶ月から数週間に短縮し、独自開発のコストを負担できない中小規模の通信事業者を引き付けています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 業界全体の相互運用性標準の欠如 | -3.1% | 欧州とアジア太平洋地域のマルチベンダー環境で特に摩擦が生じるグローバル市場 | 中期(2〜4年) |
| スケーラビリティとエネルギー効率に関する懸念 | -2.8% | 炭素価格制度が義務付けられている地域(EU、カリフォルニア州)で特に顕著なグローバル市場 | 長期(4年以上) |
| レガシーOSS/BSSとの高い統合コスト | -2.3% | レガシーシステムが定着した成熟市場(北米、欧州) | 短期(2年以内) |
| 通信グレードのスマートコントラクト監査専門知識の不足 | -1.6% | 北米と一部の欧州ハブに人材が集中するグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
業界全体の相互運用性標準の欠如
TM Forumの58のオープンAPIのうちブロックチェーンをカバーするのはわずか3つであり、通信事業者はHyperledger FabricとEthereumサイドチェーン間のトランザクションを変換する独自ミドルウェアに自己資金を投じることを余儀なくされています。MEFのオーケストレーション仕様は台帳バインディングを少なくとも2027年まで先送りしており、早期採用者は資産が無駄になることを懸念しています。IEEEの相互運用性プロジェクトはまだ草案段階にあるため、通信事業者は並行統合でリスクをヘッジしており、それが運用コストを押し上げ、ROIを抑制しています。
スケーラビリティとエネルギー効率に関する懸念
プルーフ・オブ・ワーク型チェーンはアルゼンチン全体よりも多くの電力を消費し、通信事業者のスコープ2炭素目標を超過しています。プルーフ・オブ・ステークはエネルギー使用量を大幅に削減しますが、バリデーターの中央集権化リスクがあり、2024年には4つのエンティティがEthereumのステークの51%を保有していたことがその証拠です。Hyperledger Fabricの毎秒3,500トランザクションの上限により、通信事業者は精算データをバッチ処理せざるを得ず、ファイブナインの可用性基準と相反しています。2026年以降にEUがデジタルサービスに炭素関税を導入した場合、より環境に優しいコンセンサスモデルへの移行に失敗した通信事業者にペナルティが課される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
スマートコントラクトが通信事業者間精算を自動化決済・請求は2025年に36.63%のシェアで収益をリードしましたが、通信業界におけるブロックチェーン市場では、通信事業者がSLAロジックをSolidityコードに直接組み込むにつれ、スマートコントラクトのワークフローが年平均成長率25.81%を達成する軌道に乗っています。このシフトは、ブロックチェーンの優位性がレガシー決済レールを模倣することではなく、ローミングおよびスペクトル共有契約の自動化にあるという認識を反映しています。本人確認管理プロジェクトはETSIのeSIM規則に沿っており、ブロックチェーンに基づく発信者番号レジストリはSTIR/SHAKENコンプライアンスを実現し、中央ハニーポットなしに不正を削減します。
新興の接続プロビジョニング台帳は、レガシーHLRシステムの48時間に対し、韓国では10分以内に番号ポータビリティを実現しています。ネットワークスライシングオーケストレーションはITU-T Y.3087ガイダンスに従い、法的防御のためにすべてのパラメータ変更を記録します。Oracleの既製テンプレートは統合期間を9ヶ月から6週間に短縮し、深いOSSチームを持たない中堅通信事業者の採用を加速させています。
コンポーネント別:
監査専門知識が重要になるにつれサービスが急増台帳プラットフォームは、通信業界におけるブロックチェーン市場において通信事業者がアーキテクチャ上の主導権を求めたため、2025年の収益の57.33%を占めました。しかし、世界中で通信ドメインの専門知識とブロックチェーンスキルを兼ね備えたエンジニアが2,000人未満であるため、サービスは年平均成長率24.55%を記録すると予測されています。Guardtimeは監査委託件数が340%急増したと報告しており、契約セキュリティの検証が不可欠になりつつあることを示しています。ハードウェアノードは最も小さなシェアにとどまりますが、20ミリ秒未満の検証レイテンシを必要とする5Gエッジシナリオには不可欠です。
コンサルティング会社とハイパースケーラーが人材不足を補っています。IBMとアクセンチュアは2025年に認定トラックを開始し、AWS、Azure、Google Cloudは通信ガバナンスパックを組み込み、通信事業者がGDPR、中国のデータセキュリティ法、その他の規制にすぐに準拠できるようにしています。この機能セットにより、クラウドプラットフォームはオンプレミス構築より1.5パーセントポイント速く成長しています。
ブロックチェーンタイプ別:
コンソーシアムが透明性と機密性のバランスを実現コンソーシアムネットワークは、競合他社がゼロ知識証明を通じて加入者データをマスクしながらアップグレードに投票できるガバナンスモデルにより、2025年に43.82%の収益シェアを確保しました。ハイブリッド台帳は、通信事業者がプライベートサイドチェーンに機密データを保存しながら規制当局の監査のためにパブリックチェーンに証明をアンカリングするデュアルレイヤーアーキテクチャを採用するにつれ、2031年までに最速の年平均成長率23.96%を達成する見込みです。
パブリックチェーンは、通信業界におけるブロックチェーン市場において、コアトラフィック処理ではなくDeutsche TelekomのNEARバリデーターノードのような補助的な収益活用に限定されています。プライベートチェーンは、ピア間の協力に依存することなく内部プロセスの改善を求めるAT&Tのような垂直統合型の既存企業に支持されています。
展開タイプ別:
クラウドプラットフォームが市場投入までの時間を短縮クラウド導入は2025年の展開件数の60.26%を占め、通信業界におけるブロックチェーン市場において年平均成長率26.03%で拡大する見込みです。2024年に提供開始されたAzure Confidential Ledgerは、Azure Active DirectoryおよびKey Vaultとの統合により展開サイクルを8週間に短縮し、Oracleはトランザクションボリュームにコストをリンクさせるコンサンプションベースの価格設定に移行しました。
オンプレミスはデータ主権に関する厳格な法律を持つ国では依然として必須ですが、統合には最長24ヶ月かかる場合があります。2025年の新規プロジェクトの78%がハイパースケーラーに集中していることから、特に通信事業者がブロックチェーンと5Gエッジノードを組み合わせて低レイテンシコンピューティングを収益化する場合、経済的にはクラウドが有利です。
組織規模別:
中小企業がAPIファーストのサービスを採用大規模通信事業者は2025年の支出の66.21%を占めましたが、中小企業は2031年にかけて年平均成長率24.06%で大企業を上回るペースで成長する見込みです。Twilioの1回の照会あたり0.02米ドルのブロックチェーン番号確認APIにより、500万ユーザー未満の通信事業者が自社ノードを運用することなくSTIR/SHAKENに準拠できます。規制上の圧力が均一であるため、小規模事業者は採用を先送りできず、APIベースのモデルは独自開発と比較して総コストを最大70%削減します。
大規模な既存事業者は依然として多額の投資を行いますが、定着したOSSの資産とマルチベンダーの複雑さが展開を遅らせています。ミドルウェアの改修は1件の展開あたり500万〜1,000万米ドルかかる場合があり、通信業界におけるブロックチェーン市場においてTier-1通信事業者が絶対的な予算規模は大きいにもかかわらず年平均成長率22.1%と低い理由を説明しています。
地域分析
北米のテレコムにおけるブロックチェーン市場
北米は2025年にFCCの発信者認証規則により米国の通信事業者が台帳ベースのレジストリ導入し、1年以内にロボコールを28%削減したことを受け、収益の37.12%をリードした。カナダは2025年に並行ガイドラインを策定し、メキシコは2024年にブロックチェーンによる番号ポータビリティを義務化し、ポーティング期間を48時間から6時間に短縮した。[2]
アジア太平洋のテレコムにおけるブロックチェーン市場
アジア太平洋地域は2031年までに最速の28.17% CAGRを記録する見込みである。Reliance Jioは全国の5Gスライスにブロックチェーンを統合し、韓国では公共プロジェクトへの台帳ログ記録の義務化が普及を加速させている。中国は2025年末までに通信企業に対して1,847件のブロックチェーンサービスライセンスを発行し、分散型台帳を必須インフラと位置付けた。日本のRakuten Mobileはブロックチェーンを使用して既存事業とのスペクトル共有イベントにタイムスタンプを付与し、紛争解決サイクルを6週間から3日間に短縮している。
EMEAおよび南米のテレコムにおけるブロックチェーン市場
欧州は2025年に28.5%のシェアを保持し、ETSIによるGDPR準拠のeSIM台帳標準をVodafone、Orange、Deutsche Telekomが採用したことが牽引した。中東・アフリカは25.3% CAGRを記録し、南アフリカのブロックチェーンSIM登録義務化により9か月間で不正アクティベーションが41%削減された。[3] 南米の成長はブラジルを中心に展開しており、Anatelのポータビリティ改革により転送時間が4時間に短縮された。
規制環境
通信業界におけるブロックチェーンに関する規制・標準化の動向は、単一国のルールよりも、許可型DLTを監査可能、相互運用可能、かつ複数事業者間で管理可能にする通信中心の技術勧告や業界統治フレームワークによって形作られている。ITU-Tは通信の運用要件に対応する複数のDLT勧告を公表しており、許可型環境におけるプライバシーと責任などの規制上のニーズに整合したDLTフレームワークに関するF.751.8(2023年7月)や、固定・移動・衛星の統合アーキテクチャへのDLT統合を支援するY.3210(2024年9月)が含まれる。
2025年、ITU-Tは実装可能なガイダンス群を拡充し、DLT相互運用性要件に関するF.751.23(2025年3月)、ネットワークリソース共有のためのDLTベース機能アーキテクチャを定義するY.2348(2025年3月)、DLTベースの認可サービスを規定するF.751.24(2025年3月)を発表した。ITU-T M.3166.1(2025年10月)は、ブロックチェーンシステム向けのプロトコル中立な管理インターフェース要件(構成、性能、障害、ログ管理)を追加し、一方でGSMAの卸ローミング向けブロックチェーン(Blockchain for Wholesale Roaming)に関する統治・ドキュメントは、キャリアが複数事業者間の決済およびデータ共有設計を一貫した管理策に整合させるための業界運用モデルを提供している。
バリューチェーン分析
バリューチェーンは、相互運用可能なプロセスを定義する標準化団体・業界団体(GSMA分散型台帳技術グループ、ITU-T、ETSI ISG PDL)から始まり、次に許可型台帳スタックとマネージドサービスを提供するプラットフォーム・インフラプロバイダー(ハイパースケーラーおよびエンタープライズソフトウェアベンダー)へと移行する。通信事業者は、卸ローミング決済、不正情報共有、アイデンティティおよびeSIM関連ワークフロー、ネットワークリソース共有といった用途を実装する。システムインテグレーターおよびセキュリティ専門企業は、DLTをOSS/BSSに接続し、スマートコントラクト主導の決済を自動化し、通信事業者レベルの可用性および監査要件に整合したスマートコントラクト保証と運用監視を提供する。
下流では、キャリアは複数の事業者、清算機関、ローミングハブを結ぶコンソーシアム、取引所、二者間実装を通じて、共有ネットワークとデータユーティリティを運用化している。このチェーンには、GSMA BCEおよび卸ローミング統治に整合するローミング・決済仲介事業者と、指標や証明を共有・利用する専門的な不正・アイデンティティネットワークが増えてきている。相互運用性と統合は依然として主な摩擦点であり、事業者の展開が異なるスタックにまたがるため、共有台帳をデータ保護義務に準拠させつつ多者間ワークフローを可能にするために、ミドルウェア、クロスチェーン通信レイヤー、プライバシー保護技術(例:ゼロ知識証明)が必要となる。
競合環境
いかなるベンダーも12%を超えるシェアを持たず、通信業界におけるブロックチェーン市場では機器サプライヤー、エンタープライズソフトウェアプロバイダー、ブロックチェーン専門企業がほとんど競合しない中程度に分散した競争環境が形成されています。Huaweiは低レイテンシコンセンサスに関する127件の特許出願でトップとなり、IBMはスマートコントラクト監査ツールに注力しています。Deutsche Telekomのバリデーター戦略は第三の道を提供しており、通信事業者が余剰容量をブロックチェーンインフラのオーナーとして収益化しています。
エッジコンピューティングの収益化が新たな競争の場となっています。SyntropyはブロックチェーンによってBGP(ボーダーゲートウェイプロトコル)トラフィックを保護し、年間28億米ドルのハイジャック被害に対処しています。[4] ハイパースケーラーは、小規模企業が経済的に複製できないコンプライアンスパックとマネージド台帳サービスをバンドルすることで、ソフトウェアベンダーのマージンを圧縮する脅威をもたらしています。
ITU-Tがより多くの標準を成文化するにつれ、リスク回避型の通信事業者はターンキー統合を提供する確立されたベンダーに引き寄せられています。しかし、契約監査やゼロ知識加入者証明など特定の通信上の課題を解決するニッチ企業は、既存企業に対抗するのではなく、既存企業と並行して拡大する余地を保持しています。
通信業界におけるブロックチェーン業界のリーダー企業
-
Blockchain Foundry Inc.
-
Huawei Technologies Co., Ltd
-
Microsoft Corporation
-
Oracle Corporation
-
SAP SE
- 注:主要企業の掲載順は順位を示すものではありません。
テレコムにおけるブロックチェーン市場 このレポートでカバーされる企業
- Huawei Technologies Co., Ltd.
- Microsoft Corporation
- Oracle Corporation
- SAP SE
- Blockchain Foundry Inc.
- Ping Identity Holding Corp. (ShoCard)
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- International Business Machines Corporation
- Deutsche Telekom AG
- AT&T Inc.
- Verizon Communications Inc.
- Vodafone Group Plc
- Orange S.A.
- Telefonica, S.A.
- T-Mobile US, Inc.
- SoftBank Group Corp.
- Swisscom AG
- Reliance Jio Infocomm Limited
- BT Group plc
- Koninklijke KPN N.V.
- Guardtime OU
- Clear Projects Ltd.
- Syntropy Technologies Ltd.
- America Movil, S.A.B. de C.V. (Claro)
- Rakuten Group, Inc.
市場機会と将来展望
短期的な機会は卸ローミングの現代化にあり、キャリアおよびローミング仲介事業者は、従来型の清算・決済からBCEに整合した監査可能なプロセスへと移行し、スマートコントラクトによる自動化が可能になっている。2026年3月、SyniverseはBCEエージェントとして初めてGSMA BCE 2.0準拠を達成したと発表し、これはエコシステムが台帳ベースの監査証跡と複数事業者環境における自動照合と組み合わせられる運用・財務ワークフローを形式化していることを浮き立たせている。
もう一つのホワイトスペースは、5Gアドバンストおよび非地上系ネットワーク(NTN)における信頼レイヤーであり、通信レベルのセキュリティと異常検知が複数領域・複数プロバイダーにわたって機能する必要がある。2026年7月、Keysight TechnologiesとSateliotは、5G NTN向けのブロックチェーン基盤の異常検知に注力する3年間のプログラムに欧州宇宙機関(ESA)から選定され、衛星・セルラー融合に向けたDLTを基盤とした保証への継続的な投資を示している。標準化はまた、事業者やベンダーにとっての実装上の曖昧さを減らす。ITU-TはDLTベースのネットワークリソース共有アーキテクチャに関するY.2348(2025年3月)、および相互運用性と認可に関するF.751.23/F.751.24(2025年3月)を公表し、単一事業者のパイロットを超えた多者間リソース共有、アイデンティティ/認可、および準拠したクロスオペレーターデータ交換のためのより明確な設計パターンを生み出している。
最近の産業開発事情 テレコムにおけるブロックチェーン市場
- 2026年7月:Keysight TechnologiesとSateliotは、5G非地上系ネットワーク向けにブロックチェーン基盤の異常検知機能を開発する3年間のプロジェクトに欧州宇宙機関から選定された。このプログラムは、ブロックチェーンの信頼性と監査可能性を、衛星・セルラー融合のためのセキュリティ監視に結び付けており、異種アクセスネットワーク全体で大量のIoT接続を扱う上で高まる要件である。
- 2025年10月:OrangeはIBMと提携し、アフリカの18子会社にわたってブロックチェーンによるローミング決済を展開し、グループ内卸事業全体でより迅速かつ一貫した紛争解決を目指している。この展開は、事業者がパイロットを超えて複数国での運用展開へと移行し、共有台帳の統治が関連会社およびパートナー間の照合摩擦を減らしていることを示している。
- 2024年8月:Microsoftは、Azure ID・キー管理コアサービスと統合された、マネージド型かつ改ざん検知可能な台帳機能を追加するAzure Confidential Ledgerを発表した。これにより、通信事業者およびそのサプライヤーが既存のクラウド統治モデル内で監査可能な許可型台帳コンポーネントを展開する上での障壁が低下し、決済、アイデンティティ、コンプライアンスログ用途の実装がより迅速に進むようになった。
テレコムにおけるブロックチェーン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、アイデンティティ管理、請求、不正対策、ネットワーク運用などのテレコムワークフローに特化して使用されるブロックチェーンプラットフォーム、関連サービス、およびイネーブリングハードウェアから得られる収益を対象としており、パブリック、プライベート、コンソーシアム、ハイブリッドの各実装形態を含む。
対象外の範囲:暗号資産取引、投資目的のみで使用されるコンシューマーウォレット、および純粋な銀行業務や小売トレーサビリティなどのテレコム以外のブロックチェーンプロジェクトは本市場に含まれない。
セグメンテーション概要
- アプリケーション別
- 本人確認管理
- 決済・請求
- スマートコントラクト
- 接続プロビジョニング
- 不正管理・認証
- ネットワーク管理・スライシングオーケストレーション
- コンポーネント別
- プラットフォーム
- サービス
- ハードウェアノード・ゲートウェイ
- ブロックチェーンタイプ別
- パブリックブロックチェーン
- プライベートブロックチェーン
- コンソーシアムブロックチェーン
- ハイブリッドブロックチェーン
- 展開タイプ別
- オンプレミス
- クラウドベース
- 組織規模別
- 中小企業(SME)
- 大企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、テレコムおよびデジタルインフラのコンテキストを正確に把握することから始まった。この業界におけるブロックチェーンの採用は、ネットワーク展開、コンプライアンス圧力、およびエンタープライズのデジタル化予算に依存しているためである。需要環境を確立するために、ITUテレコム指標、ライセンスおよび加入者指標に関する各国テレコム規制当局の公開資料、米国市場シグナルのためのFCCデータセット、およびOECDデジタル経済統計などの公開情報源を参照した。
技術面との接続のために、サイバーセキュリティに関するNIST刊行物、セキュリティおよびテレコム標準に関するISOおよびETSIの資料、ならびにOSS/BSSおよびアイデンティティにおけるブロックチェーンのユースケースを論じた査読済み論文も参照した。ソリューションの焦点と商業的牽引力のシグナルを確認するために、企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道機関、および企業財務・ニュースに関する有料サブスクリプションを活用した。このリストは例示的なものであり、データ収集、クロスチェック、および明確化のために他の公開情報源も使用した。
一次インタビューおよびサーベイ
一次情報は、デスクリサーチでは明確にされることが少ない前提条件を検証するために活用された。特に、テレコムグレードの展開とパイロットおよびバンドル契約の区別が重要であった。通信事業者、システムインテグレーター、およびテクノロジープロバイダーにわたる関係者と対話し、地域的な成熟度と価格パターンを一貫して確認できるよう、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカにわたってカバレッジのバランスを取った。
回答者の構成は、ブロックチェーンプロジェクトが実用化されている領域と、概念実証または限定的なサービス展開にとどまっている領域を三角測量するうえでも有効であった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:12% | アジア太平洋(APAC):38% |
| 中位層:50% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ(EMEA):37% |
| 小規模プレイヤー:14% | マネージャー:57% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、テレコムITおよびネットワーク変革支出のシグナルをユースケースの準備状況(アイデンティティ管理、決済・請求、不正管理・認証、接続プロビジョニング、スマートコントラクト、ネットワーク管理)によってブロックチェーンのアドレサブルプールに絞り込むトップダウンアプローチで構築された。それらのプールは、採用率の範囲とプラットフォームサブスクリプション、サービス工数、ハードウェアノードおよびゲートウェイの標準的な価格体系を適用することで価値に換算された。
合計値を現実的に保つために、インタビューで議論されたサンプルの取引価値、プラットフォームとサービスの組み合わせに関するチャネルチェック、および地域ごとの通信事業者あたりの想定支出の妥当性確認を含む選択的なボトムアップ推計を用いて出力を裏付けた。モデルで使用した主要インプットには、5Gおよびネットワークスライシングの展開ペース、ローミングおよび決済の近代化ニーズ、不正策・認証の強度、OSS/BSSにおけるクラウド移行レベル、およびオンプレミスからクラウドベースの設定へと移行する展開の割合が含まれる。小規模国のボトムアップシグナルが不足している場合は、加入者規模と通信事業者数から構築したピア市場プロキシを使用し、それらの前提条件を専門家とともに検証した。
予測は、採用と価格が上記の指標に連動し、パイロットから本番への案件転換に関するインタビューの指針に基づいて調整された単純な多変量回帰によって支援されたシナリオ分析に依拠した。前提条件は透明性を保って設定されており、読者は毎年更新されたインプットを用いて計算を再現することができる。
データ検証と更新サイクル
検証は、出力が実際のテレコム支出行動から乖離しないよう複数のチェックを通じて実施された。モデル化された市場価値を、テレコムの設備投資およびIT支出トレンド、公開されているネットワーク展開指標、プラットフォームとサービス収益の期待される組み合わせなどの独立したシグナルと比較し、承認前に急激な変動を調査した。
構、計算、および地域・展開タイプ間の一貫性について第二のアナリストによるレビューが実施され、前提条件が大幅に変化した場合や新たなエビデンスが以前のインプットと矛盾する場合には専門家に再連絡する。レポートは年次で更新され、主要な規制変更やテレコムクラウド採用の段階的変化など重要なイベントが発生した際には中間更新が行われる。納品前に最終チェックが実施され、最新の公開情報が数値と記述の両方に反映される。
Mordor Intelligenceのテレコムブロックチェーン市場規模と他の公表推計との比較
テレコムにおけるブロックチェーンの公表市場価値は、類似のユースケースを扱っていても大きく乖離して見えることがある。これは、使用される基準年、収益として計上されるものの定義、およびパイロットと本番プロジェクトの取り扱いが必ずしも統一されていないためである。通貨換算のタイミングや、サービスおよびイネーブリングハードウェアが含まれるかどうかも、スコープが明示されていない場合に見落とされやすい差異を生じさせる。
アプリケーションレベル採用状況(アイデンティティ管理、決済・請求、OSS/BSSプロセス、接続プロビジョニング)および期待されるプラットフォームとサービスの組み合わせといったエビデンスが、Mordor Intelligenceをプラットフォーム、サービス、ハードウェアノードおよびゲートウェイにわたる本番展開に結びつけるチェックポイントとなっている。これが、一部の小規模な2024年時点の推計や非常に高い2031年予測が本調査の期間およびスコープの選択と一致しない理由である。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 26.7億米ドル(2026年) | |
| グローバルコンサルタンシーA | 12.0億米ドル(2023年) | より早い基準年と速い成長ウィンドウ(2024年〜2031年)を使用しており、パイロット活動がスケーラブルな展開として扱われ、価格上昇が積極的に適用される場合に合計値が増幅される可能性がある。 |
| リサーチアグリゲーターB | 6.5億米ドル(2024年) | より小さい2024年時点の推計から出発し、2031年まで非常に高いCAGRを適用しており、プラットフォーム、サービス、およびイネーブリングハーウェアが地域をまたいで一貫してカウントされているかどうかについて、レポートの記述では明確性が限られている。 |
表中の乖離は主に基準年の選択と、請求可能なテレコム固有の収益と、より広範または初期段階の活動のどちらとみなされるかに起因している。スコープをテレコムアプリケーションに固定し、採用と価格のロジックをインタビューで検証することで、本推計は市場の成熟に伴って再検討可能な明確なインプットに基づいた追跡可能な状態を維持している。
レポートで回答される主要な質問
通信業界におけるブロックチェーン市場は2031年までにどの程度の収益規模に達しますか?
予測では、2026年から2031年にかけての年平均成長率23.72%を反映し、2031年までに77億4,000万米ドルに達するとされています。
最も成長が速いアプリケーションはどれですか?
決済・請求は2025年に36.63%の収益シェアを占め、スマートコントラクトのユースケースは2031年にかけてCAGR 25.81%で拡大する見込みである。
コンソーシアムブロックチェーンが通信業界の展開で主流となっているのはなぜですか?
データ共有のニーズと機密性のバランスを取り、2025年に43.82%の収益シェアを獲得しているためです。
クラウド展開とオンプレミスはどのように比較されますか?
クラウドは2025年の導入件数の60.26%を占め、組み込みのコンプライアンスモジュールにより年平均成長率26.03%で拡大しています。
2031年にかけて最も高い成長を記録する地域はどこですか?
アジア太平洋地域は5Gの展開と支援的な規制に牽引され、年平均成長率28.17%を記録すると予測されています。
主要な技術的抑制要因は何ですか?
相互運用性標準の欠如により年平均成長率が推定3.1%削減され、通信事業者はコストのかかるミドルウェアを維持することを余儀なくされています。