
オーストラリア電気自動車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
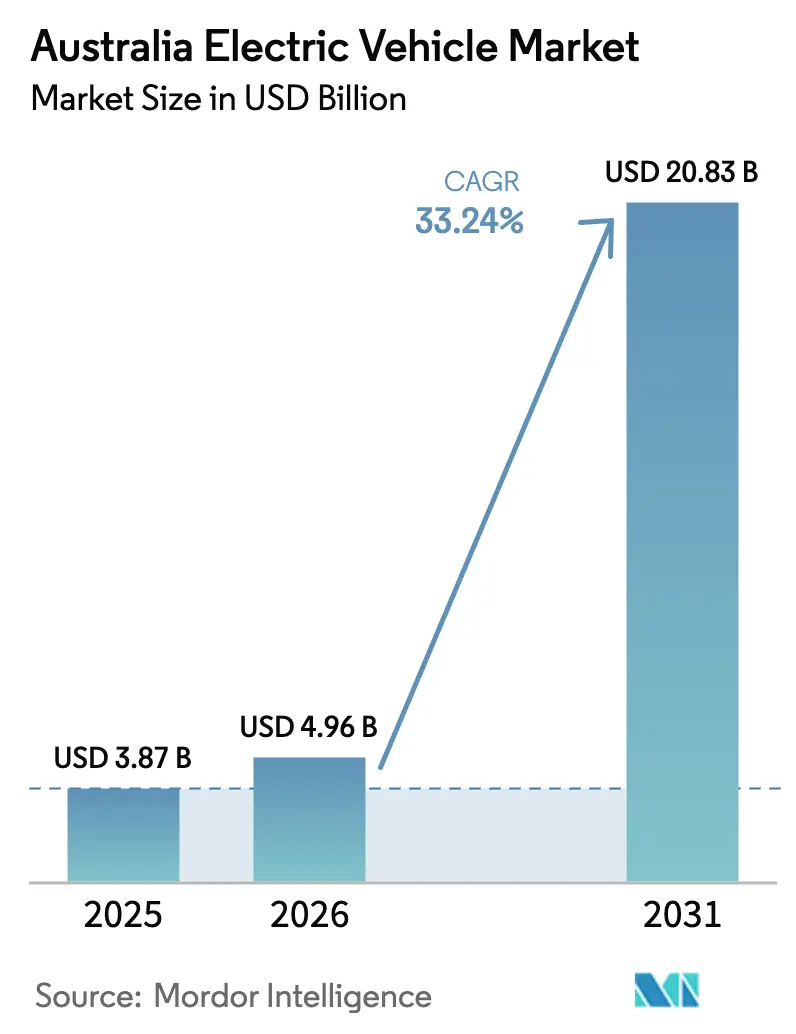
| 基準年の市場規模 (2025) | 3.87 十億米ドル |
| 市場規模 (2026) | 4.96 十億米ドル |
| 市場規模 (2031) | 20.83 十億米ドル |
| 成長率 (2026 - 2031) | 33.24 % |
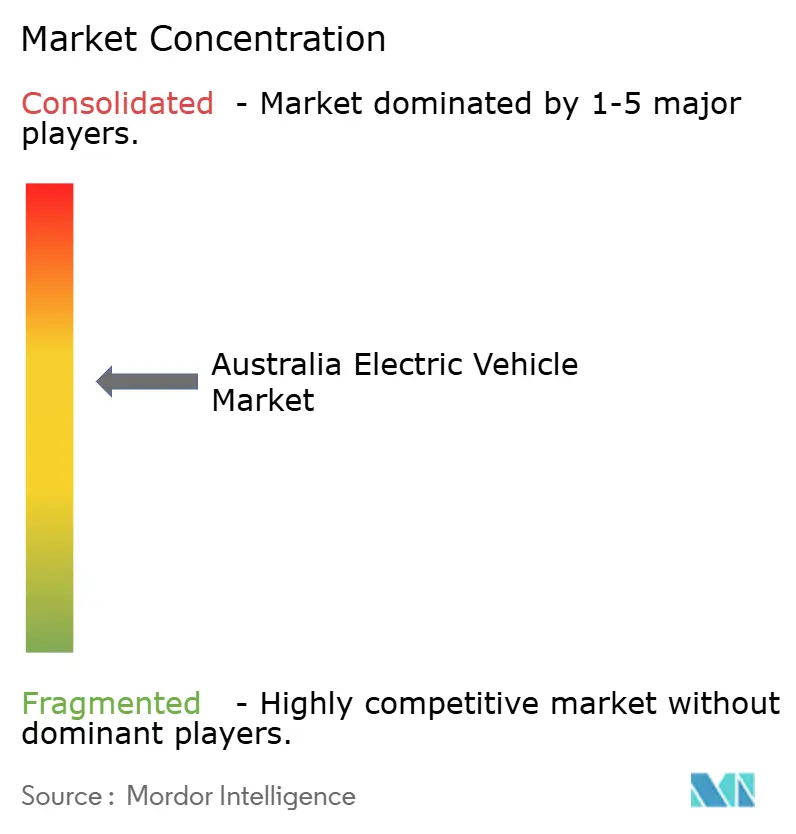
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア電気自動車市場分析
オーストラリア電気自動車市場規模は2025年に38億7,000万USDと評価され、2026年の49億6,000万USDから2031年には208億3,000万USDに達すると推定されており、予測期間(2026〜2031年)のCAGRは33.24%です。2025年1月に施行された国の新車燃費基準は、自動車メーカーにバッテリー電気自動車の割り当て増加を迫っており、一方で州の補助金とフリンジベネフィット税免除が所有コストを引き下げ、対象市場を拡大しています。中国ブランドは3万USD未満の価格帯での価格競争を激化させており、Teslaの先行者優位を侵食し、既存OEMに右ハンドル仕様の発売加速を促しています。都市間急速充電コリドーは現在、すべての本土州都をカバーしており、航続距離への不安を和らげ、長距離の家庭向け普及を可能にしています。ASX上場企業による企業の脱炭素化公約と、オーストラリアの世界トップクラスの屋根置き太陽光発電普及率が相まって、電気自動車(EV)普及に有利な総所有コスト上の優位性を増幅させています。
主要レポートのポイント
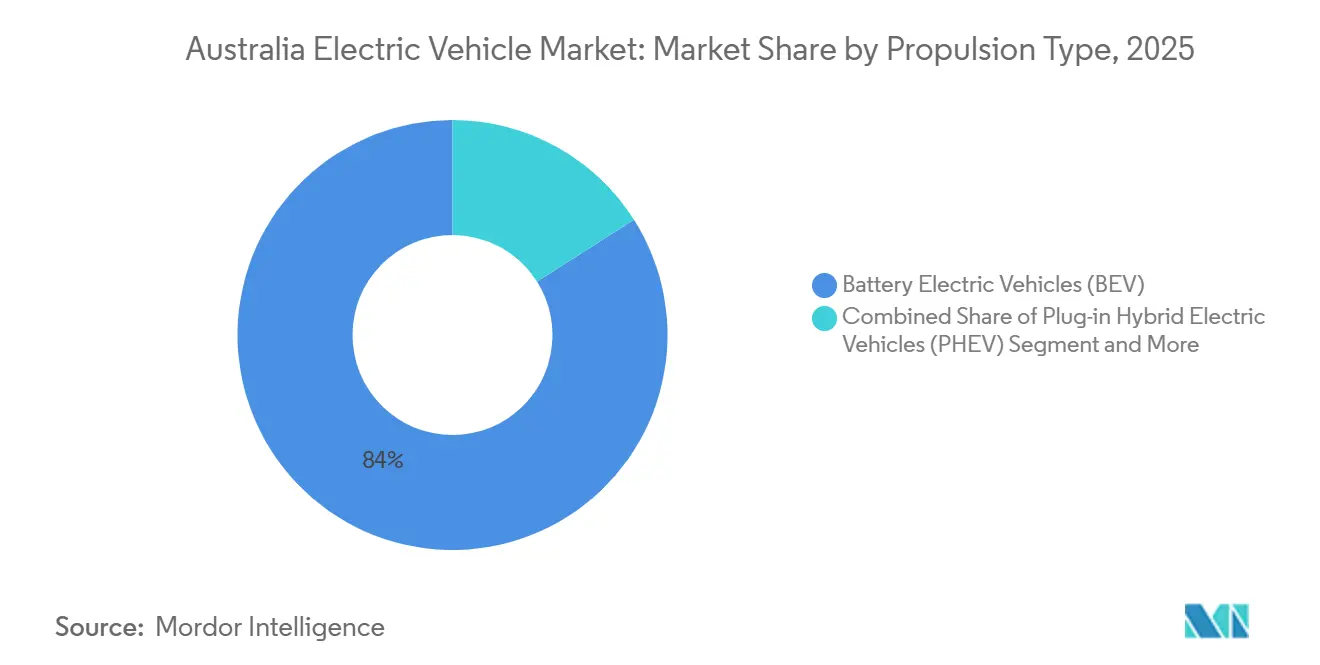
- 推進タイプ別では、バッテリー電気自動車が2025年に84.01%を占め、燃料電池電気自動車は2031年までに43.15%のCAGRで成長軌道に乗っています。
- 車両タイプ別では、乗用車が2025年の登録台数の83.25%を占め、小型商用車は2031年までのCAGRが35.02%と最も急成長しているセグメントです。
- 航続距離別では、200〜400kmグループが2025年に47.13%のシェアを保持し、400〜600kmコホートは2031年までに34.12%のCAGRで成長すると予測されています。
- バッテリー化学別では、ニッケルコバルト系が2025年のバッテリー需要の58.23%を占め、一方でリン酸鉄リチウム(LFP)セルは2031年までに37.55%のCAGRで成長すると予測されています。
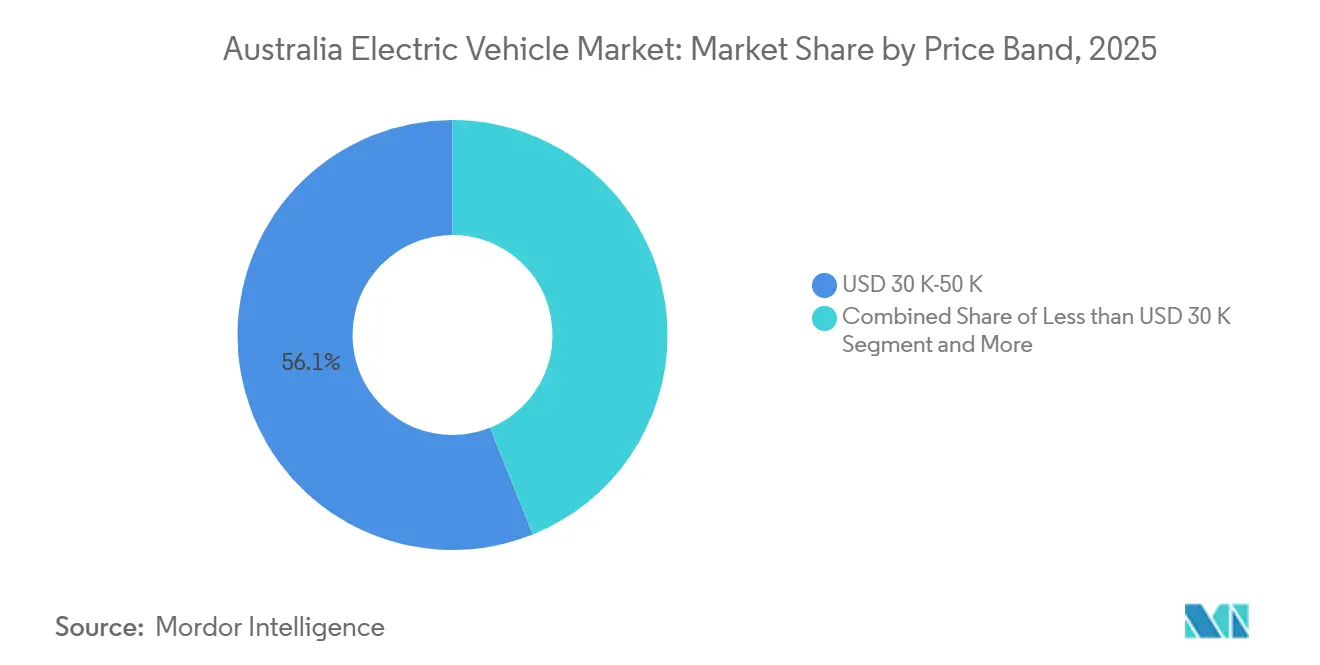
- 価格帯別では、3万〜5万USDモデルが2025年の販売台数の56.11%を占めましたが、3万USD未満モデルは2031年までに38.24%のCAGRで拡大しています。
- 所有モデル別では、個人が2025年に74.25%のシェアを保持し、法人フリートは2031年までに34.75%のCAGRで拡大しています。
- 州/準州別では、クイーンズランド州が2025年の納車台数の30.05%を占め、ニューサウスウェールズ州は2031年までに36.14%のCAGRで加速すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリア電気自動車市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 3万USD未満ブランドの参入 | +7.1% | 全国の都市部および都市周辺市場 | 短期(2年以内) |
| 連邦および州のインセンティブ制度 | +6.2% | ニューサウスウェールズ州、ビクトリア州、クイーンズランド州、オーストラリア首都特別地域 | 中期(2〜4年) |
| 都市間急速充電の拡大 | +5.8% | 全国の州間高速道路 | 中期(2〜4年) |
| 新車燃費基準 | +5.4% | 全国 | 中期(2〜4年) |
| 法人フリートの脱炭素化コミットメント | +4.5% | 全国の主要都市圏 | 長期(4年以上) |
| 屋根置き太陽光発電の高い普及率 | +3.9% | クイーンズランド州、南オーストラリア州、西オーストラリア州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
3万USD未満の中国ブランド(BYD、MG)の参入による消費者基盤の拡大
BYD、MG、GWMはオーストラリアでよりリーズナブルな価格のコンパクトEVの提供を開始し、既存の競合他社を大幅に下回る価格帯に位置付けています。これらのメーカーはコスト効率の高いリン酸鉄リチウム(LFP)バッテリーを活用し、競争力のある航続距離を維持しながらバッテリーコストを削減しています。アダプティブクルーズコントロール、360度カメラ、無線アップデートなどの標準装備は、廉価モデルに伴う妥協のイメージを払拭するのに役立っています。さらに、フリンジベネフィット税免除により、複数年にわたる実効リースコストがさらに低下します[1]「電気自動車のフリンジベネフィット税免除」、オーストラリア税務局、ato.gov.au。その結果、オーストラリアの電気自動車市場では、かつてはセグメントへの参入が価格的に困難だった初めての購入者を中心に需要が急増しています。
連邦および州のインセンティブ制度によるEV普及の加速
ニューサウスウェールズ州は補助金を提供し、印紙税を免除しています。クイーンズランド州は補助金を提供し、オーストラリア首都特別地域は印紙税と登録料の両方を免除しています。ビクトリア州が2024年に道路利用者課金を廃止したことで、普及への大きな障壁が取り除かれました。フリート事業者はこれらの管轄区域間の差異を活用し、最も魅力的なインセンティブを持つ地域で車両を登録し、全国に展開しています。連邦のフリンジベネフィット税軽減措置の追加により、多くの電気自動車(EV)は購入時点で内燃機関(ICE)の代替車と価格競争力を持つようになっています。この包括的な支援は、予測期間中の成長率を大幅に向上させると期待されています。
都市間急速充電コリドーの拡大(NRMA、Chargefox、Evie)
NRMA、Chargefox、Evie Networksは多数のDC急速充電器を設置し、高速道路上の平均間隔を大幅に短縮しました[2]「電気自動車急速充電ネットワーク」、NRMA、nrma.com.au。優先設置された150〜350kWのハードウェアは20〜30分で300kmの航続距離を回復し、充電時間への不安を和らげています。西オーストラリア州のパース〜アルバニーコリドーには戦略的に配置された充電器が設置され、EVツーリズムの急増への道が開かれています。農村部の町におけるグリッド容量の課題に対処するため、連邦補助金に支援されたバッテリーバックアップ式需要管理システムが導入されています。コリドーカバレッジが改善されるにつれ、消費者は中距離モデルへの関心を高めており、市場ダイナミクスに顕著な変化をもたらしています。
供給側の推進力を生み出す新車燃費基準
中期までに、新車燃費基準(NVES)は乗用車に対してより厳格なCO₂排出量制限を課し、長期的にはさらなる強化が見込まれます。これらの制限を超える車両は、超過排出量1グラムごとに多額のペナルティを課されます。Toyota、Volkswagen、Hyundaiはゼロエミッション割り当てを拡大するか、TeslaやBYDなどEV比率の高い競合他社からクレジットを購入しなければなりません。自動車メーカーはフリート目標を達成し国内供給を確保するため、EVと収益性の高いICEユートを組み合わせる傾向を強めています。この規制は、小売センチメントが冷え込んでもEVの供給を確保し、コンプライアンスを支配的な制約に変えます。この供給側の義務は、長期的な価格競争力と販売量成長を支えています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EVユート/四輪駆動車の限られた供給 | -4.2% | 農村部の西オーストラリア州、ノーザンテリトリー、クイーンズランド州 | 中期(2〜4年) |
| サプライチェーンのボトルネックと待機時間 | -3.8% | 全国 | 短期(2年以内) |
| 郊外のグリッド制約 | -3.1% | 主要都市圏の郊外 | 中期(2〜4年) |
| 未成熟な中古EV再販市場 | -2.9% | 都市部の中古車ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農村部の購入者にとって不可欠なEVユート/四輪駆動モデルの不足
ユートは全国の新車需要の20%を占めていますが、LDVのeT60とBYDのShark 6 PHEVのみが利用可能で、牽引力または航続距離において妥協を強いられています。FordのRanger PHEVとF-150 Lightningは右ハンドル仕様の生産割り当てが未定のままで、ディーゼルの優位性が維持されています。農村事業者は3.5トンの牽引力と7万USD未満の価格帯での実走行400kmの航続距離を必要としていますが、現在のバッテリーではこれを採算ベースで実現できません。選択肢の限られた状況が農村部での普及を遅らせ、市場CAGRから推定4.2パーセントポイントを差し引いています。ユート購入者のニーズを最初に満たすOEMは、有望な未開拓セグメントを獲得できる立場にあります。
人気モデルの供給不足と長期待機リスト
2024年、Tesla Model YとHyundai Ioniq 5の購入者は大幅な待機期間に直面しました[3]「Ioniq 5納車アップデート」、Hyundai Motor Company Australia、hyundai.com.au。この遅延は、右ハンドル仕様の生産枠がより大きな市場である英国と日本に優先的に割り当てられたためです。長い待機に耐えられない消費者は、リードタイムの短い中国ブランドに流れ、既存メーカーの市場シェアが低下しました。これを受け、OEMは割り当てを確保するためにローカルアセンブリを検討しています。しかし、パイプラインの逼迫は当面続くと予想されます。この状況は需要を先送りするだけでなく、ブランドスイッチングを促し、市場成長に影響を与えています。右ハンドル仕様モデルのグローバル生産能力が拡大すれば、市場販売量は安定すると期待されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進タイプ別:燃料電池の上昇余地を伴うバッテリーの優位性
バッテリー電気自動車(BEV)は2025年の登録台数の84.01%を占め、燃料電池電気自動車(FCEV)は販売台数こそ少ないものの、水素コリドーの整備が進むにつれて2031年までに43.15%のCAGRが見込まれています。BYD、Tesla、MGモデルの割り当て増加により、BEVはNVESによるハイブリッド車へのペナルティにもかかわらず構造的なリーダーシップを維持しています。プラグインハイブリッドは地方購入者の航続距離への懸念に対応していますが、実際の充電習慣が最終的に環境上の利点を左右します。燃料電池の普及は、今後数年以内に予定されているキャンベラ〜シドニー間の水素補給ノードに依存しており、Hyundaiのネクソフリートパイロットが初期需要を牽引しています。全体として、推進方式の選択はオーストラリア電気自動車市場の軌跡に影響を与える中核変数であり続けています。
都市部の通勤者は低い維持費からBEVを選択し、地方のドライバーはPHEVの汎用性を引き続き重視しています。政府のフリート目標がゼロエミッション購入への注目を高め、大型BEV注文とその残存価値への信頼を強化しています。FCEVのコストは依然として高いものの、LNGインフラの水素転換は長距離貨物輸送にとって実行可能な中期的解決策を提供しています。したがって、バッテリーが主流の成長を牽引する一方で、推進方式の多様性は縮小するのではなく拡大する方向にあります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


車両タイプ別:乗用車を上回るLCV電動化
乗用車は2025年の販売量の83.25%を占めましたが、小型商用車(LCV)は35.02%のCAGRを記録し、2031年までのオーストラリア電気自動車市場シェアへの変動要因として位置付けられています。スーパーマーケットチェーンはLDV eDeliver 9バンを150kmの都市圏ルートに展開し、説得力のある総所有コスト上の優位性を実証しています。デポ充電は太陽光発電の発電量と連動し、需要ピークを平準化してグリッドの安定性を支援しています。3〜5年の法人フリート更新サイクルにより、2027年以降に中古市場への波が生まれ、個人事業主や中小企業の購入しやすさが向上します。
対照的に、中型トラックの電動化はまだ初期段階にあります。バッテリーの重量により積載量が最大1.5トン削減され、採用は容量制約のある小包や飲料配送に限定されています。VolvoのFM Electricパイロットは、日常走行距離が250km未満の場合にのみコスト損益分岐点が達成されることを示しています。それでも、ゼロエミッション貨物コリドーへの連邦補助金は、今後10年の後半に中型車両の普及を加速させる可能性があります。一方、乗用車セグメントは電動ユートの不在に悩まされており、牽引力のある信頼できるモデルが登場するまで農村部での普及が遅れています。
航続距離別:400〜600kmセグメントが不安を解消
400〜600kmブラケットは34.12%のCAGRで急成長し、2025年の販売台数の47.13%を依然として占める200〜400kmモデルの優位性を侵食しています。充電密度の向上により、300kmの車でシドニー〜メルボルン間を2回の停車で走破できるようになりましたが、調査では購入者が依然として400kmという心理的バッファーを求めていることが示されています。2022年以降のバッテリーコストの低下により、長距離仕様が財務的に実現可能となり、ミックスのアップシフトを支援し、中距離トリムのオーストラリア電気自動車市場規模を押し上げています。600kmを超えるプレミアムモデルは、急激な価格プレミアムにより依然としてニッチなステータスシンボルにとどまっています。
追加の都市間充電器は将来の航続距離競争を緩和し、コストと重量のバランスが取れた300〜350kmの車へと消費者を誘導する可能性があります。自動車メーカーはサブスクリプション型バッテリーアップグレードを試験的に導入しており、オーナーが休暇のロードトリップのために追加航続距離をアンロックできるようにしています。このような柔軟性は期待値を再調整し、バッテリー容量の過剰仕様を削減し、フリート全体のキロワット当たり利用率を向上させる可能性があります。
バッテリー化学別:中国の台頭を反映するLFPの拡大
ニッケルコバルト系は2025年に58.23%のシェアを保持していましたが、中国OEM輸入品を先頭にリン酸鉄リチウム(LFP)セルが37.55%のCAGRで拡大するにつれ、着実な侵食に直面しています。LFPの優れた熱安定性は保険料を引き下げ、パック構造を簡素化し、セル・トゥ・ボディ設計を可能にすることでエネルギー密度の不足を一部補っています。TeslaがModel 3後輪駆動トリムにLFPを採用したことで材料費が大幅に削減され、オーストラリア電気自動車市場全体での価格競争が促進されました。プレミアムブランドは、航続距離がコストを上回る500km以上の仕様向けにニッケルコバルトマンガン(NCM)/ニッケルコバルトアルミニウム(NCA)を維持するでしょう。
コバルト依存度の低下は、中央アフリカの地政学的緊張に関連するサプライリスクから購入者を守り、政府フリート義務を支える持続可能性の物語を強化しています。リサイクル事業者はLFP専用プロセスを拡大しており、化学物質固有の循環経済の経済性への信頼を示しています。コストが低下するにつれ、LFPの普及率は2028年までにニッケル系化学物質と同等のシェアを獲得すると予想されています。
価格帯別:バーベル構造の出現
2025年の販売量の56.11%を占めた3万〜5万USDの価格帯は、38.24%のCAGRで拡大する3万USD未満の参入者から攻勢を受けています。高級車閾値以下の車両に対するフリンジベネフィット税免除は、Tesla Model 3とHyundai Ioniq 5のリースに対する法人の需要を高め、中間価格帯の強さを維持しています。しかし、価値を重視する個人購入者はMG4やBYD Dolphinに引き寄せられ、ICE代替車との所有コスト差が縮小しています。5万USD超の需要は、価格感度から隔離されたパフォーマンスおよびラグジュアリー愛好家の間で引き続き堅調です。
バーベル型の結果が予想されます:下位では積極的な販売量成長、上位では健全なマージン、一方で中間はオーストラリア電気自動車産業における競争の激しい領域となります。既存の自動車メーカーは、中国ブランドに価格で対抗するか、デザインとアフターサービスで差別化してセグメントシェアを守るかを決断しなければなりません。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
所有モデル別:フリートが中古市場を育成
個人購入者は2025年に74.25%を占めましたが、Woolworths、Qantas、Telstraが物流・サービス車両を電動化するにつれ、法人フリートは2031年までに34.75%のCAGRで成長すると予測されています。税制優遇と確実な稼働率により、フリートは小売注文に先んじて工場割り当てを確保することが多く、オーストラリア電気自動車市場における供給変動を平準化しています。政府機関は2025年までに低排出調達の75%達成を目指しており、消費者の低迷期においても基礎需要を下支えしています。
フリート車両は典型的な3年リースサイクル後に中古市場に流入し、今日の個人購入者の信頼を抑制している残存価値の不確実性を緩和します。このパイプラインにより、2028年までにEVとICEの再販価値の差が縮小し、主流への受け入れが加速する可能性があります。KarmoとAUSEVのパートナーシップのようなサブスクリプションモデルは、長期的な財務コミットメントなしに月単位での利用を可能にすることで、EVへのアクセスをさらに民主化しています。
地域分析
ニューサウスウェールズ州は、充実したインセンティブパッケージと継続的な補助金に支えられ、2031年までに36.14%のCAGRで、2028年までにオーストラリア電気自動車市場への最大の貢献州としてクイーンズランド州を追い抜く見込みです。クイーンズランド州の補助金は2025年に30.05%という早期シェアをもたらしましたが、充電コリドーの整備が遅れているため長期的な勢いが抑制されています。ビクトリア州は廃止された道路利用者課金から回復し、信頼性の高い港湾アクセスによる納車時間の短縮に支えられ、2031年までに注目すべきゼロエミッション販売を目標としています。
オーストラリア首都特別地域は、印紙税ゼロと登録料無料、そして航続距離への不安を無効化する高密度な都市地理のおかげで、一人当たりベースで全国トップを維持しています。西オーストラリア州と南オーストラリア州は中一桁台の貢献にとどまっており、広大な距離とコリドー整備の遅れが普及を制約していますが、新たな観光ルートの充電器がその差を縮めています。タスマニア州とノーザンテリトリーはディーラーの少なさと極端な気候によるバッテリー劣化への懸念から遅れをとっていますが、オフグリッドの太陽光発電+蓄電池向けの的を絞った補助金が勢いを変え始めています。
州ごとに分断された政策はOEMの割り当て決定を複雑にし、一部の購入者がシドニーやメルボルンで購入して他州で登録するという行動を促しています。インセンティブの統一化により、管理上の摩擦を軽減し在庫フローのバランスを取ることで、オーストラリア電気自動車市場のCAGRに2〜3パーセントポイントの追加成長をもたらす可能性があります。
規制環境
オーストラリアは、2025年1月1日に開始された国家新車燃費効率基準(NVES)を軸に、遵守主導型の電動化へと移行している。同基準はOEMに対し、車両群全体のCO2排出量を管理するため、低排出・ゼロ排出車の配分比率を高めるよう促している。並行して、オーストラリア政府(DCCEEW)は、フリート調達、地方・遠隔地の充電インフラ、全国的なデータ共有に関する作業項目を含む「国家電気自動車戦略」を通じて実施を主導し続けている。
充電に関する規制は、信頼性と相互運用性の面で厳格化が進んでいる。DCCEEWによる政府支援の公共EV充電に関するガイドラインは、CCSタイプ2コネクタや年間98%の稼働率といった最低運用基準を定めており、これはネットワーク事業者やサイトホストの調達仕様に反映されている。2026年4月1日からは、課金用EVSEエネルギー計測に関する暫定規制枠組み(NMI 14/4/0)が開始され、公共充電における計量精度に関する遵守要件が追加された。各管轄区域は、2025年8月の国家標準に関する合意を受け、サイバーセキュリティおよびスマート充電機能に関する整合化を継続している。
バリューチェーン分析
オーストラリアのEVバリューチェーンは、完成乗用車については依然として輸入主導型であるが、商用車においては現地生産能力および上流のバッテリー材料への依存度が高まっている。下流の製造拠点の一つとして、クイーンズランド州にあるボルボグループオーストラリアのワコル施設が形成されつつあり、グローバルな生産基準に基づきバッテリー電動OEMトラックの現地組立を統合し、現地の車体・組立作業をグローバルなドライブライン・バッテリー供給と結びつけている。
充電ハードウェア、ソフトウェア、および系統接続承認は、第二の重要なチェーンを形成している。配電系統サービス事業者(DNSP)は、サービス・設置規則を通じて技術的なアクセスを管理しているため、接続プロセスや容量制約が、デポおよび公共急速充電器の展開スケジュールに直接影響を与える。ネットワークがOCPP 2.0.1やISO 15118といった共通プロトコルへ移行するにつれ、相互運用性に関する要件は強化されており、DCCEEWによる国家レベルの調整努力(Evenergiと共同開発したマッピング・計画ツールを含む)が、優先設置地点の選定と回廊間の重複削減を支えている。
競争環境
中国の挑戦者がTeslaのかつての支配的地位を侵食しています。近年、Teslaの市場シェアは低下し、BYDが勢いを増し、MGが重要なプレーヤーとして台頭しています。中国からの輸入品が価格・機能の同等性を達成するにつれ、利益マージンが圧迫され、既存の自動車メーカーはローカル発売を加速させるか、市場シェアの低下リスクを受け入れるかを迫られています。電動ユートセグメントは機会を提供しており、BYDのShark 6 PHEVが唯一の手頃な選択肢であることから、大きな市場が参入を待っています。
Teslaは垂直統合とスーパーチャージャーネットワークを活用していますが、ChargefoxとEvieの拡大によりその優位性が侵食されています。BYDはToyotaの今後のbZ4Xバリアントにバッテリーパックを供給しており、従来の競争関係を曖昧にする協調競争の高まりを示しています。Polestarは大衆向け中国ブランドとドイツのラグジュアリーの間に位置し、Rivianの2024年の商標出願はアドベンチャーライフスタイル購入者をターゲットにしたプレミアムユートの発売を示唆しています。上位3社の合計シェアは前年比で10パーセントポイント低下し、オーストラリア電気自動車市場における多極競争への移行を浮き彫りにしています。
既存の大手メーカーはPHEVバリアントのバンドル、ICE主力モデルの刷新、移行期インセンティブのロビー活動で対抗していますが、グローバルな右ハンドル仕様の割り当て制約が近期の影響を制限しています。新ブランドが価格ギャップを活用し、OEMが混雑するチャネルでマージンを維持するためにエージェンシー販売モデルを試験的に導入するにつれ、さらなる断片化が続くと予想されます。
オーストラリア電気自動車産業リーダー
Tesla Inc.
SAIC Motor Corp., Ltd. (MG Motor Australia)
Toyota Motor Corporation
BYD Company Limited
Hyundai Motor Group
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
フリートおよび貨物輸送の電動化は、中型・大型EVにとってより明確な商用化の道筋を開いており、これは具体的なプロジェクトや資金調達によって支えられている。ボルボグループオーストラリアが2026年7月にワコル(クイーンズランド州)でバッテリー電動トラックの現地生産を開始することは、クリーンエネルギー金融公社の支援やLinfoxによる早期導入とともに、安定した供給、サービス網、現地仕上げ能力を必要とする他のフリートにとっての実行モデルとなっている。ARENAによるLinfoxの「重量トラック電動化プロジェクト」への支援を含む補完的な助成プログラムは、デポ充電、ルート実証、運用データの蓄積を加速させており、これらは物流、小売配送、サービスフリート全体で再利用可能である。
オーストラリアが重要鉱物における優位性をEV関連製造業へと転換する中で、上流および支援技術分野にも新たな空白地帯が生まれている。2026年6月、連邦政府はSicona Battery Technologiesに対し4,500万オーストラリアドルを交付し、ポートケンブラでの商用シリコンアノード製造の規模拡大を支援した。これは国内アノード生産量の飛躍的な転換を目指すものであり、輸入パック組立事業者や将来の国内セル製造構想にとって、より現地化されたバッテリー材料の拠点を生み出すものである。インフラ面では、政府支援の公共充電に関する最低運用基準の厳格化と、2026年4月のEVSE課金計測枠組みが相まって、特にハイウェイ回廊や監査可能な課金・相互運用システムを必要とする複数拠点のフリートデポにおいて、準拠した高稼働率のハードウェア、ソフトウェア、運用保守サービスへの需要を高めている。
最近の業界動向
- 2026年7月:Zenobēは、商用貨物輸送向けにWoolworthsと148台の電動トラックのリース契約を発表した。この契約は、オーストラリアのトラック輸送業界におけるEV利用の拡大を示すものであり、商用フリート分野における具体的な普及を裏付けている。
- 2026年7月:BYDは、プレミアムモデル「Sealion 7」向けに2500ドルのキャッシュバックキャンペーンを開始し、2026年7月31日まで実施した。この価格支援策は、短期的な競争力を高め、消費者向けEV市場での販売量拡大を狙ったものである。
- 2026年7月:BYDは、より高速な充電性能とより強力なモーターを搭載したアップグレード版「Atto 3 Evo」の購入意向登録を開始した。このアップグレードは、性能向上と消費者の関心拡大を通じて、BYDの市場的地位を強化するものである。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、オーストラリアで販売・登録された電気自動車から生じる価値を対象とし、バッテリー電気自動車およびプラグインハイブリッド車を含み、調査期間中の車両販売レベルで米ドルにて計測される。
対象外項目:車両取引の一部として組み込まれている場合を除き、公共充電機器の販売、充電用電力、アフターマーケット部品・サービス収益は含まれない。
セグメンテーション概要
- 推進タイプ別
- バッテリー電気自動車(BEV)
- プラグインハイブリッド電気自動車(PHEV)
- ハイブリッド電気自動車(HEV)
- 燃料電池電気自動車(FCEV)
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型商用車
- 大型商用車
- 航続距離別
- 200km未満
- 200〜400km
- 400〜600km
- 600km超
- バッテリー化学別
- ニッケルコバルトマンガン(NCM)/ニッケルコバルトアルミニウム(NCA)
- リン酸鉄リチウム(LFP)
- リチウムマンガン酸化物(LMO)
- その他
- 価格帯別
- 3万USD未満
- 3万〜5万USD
- 5万USD超
- 所有モデル別
- 個人
- 法人フリート
- 政府フリート
- 州/準州別
- ニューサウスウェールズ州
- ビクトリア州
- クイーンズランド州
- 西オーストラリア州
- 南オーストラリア州
- オーストラリア首都特別地域
- その他のオーストラリア
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、オーストラリアのEV需要、供給可能性、および購買判断に直接影響を与える政策動向についての事実基盤を構築するために用いられた。人口・マクロ指標については豪州統計局(Australian Bureau of Statistics)、車両登録については インフラ省および州政府交通局、EV関連の政策動向については清潔エネルギー規制局(Clean Energy Regulator)、比較可能なEV保有台数・普及率の基準値については国際エネルギー機関(IEA)といった公的・公開情報源に依拠した。
実際の販売動向に即したモデルとするため、自動車メーカーの公開資料、投資家向け説明資料、業界団体の発表内容を用いて追加情報を確認し、モデル発表、インセンティブ、価格変動に関する信頼性の高い報道と照合した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、輸出入出荷レベルの追跡データ、技術動向を把握するための特許データベースを参照し、その上で現地の聞き取り結果と整合性を確認した。ここに挙げたデスクリサーチの出典は例示的なものであり、網羅的なものではない。データ収集、検証、明確化のために、他にも多数の公開資料が用いられている。
一次インタビューおよび調査
一次調査では、普及要因の検証と、政策・供給動向を現実的な販売量・価格へ変換することに重点を置いた。OEMおよび販売代理店側の専門家、フリート・リース事業の意思決定者、充電エコシステムの関係者(需要面の関連性確認のみを目的)、州レベルの観察者と面談を行い、BEVとPHEVの間で購買構成がどのように変化しているか、またその変化速度を確認した。
本調査は国レベルの市場を対象としているため、主要な州および都市圏の回廊間で意見のバランスを取り、デスクリサーチでは十分に把握できないインセンティブの反映度、フリート発注サイクル、一般的な値引き傾向、モデル供給可能性に関する前提のギャップを埋めるために活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:27% | 経営幹部(CXO):17% |
| ミドルティア:54% | 部門・事業責任者:29% |
| 中小プレイヤー:19% | マネージャー:54% |
市場規模の算定と予測
本市場は主に、トップダウン型の需要プールを用いて構築された。新車販売・登録に関するデータを動力源別のEV販売台数として再構築し、観測値およびインタビューで検証された平均販売価格を用いて価値換算を行った。総計の妥当性を確保するため、代表的なモデルレベルの価格ポイント、販売代理店チャネルの確認、普及率の高い州における既知の販売量の限定的な集計といった選択的なボトムアップ検証を実施し、外れ値を調整した。
モデルに用いた主要な入力データには、年間新車登録台数、新車販売におけるEVの占有率、BEVとPHEVの構成比、車両クラス別の平均取引価格の動向、政策のタイミング(燃費基準や税制上の取扱いを含む)、供給可能性に影響を与える輸入リードタイムが含まれる。ニッチな車両クラスでデータが欠落している場合は、近似する代替品を用いて補完し、保守的な調整係数を適用した後、検証段階で再確認した。
予測にあたっては、政策スケジュールおよび予想されるモデル発売サイクルに基づく基準シナリオを起点にシナリオ分析を実施し、価格正常化と供給に関する速い場合・遅い場合の想定でストレステストを行った。年ごとの推移は、フリート更新サイクルおよびインセンティブ継続の見通しに関する一次調査結果を用いて精緻化し、予測が実際の購買行動と整合するようにした。
データ検証と更新サイクル
推定値は、登録動向、公開されている価格追跡データ、輸入到着パターンなど、独立した複数の指標を用いた三角検証によって検証され、政策や供給の変化と一致しない年次のジャンプがないか確認された。差異が確認された場合には前提条件を再検討し、最終承認前に関係する回答者との追加協議を行った。
各モデルの検証は段階的に行われ、まず入力レベル、続いて出力レベルで確認することで、計算上の問題や論理の欠落を早期に検出している。レポートは毎年更新され、大規模なインセンティブ変更や急激な価格変動といった重大事象が発生した場合には、随時中間更新が行われる。提供前には最終的な更新確認が実施され、クライアントには常に最新の見解が提供される。
Mordor Intelligenceによるオーストラリア電気自動車市場規模と他の公表推定値との比較
オーストラリアのEV市場規模が発表元によって異なるのは通常のことであり、これは各発行元が必ずしも同じ項目を対象としていないことや、価格の考え方や基準年の選定が異なることに起因する。最大の差異は通常、何をEV取引として扱うか、価値を定価または実際の取引価格のいずれで算定するか、そしてインセンティブや価格引き下げがどの程度速く反映されると想定するかによって生じる。
一部の公表値では、充電ハードウェアやエネルギーサービスを同じ数値に組み込んでおり、また一部ではオーストラリアとニュージーランドを合算した数値を報告している場合もあり、これが対象市場規模を膨らませる要因となっている。Mordor Intelligenceでは、算定対象をオーストラリア国内の車両販売価値に限定し、BEVおよびPHEVは車両取引レベルで計上し、価格は一律のASP上昇ではなく、モデル構成の変化を反映するよう更新している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.87 B (2025) | |
| グローバルコンサルティング会社A | USD 16.20 B (2024) | オーストラリアとニュージーランドを合算した、より広い範囲を対象としており、公共充電機器の収益も価値総額に組み込んでいるため、車両のみを対象とした算定よりも市場規模が大きくなっている。 |
| 業界団体B | USD 2.95 B (2025) | より狭い評価手法を採用しており、保守的な取引価格を適用し、対象となるフリートチャネルにおいてプラグインハイブリッド販売の一部を除外しているため、販売台数が同程度であっても総価値は低くなる。 |
この表からわかるように、差異の主な要因は範囲および価格の取扱い方であり、普及率のわずかな違いだけによるものではない。価値の定義を車両取引に紐づけ、その結果を登録件数および価格動向と照合することで、出力結果は明確な入力データと再現可能な手順に基づいたものとなり、意思決定者が年次比較を一貫して行うことを支援している。


レポートで回答される主要な質問
オーストラリア電気自動車市場の現在の規模と成長速度は?
市場は2026年に49億6,000万USDを生み出し、2031年までに208億3,000万USDに達すると予測されており、2026〜2031年のCAGRは33.24%です。
最も急成長している価格帯はどれですか?
BYD DolphinとMG4が牽引する3万USD未満モデルは、中国ブランドが機能豊富な車でエントリーセグメントに参入するにつれ、38.24%のCAGRで拡大しています。
オーストラリアでEVの待機リストが依然として長い理由は何ですか?
右ハンドル仕様の生産枠が英国や日本などのより大きな市場に優先的に割り当てられており、Tesla Model YやHyundai Ioniq 5などの高需要モデルで国内不足が生じています。
農村部でのEV普及を妨げているものは何ですか?
400kmの牽引航続距離を持つ手頃な電動ユートの不在と、急速充電インフラの不足が農村部の購入者の普及を制限しています。
最終更新日:



