
Tamanho e Participação do Mercado de Veículos Elétricos da Austrália
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
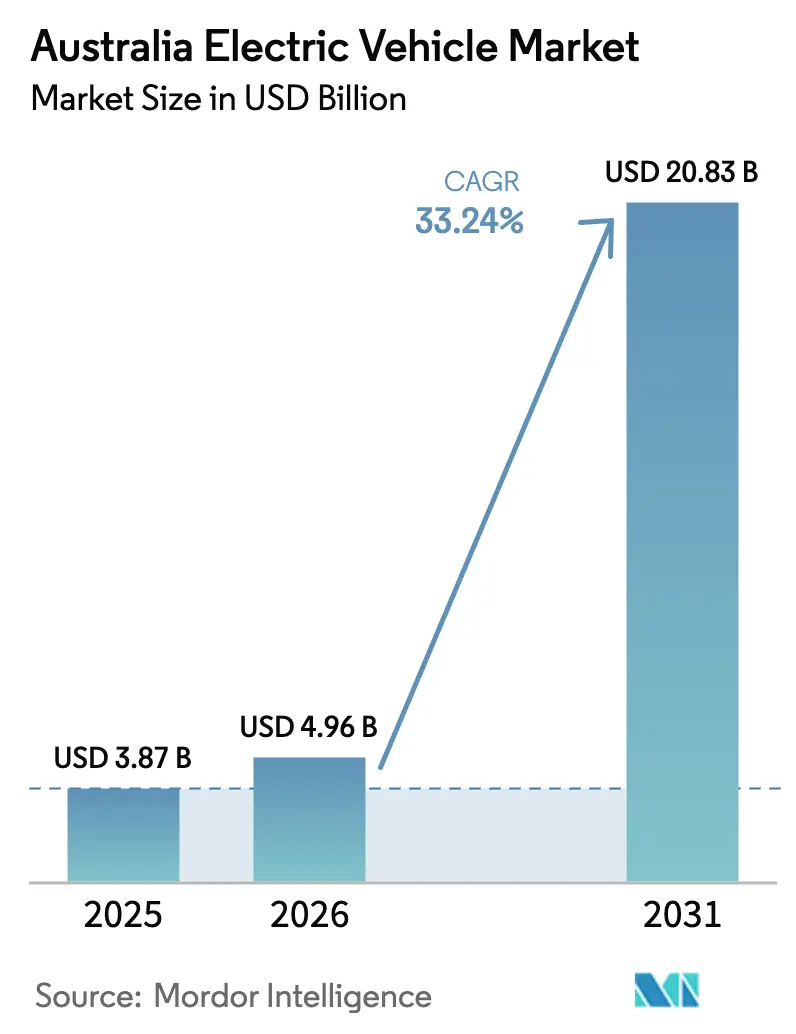
| Tamanho do mercado no ano base (2025) | 3.87 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.83 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 33.24 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos Elétricos da Austrália por Mordor Intelligence
O tamanho do mercado de veículos elétricos da Austrália foi avaliado em USD 3,87 bilhões em 2025 e estima-se que cresça de USD 4,96 bilhões em 2026 para atingir USD 20,83 bilhões até 2031, a um CAGR de 33,24% durante o período de previsão (2026-2031). O novo Padrão de Eficiência de Veículos do país, em vigor desde janeiro de 2025, está forçando as montadoras a aumentar as alocações de veículos elétricos a bateria, enquanto os subsídios estaduais e as isenções de imposto sobre benefícios marginais reduzem os custos de propriedade e ampliam a base endereçável. As marcas chinesas estão intensificando a concorrência de preços na faixa abaixo de USD 30.000, corroendo a vantagem de pioneirismo da Tesla e incentivando as montadoras tradicionais a acelerar os lançamentos para direção à direita. Os corredores de carregamento rápido entre cidades agora abrangem todas as capitais do continente, aliviando a ansiedade de autonomia e possibilitando a adoção doméstica em distâncias mais longas. Os compromissos de descarbonização corporativa por empresas listadas na ASX, combinados com a penetração líder mundial de energia solar em telhados na Austrália, estão amplificando as vantagens de custo total de propriedade que favorecem a adoção de veículos elétricos.
Principais Conclusões do Relatório
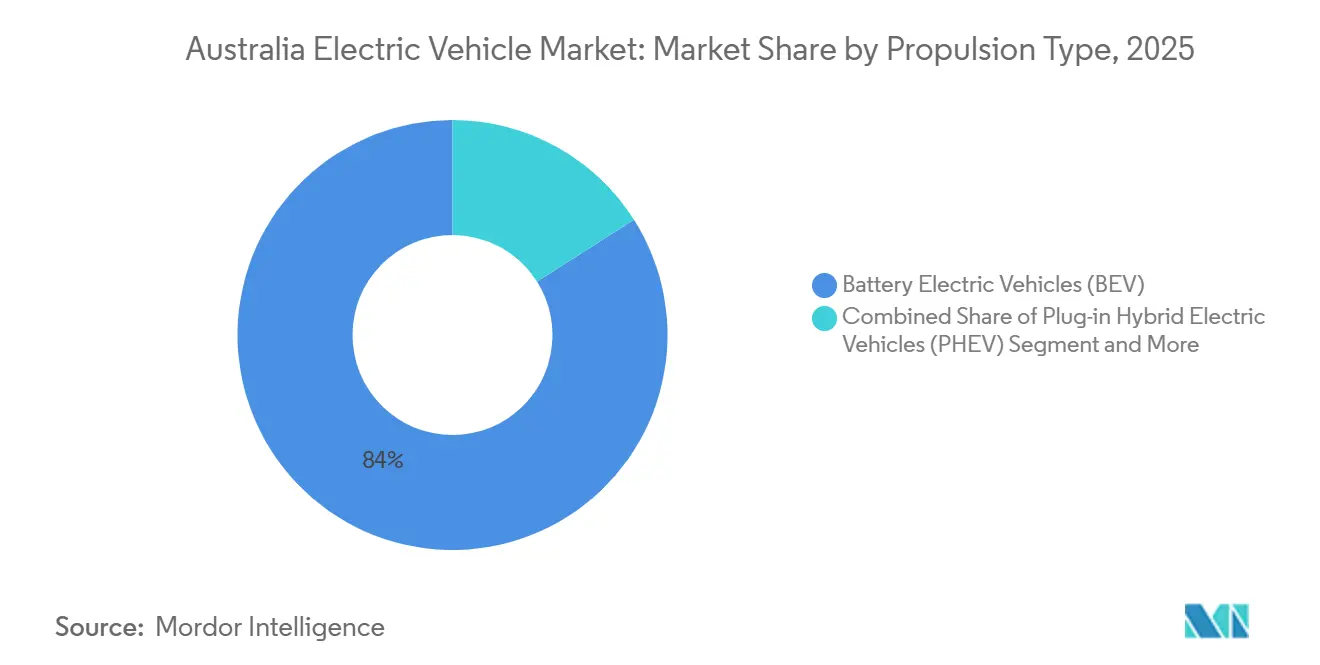
- Por tipo de propulsão, os veículos elétricos a bateria representaram 84,01% em 2025, enquanto os veículos elétricos a célula de combustível estão no caminho certo para um CAGR de 43,15% até 2031.
- Por tipo de veículo, os automóveis de passageiros representaram 83,25% dos registros de 2025, enquanto os veículos comerciais leves são o segmento de crescimento mais rápido, com um CAGR de 35,02% até 2031.
- Por autonomia, o grupo de 200-400 km deteve uma participação de 47,13% em 2025, enquanto o grupo de 400-600 km está projetado para crescer a um CAGR de 34,12% até 2031.
- Por química de bateria, as químicas de níquel-cobalto representaram 58,23% da demanda de baterias em 2025; enquanto isso, as células de fosfato de ferro e lítio estão projetadas para crescer a um CAGR de 37,55% até 2031.
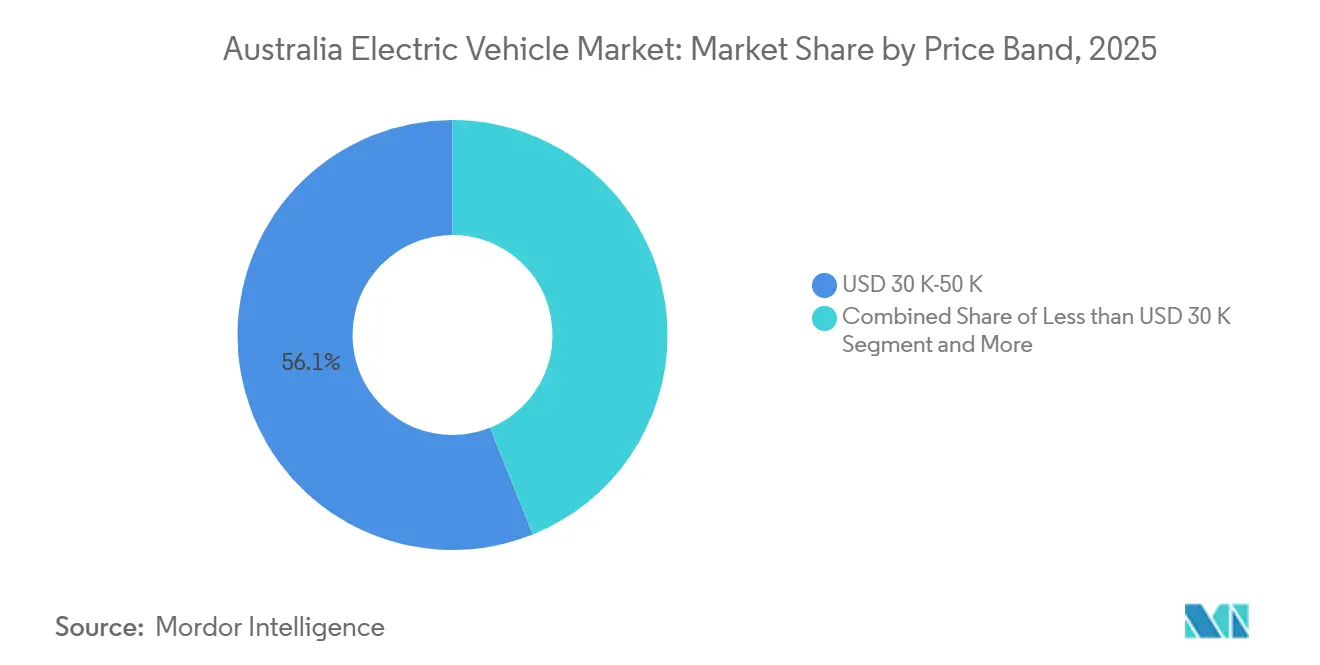
- Por faixa de preço, os modelos de USD 30.000-50.000 representaram 56,11% das vendas de 2025, mas os modelos abaixo de USD 30.000 estão se expandindo a um CAGR de 38,24% até 2031.
- Por modelo de propriedade, os indivíduos privados detiveram uma participação de 74,25% em 2025, enquanto as frotas corporativas estão avançando a um CAGR de 34,75% até 2031.
- Por estado/território, Queensland capturou 30,05% das entregas de 2025, enquanto Nova Gales do Sul está prevista para acelerar a um CAGR de 36,14% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Veículos Elétricos da Austrália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Entrada de Marcas Abaixo de USD 30 mil | +7.1% | Mercados metropolitanos e periurbanos em todo o país | Curto prazo (≤ 2 anos) |
| Programas de Incentivos Federais e Estaduais | +6.2% | NSW, VIC, QLD, ACT | Médio prazo (2-4 anos) |
| Expansão de Corredores de Carregamento Rápido entre Cidades | +5.8% | Rodovias interestaduais em todo o país | Médio prazo (2-4 anos) |
| Novo Padrão de Eficiência de Veículos | +5.4% | Nacional | Médio prazo (2-4 anos) |
| Compromissos de Descarbonização de Frotas Corporativas | +4.5% | Principais metrópoles em todo o país | Longo prazo (≥ 4 anos) |
| Alta Penetração de Energia Solar em Telhados | +3.9% | QLD, SA, WA | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Entrada de Marcas Chinesas Abaixo de USD 30 mil (BYD, MG) Ampliando a Base de Consumidores
BYD, MG e GWM começaram a oferecer veículos elétricos compactos na Austrália a preços mais acessíveis, posicionando-os significativamente abaixo dos concorrentes estabelecidos. Esses fabricantes utilizam baterias de Fosfato de Ferro e Lítio econômicas, reduzindo os custos de bateria enquanto ainda alcançam autonomias competitivas. Itens de série como controle de cruzeiro adaptativo, câmeras de 360 graus e atualizações remotas ajudam a dissipar qualquer noção de compromisso associada aos modelos de entrada. Além disso, as isenções de imposto sobre benefícios marginais reduzem ainda mais os custos efetivos de arrendamento ao longo de um período de vários anos[1]"Isenção de Imposto sobre Benefícios Marginais para Carros Elétricos," Escritório de Tributação da Austrália, ato.gov.au. Consequentemente, o mercado de veículos elétricos da Austrália está testemunhando um aumento na demanda, particularmente de compradores de primeira viagem que antes estavam excluídos do segmento por questões de preço.
Programas de Incentivos Federais e Estaduais Acelerando a Adoção de Veículos Elétricos
Nova Gales do Sul oferece subsídios e isenta o imposto de transferência. Queensland oferece subsídios, enquanto o Território da Capital Australiana elimina tanto o imposto de transferência quanto as taxas de registro. A decisão de Vitória de revogar sua taxa de uso de estradas em 2024 eliminou uma barreira significativa à adoção. Os operadores de frotas aproveitam essas diferenças jurisdicionais registrando veículos nas regiões com os incentivos mais atrativos e implantando-os em todo o país. Com a adição do alívio federal do imposto sobre benefícios marginais, muitos veículos elétricos agora alcançam competitividade de preços com as alternativas de motor de combustão interna no momento da compra. Esse suporte abrangente deve melhorar significativamente a taxa de crescimento durante o período de previsão.
Expansão dos Corredores de Carregamento Rápido entre Cidades (NRMA, Chargefox, Evie)
NRMA, Chargefox e Evie Networks instalaram inúmeros carregadores rápidos de corrente contínua, reduzindo significativamente as distâncias médias nas rodovias[2]"Rede de Carregamento Rápido para Veículos Elétricos," NRMA, nrma.com.au. O hardware prioritário de 150-350 kW restaura 300 km de autonomia em 20-30 minutos, aliviando a ansiedade com o tempo de carregamento. O corredor Perth-Albany na Austrália Ocidental agora conta com carregadores estrategicamente posicionados, abrindo caminho para um aumento no turismo com veículos elétricos. Para enfrentar os desafios de capacidade da rede elétrica em cidades rurais, foram introduzidos sistemas de gerenciamento de demanda com suporte de bateria, apoiados por subsídios federais. À medida que a cobertura dos corredores melhora, os consumidores estão cada vez mais se voltando para modelos de médio alcance, levando a uma mudança notável na dinâmica do mercado.
Novo Padrão de Eficiência de Veículos Criando Pressão pelo Lado da Oferta
No médio prazo, o Novo Padrão de Eficiência de Veículos imporá limites mais rígidos de emissões de CO₂ para automóveis de passageiros, com maior aperto esperado no longo prazo. Os veículos que excederem esses limites enfrentarão penalidades significativas para cada grama adicional de emissões. Toyota, Volkswagen e Hyundai devem expandir as alocações de emissão zero ou comprar créditos de concorrentes com forte presença em veículos elétricos, como Tesla e BYD. As montadoras estão cada vez mais agrupando veículos elétricos com utilitários de motor de combustão interna lucrativos para atingir metas de frota e garantir o fornecimento doméstico. A regra transforma a conformidade na restrição dominante, garantindo a disponibilidade de veículos elétricos mesmo que o sentimento do varejo esfrie. Esse mandato pelo lado da oferta sustenta a competitividade de preços e o crescimento de volume no longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade Limitada de Utilitários/4x4 Elétricos | -4.2% | WA rural, NT, QLD | Médio prazo (2-4 anos) |
| Gargalos na Cadeia de Suprimentos e Prazos de Espera | -3.8% | Nacional | Curto prazo (≤ 2 anos) |
| Restrições na Rede Elétrica Suburbana | -3.1% | Subúrbios periféricos das principais metrópoles | Médio prazo (2-4 anos) |
| Mercado de Revenda de Veículos Elétricos Usados Imaturo | -2.9% | Centros de carros usados metropolitanos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Utilitários/Modelos 4x4 Elétricos Essenciais para Compradores Rurais
Os utilitários representam 20% da demanda nacional por novos veículos, mas apenas o eT60 da LDV e o Shark 6 PHEV da BYD estão disponíveis e apresentam compromissos em reboque ou autonomia. O Ranger PHEV e o F-150 Lightning da Ford permanecem sem alocação para produção com direção à direita, preservando a dominância do diesel. Os operadores rurais precisam de capacidade de reboque de 3,5 toneladas e autonomia real de 400 km a preços abaixo de USD 70.000, especificações que as baterias atuais não conseguem entregar de forma lucrativa. As opções limitadas desaceleram a adoção rural e subtraem aproximadamente 4,2 pontos percentuais do CAGR do mercado. As montadoras que primeiro satisfizerem os compradores de utilitários terão a oportunidade de capturar um lucrativo segmento de espaço em branco.
Escassez de Oferta e Listas de Espera Prolongadas para Modelos Populares
Em 2024, os compradores do Tesla Model Y e do Hyundai Ioniq 5 enfrentaram períodos de espera significativos[3]"Atualização de Entrega do Ioniq 5," Hyundai Motor Company Australia, hyundai.com.au. Esse atraso ocorreu porque os slots de produção para direção à direita foram priorizados para os maiores mercados do Reino Unido e do Japão. Os consumidores, relutantes em suportar longas esperas, recorreram às marcas chinesas com prazos de entrega mais curtos, resultando em um declínio na participação de mercado dos incumbentes. Em resposta, as montadoras estão contemplando a montagem local para garantir suas alocações. No entanto, a escassez no pipeline deve continuar no futuro previsível. Essa situação não apenas adia a demanda, mas também incentiva a troca de marca, impactando assim o crescimento do mercado. Os volumes de mercado devem se estabilizar assim que a capacidade global para modelos com direção à direita se expandir.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propulsão: Dominância da Bateria com Potencial das Células de Combustível
Os Veículos Elétricos a Bateria capturaram 84,01% dos registros de 2025, enquanto os Veículos Elétricos a Célula de Combustível venderam menos unidades, mas prometem um CAGR de 43,15% até 2031 à medida que os corredores de hidrogênio emergem. A crescente alocação de modelos BYD, Tesla e MG garante que os veículos elétricos a bateria mantenham sua liderança estrutural, apesar das penalidades sobre os híbridos pelo Novo Padrão de Eficiência de Veículos. Os híbridos plug-in atendem às preocupações de autonomia dos compradores regionais, embora os hábitos reais de carregamento determinem, em última análise, os benefícios ambientais. A adoção de células de combustível depende dos nós de abastecimento de hidrogênio Canberra-Sydney programados para os próximos anos, com os pilotos de frota do Nexo da Hyundai orientando a demanda inicial. No geral, a escolha do tipo de propulsão permanece uma variável central que influencia as trajetórias do mercado de veículos elétricos da Austrália.
Os passageiros metropolitanos estão optando por veículos elétricos a bateria devido aos seus baixos custos operacionais, enquanto os motoristas regionais continuam a valorizar a versatilidade dos híbridos plug-in. As metas de frota governamentais estão impulsionando um foco maior em compras de emissão zero, reforçando a confiança em grandes pedidos de veículos elétricos a bateria e seus valores residuais. Embora os custos dos veículos a célula de combustível permaneçam elevados, a transição da infraestrutura de GNL para hidrogênio oferece uma solução viável de médio prazo para o frete de longa distância. Consequentemente, embora as baterias impulsionem o crescimento convencional, a diversidade dos métodos de propulsão está definida para se expandir em vez de se contrair.


Por Tipo de Veículo: A Eletrificação de Veículos Comerciais Leves Supera a de Passageiros
Os Automóveis de Passageiros detinham 83,25% do volume de 2025, mas os Veículos Comerciais Leves registraram um CAGR de 35,02%, posicionando-os como contribuintes decisivos para a participação do mercado de veículos elétricos australiano até 2031. As redes de supermercados implantam vans LDV eDeliver 9 em rotas metropolitanas de 150 km, comprovando vantagens convincentes de custo total de propriedade. O carregamento em depósito se alinha com a geração de energia solar fotovoltaica, nivelando os picos de demanda e apoiando a estabilidade da rede elétrica. Os ciclos de renovação de frotas corporativas de três a cinco anos alimentarão uma onda no mercado secundário a partir de 2027, ampliando a acessibilidade para trabalhadores autônomos e pequenas e médias empresas.
Em contraste, a eletrificação de caminhões de médio porte ainda está em seus estágios iniciais. O peso da bateria reduz as cargas úteis em até 1,5 tonelada, limitando a adoção a encomendas com restrição de volume e entregas de bebidas. Os pilotos do FM Electric da Volvo indicam que o equilíbrio de custos só é alcançado quando as distâncias diárias permanecem abaixo de 250 km. No entanto, os subsídios federais para corredores de frete de emissão zero poderiam acelerar a adoção de veículos de médio porte no final da década. Os segmentos de passageiros, enquanto isso, enfrentam a ausência de utilitários elétricos, atrasando a adoção rural até que modelos credíveis com capacidade de reboque apareçam.
Por Autonomia: O Segmento de 400-600 km Reduz a Ansiedade
A faixa de 400-600 km cresceu a um CAGR de 34,12%, corroendo a dominância dos modelos de 200-400 km, que ainda representaram 47,13% das vendas de 2025. A maior densidade de carregamento agora permite que carros de 300 km percorram o trajeto Sydney-Melbourne com duas paradas, embora pesquisas mostrem que os compradores ainda exigem uma margem psicológica de 400 km. Os custos de bateria caíram desde 2022, tornando as variantes de maior autonomia financeiramente viáveis, o que apoia uma mudança na composição e impulsiona o tamanho do mercado de veículos elétricos australiano para os acabamentos de médio alcance. Os modelos premium que excedem 600 km permanecem símbolos de status de nicho devido aos elevados prêmios de preço.
Carregadores adicionais entre cidades provavelmente moderarão a escalada futura de autonomia, direcionando os consumidores de volta para carros de 300-350 km que equilibram custo e peso. As montadoras estão testando atualizações de bateria por assinatura, permitindo que os proprietários desbloqueiem autonomia extra para viagens de férias. Essa flexibilidade poderia realinhar as expectativas e reduzir a superespecificação da capacidade da bateria, melhorando a utilização por quilowatt em toda a frota.
Por Química de Bateria: Os Ganhos do Fosfato de Ferro e Lítio Espelham a Ascensão Chinesa
As químicas de Níquel-Cobalto detinham uma participação de 58,23% em 2025, mas enfrentam erosão constante à medida que as células de Fosfato de Ferro e Lítio se expandem a um CAGR de 37,55%, lideradas pelas importações de montadoras chinesas. A superior estabilidade térmica do Fosfato de Ferro e Lítio reduz os prêmios de seguro e simplifica a arquitetura do conjunto de baterias, possibilitando designs de célula ao corpo que ajudam a recuperar parte do déficit de densidade de energia. A mudança da Tesla para o Fosfato de Ferro e Lítio nos acabamentos de tração traseira do Model 3 reduziu significativamente uma parcela do custo dos materiais, impulsionando a concorrência de preços em todo o mercado de veículos elétricos australiano. As marcas premium manterão o Óxido de Níquel Cobalto Manganês/Óxido de Níquel Cobalto Alumínio para variantes acima de 500 km, onde a autonomia supera o custo.
A redução da dependência de cobalto protege os compradores dos riscos de fornecimento ligados às tensões geopolíticas na África Central, reforçando a narrativa de sustentabilidade que sustenta os mandatos de frota governamentais. Os players de reciclagem estão ampliando os processos dedicados ao Fosfato de Ferro e Lítio, sinalizando confiança na economia de economia circular específica por química. À medida que os custos caem, espera-se que a penetração do Fosfato de Ferro e Lítio alcance paridade de participação com as químicas à base de níquel até 2028.
Por Faixa de Preço: Emerge uma Estrutura em Haltere
A faixa de USD 30.000-50.000, que detinha 56,11% do volume de 2025, está agora sob pressão dos entrantes abaixo de USD 30.000 que se expandem a um CAGR de 38,24%. As isenções de imposto sobre benefícios marginais em veículos abaixo do limite de carros de luxo aguçam o apetite corporativo por arrendamentos do Tesla Model 3 e Hyundai Ioniq 5, sustentando a força da faixa intermediária. Os compradores privados em busca de valor, no entanto, gravitam em direção às ofertas do MG4 e BYD Dolphin, comprimindo a diferença de custo de propriedade com os substitutos de motor de combustão interna. Acima de USD 50.000, a demanda permanece resiliente entre os entusiastas de desempenho e luxo, isolados da sensibilidade ao preço.
Espera-se um resultado em haltere: crescimento agressivo de volume na extremidade inferior e margens saudáveis no topo, enquanto o meio se torna um terreno disputado no setor de veículos elétricos australiano. As montadoras tradicionais devem decidir se igualam os preços das marcas chinesas ou se diferenciam por meio de design e serviço pós-venda para defender a participação no segmento.
Por Modelo de Propriedade: As Frotas Alimentam o Mercado Secundário
Os compradores privados representaram 74,25% em 2025; no entanto, as frotas corporativas estão projetadas para crescer a um CAGR de 34,75% até 2031, à medida que Woolworths, Qantas e Telstra eletrificam seus veículos de logística e serviço. As isenções fiscais e a utilização garantida frequentemente significam que as frotas asseguram alocações de fábrica antes dos pedidos de varejo, suavizando assim a volatilidade de fornecimento no mercado de veículos elétricos australiano. As agências governamentais visam alcançar 75% de aquisição de baixa emissão até 2025, ancorando assim a demanda de base mesmo durante as recessões do consumidor.
Os veículos de frota entrarão no mercado de usados após os ciclos típicos de arrendamento de três anos, aliviando a incerteza atual sobre o valor residual que suprime a confiança dos compradores privados. Esse pipeline poderia reduzir a diferença de valor de revenda entre veículos elétricos e de motor de combustão interna até 2028, acelerando a aceitação convencional. Os modelos de assinatura, como a parceria da Karmo com a AUSEV, democratizam ainda mais o acesso a veículos elétricos ao possibilitar o uso mês a mês sem compromissos financeiros de longo prazo.
Análise Geográfica
Nova Gales do Sul está prestes a ultrapassar Queensland como o contribuinte mais significativo para o mercado de veículos elétricos australiano até 2028, com um CAGR de 36,14% até 2031, impulsionado por um substancial pacote de incentivos e um subsídio duradouro. O subsídio de Queensland impulsionou uma participação inicial de 30,05% em 2025, mas o ritmo mais lento de implantação de corredores de carregamento modera o impulso de longo prazo. Vitória se recuperou de sua taxa de uso de estradas abandonada e agora visa vendas notáveis de emissão zero até 2031, auxiliada pelo acesso confiável ao porto que encurta os prazos de entrega.
O Território da Capital Australiana mantém a liderança nacional em base per capita, graças à isenção de imposto de transferência e registro gratuito, bem como à sua densa geografia urbana que neutraliza a ansiedade de autonomia. Austrália Ocidental e Austrália Meridional permanecem contribuintes de dígito único médio; as vastas distâncias e um início mais tardio no desenvolvimento de corredores restringem a adoção, embora os novos carregadores em rotas turísticas estejam fechando a lacuna. Tasmânia e Território do Norte ficam para trás devido à escassez de concessionárias e preocupações com a degradação da bateria causada por climas extremos, mas os subsídios direcionados para solar fora da rede mais armazenamento estão começando a mudar o impulso.
As políticas estaduais fragmentadas complicam as decisões de alocação das montadoras, levando alguns compradores a adquirir em Sydney ou Melbourne e registrar os veículos em outros estados. A harmonização dos incentivos poderia desbloquear dois a três pontos percentuais de CAGR incremental para o mercado de veículos elétricos australiano, reduzindo o atrito administrativo e equilibrando os fluxos de estoque.
Panorama regulatório
A Austrália passou a adotar uma eletrificação orientada por conformidade, ancorada no padrão nacional de eficiência para veículos novos (New Vehicle Efficiency Standard - NVES), que entrou em vigor em 1º de janeiro de 2025 e impulsiona as montadoras a aumentar as alocações de baixa e zero emissão para gerenciar os resultados médios de CO2 da frota. Paralelamente, o Governo Australiano (DCCEEW) continua a orientar a implementação por meio da Estratégia Nacional de Veículos Elétricos, incluindo frentes de trabalho sobre aquisição de frotas, carregamento em regiões remotas e regionais, e compartilhamento nacional de dados.
A regulação de carregamento está se tornando mais rigorosa em torno da confiabilidade e da interoperabilidade. As diretrizes do DCCEEW para carregamento público de VEs apoiado pelo governo estabelecem padrões operacionais mínimos, como conectores CCS Tipo 2 e disponibilidade anual de 98%, que se refletem nas especificações de aquisição para operadores de rede e anfitriões de locais. A partir de 1º de abril de 2026, entrou em vigor um marco regulatório provisório para medição de energia de EVSE para faturamento (NMI 14/4/0), adicionando exigências de conformidade para a precisão da medição no carregamento público. As jurisdições também continuam a se alinhar em cibersegurança e funcionalidade de carregamento inteligente após o acordo de agosto de 2025 sobre padrões nacionais.
Análise da cadeia de valor
A cadeia de valor de VEs da Austrália permanece liderada por importações no caso de veículos de passageiros acabados, enquanto os veículos comerciais atribuem peso crescente à capacidade local e aos materiais de baterias upstream. Um nó de fabricação a jusante está tomando forma em torno da unidade da Volvo Group Australia em Wacol, em Queensland, que integra a montagem local de caminhões elétricos a bateria de fabricantes de equipamentos originais (OEM) conforme padrões globais de produção e conecta o trabalho local de carroceria e montagem ao fornecimento global de trem de força e baterias.
O hardware e software de carregamento, além das aprovações de conexão à rede, formam uma segunda cadeia crítica. Os Prestadores de Serviços de Rede de Distribuição (DNSPs) controlam o acesso técnico por meio de Regras de Serviço e Instalação, portanto os processos de conexão e as restrições de capacidade afetam diretamente os cronogramas de implantação de carregadores rápidos em depósitos e locais públicos. As exigências de interoperabilidade estão se fortalecendo à medida que as redes migram para protocolos comuns, como OCPP 2.0.1 e ISO 15118, apoiadas por esforços de coordenação nacional sob o DCCEEW, incluindo ferramentas de mapeamento e planejamento desenvolvidas com a Evenergi para priorizar locais e reduzir a duplicação de corredores.
Cenário Competitivo
Os desafiantes chineses estão corroendo a posição outrora dominante da Tesla. Nos últimos tempos, a participação de mercado da Tesla diminuiu, enquanto concorrentes como a BYD ganharam força e a MG emergiu como um player significativo. À medida que as importações chinesas alcançam paridade de preço-funcionalidade, elas comprimem as margens de lucro, levando as montadoras estabelecidas a acelerar seus lançamentos locais ou arriscar um declínio na participação de mercado. O segmento de utilitários elétricos apresenta uma oportunidade; com o Shark 6 PHEV da BYD sendo a única opção acessível, um mercado substancial permanece maduro para disrupção.
A Tesla aproveita a integração vertical e sua rede Supercharger, mas a expansão da Chargefox e da Evie está corroendo essa vantagem. A BYD fornece conjuntos de baterias para a futura variante bZ4X da Toyota, sinalizando um nível crescente de coopetição que obscurece as rivalidades tradicionais. A Polestar se posiciona entre as marcas chinesas de mercado de massa e o luxo alemão, enquanto os registros de marca da Rivian em 2024 sugerem um lançamento de utilitário premium voltado para compradores do estilo de vida aventureiro. A participação combinada dos três primeiros caiu 10 pontos percentuais em relação ao ano anterior, sublinhando uma mudança em direção à competição multipolar no mercado de veículos elétricos australiano.
Os incumbentes tradicionais respondem agrupando variantes híbridas plug-in, renovando os principais modelos de motor de combustão interna e fazendo lobby por incentivos de transição, mas as restrições globais de alocação para direção à direita limitam o impacto de curto prazo. Espera-se uma fragmentação contínua à medida que novas marcas exploram lacunas de preço e as montadoras experimentam modelos de vendas por agência para manter a margem em um canal cada vez mais concorrido.
Líderes do Setor de Veículos Elétricos da Austrália
Tesla Inc.
SAIC Motor Corp., Ltd. (MG Motor Australia)
Toyota Motor Corporation
BYD Company Limited
Hyundai Motor Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A eletrificação de frotas e cargas está abrindo um caminho mais claro de comercialização para VEs de médio e grande porte, apoiado por projetos nomeados e financiamento. A Volvo Group Australia, ao iniciar a fabricação local de caminhões elétricos a bateria em Wacol (Queensland) em julho de 2026, juntamente com o apoio da Clean Energy Finance Corporation e a implantação inicial pela Linfox, oferece um modelo de execução para outras frotas que precisam de fornecimento previsível, cobertura de serviços e capacidade local de adaptação. Programas complementares apoiados por subsídios, incluindo o suporte da ARENA ao Projeto de Eletrificação de Caminhões Pesados da Linfox, estão acelerando o carregamento em depósitos, a validação de rotas e a geração de dados operacionais que podem ser reutilizados em logística, distribuição no varejo e frotas de serviços.
As tecnologias upstream e habilitadoras também criam espaço em branco à medida que a Austrália converte seu posicionamento em minerais críticos em manufatura adjacente a VEs. Em junho de 2026, o governo federal concedeu 45 milhões de dólares australianos à Sicona Battery Technologies para ampliar a fabricação comercial de ânodos de silício em Port Kembla, visando uma mudança expressiva na produção nacional de ânodos e criando uma âncora mais localizada de material de bateria para montadores de pacotes importados e potenciais futuras iniciativas nacionais de células. No lado da infraestrutura, padrões operacionais mínimos mais rigorosos para o carregamento público apoiado pelo governo, juntamente com o marco de medição para faturamento de EVSE de abril de 2026, aumenta a demanda por hardware, software e serviços de operação e manutenção compatíveis e com alta disponibilidade, particularmente para corredores de rodovias e depósitos de frotas multissítio que precisam de faturamento auditável e sistemas interoperáveis.
Desenvolvimentos recentes do setor
- Julho de 2026: a Zenobē anunciou um acordo de locação de 148 caminhões elétricos com a Woolworths para transporte de cargas comerciais. O acordo aponta para a expansão do uso de VEs no transporte rodoviário australiano e destaca a adoção tangível no segmento de frotas comerciais.
- Julho de 2026: a BYD lançou uma oferta de reembolso em dinheiro de 2.500 para seu modelo premium Sealion 7, válida até 31 de julho de 2026. O apoio de preço tem como objetivo aumentar a competitividade no curto prazo e impulsionar o volume no mercado de VEs para consumidores.
- Julho de 2026: a BYD abriu manifestações de interesse para o Atto 3 Evo atualizado, com carregamento mais rápido e motor mais potente. A atualização fortalece o posicionamento de mercado da BYD ao melhorar a capacidade e ampliar o engajamento do consumidor.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor gerado a partir de veículos elétricos vendidos e registrados na Austrália, capturado entre veículos elétricos a bateria e híbridos plug-in, e medido no nível de vendas de veículos em dólares americanos (USD) durante o período do estudo.
Exclusões de escopo: não são contabilizadas as vendas de equipamentos de carregamento público, a eletricidade utilizada para carregamento, nem a receita de peças e serviços de pós-venda, a menos que estejam incluídas como parte da transação do veículo.
Visão geral da segmentação
- Por Tipo de Propulsão
- Veículos Elétricos a Bateria
- Veículos Elétricos Híbridos Plug-In
- Veículos Elétricos Híbridos
- Veículos Elétricos a Célula de Combustível
- Por Tipo de Veículo
- Automóveis de Passageiros
- Veículos Comerciais Leves
- Veículos Comerciais de Médio Porte
- Veículos Comerciais Pesados
- Por Autonomia
- Menos de 200 km
- 200-400 km
- 400-600 km
- Mais de 600 km
- Por Química de Bateria
- Óxido de Níquel Cobalto Manganês / Óxido de Níquel Cobalto Alumínio
- Fosfato de Ferro e Lítio
- Óxido de Manganês e Lítio
- Outros
- Por Faixa de Preço
- Menos de USD 30 mil
- USD 30 mil-50 mil
- Acima de USD 50 mil
- Por Modelo de Propriedade
- Indivíduos Privados
- Frotas Corporativas
- Frotas Governamentais
- Por Estado / Território
- Nova Gales do Sul
- Vitória
- Queensland
- Austrália Ocidental
- Austrália Meridional
- Território da Capital Australiana
- Restante da Austrália
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer a base factual da demanda por VEs na Austrália, a disponibilidade de oferta e os sinais de política que afetam diretamente as decisões de compra. Baseamo-nos em fontes oficiais e abertas, como o Australian Bureau of Statistics para população e indicadores macroeconômicos, o Department of Infrastructure e agências estaduais de transporte para registros de veículos, o Clean Energy Regulator para o contexto de programas relacionados a VEs, e a International Energy Agency para benchmarks comparáveis de frota e adoção de VEs.
Para manter o modelo fundamentado no que realmente está sendo vendido, verificamos entradas adicionais usando registros públicos de montadoras, apresentações a investidores e comunicados de órgãos setoriais, e depois cruzamos com cobertura jornalística confiável sobre lançamentos de modelos, incentivos e movimentos de preços. Quando necessário, consultamos assinaturas pagas para dados financeiros e inteligência corporativa, rastreamento de embarques de importação e exportação em nível de remessa, e bancos de dados de patentes para perceber a direção tecnológica, verificando então a consistência dos resultados com o que os entrevistados relataram em campo. As fontes documentais listadas aqui são ilustrativas e não exaustivas, já que muitos outros documentos públicos foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar os fatores de adoção e traduzir sinais de política e oferta em volumes e preços realistas. Conversamos com especialistas do lado de montadoras e distribuidores, tomadores de decisão de frotas e leasing, partes interessadas do ecossistema de carregamento (apenas para vinculação de demanda) e observadores em nível estadual para confirmar como o mix de compras está mudando entre BEV e PHEV, e com que rapidez essa mudança está ocorrendo.
Como se trata de um mercado em nível de país, o feedback foi equilibrado entre os principais estados e corredores metropolitanos, sendo então utilizado para fechar lacunas sobre a transferência de incentivos, ciclos de pedidos de frotas, descontos típicos e premissas de disponibilidade de modelos que a pesquisa documental não consegue captar totalmente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 17% |
| Nível médio: 54% | Líderes funcionais/de unidade: 29% |
| Participantes menores: 19% | Gerentes: 54% |
Dimensionamento e previsão de mercado
O mercado foi construído principalmente utilizando um pool de demanda top-down, no qual os sinais de vendas e registros de veículos novos foram reconstruídos em volumes de VEs por tipo de propulsão, e então traduzidos em valor usando preços médios de venda observados e validados por entrevistas. Para garantir que os totais permanecessem realistas, realizamos verificações seletivas bottom-up, como pontos de preço em nível de modelo amostral, verificações de canais de distribuidores e consolidações limitadas de volumes conhecidos em estados com alta adoção, ajustando depois os valores discrepantes.
As principais entradas utilizadas no modelo incluíram registros anuais de veículos novos, participação de VEs nas vendas novas, mix entre BEV e PHEV, movimento do preço médio de transação por classe de veículo, cronograma de políticas (incluindo padrões de eficiência e tratamento tributário) e prazos de importação que afetam a disponibilidade de oferta. Quando um ponto de dado estava faltando para uma classe de veículo de nicho, o preenchemos usando substitutos próximos e aplicamos um fator de ajuste conservador, revisando-o novamente durante a validação.
Para a previsão, foi utilizada análise de cenários com um caso base ancorado nos cronogramas de políticas e no ritmo esperado de lançamento de modelos, submetido então a testes de estresse com premissas de normalização de preços e oferta mais rápidas e mais lentas. A trajetória ano a ano foi refinada usando feedback primário sobre ciclos de substituição de frotas e a continuidade esperada de incentivos, de modo que a previsão permanecesse vinculada ao comportamento de compra prático.
Validação de dados e ciclo de atualização
As estimativas foram validadas por triangulação entre sinais independentes, incluindo tendências de registro, rastreadores públicos de preços e padrões de chegada de importações, sendo então verificadas quanto a saltos de um ano para outro que não correspondessem a mudanças de política ou de oferta. Quando surgiam variações, as premissas eram reabertas, e discussões de acompanhamento eram iniciadas com os respondentes relevantes antes da aprovação final.
Cada passagem do modelo é revisada em etapas, primeiro no nível de entrada e depois no nível de saída, para que problemas aritméticos e lacunas lógicas sejam detectados precocemente. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como grandes mudanças de incentivos ou redefinições súbitas de preços. Antes da entrega, é realizada uma varredura final de atualização para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado australiano de veículos elétricos segundo a Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar tamanhos de mercado diferentes para VEs na Austrália, pois os publicadores nem sempre contabilizam as mesmas coisas e frequentemente usam lógicas de preço e escolhas de ano-base diferentes. As maiores diferenças geralmente vêm do que é tratado como uma transação de veículo elétrico, se o valor é obtido pelo preço de tabela ou pelo preço de transação, e da rapidez assumida na transferência de incentivos e cortes de preços.
Alguns números publicados incluem hardware de carregamento e serviços de energia no mesmo total, e alguns também reportam um total combinado de Austrália mais Nova Zelândia, o que infla o pool endereçável. Na Mordor Intelligence, o dimensionamento é limitado ao valor de vendas de veículos dentro da Austrália, com BEV e PHEV contabilizados no nível de transação do veículo, e os preços atualizados para refletir mudanças no mix de modelos, em vez de um aumento uniforme do preço médio de venda (ASP).
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,87 bilhões de USD (2025) | |
| Consultoria Global A | 16,20 bilhões de USD (2024) | Utiliza um escopo mais amplo que combina Austrália e Nova Zelândia e também incorpora a receita de equipamentos de carregamento público no valor total, o que eleva o tamanho do mercado acima do dimensionamento apenas de veículos. |
| Associação Setorial B | 2,95 bilhões de USD (2025) | Utiliza uma abordagem de avaliação mais restrita, que aplica preços de transação conservadores e exclui uma parte das vendas de híbridos plug-in nos canais de frota contabilizados, o que reduz o valor total mesmo que as vendas em unidades sejam semelhantes. |
A tabela mostra que a diferença é criada principalmente pelo escopo e pelo tratamento de preços, e não apenas por pequenas diferenças nas taxas de adoção. Ao manter a definição de valor vinculada às transações de veículos e verificar o resultado em relação aos registros e ao movimento de preços, o resultado permanece rastreável a entradas claras e etapas repetíveis, o que ajuda os tomadores de decisão a comparar os anos de forma consistente.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de veículos elétricos da Austrália e qual é a sua taxa de crescimento?
O mercado gerou USD 4,96 bilhões em 2026 e está projetado para atingir USD 20,83 bilhões até 2031, refletindo um CAGR de 33,24% durante 2026-2031.
Qual faixa de preço está crescendo mais rapidamente?
Os modelos abaixo de USD 30.000, liderados pelo BYD Dolphin e MG4, estão se expandindo a um CAGR de 38,24% à medida que as marcas chinesas inundam o segmento de entrada com carros repletos de funcionalidades.
Por que as listas de espera para veículos elétricos ainda são longas na Austrália?
Os slots de produção limitados para direção à direita favorecem os maiores mercados do Reino Unido e do Japão, criando escassez doméstica para modelos de alta demanda, como o Tesla Model Y e o Hyundai Ioniq 5.
O que está impedindo a adoção de veículos elétricos nas áreas rurais?
A ausência de utilitários elétricos acessíveis com autonomia de reboque de 400 km, além de uma infraestrutura de carregamento rápido escassa, limita a adoção entre os compradores rurais.
Página atualizada pela última vez em:



