
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
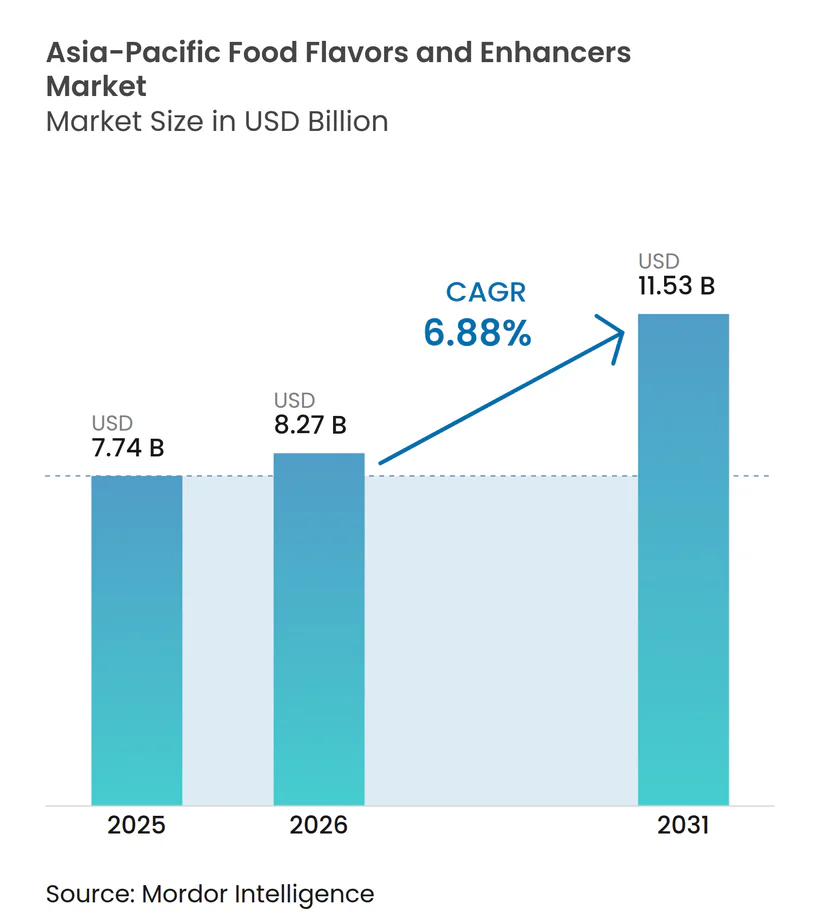
| 基準年の市場規模 (2025) | 7.74 十億米ドル |
| 市場規模 (2026) | 8.27 十億米ドル |
| 市場規模 (2031) | 11.53 十億米ドル |
| 成長率 (2026 - 2031) | 6.88 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の食品フレーバーおよび風味増強剤市場分析
アジア太平洋地域の食品フレーバーおよび風味増強剤市場は2025年に7.74 ビリオン 米ドルと評価され、2026年の8.27 ビリオン 米ドルから2031年には11.53 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.88%です。市場成長は、独自の味覚体験に対する需要の増加、フレーバー処方における継続的なイノベーション、および官能品質と製品差別化への注目の高まりによって牽引されています。フレーバー化学、抽出技術、および原料加工における進歩により、メーカーはより精密なフレーバープロファイルを開発し、味の一貫性を向上させ、製造および保存を通じて香気特性を保持することが可能になっています。本物の地域フレーバー、天然由来原料、および砂糖やナトリウムを削減した再処方製品への関心の高まりが、特化したフレーバーソリューションおよび風味増強剤の開発をさらに促進しています。
レポートの主要ポイント
- 製品タイプ別では、食品フレーバーが2025年のアジア太平洋地域の食品フレーバーおよび風味増強剤市場シェアの79.13%を占め、食品風味増強剤は2031年にかけてCAGR 7.61%で成長すると予測されています。
- タイプ別では、合成フレーバーが2025年に71.13%のシェアを占め、天然フレーバーは2031年にかけてCAGR 7.95%で拡大すると予測されています。
- 形態別では、液体フレーバーが2025年に42.35%のシェアを占め、粉末フレーバーは2031年にかけてCAGR 7.49%を記録すると見込まれています。
- 用途別では、セイボリースナックが2025年に27.54%のシェアを獲得し、飲料は2031年にかけてCAGR 8.76%で成長すると予測されています。
- 地域別では、中国が2025年に22.34%のシェアを占め、インドネシアは2031年にかけてCAGR 8.58%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 本物の地域・民族フレーバーに対する需要の増加 | +1.2% | 東南アジアが中核、中国・インドへの波及 | 中期(2〜4年) |
| コンビニエンスフード製品の消費拡大 | +1.4% | 中国、インド、日本、インドネシア、韓国 | 短期(2年以内) |
| 植物性食品および代替タンパク質製品の拡大 | +0.8% | 中国、オーストラリア、韓国、シンガポール | 中期(2〜4年) |
| フレーバー開発および製造におけるイノベーション | +0.7% | グローバル;シンガポール、インド、インドネシアで早期成果 | 長期(4年以上) |
| クリーンラベルフレーバー原料に対する需要の増加 | +1.0% | オーストラリア、日本、韓国、中国 | 中期(2〜4年) |
| 無糖・低カロリー菓子類に対する需要 | +0.6% | 中国、インド、日本、インドネシア | 短〜中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
本物の地域・民族フレーバーに対する需要の増加
独自の味覚体験、伝統的な食文化遺産、および地域固有の食品嗜好に対する消費者の関心の高まりが、メーカーに対して本物の民族フレーバーや地域料理にインスパイアされた革新的な組み合わせを取り入れることを促しています。地域の調味料、在来のスパイス、および文化的親しみのある味覚プロファイルの魅力が、伝統的な特性を保ちながら新たな官能体験を導入するフレーバー処方のより大きな実験を促進しています。このトレンドは、消費者が独自の味を製品品質、本物らしさ、および印象的な食体験と結びつけるようになるにつれ、フレーバーカスタマイズの重要性を強化しています。例えば、Cargillの2025年東南アジア向けインダルジェンス調査によると、調査対象消費者の70%がユニークな味のために追加料金を支払う意向を示しており、革新的なフレーバーが購買増加を促進しています。独自の味覚体験に対してプレミアムを支払う意欲が、継続的なフレーバーイノベーションを促し、アジア太平洋地域の食品産業全体で本物の地域・民族フレーバーソリューションへの需要を支えています。
コンビニエンスフード製品の消費拡大
手軽で素早く調理できる食事に対する需要の増加が、食品メーカーにインスタントラーメン、レディートゥイート食品、パッケージスープ、その他のコンビニエンスフード製品のポートフォリオを拡大させています。消費者が最小限の調理で一貫した味覚体験を提供する製品を求めるにつれ、メーカーは官能品質を保持し、味の強度を向上させ、競争の激しいカテゴリーで製品を差別化するフレーバー処方にますます重点を置いています。例えば、世界即席麺協会(WINA)によると、2024年の世界の即席麺需要は1,230.7 ビリオン食に達し、中国・香港が438.0 ビリオン食、インドネシアが146.8 ビリオン食を記録しました[1]。アジア市場全体でのこの大規模な消費は、コンビニエンスフードフォーマットの重要性を強調し、特化した調味料ブレンド、セイボリーフレーバー化合物、スパイスエキス、および風味増強剤への需要を支えています。
植物性食品および代替タンパク質製品の拡大
植物性食品および代替タンパク質製品の採用拡大が、メーカーに従来の動物性食品の味、香り、および官能特性を再現する処方の開発を促しています。大豆、エンドウ豆、小麦、その他の植物由来のタンパク質の使用増加が、豆臭、土臭、苦味などの不快なノートをマスクしながらセイボリーの深みと全体的な嗜好性を高める特化したフレーバーシステムへの需要を生み出しています。メーカーは、植物性処方に関連する官能的障壁に対処するため、フレーバーの本物らしさ、マウスフィール知覚、および後味の改善にますます注力しています。フレーバー調節および原料ブレンドの進歩が、よりバランスの取れた魅力的な代替タンパク質製品の開発を可能にしています。これらの処方要件が、カスタマイズされたフレーバー原料および風味増強剤への需要を強化し、アジア太平洋市場全体での植物性食品セグメントの拡大を支えています。
フレーバー開発および製造におけるイノベーション
フレーバー処方および製造技術の進歩により、生産者は一貫性、安定性、および官能性能が向上した特化した原料を開発できるようになっています。最新の生産インフラへの投資が、多様な味覚嗜好と進化する製品開発要件に対応するカスタマイズされたフレーバーソリューションを製造する能力を強化していま。例えば、2026年7月、GivaudanはインドネシアのチカランにCHF 5,000万の生産施設を開設し、セイボリー、スイート、スナック向けフレーバーパウダーを製造しています。この施設は地域の製造能力を強化し、食品メーカー向けにカスタマイズされたフレーバープロファイルの開発を支援しています。このような投資は生産の柔軟性を高め、特化したフレーバー原料へのアクセスを改善し、アジア太平洋地域の食品フレーバーおよび風味増強剤市場全体でのイノベーションを支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フレーバー原料に関する厳格な規制 | -0.8% | 中国、シンガポール、日本、オーストラリア | 短〜中期(2〜4年) |
| 天然フレーバー原材料の供給変動 | -0.7% | グローバル;南アジアの調達回廊で特に顕著 | 短期(2年以内) |
| 天然・クリーンラベルフレーバー原料の高コスト | -0.5% | 東南アジア、インド;価格感応度の高いセグメントで最も顕著 | 中期(2〜4年) |
| 加工中のフレーバー安定性維持の複雑さ | -0.4% | 市場全体;コンビニエンスフードおよびスナック用途で最も重要 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フレーバー原料に関する厳格な規制
アジア太平洋地域全体での厳格な食品安全要件、添加物承認手続き、および表示基準が、フレーバー原料の開発と商業化を制約する可能性があります。メーカーは、各対象市場において、フレーバー物質が許可使用条件、純度仕様、最大使用量制限、および適用される表示要件に準拠していることを確認しなければなりません。各国の規制フレームワークの違いが、製品処方、越境貿易、および市場参入をさらに複雑にし、追加の試験、文書化、およびコンプライアンス管理を必要とする場合があります。原料承認要件の変更や特定の添加物に対する制限も再処方を必要とする場合があり、製品開発のタイムラインと業務の複雑さが増大します。
天然フレーバー原材料の供給変動
バニラビーンズ、スパイス、ハーブ、植物エキスなどの天然フレーバー原材料の供給と価格の変動が、フレーバーメーカーに調達上の課題をもたらしています。農業生産への依存が、サプライヤーを季節変動、悪天候、作物病害、および原材料品質の不安定さにさらし、安定した調達コストと途切れのない生産を維持することを困難にしています。貿易制限および国際的な原料サプライチェーンの混乱が、フレーバー原料の供給と価格に影響を与えることで、調達の不確実性をさらに高める可能性があります。例えば、2025年6月、米国商務省が中国サプライヤーからの合成バニリンに190.2%、エチルバニリンに42.1%のアンチダンピング関税を課し、貿易措置がフレーバー原料の調達経済とサプライチェーンの意思決定をいかに変化させうるかを示しました[2]。このような混乱は調達の複雑さを増大させ、メーカーに生産継続性を維持するためのサプライヤーおよび調達戦略の再評価を促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
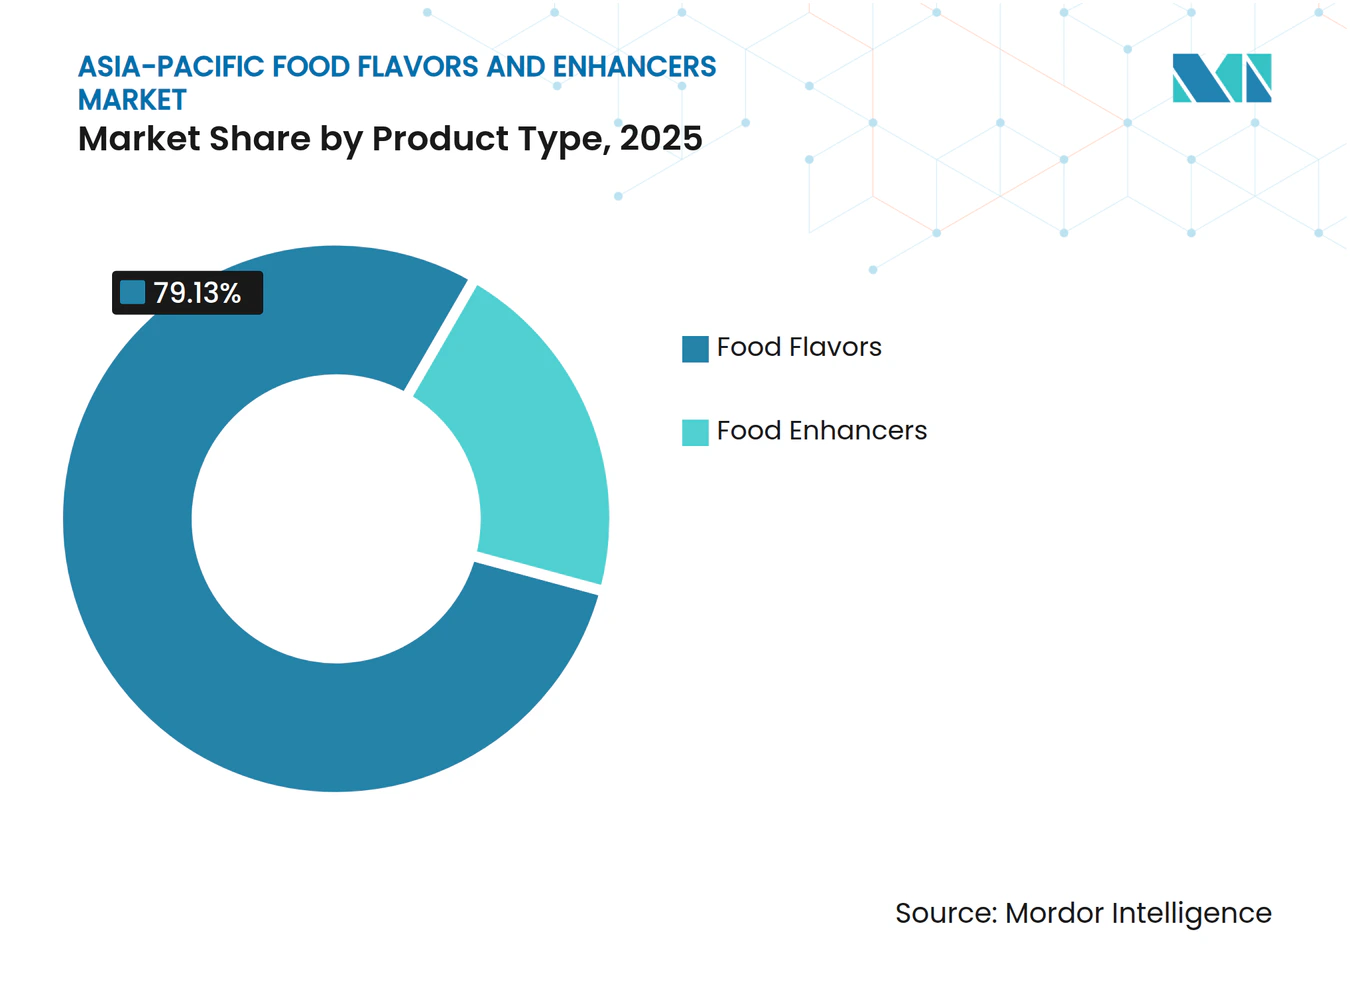
フレーバーの優位性が持続し、風味増強剤が加速食品フレーバーは2025年のアジア太平洋地域の食品フレーバーおよび風味増強剤市場において79.13%のシェアを占め、優位性を示しました。この優位性は、完成食品において独自の官能的アイデンティティを確立し、望ましい味覚特性を維持するうえでの不可欠な役割に起因しています。このセグメントの地位は、メーカーが認識可能で再現性のある官能体験を提供する処方を開発しようとするなか、フレーバーの精度、一貫性、および製品差別化への注目の高まりによって強化されています。フレーバー化学、抽出方法、およびブレンド技術の改善が、香気強度、味の複雑さ、およびフレーバーリリースのより精密な制御を含む、より洗練されたフレーバープロファイルの開発を可能にしています。相補的なフレーバー化合物を組み合わせる能力も、原料の相互作用や加工条件から生じる不快なノートを最小化しながら、バランスの取れた官能プロファイルを達成するのに役立っています。
食品風味増強剤は、アジア太平洋地域の食品フレーバーおよび風味増強剤市場において最も成長の速い製品タイプであり、2026年〜2031年にかけてCAGR 7.61%を記録しています。その成長は、うま味を強化し、味の深みを改善し、処方食品においてよりまとまりのある官能プロファイルを生み出す原料への需要の増加によって牽引されています。酵母エキス、ヌクレオチド、その他の味覚調整化合物などの原料が、セイボリーノートを強化し、フレーバープロファイルのバランスを取り、不快な後味を最小化するのに役立っています。ナトリウム削減への注目の高まりが、塩分レベルを下げた際にセイボリーの強度を保持する風味増強剤の使用をさらに促進しています。原料処方の進歩も、味覚知覚とフレーバー相互作用のより精密な制御を可能にし、官能的一貫性が向上した製品の開発を支えています。


タイプ別:
合成の規模対天然の価値移行合成フレーバーは2025年のタイプ別アジア太平洋地域の食品フレーバーおよび風味増強剤市場において71.13%のシェアを占め、優位性を示しました。この優位性は、処方の精度、一貫した官能性能、および大規模製造への適合性によって牽引されています。これらの原料により、メーカーはフレーバー強度、組成、およびバッチ間の均一性をより精密に制御しながら、特定の味覚および香気プロファイルを再現することができます。さまざまな加工条件下での予測可能な性能も、完成品の官能特性の変動を最小化するのに役立っています。さらに、定義された化学特性を持つ標準化されたフレーバー化合物を開発する能力が、効率的な処方、品質保証、および生産計画を支えています。これらの利点が、信頼性の高い官能結果、再現可能な処方、および製品仕様のより精密な制御を求めるメーカーの間での合成フレーバーの広範な使用を強化しています。
天然フレーバーは、アジア太平洋地域の食品フレーバーおよび風味増強剤市場において最も成長の速いタイプとる見込みであり、2026年〜2031年にかけてCAGR 7.95%を記録します。成長は、天然由来原料への関心の高まりと、植物エキス、精油、スパイス、ハーブ、果実由来化合物に基づくフレーバー処方の開発によって支えられています。抽出、分画、およびフレーバー回収技術の改善が、メーカーが繊細な香気特性を保持し、天然原料からより複雑な官能プロファイルを開発することを可能にしています。このセグメントは、原料の透明性とクリーンラベル製品ポジショニングへの注目の高まりからも恩恵を受けており、メーカーが天然由来のフレーバーソリューションを探求することを促しています。
形態別:
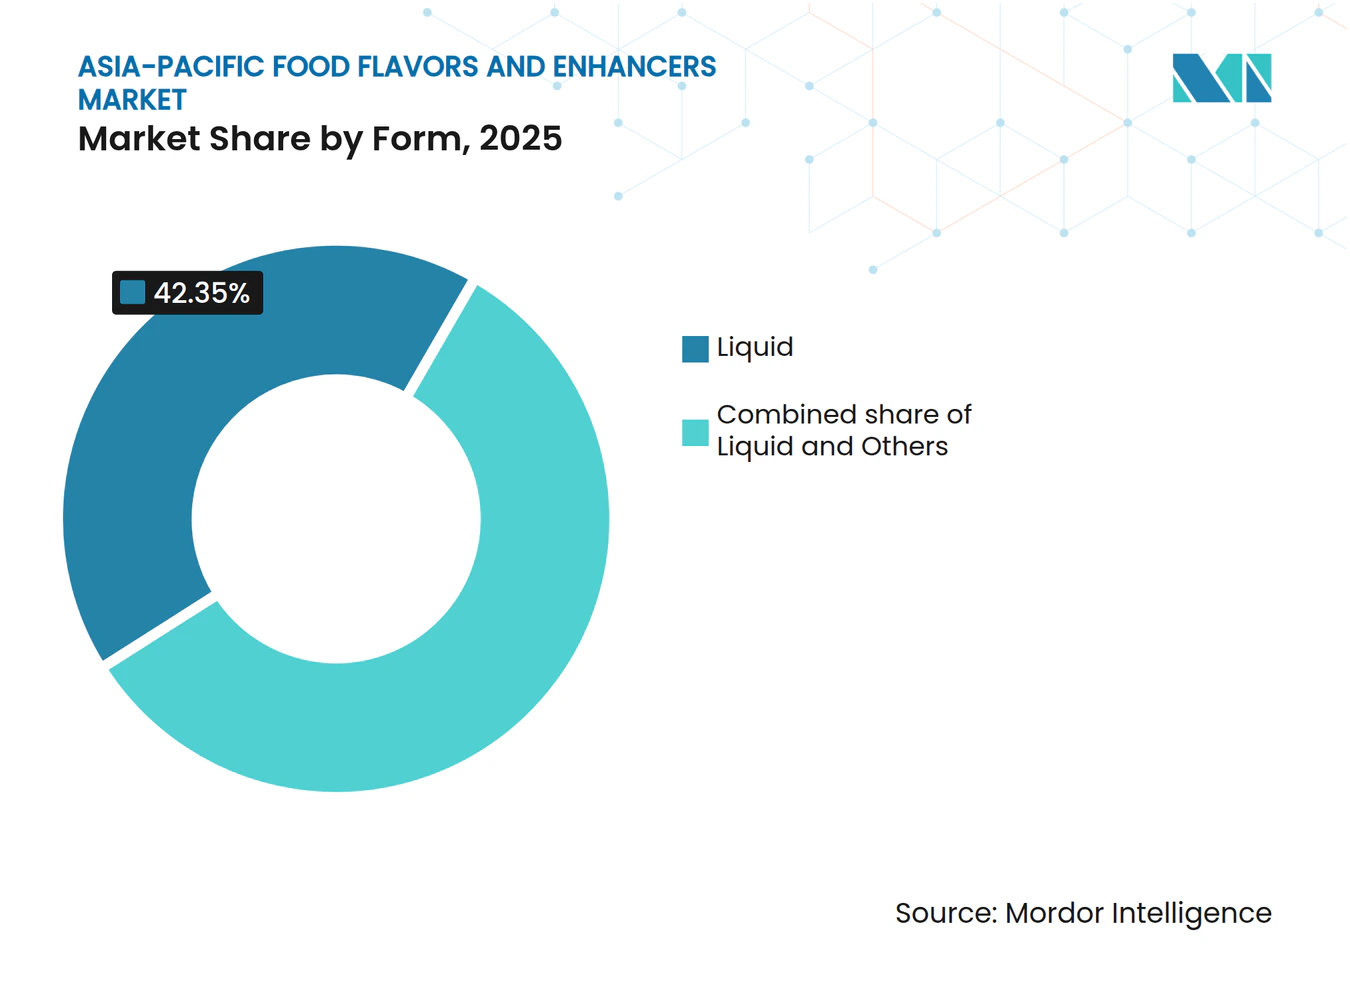
液体の既存優位性と粉末の精度向上液体フレーバーは2025年のアジア太平洋地域の食品フレーバーおよび風味増強剤市場において最大のシェアを占め、42.35%を記録しました。その優位性は、処方への組み込みやすさ、迅速な分散性、および精密なフレーバー添加への適合性によって支えられています。液体フレーバーの流動的な一貫性が他の原料との効率的なブレンドを可能にし、メーカーが製造中に均一なフレーバー分布と制御された官能強度を達成するのに役立っています。液体フォーマットはまた、フレーバー濃度の調整と複数のフレーバー化合物の組み合わせに柔軟性を提供し、一貫した香気リリースとバランスの取れた味覚プロファイルを必要とする処方に適しています。異なる加工システムとの互換性および自動原料添加時の取り扱いやすさが、その広範な使用と持続的な市場リーダーシップをさらに支えています。
粉末フレーバーは、アジア太平洋地域の食品フレーバーおよび風味増強剤市場において最も成長の速い形態であり、2026年〜2031年にかけてCAGR 7.49%を記録します。成長は、保存安定性、取り扱い効率、およびドライブレンドプロセスとの互換性における優位性によって牽引されています。低水分含量とカプセル化技術の利用可能性が、酸化と劣化から敏感なフレーバー化合物を保護し、長期保存期間にわたって官能特性を保持するのに役立っています。粉末フォーマットはまた、乾燥原料ミックスへの均一な組み込みをサポートし、輸送、分量、および在庫管理においてより大きな利便性を提供します。スプレードライおよびマイクロカプセル化の進歩が、メーカーがフレーバー保持を改善し、リリース特性を制御し、分散性が向上した粉末を開発することを可能にし、粉末ベースのフレーバーソリューションのより広範な採用を支えています。


用途別:
セイボリースナックの広範な需要と飲料の勢いセイボリースナックは2025年のアジア太平洋地域の食品フレーバーおよび風味増強剤市場において最大の用途シェアである27.54%を占め、スナック処方全体での独自の調味プロファイル、より強い味の強度、および一貫した官能品質への需要によって牽引されてます。このセグメントは、スパイシー、タンギー、スモーキー、チーズ風、うま味フレーバープロファイルを含む継続的な製品イノベーションから恩恵を受けており、メーカーが製品を差別化し、変化する味覚嗜好に対応することを可能にしています。調味料の付着性、フレーバー分布、および加工中の保持に関する技術的要件も、特化したフレーバーブレンドと風味増強剤への需要を持続させています。さらに、複数のフレーバーノートを組み合わせて独自の官能体験を生み出す能力が、セイボリースナック開発におけるフレーバー原料の重要性を強化しています。
飲料は、アジア太平洋地域の食品フレーバーおよび風味増強剤市場において最も成長の速い用途となる見込みであり、2026年〜2031年にかけてCAGR 8.76%を記録します。成長は、フルーツの組み合わせ、植物ノート、シトラスブレンド、およびより複雑なフレーバーペアリングを含む飲料フレーバープロファイルの継続的なイノベーションによって支えられています。メーカーはまた、差別化された官能体験を提供するために甘味、酸味、香り、および後味のバランスを取る処方を開発しています。砂糖削減飲料処方の拡大が、甘味レベルを下げた際に嗜好性を維持するのに役立つフレーバー調整原料の重要性を高めています。さらに、フレーバーの溶解性、乳化技術、および安定性の進歩が、飲料処方におけるフレーバーの分散と保持を改善し、より多様で技術的に洗練された製品の開発を支えています。
地域分析
中国のフードフレーバーおよびエンハンサー市場
中国は2025年のアジア太平洋地域のフードフレーバーおよびエンハンサー市場において22.34%のシェアを占め、広範な食品加工インフラと確立された製造基盤によって支えられている。米国農務省(USDA)によると、中国の食品・農業加工産業は2025年に約100,000社の登録企業で構成されていた[3]。この広範な産業基盤は、メーカーが味の一貫性を維持し、差別化された製品プロファイルを開発し、多様な官能要件を満たすために役立つフレーバー原材料への需要を支えている。食品加工事業の規模は、地域市場における中国の支配的な地位を強化している。
インドネシアのフードフレーバーおよびエンハンサー市場
インドネシアは最も成長の速い地理的市場となる見込みであり、2026年から2031年にかけてCAGR 8.58%を記録すると予測されている。この成長は、同国の食品加工セクターの発展およびメーカーが製品多様化にますます注力するにつれて、フードフレーバーおよびエンハンサーのサプライヤーにとっての拡大する機会を反映している。独自の味のプロファイルを提供し、フレーバーの一貫性を向上させ、処方革新を支援する原材料への需要が市場拡大を牽引すると予想され、インドネシアをアジア太平洋地域内の主要成長市場として位置づけている。
日本、韓国およびオーストラリアのフードフレーバーおよびエンハンサー市場
日本、韓国、オーストラリア、タイ、およびシンガポールは総じて地域のプレミアム層を代表しており、特化したフレーバー処方、洗練された官能プロファイル、および差別化された食品への需要を特徴としている。これらの市場は、味の複雑さ、香り、および全体的な製品品質をより高度に制御する高付加価値フレーバーソリューションの機会を支えている。製品差別化と高度なフレーバー開発に対するメーカーの注力は、カスタマイズされた原材料システムの重要性を強化し、アジア太平洋地域のフードフレーバーおよびエンハンサー市場のプレミアムセグメントを支えている。
競合環境
市場集中度
アジア太平洋地域の食品フレーバーおよび風味増強剤市場は中程度に集約されており、フレーバー化合物、風味増強剤、およびカスタマイズされた処方ソリューションを提供する多国籍原料メーカーと地域専門企業の間で競争が行われています。主要企業には、Ajinomoto Co., Inc.、Givaudan S.A.、Symrise AG、International Flavors & Fragrances Inc.(IFF)、Kerry Group plcが含まれます。競合環境は、製品ポートフォリオの幅、フレーバー開発能力、技術的専門知識、製造能力、および変化する消費者嗜好への処方適応能力によって形成されています。
競争は、天然由来のフレーバー増強、機能性飲料フレーバー、および精密発酵由来原料にますます焦点が当てられています。メーカーは、官能性能を向上させ差別化された原料ソリューションを開発するために、研究開発、高度な抽出方法、バイオテクノロジー、およびフレーバー調節技術に投資しています。クリーンラベル処方、味覚最適化、および加工中のフレーバー一貫性が重要なイノベーション領域となっています。食品メーカーとの技術的協力が、カスタマイズされた処方の開発を支援し、市場参加者が従来のフレーバー原料を超えてポートフォリオを差別化することを可能にしています。
市場参加者はまた、能力拡大、地域製造投資、用途開発、および戦略的パートナーシップを通じて競争上の地位を強化しています。Ajinomotoはアミノ酸ベースの原料とうま味増強に注力し、GivaudanとSymriseはフレーバーイノベーションとカスタマイズされた官能ソリューションを重視しています。IFFはフレーバー技術をより広範な原料およびバイオテクノロジー能力と組み合わせ、Kerryは味覚ソリューションを機能性原料および製品開発の専門知識と統合しています。地域メーカーは、ローカライズされたフレーバープロファイル、調達の柔軟性、および顧客要件への対応力を通じて競争しています。技術的差別化、地域適応、および製造投資が総じてアジア太平洋市場全体の競争ダイナミクスを形成しています。
アジア太平洋地域の食品フレーバーおよび風味増強剤産業のリーダー企業
-
Ajinomoto Co., Inc.
-
Givaudan S.A.
-
Symrise AG
-
International Flavors & Fragrances Inc.
-
Kerry Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域のフードフレーバーおよびエンハンサー市場 このレポートでカバーされる企業
- Ajinomoto Co., Inc.
- Givaudan S.A.
- Symrise AG
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Takasago International Corporation
- DSM-Firmenich AG
- Sensient Technologies Corporation
- Archer Daniels Midland Company
- Tate & Lyle PLC
- Angel Yeast Co., Ltd.
- Fufeng Group Limited
- Meihua Holdings Group Co., Ltd.
- Vedan International (Holdings) Limited
- CJ CheilJedang Corporation
- Kikkoman Corporation
- Dohler Group SE
- Lesaffre et Compagnie
- Mane SA
- Robertet Group
最近の産業開発事情 アジア太平洋地域のフードフレーバーおよびエンハンサー市場
- 2026年9月:DSM-Firmenich AGがインドネシアのカラワン製造施設を拡張し、反応フレーバー乾燥技術と料理ブレンド能力を追加しました。新機能には、拡張・アップグレードされた創造・応用ラボおよびイマーシブなセンソリウム体験が含まれます。
- 2026年5月:Olam International LimitedがWNC Capital Holdingsとの合弁事業を設立し、ブラカンに新製造施設を含むOlam Philippines Blendsを設立しました。この取り組みはセイボリーソリューションと地域製品開発に焦点を当て、食品・飲料メーカーが地域に関連した原料ブレンドにアクセスするのを支援しています。
- 2026年2月:Brenntag AGがムンバイのアンデリーイーストに新しいイノベーション&アプリケーションセンターを開設し、地域全体の食品・飲料産業向けの技術・開発能力を大幅に拡充しました。
アジア太平洋地域の食品フレーバーおよび風味増強剤市場のレポート範囲
食品フレーバーおよび風味増強剤は、食品に味覚プロファイルと官能体験を付与、増幅、修正、または強化するために添加される物質です。アジア太平洋地域の食品フレーバーおよび風味増強剤市場は、製品タイプ、タイプ、形態、用途、および地域によってセグメント化されています。製品タイプに基づき、市場は食品フレーバーと食品風味増強剤にセグメント化されています。タイプに基づき、市場は天然、合成、および自然同一にセグメント化されています。形態に基づき、市場は粉末、液体、およびその他にセグメント化されています。用途に基づき、市場は乳製品、ベーカリー、菓子類、セイボリースナック、食肉、飲料、およびその他の用途にセグメント化されています。地域に基づき、市場は中国、インド、日本、オーストラリア、韓国、タイ、インドネシア、シンガポール、およびアジア平洋地域のその他にセグメント化されています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
製品タイプ別
| 食品フレーバー |
| 食品風味増強剤 |
タイプ別
| 天然 |
| 合成 |
| 自然同一 |
形態別
| 粉末 |
| 液体 |
| その他 |
用途別
| 乳製品 |
| ベーカリー |
| 菓子類 |
| セイボリースナック |
| 食肉 |
| 飲料 |
| その他の用途 |
地域別
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| 韓国 |
| タイ |
| インドネシア |
| シンガポール |
| アジア太平洋地域のその他 |
| 製品タイプ別 | 食品フレーバー |
| 食品風味増強剤 | |
| タイプ別 | 天然 |
| 合成 | |
| 自然同一 | |
| 形態別 | 粉末 |
| 液体 | |
| その他 | |
| 用途別 | 乳製品 |
| ベーカリー | |
| 菓子類 | |
| セイボリースナック | |
| 食肉 | |
| 飲料 | |
| その他の用途 | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| タイ | |
| インドネシア | |
| シンガポール | |
| アジア太平洋地域のその他 |
レポートで回答される主要な質問
アジア太平洋地域の食品フレーバーおよび風味増強剤の予測成長率はどのくらいですか?
アジア太平洋地域の食品フレーバーおよび風味増強剤市場は、2026年から2031年にかけてCAGR 6.88%で成長し、2031年までに11.53 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域で最大のシェアを持つ製品カテゴリーはどれですか?
食品フレーバーが製品タイプ別でリードしており、2025年に79.13%のシェアを占めています。食品風味増強剤はより成長の速い製品カテゴリーであり、2031年にかけてCAGR 7.61%が予測されています。
天然フレーバーが合成フレーバーよりも速く成長しているのはなぜですか?
天然フレーバーは、クリーンラベル需要と表示要件の変化に支えられ、2031年にかけてCAGR 7.95%で成長すると予想されています。
アジア太平洋地域で最も成長の速い用途はどれですか?
飲料が最も成長の速い用途であり、2031年にかけてCAGR 8.76%が見込まれています。成長は、レディートゥードリンクティー、機能性ウォーター、植物性乳製品代替品、および地域の発酵飲料への需要によって支えられています。