
アジア太平洋地域エッセンシャルオイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
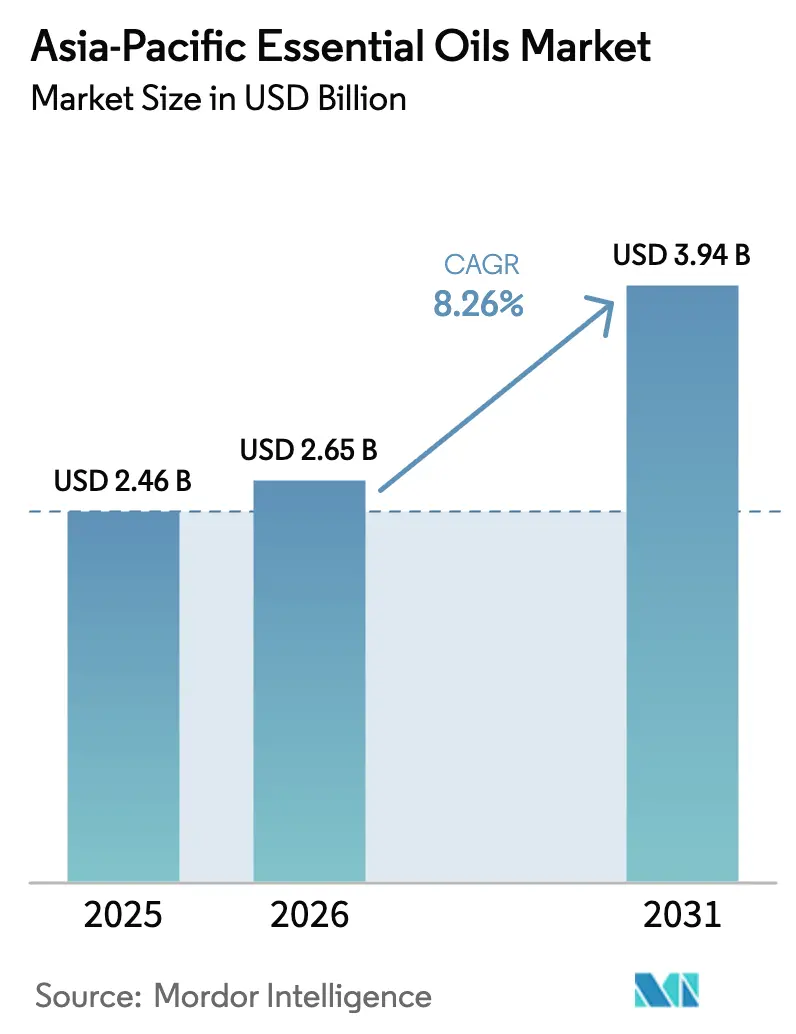
| 基準年の市場規模 (2025) | 2.46 十億米ドル |
| 市場規模 (2026) | 2.65 十億米ドル |
| 市場規模 (2031) | 3.94 十億米ドル |
| Growth Rate (2026 - 2031) | 8.26 % |
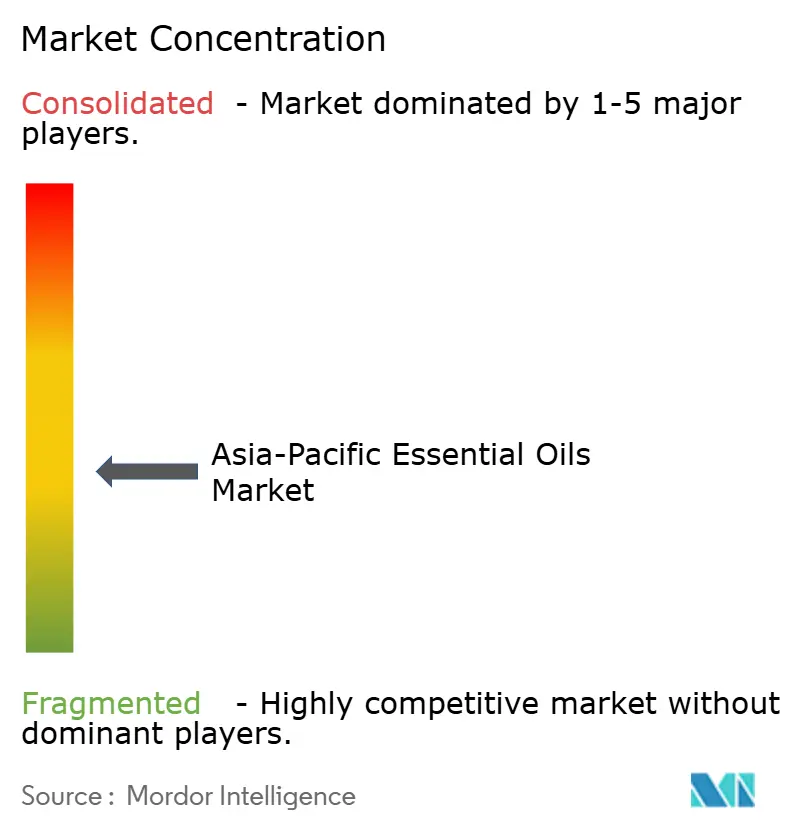
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域エッセンシャルオイル市場分析
アジア太平洋地域のエッセンシャルオイル市場規模は、2025年の24億6,000万USDから2026年には26億5,000万USDに拡大し、2026年〜2031年の複合年間成長率(CAGR)8.26%で成長して2031年には39億4,000万USDに達する見込みです。この成長は、合成添加物に対するより厳格な規制の施行、成分の透明性に関する消費者意識の高まり、アロマセラピー実践およびクリーンラベル製品の機関採用の増加など、複数の要因に影響されています。中国は、柑橘類の皮およびメントールベースのエッセンシャルオイルの生産に支えられ、規模の面で市場をリードし続けています。一方、日本は急速に高齢化が進む人口を主な要因として、地域内で最も成長の速い市場として台頭しています。マイクロプラスチックの使用制限や香料開示要件などの規制改革が、植物由来原料への移行をさらに加速させています。農業から蒸留、製剤化までのプロセスを管理する垂直統合型モデルで事業を展開する企業は、大幅な利益率を達成しています。さらに、コールドプレス法や超臨界二酸化炭素(CO₂)抽出などの抽出技術の進歩が残留リスクを低減し、プレミアム製品のポジショニングを強化するとともに、食品、化粧品、家庭用品など様々な産業における植物由来ソリューションの採用を促進しています。
レポートの主要ポイント
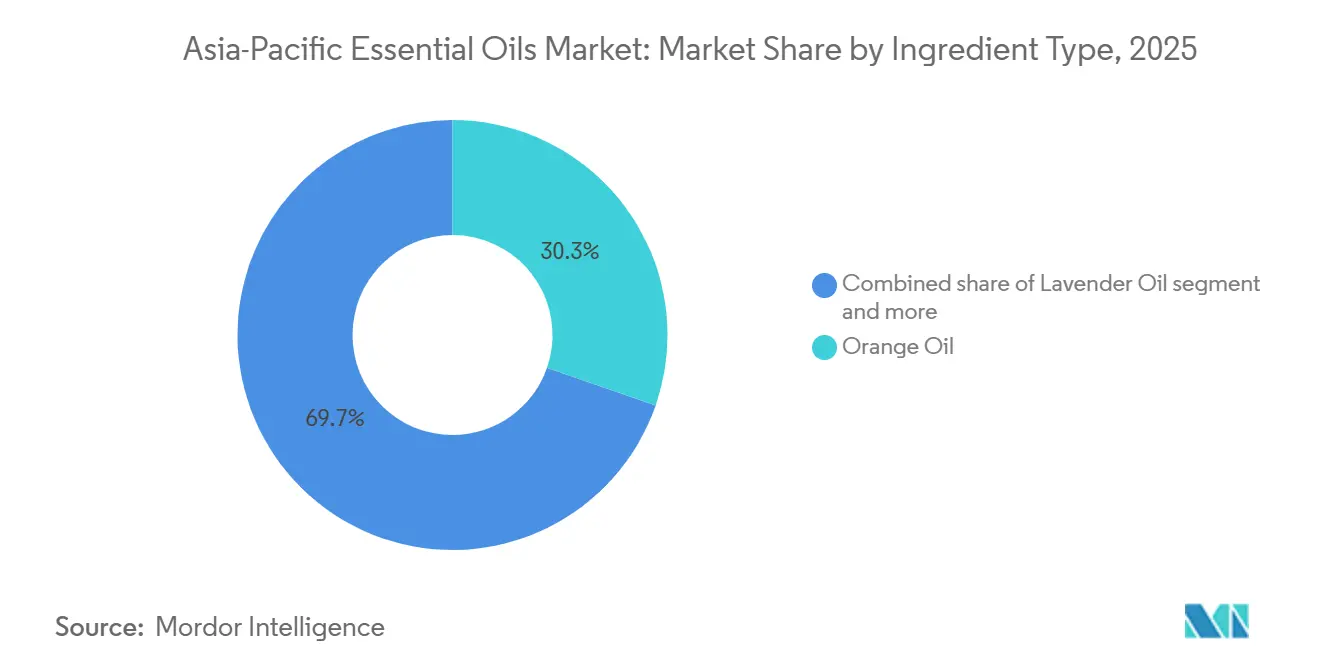
- 成分タイプ別では、オレンジオイルが2025年のアジア太平洋地域エッセンシャルオイル市場シェアの30.31%を占めてトップとなり、ラベンダーオイルは2031年までのCAGRが8.72%と最も高い予測成長率を記録しました。
- 原料別では、花由来の抽出物が2025年のアジア太平洋地域エッセンシャルオイル市場規模の35.08%を占め、2031年までCAGR 9.00%で拡大する見込みです。
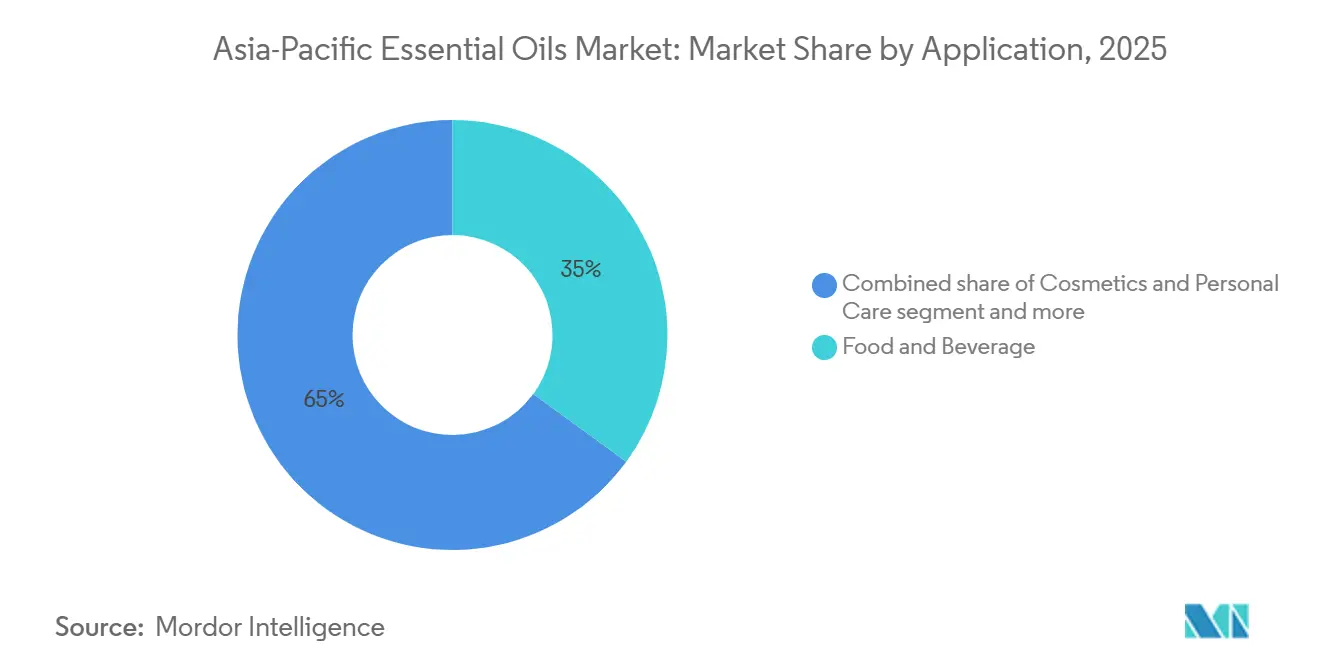
- 用途別では、食品・飲料が2025年のセグメント売上の35.03%を占め、化粧品・パーソナルケアは2031年までCAGR 9.62%で成長する見込みです。
- 地域別では、中国が2025年の売上の37.21%を占め、日本は2031年までCAGR 9.43%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 消費者製品全般における天然・オーガニック原料への嗜好の高まり | +1.5% | 中国、インド、東南アジア(日本・オーストラリアへの波及あり) | 中期(2〜4年) |
| アロマセラピーおよびウェルネス実践の急速な拡大 | +1.3% | 日本、韓国、中国・インドの都市部 | 長期(4年以上) |
| 天然・クリーンビューティー製剤におけるエッセンシャルオイルの使用増加 | +1.4% | 韓国、日本、中国(タイにおける輸出主導の成長を含む) | 中期(2〜4年) |
| 伝統医学における治療的・機能的効果への認識の高まり | +1.0% | 中国、インド、インドネシア(中国伝統医学・アーユルヴェーダの拠点を含む) | 長期(4年以上) |
| 食品・飲料用途における風味の革新 | +1.2% | 中国、日本、オーストラリア、シンガポール(包装食品における規制の後押しあり) | 短期(2年以内) |
| 化学物質を使用しない家庭用・ホームケア製品への移行 | +0.9% | オーストラリア、シンガポール、日本(エコ認証の普及あり) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
消費者製品全般における天然・オーガニック原料への嗜好の高まり
アジア太平洋地域の消費財メーカーは、合成香料や防腐剤を蒸気蒸留エッセンシャルオイルに置き換えることで、パーソナルケア、食品、家庭用品のラインナップに大幅な変更を加えています。この移行は、化粧品ラベルへの全成分開示を義務付けた中国や韓国などの規制要件によって推進されています。2024年、中国の国家薬品監督管理局は化粧品成分ネガティブリストを拡大し、27種類の合成ムスクおよびフタル酸エステルを追加しました。その結果、ブランドはプレミアムスキンケア製品にゼラニウム、ローズ、サンダルウッドなどのエッセンシャルオイルを使用し始めています。同様に、2025年にはインドのインド標準局がインド規格210に基づくオーガニックエッセンシャルオイルの仕様を改訂し、農薬および重金属の残留限度をより厳格化しました。これらの変更はコンプライアンスコストを増加させた一方で、国家試験・校正機関認定委員会(NABL)認定の蒸留業者に対して、より高い品質基準を確保することで競争上の優位性をもたらしました。同時に、中間層の間で成分の安全性に対する意識が高まっています。2025年に実施された調査では、中国の都市部消費者の68%が購入前に化粧品ラベルで天然成分の表示を確認していることが明らかになりました。天然原料への嗜好は化粧品に限らず、食品・飲料業界にも広がっています。例えば、オーストラリアとシンガポールにおけるクリーンラベル義務化により、飲料メーカーは人工柑橘系フレーバーをコールドプレスのオレンジオイルおよびレモンオイルに置き換えるよう促され、風味の本物らしさとマーケティング上の訴求力の両方を提供しています。さらに、米国農務省(USDA)オーガニックや欧州連合(EU)オーガニックなどの有機認証制度が輸出志向市場で普及しつつあります。インドやタイの蒸留業者は、日本やオーストラリアなどの市場でプレミアム価格帯にアクセスするため、これらの認証取得への投資を増やしています。
アロマセラピーおよびウェルネス実践の急速な拡大
アロマセラピーの採用は、高齢化人口、職場でのストレス軽減プログラム、伝統的なウェルネス実践への統合を背景に、日本、韓国、中国の都市部で著しく拡大しています。日本では、厚生労働省が2025年にエッセンシャルオイルベースのアロマセラピー製品12品目を市販薬として承認し、高齢化人口のストレス軽減および睡眠改善における役割を認定しました。韓国では、2025年に420万人の訪問者を集めたウェルネスツーリズムセクターが、スパ施設の73%でエッセンシャルオイルマッサージやディフューザー体験を提供しており、ラベンダー、ユーカリ、ペパーミントなどのオイルをホスピタリティサービスに取り入れています。中国では、国家中医薬管理局が2024年の統合医療クリニック向けガイドラインでアロマセラピーを補完的アプローチとして承認し、江蘇省および浙江省の地方政府が高齢者施設へのエッセンシャルオイルディフューザーの補助金を支給するよう促しました。一方、インドでは2025年時点で8,000か所以上に上るアーユルヴェーダウェルネスセンターが、科学産業研究評議会傘下の薬用・芳香植物中央研究所の研究に支えられ、サンダルウッド、ベチバー、ジャスミンなどの蒸気蒸留オイルを治療に取り入れる動きが加速しています。さらに、doTERRAやYoung Livingなどの直販ネットワークは、ソーシャルメディアを活用した啓発活動やホームパーティーモデルを通じて、2025年に東南アジアのディストリビューターベースを18%拡大し、アロマセラピーを都市部のエリート層以外にも普及させています。
天然・クリーンビューティー製剤におけるエッセンシャルオイルの使用増加
韓国および日本のビューティーブランドは、マイクロプラスチック禁止への対応と成分リストの透明性に対する消費者需要に応えるため、エッセンシャルオイルをアンチエイジングセラム、洗顔料、シートマスクに配合しています。2024年、韓国の食品医薬品安全処はリンスオフ化粧品におけるマイクロビーズを禁止し、2025年にはリーブオン製品にも規制を拡大しました。この規制の転換により、製剤担当者は合成スクラブ剤や防腐剤を、抗菌・抗酸化効果を持つティーツリー、ラベンダー、ローズマリーなどのエッセンシャルオイルに置き換えるようになりました。日本では、資生堂や花王などの大手化粧品企業が2025年にエッセンシャルオイル配合の新製品ライン34品目を発売し、「メイドインジャパン」プレミアム化戦略を支援するため、国内農場から調達したコールドプレスのゆず、ヒノキ、椿オイルに注力しました。一方、中国のCビューティー市場は2025年に前年比22%の成長を記録し、フローラシスやプロヤなどのブランドが人参、クコ、金木犀のエキスを用いた中国伝統医学のテーマを活用してエッセンシャルオイルを主要成分として前面に打ち出しています。タイでは、ASEAN向けプライベートラベル化粧品の40%を担う受託製造業者が、オーストラリアとシンガポールからの輸出需要に牽引されて2025年のエッセンシャルオイル調達量を29%増加させました。これらの市場ではクリーンビューティーの小売チャネルが天然製剤の棚スペースを拡大しています。オレオレジンに関するISO 9235やエッセンシャルオイルの命名法に関するISO 4730などの規制基準は、越境取引を促進する品質基準を提供し、地域に参入する多国籍ブランドの製剤リスクを低減しています。
伝統医学における治療的・機能的効果への認識の高まり
アジア太平洋地域の伝統医学システムは、政府の支援と抗菌・抗炎症・鎮痛効果を示す研究に後押しされ、エッセンシャルオイルを臨床実践に取り入れる動きが加速しています。世界保健機関(WHO)の2024年伝統医学戦略は、呼吸器感染症およびストレス関連疾患に対する実証済みの介入としてエッセンシャルオイルを位置付けました。これにより、中国、インド、インドネシアなどの国の保健省がプライマリケアガイドラインにアロマセラピーを組み込むよう促されました[1]出典:世界保健機関、「WHO伝統医学戦略2024-2034」、who.int。例えば、インドのアーユルヴェーダ・ヨガ・自然療法・ユナニ・シッダ・ホメオパシー省(AYUSH省)は、アーユルヴェーダ製剤におけるエッセンシャルオイルの研究促進のため、2025年に1億2,000万インドルピー(1,440万USD)を配分しました。全インド医科大学での研究により、慢性閉塞性肺疾患の症状管理におけるユーカリオイルおよびペパーミントオイルの有効性が示されています。同様に、中国の国家中医薬管理局は2025年に47種類のエッセンシャルオイルを治療用途として特定したコンペンディウムを発行し、不安軽減のためのサンダルウッドや消化改善のためのジンジャーオイルなどを例示し、免許を持つ中国伝統医学の施術者が処方できるようにしました。インドネシアでは、国家食品医薬品監督庁が2025年にエッセンシャルオイルベースのジャムー製品19品目を承認し、マレーシアやシンガポールなどの市場向けの輸出基準を満たすため、伝統的な製剤と現代的な抽出方法を組み合わせました。臨床研究もこれらの動向を裏付けており、2025年の民族薬理学ジャーナルに掲載された研究では、抗生物質耐性黄色ブドウ球菌に対するティーツリーオイルの有効性が実証され、オーストラリアおよびニュージーランドの病院における感染管理プロトコルでの使用を支持しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い生産コストと原材料価格の変動 | -1.1% | インド、中国、インドネシア(気候に敏感なラベンダー・柑橘類産地を含む) | 短期(2年以内) |
| サプライチェーンにおける品質管理の問題、混入、希釈 | -0.8% | 中国、インド、東南アジア(スポット市場の集中あり) | 中期(2〜4年) |
| 等級、仕様、認証制度の標準化の不足 | -0.6% | ASEAN諸国(断片化した国内規制あり) | 長期(4年以上) |
| 安価な合成香料・フレーバーとの競合 | -0.9% | インドネシア、タイ、フィリピン(価格に敏感な消費者セグメントあり) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い生産コストと原材料価格の変動
エッセンシャルオイルの生産は、労働集約的な収穫、エネルギー集約的な蒸留プロセス、気候変動による収量の変動性により、引き続き大きなコスト圧力に直面しており、サプライチェーンを混乱させ蒸留業者の利益率を低下させています。2024年、中国の新疆地区とインドのカシミール渓谷でのラベンダー栽培は、季節外れの霜と不規則なモンスーンパターンにより、それぞれ18%と23%の収量減少を経験しました。これらの要因により、ラベンダーオイルのスポット価格は2024年1月の1キログラムあたり45USDから2025年12月には68USDに上昇しました。ジュース製造の副産物に依存する柑橘類の皮オイルの生産は、果物価格の変動に対して脆弱なままです。2025年に中国の江西省で発生した干ばつにより、オレンジの収穫量が14%減少し、コールドプレスオレンジオイルの供給が逼迫して価格が前年比22%上昇しました。さらに、生産費用の30〜40%を占める蒸気蒸留のエネルギーコストが2025年に急上昇しました。インドとインドネシアでは天然ガスおよび電力料金がそれぞれ12%と9%上昇し、再生可能エネルギーインフラへのアクセスを持たない小規模蒸留業者の利益率をさらに圧迫しました。労働力不足もこれらの課題に拍車をかけており、特にジャスミン、ローズ、イランイランなど手摘みに1ヘクタールあたり200〜300人時を要する作物で顕著です。農業労働コストが2025年に8%上昇したタイとベトナムでは、一部の農家が低収量の農地を放棄せざるを得ない状況に追い込まれました。こうした状況は、栽培、蒸留、製剤化プロセスを管理する垂直統合型プレイヤーに有利に働く一方、スポット市場に依存する新規参入者や商品トレーダーにとっては大きな参入障壁となっています。
サプライチェーンにおける品質管理の問題、混入、希釈
混入はアジア太平洋地域のエッセンシャルオイル取引において依然として重大な問題であり、クロマトグラフィー監査により、製品品質を損ない、ブランドへの信頼を失わせる合成添加物、キャリアオイルによる希釈、種の代替が確認されています。エッセンシャルオイル規格を監督する国際標準化機構(ISO)技術委員会54は、2024年にラベンダーオイルの混入事例を127件報告しました。これらの事例には、本物のラベンダープロファイルを模倣するために合成リナロールおよび酢酸リナリルと混合されたサンプルが含まれていました[2]出典:ISO技術委員会54、「混入報告書2024年」、iso.org。同様に、2025年にはインドのインド標準局(BIS)が、試験したレモンオイルサンプルの34%にリモネンまたはテルペン留分が添加されていることを発見しました。この慣行は主に価格差によって引き起こされており、コールドプレス柑橘類オイルが1キログラムあたり18USDであるのに対し、単離テルペンは6USDで取引されています。中国では、地域のエッセンシャルオイル取引の40%を占める広州と上海のスポット市場において、第三者試験が義務付けられていません。この規制の欠如により、ブローカーはユーカリなどの低コストオイルをペパーミントやスペアミントに無断で混入させることが可能となっています。ガスクロマトグラフィー質量分析法(GC-MS)や核磁気共鳴(NMR)分光法などの高度な検出方法は混入の特定に非常に有効ですが、機器コストが1研究室あたり15万USDを超えるため、オーストラリアと日本以外では十分に活用されていません。インドでは、国家試験・校正機関認定委員会(NABL)が2025年時点でエッセンシャルオイル試験施設を23か所しか認定しておらず、ウッタル・プラデーシュ州、タミル・ナードゥ州、ケーララ州などで操業する4,800か所の蒸留所を監視するには不十分です。この品質管理の欠如は、ISO 4730準拠の分析証明書を要求する多国籍フレーバー・フレグランス企業の購買者信頼を低下させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
成分タイプ別:
柑橘類の優位性と花系の加速コールドプレス抽出法の進歩と副産物の活用により、オレンジオイルは2025年の成分タイプセグメントの30.31%を占めるに至りました。一方、ラベンダーオイルは中国とインドでの栽培拡大に牽引されて2031年までのCAGRが8.72%に達すると予測されています。オレンジオイルは柑橘類ジュース生産との統合から恩恵を受けており、2025年の中国の750万メートルトンのオレンジ生産から生じる皮廃棄物がコールドプレスミルで活用されています。このプロセスにより、単独蒸留法と比較して低コストでd-リモネン豊富なオイルが得られます[3]出典:米国農務省海外農業局、「中国柑橘類年次報告書2025年」、fas.usda.gov。食品・飲料用途がオレンジオイル消費量の58%を占めており、日本とオーストラリアの飲料メーカーはクリーンラベル要件への対応のため合成柑橘系エステルを置き換えています。ラベンダーオイルの成長は、2024年と2025年に1万2,000ヘクタールが生産を開始した新疆での栽培拡大と、州の補助金により3,400ヘクタールの植栽が促進されたカシミールでの栽培拡大によって支えられています。これらの動向により、輸入依存度が低下し、国内アロマセラピーブランドの調達コストが低減しています。
主に医薬品および口腔ケア用途に使用されるペパーミントオイルとスペアミントオイルは、インドの咳止めドロップおよび鎮痛バーム産業におけるメントール需要の増加に牽引されて成長しています。主にオーストラリアの2万8,000ヘクタールの植林地から調達されるユーカリオイルは、家庭用洗剤や医薬品吸入剤における抗菌用途の拡大により需要が伸びています。ニューサウスウェールズ州とクイーンズランド州に集中するニッチセグメントであるティーツリーオイルは、韓国および日本の化粧品ブランドがニキビ治療や頭皮ケア製品に配合するようになっており、アクネ菌に対する有効性を示す臨床研究によって後押しされています。レモンオイル、ローズマリーオイル、ゼラニウムオイルは、独自の感覚プロファイルが特殊製剤においてプレミアム価格を実現する香料・フレーバー用途を支えています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


原料別:
花由来抽出物がプレミアムポジショニングをリード花由来の原料は2025年の原料セグメントの35.08%を占め、蒸気蒸留効率の向上とローズ、ジャスミン、イランイランなどの抽出物のプレミアム価格設定に支えられて、2031年までCAGR 9.00%で成長すると予測されています。ローズオイルは1キログラムのオイルを生産するために4,000キログラムの花びらを必要とし、1キログラムあたり300USD以上の価格が付けられており、高級香水やアンチエイジング化粧品における贅沢な原料となっています。2025年、インドのカナウジ地区と中国の甘粛省は合計2,800キログラムのローズオイルを生産し、太陽光発電の蒸留ユニットを活用してエネルギーコストを18%削減しながら、欧州および日本のバイヤーが求めるエステルプロファイルを維持しました。夜間に収穫されて揮発性化合物を保持するジャスミンオイルは香水やアロマセラピーに使用されており、タイとインドは2025年に平均1キログラムあたり180USDで1,200キログラムを輸出しました。インドネシアとフィリピンで蒸留されるイランイランオイルについては記述が続きます。
ユーカリ、ティーツリー、ペパーミントを含む葉由来の原料はセグメントの相当部分を占め、顕著な成長を遂げています。この成長は、安定した収量を確保し機械化収穫を可能にするオーストラリアの植林地モデルによって支えられています。主にインドネシアとスリランカ産のシナモンを含む樹皮由来の原料はセグメントの小さな部分を占め、食品フレーバーおよび医薬品用途での使用に牽引されて着実に成長しています。ベチバーやジンジャーなどの根由来の原料はセグメントの別の部分を占め、労働集約的な収穫プロセスと複数年にわたる栽培サイクルにより成長は限定的ながら拡大しています。種子、皮、樹脂などを含むその他の原料がセグメントの残りの部分を構成しています。ナツメグ、クローブ、フランキンセンスなどのオイルは、香料および伝統医学用途においてニッチ市場にサービスを提供しています。
用途別:
食品の成熟と化粧品の加速2025年、食品・飲料用途はクリーンラベル義務化に牽引されて用途セグメントの35.03%を占めました。しかし、化粧品・パーソナルケア用途は2031年までのCAGRが9.62%と予測されており、他のエンドユーズセグメントを上回る成長が見込まれています。この成長は、韓国および日本のブランドがマイクロプラスチック禁止への対応のためにアンチエイジングセラムをティーツリー、ラベンダー、ゼラニウムオイルで再製剤化していることに起因しています。中国では、2025年に1億8,000万リットルのフレーバー付きスパークリングウォーターを生産した飲料メーカーが、「天然フレーバー」の表示を植物由来抽出物で裏付けることを義務付けた2024年の規制により、合成柑橘系エステルからコールドプレスのオレンジオイルおよびレモンオイルへの移行を進めました。2025年に82億USDと評価された日本の機能性飲料市場は、カフェインベースの製剤との差別化を図るため、体熱産生および消化促進効果を活用してエナジードリンクやウェルネスショットにペパーミントオイルとジンジャーオイルを配合しました。2025年に31%成長したオーストラリアのクラフト飲料セグメントは、ボタニカルジン、コンブチャ、コールドブリューコーヒーにエッセンシャルオイルを活用し、蒸留業者がテロワール主導のフレーバープロファイルを生み出すためにネイティブレモンマートルやタスマニアペッパーベリーオイルを調達しています。
ディフューザー、マッサージオイル、スパトリートメントを含むアロマセラピー用途は2025年にセグメントの22%を占め、日本の高齢化人口と韓国のウェルネスツーリズムセクターに牽引されてCAGR 8.9%で成長すると予測されています。咳止めシロップ、鎮痛バーム、抗菌軟膏を含む医薬品用途は2025年にセグメントの18%のシェアを保有し、CAGR 7.7%で成長すると予測されています。この成長は、呼吸器および皮膚科治療におけるユーカリオイルとティーツリーオイルの臨床的検証によって支えられています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
中国エッセンシャルオイル市場
中国は2025年に37.21%のシェアを占め、地域のエッセンシャルオイル市場をリードすると予測されています。このリーダーシップは、同地域における最大の生産国かつ消費国としての二重の役割に起因しています。同国の生産は、江西省および湖南省における柑橘類の皮の加工活動によって支えられています。国内で生産されるエッセンシャルオイルの相当部分は、着実に成長を続ける国内化粧品市場で活用されています。さらに、食品・飲料用途も消費の注目すべきシェアを占めており、包装食品への天然香料使用を義務付けるクリーンラベル規制によって需要が牽引されています。加えて、中国の国家中医薬管理局は、2024年の統合医療クリニック向けガイドラインにアロマセラピーを補完的療法として組み込み、江蘇省および浙江省の省政府が高齢者介護施設向けにエッセンシャルオイルディフューザーへの補助金を交付するよう奨励しています。
日本エッセンシャルオイル市場
日本は、2031年までの年平均成長率(CAGR)9.43%をもって、地域のエッセンシャルオイル市場において最も速い成長を示すと予測されています。この成長は人口動態のトレンドによって支えられており、2025年時点で日本の人口の相当部分が65歳以上となっています。高齢化社会の進展により、睡眠障害、認知機能の低下、慢性疼痛といった問題に対応するアロマセラピー製品への需要が高まっています。2025年には、厚生労働省がストレス軽減および睡眠改善における有効性を認め、エッセンシャルオイルを配合したアロマセラピー製品12品目を市販薬として承認しました。また、2025年に相当規模の収益を上げた日本の化粧品業界は、コールドプレスのゆず、ヒノキ、椿油などのエッセンシャルオイルをアンチエイジング美容液やクレンザーに積極的に取り入れています。こうした取り組みは、高品質な国産原料を重視する「メイド・イン・ジャパン」のプレミアム化戦略と軌を一にしています。
インドエッセンシャルオイル市場
インドは2025年においてエッセンシャルオイル生産の相当なシェアを占めており、これは主にウッタル・プラデーシュ州におけるメントールおよびミントオイルの生産によるものであり、世界のメントール需要の大部分を供給しています。この強固な生産能力にもかかわらず、インド国内のエッセンシャルオイル市場は依然として普及が進んでおらず、さらなる成長と発展の機会が存在しています。2025年には、インドのメントール生産量はその他のエッセンシャルオイルと合わせて総生産量18,400メトリックトンに達しました。同国の生産能力は、特に天然・持続可能な製品への需要が高まり続ける中で、グローバルなエッセンシャルオイル市場における存在感を拡大する潜在力を示しています。
規制環境
アジア太平洋地域全体において、フレーバー、フレグランス、ウェルネス用途に使用される精油は、食品添加物、新規食品原料、化粧品、天然健康製品の各規則の交差点に位置しており、これがコンプライアンス経路と市場投入までの時間を左右することが多い。食品用途については、シンガポール食品庁(SFA)がSale of Food Actに基づき食品添加物の事前承認を求めており、新規食品および新規食品原料には市場投入前の安全性評価手続きを適用している(2025年3月更新のガイダンス)。これにより、精油が伝統的なフレーバーではなく新規原料または機能性成分として位置づけられる場合、文書要件が高まる。
オーストラリアおよびニュージーランドでは、Food Standards Code(Standard 1.3.1を含む)を通じて添加物を規制しており、新規食品は販売前にCode内(Section S25-2)で評価・収載される必要があり、これがサプライヤーによる精油フラクションおよび提供形態の位置づけ方を形作っている。インドでは、FSSAIがFood Safety and Standards(Food Products Standards and Food Additives)Regulations, 2011に基づき添加物の使用を管理し、非指定食品・原料は2017年規則で対応されており、既存基準の範囲外となる製品については製造・安全性関連の資料の必要性が増している。地域レベルでは、ASEAN加盟国はCodex GSFAの原則および食品添加物の最大使用量に関するASEAN附属書(2025年4月更新)を参照している。これにより、執行と解釈が国ごとに異なるままであっても、越境での製品展開に向けた部分的な調和が支えられている。
バリューチェーン分析
アジア太平洋地域の精油バリューチェーンは、通常、作物選定・栽培(柑橘類、ミント、ユーカリ、パチョリ、ラベンダー、クローブなどの植物を対象とする小規模農家や大規模農園)から、収穫および一次加工(柑橘類の場合は水蒸気蒸留または低温圧搾)へと進む。下流工程には、フラクション化、ブレンド、食品・飲料、化粧品、アロマセラピー、医薬品向けの製剤化が含まれる。インドネシアはパチョリ供給において構造的に重要な位置を占め続けており、調達は一般に、農家から地元の集荷業者、蒸留業者、輸出業者を経て、地域および世界のフレーバー・フレグランス企業に至る多段階のチャネルを通じて行われるため、標準化された分析証明書を求めるバイヤーにとって、トレーサビリティおよび品質の一貫性に関するリスクが生じている。
中流の加工工程は、中小規模の蒸留業者とより大規模な統合型企業とに分かれており、多国籍および地域の加工企業(例:Givaudan、Symrise、Takasago)は、農学的支援や品質保証プログラムと調達を結びつける傾向を強めている。インドネシアでは、PT Van Aroma、PT Haldin Pasific Semesta、Agrapana Spicesといった具体的なサプライヤー・加工業者が、現地のバイオマスと海外バイヤーをつなぐ輸出業者兼加工業者としての役割を示している。品質管理は、試験や認証(例:ISO 9001およびFSSC 22000、加えて市場が求めるハラールおよびコーシャ要件)を通じて実施されることが多く、ボトルネックは収穫の変動性、エネルギー集約的な蒸留の経済性、そして最も成熟した市場を除く地域における包括的な試験インフラの不足に集中しがちである。このため、直接取引およびより厳格なサプライヤー適格性審査が調達戦略の中心に位置づけられている。
競合状況
アジア太平洋地域のエッセンシャルオイル市場は中程度に断片化しており、多国籍企業、地域の蒸留業者、小規模生産者で構成されています。主要プレイヤーには、Givaudan SA、Symrise AG、Takasago などの多国籍フレーバー・フレグランス企業、doTERRA International, LLC やYoung Livingなどの直販ネットワーク、Synthite IndustriesやVedaOilsなどの地域蒸留業者、さらに中国、インド、インドネシアなどの多数の小規模生産者が含まれます。多国籍企業は多くの場合、契約農業を通じた上流の栽培から自社施設での中流の蒸留、下流の製剤化まで、サプライチェーン全体を管理する垂直統合戦略を採用しています。例えば、Givaudanは2025年に新疆の中国ラベンダー協同組合の40%の株式を取得し、年間1,200メートルトンの供給を確保しました。
doTERRAやYoung Livingなどの直販企業は、蒸留を第三者プロセッサーに外注しながら、ディストリビューターの採用と消費者教育に注力するアセットライトモデルを採用しています。2025年、doTERRAのアジア太平洋地域におけるディストリビューターベースは18%成長し、日本、韓国、オーストラリアで42万人のメンバーに達しました。一方、Young Livingはマレーシアとシンガポールで14の新製品SKUを導入し、エッセンシャルオイルを家庭用洗剤やパーソナルケア製品に配合しました。同様に、Symriseはインドネシアのクローブオイル調達ネットワークを800の小規模農家に拡大し、安定した量と純度を維持するための農業支援と品質保証を統合しました。これらの戦略は、企業が市場でのプレゼンスを強化するために採用する多様なアプローチを示しています。
地域の蒸留業者は、有機認証、テロワールブランディング、治療効果を訴求したポジショニングによって差別化を図っています。例えば、Synthite Industriesは2025年にケーララ州でのミントおよびスパイスオイル事業において米国農務省(USDA)オーガニックおよび欧州連合(EU)オーガニック認証を取得しました。この成果は製品品質を示すだけでなく、輸出市場でのプレミアム価格設定を可能にします。市場ではバイオテクノロジー由来のエッセンシャルオイル類似体など新たな機会も生まれています。発酵プラットフォームにより、従来の植物抽出法と比較して40%低いコストでローズおよびサンダルウッド分子を生産することができます。さらに、精密農業が普及しつつあり、インドおよび中国の農家が土壌水分センサーやドローンによる病害虫モニタリングなどの技術を活用しています。これらの進歩により収量が安定し、投入コストが15%削減され、地域における効率性と持続可能性が向上しています。
アジア太平洋地域エッセンシャルオイル業界のリーダー企業
doTERRA International, LLC
Young Living Essential Oils, LC
Ultra International
Givaudan SA
Symrise AG
- *免責事項:主要選手の並び順不同
アジア太平洋エッセンシャルオイル市場
- doTERRA International, LLC
- Young Living Essential Oils, LC
- Ultra International
- Givaudan SA
- Symrise AG
- Firmenich
- IFF
- Robertet
- Takasago
- Biolandes
- Sydney Essential Oil Co.
- Australian Botanical Products
- AWO (Australian Wholesale Oils)
- BMV Fragrances
- Synthite Industries
- VedaOils
- Florihana
- Moksha Lifestyle Products
- Oshadhi
- Essential Oils of New Zealand

市場機会と将来展望
包装食品・飲料における製剤主導の代替は目に見える機会分野であり、メーカーが合成添加物への依存を減らし、天然表示に関する文書化を強化する中で、精油が天然フレーバーおよび保存ツールとして使用されている。これは規制および流通業者主導の透明性要求に直結しており、精油が(伝統的なフレーバーではなく)食品原料として位置づけられる場合、トレーサビリティ、確固たる規格、目的に適した安定性データを提供できるサプライヤーは、特に機能性飲料やその他のクリーンラベルカテゴリーにおいて、より大規模な取引先へのアクセスにおいて有利な立場を得られる。
技術主導の差別化は、揮発性、酸化、溶解性の制約が用量および感覚制御を制限する産業用食品マトリックスにおいて、精油をより使いやすくすることに重点を置いている。マイクロカプセル化およびナノエマルジョン技術は、腐敗制御のためのカプセル化精油に関する2026年のFood Controlレビューや、フードボーンパトジェンの制御のために精油ナノエマルジョンと超音波を組み合わせた2026年のMDPI Foodsの研究など、査読済み研究に支えられ、実験室での検証から応用開発へと移行している。アジア太平洋のサプライヤーにとって、こうしたデリバリーシステムは、コモディティグレードを超えた差別化の余地を生み出しており、特に、当該地域で既に用いられているプレミアム抽出法(例:市場文脈で挙げられる低温圧搾および超臨界CO2抽出)と組み合わされ、より規制の厳しい最終市場における残留溶媒への期待に沿ったコンプライアンス上の位置づけがなされる場合に、その傾向が強まる。
Recent Industry Developments in アジア太平洋エッセンシャルオイル市場
- 2026年6月:doTERRAはタイでSEA Shine Convention 2026を開催し、地域のウェルネスアドボケートを製品発見と教育を中心に集結させた。このイベントの規模と地域最適化は、東南アジアがアロマセラピー主導の精油消費における優先商業化地域であることを裏付けている。また、コミュニティ主導の販売モデルが中心的役割を果たすこのカテゴリーにおいて、リピート購入に向けたチャネルエンゲージメントを強化している。
- 2026年5月:Young Livingは、ダイレクト・トゥ・コンシューマーのフルフィルメントに焦点を当てたバンコクでのイベントで、Yusen Logisticsとの提携を発表した。この動きは、より迅速な配送、改善されたハンドリング要件、東南アジア全域でのリーチ拡大を支える物流能力への投資を示している。また、温度感受性や製品の完全性が顧客維持に影響を与える市場において、サービスレベルの競争基準を高めている。
- 2024年10月:BO International(インド)は、精油および関連製品ラインを対象とするコーシャ認証を取得した。この認証は、認められた第三者保証を求める輸出先および機関顧客セグメントへのアクセスを支える。また、混入への懸念が引き続きバイヤー適格性審査に影響を与える地域において、より広範な品質ポジショニング戦略を補完している。


アジア太平洋エッセンシャルオイル市場 レポートの範囲と調査方法論
市場の定義と範囲
本調査では、市場はアジア太平洋地域における精油の販売として定義され、植物源にかかわらず、最終用途産業に販売される完成油の価値として計上される。
範囲の除外:合成フレグランス化学物質、キャリアオイル、精油成分を分離できないブレンド、および精油価値を超えた下流の小売マークアップは除外される。
セグメンテーション概要
- 成分タイプ別
- ラベンダーオイル
- オレンジオイル
- ユーカリオイル
- ペパーミントオイル
- スペアミントオイル
- レモンオイル
- ローズマリーオイル
- ゼラニウムオイル
- ティーツリーオイル
- その他のオイル
- 原料別
- 花
- 葉
- 樹皮
- 根
- その他
- 用途別
- 食品・飲料
- アロマセラピー
- 医薬品
- 化粧品・パーソナルケア
- その他
- 地域別
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アジア太平洋地域における精油の供給基盤、需要プール、貿易関連のフローをマッピングし、その後、量と価格について現実的な範囲を設定するのに役立った。UN Comtrade、FAOSTAT、世界銀行、各国の税関・統計当局、特許データベースなどの公開情報源を確認し、生産の分布、輸入依存度、製品イノベーションのテーマを把握した。
また、需要の方向性と生産能力の増強を確認するため、企業の年次報告書、投資家向け資料、信頼性のある報道、フレーバー・フレグランス・アロマセラピー関連の団体ウェブサイトも確認した。必要に応じて、企業財務情報・インテリジェンス、出荷単位の輸出入データ、特許情報に関する有料サブスクリプションを参照し、開示のギャップを埋め、方向性の傾向を相互確認した。これらの情報源は網羅的なものではなく、データ収集、検証、明確化のために他の多数の公開情報源および有料情報源が使用された。
一次インタビューおよび調査
一次情報は、食品、パーソナルケア、ウェルネス分野にわたるメーカー、原料流通業者、受託加工業者、ブランド側の製剤担当者、大手バイヤーとのインタビューおよび構造化調査から得られた。アジア太平洋地域のカバレッジについては、主要な消費・生産ハブ全体の見解がサンプルに含まれるようにし、その回答を用いて、価格帯、用途構成、貿易ベースの需要シグナルの現実性を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:37% | 経営幹部(CXO):15% |
| ミドルティア:47% | 機能/事業部門リーダー:30% |
| 中小プレイヤー:16% | マネージャー:55% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの両方のモデルアプローチを用いて構築され、国別の貿易動向、生産代理指標、最終用途のプル指標から地域需要を再構築し、検証済みの平均販売価格を用いて価値に換算した。また、サンプル抽出したサプライヤーの収益を積み上げ、暗示される量をバイヤーから共有された典型的な用途使用率と照合するなど、選択的なボトムアップ的近似によっても結果を裏付けた。
モデルへの入力には、主要経済圏の精油輸出入動向、オイルタイプ別に観測された価格差(例:柑橘・ミント系とティーツリー・フローラル系オイルの比較)、化粧品・パーソナルケアと食品・飲料・アロマセラピーとの需要の分配、現地の栽培・抽出能力の変化が含まれた。予測はシナリオ分析を用いて作成され、ベースケースは天然原料への選好、新製品の発売、サプライショック後の価格正常化に関する専門家の見解によって形作られた。国別の詳細が薄い場合には、トレードミラー、類似国比率、保守的な価格帯によってギャップを処理し、その後回答者と再確認した。
データ検証と更新サイクル
検証は、モデルの出力を、貿易強度、主要用途における暗示的な一人当たり使用量、栽培・加工の分布から示唆される供給可能性といった独立したシグナルと三角測量することによって行われる。異常値にはフラグが付けられ、前提が見直され、タイミング、通貨、または一回限りの事象で説明できない差異が生じた場合には、フォローアップの電話が行われる。
承認前に、第二の分析者がワークシートを確認し、数字とストーリーが一致するよう、国レベルおよび地域レベルで最終的な差異チェックが完了する。報告書は毎年更新され、原材料の急激な変動や規制変更など、重大な事象が発生した場合には臨時の更新が行われる。提供前には、クライアントが最新の見解を受け取れるよう、新たな見直しを行う。
Mordor Intelligenceのアジア太平洋精油市場推計値と他の公開推計値との比較
アジア太平洋の精油に関する公開されている市場価値は、情報源によって同じ製品、同じ販売時点、同じ国の範囲を数えているわけではないため、大きく異なるように見えることがある。オイルタイプ別の価格の平均化方法や、通貨タイミングの扱い方の違いも、量の傾向が似ている場合でさえ、価値を実質的に変動させることがある。
公開されている数値の中には、より広範なフレグランス原料や香料化学物質を含んでいるものや、リッター数と価格が最終用途にどのように結びついているかを示さずに、見出し的な予測に依拠しているものもある。食品・飲料、アロマセラピー、医薬品、化粧品・パーソナルケア向けに販売される純粋な精油のみを含めることで、より厳密な数値が得られ、Mordor Intelligenceは、その絞り込みを適用した上で、貿易データおよびオイルタイプ別の現実的な価格帯に対して合計を照合している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.46 B (2025) | |
| 業界誌A | USD 4.91 B (2025) | より広範な地域合計を用いており、純粋な精油を超えるフレグランス原料が含まれているかどうかについて明確さが限られており、オイルタイプ別の価格算定基準も示されていないため、ブレンドされた平均販売価格が上振れする可能性がある。 |
| 地域コンサルティング企業B | USD 2.16 B (2023) | より早い基準年を起点としており、より狭い国および用途の組み合わせを適用している可能性があり、貿易シグナルから最終的な価値への橋渡しが、バイヤー側の価格検証によって明示的に再確認されていない。 |
表における差異は、主に範囲の広さと、非常に異なるオイルファミリー全体で平均販売価格がどのように構築されているかに起因している。明示された国の範囲、明確な用途、再現可能な貿易・価格チェックに対して積み上げを追跡可能な状態に保つことで、市場状況が変化した際にも、最終的な数値を検証・更新しやすい状態に保つことができる。


レポートで回答される主要な質問
2026年のアジア太平洋地域エッセンシャルオイル市場の規模はどのくらいですか?
アジア太平洋地域エッセンシャルオイル市場の規模は2026年に26億5,000万USDであり、2031年までに39億4,000万USDに達すると予測されています。
最大の販売シェアを持つ成分はどれですか?
オレンジオイルがトップであり、2025年の売上の30.31%を占めています。
エッセンシャルオイルの最も成長の速い用途は何ですか?
化粧品・パーソナルケア製品が2031年までCAGR 9.62%で拡大する見込みです。
最も成長の速い国はどこですか?
日本が予測期間において国別CAGRが9.43%と最も高い成長率を示しています。
最終更新日:



