
アジア太平洋地域ディーゼル発電機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 12.52 十億米ドル |
| 市場規模 (2026) | 13.5 十億米ドル |
| 市場規模 (2031) | 19.19 十億米ドル |
| 成長率 (2026 - 2031) | 7.29 % |
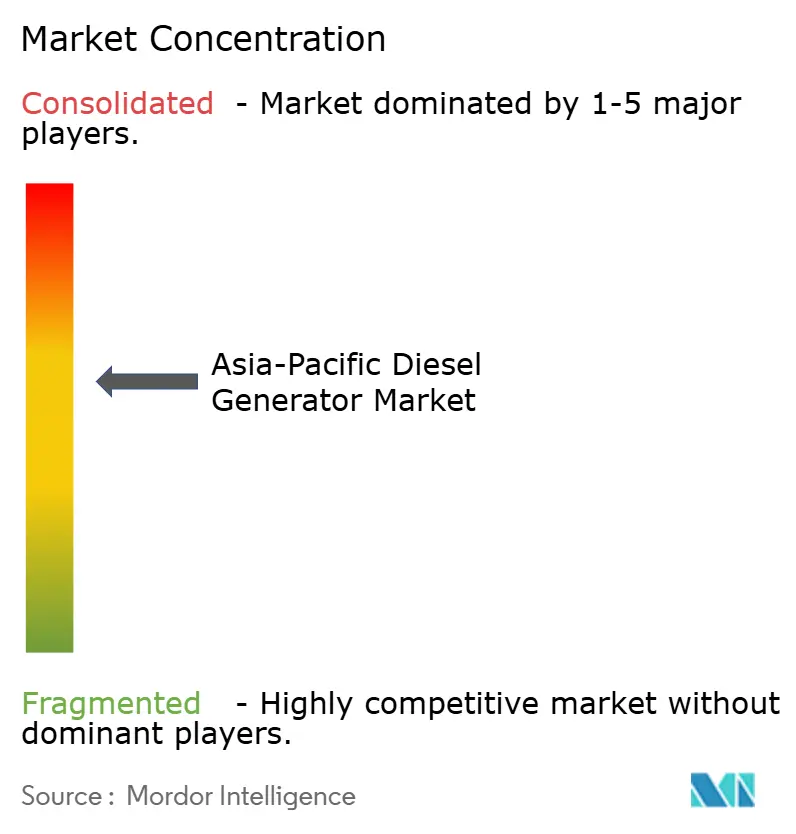
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ディーゼル発電機市場分析
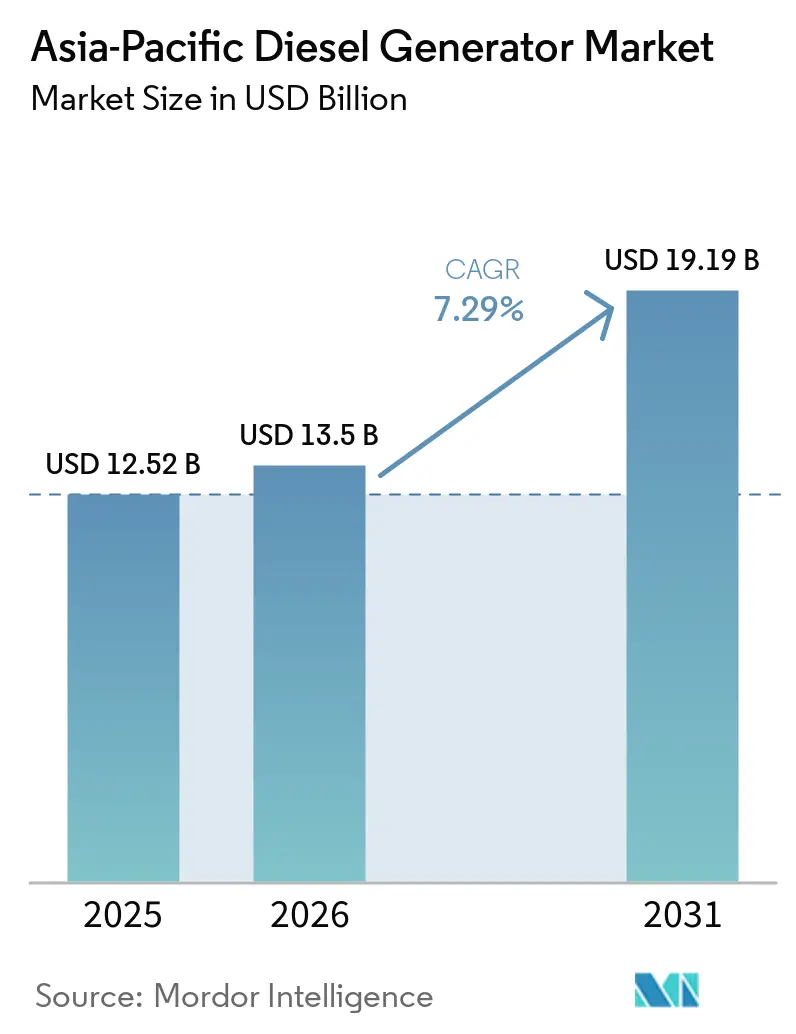
アジア太平洋地域ディーゼル発電機市場規模は、2025年の125.2億米ドル、2026年の135億米ドルから2031年には191.9億米ドルへと拡大し、2026年から2031年にかけてCAGR 7.29%を記録する見込みです。
電力網の整備を上回る産業電化の進展、ハイパースケーラーに国内でのコンピューティング拠点化を強いる主権AI政策、および排出規制主導の設備更新が相まって、ディーゼル発電機をスタンバイ用途のニッチな存在からデータセンター、製造拠点、遠隔地の鉱山サイトにおけるミッションクリティカルな役割へと押し上げています。OEMは、予知保全契約とハイブリッド対応コントローラーが燃料価格の変動やコンプライアンスコストの抑制に貢献するなか、提案の軸を初期費用から総所有コストへとシフトしています。インド、ベトナム、インドネシア、フィリピンは、電力網の予備率が12%を下回っているため、産業系バイヤーが発電機をベースロード保険として資金調達せざるを得ず、新規設置件数で首位を占めています。一方、ハイパースケールデータセンターがN+1冗長性と72時間の燃料自律性を求め、ティアIVの稼働率基準を維持するため、2 MW超の大容量アレイが最も急速に増加しています。[1]
主要レポートのポイント
- 容量別では、375〜750 kVAクラスが2025年のアジア太平洋地域ディーゼル発電機市場シェアの45.1%を占めてトップとなり、2,000 kVA超クラスは2031年までに8.7%のCAGRを記録する見込みです。
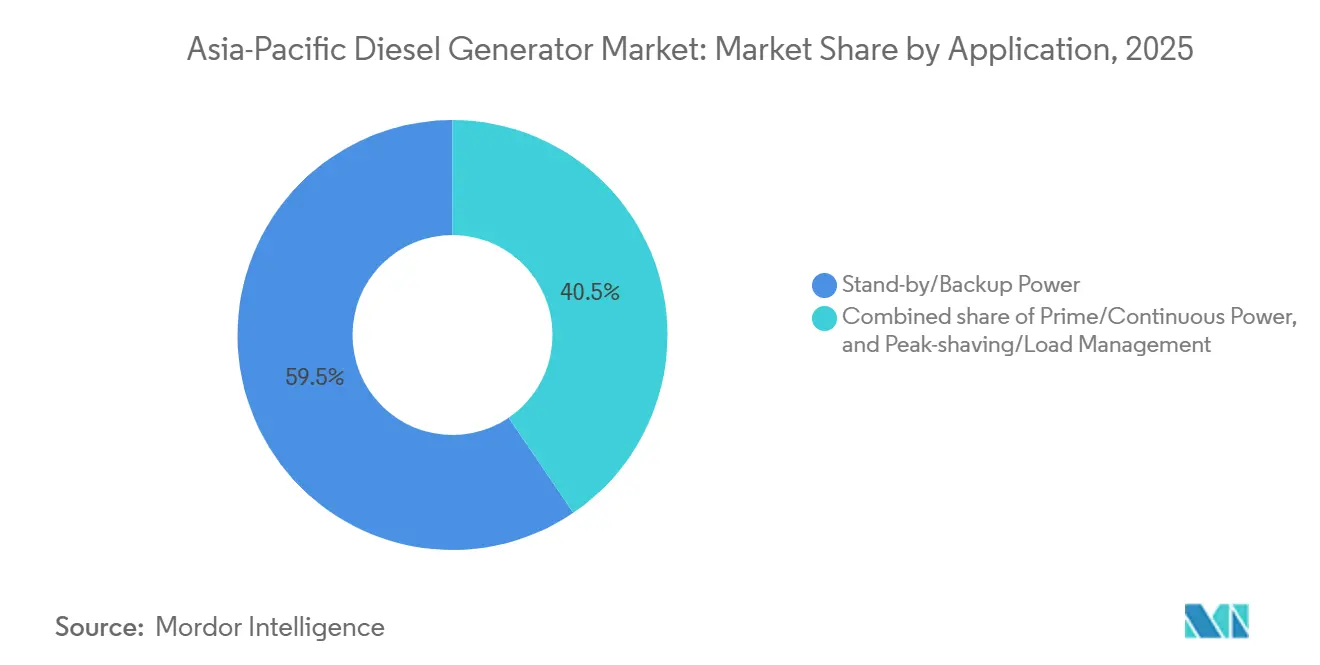
- 用途別では、スタンバイ/バックアップ電力が2025年のアジア太平洋地域ディーゼル発電機市場規模の59.5%のシェアを占め、プライム/連続電力は2026年から2031年にかけて8.2%のCAGRで拡大すると予測されています。
- エンドユーザー別では、産業サイトが2025年のアジア太平洋地域ディーゼル発電機市場規模の44.4%のシェアを保持し、商業セグメントは2031年までに7.9%のCAGRで成長する見通しです。
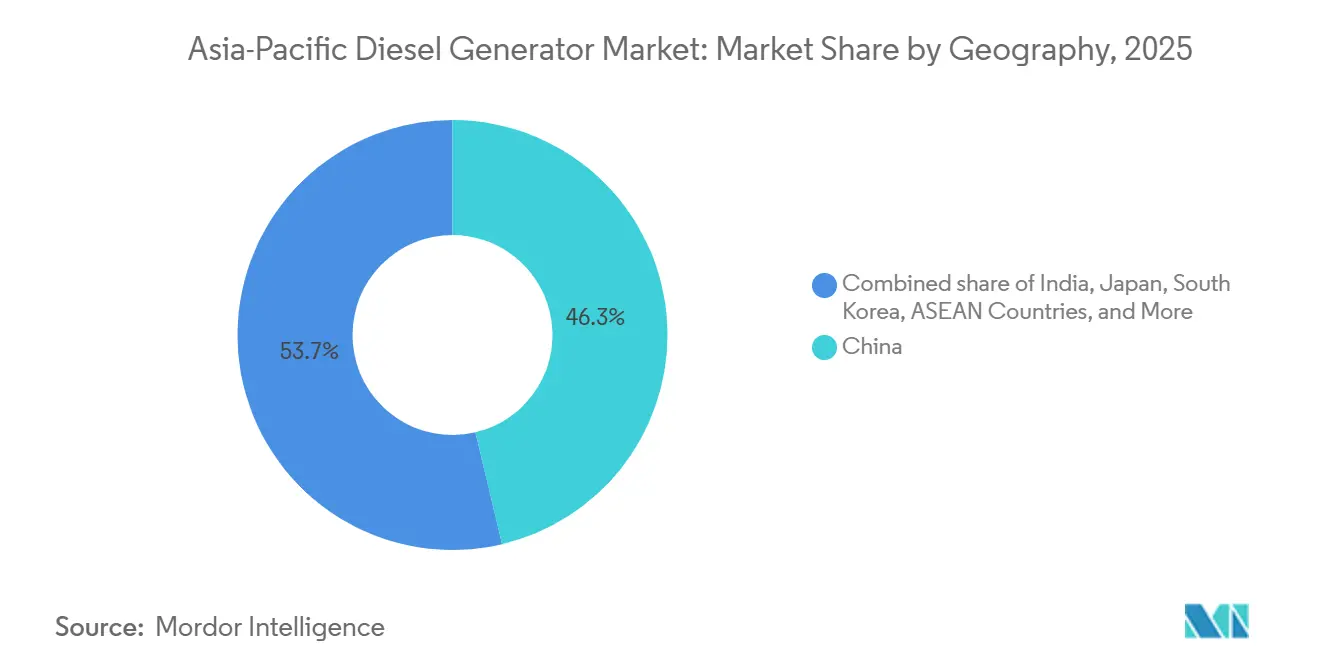
- 地域別では、中国が2025年のアジア太平洋地域ディーゼル発電機市場シェアの46.3%を維持しているものの、インドは2031年までに最速の8.5%のCAGRを達成する軌道にあります。
- Cummins、Caterpillar、Generacは2025年の地域売上高の合計で約38%を占めており、適度に集中した競争環境を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な工業化と都市化 | +1.2% | インド、ベトナム、インドネシア、バングラデシュ | 中期(2〜4年) |
| データセンター建設ブーム | +1.5% | インド、マレーシア、シンガポール、中国の主要都市 | 短期(2年以内) |
| 電力網の信頼性の低さと停電頻度 | +0.9% | インド、インドネシア、フィリピン、ミャンマー | 長期(4年以上) |
| 島嶼観光拠点におけるハイブリッドマイクログリッド | +0.6% | インドネシア、フィリピン、タイ | 中期(2〜4年) |
| 排出規制主導の更新サイクル | +1.1% | インド、中国、日本 | 短期(2年以内) |
| 予知保全デジタルツイン | +0.7% | 日本、韓国、オーストラリア、地域展開 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急速な工業化と都市化
インドの生産連動型インセンティブ(PLI)は2025年までに14セクターで300億米ドルの支出を行い、タミル・ナードゥ州とウッタル・プラデーシュ州における電力需要の急増を深刻化させ、夏季の電力不足は15%に達しました。[2] 同様の逼迫は、2024年に200億米ドルの外国直接投資(FDI)が流入したベトナムのバクニン省およびハイフォンの電子機器産業地帯でも発生しており、送電網の整備は需要に最大3年遅れています。[3] そのため、バイヤーは750〜2,000 kVAのプライム定格発電機を予算に組み込み、発電機を設備費用から中核的な設備投資へと位置づけ、更新サイクルを10年に延長しています。燃料効率とステージIVコンプライアンスは、連続運転が調達の主流となるなか、取締役会レベルのKPIとなっています。
データセンター建設ブーム
2025年のアジア太平洋地域における19,371 MWのITロードパイプラインには1.2〜1.5倍の冗長性が必要であり、すべてのプロジェクトが進行した場合、23,000〜29,000 MWのディーゼルバックアップ需要に換算されます。インドにおけるAdaniの5 GW AIキャンパス計画だけで、2035年までに7,500 MWの発電機が必要となります。インドネシアの国内ホスティング義務などのデータ主権法は、電力網が脆弱な市場での国内建設を加速させ、再生可能エネルギーの普及が進んでも大容量発電機の需要を維持します。
電力網の信頼性の低さと停電頻度
インドの送配電損失は2024年に平均19%に達し、ASEANの信頼性指数はOECD諸国を30〜40%下回っています。[4] インドネシアの産業地帯では月8〜12時間の停電が発生しており、顧客はプライム電力構成を選択するようになり、純粋なスタンバイ用途と比較してディーゼルの稼働時間が実質的に2倍になっています。ASEAN各国の電力会社は2045年までに電力網整備に8,000億米ドルを必要としていますが、2025年時点で確保できているのはわずか470億米ドルであり、民間発電が長期的なヘッジ手段となっています。
島嶼観光拠点におけるハイブリッドマイクログリッド
コモド国立公園のリゾートは2025年に500 kWの太陽光発電と1 MWhのバッテリーを750 kVA発電機と組み合わせることで、ディーゼル使用量を40%削減しました。OEMは現在、インドネシア、フィリピン、タイの入札獲得に向けてハイブリッド対応コントローラーをバンドル提供しており、これらの地域では物流コストの上乗せにより配送済みディーゼルが1リットルあたり1.25米ドルを超え、エコツーリズムブランドに対する持続可能性基準も厳格化しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ガスおよび再生可能エネルギーを優遇する厳格な排出規制 | -0.8% | 中国、インド、日本、韓国 | 中期(2〜4年) |
| ディーゼル価格の変動 | -0.5% | インド、インドネシア、フィリピン、より広範なグローバル市場 | 短期(2年以内) |
| 企業の再生可能エネルギーPPAによる稼働時間の削減 | -0.4% | インド、中国、シンガポール | 中期(2〜4年) |
| ティア4技術者の不足 | -0.3% | ASEAN、インド、日本の高齢化する労働力 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ガスおよび再生可能エネルギーを優遇する厳格な排出規制
中国の国家第VI基準とインドのCPCB(中央汚染管理委員会)ステージIVは、ディーゼル発電機の設備投資を15〜20%増加させ、ガスタービンや太陽光発電+蓄電池ハイブリッドとのコスト差を縮小させています。シンガポールの炭素税は2024年に1トンあたり25シンガポールドルで、2030年までに最大80シンガポールドルに引き上げられ、低炭素バックアップへの移行を加速させています。
ディーゼル価格の変動
シンガポールのスポットディーゼルは2024〜2025年に1バレルあたり80〜120米ドルの間で取引され、インドネシアの補助金撤廃により2024年にポンプ価格が30%上昇しました。事業者は現在、燃料効率の保証とハイブリッド機能を求めており、OEMのエンジニアリングの複雑性が増しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
容量別:
データセンターの拡大に伴い大型ユニットが台頭375〜750 kVAクラスは2025年のアジア太平洋地域ディーゼル発電機市場シェアの45.1%を占めました。通信タワー、中層オフィスビル、軽工場はその設置面積と価格を評価しています。しかし、2,000 kVA超のユニットは8.7%のCAGRを記録すると予測されており、アジア太平洋地域ディーゼル発電機市場規模の成長への最速の貢献者となっています。ハイパースケーラーは2〜3 MWのブロックを並列接続して20 MWのアレイを構成し、インドネシアとオーストラリアの鉱山はオフグリッドの運搬作業のために複数MWの独立電源を導入しています。
75 kVA未満の発電機は都市部の住宅において太陽光発電+バッテリーへの代替が進んでいますが、遠隔地の診療所では依然として不可欠です。75〜375 kVAクラスはインドの5G展開から恩恵を受けており、2024〜2025年に新設された20万基のマクロタワーにはそれぞれ30〜50 kVAのバックアップが仕様として定められています。ISO 8528認証は500 kVA超では今や必須となっており、バイヤーは過渡的負荷処理と高調波制御を求めています。
用途別:
オフグリッドサイトの増加に伴いプライム電力が拡大スタンバイ用途は2025年のアジア太平洋地域ディーゼル発電機市場シェアの59.5%を占め、データセンターの稼働率基準と病院の生命安全規則によって固定されています。しかし、プライム/連続用途は2031年までに8.2%のCAGRで拡大しており、すでにアジア太平洋地域ディーゼル発電機市場規模の増分の40%以上を占めています。インドネシアの鉱山、オーストラリアのLNGサイト、インドの繊維工場は年間6,000〜8,000時間ディーゼルを稼働させており、Cummins QSK95(プライム定格3 MW)のような堅牢なエンジンを必要としています。
ピークシェービングはニッチではあるものの、時間帯別料金が1 kWhあたり0.20米ドルを超える地域で成長しています。日本の2024年消防法は介護施設に72時間の稼働時間を義務付けており、スタンバイ発注でさえプライム定格発電機へと移行しつつあります。

エンドユーザー別:
グリーンビルディング義務化により商業セグメントが加速産業系バイヤーは2025年に44.4%のシェアを保持しており、自動車、電子機器、化学品の拡張によりオンサイトのベースロード供給が必要とされています。商業施設は、モール、オフィス、ホテルに独立したバックアップの維持を義務付けるLEEDおよびGRIHA規則に牽引され、2031年までに7.9%のCAGRを達成する軌道にあります。インドの2025年における100億平方フィートの認証済みストックには、建物ごとに500〜1,500 kVAが組み込まれています。商業部門に分類されるデータセンターは他のすべての業種を圧倒しており、アジア太平洋地域ディーゼル発電機市場規模への商業部門の貢献が拡大し続けている理由を説明しています。
住宅用の普及は横ばいであり、屋上太陽光発電とコミュニティバッテリーがライフサイクルコストでディーゼルと同等になっています。しかし、マニラとジャカルタの高層コンドミニアムは、停電時のエレベーター安全基準に準拠するため、依然として30〜100 kVAの発電機を仕様に組み込んでいます。
地域分析
中国およびインドのディーゼル発電機市場
中国は2025年にアジア太平洋地域ディーゼル発電機市場シェアの46.3%を占めたが、政策主導の再生可能エネルギー普及と電力網の整備がその先行きを緩やかなものにしている。インドは300 ビリオン 米ドルのPLI補助金が電力網整備が3年遅れているコリドーに集中的な負荷をもたらす中、2031年までに8.5%のCAGRで地域をリードしている。Cumminsの2024年における10 ビリオン 米ドルの投資はこの転換を裏付けている。
日本および韓国のディーゼル発電機市場
日本では2024年の72時間稼働義務化により更新サイクルが加速し、介護施設のオーナーは50〜75 kVAから100〜150 kVAの密閉型モデルへの移行が進んでいる。韓国の半導体産業の拡大により、リソグラフィーラインを保護するためTHD2%未満の超高品質2〜4 MWの発電機セットが求められており、YanmarとMitsubishiがこの高収益ニッチ市場をリードしている。
ASEANおよびオセアニアのディーゼル発電機市場
ASEANの島嶼地形により、ディーゼルはデフォルトのバックアップ電源として定着している。インドネシアとフィリピンでは月間8〜12時間の停電が続いており、常用定格の受注を支えている。一方、ベトナムのFDIコリドーでは4 GWの電力網不足を補うために発電機セットを輸入している。オーストラリアとニュージーランドの遠隔地の山では、砂漠環境向けにコンテナ化されることが多い堅牢な1〜5 MWパッケージへの需要が見込まれる。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
競争環境
アジア太平洋地域ディーゼル発電機市場の競争は中程度であり、上位5社が売上高の約55%を占めています。Caterpillarは2024年にアジア太平洋地域からグローバルパワーシステム売上高の30%を獲得し、出荷量の30%に予知保全契約を付帯させました。Cumminsのインドのスーパーハブは、ライフサイクルコスト削減に向けてステージIVエンジンとIoTサービスに注力しています。Generacは2024年のシンガポールのレンタル契約を通じて参入し、イベントや短期建設向けに100〜500 kVAのフリートを供給することで、中小規模の地元リース業者のシェアを侵食しています。
Mahindra Powerolの2024年ステージIVシリーズとKirloskarのプネー新工場は、地域企業が技術格差を縮めていることを示しています。Weichaiは2024年までに国家第VI基準エンジンの累計生産台数が10万台を超え、中国国内ブランドにファーストムーバーとしての信頼性をもたらしました。ハイブリッド対応コントローラーとデジタルツインは今や必須要件となっており、研究開発の幅が不足している遅れた企業はコンプライアンスコストの上昇に伴いマージン圧縮のリスクにさらされています。
アジア太平洋地域ディーゼル発電機産業リーダー
-
Cummins Inc
-
Mitsubishi Heavy Industries Engine & Turbocharger
-
Yanmar Holdings co. Ltd
-
Caterpillar Inc
-
Mahindra Powerol Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域ディーゼル発電機市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Cummins Inc.
- Mitsubishi Heavy Industries Engine & Turbocharger Ltd.
- Yanmar Holdings Co. Ltd.
- Mahindra Powerol Ltd.
- Generac Power Systems
- Doosan Corporation
- Kohler Co.
- Kirloskar Oil Engines Ltd.
- Perkins Engines Company Ltd.
- Atlas Copco AB
- Himoinsa (SA de CV)
- Rolls-Royce Power Systems (MTU)
- Honda Motor Co. Ltd.
- Aksa Power Generation
- Weichai Power Co. Ltd.
- Aggreko plc
- Briggs & Stratton LLC
- Wärtsilä Corporation
- SG Generator Pvt Ltd.
最近の産業開発事情 アジア太平洋地域ディーゼル発電機市場
- 2025年10月:Yuchaiは、50/60 Hz発電機セット向けの16気筒・3,971 kWの高出力発電機エンジン「YC16VTF」を発表しました。高強度・軽量設計により、アジア太平洋地域の成長するデータセンターおよびバックアップ電力市場をターゲットとし、地域の大容量発電機技術を前進させます。
- 2025年9月:Valvoline Cummins Indiaは、次世代商用ディーゼルエンジン向けに国内初の全合成CK4オイルを発売しました。優れた耐摩耗性とBSVI(バーラト・ステージVI)システムとの互換性を提供し、アジア太平洋地域全体で発電機エンジンの長寿命化を支援し、過酷な気候条件における運用信頼性を向上させます。
- 2025年9月:NRL RecyclingはTycod Autotechを2億4,000万インドルピーで買収し、精密自動車部品製造に参入しました。発電機に特化した動向ではありませんが、この展開はアジア太平洋地域のディーゼル発電機エンジン部品のサプライチェーンを強化し、将来の国内生産エコシステムを支援します。
- 2025年9月:CumminsとKomatsuは、Wabtecドライブシステムを統合した大型鉱山用ダンプトラック向けハイブリッドパワートレインの共同開発に関する覚書(MOU)に署名しました。鉱山向けの取り組みではありますが、この動向は燃料効率の向上、排出量の削減、脱炭素化技術を通じてアジア太平洋地域の発電機市場に影響を与える将来のディーゼルハイブリッドの進歩を示唆しています。
アジア太平洋地域ディーゼル発電機市場レポートの調査範囲
ディーゼル発電機市場は、バックアップ、スタンバイ、プライム、または連続電力供給を目的として電力を発生させるディーゼル駆動の発電機セット(発電機)の生産、流通、設置、保守に従事するグローバル産業を包含しています。
アジア太平洋地域ディーゼル発電機市場レポートは、容量、エンドユーザー、および用途別にセグメント化されています。容量別では、75 kVA未満、75〜350 kVA、375〜750 kVA、750 kVA〜2,000 kVA、2,000 kVA超にセグメント化されています。用途別では、スタンバイ/バックアップ電力、プライム/連続電力、ピークシェービング/負荷管理にセグメント化されています。エンドユーザー別では、住宅、商業、産業にセグメント化されています。本レポートはまた、アジア太平洋地域の主要地域・国(中国、インド、日本、韓国、ASEAN諸国、オーストラリアおよびニュージーランド、その他のアジア太平洋地域)のアジア太平洋地域ディーゼル発電機市場の規模と予測も対象としています。本レポートは、上記すべてのセグメントについて売上高(10億米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 75 kVA未満 |
| 75〜375 kVA |
| 375〜750 kVA |
| 750〜2,000 kVA |
| 2,000 kVA超 |
| スタンバイ/バックアップ電力 |
| プライム/連続電力 |
| ピークシェービング/負荷管理 |
| 住宅 |
| 商業 |
| 産業 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| ASEAN諸国 |
| オーストラリアおよびニュージーランド |
| その他のアジア太平洋地域 |
| 容量別(kVA) | 75 kVA未満 |
| 75〜375 kVA | |
| 375〜750 kVA | |
| 750〜2,000 kVA | |
| 2,000 kVA超 | |
| 用途別 | スタンバイ/バックアップ電力 |
| プライム/連続電力 | |
| ピークシェービング/負荷管理 | |
| エンドユーザー別 | 住宅 |
| 商業 | |
| 産業 | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
2031年までのアジア太平洋地域ディーゼル発電機市場の予測値は?
市場は2031年までに191.9億米ドルに達し、2026〜2031年にかけて7.29%のCAGRで拡大する見込みです。
現在最大のシェアを持つ容量クラスはどれですか?
375〜750 kVAの発電機は、通信タワーと中層商業ビルに支えられ、2025年の地域売上高の45.1%をリードしました。
データセンターが将来のディーゼル発電機需要にとって重要な理由は何ですか?
ハイパースケールデータセンターはN+1冗長性を必要とするため、1 MWのITロードごとに約1.2〜1.5 MWのディーゼルバックアップ容量が必要です。
2031年までに最も速く成長する国はどこですか?
インドは、PLI主導の製造業回廊が電力網強化を上回るペースで進むなか、最速の8.5%のCAGRを記録すると予測されています。
厳格な排出規制は発電機バイヤーにどのような影響を与えていますか?
ステージIVおよび国家第VI基準は設備投資を15〜20%増加させ、オーナーをより新しく効率的なエンジンや稼働時間を削減するハイブリッドマイクログリッドへと誘導しています。