
APACベビーフード包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
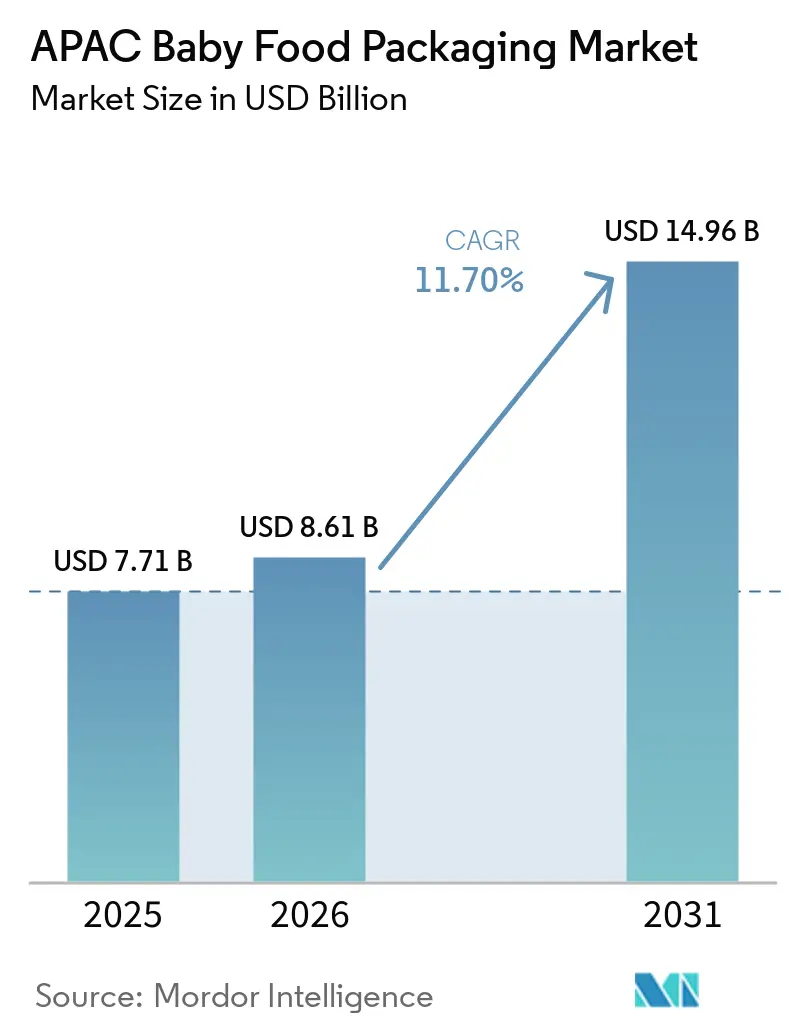
| 基準年の市場規模 (2025) | 7.71 十億米ドル |
| 市場規模 (2026) | 8.61 十億米ドル |
| 市場規模 (2031) | 14.96 十億米ドル |
| 成長率 (2026 - 2031) | 11.70 % |
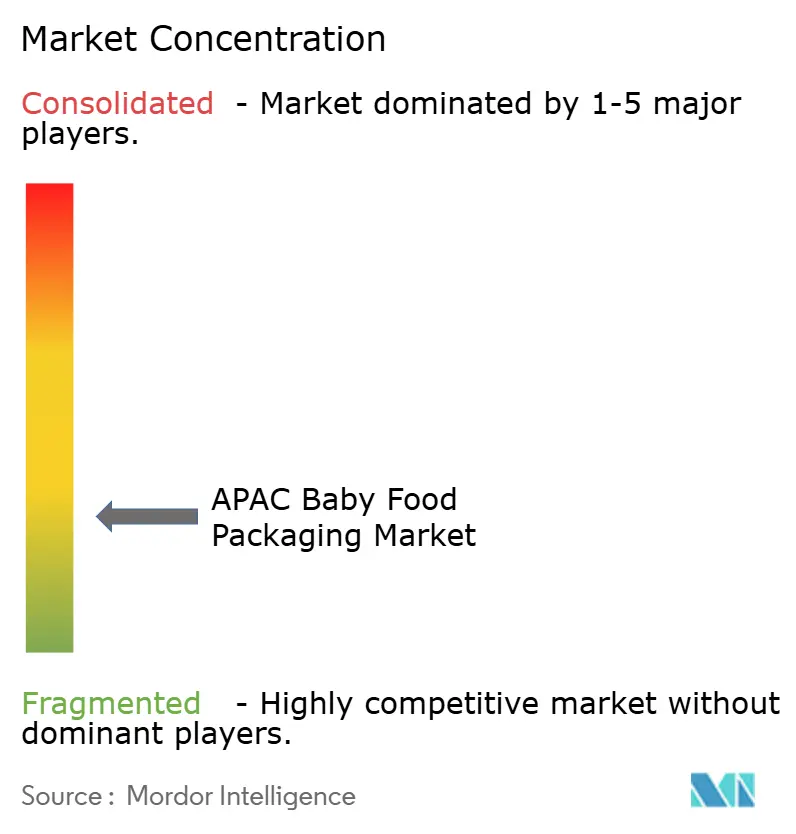
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAPACベビーフード包装市場分析
APACベビーフード包装市場の規模は、2025年の77.1 ビリオン 米ドルから2026年には86.1 ビリオン 米ドルへと成長し、2026〜2031年のCAGR 11.70%で2031年までに149.6 ビリオン 米ドルに達すると予測されています。この拡大は、同地域の人口動態の勢い、急速な都市化、およびプレミアム乳幼児栄養への高まる需要を反映しています。中国の辰年における出生登録数の増加により、超プレミアム乳幼児用フォーミュラの売上が44.3%増加し、H&H Groupはその価格帯で15.6%のシェアを獲得しました。[1] 素材革新もまた成長の触媒となっています。
主要レポートのポイント
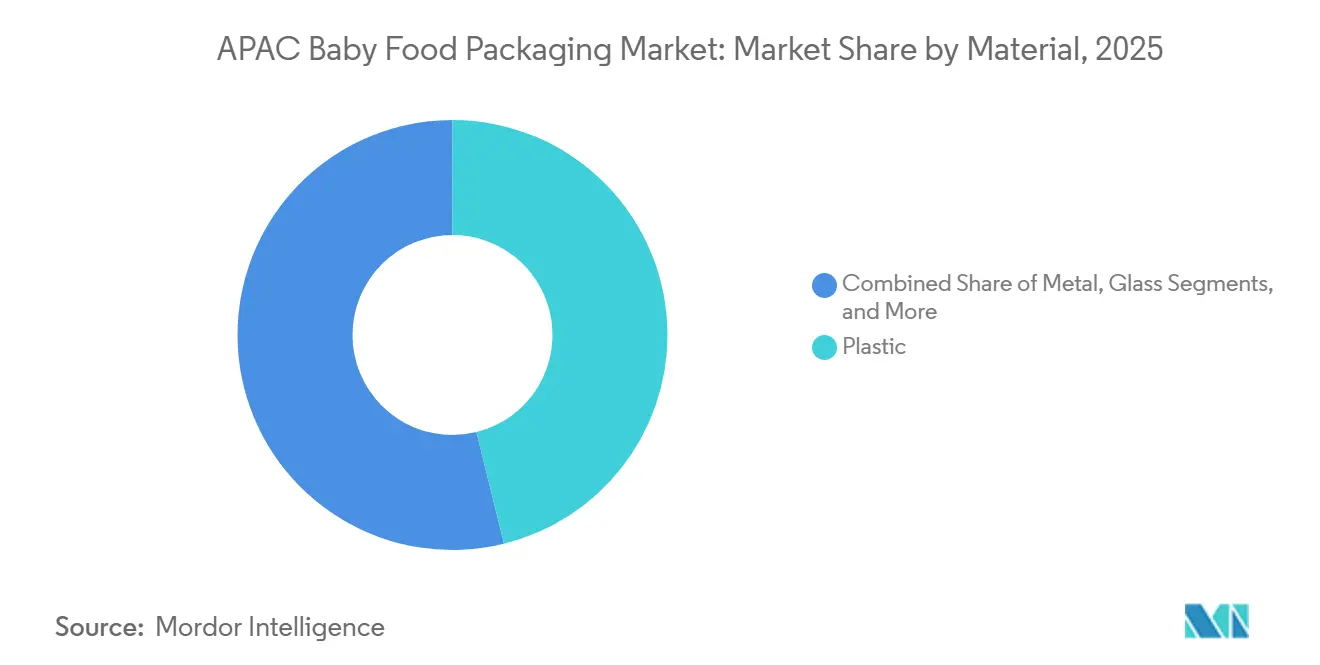
- 素材別では、プラスチックが2025年のAPACベビーフード包装市場シェアの46.15%をリードしました。バイオプラスチックは2031年まで年平均成長率17.85%で拡大すると予測されています。
- 包装タイプ別では、パウチが2025年に32.55%の収益シェアを占め、2031年まで年平均成長率15.35%で成長すると予測されています。
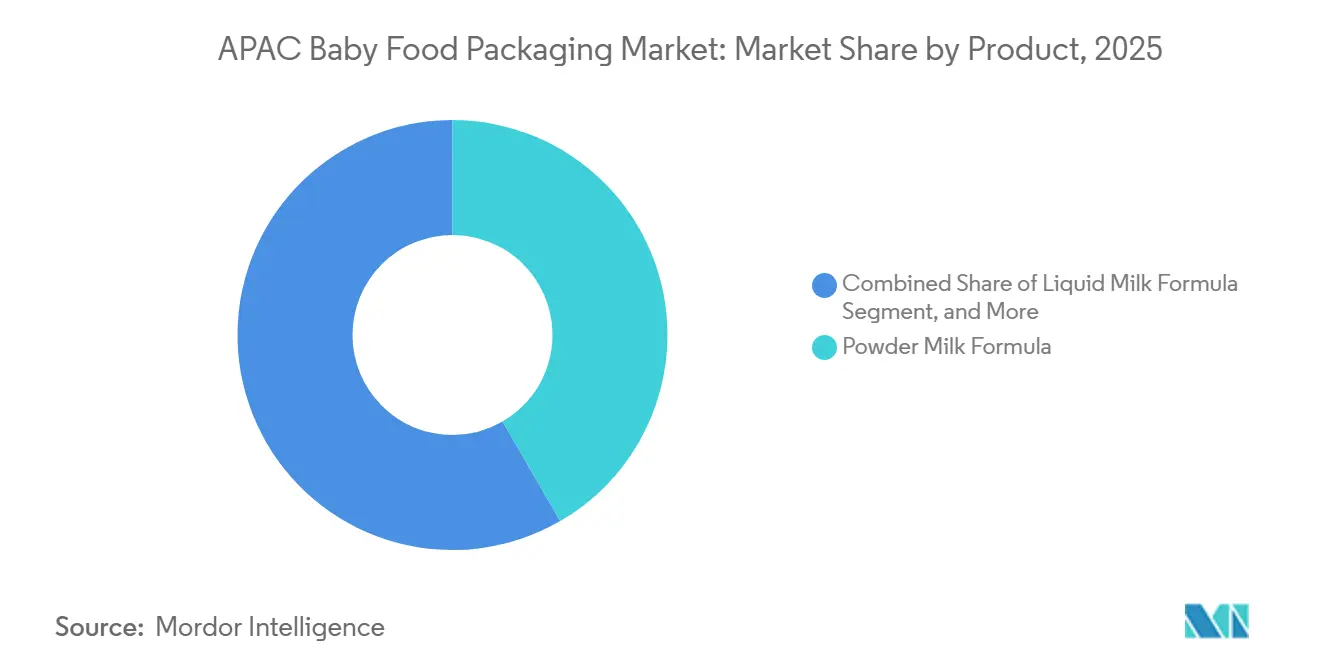
- 製品別では、粉末ミルク調製粉乳が2025年のAPACベビーフード包装市場規模の41.65%のシェアを保有し、スナックおよび手づかみ食品は2031年まで年平均成長率14.55%で成長すると予想されています。
- 年齢層別では、6〜12ヶ月が2025年に38.62%のシェアを獲得しました。2〜3歳のコホートは2031年まで年平均成長率13.95%で上昇すると推定されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年に45.95%のシェアを保有し、オンライン小売は2031年まで年平均成長率18.85%の成長が見込まれています。
- 国別では、中国が2025年に34.65%のシェアを維持し、インドは2031年まで年平均成長率13.75%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装済みベビーフードおよび乳幼児用調製粉乳への需要の高まり | +3.2% | 中国、インド、東南アジア | 中期(2〜4年) |
| 共働き都市世帯の増加 | +2.8% | APAC全域の都市部 | 長期(4年以上) |
| 組織化された小売および電子商取引の拡大 | +2.1% | 中国、インド、インドネシア、タイ | 短期(2年以内) |
| ブランド主導による利便性パウチフォーマットへの移行 | +1.9% | グローバルAPAC | 中期(2〜4年) |
| バイオベース包装ラインへの政府補助金 | +1.4% | タイ、ベトナム、マレーシア | 長期(4年以上) |
| OEMによる社内フレキシブル加工能力への投資 | +1.1% | 中国、インド、日本 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
包装済みベビーフードおよび乳幼児用調製粉乳への需要の高まり
中国の乳幼児用調製粉乳セグメントは、外国ブランドが8%の売上成長を記録し、超プレミアム層が37%のシェアを確保したことで、2024年も堅調を維持しました。[2] APAC都市部の保護者は、安全性、長期保存、優れた栄養を保証する製品を好み、多層バリアフィルムとプレミアム仕上げへの需要を促しています。世代間の富の移転により、ミレニアル世代の購買力が高まり、手作りの代替品よりも利便性と品質を重視する傾向があります。都市部と農村部の格差は依然として存在しますが、大都市圏は高密度の需要クラスターとなっています。
共働き都市世帯の増加
共働き世帯は、多忙な日常をサポートする包装を重視しています。スパウト付きパウチは外出先での授乳、簡単な再封性、汚れの軽減を可能にし、保護者の期待に応えています。韓国とシンガポールの富裕層は、プレミアムで個別包装されたパックの採用を加速させており、女性の労働参加率が上昇するにつれてベトナムとインドネシアもこのトレンドを追い始めています。そのため、ブランドは片手で使用できる人間工学的な形状、ソフトタッチラミネート、クイックオープンクロージャーを優先しています。
組織化された小売および電子商取引の拡大
デジタルコマースは年平均成長率19.4%で拡大し、流通の物理的構造を再形成しています。包装は宅配便ネットワークを生き残るために、より高い落下試験基準と最適化された立方体効率を必要としています。ダイレクト・トゥ・コンシューマーブランドは電子商取引を活用して棚競争を回避するため、パッケージ上のグラフィックはサムネイルレベルの閲覧時に信頼性と品質を伝える必要があります。インドネシアのような市場では、スーパーマーケットの普及拡大が依然として数量成長に貢献していますが、オムニチャネルモデルが戦略計画を支配しています。
ブランド主導による利便性パウチフォーマットへの移行
パウチは世界全体で30%以上のシェアを獲得し、改ざん防止・こぼれ防止スパウトを統合したCheer Packデザインが牽引しています。[3] 生産者にとって、軽量化は物流排出量の削減と棚数の最大化を意味します。カスタムシルエットとフォトリアリスティック印刷が棚での訴求力を高め、無菌充填が用途範囲を広げています。先進的なAPAC経済圏ではパウチの急速な普及が見られる一方、ガラス瓶は特定のニッチまたはギフト用途での関連性を維持しています。
阻害要因の影響分析*
| 阻害要因 | 年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 使い捨てプラスチックに対する厳格な禁止措置 | -2.3% | インド、東南アジア、オーストラリア | 短期(2年以内) |
| 食品グレード樹脂価格の変動 | -1.8% | グローバルAPAC | 短期(2年以内) |
| 手作りベビーフードへの文化的嗜好 | -1.5% | 農村部APAC、伝統的市場 | 長期(4年以上) |
| 新興東南アジア経済圏全体のリサイクルインフラの格差 | -1.2% | ベトナム、インドネシア、フィリピン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
使い捨てプラスチックに対する厳格な禁止措置
インドは多くの硬質カテゴリーにおいて2025年までに30%のリサイクル含有量を義務付けており、研究開発と認定サイクルの加速を余儀なくされています。[4] 生産者は認定済み消費後回収(PCR)樹脂のコスト増加と、移行・臭気に関するより厳格な仕様に直面しています。シンガポールとインドネシアにおける並行措置は、異なるコンプライアンス期限を調整しなければならない多国籍サプライチェーンに複雑さを加えています。
食品グレード樹脂価格の変動
ポリエチレンとポリプロピレンはいずれも、原料の逼迫を背景に2024年後半に1ポンドあたり数セント上昇しました。このような変動はコンバーターのマージンを圧迫し、ブランドオーナーへの価格コミットメントを混乱させます。複数の包装業者は先物買いやバイオ樹脂ブレンドへの多様化によってヘッジを行っていますが、中小企業はこの変動を吸収するのに苦労しています。そのため、デジタル調達プラットフォームと長期引取契約への投資が増加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
バイオプラスチックが持続可能な変革を牽引プラスチックは2025年のAPACベビーフード包装市場において46.15%の収益シェアで首位を占めました。しかしバイオプラスチックは、タイの投資促進制度と多国籍ブランドのカーボンニュートラル誓約に支えられ、2031年まで年平均成長率17.85%を記録しています。バイオプラスチックのAPACベビーフード包装市場規模は、NatureWorksとSKCの生産能力拡大が石油系ポリマーとのコスト差を縮小するにつれて最も急速に成長すると予想されています。タイとベトナムの政府補助金が資本閾値を引き下げる一方、加工性の向上によりバイオベースのPLAおよびPBAT フィルムが従来のフレキシブル素材の耐熱性とシール完全性に匹敵できるようになっています。
価格感応度は依然としていくつかの新興経済圏での普及を制限していますが、プレミアムおよびオーガニックベビーフードブランドはブランドストーリーとして堆肥化可能なパックを活用しています。ガラスは高級ギフト用途での関連性を維持していますが、その重量と脆弱性が電子商取引での競争力を低下させています。金属缶の需要は軽量バリアラミネートに取って代わられる形で後退しています。板紙は、バイオバリアコーティングと組み合わせることが多く、プレミアム二次包装のニッチな用途を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
包装タイプ別:
パウチが利便性に革命をもたらすパウチは2025年のAPACベビーフード包装市場において32.55%のシェアを保有しました。幼児の自立摂食をサポートするスパウト付きデザインに牽引され、年平均成長率15.35%で拡大すると予測されています。APACベビーフード包装市場規模におけるパウチは、そのため硬質フォーマットよりも急速に拡大しています。ボトルはすぐに飲める調製粉乳において重要性を維持していますが、SIGとTetraのシステムは現在、より低いカーボンフットプリントを主張するモノマテリアルフレキシブルと競合しています。金属缶は重量のペナルティにより棚での訴求力を失いつつあり、同等のバリアレベルを提供するフィットメント付きスタンドアップパウチによってクラブストアで置き換えられています。
メーカーはパウチの物流上の利点を評価しており、入荷貨物量と倉庫スペースを削減します。小売業者は、消費者が軽量フォーマットを受け入れるにつれて、棚の陳列密度の向上と販売率の改善を享受しています。サシェは、使い捨ての手頃さが持続可能性への懸念を上回るインドネシアとフィリピンにおいて費用対効果の高い選択肢であり続けています。瓶はプレミアムオーガニックピューレに根強く残っていますが、ガラスよりも軽量なPETへのトレンドが見られます。
製品別:
スナックがカテゴリー拡大を牽引粉末ミルク調製粉乳は2025年に41.65%のシェアでリードし、カテゴリーの規模を支えています。スナックおよび手づかみ食品は、保護者が運動能力の発達と味覚探索を優先することから、年平均成長率14.55%を示しています。窒素フラッシュ付きフレキシブルパウチはパリパリ感と個別包装を維持し、剥がしフォイル付きキャニスターは改ざん防止機能を提供します。乾燥ベビーフードは再水和の利便性から日本と韓国で引き続き人気があります。液体ミルク調製粉乳は輸送コストが高く賞味期限が短いため国内供給が優先され、粉末フォーマットが輸出貿易を支配していることから、成長率は低くなっています。
ブランドオーナーはより高い利益率をもたらすオーガニック米パフスティックやフルーツ・野菜メルトを次々と発売しています。そのため包装は酸素バリアと分散の利便性のバランスを取る必要があり、多層フィルムの革新を促しています。アレルギー管理と敏感な消化のための特殊栄養SKUも増加しており、プロバイオティクスの有効性を保護するために不透明な高バリアラミネートが必要とされることが多くなっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
年齢層別:
幼児セグメントが成長を加速6〜12ヶ月のコホートは2025年に38.62%のシェアを維持し、固形食が導入される従来の離乳期を反映しています。2〜3歳のセグメントは、ブランドが発達栄養へのポートフォリオを拡大するにつれて、年平均成長率13.95%で成長すると予測されています。テクスチャードノズル付きパウチフォーマットは自立摂食と感覚探索を促し、再封可能なカップは個別包装の柔軟性をサポートします。年齢層別のAPACベビーフード包装市場シェアは、乳幼児向けの一人前パックと幼児向けの大容量タブで包装サイズが多様化していることを示しています。
長期授乳のトレンドにより0〜6ヶ月セグメントは増加よりも安定を維持しています。1〜2歳グループは、幼児向けと主流カテゴリーの境界を曖昧にするクロスオーバースナックにより緩やかな成長を経験しています。誤嚥防止キャップや改ざん防止リングなどの安全機能はすべての年齢層で必須ですが、人間工学的デザインは活発に動き回る2〜3歳グループで最も顕著です。
流通チャネル別:
電子商取引が小売を変革スーパーマーケットおよびハイパーマーケットは2025年の価値の45.95%を提供しましたが、オンライン小売は年平均成長率18.85%で最も急速に成長しています。電子商取引に起因するAPACベビーフード包装市場規模は、圧縮と温度変化に耐えられる設計を必要としています。宅配便ネットワークの落下試験基準はパレット積み小売よりも厳格であり、厚みのあるパウチラミネートや耐衝撃改質剤入りHDPEボトルなどの素材選択に影響を与えています。
クリック・アンド・コレクトモデルは実店舗とデジタルの利便性を融合させるため、二次包装には複数の取り扱いポイントを生き残る明確なQRコードと耐損傷ラベルが必要です。薬局は特殊調製粉乳と治療栄養の信頼できる販売店として残っており、プレミアムブリスターシールとトレーサビリティコードが求められています。都市部の交通ハブにあるコンビニエンスストアは、小型SKUで即時ニーズに対応しています。ダイレクト・トゥ・コンシューマーのサブスクリプションボックスは予測可能な需要を提供し、包装業者が生産ランを最適化するのに役立っています。
地域分析
中国ベビーフード包装市場
中国は2025年のAPACベビーフード包装市場において34.65%のシェアを維持し、超プレミアムフォーミュラ向けバリアフィルムのイノベーションセンターとしての地位を保っている。超プレミアム層は同年に37.00%のシェアを達成し、外資系ブランドは人口動態の軟調にもかかわらず8%の売上成長を享受した。包装サプライヤーは、2025年2月に施行された中国の厳格なGB 4806.15-2024接着剤規制の恩恵を受けており、同規制は安全基準を引き上げ、高純度原材料への需要を促進している。地方政府が廃棄物削減を優先し、消費者の環境意識が高まる中、クローズドループリサイクルへの投資も拡大してる。
インドベビーフード包装市場
インドは急速な都市化と共働き世帯の増加に支えられ、2031年までに13.75%のCAGRを記録すると予測されている。Dhunseri Groupは2029年までのPETフィルム生産能力拡張に向けて220 ビリオン インドルピー(2億5,440万米ドル)を充当し、国内供給基盤を強化する予定である。FSSAIが2024年6月に表示義務を強化したことで規制枠組みの近代化が進み、包装業者はより明確な栄養成分表示の採用を迫られている。第二・第三層都市におけるEコマースの成長がアクセスを拡大する一方、競争的な価格動態は硬質ガラス容器よりも軟包材を優位に立たせている。
ASEANベビーフード包装市場
東南アジアは多様な機会が混在する市場を形成している。タイはNatureWorksによる6億米ドルおよびBraskem Siamによる193億米ドルのバイオケミカルプロジェクトの恩恵を受け、地域のバイオポリマーハブとしての基盤を固めている。ベトナムは生分解性プラスチック事業を誘致し、Eコマースの力強い普及を示している。インドネシアとフィリピンは高い出生率を記録しているが、リサイクルインフの不足が持続可能な素材の普及を制約している。マレーシアは2025年に1985年食品規制を改正し、タイは2024年に新たな表示義務を発令したことで、コンプライアンス上のハードルが高まっている。域内全体では、可処分所得の上昇とスマートフォンの普及がデジタル小売に対応したプレミアム包装への需要を後押ししている。
規制環境
アジア太平洋地域のベビーフード包装市場における規制は、食品接触安全性、乳児向け特有のラベリング、および材料規制を中心に厳格化しており、これによりブランド所有者やコンバーターはより高純度な原料とより強固なコンプライアンス文書の整備へと向かっている。中国では、GB 4806.15-2024により食品接触用接着剤に関する要件が2025年2月から強化され、乳幼児用缶詰補完食品に関する国家標準GB 10770-2025が2026年3月16日に施行され、GB 10770-2010を代替した。中国はまた、2026年2月2日に「T/CFCA 0040-2026(子供用プレパッケージ食品の一般要件)」を発表し、2026年3月2日から実施しており、乳児用調製粉乳を超えて子供向け包装食品カテゴリー全体への標準化の広がりを示している。
インドでは、FSSAI(インド食品安全基準局)の乳児栄養に関する要覧により、乳児用食品は密閉された清潔な容器または適切な柔軟性材料で包装することが求められ、乳児栄養製品にはBPAフリーの包装が期待されると規定されている。これにより、材料選定とサプライヤー適格性確認の必要性が一層強まっている。オーストラリアとニュージーランドは引き続きFSANZ規格2.9.1(乳児用調製粉乳製品)の下で運用されており、ラベリングおよび包装の変更に関する移行期間は2024年9月13日から2029年9月13日まで設定されており、地域向けSKUの再設計や在庫移行のための明確なコンプライアンス期間を設けている。
競合環境
APACベビーフード包装市場は適度に集約されています。Amcorによる84億米ドルのBerry Global買収は2025年4月に完了し、140カ国に400工場を持ち、6億5,000万米ドルのシナジー効果が見込まれる企業体を創出しました。規模の拡大により、リサイクル可能なラミネートとバリア紙のための研究開発予算が深化しています。Huhtamaki、Tetra LavalおよびSIGは、パック重量を削減しながら栄養保護を強化する独自のコーティングおよび無菌充填技術を通じて競争を激化させています。
持続可能性が競争を方向付けています。企業は新興の回収システムに対応するバイオベースまたはモノマテリアル構造の特許取得を競っています。2025年1月にAmcorが取得したAmFiber Performance Paperの欧州特許は、低炭素包装におけるIPの戦略的価値を強調しています。Accredo Packagingのような小規模な破壊的企業は、米国農務省(USDA)バイオベースラベリングに準拠したサトウキビベースのパウチを発売する機動性を活用しています。コンバーターとバイオテクノロジー企業のパートナーシップは一般的であり、発酵科学と押出加工能力を結びつけています。
OEMが樹脂価格ショックを軽減するために印刷とラミネート加工を社内に取り込むにつれて、垂直統合が勢いを増しています。ロボティクスとビジョンシステムへの投資がラインスピードと欠陥検出を改善し、ダウンタイムを削減して食品安全を確保しています。日本と韓国でのデジタルウォーターマーキングの試験運用により、パックのトレーサビリティが可能になり、リサイクルのための選別が容易になっています。チャイルドレジスタントクロージャーのサプリメントライン、コールドチェーン監視のためのスマート温度インジケーター、サブスクリプション対応の自社コンテナ出荷フォーマットにおいてホワイトスペースの機会が依然として存在しています。
APACベビーフード包装業界リーダー
-
Amcor PLC
-
Huhtamaki Oyj
-
Aptar Group Inc.
-
Berry Global Inc.
-
DS Smith Plc
- 注:主要企業の掲載順は順位を示すものではありません。
APACベビーフード包装市場 このレポートでカバーされる企業
- Amcor PLC
- Huhtamaki Oyj
- Berry Global Inc.
- Aptar Group Inc.
- Winpak Ltd.
- Tetra Laval
- Constantia Flexibles
- Uflex Ltd.
- DS Smith Plc
- Ball Corporation
- Mondi Group
- SIG Combibloc
- Sealed Air Corp.
- Toyo Seikan Group
- Sonoco Products Co.
- Gualapack SpA
- ProAmpac LLC
- Takigawa Corporation
- Visy Industries
- Nihon Yamamura Glass Co.
- Shenzhen Beauty Star Co.
市場機会と将来展望
乳児栄養に関する規制と包装安全性に対する社会的関心の高まりは、検証済みの低溶出性、BPAフリー、高バリア構造、および柔軟包装・剛性包装両分野における品質保証システムの高度化に向けた新たな市場余地を生み出している。インドのFSSAIによる密閉包装およびBPAフリー包装に関する乳児栄養要件は、APAC一部地域における国別プラスチック規制と相まって、再設計されたラミネート、可能な範囲での臭気制御型PCR(再生材料)経路、および調製粉乳、ピューレ、スナックに求められるバリア性能とシール性能を維持する代替基材への需要を後押ししている。
パウチ形態の成長は、材料安全性への懸念とも交差し、調達および技術革新の優先事項を形成している。2026年5月、グリーンピースは主要ブランド(Nestle GerberやDanone Happy Baby Organicsを含む)が使用するプラスチックスクイーズパウチにマイクロプラスチックが検出されたと報告し、その後の業界報道はパウチ材料の選定、内層の選択、および粒子脱落リスク管理への注目を広げた。この状況下では、モノマテリアルのレトルトパウチ、機能的バリアを備えた検証済みの紙ベースまたは繊維ハイブリッド型ソリューション、そして改ざん防止性能を高め汚染リスクを低減しつつ、eコマース輸送時の耐久性や落下耐性を維持できる密封・フィットメント設計に機会が集中している。
最近の産業開発事情 APACベビーフード包装市場
- 2026年5月:中国は乳幼児用缶詰補完食品に関するGB 10770-2025を実施し、GB 10770-2010を代替して、適合包装と製品保護の基準を引き上げた。この変更により、検証済みの食品接触材料、より厳格な品質管理、および乳幼児用食品に適したパック完全性への需要が一層強まっている。
- 2025年6月:日本は食品接触材料における合成樹脂のポジティブリスト制度を導入し、樹脂選定と文書化に関するコンプライアンス要件が増加した。ベビーフードブランドに供給する包装サプライヤーは、材料適格性と監査対応を確保するための追加検証作業に対応する必要が生じた。
- 2024年6月:インドのFSSAIはラベリング義務を強化し、乳児栄養ブランドは一次・二次包装のラベルレイアウトと情報階層の見直しを迫られた。この改定により、組織化された小売およびオンラインチャネル全体で、より明確なパック上の情報伝達とトレーサビリティを重視した印刷機能の採用が加速した。
APACベビーフード包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、アジア太洋全域で販売されるベビーフードの包装に使用される包装材の価値を対象とし、乳幼児用フォーミュラおよびベビーフード製品向けの一般的な素材・形態(例:パウチ、カートン、瓶、缶、ボトル)にわたって集計されています。
対象外の範囲:ベビーフード製品の価値、授乳用アクセサリー、および消費者向けパックとして使用されない輸送用バルク包装は除外しています。
セグメンテーション概要
- 素材別
- プラスチック
- 板紙
- 金属
- ガラス
- バイオプラスチック
- 包装タイプ別
- ボトル
- 金属缶
- カートン
- 瓶
- その他
- 製品別
- 乾燥ベビーフード
- 液体ミルク調製粉乳
- 粉末ミルク調製粉乳
- スナックおよび手づかみ食品
- その他
- 年齢層別
- 0〜6ヶ月
- 6〜12ヶ月
- 1〜2歳
- 2〜3歳
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 薬局・ドラッグストア
- オンライン小売
- その他
- 国別
- 中国
- インド
- 日本
- 韓国
- インドネシア
- タイ
- マレーシア
- アジア太平洋地域のその他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデル構造の構築と、公開データに現れる主要な需要シグナルの基準設定に使用されました。貿易フローについては各国統計局および税関ポータル、国際比較の整合性については国連コムトレードデータベース、人口・所得の背景については国連食糧農業機関および世界銀行の指標を参照しました。また、乳幼児栄養と包装安全基準を論じる学術誌も活用しました。
これに加え、企業の年次報告書、投資家向けプレゼンテーション、包装業界団体の刊行物、および信頼性の高い報道を精査し、包装ミックスの変化と価格動向を把握しした。企業財務データの有料サブスクリプションおよび出荷レベルの貿易データベースは、サプライヤーのエクスポージャーと主要輸入ルートの妥当性確認に選択的に使用しました。これらのソースはあくまで例示であり、データ収集、検証、および明確化のために他の多数の公開・有料資料も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは明確に回答できないギャップ、特に包装形態別シェア、標準的なパックサイズ、および素材別の価格帯を補完するために実施しました。包装加工、ブランド調達、チャネル対応のステークホルダーと対話し、その情報をAPAC各国の前提条件の確認に活用することで、最終合計値が市場の実際の購買動向と整合するようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | 最高経営幹部(CXO):15% |
| 中位層:45% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:16% | マネージャー:45% |
市場規模算定と予測
規模算定は、乳幼児人口、カテゴリー消費パタン、および包装形態の普及率を組み合わせてAPAC主要国ごとの対象包装量と価値を再構築するトップダウン方式から開始しました。その後、素材・形態別の平均販売価格のサンプリングとサプライチェーンで確認可能な推定ユニット数または重量スループットへの適用など、選択的なボトムアップ推計によってこれらの合計値を検証しました。
最も重要なインプットには、出生コホートのトレンド、乳幼児用フォーミュラおよび調製ベビーフードの販売勢い、パウチおよび液体カートンへのシフト、ならびに1パックあたりの包装グラム数を変化させる軽量化トレンドが含まれます。また、包装の平均販売価格に影響を与える樹脂、板紙、金属の価格動向も追跡しました。ボトムアップのカバレッジが不完全な場合は、インタビューで確認されたミックス比率を使用し、類似のカテゴリー構造を持つ隣接国に適用することでギャップを補完し、その後、小規模市場の過大評価を避けるためのレビューを実施しました。
予測は、包装の平均販売価格に対する短期時系列平滑化を用いたシナリオ分析によって策し、プレミアム化、リサイクル可能性に関する規制の推進、および関連包装形態の設備増強見通しに関する専門家の見解で調整しました。最終予測では国別の前提条件を可視化し、単一のドライバーの変化が市場合計値にどう波及するかを追跡できるようにしました。
データ検証と更新サイクル
各市場アウトプットは、貿易の方向性、素材価格サイクル、および販売されたベビーフード1単位あたりの包装強度の含意など、独立したシグナルと照合し、承認前に外れ値を調査しました。大きな乖離が生じた場合は、選定した回答者に再連絡し、問題がスコープの解釈、価格変更のタイミング、または一時的な需要急増に起因するものかを確認しました。
計算、換算、および成長ロジックが国別・包装形態別に一貫していることを確認するため、多段階の内部レビューを実施しました。レポートは年次で更新され、その間も重要なイベントを継続的にモニタリングすることで、価格、規制、または需要条件が大きく変化した際に集中的な更新が可能な体制を整えています。納品前には、最新の公開情とインタビューの知見が反映されていることを確認するため、アナリストによる最終確認を実施しています。
Mordor Intelligenceのアジア太平洋ベビーフード包装市場規模と他の公表推計値との比較
アジア太平洋のベビーフード包装に関する公表市場価値は、調査によって対象とする包装形態、価格のタイミング、および国別カバレッジが必ずしも同一ではないため、しばしば異なります。また、ある推計が消費者向けパック価値に近い一方で、別の推計が隣接する食品包装ストリームを混在させている場合にも差異が生じます。
ここでの主なギャップ要因は、フレキシブルパックとクロージャーが完全に計上されているかどうか、形態シフトに伴う1パックあたりの包装重量の扱い方、および通貨とポリマーコストが変動した際に2024年と2025年のどちらの価格が使用されているかでした。一部のソースはAPAC全体に単一の地域成長率を適用していますが、カテゴリーミックスとプレミアム化は国によって大きく異なります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 77.1 リオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 166.0 ビリオン 米ドル(2024年) | この数値は素材タイプ別のより広範な包装収益の視点に基づいている可能性があり、隣接する食品包装収益、より重い包装の前提、またはキャップやクロージャーなどのコンポーネントのAPAC全体への完全な組み込みが適用された場合、合計値が膨らむ可能性があります。 |
| 業界データパブリッシャーB | 86.1 ビリオン 米ドル(2026年) | 将来年の価値は、価格正常化の速度の前提や、パウチ普及率とパックサイズのシフトが国別にモデル化されているか地域平均として適用されているかによって、高くも低くも見える場合があります。 |
ソース間の乖離は主に、スコープの境界、各調査で使用された価格年度、および形態ミックスの変化が価値にどう換算されるかによって説明されます。消費者向けベビーフードパックをAPAC各国にわたって集計し、素材・形態の価格前提をインタビューで再確認することで、推計値は明確なドライバーに対してより追跡可能な状態を維持しています。これがMordor Intelligenceの採用するアプローチです。
レポートで回答される主要な質問
APACベビーフード包装市場の現在の市場価値はいくらですか?
市場は2026年に80億6,100万米ドルと評価されており、2031年までに149億6,000万米ドルに達すると予測されています。
最も急速に成長している包装素材はどれですか?
バイオプラスチックは、タイおよびベトナムにおける大規模なPLAおよびPBAT投資に支えられ、2031年まで年平均成長率17.85%で拡大しています。
ベビーフードにおいてパウチが普及している理由は何ですか?
パウチは携帯性、破損リスクの低減、自己摂食のしやすさを提供し、年平均成長率15.35%での成長と2025年における市場シェア32.55%の獲得に貢献しています。
最も高い成長をもたらす国はどこですか?
インドは都市化、共働き世帯の増加、小売インフラの整備により、最速の年平均成長率13.75%を記録すると予測されています。
電子商取引は包装設計をどのように変えていますか?
オンライン小売の年平均成長率18.85%により、包装業者は製品の完全性を維持しながら宅配便輸送に耐えられる、より堅牢で立方体効率の高いフォーマットを設計することを余儀なくされています。
素材選択を形成している規制の変化は何ですか?
中国のGB 4806.15-2024接着剤規則、インドの改訂ラベリング基準、日本の樹脂に関するポジティブリストが安全要件を厳格化し、適合した持続可能な素材への移行を加速させています。