
アルゼンチン化粧品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
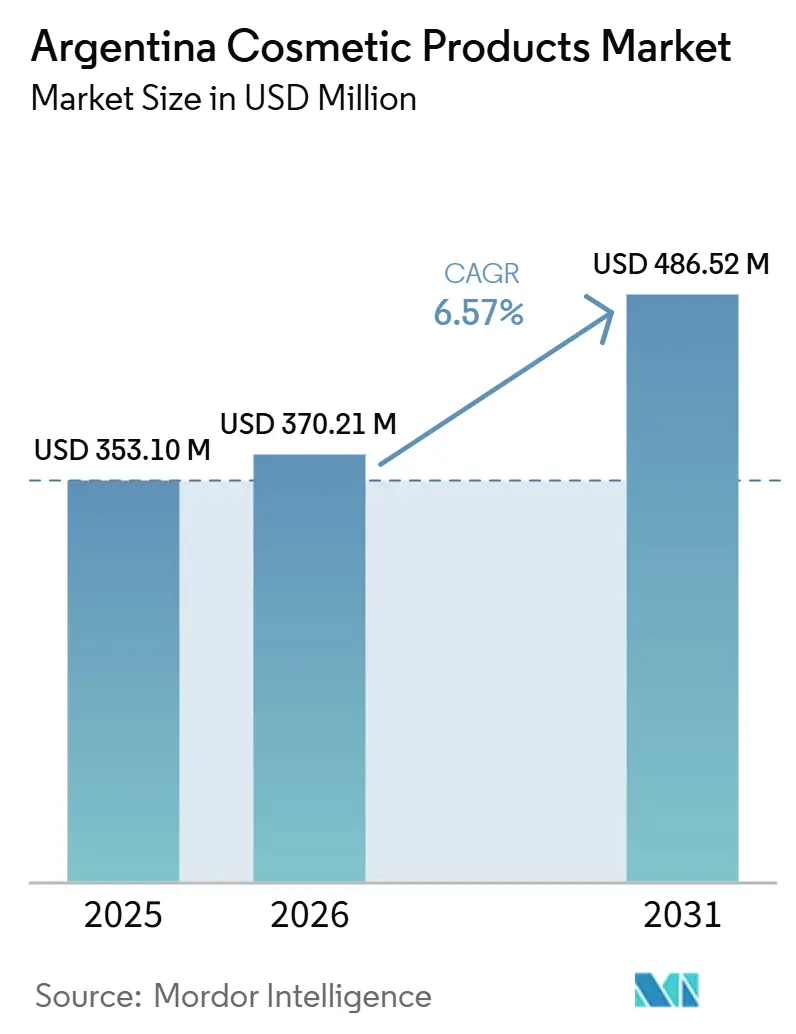
| 基準年の市場規模 (2025) | 353.10 百万米ドル |
| 市場規模 (2026) | 370.21 百万米ドル |
| 市場規模 (2031) | 486.52 百万米ドル |
| 成長率 (2026 - 2031) | 5.62 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルゼンチン化粧品市場分析
アルゼンチン化粧品市場規模は、2025年の3億5,310万米ドルから2026年には3億7,021米ドルへと拡大し、2026年から2031年にかけての年平均成長率5.62%で2031年には4億8,652万米ドルに達すると予測されている。アルゼンチン化粧品市場は、販売数量の回復、消費者需要の安定化、そして実用性と明確な価値を兼ね備えた製品への強い選好を背景に前進している。購買パターンは多機能フォーマット、成分の透明性、アクセスしやすいプレミアムラインへとシフトしており、ブランドによる新製品投入のポジショニングに変化をもたらしている。衛生規制の改定により、国内生産者および輸入業者の双方にとって、文書管理、処方記録、製造管理の重要性が高まっている[1]。専門小売店は依然として製品発見の場として重要な役割をたしているが、デジタル化の急速な進展によりアクセスが拡大し、アルゼンチン化粧品市場は主要都市圏以外の消費者へのリーチを広げる経路を得ている。競争は、規模を持つ多国籍グループと、植物由来のストーリー、直接販売、集中的な価格戦略を活用して需要を獲得しようとする地場ブランドとの間で均衡を保っている。
レポートの主要ポイント
- 製品タイプ別では、フェイシャル化粧品が2025年に49.68%の売上シェアで首位を占め、アイ化粧品は2031年にかけて年平均成長率6.63%で拡大すると予測されている。
- カテゴリー別では、マス製品が2025年に85.72%のシェアを保持し、プレミアム製品は2031年にかけて最高の年平均成長率7.01%を記録すると予測されている。
- 成分タイプ別では、従来型・合成処方が2025年に78.32%のシェアを占め、天然・オーガニック処方は2031年にかけて年平均成長率7.19%で拡大している。
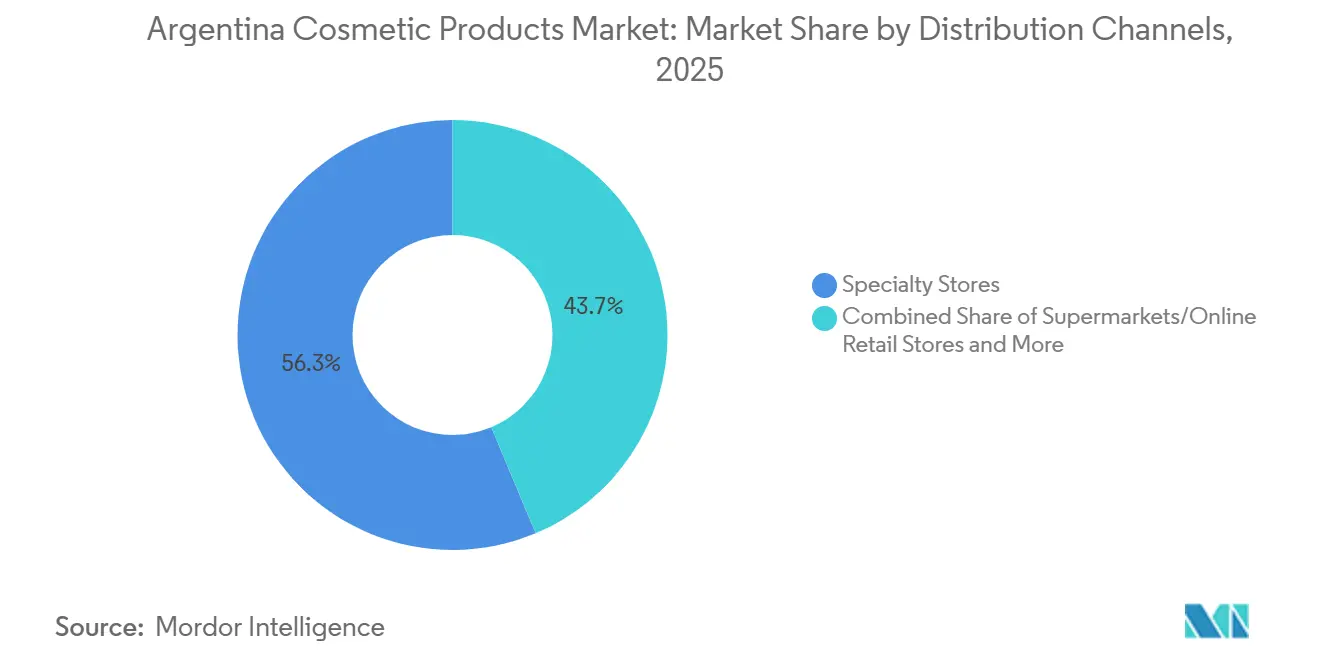
- 流通チャネル別では、専門店が2025年に56.32%のシェアを占め、オンライン小売店は2031年にかけて年平均成長率7.55%で成長すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・オーガニック化粧品への需要拡大 | +1.4% | グレーター・ブエノスアイレス、コルドバ、パタゴニア | 中期(2〜4年) |
| Eコマースとオムニチャネル小売の拡大 | +1.7% | 全国規模、AMBAおよびコルドバへの影響が最大 | 短期(2年以内) |
| ソーシャルメディアと美容インフルエンサーの影響力拡大 | +1.0% | 全国規模、都市部集中地域が主導 | 短期(2年以内) |
| グローバルおよび国内メーカーによる製品イノベーション | +0.9% | グローバル、主要テスト市場としてのブエノスアイレスへの波及 | 中期(2〜4年) |
| クリーンビューティー、ヴィーガン訴求、成分の透明性 | +0.7% | AMBAおよび大学都市 | 中期(2〜4年) |
| 男性グルーミングおよびユニセックス美容消費の成長 | +0.6% | 全国規模、ブエノスアイレス・コルドバ・ロサリオで先行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然・オーガニック化粧品への需要拡大
天然・オーガニック化粧品はカテゴリー全体よりも速いペースで成長しており、成分の選択が日常的な購買決定においてより重要な意味を持つようになっていることを示しています。このシフトの重要な特徴は、統一された第三者認証制度が存在しないことであり、多くのブランドが同等レベルの外部検証なしに「天然」「ビーガン」「クリーン」という表現を使用できる状況にあります。これは新規ブランドに商業的な空間を生み出す一方で、消費者がクレーム現に慣れるにつれて信頼性へのプレッシャーも高まっています。クルエルティフリーおよびビーガンポジショニングに関する認証活動は、AIN Veganなどのプレイヤーを通じてより可視化されており、長期的にはより厳格なクレーム環境へと向かうことを示しています。パタゴニア発の植物由来ストーリーも、特に地元産原料が強力な製品アイデンティティを支える場合に、ブランドが産地とプレミアム価値を結びつける助けとなっています。アルゼンチン化粧品市場において、真の調達の深みと明確な証拠を持つブランドは、主にラベル表現に依存するブランドよりも効果的に差別化できる可能性が高いと言えます。
Eコマースとオムニチャネル小売の拡大
オンライン小売は、データセット上で最も成長の速い流通経路であり、2031年までのCAGRは7.78%に達します。これはデジタルによるビューティー購買がカテゴリー行動の通常の一部となりつつあることを示しています。決済ツールの改善、スマートフォンの普及拡大、配送網の拡充により、主要都市・地方都市の双方でオンライン注文が容易になっています。これは重要な意味を持ちます。なぜなら、デジタルの棚は各州での大規模な物理的展開に依存せずにブランドが品揃えを拡大できるからです。このシフトはまた、アルゼンチン化粧品市場における発見の構築方法を変えています。検索、レビュー、ショート動画コンテンツが、消費者が実店舗のカウンターに到達する前に試用意向に影響を与えるようになっているからです。ブランド直営サイトやマーケットプレイスのストアフロントは、プロモーション、新製品発売、購入後サービスをチャネル横断的に連携させるよう小売業者に圧力をかけています。長期的には、より強力なオムニチャネル実行が大手グループのリーチ深化を助ける一方、品揃えや配送スピードで対抗できない小規模店舗はより大きなプレッシャーに直面する可能性があります。
ソーシャルメディアと美容インフルエンサーの影響力拡大
ソーシャルプラットフォームは、特にトレンドサイクルが速く動くカテゴリーにおいて、アルゼンチン化粧品市場全体の新製品発売、ルーティン、購買タイミングを形成しています。2025年のStatCounter Global Statsのデータによると、アルゼンチンでは74.84%の人々がFacebookを使用し、11.21%の人々がInstagramを使用しています[2]。その影響は、マスカラ、ライナー、ブロウ、ターゲットを絞ったアイ定義など、視覚的な強調を保ちながらも軽いメイクアップルックに合うアイ製品、グロス、バーム、軽いカバレッジフォーマットで最も強く現れています。インフルエンサーはもはやキャンペーンの増幅役にとどまらず、製品コラボレーション、場合によっては自身のブランド創設へと移行しているケースもあります。このシフトは既存企業への直接競争を高め、トレンドの出現から消費者需要までの時間を短縮しています。また、ローカルクリエイターがリアルタイムでビューティーの会話のトーンを設定している中では、広範なメディア支出だけでは効果が薄れることを意味します。アルゼンチン化粧品市場で活動するブランドにとって、クリエイターとの連携は補助的な戦術というよりも、商業的な必要条件に近づきつつあります。
グローバルおよび国内メーカーによる製品イノベーション
アルゼンチン化粧品市場における製品開発は、単一の伝統的な経路をたどるのではなく、複数のイノベーションセンターから着想を得るようになっています。L'Oréal Parisは2026年5月にアルゼンチンでRevitalift Glass Skinを発売し、アジアの研究所で開発されたKビューティーにインスパイアされたフェイシャルフォーマットを現地消費者に提供しました。このような発売は、保湿や輝きなどのケア効果を加えた目に見えるコスメティック効果を組み合わせた多機能製品の高まる重要性を反映しています。その方向性は、各購入からより良い価値を求め、複数のニーズをカバーするフォーマットをより積極的に選ぶ消費者層に合致しています。国内企業も、地域の植物由来原料とより強力な製品ストーリーを活用したローカルフレームの処方で、グローバルポートフォリオとの差別化を図っています。その結果、スピード、クレームの明確さ、実用的な有用性が広範なブランド認知と同等に重要視される、より速いイノベーションサイクルが生まれています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入原材料・包装への依存 | -1.6% | 全国規模、ブエノスアイレス拠点メーカーへの影響が最大 | 中期(2〜4年) |
| 偽造品・無認可化粧品の存在 | -1.1% | 全国規模、デジタルプラットフォームおよびインフォーマル市場に集中 | 短期(2年以内) |
| マス市場消費者の価格感応度 | -0.9% | 全国規模、内陸州および低所得都市部への影響が最大 | 中期(2〜4年) |
| 製品登録・表示に関する規制コンプライアンス要件 | -0.7% | 全国規模、国内中小企業のコンプライアンス負担が高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入原材料・包装への依存
アルゼンチンの化粧品製造基盤は依然として輸入有効成分、特殊化学品、包装資材に大きく依存しており、コスト構造が為替変動にさらされています。経済複雑性観測所の2024年データによると、アルゼンチンは1億1,400万米ドルの美容製品を輸入しました[3]。これは、急激な原材料インフレを吸収するための規模やポートフォリオの多様性を持たない国内生産者にとって最も重大な問です。コスト圧力が高まると、企業はしばしば利益率の低下、新製品発売の遅延、または低コスト代替品への処方変更のいずれかを選択せざるを得なくなります。Naturaの企業合理化は、ラテンアメリカ全体で収益性を守りながら事業構造を調整しなければならなかった地域プレイヤーの実態を示しています。改定された衛生規制はコンプライアンスプロセスの一部を簡素化しますが、処方や包装供給に組み込まれた輸入コストのリスクを排除するものではありません。実際には、プレミアムプレイヤーは価格転嫁の余地が大きい一方、マス志向のブランドは収益性への圧力にさらされやすい状況が続いています。
偽造品・無認可化粧品の存在
偽造品および無許可化粧品は、信頼、価格規律、製品安全性を損なうため、アルゼンチン化粧品市場に対する直接的な制約として残っています。この問題は、低価格と迅速なオンラインアクセスが初回購入者を引き付けやすい、トレンドの動きが速いカテゴリーでは管理が難しくなっています。監督が不十分な非公式チャネルも、明確な衛生登録のない製品がコンプライアント品の隣で流通しやすい状況を生み出しています。これは正規ブランドの負担を増大させ、包装管理、消費者教育、チャネルモニタリングにより多くのコストをかけざるを得なくなっています。小売業者も同様のプレッシャーに直面しており、品揃えの品質を守るためにより厳格なベンダー審査と文書管理が必要となっています。この非公式な流通が続く限り、アルゼンチン化粧品市場はコンプライアントな事業者と低コストの非コンプライアントな販売者との間の不均等な競争に直面し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
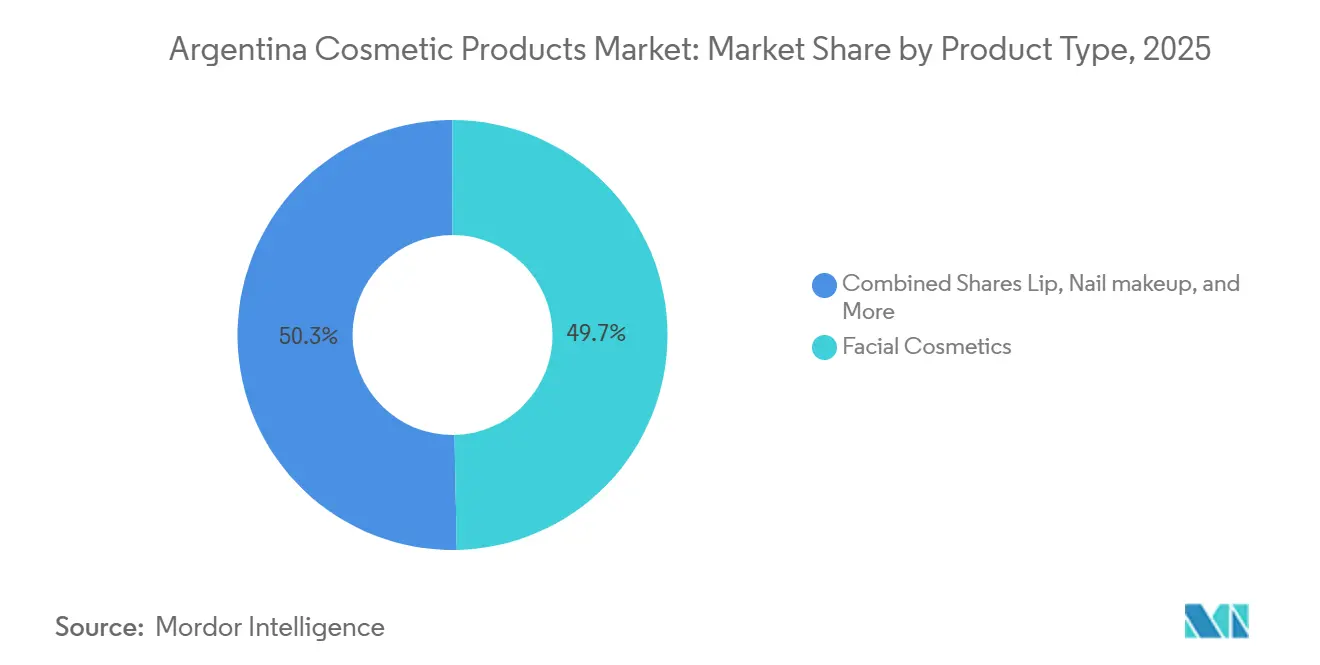
フェイシャルコスメが主導、アイフォーマットが需要を再形成フェイシャル化粧品は2025年のアルゼンチン化粧品市場シェアの49.68%を占め、他の製品グループを大きく引き離した。このリードは、都市部の日常ルーティンにおけるコンプレクション製品、ファンデーション、トーン補正フォーマットの安定した消費者利用から生まれた。このカテゴリーはまた、メイクアップとスキンケアまたはサンケアを組み合わせた製品の恩恵を受けており、1回の購入で複数のニーズを満たすことができる。その実用性は価値志向の環境において重要であり、消費者は1つのアイテムが日常使いに適合する場合に繰り返し購入する可能性が高い。その結果、フェイシャルラインは専門小売店と幅広いマスチャネルの双方において、最も明確なトラフィック創出源であり続けている。
アイ化粧品は2031年にかけて年平均成長率6.63%で成長すると予測されており、アルゼンチン化粧品市場において最も成長速度の速い製品タイプとなっている。需要は、マスカラ、ライナー、眉、ターゲットを絞ったアイ定義に視覚的な重点を置きながらも軽めのメイクアップルックによって支えられている。リップおよびネイルメイクアップ製品は引き続き重要な位置を占めており、グロスとバームはソフトな仕上がりトレンドと頻繁な低価格帯での再購入の恩恵を受けている。アルゼンチン化粧品市場では、多機能なアイおよびリップ製品の投入も増加しており、ブランドはトレンド主導の需要に迅速に対応できるようになっている。衛生規制の改定により、より強固な処方ファイルと製造記録をすでに維持している企業が有利となり、大手ブランドがコンプライアンス手続きをより迅速に進める助けとなる可能性がある。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
マス市場が支配する中でプレミアムが加速マス製品は2025年のアルゼンチン化粧品市場規模の85.72%のシェアを保持しており、アクセスしやすい価格帯が依然として幅広い需要の基盤を形成していることを示している。スーパーマーケット、専門チェーン、薬局系カウンターは、日常の買い物においてマスフォーマットの視認性を高め、容易に補充できる環境を維持している。このセグメントの広いリーチは、繰り返し使用が威信的なシグナルよりも重要な基本的なフェイシャル、リップ、ネイルアイテムにおいても優位性をもたらしている。マスラインは、ブランドが最低限のパフォーマンス基準を犠牲にすることなく、価格、シェードの豊富さ、パッケジの実用性のバランスを取る場合に恩恵を受ける。それでも、価値面でのリーダーシップだけでは不十分であり、消費者は以前よりも質感、訴求内容、成分リストをより詳しく比較するようになっている。
プレミアム製品は2031年にかけて年平均成長率7.01%で拡大すると予測されており、アルゼンチン化粧品市場規模においてこの価格帯がカテゴリー内で最も高い成長ペースを示している。この成長は、より高い有効性の訴求、優れた質感、または明確なブランドの差別化を提供する製品に対して、都市部の消費者が上位価格帯へ移行する意欲を持っていることを反映している。ダーモコスメティックのポジショニングはここで特に重要であり、薬局の信頼性とサイエンス主導の言語が高い価格実現を支えている。国際ブランドはそのため、プレミアムな製品投入を通じてプレゼンスを再構築し、価格帯の中間より上に位置する消費者支出を獲得しようとしている。地場生産者にとっての課題は、プレミアム領域への参入にはパッケージのアップグレード以上のものが必要であり、より強固な処方の裏付け、訴求内容の規律、一貫したブランドプレゼンテーションも求められるという点にある。
成分タイプ別:
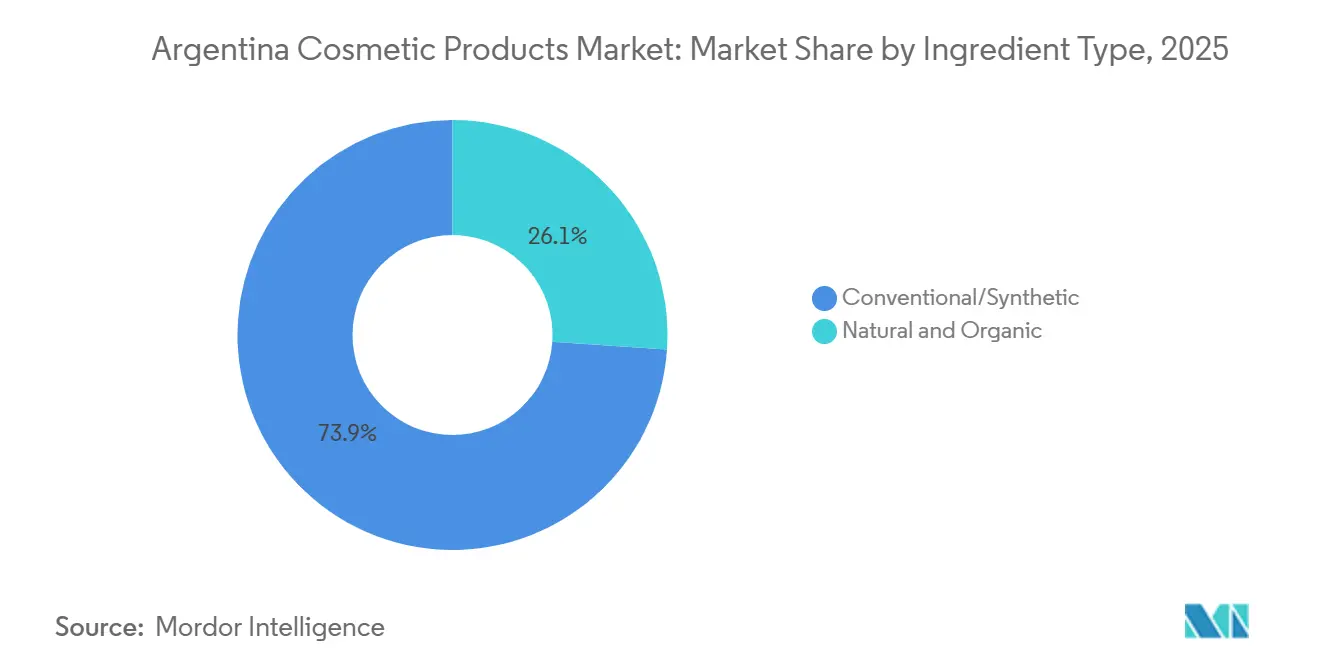
従来型処方が依然として主流、オーガニック訴求が構造的な牽引力を獲得従来型・合成処方は2025年に市場の78.32%を保持しており、アルゼンチン化粧品市場における数量ベースの基盤であり続けている。そのリードは、低コスト、安定したパフォーマンス、そして合成活性成分と標準的なパッケージ資材を中心に構築された製造システムから生まれている。これらの製品は大規模生産が容易であり、大型ポートフォリオがシェード、質感、賞味期限にわたって一貫性を維持するのに役立っている。従来型ラインはまた、成分の原産地への選好よりも手頃な価格と繰り返し購入が依然として重視されるカテゴリーにおいても重要であり続けている。これは、消費者の期待がより複雑になっても、合成処方が数量面での優位性を維持し続けることを意味している。
天然・オーガニック処方は2031年にかけて年平均成長率7.19%で成長すると予測されており、このセグメントがアルゼンチン化粧品市場内で存在感を高めていることを示している。パタゴニアなどの地域からの地場植物原料の調達は、成分の原産地とプレミアムポジショニングを結びつけるストーリーをブランドに提供している。Boti-Kは、健康隣接のポジショニングと天然処方の訴求が、薬局や専門店における消費者への差別化されたアプローチを支援できることを示している。アルゼンチン化粧品市場はまた、グループやブランドプラットフォームを通じて認証活動がより可視化されるにつれ、ビーガンおよびクルエルティフリーの訴求に対するより厳格な精査へと向かっている。長期的には、原産地、訴求内容の整合性、製品パフォーマンスを総合的に支持できるブランドが、天然という言葉だけに依存するブランドよりも多くの恩恵を受けるはずである。
流通チャネル別:
専門店がシェアを維持、オンライン小売が最速で加速専門店は2025年のアルゼンチン化粧品市場シェアの56.32%を占め、専門ビューティー小売が依然として製品発見と比較の場として主導的な役割を果たしていることを確認した。その優位性は、厳選されたアソートメント、実物テスト、そして消費者が購入前にシェード、質感、フィット感を判断するのを助けるスタッフのガイダンスから生まれている。このチャネルはマス製品とプレミアム製品の双方をサポートしており、単純な高級品ストアフロント以上の幅広い役割を担っている。専門小売は新製品投入において特に重要であり、ブランド教育と対面試用がフェイシャルおよびアイ化粧品のコンバージョンに依然として影響を与えているためである。とはいえ、このチャネルは現在、効率性、アソートメントの深さ、より強固なチェーン実行が以前よりも重要となる、より厳しい環境で運営されている。
オンライン小売店は2031年にかけて年平均成長率7.55%で拡大すると予測されており、アルゼンチン化粧品市場規模においてこのチャネルが流通において最も高い成長軌道にある。デジタルプラットフォームは、フルフォーマットのビューティーストアが少ない都市の消費者にリーチするためのスケーラブルな手段をブランドに提供している。検索主導の発見、マーケットプレイスでの比較、アプリベースの決済は、繰り返し購入やニッチ製品の初回試用における摩擦を低減している。このシフトは小売業者をより完全なオムニチャネルモデルへと押し進めており、プロモーション、在庫の可視性、ブランドコミュニケーションが連携して機能するようになっている。アルゼンチン化粧品市場は、オンライン小売が急速に成長する一方で、実店舗がサンプリング、信頼、プレミアムコンバージョンにおいて重要であり続けるという、より融合した経路を見せる可能性が高い。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
グレーター・ブエノスアイレス首都圏は全国人口の約40%を集中させており、アルゼンチン化粧品市場において最大の需要センターであり続けています。このエリアは、専門小売業者、香水店、薬局チェーン、大型シッピング施設の最高密度を組み合わせています。また、マスの補充購買とプレミアムへのアップグレード行動の最も強い重複を示しており、ブランドがより幅広い価格帯で活動できる環境を提供しています。ブエノスアイレスの消費者は通常、製品への露出が高いため、新しいテクスチャー、多機能フォーマット、サイエンス主導のポジショニングに最初に関与します。アルゼンチン化粧品市場において、AMBAは多国籍グループと野心的なローカルブランドの双方にとって主要な新製品発売の回廊となっています。
コルドバ、ロサリオ、メンドーサは、アルゼンチン化粧品市場において首都圏を超えたブランド流通の重要性が高まる、最も明確なセカンダリーハブとして台頭しています。これらの都市は、プレミアムおよび天然カテゴリーにおいてより深い浸透の余地を示しながらも、より幅広い品揃えをサポートするのに十分な規模を持っています。これらの市場の若い都市部消費者は、よりクリーンなクレーム、アクセスしやすいプレミアム製品、デジタルで発見されたブランドへの需要をブエノスアイレスを超えて広げる助けとなっています。彼らの購買行動はまた、デジタルリサーチが店舗での購入に先行することが多い、またはその逆であるため、オムニチャネル戦略を支持しています。その結果、アルゼンチン化粧品市場は、ブエノスアイレスが依然として最も強いペースを設定しているとはいえ、一つの都市回廊への集中が薄れつつあります。
パタゴニアは商業基盤が小さいものの、地元の植物由来原料がアルゼンチン化粧品市場に独自の天然ポジショニングを支えるため、戦略的な価値を持っています。北部および北東部の州は価格感度が高く、バリューフォーマットへの依存度が強く、プレミアムビューティー小売の浸透度が低い状況が続いています。これらのエリアは、大規模なプレステージ展開よりも、モバイルコマース、スーパーマーケット、絞り込まれた製品品揃えを通じて最初にサービスが提供される可能性が高いです。それでも、より広い物流とデジタルリーチがこれらの未開拓地域全体で段階的な需要を引き出せるため、全国的なカバレッジは依然として重要です。
競合ランドスケープ
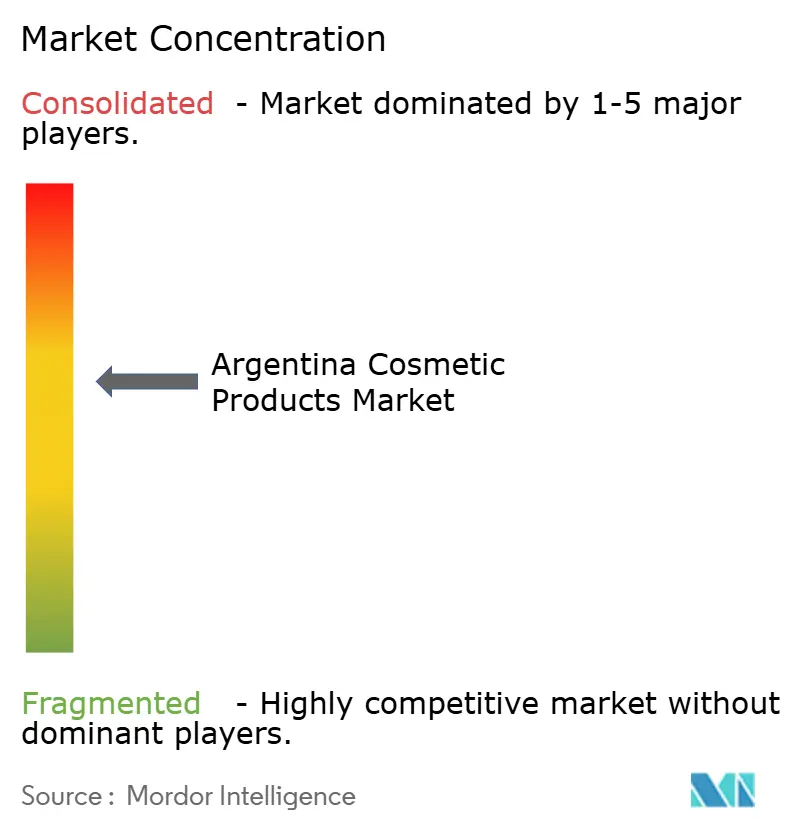
アルゼンチン化粧品市場は中程度の集中度を維持しており、L'Oréal SA、Unilever PLC、Natura & Co Holding SA、The Procter & Gamble Company、Beiersdorf AGが大手参加者の主要グループを形成しています。これらの企業は、マルチブランドポートフォリオ、幅広い流通、マスとプレミアムの両価格帯にわたってラインを刷新する能力を通じて競争しています。L'Oréal Parisは2026年5月、アジアの研究所で開発されたKビューティーにインスパイアされたフェイシャル製品Revitalift Glass Skinの発売でローカルプロポジションを強化しました。Beiersdorfは2025年にグループ売上高99億ユーロを報告し、そのDerma部門はラテンアメリカでアウトパフォームし、アルゼンチンにおけるサイエンス主導のスキンケアとダーモコスメティックポジショニングの重要性を強化しました。この規模、新製品発売の規律、薬局での信頼性の組み合わせが、アルゼンチン化粧品市場全体でトップ層を高い可視性に保っています。
最も活発な競争圧力は中間市場に存在しており、ローカルの天然・インディーブランドが成分の産地、直接消費者向け価格設定、より緊密な製品ストーリーを活用して差別化を図っています。Boti-Kのようなブランドは、消費者親しみやすい小売アクセスで天然クレームを求める場合に、ローカルフレームの植物由来ポジショニングが多国籍ポートフォリオへの信頼できる代替手段を生み出せることを示しています。Naturaはまた、NaturaとAvonの業務統合を完了した後、南部コーン全体での再編と統合作業を継続しており、市場参入経路の設計が依然として活発な競争レバーであることを示しています。直接販売に大きく依存する企業は、関係ベースの流通と、より速いデジタルの期待および変化する消費者トラフィックパターンのバランスを取る必要があります。そのため、アルゼンチン化粧品市場は、信頼されたブランディングと柔軟なチャネル実行を組み合わせられるプレイヤーを評価しています。
持続可能性、コンプライアンスへの準備、発売スピードは、特に文書管理と製造管理がより厳しい注目を受けるにつれ、競争ポジショニングにおいてより重要になっています。大手グループは処方変更、包装、データ要件を吸収するのに有利な立場にある一方、小規模ブランドはマージンを守るためにより鋭いニッチアイデンティティが必要です。アルゼンチン化粧品市場はまた、メンズグルーミング、ユニセックスビューティー使用、リフィル志向の包装における成長の余地を残していますが、成功は明確な価値と一貫した実行にかかっています。全体として、競争は分散しているというよりも活発であり、規模は依然として重要ですが、ローカルブランドは真正性、ターゲットを絞ったクレーム、集中的な価格設定を通じて選択的な需要を獲得し続けています。
アルゼンチン化粧品産業のリーダー企業
-
Unilever PLC
-
L'Oréal SA
-
The Procter & Gamble Company
-
Natura & Co Holding SA
-
Beiersdorf AG
- 注:主要企業の掲載順は順位を示すものではありません。
アルゼンチン化粧品市場 このレポートでカバーされる企業
- Unilever PLC
- Natura & Co Holding SA
- L'Oréal SA
- The Procter & Gamble Company
- Beiersdorf AG
- Colgate-Palmolive Company
- The Estée Lauder Companies Inc.
- Shiseido Company, Limited
- LVMH Moet Hennessy Louis Vuitton
- Coty Inc.
- Puig Brands, S.A.
- Kenvue Inc.
- Kimberly-Clark Corporation
- Newsan S.A.
- Laboratorios Andrómaco S.A.I.C.I.
- Laboratorios Bago S.A.
- Lidherma S.A.
- Cdimex
- Siscom de Argentina S.A.
- L'Occitane Groupe
- Belcorp Corporation
最近の産業開発事情 アルゼンチン化粧品市場
- 2026年3月:Natura & Coは、アルゼンチンにおけるNaturaとAvonブランドの完全な業務統合を完了し、数年にわたる変革を終えました。同社は同時に地域再編を実施し、ハブ構造内でのアルゼンチンの比重を縮小し、アルゼンチン、チリ、ウルグアイをカバーする新たな南部コーンクラスターを創設しました。
- 2026年2月:UNICOS Beautyは、ウィングドアイライナーの描き方を簡素化するために設計された特許取得済みのメイクアップツール、V-Flash Eyeliner Stampの発売によりカラーコスメポートフォリオを拡大しました。この製品は、ワンプレスのスタンピングメカニズム、人間工学に基づいたV字型ハンドル、防水・長持ち処方を特徴とし、異なるアイライナースタイルを作るために12mmと15mmのバリアントで展開されています。
- 2024年6月:Lorealは、肌本来の日焼けと修復メカニズムを再現するために設計された、精密な肌テストと生成AIを含む先進技術を発表しました。これらのイノベーションは、スキンケアソリューションの精度とパーソナライゼーションを向上させることを目的としています。
アルゼンチン化粧品市場レポートの範囲
セグメンテーション概要
| パーソナルケア製品 | ヘアケア | シャンプー |
| コンディショナー | ||
| ヘアカラー剤 | ||
| ヘアスタイリング製品 | ||
| その他 | ||
| スキンケア | フェイシャルケア製品 | |
| ボディケア製品 | ||
| リップ・ネイルケア製品 | ||
| バス・シャワー | シャワージェル | |
| 石鹸 | ||
| その他 | ||
| オーラルケア | 歯ブラシ | |
| 歯磨き粉 | ||
| マウスウォッシュおよびリンス | ||
| その他 | ||
| 男性グルーミング製品 | ||
| デオドラントおよび制汗剤 | ||
| 香水・フレグランス | ||
| 化粧品・メイクアップ製品 | フェイシャル化粧品 | |
| アイ化粧品 | ||
| リップ・ネイルメイクアップ製品 | ||
| プレミアム製品 |
| マス製品 |
| 天然・オーガニック |
| 従来型・合成 |
| 専門店 |
| スーパーマーケット・ハイパーマーケット |
| オンライン小売店 |
| その他のチャネル |
| 製品タイプ別 | パーソナルケア製品 | ヘアケア | シャンプー |
| コンディショナー | |||
| ヘアカラー剤 | |||
| ヘアスタイリング製品 | |||
| その他 | |||
| スキンケア | フェイシャルケア製品 | ||
| ボディケア製品 | |||
| リップ・ネイルケア製品 | |||
| バス・シャワー | シャワージェル | ||
| 石鹸 | |||
| その他 | |||
| オーラルケア | 歯ブラシ | ||
| 歯磨き粉 | |||
| マウスウォッシュおよびリンス | |||
| その他 | |||
| 男性グルーミング製品 | |||
| デオドラントおよび制汗剤 | |||
| 香水・フレグランス | |||
| 化粧品・メイクアップ製品 | フェイシャル化粧品 | ||
| アイ化粧品 | |||
| リップ・ネイルメイクアップ製品 | |||
| カテゴリー別 | プレミアム製品 | ||
| マス製品 | |||
| 成分タイプ別 | 天然・オーガニック | ||
| 従来型・合成 | |||
| 流通チャネル別 | 専門店 | ||
| スーパーマーケット・ハイパーマーケット | |||
| オンライン小売店 | |||
| その他のチャネル | |||
レポートで回答される主要な質問
2031年までのアルゼンチンにおける化粧品販売の予測値はいくらですか?
アルゼンチン化粧品市場は、2026年の3億7,021万米ドルから2031年には4億8,652万米ドルに達すると予測されています。
2031年にかけての予想成長率はどのくらいですか?
アルゼンチン化粧品市場は2026年から2031年にかけて年平均成長率5.62%で成長すると予測されている。
アルゼンチンで需要をリードしている製品タイプはどれですか?
フェイシャルコスメは2025年に49.68%のシェアでトップとなり、コンプレクション製品と多機能フォーマットへの強い需要に支えられています。
最も速く拡大しているカテゴリーはどれですか?
プレミアム製品は2031年にかけて年平均成長率7.01%で最も成長の速いカテゴリーであるが、マス製品が依然として現在の需要を支配している。