
Tamanho e Participação do Mercado de Papelão para Embalagens da Argentina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
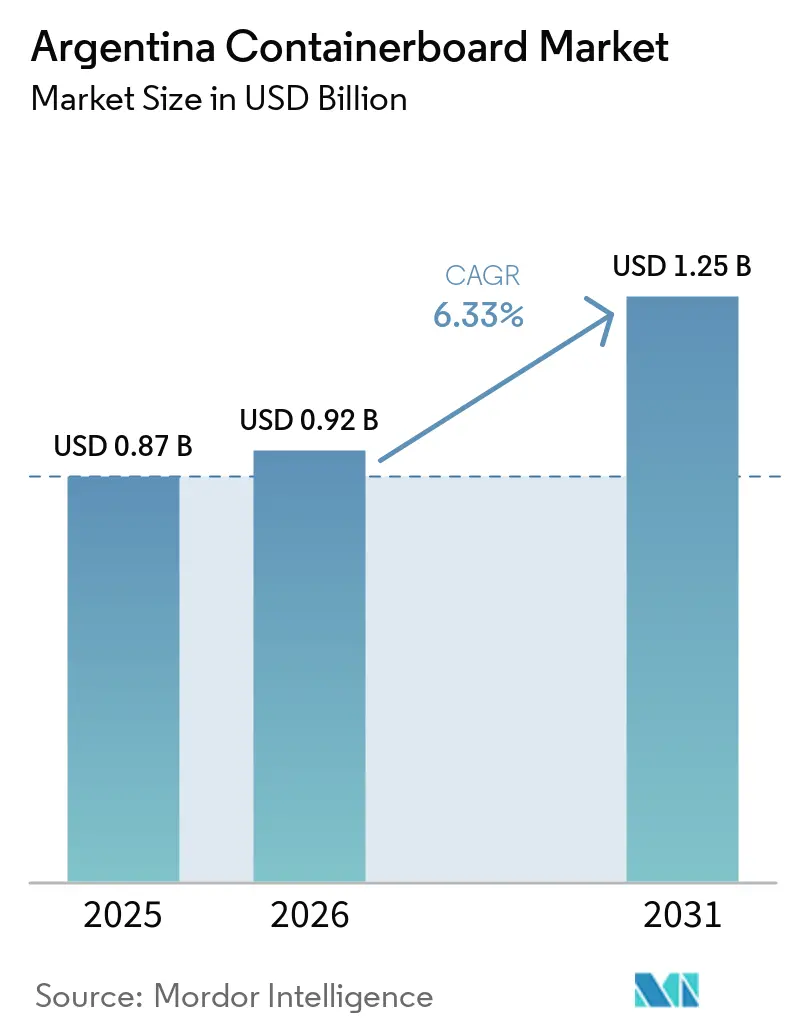
| Tamanho do mercado no ano base (2025) | 0.87 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.33 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Papelão para Embalagens da Argentina por Mordor Intelligence
O mercado de papelão para embalagens da Argentina foi avaliado em USD 0,87 bilhão em 2025 e tem previsão de atingir USD 1,25 bilhão até 2031, a um CAGR de 6,33% no período de 2026 a 2031. O mercado de papelão para embalagens da Argentina está emergindo da profunda contração observada em 2023 e 2024, quando o aperto fiscal, a depreciação do peso e a queda dos salários reais reduziram a demanda por embalagens e mantiveram a utilização das fábricas bem abaixo da capacidade instalada. A recuperação atual é relevante porque está vinculada a uma estabilização macroeconômica mais ampla, que está gradualmente restaurando o poder de compra tanto das famílias quanto das empresas. Ao mesmo tempo, o modelo operacional do mercado mudou, com a liberalização das importações, fluxos mais fracos de reciclagem urbana e uma maior presença do comércio eletrônico alterando tanto as condições de oferta quanto os padrões de demanda. O posicionamento competitivo agora depende mais claramente da segurança de fibras, da integração fábrica-conversor e da confiabilidade do serviço do que durante a recessão. Essas condições estão criando espaço para o crescimento, mas também mantendo pressão sobre os grades de commodities, onde o papelão importado continua a estabelecer uma referência de preço firme.
Principais Conclusões do Relatório
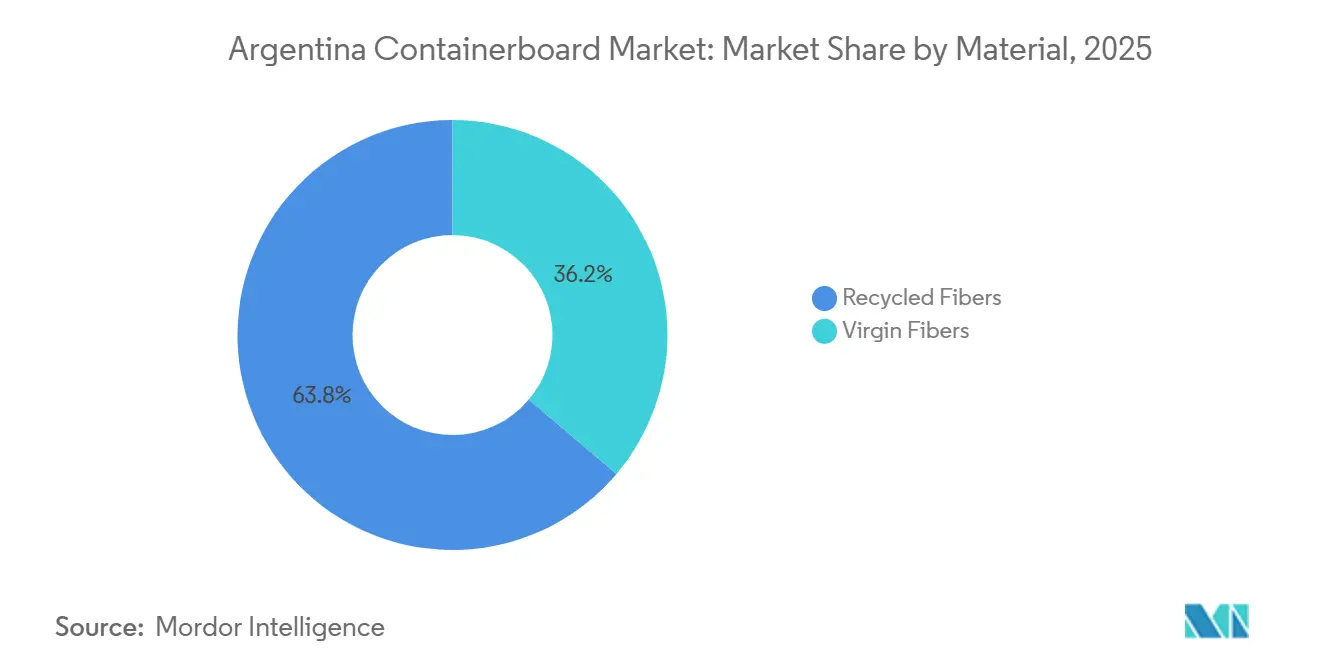
- Por material, as fibras recicladas capturaram 63,82% da participação do mercado de papelão para embalagens da Argentina em 2025.
- Por tipo de produto, o tamanho do mercado de papelão para embalagens da Argentina para o segmento de kraftliners tem previsão de avançar a um CAGR de 6,92% até 2031.
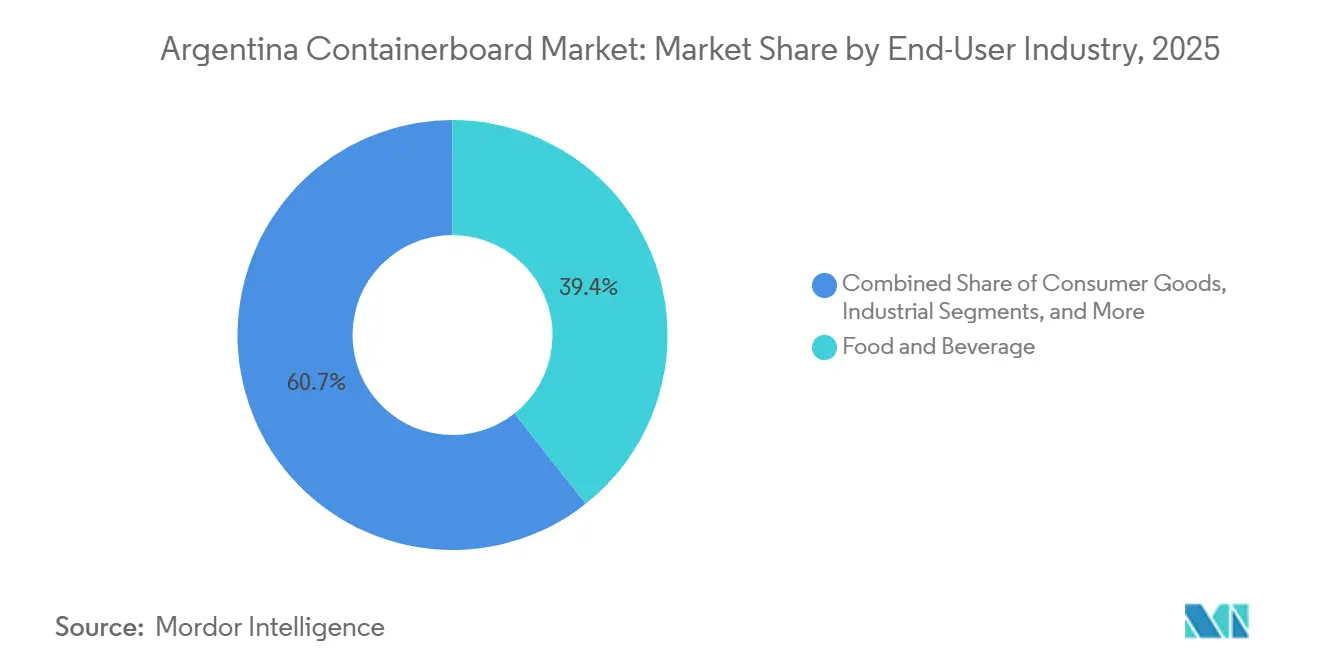
- Por indústria de uso final, alimentos e bebidas capturaram 39,35% da participação do mercado de papelão para embalagens da Argentina em 2025.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Papelão para Embalagens da Argentina
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recuperação da Demanda Doméstica por Papelão para Embalagens | +1.8% | Nacional, com ganhos iniciais na Grande Buenos Aires, Córdoba e Santa Fé | Curto prazo (≤ 2 anos) |
| Resiliência das Embalagens de Alimentos e Bebidas | +1.4% | Nacional, com concentração na província de Buenos Aires e nos corredores agroindustriais do NOA | Médio prazo (2 a 4 anos) |
| Expansão das Redes de Distribuição do Comércio Eletrônico | +1.1% | Núcleo da AMBA, com expansão para a Patagônia e Cuyo via logística aérea e rodoviária | Médio prazo (2 a 4 anos) |
| Transição para Embalagens Recicladas e Circulares | +0.9% | Nacional, com intensidade inicial nas cooperativas da Área Metropolitana de Buenos Aires | Longo prazo (≥ 4 anos) |
| Adições de Capacidade de Processamento de OCC | +0.6% | Grande Buenos Aires e províncias do Litoral | Médio prazo (2 a 4 anos) |
| Parcelização em Corredores Remotos a partir da Expansão da Logística Aérea | +0.3% | Patagônia, NOA e Cuyo - corredores de entrega historicamente mal atendidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação da Demanda Doméstica por Papelão para Embalagens
O ciclo de demanda por papelão para embalagens da Argentina atingiu seu ponto mais baixo em 2024, quando a austeridade fiscal e o fraco consumo reduziram a atividade entre conversores, varejistas e clientes industriais.[1] A recuperação em 2025 esteve ligada ao retorno das compras adiadas por processadores de alimentos, varejistas e empresas de bens de consumo, à medida que os estoques começaram a se normalizar. A recuperação não foi uniforme entre os grades, pois o testliner de commodity ainda enfrenta forte concorrência de preços do Brasil e de importações regionais que entram por canais comerciais mais abertos. Em contraste, os grades de fibra virgem integrados domesticamente se recuperaram mais rapidamente porque a divisão Cartocor da Arcor combina ativos florestais, capacidade de produção de linerboard e alcance de conversão, reduzindo assim a exposição ao fornecimento importado. A remoção de direitos de exportação para a cadeia de valor de papel e papelão a partir de janeiro de 2025 também apoiou o mercado de papelão para embalagens da Argentina, ao reduzir a fricção tributária para conversores voltados à exportação e melhorar as condições de custo em toda a cadeia de embalagens.[2]
Resiliência das Embalagens de Alimentos e Bebidas
Alimentos e bebidas continuam sendo a base de demanda mais estável no mercado de papelão para embalagens da Argentina, porque grande parte da produção argentina é escoada por canais de exportação onde a embalagem corrugada é um insumo logístico obrigatório. Essa estabilidade é mais sólida do que o sentimento do consumidor doméstico, pois os embarques de produtos frescos, proteínas, laticínios, vinhos e commodities agrícolas ainda exigem embalagens secundárias confiáveis. O acordo comercial provisório Mercosul-UE, que entrou em vigor em fevereiro de 2026, ampliou o pipeline de exportação para os produtos agroindustriais argentinos e reforçou a necessidade de formatos corrugados para exportação. O Decreto 35/2025 da Argentina também reduziu as barreiras de certificação doméstica para importações e exportações de alimentos provenientes de países com padrões sanitários equivalentes, o que ampliou os fluxos de produtos que dependem de embalagens secundárias corrugadas. Isso é relevante para o mix de grades, pois a conformidade com o contato alimentar é mais fácil de documentar com kraftliner de fibra virgem do que com alternativas derivadas de OCC, o que sustenta um crescimento mais rápido dos grades kraft no mercado de papelão para embalagens da Argentina.
Expansão das Redes de Distribuição do Comércio Eletrônico
O comércio eletrônico tornou-se um motor estrutural de demanda para o mercado de papelão para embalagens da Argentina, pois está aumentando tanto os volumes de embalagens quanto o número de pontos de entrega que requerem formatos corrugados.[3] O faturamento do varejo online da Argentina atingiu USD 24 bilhões em 2025, enquanto as unidades vendidas cresceram 28% e a base de compradores chegou a 25,1 milhões, o que impulsionou diretamente a demanda por caixas de envio e caixas secundárias. O padrão regional é especialmente importante porque a AMBA ainda lidera, mas a Patagônia, o NOA, Cuyo e o Litoral estão contribuindo com uma parcela crescente dos novos fluxos de pedidos. O Mercado Livre, a Innova Logistic da Mirgor e a Aerolíneas Argentinas lançaram serviços comerciais de carga aérea para Ushuaia, Bariloche, Neuquén e Trelew em maio de 2026, com capacidade diária de 15.000 a 16.000 remessas por rota e janelas de entrega reduzidas para menos de 48 horas. Esse novo corredor está criando demanda por caixas corrugadas de pequeno formato que possam suportar as tensões do transporte aéreo e agilizar o manuseio de encomendas. O plano logístico de USD 3,4 bilhões do Mercado Livre para a Argentina em 2026 apoia ainda mais essa maior abrangência de embalagens por meio de centros de armazenagem, estações de última milha e nós intermediários de carga.
Transição para Embalagens Recicladas e Circulares
Os programas de sustentabilidade estão impulsionando a demanda por embalagens com conteúdo reciclado no mercado de papelão para embalagens da Argentina, que já depende fortemente de fibra recuperada.[4] A Smurfit Westrock informou que 85% de suas soluções de embalagem na Argentina utilizam fibras recicladas pós-consumo, demonstrando o quanto os insumos reciclados já estão incorporados nas ofertas comerciais de embalagens. A empresa também atingiu 100% de cobertura de eletricidade renovável em suas operações argentinas em dezembro de 2025, por meio de acordos com a 360Energy, Energeia e DQD Energy, o que fortalece a ligação entre embalagens recicladas e operações de menor emissão. A principal limitação não é o interesse dos clientes, mas a qualidade e a consistência do fornecimento de matéria-prima, pois a Argentina recuperou apenas 6% do fluxo de resíduos recicláveis em 2025, segundo a Conarcoop. Essa lacuna entre as metas de sustentabilidade e a disponibilidade de OCC oferece às fábricas uma vantagem, permitindo-lhes investir em triagem e pré-processamento em vez de depender de volumes de coleta spot.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Normalização das Tarifas de Energia e Inflação dos Custos de Utilidades | -0.9% | Nacional, mais aguda nas operações de fábricas com uso intensivo de energia na província de Buenos Aires e em Santa Fé | Curto prazo (≤ 2 anos) |
| Recuperação Fraca do Consumo de Massa | -0.7% | Nacional, com maior impacto negativo nas províncias do interior que ficam atrás da recuperação da região metropolitana de Buenos Aires | Curto prazo (≤ 2 anos) |
| Contração da Rede de Catadores e Deslocamento da Coleta de OCC | -0.5% | Grande Buenos Aires, Córdoba e Rosário - cidades com maior densidade de cooperativas | Médio prazo (2 a 4 anos) |
| Liberalização das Importações e Pressão de Preços sobre as Fábricas Domésticas | -0.4% | Nacional, concentrada entre produtores de testliner e fluting de commodity | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Normalização das Tarifas de Energia e Inflação dos Custos de Utilidades
A normalização dos custos de eletricidade é uma restrição direta de custos para o mercado de papelão para embalagens da Argentina, pois as máquinas de papel operam com cargas contínuas de secagem e prensagem. As resoluções da ENRE finalizadas em abril e maio de 2025 aprovaram um aumento inicial de 20% na tarifa de transporte para múltiplas empresas de transmissão e, em seguida, estabeleceram ajustes reais mensais até dezembro de 2025. Os ajustes tarifários de distribuição para a EDENOR e a EDESUR também foram estruturados para continuar até novembro de 2027, estendendo o efeito bem além da primeira fase de recuperação. O framework utiliza um índice com 67% de ponderação para o IPIM e 33% para o IPC, o que preserva os custos reais de utilidades mesmo quando a inflação geral desacelera. Isso é relevante porque as fábricas estão enfrentando contas de energia mais altas ao mesmo tempo em que o papelão importado está limitando o quanto os produtores domésticos podem repassar aos clientes. Os cronogramas de investimento de cinco anos aprovados até abril de 2030 mostram que esta é uma mudança estrutural nos custos operacionais, e não um ajuste de curta duração.
Recuperação Fraca do Consumo de Massa
O poder de compra do consumidor melhorou mais lentamente do que a estabilização macroeconômica, o que está limitando o ritmo de recuperação da demanda por embalagens vinculada a bens de consumo de massa. Uma pesquisa industrial do INDEC citada na análise comercial de fevereiro de 2026 da AAACI constatou que 53,5% das empresas industriais ainda viam a demanda doméstica insuficiente como sua principal restrição de produção. A desaceleração não é uniforme, pois as redes da região metropolitana de Buenos Aires estão se recuperando mais rapidamente do que as províncias do interior, onde a recuperação da renda tem sido mais fraca. O comércio eletrônico ajuda a compensar parte dessa fraqueza, mas tende a favorecer caixas menores e mais leves em vez dos formatos de trânsito a granel que elevam a tonelagem mais rapidamente. Como resultado, o crescimento dos pedidos está sustentando o mercado de papelão para embalagens da Argentina, mas o mix de produtos está mantendo a recuperação mais gradual do que as contagens de encomendas poderiam sugerir.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: Fibra Reciclada Domina, Grades Virgens Ganham Ritmo
As fibras recicladas responderam por 63,82% do mercado de papelão para embalagens da Argentina em 2025, refletindo uma base de produção construída em torno da recuperação urbana de OCC e do processamento de polpa reciclada, em vez de silvicultura de plantação em escala nacional. A Smurfit WestRock afirmou que 85% de suas soluções de embalagem locais utilizavam fibras recicladas pós-consumo, confirmando o papel central do papel recuperado no fornecimento de embalagens comerciais. A Cartocor da Arcor também continua sendo um dos maiores produtores de papel reciclado da América do Sul por volume, reforçando a profundidade da integração reciclada na indústria de papelão para embalagens da Argentina. Essa base reciclada confere ao mercado de papelão para embalagens da Argentina escala e familiaridade de custos, mas também vincula os produtores à qualidade e consistência dos sistemas de coleta locais.
As fibras virgens têm projeção de ser o segmento de material de crescimento mais rápido, com um CAGR de 6,79% de 2026 a 2031, apesar de partir de uma base menor. A Arcor-Cartocor lidera a capacidade doméstica de fibra virgem por meio de 23.000 hectares de ativos florestais e fabricação integrada de linerboard kraft, o que lhe confere um perfil de custo e disponibilidade diferente dos players puramente reciclados. A dependência de polpa importada para grades virgens complementares também se tornou mais fácil de gerenciar após a Resolução 5730/2025, que simplificou os procedimentos digitais de importação no âmbito do framework VUCEA. A tensão central no mercado de papelão para embalagens da Argentina é que as fibras recicladas ainda dominam a produção atual, enquanto as embalagens voltadas para exportação e as aplicações com requisitos rigorosos de conformidade estão impulsionando a demanda por grades virgens de forma mais acelerada.
Por Tipo de Produto: Testliner Lidera, Kraftliner Ganha Impulso nas Exportações
O testliner detinha 42,61% do mercado de papelão para embalagens da Argentina em 2025, sublinhando a contínua dominância dos grades à base de OCC nas embalagens domésticas de varejo e bens de consumo. O custo de entrega ainda orienta grande parte das decisões dos conversores nessas aplicações domésticas, razão pela qual o testliner permanece o grade líder no mix atual. O fluting também continua sendo uma camada importante nas estruturas corrugadas, e a rede de produção sul-americana da Smurfit Westrock apoia o fornecimento de testliner e fluting para seu sistema de conversão. Isso mantém o mercado de papelão para embalagens da Argentina ancorado em uma ampla base de grades reciclados, mesmo que o mix comece a mudar na margem.
Os kraftliners são o tipo de produto de crescimento mais rápido, com um CAGR projetado de 6,92% de 2026 a 2031, à medida que as embalagens para exportação e os requisitos de FMCG de multinacionais favorecem maior resistência ao estouro e melhor resistência à umidade. Essas vantagens técnicas são relevantes para embarques de produtos frescos, proteínas e laticínios, onde o estresse de manuseio e o controle de umidade são mais exigentes. A Arcor-Cartocor está bem posicionada nessa parte da indústria de papelão para embalagens da Argentina porque seus ativos florestais e de linerboard sustentam a segurança do fornecimento para grades de fibra virgem. A taxa de crescimento premium do kraftliner sugere que o mercado de papelão para embalagens da Argentina está gradualmente se movendo em direção a grades de maior valor voltados para exportação, em vez de se afastar completamente dos grades reciclados.
Por Indústria de Uso Final: Alimentos e Bebidas Ancora, Bens de Consumo Acelera
Alimentos e bebidas responderam por 39,35% do mercado de papelão para embalagens da Argentina em 2025, fornecendo ao mercado um piso de demanda estável vinculado aos fluxos de exportação agrícola e alimentar. As embalagens corrugadas nessa base de uso final são menos sensíveis aos gastos das famílias porque estão inseridas em requisitos não discricionários de trânsito e manuseio. Essa estabilidade estrutural é uma das razões pelas quais o mercado de papelão para embalagens da Argentina começou a se recuperar mesmo quando partes do consumo de massa permaneciam fracas. Os requisitos de contato alimentar também mantêm um piso sob a demanda por fibra virgem, pois a documentação e o controle de pureza são mais fáceis de manter do que com grades reciclados não verificados.
Os bens de consumo são o segmento de uso final de crescimento mais rápido, com um CAGR de 7,04% de 2026 a 2031, sustentado pela contínua expansão da distribuição do comércio eletrônico no mercado de papelão para embalagens argentino. O relatório anual de 2025 da CACE registrou 253 milhões de pedidos de compra, crescimento de 28% nas vendas unitárias e 25,1 milhões de compradores ativos, todos os quais sustentam diretamente a demanda por remetentes corrugados de pequeno formato e caixas estilo mailer. Os segmentos industrial e outros de uso final permanecem mais estáveis e são sustentados pelo framework de grandes investimentos introduzido em 2024, que está atraindo capital para atividades extrativas, energéticas e de manufatura com necessidades de embalagens industriais. O resultado é que o mercado de papelão para embalagens da Argentina está vendo seu crescimento mais rápido de uso final em formatos de envio orientados ao consumidor, enquanto alimentos e bebidas continuam a carregar a maior participação absoluta da demanda.

Análise Geográfica
A AMBA respondeu por 52% do faturamento total do comércio eletrônico da Argentina em 2025, tornando-se o principal centro de demanda para a atividade de envio corrugado e uma grande âncora para o mercado de papelão para embalagens da Argentina. A Área Metropolitana de Buenos Aires e o corredor Buenos Aires-Santa Fé também abrigam os principais ativos de produção integrada, incluindo as instalações da Smurfit Westrock em Bernal, Coronel Suárez, Laferrere e Sunchales, e as fábricas da Celulosa Argentina em Capitán Bermúdez e Zárate. Essa concentração cria um corredor de embalagens autorreforzante com densa demanda de uso final, melhor acesso ao papel recuperado e distâncias de serviço mais curtas para as maiores redes de varejo e bens de consumo. As interrupções da Celulosa Argentina ao longo de 2024 e em grande parte de 2025 apertaram o fornecimento doméstico nesse corredor e aumentaram a dependência de importações.
Fora do eixo AMBA-Litoral, o mercado de papelão para embalagens da Argentina é sustentado por vários bolsões de demanda regional com diferentes necessidades de embalagem. O NOA depende de citros, cana-de-açúcar, tabaco e mineração, que criam uma demanda constante por formatos corrugados funcionais e competitivos em custo. Cuyo é moldado pelas exportações de vinho e azeite de oliva, onde o desempenho em ambientes úmidos e a qualidade de impressão podem justificar um mix de grades mais elevado. A Patagônia tem sido historicamente o corredor com maior restrição de fornecimento, pois o transporte rodoviário a partir das fábricas da região de Buenos Aires adicionava tanto custo quanto prazo de entrega a cada remessa. O piloto lançado em setembro de 2025 e o lançamento comercial da carga aérea em maio de 2026 mudaram esse padrão, criando uma nova necessidade regional por formatos de embalagem pequenos, leves e de giro rápido que antes eram limitados.
Dentro da América do Sul, a Argentina permanece secundária ao Brasil em volume de produção de papelão para embalagens, o que é relevante porque o fornecimento brasileiro agora exerce maior pressão de preços em toda a região. O plano de médio prazo da Smurfit Westrock de fevereiro de 2026 ainda identificou a Argentina como 1 dos seus 3 principais mercados de corrugado na América do Sul, o que confirma o valor estratégico do país apesar da volatilidade macroeconômica. O acordo provisório Mercosul-UE melhora o cenário de exportação de médio prazo para os produtos agroindustriais argentinos, o que sustenta a demanda por embalagens nos corredores de exportação. No curto prazo, o programa de liberalização comercial de 138 medidas deixa as fábricas domésticas mais expostas ao papelão importado de menor custo, especialmente nos grades de testliner e fluting de commodity.
Cenário Competitivo
O mercado de papelão para embalagens da Argentina é liderado por 2 grupos integrados de fábrica-conversor, a Arcor por meio da Cartocor e a Smurfit Westrock, enquanto o restante do campo é composto por conversores regionais que competem principalmente em localização, atendimento ao cliente e velocidade de entrega. O plano de médio prazo da Smurfit Westrock de fevereiro de 2026 descreveu a América do Sul como sua região de crescimento mais rápido e maior margem, e nomeou a Argentina entre seus 3 principais mercados de corrugado na região. A empresa também está aumentando os custos de troca com ferramentas de design de embalagens como ShelfSmart.AI e SupplySmart Analyzer, que os conversores domésticos menores dificilmente conseguirão igualar na mesma escala. Em maio de 2026, a Smurfit Westrock adicionou mais uma camada competitiva ao inaugurar seu primeiro Centro de Experiência para Argentina e Chile em Buenos Aires, com capacidades de teste ISTA e cocriação para clientes de alimentos, agro, varejo e comércio eletrônico. A empresa também confirmou 100% de cobertura de eletricidade renovável em suas operações argentinas em dezembro de 2025, o que fortalece sua oferta de sustentabilidade para clientes multinacionais.
A Arcor-Cartocor compete a partir de uma posição diferente no mercado de papelão para embalagens da Argentina, combinando silvicultura de eucalipto e pinheiro, produção de linerboard kraft e 18 plantas de conversão certificadas pelas normas ISO 9001 e ISO 14001. Esse nível de integração vertical lhe confere forte segurança de fornecimento para fabricantes domésticos de alimentos e clientes de exportação que precisam de qualidade consistente de papelão. Em março de 2026, a planta Papel Misionero da Arcor adicionou nova infraestrutura de contenção de efluentes com capacidade de 20.000 m³, indicando que o investimento em conformidade está se tornando parte do posicionamento competitivo também. A perturbação mais visível veio do pedido de insolvência preventiva da Celulosa Argentina em setembro de 2025 e da posterior aquisição por um novo grupo de proprietários, que removeu um fornecedor doméstico de papel importante das operações normais antes que a capacidade fosse reiniciada.
Essa lacuna operacional criou espaço no mercado de papelão para embalagens da Argentina tanto para conversores estabelecidos quanto para o fornecimento brasileiro importado disputarem os volumes deslocados. Independentes regionais como Papelera del NOA, Papelera Entre Ríos e Corrugadora Centro permanecem presentes, mas os custos de energia mais elevados e a economia de escala mais fraca estão tornando sua posição mais difícil de defender. A cobertura de cadeia de custódia FSC da Smurfit Westrock em suas fábricas sul-americanas também eleva o padrão de sustentabilidade para clientes com auditorias de compras mais rigorosas. O resultado é um mercado onde a concentração é mais forte no nível de integração, e onde a próxima rodada de competição provavelmente se centrará no acesso a fibras, credenciais de conformidade e formatos de embalagem de alto serviço, em vez de apenas no volume de commodities.
Líderes da Indústria de Papelão para Embalagens da Argentina
-
Arcor S.A.I.C.
-
Smurfit Westrock plc
-
Celulosa Argentina S.A.
-
Converpack de SPC S.A.
-
Corupel S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes da Indústria
- Maio de 2026: O Mercado Livre, em parceria com a Innova Logistic da Mirgor e a Aerolíneas Argentinas, lançou comercialmente serviços de entrega por carga aérea para destinos patagônicos — Ushuaia, Bariloche, Neuquén e Trelew — como parte de um plano de investimento logístico de USD 3,4 bilhões para a Argentina em 2026. O serviço tem como meta o processamento diário de 15.000 a 16.000 remessas por rota, reduzindo os prazos de entrega de 1 semana para menos de 48 horas e abrindo um novo corredor de demanda para embalagens secundárias corrugadas em uma região historicamente dependente do transporte rodoviário.
- Maio de 2026: A Smurfit Westrock inaugurou seu primeiro Centro de Experiência para Argentina e Chile em Buenos Aires, integrando-se a uma rede global de mais de 25 dessas instalações. O centro integra ferramentas de design de embalagens ShelfSmart e SupplySmart habilitadas por inteligência artificial, testes laboratoriais certificados pela ISTA e ambientes de cocriação para desenvolver soluções avançadas de embalagem corrugada com clientes locais nos setores de alimentos e bebidas, agro, varejo e comércio eletrônico.
- Março de 2026: A planta Papel Misionero do Grupo Arcor em Puerto Leoni, Misiones, comissionou nova infraestrutura ambiental, incluindo lagoas de contenção de efluentes com capacidade de 20.000 m³, em resposta a uma constatação de conformidade ambiental de 2024 relacionada à contaminação do Rio Paraná. O investimento reflete o compromisso da Arcor com a gestão ambiental alinhada à ISO 14001 em suas operações de embalagem.
- Fevereiro de 2026: A Smurfit Westrock publicou seu Plano de Médio Prazo, classificando a Argentina entre os 3 principais mercados de corrugado na América do Sul e tendo como meta um EBITDA Ajustado sul-americano de USD 0,8 bilhão com margem de 28% até 2030, por meio de crescimento orgânico e aquisições seletivas. O documento confirma a posição da empresa como o principal fornecedor de corrugado na região.
Escopo do Relatório do Mercado de Papelão para Embalagens da Argentina
O Mercado de Papelão para Embalagens da Argentina abrange a produção, distribuição e consumo de materiais de papelão para embalagens utilizados na fabricação de soluções de embalagem corrugada. Inclui papelão para embalagens fabricado a partir de fibras virgens e recicladas, cobrindo os principais tipos de produtos, como kraftliners, testliners e flutings. Esses materiais são utilizados principalmente em aplicações de embalagem protetora e de transporte em diversas indústrias de uso final, incluindo alimentos e bebidas, bens de consumo, industrial, farmacêutica e agricultura. O mercado é impulsionado pela crescente demanda por soluções de embalagem sustentáveis, leves e duráveis.
O Relatório do Mercado de Papelão para Embalagens da Argentina é Segmentado por Material (Fibras Virgens e Fibras Recicladas), Tipo de Produto (Kraftliners, Testliners e Flutings) e Indústria de Uso Final (Alimentos e Bebidas, Bens de Consumo, Industrial e Outras Indústrias de Uso Final). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Fibras Virgens |
| Fibras Recicladas |
| Kraftliners |
| Testliners |
| Flutings |
| Alimentos e Bebidas |
| Bens de Consumo |
| Industrial |
| Outras Indústrias de Uso Final |
| Por Material | Fibras Virgens |
| Fibras Recicladas | |
| Por Tipo de Produto | Kraftliners |
| Testliners | |
| Flutings | |
| Por Indústria de Uso Final | Alimentos e Bebidas |
| Bens de Consumo | |
| Industrial | |
| Outras Indústrias de Uso Final |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e o valor futuro do mercado de papelão para embalagens da Argentina?
O mercado de papelão para embalagens da Argentina foi avaliado em USD 0,87 bilhão em 2025 e tem previsão de atingir USD 1,25 bilhão até 2031, crescendo a um CAGR de 6,33% no período de 2026 a 2031.
Qual segmento de material lidera a demanda na Argentina?
As fibras recicladas lideraram o mercado com uma participação de 63,82% em 2025, refletindo a dependência histórica do país na coleta de OCC e no processamento de polpa reciclada.
Qual grade de produto está crescendo mais rapidamente na demanda por papelão para embalagens?
Os kraftliners têm projeção de crescer a um CAGR de 6,92% até 2031, sustentados pelas necessidades de embalagem para exportação e pelos requisitos de desempenho mais elevados em aplicações de alimentos e FMCG.
Por que alimentos e bebidas continuam sendo tão importantes para a demanda por embalagens?
Alimentos e bebidas detinham 39,35% da demanda em 2025, pois as exportações agrícolas e alimentares requerem embalagens corrugadas independentemente das oscilações no sentimento do consumidor doméstico.
Como o comércio eletrônico está mudando a demanda por embalagens corrugadas em toda a Argentina?
O comércio eletrônico está expandindo tanto os volumes quanto a abrangência geográfica, com 25,1 milhões de compradores e forte crescimento unitário em 2025 impulsionando a demanda por caixas de envio de pequeno formato e necessidades mais amplas de embalagem de última milha.
Quais são os principais riscos que as fábricas domésticas enfrentam ao longo do período de previsão?
Os principais riscos são o aumento dos custos de eletricidade sob a normalização tarifária, a recuperação desigual do consumo de massa, a menor qualidade da coleta de OCC e a maior pressão das importações sobre os grades de commodities.