
オマーン コンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 110.12 百万米ドル |
| 市場規模 (2026) | 121.04 百万米ドル |
| 市場規模 (2031) | 141.23 百万米ドル |
| 成長率 (2026 - 2031) | 3.13 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオマーン コンテナボード市場分析
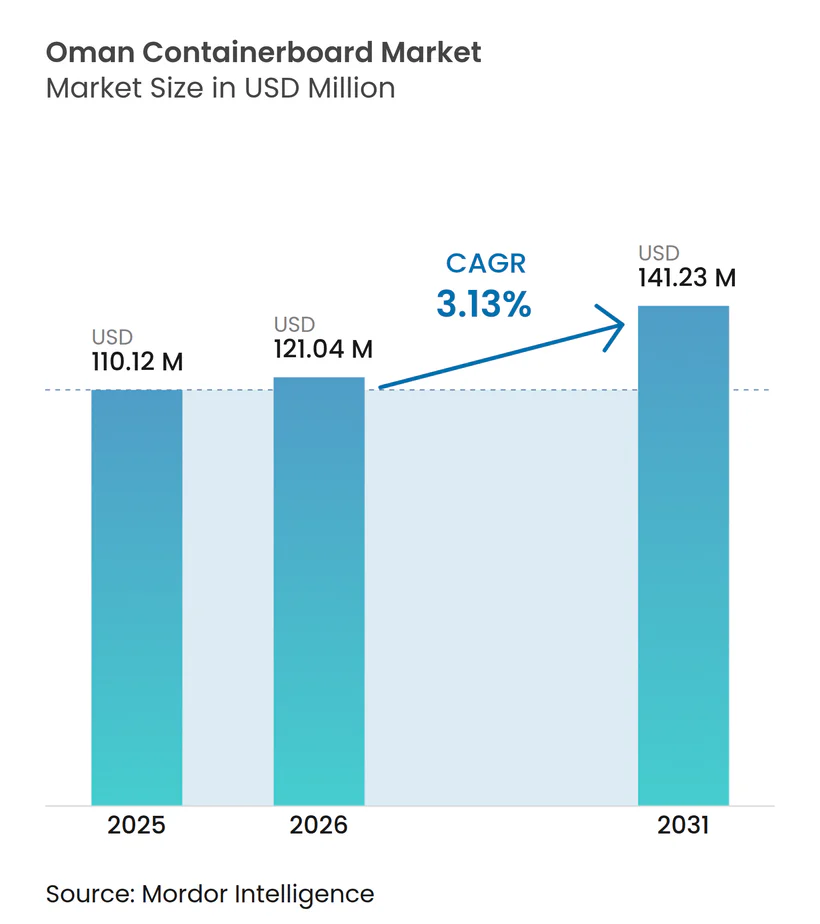
オマーン コンテナボード市場規模は、2025年の1億1,012万米ドルから2026年には1億2,104万米ドルに増加し、2031年までに1億4,123万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 3.13%で成長します。
2026年の需要基盤は、食品加工、小売紙加工、および小包関連の輸送活動からの引き取り増加をすでに反映しています。オマーン コンテナボード市場はまた、非石油製造業、物流、および輸出加工がビジョン2040のもとで拡大し続けているため、石油連動の変動との結びつきが弱まりつつあります。ソハール、サラーラ、ドゥクムにわたる港湾拡張は、波形段ボール輸送フォーマットを必要とする再輸出品および加工貨物の流れを増加させています。国内事業者が、より広い地域流通リーチとより統合された紙供給を持つ大規模なGCCコンバーターからの圧力に直面しているため、競争は激化しています。それでも、オマーン コンテナボード市場は、食料安全保障への投資、プラスチック代替、コールドチェーンの整備、および消費者チャネル全体にわたる広範な包装アップグレードによって需要が支えられているため、持続的な成長余地を示し続けています。
主要レポートのポイント
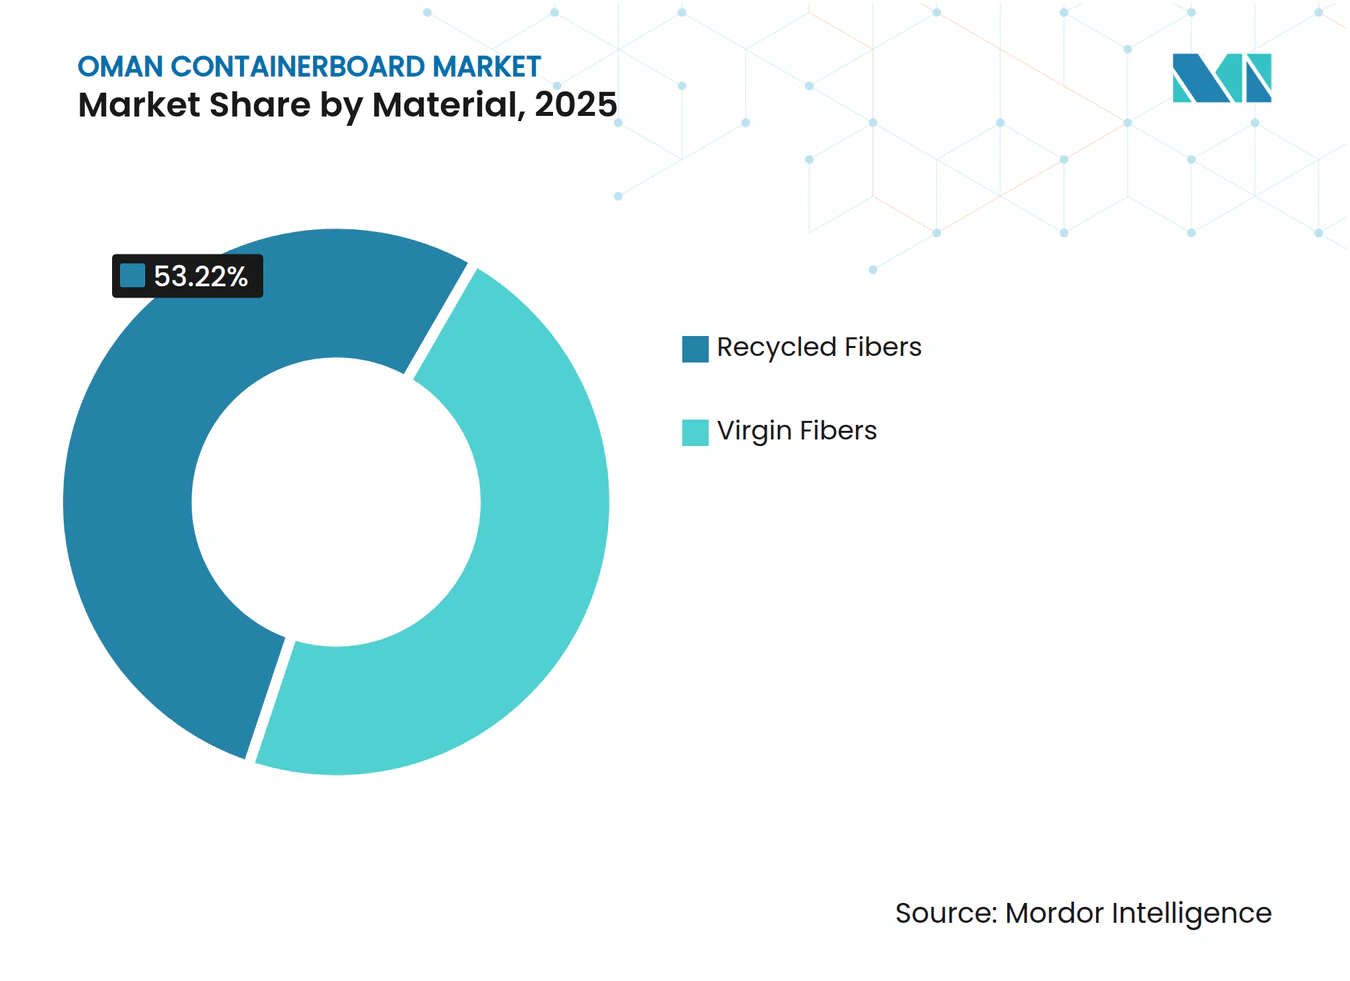
- 素材別では、リサイクルファイバーが2025年のオマーン コンテナボード市場シェアの53.22%を占め、リサイクルファイバーは2031年までの素材区分において5.08%のCAGRで最も速い成長を記録すると予測されています。
- 製品タイプ別では、テストライナーが2025年のオマーン コンテナボード市場規模の43.34%を占め、フルーティングは2026年から2031年にかけて5.33%の最高CAGRを記録すると予測されています。
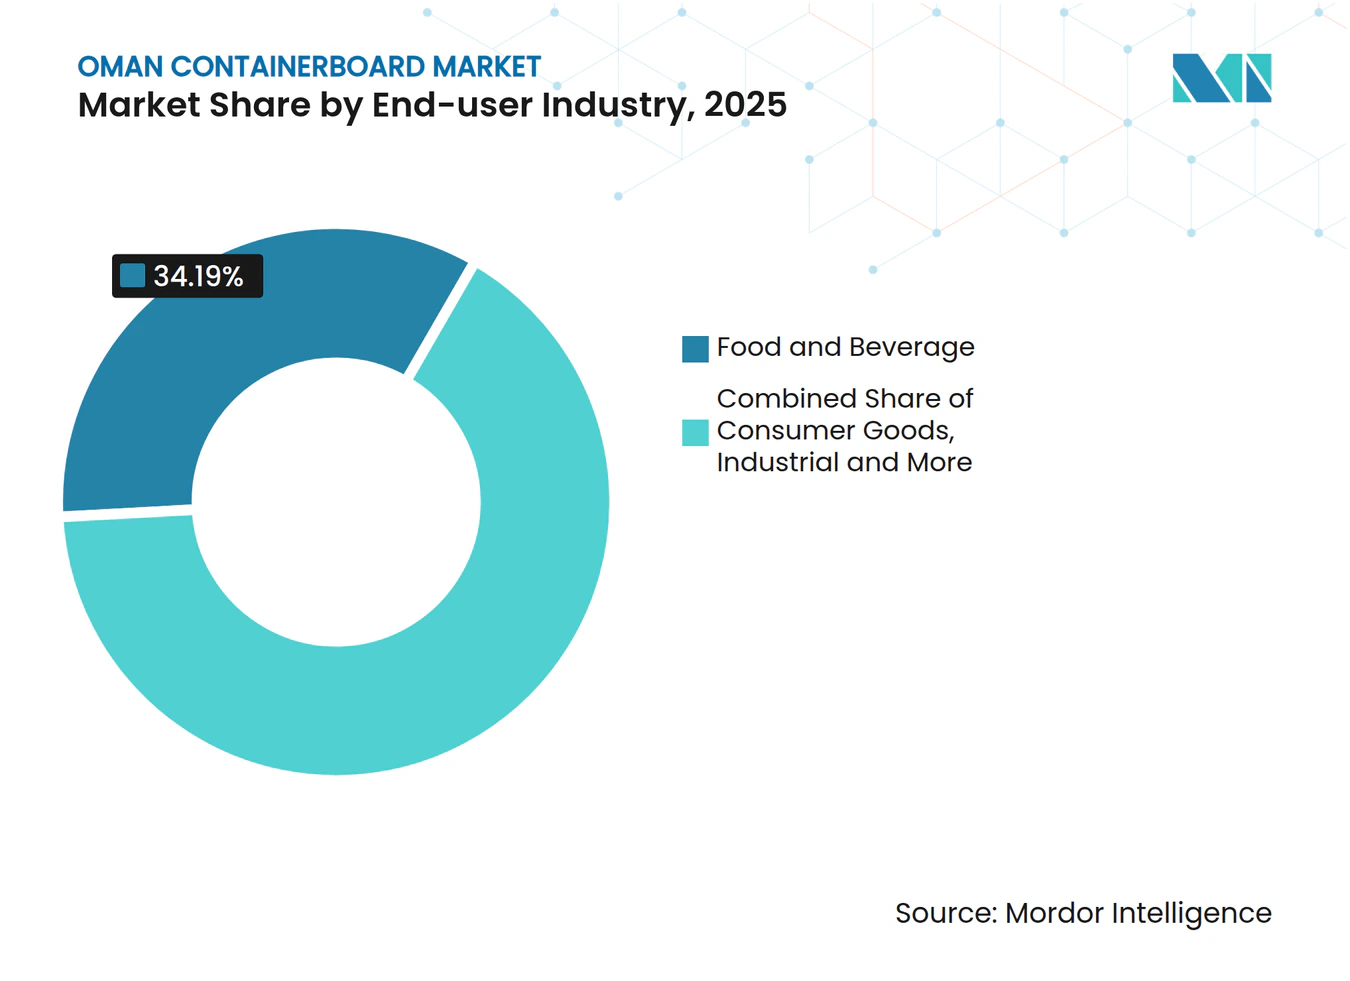
- エンドユーザー産業別では、食品・飲料が2025年のオマーン コンテナボード市場の34.19%を占め、消費財包装は2031年までに4.79%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オマーン コンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 食料安全保障と地域食品加工の整備 | +1.1% | 国内 - マスカット、ソハール、ハザーン、サラーラ、ドゥクム | 中期(2〜4年) |
| 電子商取引小包の拡大 | +0.8% | 国内、マスカット首都圏およびバティナ回廊に集中 | 短期(2年以内) |
| プラスチック袋廃止による紙加工への移行 | +0.5% | 国内 - 全小売・フードサービスセクター | 短期(2年以内) |
| 港湾・フリーゾーンのスループット拡大 | +0.4% | ソハール、サラー、ドゥクム、GCC輸出回廊への波及あり | 中期(2〜4年) |
| リサイクルファイバーの地域調達推進 | +0.3% | ソハール工業地帯、マスカットおよびバティナからの影響あり | 長期(4年以上) |
| プレミアム棚対応輸出包装の需要 | +0.2% | サラーラ・フリーゾーン、ドゥクム特別経済区 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食料安全保障と地域食品加工の整備
オマーンの食料安全保障推進は、新たな加工能力がタンパク質、水産物、飼料、加工食品ラインにわたる段ボール消費を直接押し上げるため、オマーン コンテナボード市場における最も強力な近期需要ドライバーであり続けています。[1] 2026年5月、Invest Omanは複数の県にわたる養殖拡大、代替魚飼料生産、エビ養殖複合施設に重点を置いた2億2,400万米ドルのパッケージを発表し、耐湿性・食品安全輸送包装の需要をさらに深めました。JBSは2026年1月にオマーンに統合された牛肉・鶏肉・羊肉輸出ハブを設立するために1億5,000万米ドルを投じることを約束し、そのプロジェクトはコールドチェーン物流向けに構築されたワックス耐性段ボール箱への産業規模の需要を加えます。マダインの工業都市はすでに121の食品セクタープロジェクトを受け入れており、2025年には28の新規食品プロジェクトが追加されました。これは、包装負荷が一つのニッチなクラスターに集中するのではなく、より広い産業基盤に広がっていることを示しています。レポートの資料はまた、新たな食品加工施設ごとに輸出完成品1キログラムあたり0.8〜1.2キログラムの段ボール包装を生成できることを示しており、これが生産成長をコンテナボード需要への持続的な牽引力に変えます。輸出タンパク質、養殖、飼料、加工食品のこの組み合わせは、オマーン コンテナボード市場に小売カートン使用だけよりも広く安定した需要基盤を与えます。
電子商取引小包の拡大
2025年にオンライン取引量が急増し、物流投資が配送能力の拡大を続けたことで、小包活動はオマーン コンテナボード市場においてより目立つ需要エンジンとなりました。オマーンの電子商取引取引件数は2024年の6,750万件から2025年には1億6,880万件に増加し、直接消費者向けおよび店舗補充チャネルにわたる輸送重量段ボール箱の需要を押し上げました。[2]ラストマイルのカバレッジがまだ拡大中であるため、各新規フルフィルメント拠点が小包カートン、インサート、保護フルーティンググレードへの新たな需要を生み出すことから、影響は見出し数字が示すよりも大きくなっています。砂漠の熱もまた仕様ニーズを変えており、小包フォーマットは45℃を超える温度に耐えられる高性能フルーティングと接システムをますます好むようになっています。デジタルインクジェット機能は、従来の印刷設定のツーリング負担なしに可変データ、QRコード、短納期に対応できるため、このチャネルで重要性を増し始めています。物流セクターが第10次5カ年計画中に34億オマーン・リアルの投資を吸収し続けたことで、オマーン コンテナボード市場は定期的な小包箱需要のためのより強固な運営基盤を獲得しました。
プラスチック袋廃止による紙加工への移行
使い捨てプラスチック買い物袋の段階的禁止は、小売およびフードサービス全体で紙加工のタイムラインを短縮しており、これがオマーン コンテナボード市場を直接支援しています。環境庁決定第8/2024号は2024年7月以降6ヶ月ごとにセクターを追加しており、フェーズ3は2025年7月1日に食料品店、パン屋、菓子店、菓子工場、果物・野菜販売店、ギフトショップに対して発効しました。フェーズ4は2026年1月1日に発効し、建材販売業者、農業資材店、ナツメヤシ小売業者、動物飼料販売店、アイスクリーム・菓子販売業者に禁止を拡大しました。これらは軽量段ボールトレイ、認定食品安全ディスプレイユニット、および単純な手提げ袋だけでなく二次輸送箱を使用するため、実用的な紙加工チャネルです。違反1件あたりOMR 50〜1,000の罰金(繰り返し違反の場合は倍増)が、小売業者に2027年1月の完全施行期限に先立って代替紙包装供給を確保するよう促しています。オマーンはまた2025年に83社のリサイクル企業が活動しており、紙代替のための廃棄物処理基盤が禁止措置と並行して拡大し始めていることを示しています。
港湾・フリーゾーンのスループット拡大
港湾・フリーゾーンの拡張は、貨物フロー、再輸出、および産業加工活動を増加させることで、オマーン コンテナボード市場の貿易連動需要の上限を引き上げています。オマーンの港湾は2025年に500万TEUと1億4,300万トンの貨物を取り扱い、上半期のコンテナスループットは前年比11.7%増加しました。これは国家ゲートウェイインフラ周辺のより大きな包装基盤を示しています。ソハール港・フリーゾーンは2025年に7,200万メートルトンのスループットを記録し、8件のリース契約で9億6,800万米ドルの新規投資を確保しました。これは製造業および輸出志向の箱需要のより広い組み合わせを支援します。サラーラ港は2025年初頭に3億米ドルの拡張を完了し、年間取扱能力を450万TEUから650万TEUに引き上げ、2,000個のリーファープラグを追加しました。これにより、タンパク質および生鮮品フローにおける耐湿性段ボール包装の需要が強化されます。Asyad Groupは2026年5月からソハールとサラーラにわたってAIオーケストレーションプラットフォームの展開を開始し、最初の運営年内に平均コンテナ滞留時間を22%削減することを目指しており、これにより既存のターミナル能力をより速い包装回転率に変えることができます。この運営体制はまた、近隣の需要センターへの関税無料アクセスを求めるサテライトコンバーティング工場にとって、オマーンが低コストのGCC拠点としての魅力を高めます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 輸入ライナーボードとフレートの変動 | -0.8% | 国内、マスカットおよびソハールの入港地点で深刻 | 短期(2年以内) |
| 国内回収古紙の深度不足 | -0.5% | 国内、マスカットおよびソハール工業地帯に集中 | 中期(2〜4年 |
| 電力コストとユーティリティ集約度 | -0.4% | 国内 - マスカット、ソハール、サラーラの工業地帯 | 中期(2〜4年) |
| 国内規模の小ささと輸出サイクルへの感応度 | -0.3% | 国内、サラーラおよびドゥクムの輸出依存地帯で増幅 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入ライナーボードとフレートの変動
輸入ライナーボードへの依存は、バージンクラフトライナーの大部分とリサイクルライナーボードの相当部分が依然として国外から調達されているため、オマーン コンテナボード市場に対する最も直接的な制約要因であり続けています。2024年の紅海における輸送混乱は喜望峰経由への迂回を余儀なくし、マスカットに入港する紙の陸揚げコストを急激に引き上げました。負担はフレートだけにとどまらず、戦争リスク保険も上昇し、規模、ヘッジツール、または優先サプライヤー割当を持たないコンバーターのマージンを圧迫しました。トルコおよびエジプトからの一時的な調達は部分的な緩和にとどまりました。代替ルートは依然として確立されたヨーロッパの供給チャネルより20〜25%の価格プレミアムを伴っていたためです。その結果、トップラインの需要が改善する一方でコンバーターの収益性が不均一なままとなる市場が生まれており、特に統合された紙供給を持たない事業者にとってはそうです。このコスト感応度は、エンドユーズ需要が堅調であっても、オマーン コンテナボード市場を新たな輸送混乱にさらされたままにしています。
国内回収古紙の深度不足
リサイクルグレードがすでに主要素材カテゴリーを形成しているにもかかわらず、国内の古段ボール(OCC)回収の不足がオマーン コンテナボード市場のリサイクル側を依然として制約しています。Keryas Paper Industry LLCはソハールで年間18万メートルトンの製紙工場を運営していますが、国内回収はリサイクルライナーボードの原料需要の15〜20%しかカバーしておらず、残りはオマーン国外からの輸入供給に依存しています。2025年の査読済み研究は、オマーンにおける紙回収の拡大に対する主な障害として、公衆意識の低さ、技術導入の限界、および規制執行の不均一さを特定しました。同研究は、全素材カテゴリーにわたる都市固形廃棄物の43%がリサイクルされていることを指摘しており、システムレベルでの進展を示していますが、製紙工場の完全稼働に向けたOCC回収はまだ十分ではありません。このギャップはリサイクルファイバーコストを高止まりさせ、バイヤーからの強い持続可能性圧力にもかかわらず、製紙工場が地域調達を深化させるペースを遅らせています。マテリアルリカバリー施設と廃棄物分別パイロットの進展が、予測期間中にオマーン コンテナボード市場が輸入依存を削減できるかどうかを決定します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーが競争基準を定義
リサイクルファイバーは2025年のオマーン コンテナボード市場規模の53.22%を占め、明確な差をつけて主要素材カテゴリーとなっています。このリードが重要なのは、国内OCC回収が構造的に薄い市場で構築されており、製紙工場が輸入回収ファイバーをブレンドし、より良い持続可能性ポジショニングと引き換えにより厳しい原料経済を受け入れることを余儀なくされているためです。このトレードオフは、通常のフレート条件下でリサイクルグレードが完全バージン代替品に対してコスト競争力を維持しているため、多くのバイヤーにとって依然として機しています。リサイクルファイバーは2026年から2031年にかけて5.08%のCAGRで成長すると予測されており、これは市場全体の成長率より速く、代替圧力が引き続き高まっていることを示しています。
バージンファイバーベースのボードは、強度対重量性能、湿潤強度耐性、および印刷面品質が第二世代リサイクルグレードでは完全に一致できない輸出向け食品包装において依然として必要な位置を占めています。これは特に、長いサプライチェーンを通じて移動する水産物輸出向けのワックスライニング箱やその他の耐湿フォーマットに関連しています。したがって、オマーン コンテナボード産業は、一つのファイバーシステムに向けて直線的に進むのではなく、持続可能性主導の採用と技術的性能ニーズのバランスを保ち続けています。オマーンの廃棄物保持政策の背景は国内紙回収インフラの戦略的価値を高めており、GCCの循環経済シグナルは段ボール包装のバイヤー仕様を形成し続けています。その結果、リサイクルファイバーが商業的基準を設定していますが、バージングレードは輸出性能要件の妥協が難しいアプリケーションにおいて依然として不可欠な役割を担っています。


製品タイプ別:軽量化トレンドの中でフルーティングが台頭
テストライナーは2025年のオマーン コンテナボード市場の43.34%を占め、食品・飲料、ミネラルウォーター、水産業、および一般産業包装に使用される段ボール箱の主要表面材としての確立された役割を反映しています。このリーダーシップは、オマーンの工業団地および国内流通チャネル全体にわたる従来の段ボールフォーマットの広範な設置基盤と結びついています。Keryas Paper Industry LLCのソハール工場はテストライナーとフルーティングメディアの両方を生産しており、国の紙・箱バリューチェーンを支援する主要な国内サプライヤーとなっています。クラフトライナーは、リサイクルボードが一貫して提供できるよりも強い破裂性能と高い耐湿性を必要とする輸出グレードのタンパク質包装において特に、プレミアムエンドで引き続き関連性を持っています。
予測期間においてより重要な変化はフルーティングにあり、2026年から2031年にかけて5.33%のCAGRで拡大すると予測されており、市場で最も成長の速い製品カテゴリーです。この上昇は従来の重量輸送箱よりも、電子商取引物流および温度管理配送における軽量化プログラムによって推進されています。箱のデザインは、単に重い表面グレードを追加するのではなく、B/CダブルウォールからC/E構造への移行などのフルートプロファイル最適化による優れたクッション性に向かっています。MENAマーケット向けArcwise曲線段ボール技術のライセンス供与は、同じ坪量で20〜30%高い圧縮強度を提供できるフォーマットを導入しており、これはオマーンの輸出および棚対応チャネルの製品仕様に影響を与える可能性があります。実際には、オマーン コンテナボード産業はテストライナーを数量の柱として維持しながら、フルーティングが性能主導の再設計によって生み出される価値のより多くを獲得する可能性が高いです。
エンドユーザー産業別:食品・飲料が需要を支え、消費財がより速く成長
食品・飲料は2025年のオマーン コンテナボード市場の34.19%を占め、エンドユーザー産業の中でトップの座を確固たるものにしました。この地位は、オマーンの非石油産業アジェンダのもとで拡大し続ける水産業、ミネラルウォーター、生鮮農産物、飼料、および加工食品活動によって支えられています。消費財包装は2026年から2031年にかけて4.79%のCAGRで成長すると予測されており、予測期間において最も成長の速いエンドユーズセグメントとなっています。その成長は都市化、プレミアム化、および小売チャネルにおける棚対応段ボールフォーマットへの広範な需要によって形成されています。消費者品揃えが拡大するにつれて、段ボールディスプレイトレイとダイカットフォーマットは、組織化された小売と直接流通の両方において標準スロット式カートンよりも関連性を増しています。
食品・飲料はいくつかの包装需要の柱がすでに整備されているか進行中であるため、引き続きリードを維持するはずです。ニズワ・デーツ工業団地、ハザーン経済区の3,600万オマーン・リアルの飼料工場、およびJBSマルチプロテインハブはすべて、国内および輸出チャネルにわたる耐湿性・食品グレード段ボール包装の持続的な使用を支援しています。産業用エンドユーズもフリーゾーンのスループット成長と、エンジニアリング製品および輸出物流によって生み出されるプレミアム箱需要から恩恵を受けています。その他のエンドユーザー産業は規模が小さいままですが、セラミックス、パーソナルケア、および医薬品はそれぞれ、小売プラスチック規制の拡大に伴い、より多くの紙ベースの二次包装を採用しています。これにより、食品・飲料がコアの数量基盤であり続けているにもかかわらず、オマーン コンテナボード市場は一つのエンドユーズチャネルへの依存を避けるのに十分な広さを保っています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
マスカット首都圏とアル・ルサイル〜ソハール回廊は、オマーン コンテナボード市場の主要な生産・消費軸であり続けています。Omani Packaging Company SAOGはアル・ルサイル工業団地に年間3万メートルトンの段ボールコンバーティング工場を運営し、地域の食料品、洗剤、ミネラルウォーター、セラミックス、水産業の顧客にサービスを提供しており、GCCおよびアジア市場への二次輸出も行っています。[3]この顧客ミックスは、マスカット地域の需要を国内FMCG流通と輸出包装要件の両方に結びつけています。ソハールは、Keryas Paper Industryの工場がソハール港・フリーゾーンの近くに位置しているため、上流の重みを加えており、これにより原材料の入荷リードタイムが短縮され、紙・箱の出荷フローが速まります。この回廊はしたがって、コンバーティング、紙供給、工業団地、および港湾アクセスを一つの地域に組み合わせており、国内で最も効率的運営基盤となっています。
サラーラとドファール地域は異なる需要プロファイルを示しており、そこでの包装需要は貨物取り扱い、水産業、およびコールドチェーン輸出活動により直接結びついています。サラーラ港の一般貨物量は2025年に2,640万トンに達し、2024年の2,260万トンから増加しており、輸送包装システムを通じて移動する取引商品のより重い基盤を示しています。2025年初頭に完了したターミナル拡張は年間能力を450万TEUから650万TEUに引き上げ、2,000個のリーファープラグを追加しました。これにより、生鮮品フローにおけるワックス耐性・防湿バリア段ボールフォーマットの使用が増加します。ドファールと近隣のドゥクムも水産業・養殖プロジェクトから恩恵を受けており、Oman Food Investment Holdingが運営する2,600万オマーン・リアル(6,760万米ドル)のマグロ・イワシ缶詰施設もその一つです。これらの南部地域はしたがって、オマーン コンテナボード市場をマスカット回廊よりも輸出志向の包装ミックスに向けて引っ張っています。
ドゥクムはフリーゾーンのインセンティブと工業用地の利用可能性が地域コンバーターの関心を集めているため、別の層を加えています。これらのコンバーターはオマーンからサウジアラビアとUAEにサービスを提供する低コストのGCC製造拠点を求めています。運営コストがUAE工業地帯より20%低く抑えられるという試算は、サテライト段ボール工場の設置根拠を改善します。この変化が続けば、オマーン コンテナボード市場はマスカット地域のコンバーティング能力への依存を減らし、より均衡のとれた全国供給ネットワークを獲得するでしょう。より広い地理的分散はまた、上流の紙、下流のコンバーティング、港湾取り扱い、および輸出包装が一つの回廊だけに集中しなくなるため、レジリエンスを向上させます。
競争環境
市場集中度
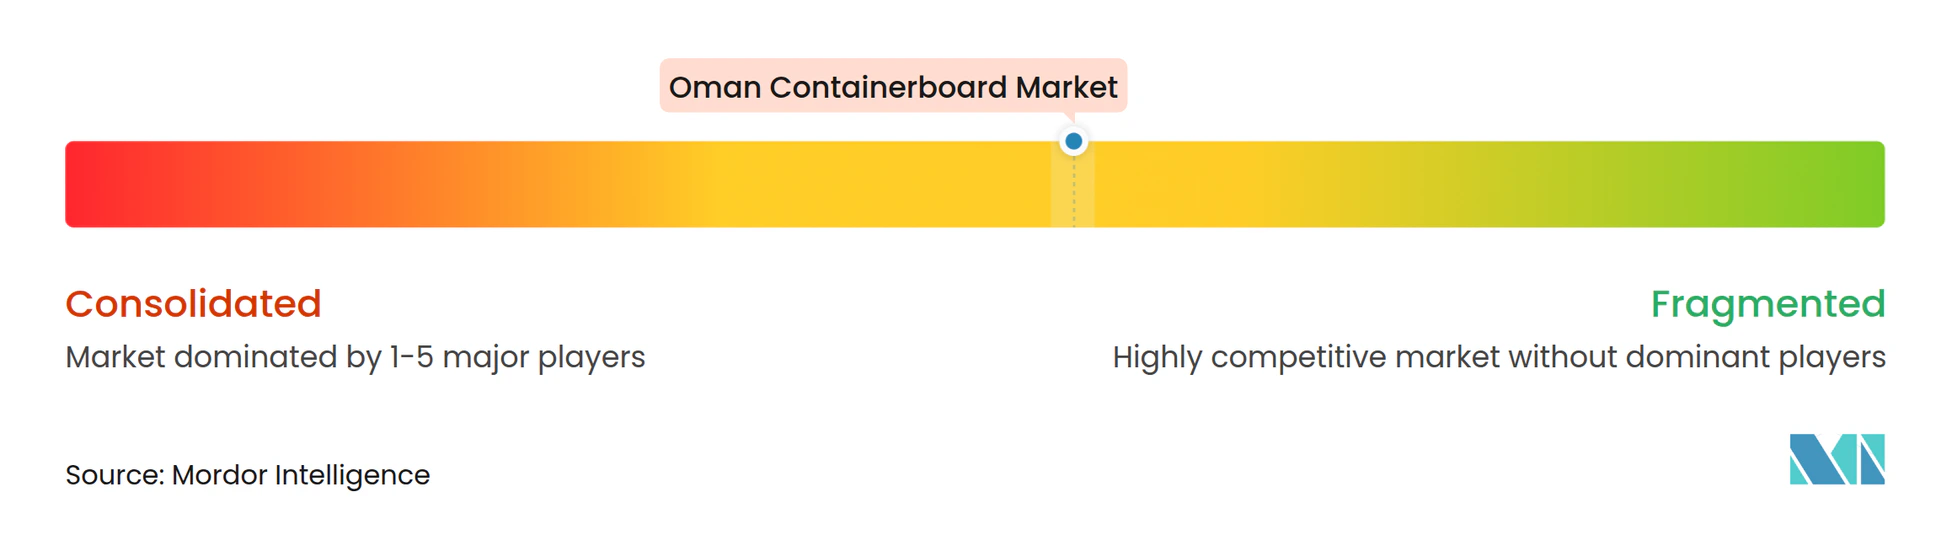
オマーン コンテナボード市場は、一つの国内製紙工場が上流チェーンに部分的な基盤を与えているにもかかわらず、コンバーティングレベルでは適度に分散したままです。Keryas Paper Industry LLCの18万メートルトンのソハール施設はリサイクルテストライナーとフルーティンググレードを供給し、地域コンバーターの主要な国内紙源であり続けています。[4] Omani Packaging Company SAOGは上場地域コンバーティング層を代表しており、紙輸入リスクに定期的に直面する市場では需要への露出だけではコスト圧力を取り除けないことを示しています。INDEVCO Paper Containers、Obeikan Investment Group、Napco Nationalなどの地域グループは、より大きな統合資産とGCC全域の流通リーチを通じてポジションを強化しています。この構造は、規模の経済だけでなく、応答時間、顧客近接性、およびニッチサービスで競争する小規模なオマーンのコンバーターを残しています。
いくつかの最近の動きは、競争が単純な箱供給から技術、マージン保護、およびより広い包装ポートフォリオへとどのようにシフトしているかを示しています。INDEVCO Groupは2025年10月にマスカットで開催されたレバノン・オマーン経済・貿易・産業フォーラムを利用してオマーンでの商業的プレゼンスを強化しました。同グループの2025年のMENAマーケット向けArcwiseラインスは、同じ坪量で20〜30%高い圧縮強度を提供できる曲線段ボールフォーマットを導入しました。これは軽量化アプリケーションで重要です。Napco Nationalの2025年8月のArabian Flexible Packagingの買収は、フィルムとポーチへのオファーを拡大し、グループにオマーンの食品・飲料バイヤーへのバンドル包装ソリューションのクロスセルの余地を与えました。これらの動きは、顧客が一つの地域サプライヤーから段ボール、フレキシブル、および特殊フォーマットをますます調達できるようになるため、国内プレイヤーのハードルを引き上げます。
デジタル短納期コンバーティングには明確な機会が依然として存在しており、可変データ印刷と自動ダイカットが5,000ユニット未満の電子商取引ランを従来のセットアップよりも速く経済的に処理できます。もう一つの未活用の差別化要因は認定持続可能調達であり、FSCまたはPEFCのチェーン・オブ・カストディ文書は機関食品バイヤーおよびGCCスーパーマーケットチェーンにとってますます関連性が高まっています。クウェートのGulf Paper Manufacturing Companyも、地域の紙の入手可能性が逼迫している際にオマーンのコンバーターの供給充足を支援する輸出テストライナーとフルーティングのため、引き続き重要です。全体として、オマーン コンテナボード市場はマージンを圧迫するのに十分な競争力がありますが、技術主導または認定主導の専門業者が特定の契約を獲得するのに十分な開放性も依然として持っています。
オマン コンテナボード産業リーダー
-
Keryas Paper Industry LLC
-
Middle East Paper Manufacturing and Production Company
-
United Carton Industries Company
-
INDEVCO Paper Making
-
Arabian Packaging LLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:オマーン商業・産業・投資促進省はInvest Omanを通じて、複数の県にわたる養殖拡大、代替魚飼料生産、エビ養殖複合施設に重点を置いた2億2,400万米ドルの食料安全保障投資パッケージを発表しました。この投資は、ワックスライニングおよび耐湿性段ボール箱の主要ユーザーである水産業および食品加工セクターを直接拡大し、食品セグメントからのコンテナボード長期需要を強化します。
- 2026年4月:Asyad Groupは2026年5月からソハールとサラーラ港にわたってAIオーケストレーションプラットフォームを展開することを発表し、最初の運営年内に平均コンテナ滞留時間を22%削減することを目標としています。港湾スループットの高速化は輸送包装の滞留ストレスを軽減し、コンバーターがより低い安全係数仕様で設計できるようにし、箱あたりの材料コストを削減します。
- 2026年1月:世界最大のタンパク質企業であるJBSは、牛肉、鶏肉、羊肉輸出のための2つの生産資産を統合するオマーンの新設食品持株会社の80%株式を1億5,000万米ドルで取得しました。世界のハラール市場にサービスを提供するために設計されたこの合弁事業は、コールドチェーン輸出基準に沿った食品グレード段ボール包装への相当な需要を生み出すと予想されています。
オマーン コンテナボード市場レポートの範囲
オマーン コンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、および消費を包含しています。バージンおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業にわたる保護・輸送包装用途に使用されています。市場は持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって推進されています。
オマーン コンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
オマーン コンテナボード市場の規模はどのくらいですか?
オマーン コンテナボード市場は2025年に1億1,012万米ドルで、2026年に1億2,104万米ドルに達し、CAGR 3.13%で2031年までに1億4,123万米ドルに達すると予測されています。
オマーンにおけるコンテナボードの需要を牽引しているものは何ですか?
主な需要ドライバーは、食品加工の拡大、段階的なプラスチック袋禁止、電子商取引小包の成長、およびソハール、サラーラ、ドゥクムにわたる貨物スループットの増加です。
オマーンでどの素材セグメントがリードしていますか?
リサイクルファイバーは2025年に53.22%のシェアでリードしており、コスト競争力と主要バイヤーからの強い持続可能性要件によって支えられています。
どの製品タイプが最も速く成長していますか?
フルーティングは2031年までに5.33%のCAGRで最も速い成長を記録すると予測されており、電子商取引とコールドチェーン物流における軽量化ニーズによって推進されています。
オマーンでどのエンドユーザーセグメントが最も重要ですか?
食品・飲料は2025年に34.19%のシェアで最大のエンドユーザーであり続け、消費財包装は4.79%のCAGRで最も速く成長すると予測されています。
フレートとライナーボード輸入がオマーンでそれほど重要な理由は何ですか?
オマーンは依然として輸入ライナーボードに大きく依存しているため、輸送混乱と高い戦争リスクコストは、需要が堅調であってもコンバーターのマージンを急速に圧迫する可能性があります。