
オーストリアコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
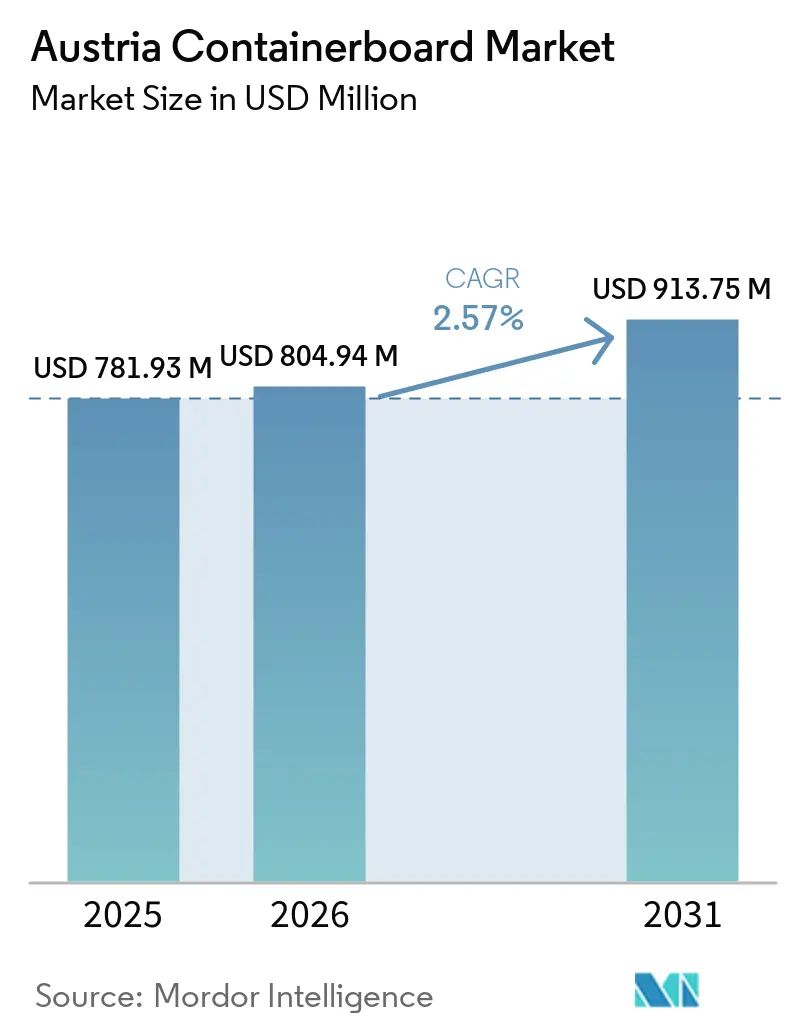
| 基準年の市場規模 (2025) | 781.93 百万米ドル |
| 市場規模 (2026) | 804.94 百万米ドル |
| 市場規模 (2031) | 913.75 百万米ドル |
| 成長率 (2026 - 2031) | 2.57 % |
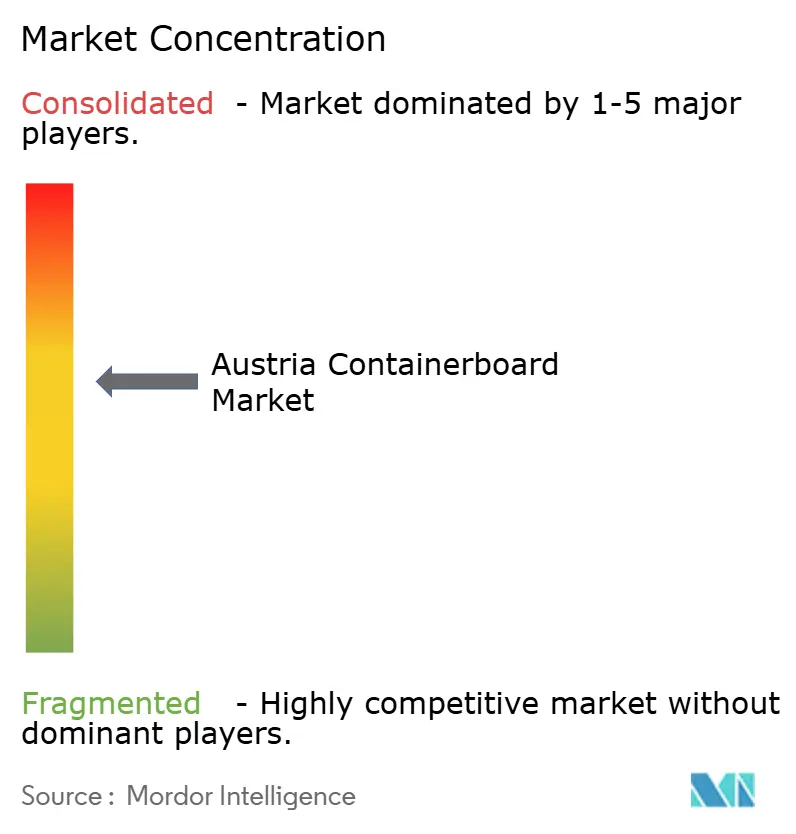
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストリアコンテナボード市場分析
オーストリアコンテナボード市場規模は、2025年の7億8,190万米ドルから2026年には8億494万米ドルへと成長し、2026年から2031年にかけてCAGR 2.57%で2031年までに9億1,375万米ドルに達すると予測されています。市場は最近の価格修正を経て、より安定した軌道を歩んでおり、そのリセットにより短期的な価格変動よりも構造的な需要に注目が集まっています。リサイクルファイバーの集約度は引き続き際立った強みであり、コンテボードはヨーロッパで最も深い古紙回収ストリームを活用しています。また、オーストリアは経済規模に比して地域の紙・板紙生産において突出した役割を果たしています。需要は記録的な通信販売支出、宅配便活動の増加、そして食品・飲料が国内最大の段ボール用途であり続けるという事実によって支えられており、産業活動が軟化する中でも量的基盤の回復力を維持しています。EUの包装規制が競合する包装形態に対してより重いコンプライアンス負担を課す一方、段ボール輸送箱は義務的な再使用割当を回避するため、規制面でも見通しを支えています。製紙工場レベルでの競争は依然として穏やかであり、グラフィック用紙設備の包装グレードへの転換が国内リサイクルファイバー供給を増加させ、ドイツからの輸入依存を低下させています。
主要レポートのポイント
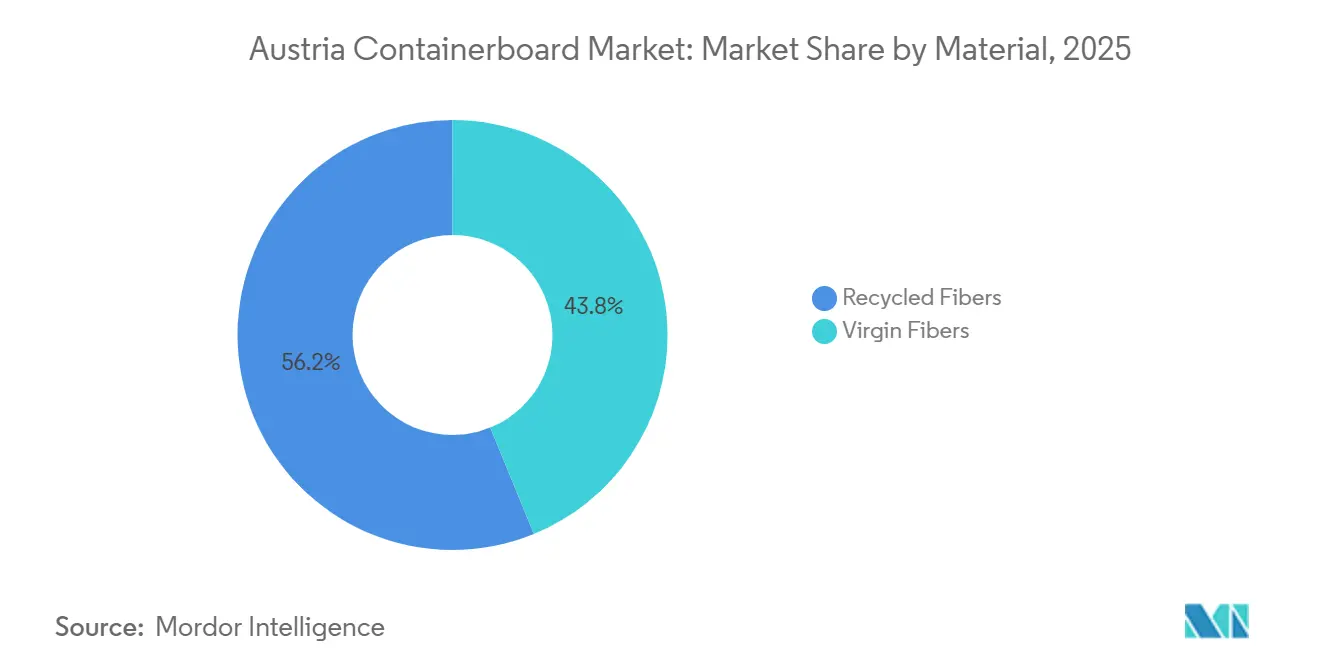
- 素材別では、リサイクルファイバーが2025年のオーストリアコンテナボード市場シェアの56.18%を占めました。
- 製品タイプ別では、テストライナーセグメントのオーストリアコンテナボード市場規模は2031年までにCAGR 2.96%で拡大すると予測されています。
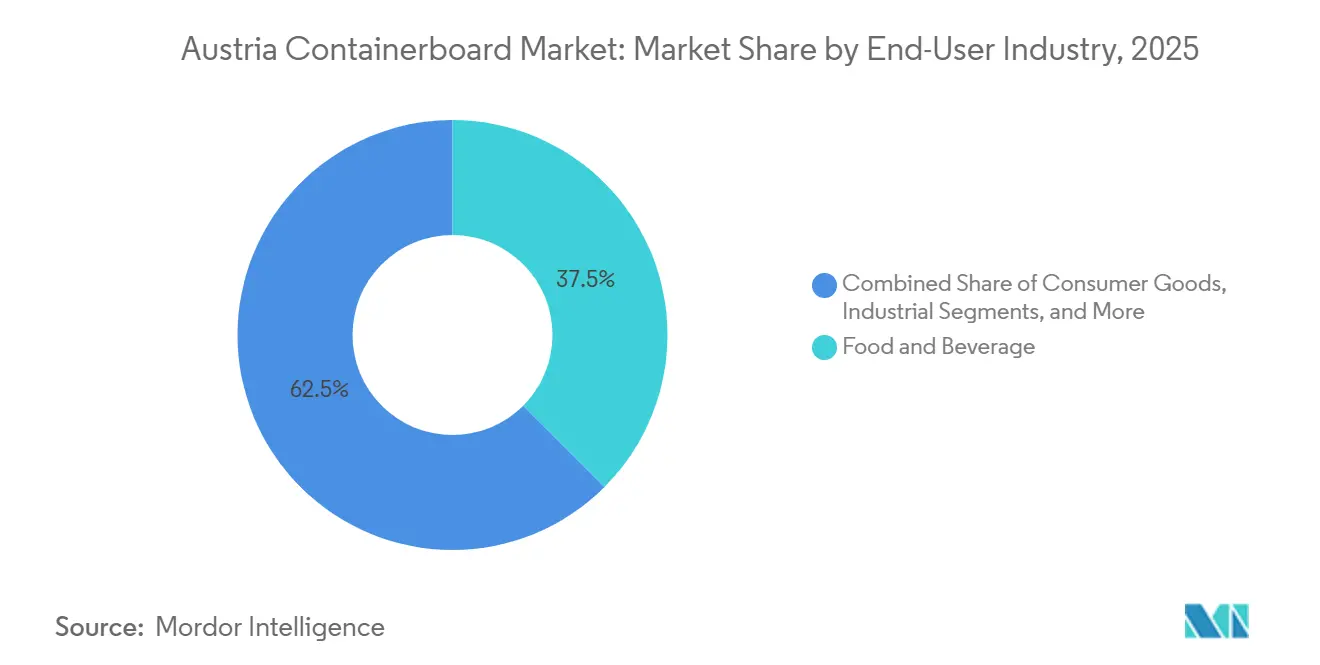
- エンドユーザー産業別では、食品・飲料が2025年のオーストリアコンテナボード市場シェアの37.51%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストリアコンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PPWRに基づくプラスチックから紙への代替 | +0.8% | 2026年8月よりオーストリアを含むすべてのEU加盟国でコンプライアンス義務が発効するグローバルな動向 | 短期(2年以内) |
| 食品・飲料における段ボール需要のリーダーシップ | +0.6% | ウィーン、上オーストリア、シュタイアーマルクの農産食品加工クラスターに集中した国内動向 | 短期(2年以内) |
| 高いリサイクルファイバー循環利用の優位性 | +0.5% | 国内動向、古紙サプライチェーンの統合を通じたCEPI全体への波及効果あり | 中期(2~4年) |
| シェルフレディおよびEコマース向けフォーマットのプレミアム化 | +0.4% | 国内動向、ウィーン、グラーツ、主要物流回廊での早期利益 | 短期(2年以内) |
| グラフィック用紙機械の転換による国内供給拡大 | +0.3% | 国内動向、主にラーキルヒェンおよびシュタイアーミュールを含む上オーストリア | 短期(2年以内) |
| 高度な脱インクによるリサイクルファイバー品質の向上 | +0.2% | 国内およびEU全体、OCCベースのリサイクルファイバーコンテナボード製紙工場での関連性が最も高い | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
PPWRに基づくプラスチックから紙への代替
プラスチックから紙への代替は、オーストリアコンテナボード市場にとって最も強力な政策主導の追い風であり続けています。これは規則(EU)2025/40が2026年8月12日から適用され、包装設計をリサイクル可能性、手数料の調整、廃棄物削減目標とより密接に結びつけるためです。[1] この枠組みはファイバー形態を優遇ています。段ボールはすでに多層・コーティングプラスチック代替品よりも高循環回収システムに容易に適合するためです。オーストリアはその転換を強固な基盤から迎えています。2024年には家庭収集が包装材および古紙で102万トンに達し、リサイクル段ボール包装は85%のリサイクル率を達成しました。[2] これにより、リサイクル可能性グレードと将来のEPRコスト負担がより重要になっている調達決定において、モノマテリアル段ボール形態の魅力が高まっています。オーストリアコンテナボード市場において、これはコンプライアンスが単なる規制コストではなく価値提案の一部となることを意味します。また、競合材料が明確な再設計負担に直面している輸送、Eコマース、フードサービ包装における早期の切り替え決定を支援します。
食品・飲料における段ボール需要のリーダーシップ
食品・飲料の需要はオーストリアコンテナボード市場に安定した基盤を提供しています。このセクターは2025年のオーストリア段ボール生産量の46%を占め、2024年の45%から上昇しました。この一貫性は重要です。食品の輸送は産業用包装の受注が鈍化しても継続するため、製紙工場とコンバーターは量の信頼できる下限を維持できます。オーストリアの農産食品輸出も、食品安全な輸送パックとシェルフレディ形態を必要とし、これらはしばしば一般的な輸送箱よりも強力なライナーと優れた印刷品質を求めます。2025年1月に導入されたPETボトルと金属缶のデポジット制度は、飲料流通形態が再使用・返却物流を中心に再構築されているため、別の包装調整ポイントを加えています。オーストリアコンテナボード市場において、食品主導の需要は量だけでなく仕様品質にも結びついています。DS Smithのリサイクル可能なビール配送ソリューション(Privatbrauerei Hirt向け)は、より狭い飲料チャネルでさえ、ボール性能ニーズに特化した包装設計を生み出していることを示しました。
高いリサイクルファイバー循環利用の優位性
高いリサイクルファイバー循環利用は、オーストリアコンテナボード市場の最も深い構造的強みの一つです。回収紙が容易に入手可能であり、すでに産業規模の製紙生産に組み込まれているためです。CEPI加盟国全体で、コンテナボードグレードの古紙利用率は2024年に94.7%に達し、紙カテゴリーの中で最高となり、紙・板紙製造で消費された古紙総量の66.4%を占めました。オーストリアは強力な家庭収集量と段ボール包装の85%リサイクル率でそのシステムを強化しており、OCCベースの製紙工場の供給可視性を向上させています。選別品質も向上しており、軽量グラメージ生産と古段ボールからの収率向上を支援しています。Heinzelpaper Laakirchen(ハインツェルペーパー・ラーキルヒェン)は2025年5月にヨーロッパ最大のFibreFlowドラムパルパーを稼働させ、1日最大2,000 admt処理能力を持ち、オーストリアのコンテナボード市場プレイヤーがスポット市場のファイバーに頼るだけでなく上流効に投資していることを示しています。これは、ファイバー処理、製紙生産、下流コンバーティングが同一の国内システム内に統合されている場合、オーストリアコンテナボード市場が投入物の変動をより良く吸収できるため重要です。
シェルフレディおよびEコマース向けフォーマットのプレミアム化
シェルフレディおよびEコマース包装は、より多くのハンドリングサイクルと消費者向けユースケースにわたってボックス性能がより重要になっているため、オーストリアコンテナボード市場をより高付加価値グレードへと押し上げています。オーストリアのEコマース返品率は2024年の42%から2025年には44%に上昇し、再販前により強力なボックスまたは再梱包を必要とする出荷の割合が増加しました。[3] 通信販売支出は125億ユーロ(141億米ドル)に達し、モバイルコマースは2025年に41億ユーロ(46.2億米ドル)となり、アパレル、電子機器、パーソナルケア注文全体での包装需要が継続していることを示しています。この転換は重要です。輸送用途とシェルフレディ用途の両方において、より重いライナーグレード、ダブルウォール形態、より優れたビジュアルプレゼンテーションを優遇するためです。MondiのRiedel Glas向けブラウンクラフトライナーパック(ホワイトデジタル印刷付き)は、リサイクル可能な紙ベース形態から離れることなく、コーティングされていないブラウン基材でプレミアムグラフィックスを実現できることを示しました。オーストリアコンテナボード市場にとって、これは単純なボックス量成長を超えた付加価値層を加え、低CAGR環境においても選択的なプレミアム化を支援します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 回収紙およびエネルギーコストの変動 | -0.8% | 国内動向、エネルギー集約型製紙工場クラスターが系統手数料とETS二重コスト構造に直面する上オーストリアおよびシュタイアーマルクで最も深刻 | 短期(2年以内) |
| オーストリアの高い労働・ネットワークコスト | -0.4% | 国内動向、特に下オーストリア、ウィーン、シュタイアーマルクのコンバーティング工場に影響 | 中期(2~4年) |
| 回収紙物流における廃棄物分類の摩擦 | -0.2% | 国内動向、ウィーンおよび主要物流回廊での早期利益 | 中期(2~4年) |
| ファイバーベース輸送包装を脅かす再使用割当 | -0.2% | EU全体、生鮮農産物およびB2B物流セグメントへの集中的影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
回収紙およびエネルギーコストの変動
コスト変動は、高い電力価格、系統手数料、ETS負担、回収紙の動向がすべて同時にマージンを圧迫するため、オーストリアコンテナボード市場にとって最大の近期的な重荷であり続けています。Austropapier(オーストロパピア)は、オーストリア製紙業界の収益が2025年に5.7%減少して43.7億ユーロ(47.2億米ドル)となり、総紙生産量が7.6%減少して409万トンになったと報告しました。上オーストリアでは、産業用電力が2025年に1kWhあたり平均16.7ユーロセント(18.8米ドルセント)であったのに対し、隣接するバイエルン州では8.8ユーロセント(9.9米ドルセント)であり、系統手数料はバイルン州の同等水準より75%高かったです。sup id="sup-396857" class="citation-tooltip" aria-label="Austropapier、「Papierindustrie Fordert Strompreiskompensation Bis 2030」、Energy News Magazine、energynewsmagazine.at">[4]Austropapier、「Papierindustrie Fordert Strompreiskompensation Bis 2030」、Energy News Magazine、energynewsmagazine.at Austropapierはまた、オーストリア製紙業界が2024年にETS関連コストとして3億7,500万ユーロ(4億600万米ドル)を支払い、割当として受け取ったのは1億8,500万ユーロ(2億米ドル)のみであったと述べました。Heinzelpaper Laakirchen(ハインツェルペーパー・ラーキルヒェン)はその後、2024年3月と2025年10月に再び段ボールケース材料の価格を引き上げ、コストが高止まりする中でボード価格の調整がバリューチェーン全体に波及し続けることを示しました。オーストリアコンテナボード市場において、統合プレイヤーはこの圧力をオープンマーケットバイヤーよりも多く吸収できますが、自社供給を持たないコンバーターは新たな投入物インフレの波ごとにさらされ続けます。
オーストリアの高い労働・ネットワークコスト
労働・物流コストはオーストリアコンテナボード市場にとって第二の構造的ブレーキを生み出しています。コンバーティングは依然として労働集約的であり、オーストリアの地理的条件は低コスト輸送に有利ではありません。Forum Wellpappe Austria(フォーラム・ウェルパッペ・オーストリア)は、オーストリアのコンバーティングセクターにおける賃金コストが2025年までの5年間で27%増加したと報告しました。この上昇は多くの小規模工場の生産性向上を上回ったため、出荷量が維持された場合でもコスト競争力が低下しました。輸出への依存がこの問題をより深刻にしています。段ボール生産の大部分は依然としてドイツとイタリアの生産者に対して納入コストで競争する必要があるためです。DS Smithは2024年にMargaethen am MoosおよびKalsdorf工場に1,300万ユーロ(1,410万米ドル)を投資し、自動化とライン改善を通じて生産量を20%向上させました。オーストリアコンテナボード市場において、これは明確な分断を示しています。大規模グループは自動化によってマージンを守ることができる一方、小規模・独立系コンバーターは統合または製品フォーカスの絞り込みへの圧力が高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーの深度とバージン仕様プレミアムの融合
リサイクルファイバーは2025年のオーストリアコンテナボード市場シェアの56.18%を占めており、これはオーストリアの製紙設備がグラフィックグレードからOCCベースの段ボールケース材料へと長期的にシフトしてきたことを反映しています。このリードは強力な回収紙収集と段ボール包装の85%リサイクル率によって支えられており、リサイクル原料を北欧パルプ市場から調達するバージン投入物よりも安定的でコスト効率が高いものにしています。オーストリアコンテナボード産業は、したがって、特に循環性、コスト可視性、国内ファイバーアクセスを優先するバイヤーにとって、リサイクルグレードに最大の価値プールを維持しています。Heinzel Group(ハインツェル・グループ)は2025年4月にラーキルヒェンでのPM 11転換を完了し、同サイトのリサイクル段ボール原紙生産への完全移行を確認することで、その地位を強化しました。
バージンファイバーは依然として2031年までにCAGR 2.91%でより速く成長すると予測されており、リサイクルグレード支配の逆転ではなく選択的なプレミアム化を示唆しています。需要は、最大リサイクル含有量よりも破裂強度、積み重ね性能、または耐湿性が重要なアプリケーション、すなわち輸出包装、自動車部品輸送、医薬品コールドチェーン用途から来ています。2026年8月からのPFAS含有包装ソリューションに対するPPWR関連制限はこの転換をさらに促進します。準拠したバリアおよび強度性能が仕様決定においてより重要になるためです。Smurfit WestRockのNettingsdorf製紙工場はオーストリアコンテナボード市場のこの部分の中心であり続け、年間50万7,000トンのクラフトライナー生産能力と西ヨーロッパで最も強力なコスト競争力の一つを持っています。素材ミックスはしたがってより専門化されており、リサイクルファイバーがより大きな基盤を維持し、バージンファイバーが高性能包装がプレミアムを獲得できる分野で伸びています。
製品タイプ別:クラフトライナーの規模が市場を支え、テストライナーが成長を牽引
クラフトライナーは2025年の市場価値の38.87%を占め、オーストリアコンテナボード市場における主要製品タイプとなっています。その地位は、小売・物流用途向けに強力な外面と信頼性の高い印刷性能を必要とする輸出志向の段ボール包装に結びついています。Nettingsdorfはオーストリアにこのグレードの耐久的な基盤を提供しています。Smurfit Kappaが同製紙工場を西ヨーロッパで3番目に大きく最低コストのクラフトライナーサイトの一つとして特定したためです。この規模は重要です。オーストリアコンテナボード市場が輸入バージンファイバーライナーボードに大きく依存することなく、要求の高い国内外の顧客に供給できるためです。
テストライナーはリサイクルグレード設備の拡大と持続可能な二次包装が主流調達にさらに浸透するにつれ、2031年までにCAGR 2.96%で最も速く成長すると予測されています。Heinzelのpm 11は1億4,000万ユーロ(1億5,120万米ドル)の投資を背景に、Starboardブランドの70~160 g/m²範囲の軽量リサイクル段ボール原紙を中心に構築されました。Norske SkogのBruck製紙工場は年間21万トンのリサイクルテストライナーおよびフルーティング生産能力と2025年の記録的なコンテナボード納入量でもう一つの柱を加えています。PM 11上のVoithのXcelLineテクノロジーはまた、トン当たりのエネルギー使用量削減に貢献しており、電力コストが依然として異常に高いオーストリアのコンテナボード市場では重要です。結果として、クラフトライナーが規模を支え、テストライナーが増分成長の大部分を獲得する製品ミックスとなっています。
エンドユーザー産業別:食品が需要を支え、消費財が加速
食品・飲料は2025年のオーストリアコンテナボード市場規模の37.51%を金額ベースで占め、食品輸送包装が他のほとんどのボックス需要よりも景気循環の影響を受けにくいため、最大のエンドユーザーセグメントであり続けました。同セクターはまた2025年のオーストリア段ボール生産量の46%を占め、食品需要がオーストリアコンテナボード市場の量的基盤をいかに深く支えているかを確認しています。この需要は国内流通と近隣小売ネットワークへの輸出フローの両方によって形成されており、シェルフレディトレイと高グラフィックパックはしばしば一般的な輸送箱よりも高いボード価値集約度を持ちます。これにより食品需要は大きいだけでなく、プレミアムライナーとディスプレイレディ構造においてより良いミックスを支援するため重要です。
消費財は通信販売の拡大と電子機器、パーソナルケア、玩具、その他オンライン主導カテゴリーにおける包装変化に牽引され、2031年までにCAGR 3.02%で最も速く成長すると予測されています。オーストリアの通信販売支出は2025年に14%増加して125億ユーロ(135億米ドル)となり、オンライン返品率は44%に達し、初回使用と二次包装の両方のニーズを高めています。これは重要です。返品品目は再販前に新しい段ボールパックを必要とすることが多く、需要は一方向の注文数だけが示す以上に速く増加するためです。産業エンドユーザーは2025年の段ボール量の約20%を依然として占めていましたが、中央ヨーロッパの製造業が軟調を維持したため、そのシェアは低下しました。オーストリアコンテナボード市場において、これは食品が安定剤、消費財がより速い動きをするセグメント、産業用包装が2026年以降の広範な製造業回復に依存する主要セグメントとして位置づけられます。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
地理的分析
オーストリアは2024年のCEPI紙・板紙総生産量の5.6%、古紙利用量の5.0%を占め、経済規模に対してヨーロッパにおける同国の重要な役割を強調しています。紙・板紙生産量は2024年に440万トンに達し、その生産量の87.5%が輸出市場向けであり、オーストリアコンテナボード市場をより広いヨーロッパの需要状況と密接に結びつけています。ドイツは販売と調達の主要な国境を越えたアンカーであり続け、オーストリアの製紙工場とDACH包装ネットワークとの緊密な運営上のつながりを反映しています。上オーストリアはHeinzelのラーキルヒェン複合施設、Smurfit KappaのNettingsdorfクラフトライナー製紙工場、Norske SkogのBruck製紙工場を擁し、一つの州に密集したコンテナボード製造クラスターを形成しているため、中核生産地域です。
下オーストリアとシュタイアーマルクはこの地理に異なる役割を加えています。下オーストリアにはHamburger ContainerboardのPitten製紙工場があり、Prinzhorn Groupは2025年9月に5,000万ユーロ(5,400万米ドル)以上を投資して新しいガスタービン発電所を稼働させました。シュタイアーマルクは南東ヨーロッパへの自動車、電子機器、消費財輸出回廊に対応するコンバーティング設備を通じてオーストリアコンテナボード市場を支援しています。フォアアールベルクも重要です。Rondo Ganahl(ロンド・ガナール)は2025年1月にフラスタンツで新しいBHS SPEEDラインを稼働させ、サイト設備を年間2億2,000万m²に10%増加させました。ケルンテンはMondi FrantschachとMondi Neusiedlerのより広いオーストリアにおける持続可能性フットプリントを通じて貢献し、ウィーンは完成段ボール包装の主要物流・流通ハブであり続けています。
オーストリアコンテナボード市場はまた、ブランドオーナーとの調達協議において有利なエネルギーおよび持続可能性プロファイルから恩恵を受けています。Austropapierは、オーストリア製紙業界の再生可能エネルギー比率が69.2%であり、主要サイトでの新しい廃水・バイオガスシステムが製紙工場レベルの環境性能を強化していると報告しました。輸出依存は依然として市場をドイツおよび中央ヨーロッパの産業状況に敏感にしており、特に機械・自動車顧客からの包装需要が鈍化する場合に影響を受けます。同時に、オーストリアコンテナボード市場は品質認証、食品安全紙基準、循環ファイバー認証がEU規制枠組みの下でより一般的になりつつある包装要件と良く一致しているため、競争力を維持しています。
競争環境
オーストリアコンテナボード市場は製紙工場レベルでは中程度に集中しており、3社の生産者が国内紙生産量の大部分を占めていますが、コンバーティング基盤はより広く分散しています。Smurfit Westrockは年間50万7,000トンのクラフトライナー生産能力でNettingsdorfのバージンファイバー供給を支え、Heinzel Groupはラーキルヒェンの2台の機械で年間最大100万トンのリサイクル段ボール原紙生産能力を運営し、Norske SkogはBruckで21万トンのリサイクルテストライナーおよびフルーティングを加えています。この規模は中規模ヨーロッパ参入者にとって意味のある障壁を生み出しています。オーストリアのコンテナボード市場需要は、強力な生産能力ポジションと確立された地域顧客関係を持つ製紙工場によってすでに対応できるためです。また、競争優位性が単純な製紙機械設備だけでなく、統合とコスト構造によっても形成されることを意味します。
垂直統合はオーストリアコンテナボード市場における最も明確な戦略パターンであり続けています。Prinzhorn Groupはリサイクル、製紙生産、コンバーティング資産を組み合わせており、その検証済みサイエンスベースドターゲットは顧客の脱炭素化要件が厳格化する中で調達上の優位性を加えています。Heinzelの2025年4月のPM 11稼働と関連するANDRITZパルピングシステムは、国内リサイクルファイバー規模を同時に拡大し、原料処理の深度を改善しました。Smurfit Westrockの2024年の統合はNettingsdorfをより大きなヨーロッパ段ボールシステム内のより重要なノードに変え、オーストリアコンテナボード市場の顧客リーチと供給柔軟性を強化しました。Rondo Ganahl(ロンド・ガナール)もファイバーキャストモールドパルプ包装を通じてその地位を拡大しており、これは保護用途において段ボールを補完し、従来のボックスコンバーティングを超えた役割を拡張しています。
競争圧力は依然として存在しています。西ヨーロッパが2024年と2025年に新たなコンテナボード設備を追加し、Billerudが2025年第2四半期と第3四半期に地域需要の弱さを報告したためです。この過剰設備リスクは、オープンマーケットのボード価格が自社の受注残が安定していても不利に動く可能性があるため、オーストリアコンテナボード市場の非統合コンバーターにとってより困難です。大規模なオーストリアグループは撤退ではなく買収と自動化で対応しており、Dunapack PackagingによるStora Ensoからのドイツ段ボール工場3社の2026年4月の買収合意にそれが見られます。最も可能性の高い結果は、製紙工場レベルの集中が維持され、コンバーター統合が継続し、技術主導の効率が単純な量成長だけよりもマージン維持においてより重要になる市場です。
オーストリアコンテナボード産業リーダー
-
PRINZHORN HOLDING GmbH
-
W. Hamburger GmbH
-
Rondo Ganahl Aktiengesellschaft
-
Mondi plc
-
Heinzel Holding GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年4月:Dunapack Packaging(Prinzhorn Group)は、Stora Ensoのドイツ段ボール包装工場3社(Gaster Wellpappe、Wellpappe Sausenheim、PTI)の買収に合意しました。2025年の合計売上高は約7,400万ユーロ(8,360万米ドル)、従業員数は350名です。合併承認待ちで2026年中に完了予定のこの取引は、Prinzhorn Groupの紙統合率を高め、ドイツ南西部への地理的フットプリントを拡大します。
- 2026年4月:Mondi Neusiedler(オーストリア)は廃棄物ゼロ埋立処分1年間の達成に至り、木灰を原材料添加物として セメント産業に転用しました。このマイルストーンはNeusiedlerのMondiのMAP2030持続可能性フレームワークとの整合を示し、Frantschachの長年にわたる埋立処分ゼロ記録に続くものです。
- 2025年9月:Prinzhorn Groupは2024年持続可能性レポートを発行し、Dunapack Packagingの段ボール包装における90%以上のリサイクル紙使用と脱炭素化・再生可能エネルギー目標への進捗を強調しました。
- 2025年9月:Hamburger Containerboard(Prinzhorn Group)は、オーストリアのPittenコンテナボードサイトに5,000万ユーロ(5,400万米ドル)以上を投資して新しいガス焚き発電所を稼働させ、長期的なエネルギー供給を確保し運営コストを安定させました。
オーストリアコンテナボード市場レポートの範囲
オーストリアコンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、消費を包含しています。バージンおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの材料は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業にわたる保護・輸送包装用途に使用されています。持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加が市場を牽引しています。
オーストリアコンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
2026年のオーストリアコンテナボード市場規模と2031年の見通しは?
オーストリアコンテナボード市場は2026年に8億494万米ドルと推定され、CAGR 2.57%で2031年までに9億1,375万米ドルに達すると予測されています。
オーストリアにおけるコンテナボード需要を牽引しているものは何ですか?
主な需要ドライバーは、食品・飲料包装、通信販売の成長、Eコマース包装ニーズの強化、リサイクル可能なファイバーベース形態に対する規制支援です。
オーストリアでどの素材タイプが需要をリードしていますか?
リサイクルファイバーは2025年に56.18%のシェアでリードしました。オーストリアが強力な回収紙収集と発達したリサイクルファイバーサプライチェーンを持つためです。
オーストリアのコンテナボードで最も速く成長している製品タイプはどれですか?
テストライナーは最も速く成長している製品タイプであり、新しいリサイクルグレード設備と持続可能性主導の調達に支えられ、2031年までにCAGR 2.96%が予測されています。
なぜ食品・飲料はオーストリアのコンテナボード消費にとってそれほど重要なのですか?
食品・飲料は2025年の市場価値の37.51%を占め、段ボール生産量の46%を占めており、市場に安定した需要基盤を与えています。
オーストリアの生産者とコンバーターが直面する主なリスクは何ですか?
主なリスクは、高い電力・ETSコスト、回収紙価格の変動、上昇する労働コスト、中央ヨーロッパにおける産業用包装需要の弱さです。