
アンチブロック添加剤市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
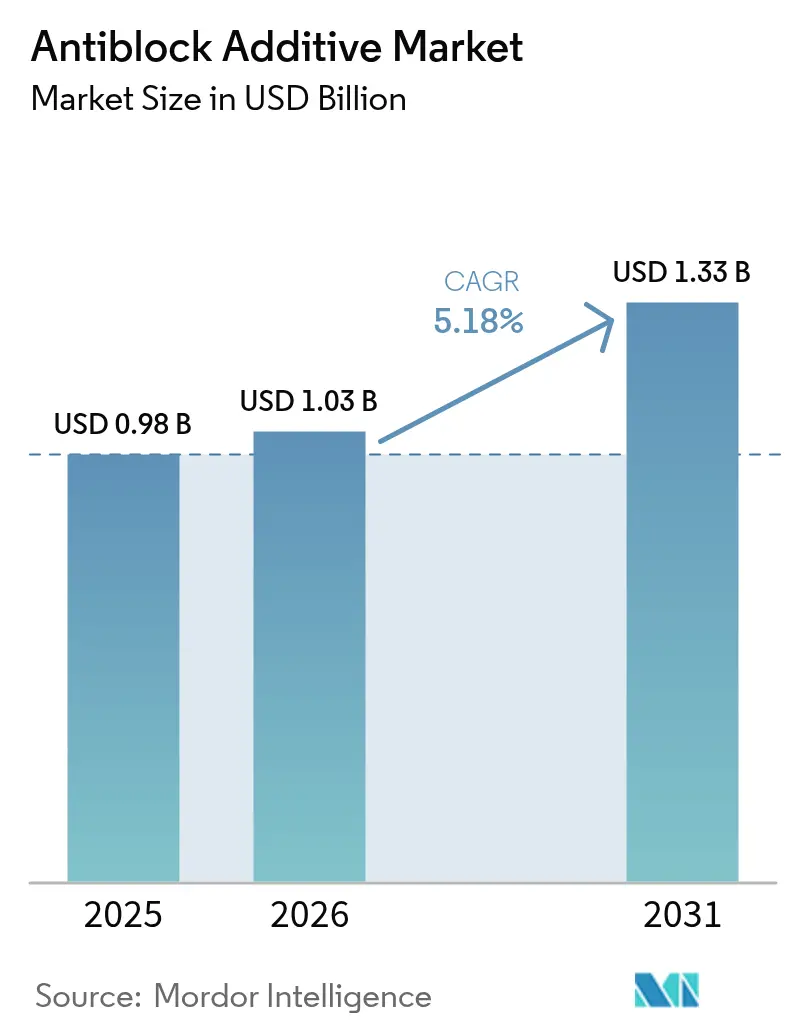
| 市場規模 (2026) | 1.03 十億米ドル |
| 市場規模 (2031) | 1.33 十億米ドル |
| Growth Rate (2026 - 2031) | 5.18 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアンチブロック添加剤市場分析
アンチブロック添加剤市場規模は2026年に10億3,000万米ドルと推定され、2025年の9億8,000万米ドルから成長し、2031年には13億3,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.18%で成長しています。需要の強さは、Eコマース包装、温室農業、モノマテリアルリサイクル可能フィルムの拡大から生じており、それぞれがフィルムブロッキングを防止し、光学的透明性を維持し、ライン生産性を確保するためにアンチブロック技術に依存しています。ブランドオーナーのサステナビリティ目標が鉱物系から生体由来化学品へのシフトを加速させる一方、結晶質および非晶質シリカに対する規制上の精査が従来の無機製品への圧力を高めています。その間、アジア太平洋地域は、中国およびインドにおける統合されたポリマーバリューチェーンに支えられ、多国籍企業の特殊化学プラントへの投資を受けながら、最大の生産・消費基盤としての地位を維持しています。半導体グレードのシリカおよびナトリウム系薬剤を中心としたサプライサイドの集約化が原材料コストの変動を高め、食品医薬品局(FDA)、欧州連合(EU)、および中国GB規格に合格しつつ性能を損なわない代替原材料を認定することを処方者に迫っています。
主要レポートのポイント
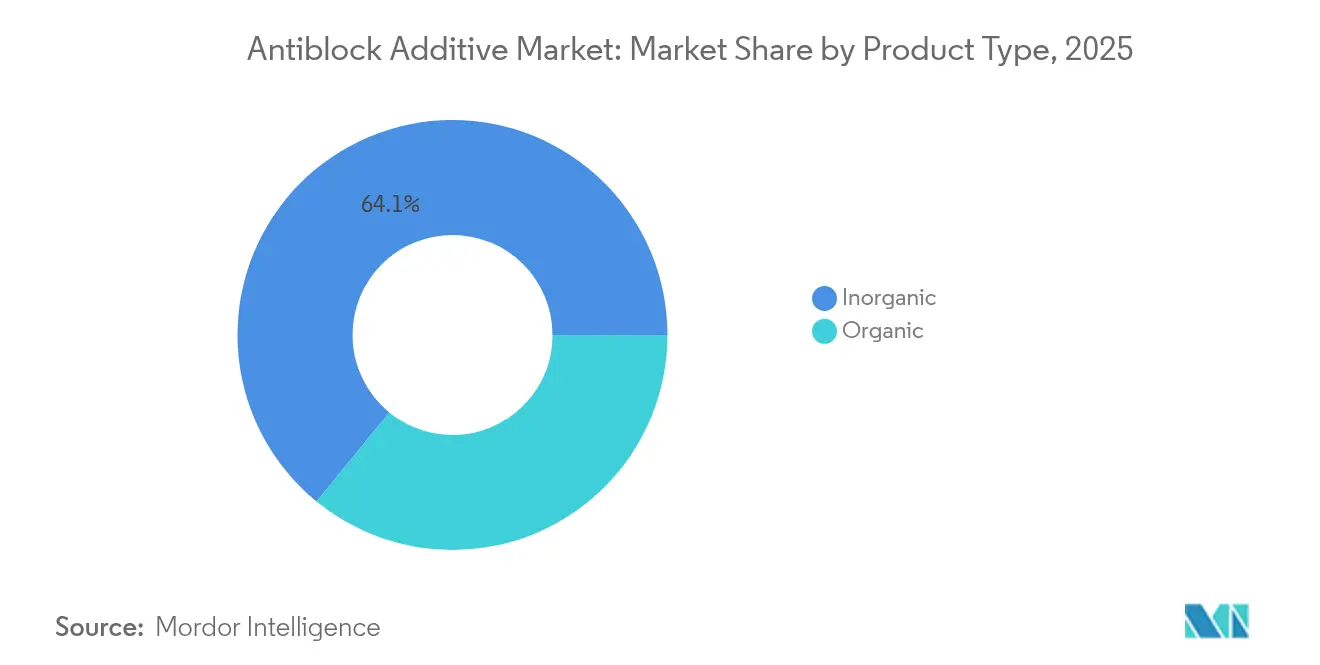
- 製品タイプ別では、無機添加剤が2025年のアンチブロック添加剤市場シェアの64.10%をリードし、有機系処方は2031年まで6.00%のCAGRで成長する見込みです。
- ポリマータイプ別では、低密度ポリエチレンが2025年のアンチブロック添加剤市場規模の38.05%を占め、二軸延伸ポリプロピレンは2031年までCAGR 6.17%で最も急成長するポリマーセグメントと予測されています。
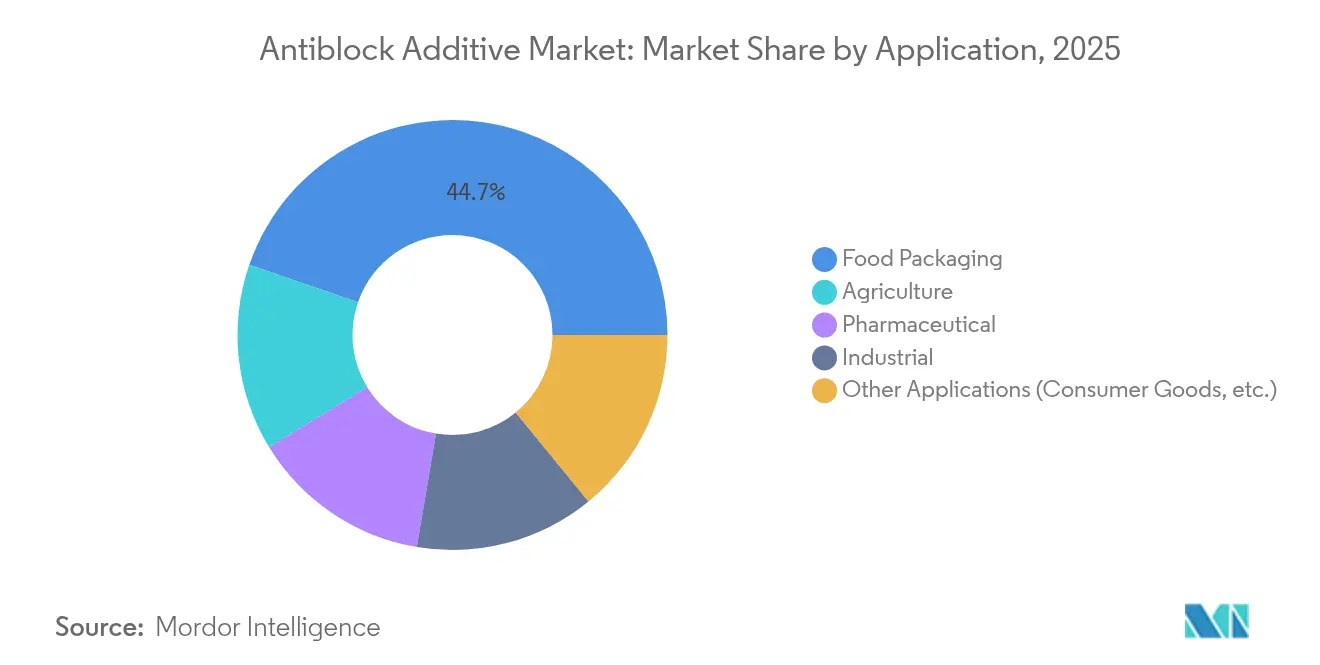
- 用途別では、食品包装が2025年のアンチブロック添加剤市場規模において収益シェアの44.70%を占め、農業用フィルムは同期間中にCAGR 6.22%で拡大する見込みです。
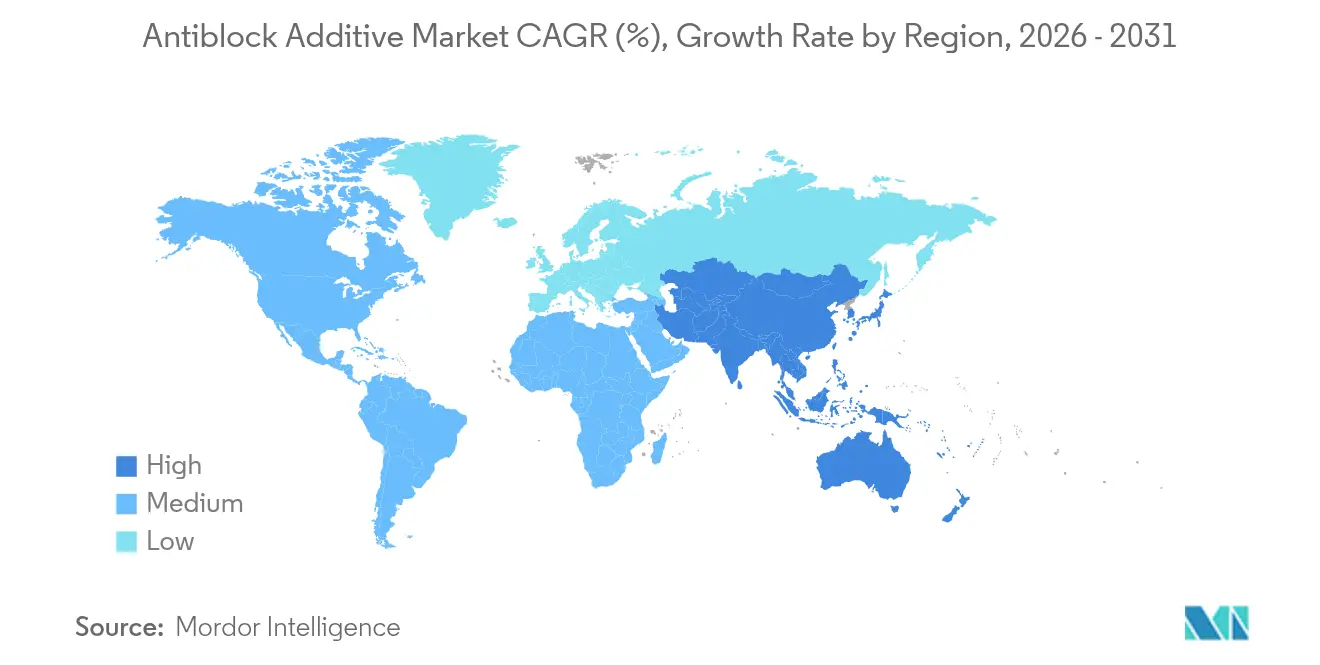
- 地域別では、アジア太平洋地域が2025年のアンチブロック添加剤市場シェアの30.30%を占め、2031年までCAGR 6.05%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (~)CAGRフォーキャストへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 軟質および硬質食品包装フィルム需要の急増 | +1.8% | アジア太平洋および北米に集中するグローバル | 中期(2~4年) |
| 温室・マルチフィルム農業の拡大 | +1.2% | アジア太平洋中核、欧州および北米への波及 | 長期(4年以上) |
| 高透明二軸延伸ポリプロピレンラインの急成長 | +1.0% | アジア太平洋製造拠点が牽引するグローバル | 短期(2年以内) |
| ブランドオーナーのモノマテリアルリサイクル可能性へのシフト | +0.9% | 欧州および北米、アジア太平洋へ拡大 | 中期(2~4年) |
| Eコマースセクターの拡大による非粘着包装フィルム需要の創出 | +0.7% | 都市市場に集中するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
軟質および硬質食品包装フィルム需要の急増
食品メーカーは、調理済み食品や個別包装製品ラインをサポートするために、軟質および硬質フィルムの採用を引き続き加速させています。現代の高速フォームフィルシール装置は、透明性やシール性を損なうことなくフィルム層を分離しておくアンチブロック剤を必要とし、生体由来のOptislipグレードは、より低い添加量で表面マイグレーション層がブロッキングを低減することを示しています [1]Cargill, "Optislip™ 生体由来添加剤," cargill.com。薄ゲージ化の動きは表面同士の接触を高め、制御可能な表面粗さの重要性をさらに高めています。グローバルなレディーミール販売の成長と賞味期限延長に向けた規制上の推進が相まって、繰り返しの温度サイクルに耐える高性能アンチブロックシステムへの需要が強まっています。その結果、アンチブロック添加剤はコスト項目から性能実現要素へと移行し、サプライヤーが付加価値包装契約においてより高い価格帯を維持することを可能にしています。
温室・マルチフィルム農業の拡大
精密農業と気候制御型栽培が、展開・回収を容易にするためにアンチブロック技術に依存する温室カバーおよびマルチフィルムの急速な普及を促しています。光合成を最適化するために光透過率を高く保つ必要があるため、コメ籾殻灰シリカなどの薬剤は、2,000~3,000 ppm(百万分率)の添加量を必要としながらも、廃棄物の再資源化目標を支援しながら市販シリカのブロッキング抵抗に匹敵するとして注目を集めています。生分解性マルチフィルムは、土壌分解性ポリマーマトリクスにシームレスに組み込まれる有機アンチブロック溶液にとって魅力的なニッチを生み出しています。インド、中国、湾岸協力会議(GCC)諸国における市場拡大は、各国政府が食料安全保障の向上を求める中、このドライバーの長期的な性質を強調しています。
高透明二軸延伸ポリプロピレンラインの急成長
剛性対重量比の向上を目的にポリエチレンテレフタレート(PET)から透明な二軸延伸ポリプロピレン(BOPP)へ移行するブランドオーナーが、アジア全域でテンターおよびシーケンシャルストレッチユニットを新たに設置しています。高透明フィルムグレードは、ヘイズを最小限に抑えるほど小さく、かつ効果的なマイクロアスペリティを形成するほど大きなアンチブロック粒子を必要とし、タルク系Optiblocの処方は500 ppmの添加量でヘイズ1%未満を達成しながら生産性を確保しています。電子機器メーカーもコンデンサグレードのBOPPを採用しており、イオン性不純物を含まない超高純度のアンチブロック選択が必要とされています。技術的な許容範囲の厳しさが特殊添加剤のマージンを押し上げ、熱的安定性と誘電完全性のバランスを取るナノシリカとバイオワックスのハイブリッドに関する研究開発(R&D)を促進しています。
ブランドオーナーのモノマテリアルリサイクル可能性へのシフト
欧州の拡大生産者責任指令と北米の小売コミットメントは、まもなく100%リサイクル可能な包装を対象とするようになるでしょう。多層構造の排除は、単一ポリマーファミリー内でスリップ性、透明性、シール強度を提供するためにアンチブロック添加剤への依存度を高めます。ClariantのAddWorks PKG 158安定剤は、相乗的パッケージが複数回の機械的リサイクルループに耐えながらフィルム色調を維持する方法を示しています。処方者は現在、アンチブロック候補を使用中の性能と光学ソーターおよび再溶融レオロジーとの適合性について検討しています。これらの新たな選択基準は、再粉砕ストリームに残渣を残さない有機ワックスおよびカルシウムカーボネートコーティングデンプンに市場空間を開きます。
抑制要因インパクト分析*
| 抑制要因 | (~)CAGRフォーキャストへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 光学フィルムにおけるヘイズとグロスの低下 | –0.8% | グローバルプレミアム包装市場 | 短期(2年以内) |
| 医薬品ブリスターパックにおける厳格なマイグレーション制限 | –0.6% | 欧州および北米、グローバルへ拡大 | 中期(2~4年) |
| 高純度ナトリウム系無機剤のサプライリスク | –0.4% | グローバル、特殊用途 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
光学フィルムにおけるヘイズとグロスの低下
高級ディスプレイおよび透明バリアフィルムは、わずかなヘイズも許容されないため、アンチブロックの添加量を標準的な産業用水準を大幅に下回る水準に抑える必要があります。従来のシリカまたはタルク粒子は可視光を散乱させ、エルカ酸アミドとの相互作用により変色性の複合体を形成し、棚での訴求力を低下させます。電子機器ラミネートは、低マイグレーション型スリップ助剤を用いて表面アスペリティの損失を補完する二機能性処方を必要としますが、研究開発コストと認定タイムラインが商業化を遅らせています。この制約はプレミアムセグメントに不均衡な影響を与え、健全な単位経済にもかかわらず添加剤の数量成長を抑制しています。
医薬品ブリスターパックにおける厳格なマイグレーション制限
規制当局は21 CFR 178に基づく厳格な抽出物・浸出物閾値を執行しており、新たなアンチブロック化学品が錠剤キャビティおよびサシェ包装に採用される前に完全な毒性学的ドシエを義務付けています [2]米国FDA、「間接的食品添加物:ポリマー」、fda.gov。ナノ粒子系システムは、粒子マイグレーションを検証する分析手法が依然として議論中であることから、特別な精査に直面しています。その結果、製薬企業はすでにドラッグマスターファイルの地位を付与されている従来のシリカグレードを維持しており、サプライヤーにとってのアップグレード機会を制限し、代替ソリューションへの転換サイクルを長引かせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
有機系処方が無機系の優位性に挑戦2025年、無機剤はグローバルのアンチブロック添加剤市場シェアの64.10%を獲得し、ポリエチレンおよびポリプロピレンに容易に配合できるコスト効率の高いシリカ、珪藻土、タルク溶液を通じて主導的立場を維持しました。しかし、欧州化学品庁(ECHA)が結晶性シリカ曝露制限の強化を検討しているため、セグメントは規制上の逆風に直面しています。有機溶液、脂肪酸アミド、植物系ワックス、デンプン-炭酸カルシウム複合体はCAGR 6.00%で進展しており、サプライヤーが粒子形態と表面エネルギーを改良するにつれて性能差が縮まっています。微粉砕シェル系ワックスとナノシリカを組み合わせたハイブリッドシステムは、ブロッキング抵抗や光学的透明性を損なうことなく鉱物添加量を30%削減できることを示しています。フィルムリサイクル業者は、再粉砕において残留摩耗を残さないため、これらの生体由来代替品を好み、サーキュラーエコノミー目標を支援しています。その結果、有機系のシェア増加は汎用品およびプレミアム用途全体で期待されており、総需要が拡大する中でも数量スプレッドが縮小する見込みです。
有機系の勢いは、脂肪酸鎖をポリマーバックボーンに固定してマイグレーションとブルームを制限する反応性押出グラフト化などの改良された分散技術によってさらに促進されています。原油価格が1バレルあたり75米ドルを超えると石油化学原料が石油化学加工コストを押し上げるため、コストパリティは手の届く範囲になりつつあります。したがって、アンチブロック添加剤市場は有機系への漸進的ながら不可逆的な傾向を示しており、特に堅固なリサイクル義務や消費者向けエコラベルプログラムを持つ地域においてその傾向が顕著です。
注記: 各セグメントのシェアはレポート購入時にすべて取得可能


ポリマータイプ別:
低密度ポリエチレンのリーダーシップが二軸延伸ポリプロピレンの挑戦に直面低密度ポリエチレン(LDPE)は2025年のアンチブロック添加剤市場規模の38.05%のシェアを維持しており、食料品袋、ストレッチフーダー、農業用カバーにおける普及によるものです。LDPEの非晶質形態は均一なシリカ分散を可能にし、ロール巻き中のフィルム融着を防ぐマイクロアスペリティを形成します。しかし、二軸延伸ポリプロピレンはアジアおよび東欧全域でコンバーターの高透明ライン投資が増加するにつれて勢いを増しており、2031年までCAGR 6.17%を記録すると予測されています。コンデンサ、菓子、タバコのオーバーラップにおける二軸延伸ポリプロピレンの採用増加により、誘電性能を妨げない超高純度のアンチブロック粒子への需要が高まっています。直鎖状低密度ポリエチレン(LLDPE)および高密度ポリエチレン(HDPE)は重袋および産業用ライナーへの着実な浸透を続けており、一方でポリ塩化ビニル(PVC)は塩素含有量に関する懸念から地位を失っています。
ポリマー固有のニーズが添加剤選択を形成しており、LDPEはより粗い粒子を許容してコスト効率の高い珪藻土を使用できる一方、二軸延伸ポリプロピレンは平均粒径3μm未満を必要とします。ハイブリッド多層バリアフィルムはリサイクル可能なモノマテリアルラミネート(多くの場合ポリプロピレン(PP)またはポリエチレン(PE))に置き換えられており、添加剤購入者を機械的再処理に適合する化学品へとシフトさせています。したがって、ポリマーレオロジーに合わせたマスターバッチを提供するサプライヤーが競争優位性を維持します。
用途別:
食品包装の優位性が農業から挑戦を受ける食品包装は2025年のグローバルアンチブロック需要の44.70%を吸収し、スリップ性と防曇性に加えてアンチブロックを必要とする大量のスナック、乳製品、調理済み食品セグメントによるものです。透明スタンドアップパウチを選択するスタートアップのクラフトフードブランドがこの基盤を強化しています。しかし、農業用フィルムは政府が温室拡大と生分解性マルチの採用を補助するにつれてCAGR 6.22%で最も急速に成長するでしょう。農業上のニーズは一貫した光透過率、耐塵性、および現場での展開の容易さを中心に展開されており、コストとパフォーマンスのバランスを取るより高添加量の有機剤に向けたイノベーションを推進しています。
医薬品ブリスターおよびサシェフィルムは、厳格な純度規範により米国薬局方(USP)グレードのシリカへのプレミアム価格設定が可能な有利なニッチを維持しています。数量は少ないものの、建設業および自動車内装スキン用の産業ライナーはサーモフォーミング中の加工性のためにアンチブロック添加剤を使用しています。消費財向けシュリンクフィルムは、パッケージに印刷されたリサイクル可能性の主張を保護するために生体由来アンチブロックを採用するケースが増えています。用途の多様性が特定の最終用途セクターに紐付いた全体的な需要変動を緩和しています。
注記: 各セグメントのシェアはレポート購入時にすべて取得可能
地域分析
アジア太平洋地域アンチブロック添加剤市場
アジア太平洋地域は2025年における世界のアンチブロック添加剤市場シェアの30.30%を占め、中国の樹脂からフィルムまでの一貫生産クラスターおよびインドのeコマースの急成長に牽引され、6.05%のCAGRで拡大しています。エチレン、プロピレン、および鉱物フィラーの国内供給が構造的なコスト優位性をもたらす一方、国内ブランドはより薄いゲージへのアップグレードを進め、単位当たりの添加剤消費量を押し上げています。Evonikなどの多国籍企業は、有機変性添加剤向け原材料の地域的な安定供給を確保するため、南京の特殊アミン生産能力に200 ミリオン 米ドルを投資しました。
北米アンチブロック添加剤市場
北米では、冷凍食品メーカーが軽量袋への切り替えを進め、製薬パッケージメーカーが厳格な仕様のロックインを維持したことにより、2025年に安定した中一桁台の成長を示しました。FDA(米国食品医薬品局)のコンプライアンス要件は既存企業に有利に働き、米国を拠点とするマスターバッチ企業に安定したマージンをもたらしています。また、同地域はポストコンシューマーリサイクル(PCR)フィルムループの先駆けでもあり、再加工時の熱履歴に耐性を持つ堅牢なアンチブロック配合が求められています。
欧州アンチブロック添加剤市場
欧州のアンチブロック需要は、試験コストを引き上げるREACH(化学物質の登録・評価・認可・制限)の文書化負担が厳しい中でも緩やかに増加しました。包装材のリサイクル適合性目標がバイオワックスソリューションの採用を加速させており、欧州化学品庁(ECHA)が提案するシリカ規制の強化がこの転換をさらに促進しています。西欧のコンバーターはモノマテリアルラミネートの採用をリードしており、添加剤サプライヤーとリサイクルコンソーシアムが連携して下流工程の適合性を検証しています。
南米および中東・アフリカ地域アンチブロック添加剤市場
南米では農業用フィルムの消費が増加しており、特にブラジルの施設園芸プロジェクトにおいて顕著です。特殊グレードのアンチブロック剤については輸入依存度が依然として高く、コンバーターは為替変動リスクにさらされています。中東・アフリカ地域は金額規模では小さいものの、湾岸諸国や北アフリカの柑橘類産地においてビニールハウスの普及が進んでいます。サウジアラビアにおける地域の樹脂生産能力は、リードタイム管理のために添加剤を地元調達する動きを強めているフィルム工場を支えています。
欧州、北米およびアジア太平洋地域アンチブロック添加剤市場
この地理的な多様性は、原材料への近接性、規制環境、および最終用途産業が需要の軌跡をいかに形成するかを示しており、アジアの数量面でのリーダーシップを強固にする一方、欧州と北米が持続可能性主導のイノベーションを牽引していることを裏付けています。

バリューチェーン分析
アンチブロック添加剤のバリューチェーンは、鉱物由来および加工原料(シリカ、タルク、珪藻土、炭酸カルシウム)や有機系原料(脂肪酸アミド、植物系ワックス、デンプン系担体)といった上流の原材料から始まる。これらの原料は粒子精製工程を経て、必要に応じて分散性や光学性能を調整するための表面処理が施される。添加剤メーカーや鉱物加工業者は、粉末または処理済み粒子をマスターバッチコンパウンダーに供給し、コンパウンダーはドライブレンドや溶融コンパウンディングによってこれらをPE、PP、PET、その他の担体樹脂に組み込む。
コンパウンドは濃縮物としてフィルムコンバーター(加工業者)やシート製造業者に供給される。コンバーターはアンチブロックマスターバッチをLDPE、LLDPE、HDPE、BOPPの各製造ラインに投入し、完成したフィルムは包装、農業、医薬品、産業用途に使用される。これらの用途では、食品接触や低移行性に関する規制要件(FDA、EU、中国GB規格)がグレード認定の方向性を左右する。主要な制約点は、高純度の無機原料および特定鉱石グレードの一貫性、特に光学的透明性や不純物管理が重要となる電子機器グレードBOPPに集中している。コンバーターが半導体グレードまたはUSPクラスのシリカを必要とする場合、また認定サイクルによって既存の配合が固定化される場合には、供給業者の交渉力が高まる。一方、マスターバッチ供給業者は、技術サービス、規制対応文書、および高速ライン向けにアンチブロックとスリップまたは防曇機能を組み合わせた多機能パッケージを通じて競争している。アジア太平洋地域に集中するフィルム製造・コンパウンディング能力は、現地委託加工および地域化された製造拠点の重要性を高めており、多国籍供給業者は、大手コンバーター向けにリードタイムと原料価格の変動性を管理するため、現地生産と複数調達戦略を活用している。
競争環境
アンチブロック添加剤市場は適度に集約されています。Ampacet Corporationは幅広いカラーと機能ポートフォリオを活用して、アンチブロックをスリップ剤および防曇剤と組み合わせ、軟質包装クライアントへのウォレットシェアを高めています。Evonik Industries AGは、有機修飾シロキサンおよびアミン化学プラットフォームを活用して、透明性が重要な二軸延伸ポリプロピレンのニーズに対応するハイブリッド有機・無機粒子を調整しています。LyondellBasell Industries Holdings B.V.は樹脂と添加剤の供給を統合して、多国籍コンバーターへの安全な調達を保証しています。合弁会社活動はアジアのマスターバッチ委託生産を中心に展開しており、西洋の処方者が大規模な資本支出なしに生産をローカライズすることを可能にしています。石英および珪酸三ナトリウムの短期供給イベントが垂直統合とマルチソーシングの戦略的重要性を高めており、今後5年間で集約化が加速する可能性があります。
アンチブロック添加剤業界リーダー
Ampacet Corporation
ATLANTA
Avient Corporation
Tosaf Compounds Ltd.
Sukano
- *免責事項:主要選手の並び順不同
アンチブロック添加剤市場
- Ampacet Corporation
- ATLANTA
- Avient Corporation
- Cargill, Incorporated
- Evonik Industries AG
- Fine Organic Industries Limited
- Imerys
- Lifeline Technologies
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals Inc.
- Momentive
- National Plastics Color, Inc.
- RTP Company
- Sukano
- Tosaf Compounds Ltd.
- W. R. Grace and Co.

市場機会と将来展望
明確な機会の一つは、再生材料含有フィルムやモノマテリアル包装向けの配合であり、コンバーターは樹脂の変動性が大きくなる中でも光学的透明性とライン生産性を維持できるアンチブロックシステムを必要としている。機械的リサイクルされたPEおよびPPでは、残留汚染物や広い分子量分布によりブロッキングリスクが高まるため、バージン樹脂と比較してより高い添加量が求められることが多い。この動きは、より低い添加率で安定した性能を発揮できる供給業者にとっての機会を生み出している。一方、配合設計者はスリップ剤とアンチブロック剤の相互作用、特に移行性スリップ剤が鉱物系充填剤に吸着される現象のバランスを取る必要がある。この傾向はまた、複数回の熱履歴を受けてもヘイズや光沢を劣化させない添加剤パッケージへの需要を支えており、これはPCR対応の収縮フィルムやオーバーラップフィルムを含む高付加価値の軟包装に有利に働く。
イノベーションの余地は、高透明性BOPPおよび特殊PET/PETGフィルム用途において特に大きく、従来の鉱物粒子ではヘイズ目標を満たせない場合がある。このため、より微細な粒子オプション、複合的アプローチ、代替化学品、および加工を簡素化する供給形態への需要が高まっている。企業の動向もこの方向性を反映しており、AvientはBOPPフィルム製造の複雑性を低減しつつフィルム品質を向上させることを目的としたHiformer技術を発表し、PETおよびPETG医薬品包装向けのスリップ/アンチブロックソリューションを展開している。また、堆肥化可能・生分解性フィルム構造は、農業用フィルムや、廃棄時の主張を損なわずに制御された表面特性を必要とする新興の堆肥化可能包装形態に適合する、堆肥化可能ポリマー向けに調整されたアンチブロックマスターバッチのニッチ市場を生み出している。
Recent Industry Developments in アンチブロック添加剤市場
- 2026年4月:Avientは、ラテンアメリカ市場向けにBOPPフィルム用の超濃縮液体添加剤であるHiformer Slip + Antistaticを発売した。この発売により、高透明性BOPPライン向けの計量の簡素化と作業性の向上が支援され、アンチブロック関連の性能要件がコンバーターの生産複雑性低減圧力と一致する。
- 2025年3月:Ertecoは、北欧諸国における添加剤およびホワイト製品を対象に、Tosafとのパートナーシップを拡大した。より広範な流通範囲により、包装およびフィルム用途に使用される添加剤ポートフォリオへの地域アクセスが改善され、より迅速な認定と供給継続性を求めるコンバーターに向けたサービス範囲が強化される。
- 2024年6月:欧州化学品庁は、結晶性および非晶性の二酸化ケイ素化合物に関連する健康リスクを理由に、より厳格な規制を提案した。この動きにより、シリカ系アンチブロックシステムへのコンプライアンス面での注目が高まり、代替化学品や、低暴露性・食品接触適合性が文書化されたグレードの戦略的価値が高まっている。


アンチブロック添加剤市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、加工、保管、および最終使用時における表面粘着を低減するためにポリマーフィルムおよび関連プラスチック製品に使用されるアンチブロック添加剤を対象とし、主要地域全体で価値ベースで測定される。
対象範囲外:顔料、充填剤、スリップ添加剤、アンチブロックマスターバッチの担体樹脂価値、および下流のフィルム加工サービスは、アンチブロック添加剤としての価値として販売されない場合、対象外とする。
セグメンテーション概要
- 製品タイプ別
- 有機
- 無機
- ポリマータイプ別
- 低密度ポリエチレン(LDPE)
- 直鎖状低密度ポリエチレン(LLDPE)
- 高密度ポリエチレン(HDPE)
- 二軸延伸ポリプロピレン(BOPP)
- ポリ塩化ビニル(PVC)
- その他のポリマータイプ(ポリエチレンテレフタレート(PET)等)
- 用途別
- 食品包装
- 医薬品
- 産業用
- 農業
- その他の用途(消費財等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、どの程度のフィルムが生産・消費されているか、また需要がどこに移行しているかを説明する公的なエビデンスから始まる。米国国際貿易委員会の貿易統計、UN Comtrade、米国環境保護庁、Eurostat、およびプラスチック・包装関連団体が公開する非有料の資料などを参照する。
その後、企業の年次報告書、投資家向け説明資料、技術データシート、および包装・農業用フィルムに関する信頼性の高い報道記事を用いて業界の背景を構築する。企業財務情報やインテリジェンス、特許データベース、および出荷レベルの輸出入確認については、価格動向や主要な生産能力の変動を検証する際に有用な範囲で、いくつかの有料サブスクリプションを選択的に利用する。これらのデスクリサーチ源は網羅的なものではなく、データポイントの収集、検証、明確化のために他にも多くの参考資料が使用された。
一次インタビューおよび調査
一次情報は、添加剤供給業者、ポリマー・マスターバッチ企業、フィルムコンバーター、および大手包装・農業用フィルム利用企業とのインタビューおよび短期調査から得られる。これはグローバル市場であるため、APAC、EMEA、およびアメリカ地域を対象とし、地域ごとの価格設定、利用率、規制主導の配合変化を確認し、それをモデルに反映させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):15% | APAC:46% |
| ミッドティア:46% | 機能別/事業部門リーダー:37% | EMEA:30% |
| 小規模企業:16% | マネージャー:48% | アメリカ:24% |
市場規模算定と予測
市場規模の算定には、地域別にフィルムおよびポリマー需要シグナルを再構築し、専門家によって検証された使用率レンジを用いてアンチブロック添加剤需要プールへ変換するトップダウン方式が用いられている。得られた合計値は、サンプル化された供給業者の売上構成、マスターバッチと添加剤形態のチャネル確認、および平均販売価格(ASP)に推定量を乗じたスポットチェックといった、選択的なボトムアップ推計によって裏付けられ、両者の見解が一致しない場合には調整が行われる。
追跡する主要な入力データには、ポリエチレンおよびポリプロピレンフィルムの生産動向、フィルム全体使用量における食品包装および農業用フィルムの割合、シリカおよび有機系アンチブロック原料の価格動向、ポリマーおよび用途別の一般的な添加率、およびモノマテリアルリサイクル可能フィルム構造の地域的動向が含まれる。予測にあたっては、安定した公的時系列データが存在する需要要因についてはシンプルな多変量回帰分析に基づくシナリオ分析を用い、その後、生産能力増強や想定される価格転嫁に関する一次情報でランレートを精緻化する。直接的な量的可視性が乏しい場合には、関連するフィルム需要基盤に保守的な採用率帯を適用し、貿易・生産指標に対して結果を再確認することでギャップに対応する。
データ検証と更新サイクル
モデルの出力結果は複数のチェックを通じて検証され、異常な変動については承認前に精査される。算出された市場価値を、ポリマーフィルムの成長、原材料価格の動向、貿易バランス、供給業者のコメントなどの独立したシグナルと比較し、異常値については再検討のフラグが付けられる。
前提条件、計算式、単位の整合性については第二のアナリストによるレビューが実施され、大きな差異が残る場合には対象を絞った再確認が行われる。レポートは年次で更新され、大規模な工場拡張、急激な原材料変動、政策変更などの重要な事象が発生した場合には中間更新が行われる。提出前には最終的な最新確認が行われ、クライアントには最新の見解が提供される。
Mordor Intelligenceのアンチブロック添加剤市場規模算定と他の公表推定値との比較
アンチブロック添加剤の公表市場価値は、同じものを測定しているように見えても、製品範囲、価格算定の考え方、基準年の時期が必ずしも一致していないため、差異が生じる場合がある。差異は、マスターバッチと純粋な添加剤販売の扱い方、および地域別の価格変動がどれだけ迅速に反映されるかによっても生じる。
マスターバッチの担体樹脂価値はMordor Intelligenceの対象範囲外であり、これは、活性アンチブロック成分のみではなくマスターバッチの販売価格全体を含めて算定する推定値と比較して、合計値を下げる要因となる場合がある。その他の場合、差異は、シリカコストの水準が異なる古い基準年を使用していること、すべてのフィルムに積極的な添加率の前提を適用していること、または地域別の換算や為替タイミングの確認を行わずに単一のグローバルASPを使用していることによって説明される。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の課題 |
|---|---|---|
| Mordor Intelligence | USD 1.03 B (2026) | |
| 業界調査機関A | 11.1億米ドル(2025年) | 2025年を基準年とし、より長い予測期間を用いているが、公開されている概要では、マスターバッチの販売価格が活性アンチブロック成分の価値から分離されているかどうかが明確でなく、これが報告される合計値を押し上げる可能性がある。 |
| 業界出版社B | USD 0.97 B (2024) | 2024年の値を起点としているが、抜粋には地域別ASPの構成、為替タイミング、ポリマー・用途別の添加率の前提に関する詳細が欠けており、これは使用される前提条件によって市場規模を圧縮または拡大させる可能性がある。 |
全体として、この表は、成長率そのものよりも、基準年の選択と取引価値に何を含めるかが、差異の大部分を説明していることを示している。フィルム需要プール、検証済みの添加率レンジ、地域レベルの価格確認に入力データを結び付けることで、当社の推定値は再現・検証可能な手順に基づいた追跡可能性を維持している。


レポートで回答される主要な質問
アンチブロック添加剤市場の現在の規模はどのくらいですか?
アンチブロック添加剤市場規模は2026年に10億3,000万米ドルに達し、2031年までに13億3,000万米ドルに成長すると予測されています。
グローバルのアンチブロック添加剤需要をリードする地域はどこですか?
アジア太平洋地域は30.30%の最大シェアを保有し、中国とインドの強力なフィルム製造基盤により2031年までCAGR 6.05%で成長すると予測されています。
最も急速に成長するポリマーセグメントはどれですか?
二軸延伸ポリプロピレンは、高透明包装およびコンデンサフィルムへの需要に牽引されて、2031年まで最高のCAGR 6.17%を記録すると予測されています。
生体由来アンチブロック添加剤が注目を集めている理由は何ですか?
シリカ曝露に関する規制上の圧力とモノマテリアルリサイクル可能性への関心の高まりが、鉱物系の欠点なしに性能を維持する生体由来ソリューションへとコンバーターを向かわせています。
欧州でのシリカ規制強化は市場にどのような影響を与えますか?
ECHAの制限案により無機添加剤のコンプライアンスコストが上昇し、有機代替品およびハイブリッド処方へのシフトが加速する可能性があります。
最終更新日:



