
Taille et parts du marché des additifs antibloc
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
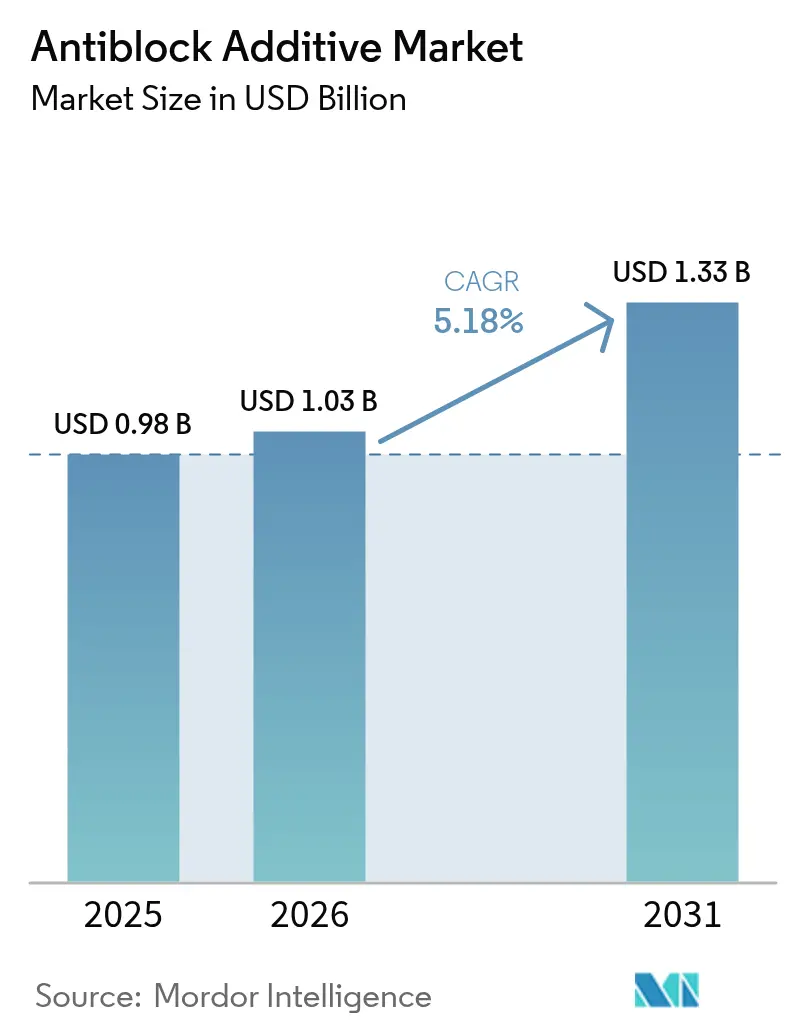
| Taille du Marché (2026) | 1.03 Milliards de dollars |
| Taille du Marché (2031) | 1.33 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des additifs antibloc par Mordor Intelligence
La taille du marché des additifs antibloc en 2026 est estimée à 1,03 milliard USD, en progression par rapport à la valeur de 2025 de 0,98 milliard USD, avec des projections pour 2031 indiquant 1,33 milliard USD, soit une croissance à un TCAC de 5,18 % sur la période 2026-2031. La solidité de la demande découle de l'expansion de l'emballage pour le commerce électronique, de l'agriculture sous serre et des films recyclables mono-matériaux, chacun reposant sur la technologie antibloc pour prévenir le blocage des films, préserver la clarté optique et maintenir la cadence de production. Les objectifs de durabilité des propriétaires de marques accélèrent la transition des chimies minérales vers les chimies biosourcées, tandis que le contrôle réglementaire de la silice cristalline et amorphe exerce une pression sur les offres inorganiques traditionnelles. Parallèlement, l'Asie-Pacifique conserve sa position de plus grande base de production et de consommation, soutenue par des chaînes de valeur polymères intégrées en Chine et en Inde et appuyée par des investissements multinationaux dans des usines de chimie de spécialité. La consolidation côté offre autour de la silice de qualité semiconducteur et des agents à base de sodium accroît la volatilité des coûts des intrants et contraint les formulateurs à qualifier des matières premières alternatives pouvant satisfaire les normes de la Food and Drug Administration (FDA), de l'Union européenne (UE) et des normes chinoises GB sans compromettre les performances.
Principales conclusions du rapport
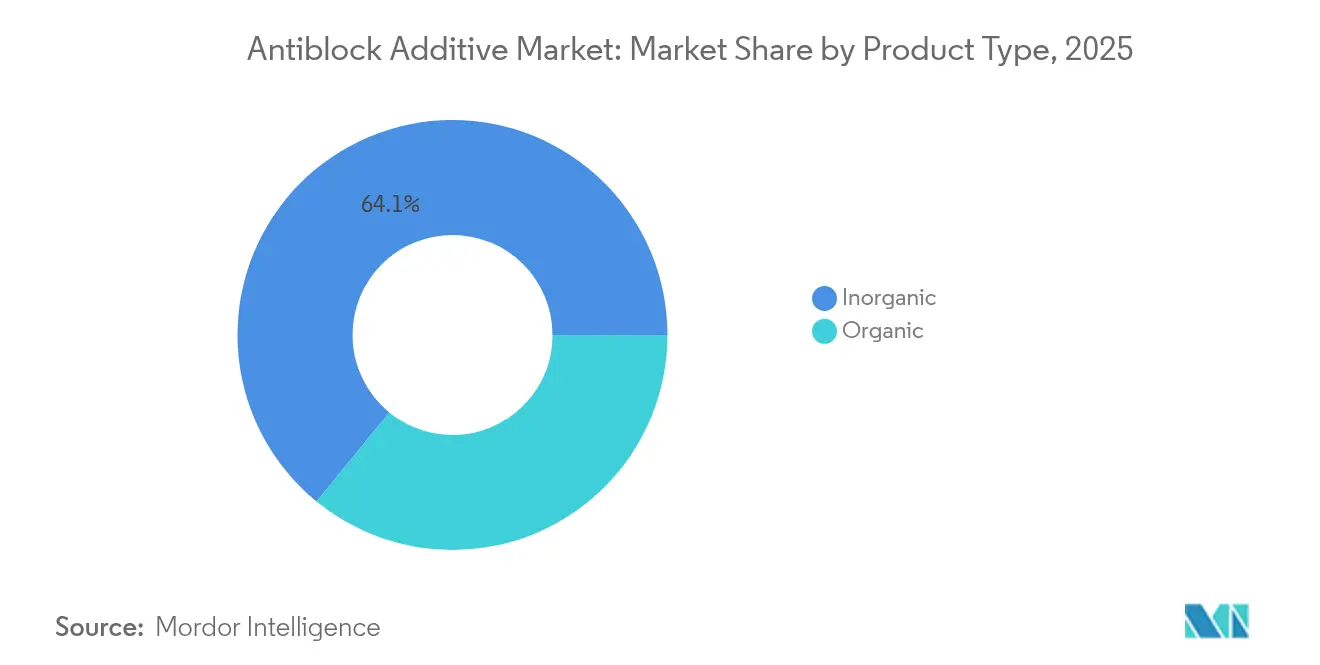
- Par type de produit, les additifs inorganiques ont représenté 64,10 % des parts du marché des additifs antibloc en 2025, tandis que les formulations organiques devraient progresser à un TCAC de 6,00 % jusqu'en 2031.
- Par type de polymère, le polyéthylène basse densité a détenu 38,05 % de la taille du marché des additifs antibloc en 2025, tandis que le polypropylène bi-orienté devrait être le segment de polymère à la croissance la plus rapide, avec un TCAC de 6,17 % jusqu'en 2031.
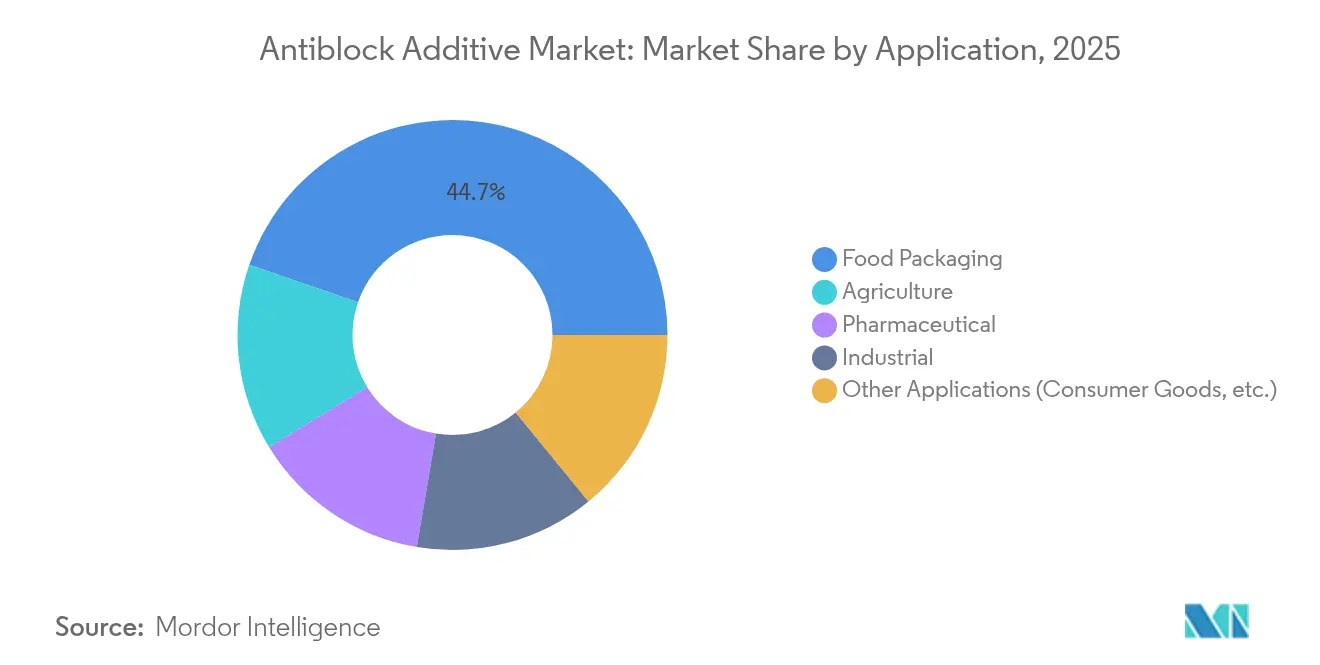
- Par application, l'emballage alimentaire a représenté 44,70 % de la part de revenus de la taille du marché des additifs antibloc en 2025 ; les films agricoles devraient se développer à un TCAC de 6,22 % au cours de la même période.
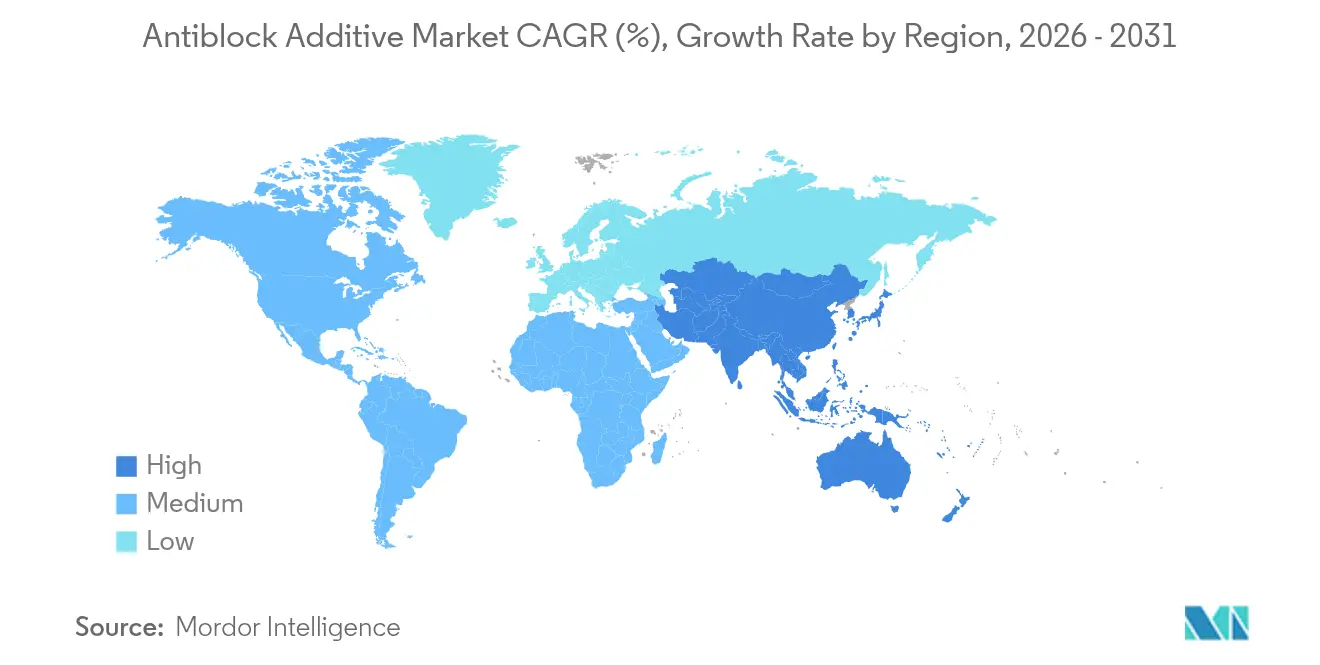
- Par géographie, l'Asie-Pacifique a représenté 30,30 % des parts du marché des additifs antibloc en 2025 et devrait croître à un TCAC de 6,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la demande de films d'emballage alimentaire flexibles et rigides | +1.8% | Mondial, avec concentration en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Expansion de l'agriculture sous serre et des films de paillage | +1.2% | Cœur en Asie-Pacifique, débordement vers l'Europe et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Croissance rapide des lignes de polypropylène bi-orienté haute clarté | +1.0% | Mondial, mené par les pôles de fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Transition des propriétaires de marques vers la recyclabilité mono-matériau | +0.9% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion du secteur du commerce électronique créant une demande de films d'emballage non adhérents | +0.7% | Mondial, concentré dans les marchés urbains | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande de films d'emballage alimentaire flexibles et rigides
Les fabricants alimentaires continuent d'accélérer l'adoption de films flexibles et rigides pour soutenir les lignes de produits prêts-à-manger et à portions contrôlées. Les équipements modernes de thermo-scellage à grande vitesse exigent des agents antibloc maintenant les couches de film séparées sans altérer la clarté ou la soudabilité ; les grades Optislip biosourcés démontrent comment les couches à migration de surface réduisent le blocage à des charges plus faibles [1]Cargill, "Optislip™ Additifs biosourcés," cargill.com. Les initiatives de réduction d'épaisseur des jauges intensifient le contact surface à surface, accroissant encore l'importance d'une rugosité de surface contrôlable. La croissance mondiale des ventes de plats préparés et les pressions réglementaires en faveur d'une durée de conservation prolongée intensifient collectivement la demande de systèmes antibloc premium capables de résister à des cycles thermiques répétés. Par conséquent, les additifs antibloc passent du statut de poste de coût à celui d'habilitateur de performance, permettant aux fournisseurs de défendre des prix plus élevés dans les contrats d'emballage à valeur ajoutée.
Expansion de l'agriculture sous serre et des films de paillage
L'agriculture de précision et la culture en environnement contrôlé stimulent la demande rapide de bâches de serre et de films de paillage qui s'appuient sur la technologie antibloc pour faciliter le déroulement et la récupération. La transmittance optique doit rester élevée pour optimiser la photosynthèse ; par conséquent, des agents tels que la silice issue de cendres de balle de riz gagnent du terrain malgré une charge requise de 2 000 à 3 000 ppm (parties par million), car ils égalent la résistance au blocage de la silice commerciale tout en soutenant les objectifs de valorisation des déchets. Les films de paillage biodégradables créent un créneau attractif pour les solutions antibloc organiques qui s'intègrent parfaitement dans les matrices polymères dégradables dans le sol. L'expansion du marché en Inde, en Chine et dans les États membres du Conseil de coopération du Golfe souligne la nature à long terme de ce moteur, alors que les gouvernements cherchent à améliorer la sécurité alimentaire.
Croissance rapide des lignes de polypropylène bi-orienté haute clarté
Les propriétaires de marques qui migrent du polyéthylène téréphtalate (PET) vers le polypropylène bi-orienté (BOPP) clair pour améliorer les rapports rigidité/poids installent de nouvelles unités à tenter et à étirage séquentiel à travers l'Asie. Les grades de films haute clarté exigent des particules antibloc suffisamment petites pour minimiser le voile optique tout en étant assez grandes pour créer des micro-aspérités efficaces ; les formulations Optibloc à base de talc offrent un voile inférieur à 1 % à un dosage de 500 ppm tout en garantissant la productivité des lignes. Les fabricants d'électronique adoptent également le polypropylène bi-orienté de qualité condensateur, nécessitant des choix d'antibloc ultra-purs exempts de contaminants ioniques. La fenêtre technique étroite a relevé les marges des additifs de spécialité et stimulé la recherche et le développement (R&D) sur les hybrides nano-silice et bio-cires capables d'équilibrer la stabilité thermique avec l'intégrité diélectrique.
Transition des propriétaires de marques vers la recyclabilité mono-matériau
Les directives européennes de responsabilité élargie des producteurs et les engagements des distributeurs nord-américains viseront bientôt un emballage recyclable à 100 %. L'élimination des structures multicouches place davantage de responsabilité sur les additifs antibloc pour assurer le glissement, la clarté et la résistance au scellage au sein d'une même famille de polymères. Le stabilisant AddWorks PKG 158 de Clariant illustre comment des formulations synergiques peuvent résister à plusieurs cycles de recyclage mécanique tout en préservant la couleur du film. Les formulateurs évaluent désormais les candidats antibloc pour leurs performances en usage et leur compatibilité avec les trieurs optiques et la rhéologie du refondu. Ces nouveaux critères de sélection ouvrent un espace de marché pour les cires organiques et les amidons enrobés de carbonate de calcium qui ne laissent aucun résidu dans les flux de rebroyage.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Détérioration du voile et de la brillance dans les films optiques | –0.8% | Marchés d'emballage premium mondiaux | Court terme (≤ 2 ans) |
| Limites de migration strictes dans les plaquettes thermoformées pharmaceutiques | –0.6% | Europe et Amérique du Nord, en expansion mondiale | Moyen terme (2 à 4 ans) |
| Risque d'approvisionnement en agents inorganiques à base de sodium de haute pureté | –0.4% | Mondial, applications de spécialité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Détérioration du voile et de la brillance dans les films optiques
Les films barrières transparents et d'affichage haut de gamme tolèrent un voile négligeable, forçant les charges en antibloc bien en dessous des niveaux industriels standard. Les particules conventionnelles de silice ou de talc diffusent la lumière visible, et les interactions avec l'érucamide peuvent former des complexes colorants qui réduisent l'attrait visuel en rayon. Les stratifiés électroniques nécessitent des formulations à double fonction qui compensent la perte d'aspérités de surface par des auxiliaires de glissement à faible migration avancés, mais les coûts de R&D et les délais de qualification ralentissent la commercialisation. Cette contrainte affecte de manière disproportionnée le segment premium, freinant la croissance du volume d'additifs malgré une économie unitaire saine.
Limites de migration strictes dans les plaquettes thermoformées pharmaceutiques
Les autorités réglementaires appliquent des seuils stricts d'extractibles et de lixiviables en vertu du 21 CFR 178, imposant des dossiers toxicologiques complets avant que de nouvelles chimies antibloc puissent être adoptées pour les cavités de comprimés et les sachets [2]US FDA, "Additifs alimentaires indirects : Polymères," fda.gov. Les systèmes à base de nanoparticules font l'objet d'un examen supplémentaire car les méthodes analytiques permettant de vérifier la migration des particules restent débattues. En conséquence, les entreprises pharmaceutiques maintiennent les grades de silice existants qui ont déjà obtenu le statut de Drug Master File, limitant les opportunités de mise à niveau pour les fournisseurs et allongeant les cycles de conversion vers des solutions alternatives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formulations organiques défient la domination inorganiqueEn 2025, les agents inorganiques ont capté 64,10 % des parts du marché mondial des additifs antibloc, principalement grâce à des solutions rentables à base de silice, de diatomite et de talc qui se mélangent aisément au polyéthylène et au polypropylène. Cependant, le segment fait face à des vents contraires réglementaires, l'Agence européenne des produits chimiques (ECHA) envisageant des limites plus strictes d'exposition à la silice cristalline. Les solutions organiques — amides d'acides gras, cires végétales et composites amidon-carbonate de calcium — progressent à un TCAC de 6,00 %, comblant l'écart de performance à mesure que les fournisseurs affinent la morphologie des particules et l'énergie de surface. Les systèmes hybrides combinant une cire micronisée à base de coquille avec de la nano-silice illustrent comment les formulateurs peuvent réduire la charge minérale de 30 % sans perdre en résistance au blocage ni en clarté optique. Les recycleurs de films privilégient ces alternatives biosourcées car elles ne laissent aucune abrasion résiduelle dans le rebroyage, soutenant les objectifs d'économie circulaire. Par conséquent, des gains de parts organiques sont attendus dans les applications courantes et premium, réduisant les écarts de volume même si la demande totale augmente.
La dynamique organique est également alimentée par des techniques de dispersion améliorées telles que le greffage par extrusion réactive qui fixe les chaînes d'acides gras sur les chaînes polymères, limitant la migration et le bloom. La parité des coûts devient accessible à des niveaux de prix du pétrole brut supérieurs à 75 USD/baril, où les matières premières pétrochimiques font augmenter les coûts de traitement des agents inorganiques. Le marché des additifs antibloc présente donc une inclinaison progressive mais irréversible vers les organiques, en particulier dans les régions disposant de mandats de recyclage solides ou de programmes d'éco-labels destinés aux consommateurs.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de polymère :
la position dominante du PEBD face au défi du BOPPLe polyéthylène basse densité (PEBD) a maintenu une part de 38,05 % de la taille du marché des additifs antibloc en 2025, en raison de sa prévalence dans les sacs d'épicerie, les capuchons de palettes extensibles et les bâches agricoles. La morphologie amorphe du PEBD permet une dispersion uniforme de la silice, créant des micro-aspérités qui empêchent la fusion du film lors de l'enroulement en bobine. Cependant, le polypropylène bi-orienté prend de l'ampleur, avec un TCAC de 6,17 % prévu jusqu'en 2031, à mesure que les investissements des transformateurs dans des lignes haute clarté se multiplient en Asie et en Europe de l'Est. L'acceptation croissante du BOPP dans les suremballages pour condensateurs, confiseries et tabac accroît la demande de particules antibloc ultra-pures qui n'entravent pas les performances diélectriques. Le polyéthylène linéaire basse densité (PEBDL) et le polyéthylène haute densité (PEHD) continuent leur pénétration régulière dans les sacs lourds et les revêtements industriels, tandis que le polychlorure de vinyle (PVC) a perdu du terrain en raison des préoccupations liées à sa teneur en chlore.
Les besoins spécifiques aux polymères orientent le choix des additifs : le PEBD tolère des particules plus grossières, permettant l'utilisation de diatomite moins coûteuse, tandis que le BOPP exige des diamètres moyens inférieurs à 3 µm. Les films barrières multicouches hybrides sont remplacés par des stratifiés mono-matériaux recyclables, souvent en polypropylène (PP) ou polyéthylène (PE), orientant les acheteurs d'additifs vers des chimies compatibles avec le retraitement mécanique. Par conséquent, les fournisseurs proposant des mélanges-maîtres sur mesure adaptés à la rhéologie des polymères maintiennent un avantage concurrentiel.
Par application :
la domination de l'emballage alimentaire remise en question par l'agricultureL'emballage alimentaire a absorbé 44,70 % de la demande mondiale en additifs antibloc en 2025, en raison des segments à fort volume des snacks, des produits laitiers et des plats préparés nécessitant glissement et antibuée en plus de l'antibloc. Les marques artisanales émergentes choisissant des pochettes debout transparentes renforcent cette base. Les films agricoles, cependant, connaîtront la croissance la plus rapide avec un TCAC de 6,22 % à mesure que les gouvernements subventionnent l'expansion des serres et l'adoption des films de paillage biodégradables. Les besoins agricoles tournent autour d'une transmission optique constante, d'une résistance à la poussière et d'une facilité de déploiement sur le terrain, poussant l'innovation vers des agents organiques à charge plus élevée qui équilibrent coût et performance.
Les films pharmaceutiques en plaquettes thermoformées et sachets restent un créneau lucratif en raison de normes de pureté strictes, permettant une tarification premium pour la silice de classe United States Pharmacopeia (USP). Bien que les volumes soient modestes, les revêtements industriels pour la construction et les habillages intérieurs automobiles utilisent des additifs antibloc pour la facilité de traitement lors du thermoformage. Les films rétractables pour biens de consommation adoptent de plus en plus des agents antibloc biosourcés pour préserver les allégations de recyclabilité imprimées sur l'emballage. La diversité des applications amortit les fluctuations globales de la demande liées à un seul secteur d'utilisation finale.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Additifs Antibloc en Asie-Pacifique
L'Asie-Pacifique a enregistré 30,30 % de la part de marché mondiale des additifs antibloc en 2025 et progresse à un CAGR de 6,05 %, portée par les clusters intégrés résine-film de la Chine et l'essor du commerce électronique en Inde. L'approvisionnement local en éthylène, propylène et charges minérales offre des avantages structurels en termes de coûts, tandis que les marques nationales passent à des jauges plus fines, augmentant la consommation unitaire d'additifs. Des multinationales telles qu'Evonik ont investi 200 millions USD à Nankin dans des capacités d'amines spécialisées afin de sécuriser la disponibilité régionale des matières premières pour les additifs organo-modifiés.
Marché des Additifs Antibloc en Amérique du Nord
L'Amérique du Nord a affiché une croissance stable à un chiffre moyen en 2025, les producteurs d'aliments surgelés ayant adopté des sacs plus légers et les conditionneurs pharmaceutiques maintenant des spécifications strictement verrouillées. Les exigences de conformité à la FDA favorisent les acteurs établis, offrant aux sociétés américaines de mélanges-maîtres des marges stables. La région est également pionnière dans les boucles de films à base de matières recyclées post-consommation (PCR), qui nécessitent des formulations antibloc robustes, tolérantes aux historiques thermiques de retraitement.
Marché des Additifs Antibloc en Europe
La demande européenne en additifs antibloc a progressé modestement malgré les lourdes contraintes documentaires imposées par le règlement REACH (Enregistrement, Évaluation, Autorisation et Restriction des substances chimiques), qui alourdissent les coûts de test. Les objectifs de recyclabilité des emballages accélèrent l'adoption de solutions à base de cires biosourcées, et les limites proposées par l'ECHA concernant la silice intensifient ce virage. Les transformateurs d'Europe occidentale sont à la pointe de l'adoption des stratifiés mono-matériaux, favorisant la collaboration entre fournisseurs d'additifs et consortiums de recyclage pour valider la compatibilité des procédés en aval.
Marché des Additifs Antibloc en Amérique du Sud et en Afrique et Moyen-Orient
L'Amérique du Sud a connu une consommation croissante de films agricoles, notamment dans le cadre des projets d'horticulture protégée au Brésil. La dépendance aux importations reste élevée pour les grades d'additifs antibloc spécialisés, exposant les transformateurs aux fluctuations monétaires. Le Moyen-Orient et l'Afrique, bien que représentant une valeur moindre, bénéficient d'une forte adoption des serres dans les États du Golfe et dans les régions agrumicoles d'Afrique du Nord. Les capacités régionales en résines en Arabie Saoudite soutiennent des usines de films qui s'approvisionnent de plus en plus localement en additifs afin de maîtriser les délais d'approvisionnement.
Marché des Additifs Antibloc en Europe, en Amérique du Nord et en Asie-Pacifique
La mosaïque géographique souligne comment la proximité des matières premières, les régimes réglementaires et les industries utilisatrices finales façonnent les trajectoires de la demande, renforçant le leadership en volume de l'Asie tandis que l'Europe et l'Amérique du Nord orientent l'innovation axée sur la durabilité.

Analyse de la chaîne de valeur
La chaîne de valeur des additifs antiblocking commence par les matières premières amont, notamment les minéraux extraits et transformés (silice, talc, terre de diatomées, carbonate de calcium) et les chimies organiques (amides d'acides gras, cires végétales, supports à base d'amidon). Ces intrants passent ensuite par un raffinage des particules et, si nécessaire, des traitements de surface pour ajuster la dispersion et les performances optiques. Les producteurs d'additifs et les transformateurs de minéraux fournissent des poudres ou des particules traitées aux compoundeurs de masterbatch, qui les incorporent dans des résines support PE, PP, PET ou autres via mélange à sec et compoundage à l'état fondu.
Le composé est livré sous forme de concentrés aux transformateurs de films et aux producteurs de feuilles. Les transformateurs dosent les masterbatchs antiblocking dans les lignes de LDPE, LLDPE, HDPE et BOPP, et les films finis sont utilisés dans les applications d'emballage, agricoles, pharmaceutiques et industrielles où les exigences de conformité en matière de contact alimentaire et de faible migration (FDA, UE, GB Chine) façonnent la qualification des grades. Les principaux points de tension se concentrent autour des intrants inorganiques à haute pureté et de la cohérence de qualités de minerai spécifiques, en particulier pour la clarté optique et le BOPP de qualité électronique où le contrôle des impuretés est important. Le pouvoir des fournisseurs augmente lorsque les transformateurs ont besoin de silice de qualité semi-conducteur ou de classe USP et lorsque les cycles de qualification verrouillent les formulations en place, tandis que les fournisseurs de masterbatch se font concurrence par le service technique, la documentation réglementaire et des packages multifonctionnels qui associent l'antiblocking à l'agent de glisse ou à l'antibuée pour les lignes à grande vitesse. La concentration de la capacité de production de films et de compoundage en Asie-Pacifique renforce également le rôle de la sous-traitance locale et des empreintes de fabrication régionalisées, tandis que les fournisseurs multinationaux utilisent la production localisée et le multi-sourcing pour gérer les délais et la volatilité des intrants pour les grands transformateurs.
Paysage concurrentiel
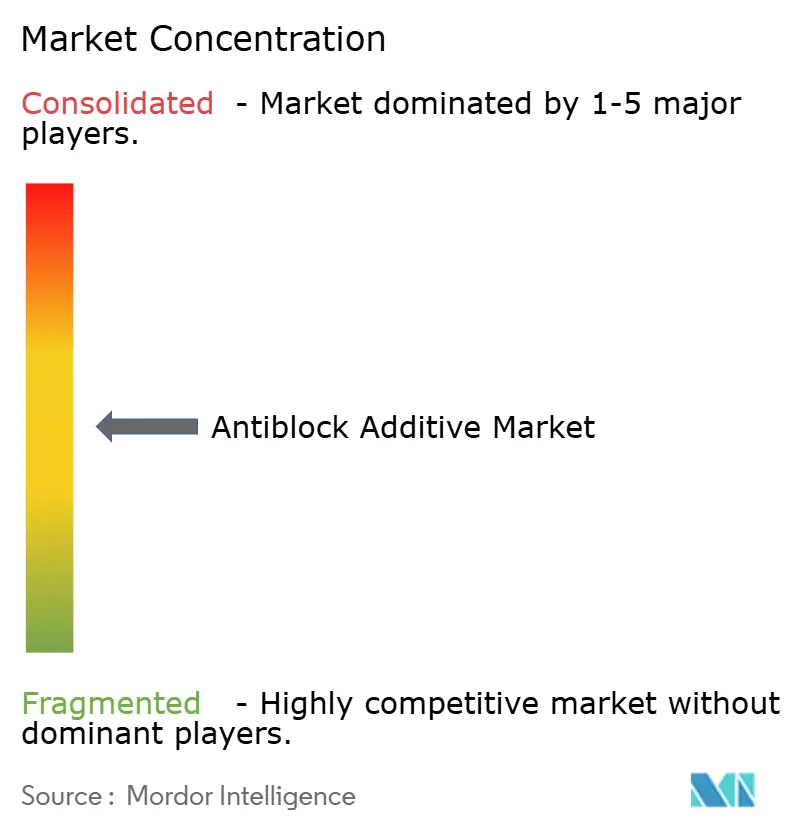
Le marché des additifs antibloc est modérément consolidé. Ampacet Corporation s'appuie sur un large portefeuille de couleurs et de fonctionnalités pour regrouper l'antibloc avec le glissement et l'antibuée, améliorant ainsi la part de portefeuille auprès des clients d'emballages flexibles. Evonik Industries AG capitalise sur ses plateformes de chimie des siloxanes organomodifiés et des amines pour personnaliser des particules organo-inorganiques hybrides, répondant aux besoins sensibles à la clarté du BOPP. LyondellBasell Industries Holdings B.V. intègre l'approvisionnement en résine et en additifs pour garantir un approvisionnement sécurisé aux transformateurs multinationaux. L'activité de coentreprise se concentre sur le tolling de mélanges-maîtres en Asie, permettant aux formulateurs occidentaux de localiser la production sans lourds investissements en capital. Les événements de courte offre en quartz et trisilicate de sodium ont accru l'importance stratégique de l'intégration verticale et du multi-approvisionnement, pouvant potentiellement stimuler la consolidation au cours des cinq prochaines années.
Leaders du secteur des additifs antibloc
Ampacet Corporation
ATLANTA
Avient Corporation
Tosaf Compounds Ltd.
Sukano
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Additifs Antibloc
- Ampacet Corporation
- ATLANTA
- Avient Corporation
- Cargill, Incorporated
- Evonik Industries AG
- Fine Organic Industries Limited
- Imerys
- Lifeline Technologies
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals Inc.
- Momentive
- National Plastics Color, Inc.
- RTP Company
- Sukano
- Tosaf Compounds Ltd.
- W. R. Grace and Co.

Opportunités de marché et perspectives d'avenir
Une opportunité claire réside dans les formulations conçues pour les films à contenu recyclé et les emballages mono-matériau, où les transformateurs ont besoin de systèmes antiblocking préservant la clarté optique et le débit de ligne malgré une variabilité plus large des résines. Dans le PE et le PP recyclés mécaniquement, des dosages d'antiblocking plus élevés sont souvent nécessaires par rapport à la résine vierge, car les contaminants résiduels et les distributions de poids moléculaire plus larges augmentent le risque de blocage. Cette dynamique crée une opportunité pour les fournisseurs capables d'offrir une performance stable à des taux de traitement plus faibles, tandis que les formulateurs équilibrent les interactions entre glisse et antiblocking, notamment l'adsorption des agents de glisse migrants par les charges minérales. Cette tendance favorise également les packages d'additifs qui tolèrent plusieurs historiques thermiques sans dégrader le voile ou le brillant, ce qui profite aux emballages flexibles premium et aux films rétractables et enveloppants à base de PCR.
La marge d'innovation reste également la plus forte dans les applications de films BOPP à haute clarté et de films PET/PETG spécialisés, où les particules minérales conventionnelles peuvent ne pas atteindre les objectifs de voile. Cela oriente la demande vers des options à particules plus fines, des approches hybrides et des chimies alternatives, ainsi que des formats de livraison qui simplifient la transformation. L'activité des entreprises reflète cette orientation, avec notamment Avient qui a introduit la technologie Hiformer visant à réduire la complexité de production des films BOPP tout en améliorant la qualité du film, avec des solutions glisse/antiblocking positionnées pour l'emballage pharmaceutique en PET et PETG. Par ailleurs, les structures de films compostables et biodégradables créent une niche pour les masterbatchs antiblocking adaptés aux polymères compostables, en phase avec les films agricoles et les formats d'emballage compostables émergents qui nécessitent des propriétés de surface contrôlées sans compromettre les allégations de fin de vie.
Recent Industry Developments in Marché des Additifs Antibloc
- Avril 2026 : Avient a lancé Hiformer Slip + Antistatic, un additif liquide super-concentré pour les films BOPP sur le marché latino-américain. Ce lancement facilite le dosage et améliore l'aptitude au façonnage sur les lignes BOPP à haute clarté, répondant aux besoins de performance liés à l'antiblocking face à la pression des transformateurs pour réduire la complexité de production.
- Mars 2025 : Erteco a élargi son partenariat avec Tosaf pour inclure les additifs et les blancs dans les pays nordiques. La portée de distribution élargie améliore l'accès régional aux portefeuilles d'additifs utilisés dans les applications d'emballage et de film, renforçant la couverture de service pour les transformateurs recherchant une qualification plus rapide et une continuité d'approvisionnement.
- Juin 2024 : l'Agence européenne des produits chimiques a proposé des réglementations plus strictes pour les composés de dioxyde de silicium en raison des risques pour la santé associés aux formes cristallines et amorphes. Cette évolution accroît l'attention portée à la conformité des systèmes antiblocking à base de silice et rehausse la valeur stratégique des chimies alternatives et des grades documentés à faible exposition conformes au contact alimentaire.


Marché des Additifs Antibloc Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les additifs antiblocking utilisés dans les films polymères et les produits plastiques associés pour réduire l'adhérence de surface pendant la transformation, le stockage et l'usage final, et il est mesuré en valeur à travers les principales régions.
Exclusions du périmètre : les pigments, charges, agents de glisse, la valeur de la résine support des masterbatchs antiblocking, et les services de transformation de film en aval sont exclus lorsqu'ils ne sont pas vendus en tant que valeur d'additif antiblocking.
Aperçu de la segmentation
- Par type de produit
- Organiques
- Inorganiques
- Par type de polymère
- Polyéthylène basse densité (PEBD)
- Polyéthylène linéaire basse densité (PEBDL)
- Polyéthylène haute densité (PEHD)
- Polypropylène bi-orienté (BOPP)
- Polychlorure de vinyle (PVC)
- Autres types de polymères (polyéthylène téréphtalate (PET), etc.)
- Par application
- Emballage alimentaire
- Pharmaceutique
- Industriel
- Agriculture
- Autres applications (biens de consommation, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par des données publiques expliquant la quantité de film produite et consommée, et l'évolution de la demande. Nous nous référons à des sources telles que les statistiques commerciales de la Commission du commerce international des États-Unis, UN Comtrade, l'Agence de protection de l'environnement des États-Unis, Eurostat, et des documents associatifs issus de groupes tels que des organismes du plastique et de l'emballage qui publient des notes accessibles sans abonnement.
Le contexte sectoriel est ensuite construit à partir des rapports annuels des entreprises, des présentations aux investisseurs, des fiches techniques et d'une couverture presse reconnue sur les films d'emballage et agricoles. Quelques abonnements payants sont utilisés de manière sélective pour les données financières et de renseignement des entreprises, les bases de données de brevets, et les vérifications au niveau des expéditions import-export lorsque cela aide à valider l'orientation des prix et les mouvements majeurs de capacité. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références ont été utilisées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Les données primaires proviennent d'entretiens et de courtes enquêtes auprès de fournisseurs d'additifs, d'acteurs du polymère et du masterbatch, de transformateurs de films, et de grands utilisateurs de films d'emballage et agricoles. Comme il s'agit d'un marché mondial, nous avons couvert l'APAC, l'EMEA et les Amériques afin de pouvoir vérifier les prix régionaux, les taux d'utilisation et les évolutions de formulation induites par la réglementation, puis les réintégrer dans le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 38% | Dirigeants (CXO) : 15% | APAC : 46% |
| Niveau intermédiaire : 46% | Responsables fonctionnels/d'unité : 37% | EMEA : 30% |
| Petits acteurs : 16% | Managers : 48% | Amériques : 24% |
Dimensionnement du marché et prévisions
Pour le dimensionnement, une approche descendante est utilisée où les signaux de demande de films et de polymères sont reconstitués par région puis traduits en un pool de demande d'additifs antiblocking à l'aide de plages de taux d'utilisation validées par des experts. Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que des répartitions échantillonnées du chiffre d'affaires des fournisseurs, des vérifications de canaux pour les formes masterbatch versus additif, et des contrôles ponctuels du prix de vente moyen (ASP) multiplié par les volumes estimés, et des ajustements sont apportés lorsque les deux visions ne s'alignent pas.
Les principaux intrants que nous suivons incluent les tendances de production de films de polyéthylène et de polypropylène, la part de l'emballage alimentaire et du film agricole dans l'utilisation totale des films, l'évolution des prix des matières premières antiblocking à base de silice et organiques, les taux de traitement typiques par polymère et application, et les évolutions régionales des structures de films recyclables mono-matériau. Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par une régression multivariée simple pour les moteurs de demande disposant de séries chronologiques publiques stables, puis nous affinons le rythme d'évolution avec des retours primaires sur les ajouts de capacité et la répercussion des prix attendue. Lorsque la visibilité directe sur les volumes est faible, les écarts sont traités en appliquant des bandes d'adoption prudentes à la base de demande de films concernée et en revérifiant le résultat par rapport aux indicateurs commerciaux et de production.
Validation des données et cycle de mise à jour
Les résultats du modèle sont validés par de multiples contrôles afin que les écarts inhabituels soient questionnés avant validation finale. Nous comparons les valeurs de marché calculées avec des signaux indépendants tels que la croissance du film polymère, l'orientation des prix des matières premières, les balances commerciales et les commentaires des fournisseurs, et les valeurs aberrantes sont signalées pour retraitement.
Une deuxième révision par un analyste est réalisée pour les hypothèses, formules et cohérence des unités, suivie de recontacts ciblés lorsque des écarts importants persistent. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des expansions majeures d'usines, des variations marquées des matières premières, ou des mises à jour réglementaires. Avant la livraison, une dernière révision fraîche est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché des additifs antiblocking de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les additifs antiblocking peuvent varier même lorsqu'elles semblent mesurer la même chose, car le périmètre du produit, la logique de tarification et le calendrier de l'année de référence ne sont pas toujours alignés. Les différences proviennent également de la manière dont les équipes traitent les ventes de masterbatch versus les ventes d'additifs purs, et de la rapidité avec laquelle les changements de prix régionaux sont reflétés.
La valeur de la résine support du masterbatch se situe hors du périmètre de Mordor Intelligence, ce qui peut réduire le total par rapport à des estimations qui comptent le prix de vente complet du masterbatch plutôt que la seule portion antiblocking active. Dans d'autres cas, l'écart s'explique par l'utilisation d'une année de référence plus ancienne avec un niveau de coût de la silice différent, l'application d'hypothèses de taux de traitement agressives sur tous les films, ou l'utilisation d'un ASP mondial unique sans vérifications de conversion régionale et de calendrier des devises.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,03 milliard USD (2026) | |
| Cabinet de recherche sectorielle A | 1,11 milliard USD (2025) | Utilise 2025 comme année de référence et une fenêtre de prévision plus longue, et le résumé public ne précise pas si le prix de vente du masterbatch est séparé de la valeur antiblocking active, ce qui peut faire gonfler le total rapporté. |
| Éditeur sectoriel B | 0,97 milliard USD (2024) | Part d'une valeur de 2024 et l'extrait manque de détails sur la construction de l'ASP régional, le calendrier des devises, et les hypothèses de taux de traitement par polymère et application, ce qui peut comprimer ou élargir le marché selon les valeurs par défaut utilisées. |
Globalement, le tableau montre que le choix de l'année et ce qui est comptabilisé dans la valeur de transaction expliquent la plus grande partie de l'écart, plus que le taux de croissance lui-même. En maintenant les intrants liés aux pools de demande de films, à des plages de taux de traitement validées, et à des vérifications de prix au niveau régional, notre estimation reste traçable à des étapes reproductibles et vérifiables.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des additifs antibloc ?
La taille du marché des additifs antibloc a atteint 1,03 milliard USD en 2026 et devrait croître pour atteindre 1,33 milliard USD d'ici 2031.
Quelle région mène la demande mondiale en additifs antibloc ?
L'Asie-Pacifique détient la plus grande part à 30,30 % et devrait croître à un TCAC de 6,05 % jusqu'en 2031 grâce aux solides bases de fabrication de films en Chine et en Inde.
Quel segment de polymère devrait connaître la croissance la plus rapide ?
Le polypropylène bi-orienté devrait afficher le TCAC le plus élevé de 6,17 % jusqu'en 2031, porté par la demande de films d'emballage haute clarté et de films pour condensateurs.
Pourquoi les additifs antibloc biosourcés gagnent-ils du terrain ?
La pression réglementaire sur l'exposition à la silice et l'attention accrue portée à la recyclabilité mono-matériau poussent les transformateurs vers des solutions biosourcées qui maintiennent les performances sans les inconvénients minéraux.
Comment des réglementations plus strictes sur la silice en Europe affecteront-elles le marché ?
Les limites proposées par l'ECHA pourraient augmenter les coûts de conformité pour les additifs inorganiques, accélérant le passage vers des alternatives organiques et des formulations hybrides.
Dernière mise à jour de la page le:



