
アルジェリア配電盤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 24.29 百万米ドル |
| 市場規模 (2026) | 26.15 百万米ドル |
| 市場規模 (2031) | 36.52 百万米ドル |
| 成長率 (2026 - 2031) | 6.91 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルジェリア配電盤市場分析
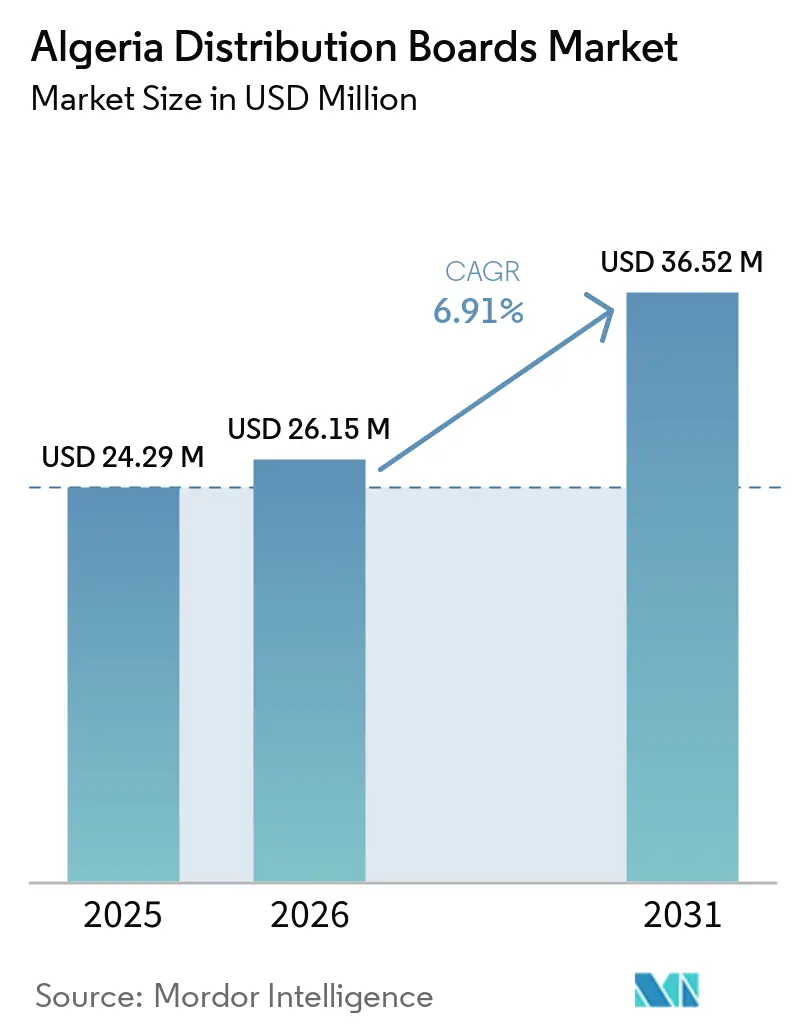
アルジェリア配電盤市場規模は、2025年の2,429万USDから2026年には2,615万USDへと成長し、2026年~2031年の期間においてCAGR 6.91%で2031年までに3,652万USDに達すると予測されています。アルジェリア配電盤市場は、住宅、電力インフラ、産業拡大に対する安定した公共支出に支えられており、住宅、商業、電力会社、産業プロジェクト全体にわたって需要が生まれています。アルジェリア配電盤市場はまた、系統近代化、デジタルモニタリング、再生可能エネルギー統合が新規設備の技術要件を高めるにつれ、より準拠性が高くよりインテリジェントなパネル構成へと移行しつつあります。[1] 国内組立業者は、プロジェクトスケジュールが逼迫している場合にリードタイムの短縮、プロジェクト固有のカスタマイズ、現地承認がより重要となるため、アルジェリア配電盤市場における地位を向上させています。大手多国籍OEMは、承認済み製品ラインナップ、確立された販売代理店ネットワーク、より充実した技術サポートを提供しているため、プレミアム用途において依然として優位性を保っています。ブレーカー、ブスバー、関連スイッチング部品の輸入依存は、アルジェリア配電盤市場における主要な実行リスクであり続けており、サプライチェーン管理を競争の中心に置いています。[2]
主要レポートのポイント
- タイプ別では、主配電盤が2025年に44.2%のシェアを占め、最終配電盤は2031年にかけてCAGR 8.7%で成長すると予測されています。
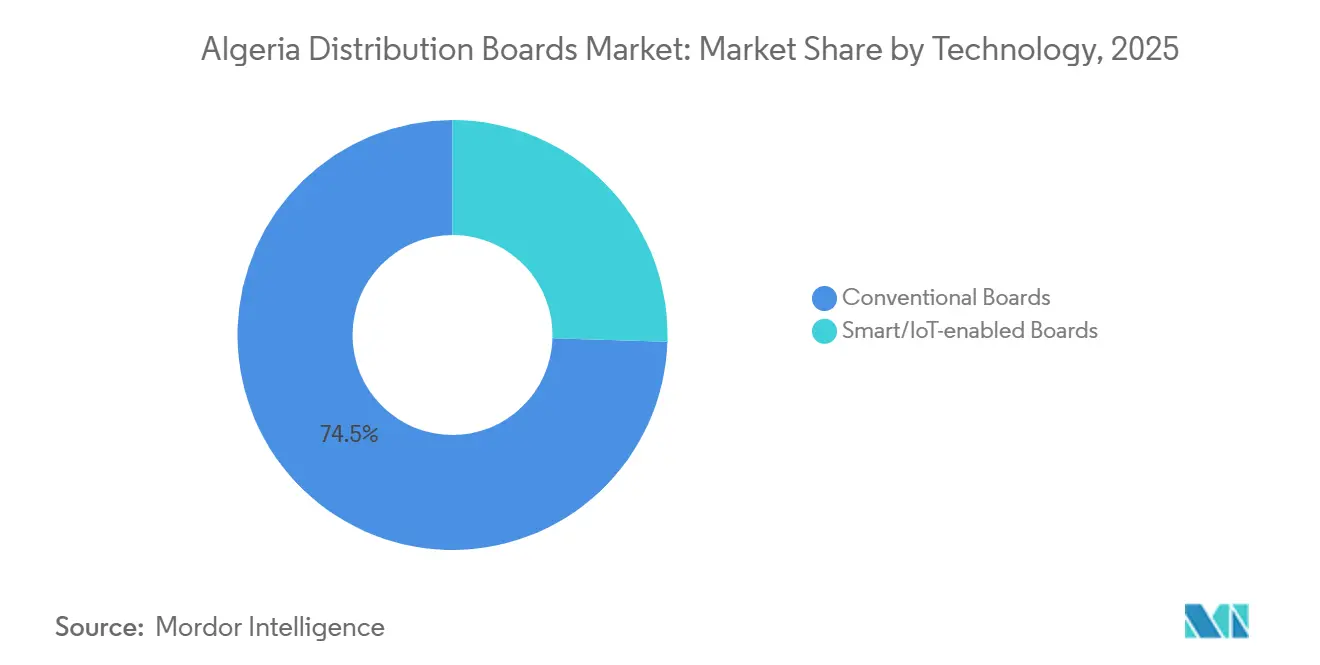
- 技術別では、従来型配電盤が2025年に74.5%のシェアを占め、スマートまたはモノのインターネット(IoT)対応配電盤は2031年にかけてCAGR 11.2%で拡大すると予測されています。
- 取付タイプ別では、壁掛け型配電盤が2025年に62.8%のシェアを占め、床置き・自立型配電盤は2031年にかけてCAGR 8.1%で成長すると予測されています。
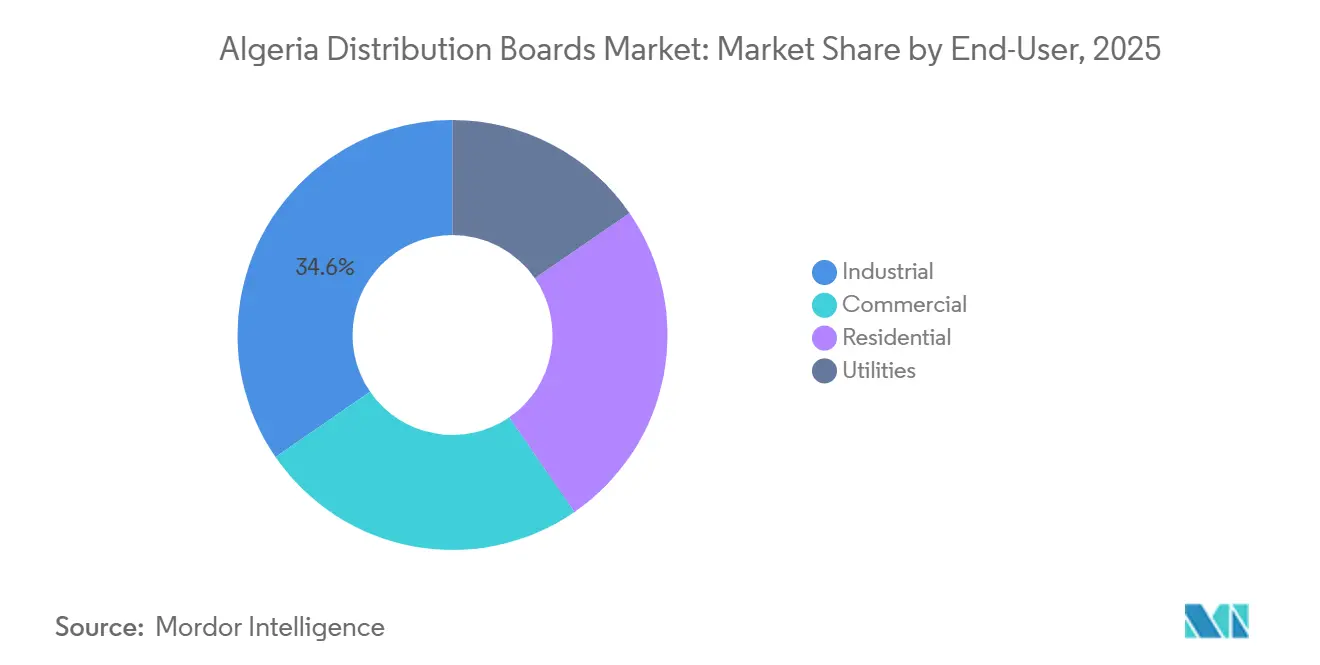
- エンドユーザー別では、産業ユーザーが2025年に34.6%のシェアを占め、商業ユーザーは2031年にかけてCAGR 9.0%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アルジェリア配電盤市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設・公共建築パイプライン | +2.0% | 全国規模、アルジェ、オラン、コンスタンティー、および住宅改善・開発国家機関(AADL)3ウィラヤクラスターでの活動が最も活発 | 短期(2年以内) |
| 産業・活動ゾーンの電化 | +1.4% | ハッシ・メサウド、ベルキン、アルゼウ、およびジェルファ、ティアレット、トレムセン、シディ・ベル・アベス、コンスタンティーヌのAAPIゾーン | 中期(2~4年) |
| 系統近代化と再生可能エネルギー統合 | +1.2% | 全国規模、主要都市制御センターおよび南部太陽光回廊での早期効果 | 中期(2~4年) |
| スマートメータリングとデジタル電力モニタリング | +0.7% | アルジェ、オラン、コンスタンティーヌの都市クラスター | 中期(2~4年) |
| 現地パネル組立・カスタマイズエコシステム | +0.6% | モスタガネム、アルジェ、シディ・ラシェド、シディ・ベル・アベス、アイン・デフラ | 長期(4年以上) |
| 遠隔負荷向け南北系統強化 | +0.5% | ティンドゥフ、ウアルグラ、ガルダイア、ベシャール、アドラール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建設・公共建築パイプラインが前段階の需要を持続させる
アルジェリア配電盤市場は、公共住宅および公共建築活動から最も広範な近期需要を得ています。大規模住宅プログラムは、すべてのアパートブロック、サービスコア、共用エリアに明確な電力配電レイアウトが必要であるため、最終配電盤および副主配電盤に対する反復的な需要を生み出しています。需要は単位数だけに限定されるものではなく、建物内の電気負荷が高まることでパネル構成も変化し、新しいプロジェクトではモジュール数が増加します。現在の住宅サイクルにおける最初の引き渡しは2026年に行われており、調達は発表された予算だけでなく設置スケジュールに連動しています。これはアルジェリア配電盤市場にとって重要であり、引き渡しが計画を将来の意図だけでなく実際のパネル発注に転換するためです。この効果は大規模都市ウィラヤで最も強く現れますが、全国にわたるプロジェクトの広がりが量的需要を幅広く維持し、標準的な住宅構成の生産ランを持続させるのに役立っています。
産業・活動ゾーンの電化が産業用配電盤の対象市場を拡大する
アルジェリア配電盤市場はまた、産業用地の活性化と新たな生産ゾーンへの電力会社の接続からも恩恵を受けています。AAPIは2026年に複数のウィラヤで新たな産業用地の機会を開放し、より高容量の電力配電機器を必要とする将来の工場、物流拠点、加工施設を支援しています。[3] 産業需要は住宅需要と異なり、配電盤の定格が高く、現場条件が過酷で、カスタマイズがより一般的です。ハッシ・メサウド製油所の建設および関連する石油・ガスインフラは、より長いプロジェクトサイクルにわたって大型主配電盤および制御指向のパネルパッケージの需要を維持しています。これはアルジェリア配電盤市場の価値プロファイルを変化させます。なぜなら、産業プロジェクトは通常、住宅工事よりも高い単位価値を支持するためです。より多くの活動ゾーンが土地割り当てから電力供給可能な運用へと移行するにつれ、調達は孤立した交換発注から完全に新しいサイトに結びついた容量主導の発注へとシフトする可能性があります。
系統近代化と再生可能エネルギー統合が調達仕様を再形成する
アルジェリア配電盤市場は、電力会社が制御システムを近代化し、より多くの変動発電を統合するにつれ、より高い技術仕様へと移行しています。系統アップグレードにより、計量、保護、エネルギー管理機能をより整然とした準拠アセンブリに収容できる配電盤の必要性が高まっています。IEC 61439フレームワークはここで重要であり、特に稼働時間と安全性が重要な場所では、購買者がテスト済みアセンブリとより明確な文書化をますます期待しているためです。[4] 南部回廊における再生可能エネルギーの追加も、過酷な環境条件下で確実に動作できる配電インターフェースの必要性を高めています。これにより、アルジェリア配電盤市場は一部のプロジェクトで純粋に従来型の仕様から離れ、よりスマートな主配電盤、より優れたエンクロージャ設計、改善されたモニタリングへと向かっています。現地で組立を行い、コンプライアンスを明確に文書化できるサプライヤーは、プロジェクトがコンセプトから入札へと移行する際に有利な立場にあります。
スマートメータリングとデジタル電力モニタリングが高マージン用途を開拓する
アルジェリア配電盤市場は現在スマート配電盤のベースが小さいものの、デジタルモニタリングが設置パネルごとの価値を高めるため、このカテゴリーはより魅力的になっています。スマートメータリングとデジタル電力アーキテクチャには、通信対応端末、データ取得機能、保護・モニタリング機器のよりクリーンな統合が必要です。これにより、特に都市部の商業ビルやより高度な電力会社用途において、標準的な低機能配電盤よりも優れた価格設定の機会が生まれます。デジタルインフラもこのシフトを支援しており、アルジェリアはデータセンター、ICT容量、重要サイトの現代的な電気信頼性基準への注目を続けています。したがって、アルジェリア配電盤市場は、より高い単位量だけでなく、選択された用途においてより豊かな仕様からも恵を受けます。時間の経過とともに、これにより基本的な組立製品と通信、ログ記録、電力品質の可視性を含む配電盤との間のギャップが広がるはずです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重要スイッチング部品の輸入依存 | -1.2% | 全国規模、EUおよびアジアのサプライヤーからのプレミアム国際電気標準会議(IEC)定格部品を必要とするプロジェクトでより強い圧力 | 短期(2年以内) |
| 電力会社・IEC認証の複雑性 | -0.8% | 全国規模、現地エンジニアリングサポートが少ない遠隔ウィラヤプロジェクトでより大きな困難 | 中期(2~4年) |
| 外貨・輸入承認の遅延 | -0.9% | 全国規模、中小規模の組立企業により鋭い影響 | 短期(2年以内) |
| スマート配電盤展開のための現地能力の限界 | -0.5% | 主要都市中心部以外の小規模ウィラヤおよび農村部展開 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
重要スイッチング部品の輸入依存が国内付加価値の保持を圧迫する
アルジェリア配電盤市場は依然として輸入開閉部品への依存度が高く、それが国内に留保される付加価値の量を制限している。遮断器、ブスバーシステム、および関連アセンブリは、通関タイミング、輸送の混乱、およびサプライヤー側の遅延にさらされたままである。EUは2025年7月に貿易・投資制限をめぐってアルジェリアに対する仲裁手続きを開始しており、これは輸入手続きが一時的な混乱ではなく依然として活発な政策課題であることを示している。アルジェリアの電気製品における主要な輸入関係国にはフランス、中国、トルコ、ドイツが含まれており、これらの輸送ルートにおける政策または物流の変化は、現地のパネル組立スケジュールに影響を与える可能性がある。これにより、プロジェクトが固定納期を抱えており、輸入されたカートリッジやアクセサリーが遅延して到着する場合、アルジェリア配電盤市場は脆弱な状態に置かれる。また、長期的な競争において、単なる現地組立だけでなく、現地生産の深度がより重要になりつつある理由もここにある。
外貨・輸入承認の遅延が実行リスクをもたらす
アルジェリア配電盤市場は、輸入管理と資金調達手続きという形で第二の圧力点に直面しています。アルジェリアは2024年末時点で700億USDの外貨準備高を保有しており、マクロレベルでの国の広範な輸入能力を支えています。それでも、輸入承認、文書化、または銀行手続きが建設マイルストーンと同じ速度で進まない場合、プロジェクトの実行が遅れる可能性があります。これは小規模な組立ワークショップにとってより大きな問題であり、バッファストックが少なく、購買力が弱く、遅延した出荷を吸収する余裕が少ないためです。したがって、アルジェリア配電盤市場は、特に公共建設のピーク期間中に、発表された需要と実現可能な需要との間に運用上のギャップを抱えています。住宅、電力会社、産業プロジェクトが同時に動き出すと、そのギャップは試運転の機会損失や遅いサプライヤーのシェア喪失につながる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:住宅引き渡しの拡大に伴い最終配電盤が主流を上回る成長
主配電盤は2025年のアルジェリア配電盤市場シェアの44.2%を占め、最終配電盤は2031年にかけてCAGR 8.7%で成長すると予測されています。この分割は、アルジェリア配電盤市場が依然として電力会社の変電所、産業用電力センター、大型商業供給拠点からその価値の大部分を得ていることを示しています。副主配電盤はシステムのその両端の間に位置し、病院、複数階のオフィスビル、大型公共施設において安定した中間層の需要を提供しています。最終配電盤は、住宅引き渡しプログラムがアパートおよびブロックレベルで反復的かつ標準化された発注量を生み出すため、より速く成長しています。
アルジェリア配電盤市場規模の見通しの中で、最終配電盤は現在の住宅引き渡しが以前のフェーズよりも大規模で電気的により要求が高いため、最も強い成長プロファイルを持っています。新しいプロジェクトにおける暖房関連回路を含む追加の室内負荷の組み込みにより、パネルモジュール数が増加し、設置ごとの平均販売価格の向上を支援しています。アルジェリア配電盤産業はコンプライアンスに対してもより選択的になっており、一般的な住宅用途の配電盤はIEC 61439-3に基づくより明確なアセンブリ要件に照らして評価されています。CREDEGへの精通とTEDJに裏付けられた信頼性を組み合わせた現地サプライヤーは、認証が受け入れと購買者の信頼の両方を支援するため、集合住宅入札における地位を向上させることができます。
技術別:従来型配電盤が地位を維持する一方、スマート採用が変曲点に近づく
従来型配電盤は2025年に74.5%のシェアを維持し、スマートまたはモノのインターネット(IoT)対応配電盤は2031年にかけてCAGR 11.2%で拡大すると予測されています。これはアルジェリア配電盤市場が依然として標準製品に主導されていることを意味しますが、より速い成長はすでにモニタリングおよび通信対応システムへとシフトしています。価格感度と現地能力は、特に最大都市以外では多くのプロジェクトで依然として従来型配電盤を支持しています。同時に、電力会社、商業ビル、重要施設は、それらのサイトがモニタリング、アラーム、データ可視性からより直接的に恩恵を受けるため、スマート配電盤へのより明確な道筋を作り出しています。
スマートまたはIoT対応配電盤のアルジェリア配電盤市場規模は、デジタル系統管理および計量プログラムがスイッチングだけでなくデータと制御機能をサポートできる配電ポイントを必要とするため、上昇しています。損失削減、障害分離、電力モニタリングはすべて、配電盤がパネルレベルでより優れた可視性を提供する場合に容易になります。アルジェリア配電盤産業はまた、デジタルインフラの成長からも恩恵を受けています。なぜなら、データセンターおよび情報通信技術(ICT)サイトは、標準的な建物よりもよりクリーンな冗長性ロジックとより規律あるパネルアーキテクチャを必要とするためです。これは従来型配電盤がすぐに関連性を失うことを意味するものではありませんが、アルジェリア配電盤市場の価値構成が選択された都市および電力会社連携プロジェクトにおいてより高度な構成へと引き続きシフトすることを意味しています。


取付タイプ別:床置き型配電盤が産業拡大サイクルを追跡する
壁掛け型配電盤は2025年に62.8%のシェアを占め、床置き・自立型配電盤は2031年にかけてCAGR 8.1%で成長すると予測されています。壁掛け型ユニットは、アパート、小規模商業サイト、多くの一般的な建物設備の標準的なニーズに適合するため、アルジェリア配電盤市場を支配しています。そのコンパクトなサイズ、低い設置複雑性、および請負業者間での親しみやすさが高い出荷量を支えています。床置き型システムは、重工業サイト、大型電力会社インターフェース、高度な商業インフラがより高い電流定格と大型エンクロージャ形式を必要とするため、より速く成長しています。
床置き・自立型配電盤のアルジェリア配電盤市場規模は、産業プラントおよびデータ中心の商業サイトがコンパクトな壁掛け型アセンブリに依存できないことが多いため、拡大しています。特に石油・ガス施設は堅牢な製品を必要とし、一部の用途では防爆設計ロジックも必要であり、適格なサプライヤーの数を制限しています。これにより自立型ユニットの平均販売価格が上昇し、量が少ない場合でも収益ベースでセグメントをより魅力的にしています。アルジェリア配電盤市場において、その価格差は重要です。なぜなら、マージンの豊かな産業および重要電力プロジェクトは、最大の出荷数が依然として壁掛け型住宅製品から来ている場合でも、競争上のポジショニングをシフトさせる可能性があるためです。
エンドユーザー別:商業エンドユーザーが産業基盤を超えた次の成長波を牽引する
産業エンドユーザーは2025年に34.6%のシェアを占め、商業エンドユーザーは2031年にかけてCAGR 9.0%で成長すると予測されています。石油・ガス、重加工、電力会社連携インフラはすべて標準的な建物よりも大型で高価値のパネルパッケージを使用するため、産業需要がアルジェリア配電盤市場を主導しています。変電所とネットワークインターフェースは典型的な小規模サイト設備よりも高度なアセンブリを必要とするため、電力会社は依然として主要な購買グループです。住宅ユーザーは非常に高い単位量を生み出しますが、その平均パネル価格は産業および高度な商業プロジェクトで見られるものより低いままです。
商業ユーザーのアルジェリア配電盤市場規模は、新しい小売、複合用途、オフィス、テレコム、デジタルインフラプロジェクトが基本的な住宅ブロックよりも複雑な低圧配電レイアウトを必要とするため、より速く増加しています。これにより、より優れた仕様、より強力なモニタリング能力、より高い信頼性要件を持つ副主配電盤および最終配電盤への需要が高まります。情報信技術(ICT)およびデータセンター開発への関心がこのシフトを支援し、従来のオフィスおよび小売カテゴリーを超えて商業需要を広げています。アルジェリア配電盤市場において、これは次の成長波が産業需要に取って代わるのではなく、それと並んで第二の強力な成長柱を追加することを意味しています。

地理的分析
北部回廊は2025年のアルジェリア配電盤市場において需要の最大部分を生み出しました。このゾーンは、高密度の人口、活発な住宅引き渡し、商業建設、および承認された請負業者と販売代理店の最も強い集中を組み合わせています。アルジェは高仕様の商業・機関向け工事の主要センターであり続け、オランは商業プロジェクトベースを強化し続けています。BESEE オランの商業電気ソリューションに関する現地提供は、その西部市場での活動の高まりを反映しており、アルジェリア配電盤市場がもはやアルジェだけに集中していないという見方を支持しています。
サハラ南部はアルジェリア配電盤市場において別個の運用環境を形成しており、異なる配電盤構成を必要とします。そこでの需要は、油田、鉱業連携電力システム、農場電化、遠隔ポンプ負荷、長距離ネットワーク延伸とより密接に結びついています。これらのプロジェクトは、粉塵、熱、距離に関連するメンテナンス制約に対応できる配電盤を必要とし、エンクロージャの選択を変え、堅牢なソリューションの価値を高めます。ATEX(爆発性雰囲気)に敏感な石油・ガスサイトは、それらの仕様に信頼性を持って対応できる企業の数が限られているため、サプライヤープールをさらに絞り込みます。南部がより多くの資本を引き付けるにつれ、アルジェリア配電盤市場は建物密度よりもプロジェクトの複雑性に関する第二の成長地域を獲得します。
アルジェリアのより広い地中海エネルギー回廊における位置は、炭化水素収入が電力、住宅、電力会社工事への公共支出を支えるため、アルジェリア配電盤市場を強化しています。EUとアルジェリアは2026年に、TaqatHy+フレームワークの下で電力系統、グリーン水素、エネルギー効率をカバーする作業を通じて戦略的エネルギー協力を深めました。この協力により、より高度な電気システムに対する技術的準備が向上し、よりスマートなパネル仕様を吸収する国の能力が支援されます。その結果、北部が量の中心であり続け、南部がより厳しいプレミアムゾーンになりつつあり、国家エネルギー協力が将来の需要に対する技術的上限を引き続き広げている市場となっています。
競争環境
市場集中度
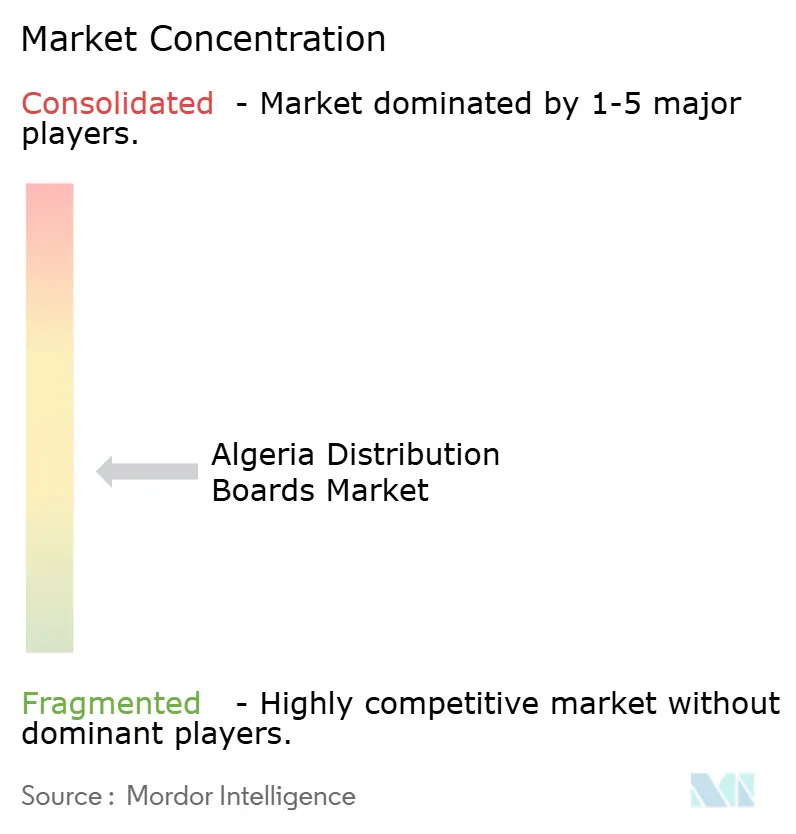
アルジェリア配電盤市場は、多国籍OEMと現地に根ざした組立業者が機会セットの異なる部分にサービスを提供しており、中程度に分散したままです。Schneider Electric、ABB、Legrand、Eaton、Hagerは、認知された製品ファミリー、コンプライアンスの実績、確立された販売代理店関係を持つため、アルジェリア配電盤市場において有利な立場にあります。Schneider Electricは長年の現地製造拠点からの追加的な優位性を持ち、リードタイム管理と現地プロジェクトの整合性を支援しています。これは、政府および電力会社の購買者がブランド力と並んで納期の確実性と現地コンテンツをますます重視するため重要です。
現地企業は、スピード、カスタマイズ、現地承認への精通で競争することにより、アルジェリア配電盤市場でより多くの地位を獲得しています。GISB Electric、EDIEL、Elsewedy Electric Algeriaは、純粋な取引モデルと同じ輸入遅延リスクなしにプロジェクト固有の要件に対応できる現地または現地に根ざしたプレイヤーとしてより目立つようになっています。EDIELの独自のポジショニングは、Sonelgaz、Sonatrach、水力インフラを含む全国的な顧客基盤を示しており、競争分野が輸入カタログ製品をはるかに超えて広がっていることを強調しています。GISBの西アフリカへの輸出協定とElsewedyの計画された産業投資も、現地製造基盤がより防衛的になるだけでなく、より野心的になっていることを示しています。アルジェリア配電盤市場において、そのトレンドは単純な組立からより広い国内能力への段階的なシフトを支援しています。
競争はまた、アルジェリア配電盤市場における政策とサプライチェーンによっても形成されいます。アルジェリアの貿易規制に関するEUの仲裁は、輸入電気機器が規制と市場アクセスルールに対してどれほど敏感であるかを強調しています。その圧力は、直接製造、現地調達、またはより強力な在庫戦略を通じて、より多くのオファーを現地化できるサプライヤーに優位性を与えます。主要企業による戦略的動向はすでにその方向を示しており、Schneider Electricのより深い現地生産フットプリント、GISBの輸出主導の規模構築、Elsewedyのより広い産業投資推進が含まれます。したがって、競争の構図は依然として開かれていますが、承認、供給の確実性、現地実行規律を組み合わせることができる企業へと移行しています。
アルジェリア配電盤産業リーダー
-
Schneider Electric SE
-
Legrand SA
-
ABB Ltd.
-
Hager Group
-
EDIEL SPA
- 注:主要企業の掲載順は順位を示すものではありません。
世界の戦争地政学的シナリオとアルジェリア配電盤市場への影響
アルジェリア配電盤市場は、需要と供給の両面で最近の地政学的緊張の影響を受けています。ロシア・ウクライナ戦争により、欧州はパイプライン連携の安全なガスサプライヤーへの注目を高め、アルジェリアのその環境における強化された役割がエネルギーおよびインフラ工事への国家支出能力を強化するのに役立ちました。炭化水素収入の増加は電力会社投資と公共建設を支援し、それが住宅、系統、産業プロジェクトを通じてパネル需要に波及します。同時に、輸入電気部品に対する商品・部品コストの圧力が高まり、現地組立業者への一部の恩恵が減少しました。2026年2月のEU・アルジェリア高レベルエネルギー対話は、系統、効率、将来のエネルギーシステムに関するより深い協力を確認し、アルジェリア配電盤市場の長期的な技術見通しを支援しています。
最近の産業動向
- 2026年4月:AAPIはコンスタンティーヌ、シディ・ベル・アベス、トレムセン、ジェルファ・メデア、ティアレットの5つの主要ウィラヤにおける産業用地区画を対象とした投資家募集プログラムを開始しました。このイニシアチブは、産業ゾーン電化における配電盤サプライヤーに新たな機会を創出します。
- 2026年2月:第6回EU・アルジェリア高レベルエネルギー対話は、アルジェリアの戦略的かつ信頼できるガスパートナーとしての地位を再確認しました。また、スマート配電インフラの開発を直接支援する2,800万EURの価値を持つTaqatHy+系統・エネルギー効率協力プログラムの下での協議を開始しました。
アルジェリア配電盤市場レポートの範囲
配電盤は、パネルボード、ブレーカーパネル、または電気パネルとも呼ばれ、保護ヒューズまたは遮断器を備えながら電力を補助回路に分配する電力供給システムの構成要素である。配電盤市場は、住宅、商業、産業、および公益事業セクターにサービスを提供するこれらのパネルの製造、流通、および販売を含み、家庭内の小型コンシューマーニットから産業施設の大型スイッチボードまでを対象とする。
アルジェリア配電盤市場は、タイプ、技術、取付タイプ、およびエンドユーザーによってセグメント化されている。タイプ別では、市場は主配電盤、サブメイン配電盤、および最終配電盤にセグメント化されている。技術別では、市場は従来型ボードおよびスマート/IoT対応ボードにセグメント化されている。取付タイプ別では、市場は壁掛け型および床置き/自立型ボードにセグメント化されている。エンドユーザー別では、市場は公益事業、産業、商業、および住宅セクターにセグメント化されている。各セグメントについて、市場規模および予測は価値(米ドル)を基準として算出されている。
| 主配電盤(MDB) |
| 副主配電盤(SMDB) |
| 最終配電盤(FDB) |
| 従来型配電盤 |
| スマート・IoT対応配電盤 |
| 壁掛け型 |
| 床置き・自立型 |
| 電力会社 |
| 産業 |
| 商業 |
| 住宅 |
| タイプ別 | 主配電盤(MDB) |
| 副主配電盤(SMDB) | |
| 最終配電盤(FDB) | |
| 技術別 | 従来型配電盤 |
| スマート・IoT対応配電盤 | |
| 取付タイプ別 | 壁掛け型 |
| 床置き・自立型 | |
| エンドユーザー別 | 電力会社 |
| 産業 | |
| 商業 | |
| 住宅 |
レポートで回答される主要な質問
アルジェリアの配電盤の現在の規模と成長見通しは?
アルジェリア配電盤市場規模は、2025年の2,429万USDから2026年には2,615万USDへと成長し、2026年~2031年の期間においてCAGR 6.91%で2031年までに3,652万USDに達すると予測されています。
アルジェリアで需要をリードしている製品タイプはですか?
主配電盤は2025年に44.2%のシェアで価値需要をリードし、電力会社および産業設備によって支えられています。
2031年にかけて最も速く成長しているカテゴリーはどれですか?
スマートまたはIoT対応配電盤はCAGR 11.2%で最も速く成長している技術であり、最終配電盤はCAGR 8.7%で最も速く成長しているタイプです。
商業需要が他の多くのエンドユーザーよりも速く成長しているのはなぜですか?
商業需要は、小売、複合用途、テレコム、デジタルインフラプロジェクトがより複雑で高価値の電力配電レイアウトを必要とするため、CAGR 9.0%で成長すると予測されています。
現在アルジェリアで最も需要が高い地域はどこですか?
北部回廊は、住宅引き渡し、商業建設、および請負業者と販売代理店のより強い存在を組み合わせているため、主要な需要センターであり続けています。
サプライヤーにとって最大の運用リスクは何ですか?
重要スイッチング部品の輸入依存は、輸入されたブレーカー、ブスバー、関連部品の遅延が需要が強い場合でもプロジェクト納期を遅らせる可能性があるため、主要なリスクであり続けています。