
空気清浄機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 20.04 十億米ドル |
| 市場規模 (2031) | 29.05 十億米ドル |
| 成長率 (2026 - 2031) | 7.71 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる空気清浄機市場分析
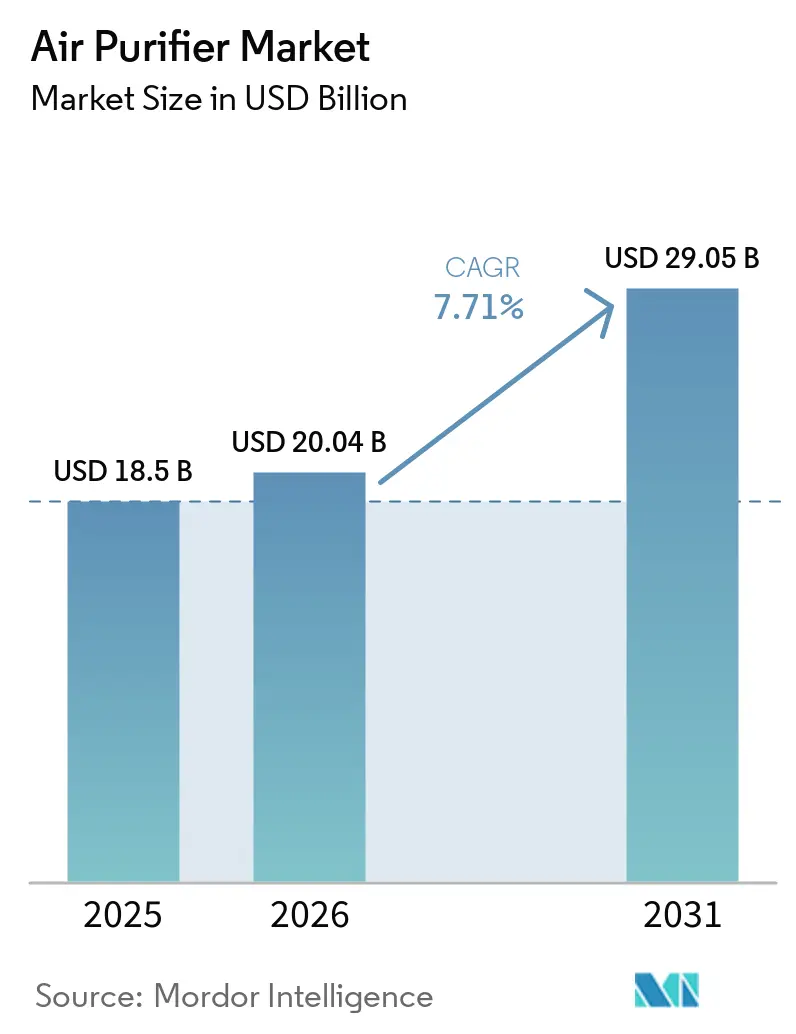
空気清浄機市場は、2025年の185億米ドルから2026年には200億4,000万米ドルに成長し、2026年〜2031年の7.71%のCAGRで2031年までに290億5,000万米ドルに達すると予測されています。
この拡大は、パンデミック期の緊急購買から、商業用不動産の改修、半導体クリーンルーム、コネクテッドホームエコシステムへの空気清浄機能の組み込みを促す政策主導の室内空気質義務化へという構造的転換を反映しています。MERV 13以上のろ過とリアルタイムPM2.5モニタリングを求めるLEED v4.1の要件が、北米における設備更新を加速させています。同時に、CHIPSおよび科学法は527億米ドルを米国のファブ建設に投入しており、各施設はHEPAおよびULPAシステムによって支えられるISOクラス4〜6の環境を必要としています。[1]米国国立標準技術研究所、「CHIPS法資金概要」、nist.gov アジア太平洋地域は、慢性的な都市部の大気汚染、国家クリーンエア計画、電子機器製造拠点が家庭および機関での高い普及率を維持することで、引き続き需要の中核を担っています。一方、スマートホーム接続性とESG報告要件が欧州および湾岸地域においてプレミアムニッチ市場を創出しています。
主要レポートのポイント
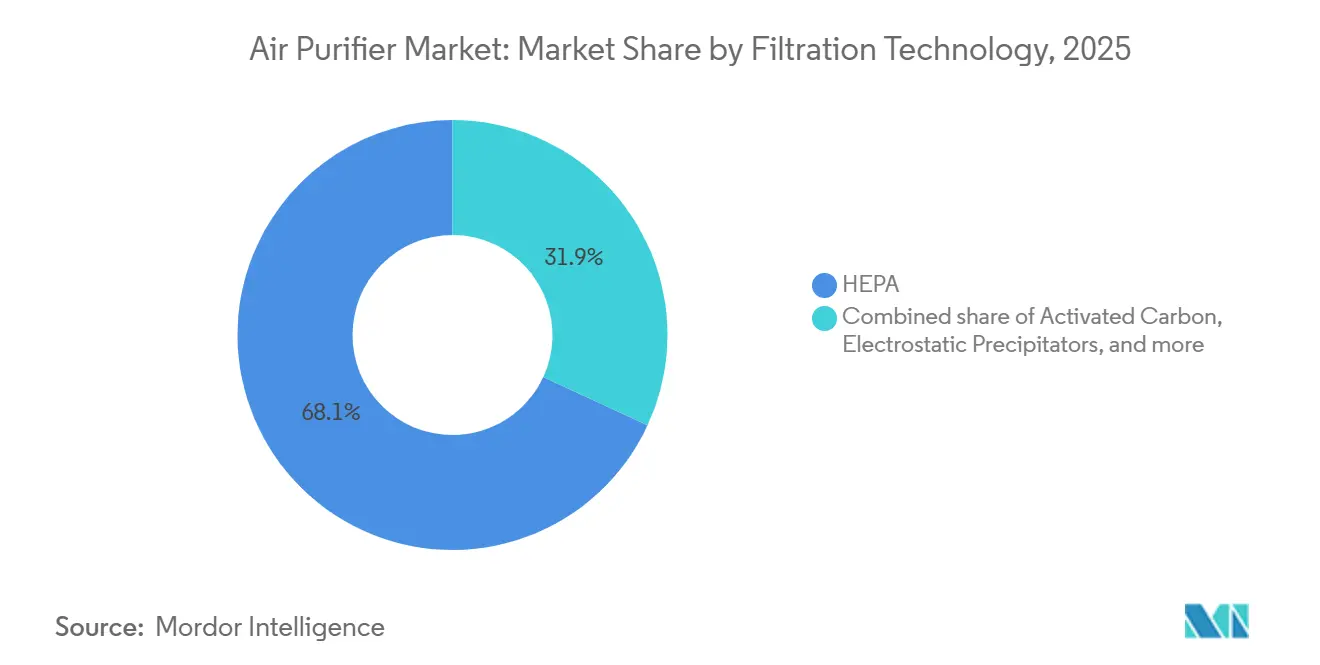
- ろ過技術別では、HEPAシステムが2025年の空気清浄機市場シェアの68.1%を占めトップとなり、ハイブリッド多段式ユニットは2031年にかけて9.3%のCAGRで拡大すると予測されています。
- タイプ別では、スタンドアロン型ポータブルユニットが2025年の空気清浄機市場の79.5%を占め、ダクト内蔵型中央HVAC(暖房・換気・空調)ソリューションは2031年にかけて8.8%のCAGRで成長しています。
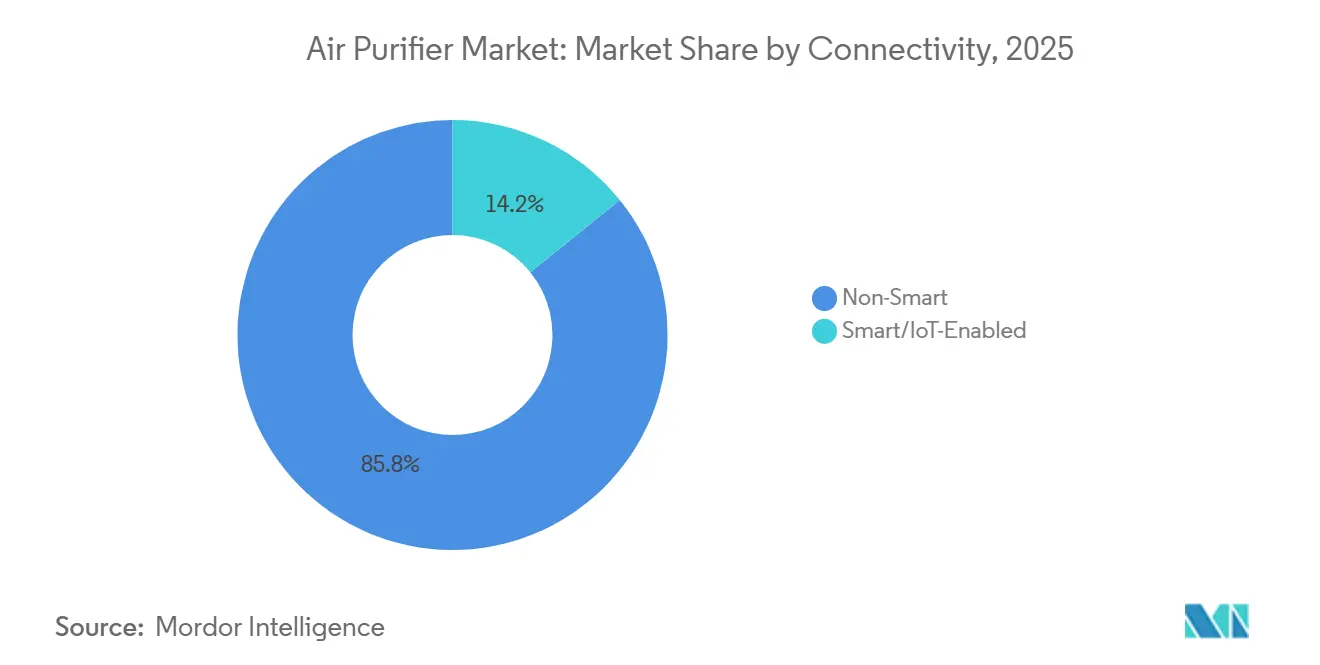
- 接続性別では、非スマートアナログモデルが2025年の出荷量シェアの85.8%を占めて主流となっており、IoT対応空気清浄機は11.2%のCAGRで増加しています。
- エンドユーザー別では、住宅用購入者が2025年の空気清浄機市場規模の61.7%を占め、商業用の導入はESGおよびヘルシービルディング義務化を背景に9.7%のCAGRで進展しています。
- 地域別では、アジア太平洋地域が2025年の空気清浄機市場の収益シェアの42.9%を占め、2031年にかけて8.5%のCAGRという規制主導の最速成長を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コロナ後の東アジア都市圏における健康志向デバイスの普及 | +1.2% | 中国、日本、韓国、台湾 | 中期(2〜4年) |
| 北米における商業用不動産のPM2.5基準の厳格化(LEED v4.1) | +1.5% | 米国、カナダ | 長期(4年以上) |
| 米国および韓国における半導体クリーンルーム能力の拡張 | +0.9% | 米国、韓国、台湾 | 長期(4年以上) |
| EUおよび米国におけるコネクテッド空気清浄機へのスマートホーム統合需要 | +1.3% | 欧州連合、米国 | 中期(2〜4年) |
| GCC諸国全体でのESG主導のホスピタリティ設備更新 | +0.7% | アラブ首長国連邦、サウジアラビア、カタール | 短期(2年以内) |
| 公立学校向けHEPA空気清浄機に対するインドのNCAP補助金 | +0.4% | インド(非達成都市102都市) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コロナ後の東アジア都市圏における健康志向デバイスの普及
北京、ソウル、東京における国家目標を上回るPM2.5の継続的な測定値が、年間を通じた空気清浄機の所有を常態化させ、パンデミックの急増を超えて空気清浄機市場を拡大させています。中国の生態環境部は、2024年に監視対象168都市のうち38都市がPM2.5目標を達成できなかったことを確認しました。[2]生態環境部、「中国大気質レポート2024」、mee.gov.cn 日本の厚生労働省は2024年に室内空気質ガイドラインを改訂し、保育施設および介護施設でのHEPAろ過を推奨することで、交換サイクルを制度化しました。[3]厚生労働省、「室内空気質ガイドライン2024」、mhlw.go.jp 韓国の半導体エンジニアは超クリーンなファブ環境に慣れ親しんでおり、職場の基準を自宅でも再現しようとする傾向が強まり、プレミアム住宅用需要層を形成しています。Xiaomiは2025年に武漢でRMB 25億元のスマート家電工場を稼働させ、国内外の注文に柔軟に対応できる年間700万台の生産能力を追加しました。規制による後押しと消費者需要の組み合わせが、東アジアにおける安定した需要基盤を強固なものにしています。
北米における商業用不動産のPM2.5基準の厳格化(LEED v4.1)
LEED v4.1の室内環境品質クレジットは、MERV 13以上のろ過と継続的なPM2.5モニタリングを義務付けており、米国およびカナダのビルオーナーは設計段階から高度な空気清浄機能を改修または仕様化することを余儀なくされています。10万平方フィートのオフィスに対して5万〜15万米ドルに及ぶコンプライアンス予算は、テナントが人材確保とESG報告のためにヘルシービルディング認証を求めるにつれて正当化されるケースが増えています。ASHRAE 62.1-2022はさらに外気換気率を厳格化しており、会議室においてダクト内蔵型HEPAモジュールとポータブルユニットを組み合わせたハイブリッドソリューションの採用を促しています。カナダグリーンビルディング協議会は、2025年に新規商業プロジェクトの68%がLEED認証を取得したと報告しており、主流化が進んでいることを示しています。これらの基準は、建物エネルギー性能指令の改訂が2027年までに室内空気指標を組み込むことで欧州にも波及する可能性があります。
米国および韓国における半導体クリーンルーム能力の拡張
CHIPSおよび科学法は国内半導体製造に527億米ドルを投入しており、Intel、TSMC、Samsungは2030年までに2,000億米ドル以上をファブ建設に充てています。ISOクラス4〜6のクリーンルームは1時間に300〜400回の空気循環を行い、1サイトあたり数千台のHEPAまたはULPAモジュールが必要となります。韓国でもSK HynixとSamsungが2028年までに150万m²のクリーンルームスペースを追加するファブを拡張しており、1平方メートルあたり15〜20台のHEPAフィルターモジュールが必要です。Daikinが2025年に発表した1億6,300万米ドルの研究開発施設は、次世代ろ過プラットフォームでこれらの産業用ニッチ市場を狙っています。この技術の波及効果は、クリーンルーム基準を内面化したエンジニアの住宅購入決定にも影響を与え、プレミアム住宅用販売を促進しています。
EUおよび米国におけるコネクテッド空気清浄機へのスマートホーム統合需要
Apple、Google、Samsung、AmazonによるMatterプロトコルの採用がブランドの壁を取り払い、スマート空気清浄機をコネクテッドホームスタックのシームレスなノードとして位置づけています。音声アシスタントによるトリガー、リアルタイムダッシュボード、予測フィルター警告は、アナログユニットに対して100〜200米ドルのプレミアムを生み出しており、デジタルネイティブな世帯に支持されています。DysonのBig+QuietはPM2.5とVOCセンサーを自動速度調整と組み合わせ、固定速度モデルと比較して最大30%の省エネを実現しています。欧州連合のエネルギーラベル規制は、空気清浄機に対して立方メートルあたりのエネルギー使用量の開示を義務付けており、センサー駆動の最適化をさらに促進しています。カリフォルニア州とニューヨーク州では、ENERGY STAR認証スマート空気清浄機に対して50〜100米ドルの光熱費リベートが提供されており、回収期間を短縮しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カリフォルニア州および日本におけるイオナイザーのオゾン排出規制 | -0.8% | カリフォルニア州、日本、韓国 | 短期(2年以内) |
| ASEAN大衆市場における高いフィルター交換コストへの感度 | -1.1% | インドネシア、フィリピン、ベトナム、タイ | 中期(2〜4年) |
| CADR表示に対する消費者の懐疑心 - 統一試験プロトコルの欠如 | -0.6% | 世界全体、特に北米とEUへの影響が顕著 | 中期(2〜4年) |
| 大型オフィスにおけるHVACダクト内蔵型ろ過によるスタンドアロンユニット需要の希薄化 | -0.5% | 北米、西欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カリフォルニア州および日本におけるイオナイザーのオゾン排出規制
カリフォルニア州大気資源委員会は2024年に室内空気清浄機からのオゾン排出量を0.050 ppmに制限し、イオナイザー中心の設計を事実上排除しました。[4]カリフォルニア州大気資源委員会、「室内空気清浄機規制」、arb.ca.gov 日本の厚生労働省は2025年に保育施設でのイオナイザー販売を制限する並行したラベリング規則を施行しました。SharpやPanasonicなどイオン化に依存するブランドは、基準値を満たすために1ユニットあたり15〜25米ドルの再設計コストに直面しており、エントリーセグメントの利益率を圧迫しています。この規制変更により、イオンエミッターを持たない競合他社に有利な形で、HEPAのみまたはハイブリッドデバイスへの需要が誘導されています。
ASEAN大衆市場における高いフィルター交換コストへの感度
ASEANでは、HEPAおよびカーボンフィルターが元のユニット価格の40%〜60%で販売されることが多く、一人当たり所得に対して所有コストが高くなっています。地域のフィルター製造がまだ発展途上であるため、ベトナムやタイでは輸入関税が現地到着コストに最大30%を上乗せしています。Xiaomiの洗浄可能プレフィルターはメンテナンス間隔を延長しますが、CADRを15%〜20%低下させ、性能表示に対する消費者の懐疑心を強めています。地域のサプライチェーンが成熟するか、サブスクリプションモデルが普及するまで、大衆市場への浸透は制限されたままとなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ろ過技術別:
汚染物質の多様化に伴いハイブリッドシステムが台頭HEPAメディアは2025年の空気清浄機市場シェアの68.1%を占め、0.3 µmにおける99.97%の効率と米国環境保護庁およびWHOの推奨を背景に支持されています。HEPAと活性炭、UV-C、またはPCOを組み合わせたハイブリッド構成は、家庭や企業が単一の筐体でVOC、病原体、臭気を同時に対処しようとするため、9.3%のCAGRが見込まれています。Daikinのストリーマープラズマモジュールは2024年の実験室試験でSARS-CoV-2の99.9%の不活化を示しました。Panasonicのnanoe X水酸基ラジカル発生器は、粒子捕集と並んで病原体制御が重視される日本の介護市場で人気を博しています。イオン式集塵機は、カリフォルニア州と日本のオゾン上限規制の強化に伴い、産業用ニッチ用途に後退しています。ただし、ハイブリッドユニットの有効性に関する統一基準の欠如が、リスク回避的な病院や製薬工場での普及を抑制しています。
ハイブリッドシステムはまた、エネルギー消費を抑制しフィルター寿命を延ばすために段階別ろ過を起動するスマートセンサーアレイとも連携しています。LGのクリーンブースター渦流気流は従来の遠心ファンと比較してCADRを47%向上させ、より小型のフォームファクターで同等の部屋カバレッジを実現しています。UV-CおよびPCOモジュールは1ユニットあたり80〜120米ドルのプレミアムアドオンとして残っており、500米ドル以下の価格帯への浸透を制限しています。UV-C曝露に関する将来の規制が競争環境をさらに形成する可能性がありますが、現時点では世界的なコンセンサスは存在しません。


タイプ別:
ダクト内蔵型システムが建物全体の室内空気質義務化を活用スタンドアロン型機器(ポータブル空気清浄機を含む)は、2025年の空気清浄機市場ボリュームの79.5%を占めており、賃借人および住宅所有者が150米ドルから800米ドルの価格帯のプラグアンドプレイ型ソリューションを好んだことが背景にある。しかしながら、ダクト内設置型は2031年にかけて8.8%のCAGRで拡大しており、集中管理型メンテナンスを好む商業施設キャンパスを中心に普及が進んでいる。2万米ドルから4万米ドルのコストを要するダクト内HEPAレトロフィット1件で、5万平方フィートのオフィスのLEED換気要件を満たすことができる一方、ポータブル機器で同等のカバレッジを確保するには50台の設置とフィルター交換のための定期的な人件費が必要となる。Samsungによる2025年のFläktGroup買収は、病院や空港を対象とした空気清浄モジュールへのHVAC事業の拡大を意味する。データセンター事業者は、高密度サーバーの過熱やショートを防ぐため、浮遊粒子状物質を10µg/m³以下に維持することを目的としてダクト内システムを採用している。ポータブル機器は、部屋ごとの制御性と美観が運用の集約化よりも重視されるホスピタリティおよび集合住宅において引き続き主流となっている。
地域ごとのHVAC普及状況がこれらのトレンドを形成している。商業ビルにおける中央空調の採用率が約85%に達する北米および欧州で、ダクト内ソリューションへの移行が自然に進んでいる。一方、アジア太平洋地域では建物ストックが多様であるためポータブル需要が持続しているが、北京、ソウル、シンガポールの新築グレードAオフィスでは、内蔵型ろ過プレナムスペースを備えた設計が増加している。ポータブルとダクト内の両方のソリューションを提供できるサプライヤーは、緊急交換から新築建築仕様まで、プロジェクトのライフサイクル全体に対応できる立場にある。
接続性別:
IoT空気清浄機はプレミアムを獲得するも相互運用性の課題に直面スマートモデルは2025年の出荷量の14.2%に過ぎませんでしたが、より広いホームオートメーションプラットフォームへの統合が進むにつれて11.2%のCAGR軌道にあります。リアルタイム粒子ダッシュボード、フィルター寿命分析、音声アシスタントトリガーが100〜200米ドルの価格上乗せを正当化しており、早期採用者は北米と西欧に集中しています。XiaomiのMi空気清浄機4 Pro(RMB 1,499)は、Wi-FiとMatter互換性をバンドルしながらプレミアム価格を維持することなく、中国のスマートセグメントの18%を獲得しました。欧州のエネルギーラベルは現在、立方メートルあたりのkWhの開示を義務付けており、メーカーがファン速度を調整する在室・汚染物質センサーを組み込むことを促し、電力使用量を最大30%削減しています。
ただし、相互運用性は依然として課題です。2025年の消費者技術協会の調査では、所有者の38%がセットアップまたは安定性の問題を報告しており、リピート購入意向を低下させています。アナログデバイスはスマートフォン普及率が低く、消費者が機能の深さよりも初期コストを優先するASEANおよびラテンアメリカで根強く残っています。空気清浄機市場はおそらく二極化するでしょう。プレミアムブランドはIoTエコシステムを拡張し、バジェットプレイヤーはコスト効率の高いアナログユニットを洗練させていくと考えられます。
エンドユーザー別:
商業セグメントがESGおよび規制の追い風を受けて住宅用を上回る成長住宅用購入者は2025年の空気清浄機市場規模の61.7%を占めましたが、ホスピタリティ、医療、教育、企業オフィスにわたる商業用需要は9.7%のCAGRで増加しています。Marriottは2027年までに中東の物件の80%をLEEDおよびドバイ観光要件に適合させるために改修することを目指しています。米国の病院はCDCのガイダンスに従い、隔離室で1時間あたり12回の換気を義務付けており、HEPAのアップグレードを促進しています。インドの公立学校はNCAP補助金を活用していますが、フィルター交換費用の資金不足が長期的な有効性を脅かしています。半導体ファブ、食品加工工場、データセンターなどの産業用ニッチ市場は、ミッションクリティカルな稼働時間を理由に、出荷量は少ないものの平均販売価格が高くなっています。Daikinの新しい研究開発センターは、粒子汚染がコストのかかるダウンタイムを引き起こす可能性があるAIデータセンター向けに調整された空気清浄機・HVACバンドルを開発する予定です。
季節的な変動は、カリフォルニア州とオーストラリアの山火事シーズンや、デリーと北京の深刻な大気汚染エピソードの際に住宅用販売に影響を与えます。一方、商業用契約は長期的であることが多く、消耗品とリモートモニタリングをバンドルした3〜5年のサービス契約が一般的で、ベンダーの収益を安定させています。
地域分析
アジア太平洋地域の空気清浄機市場
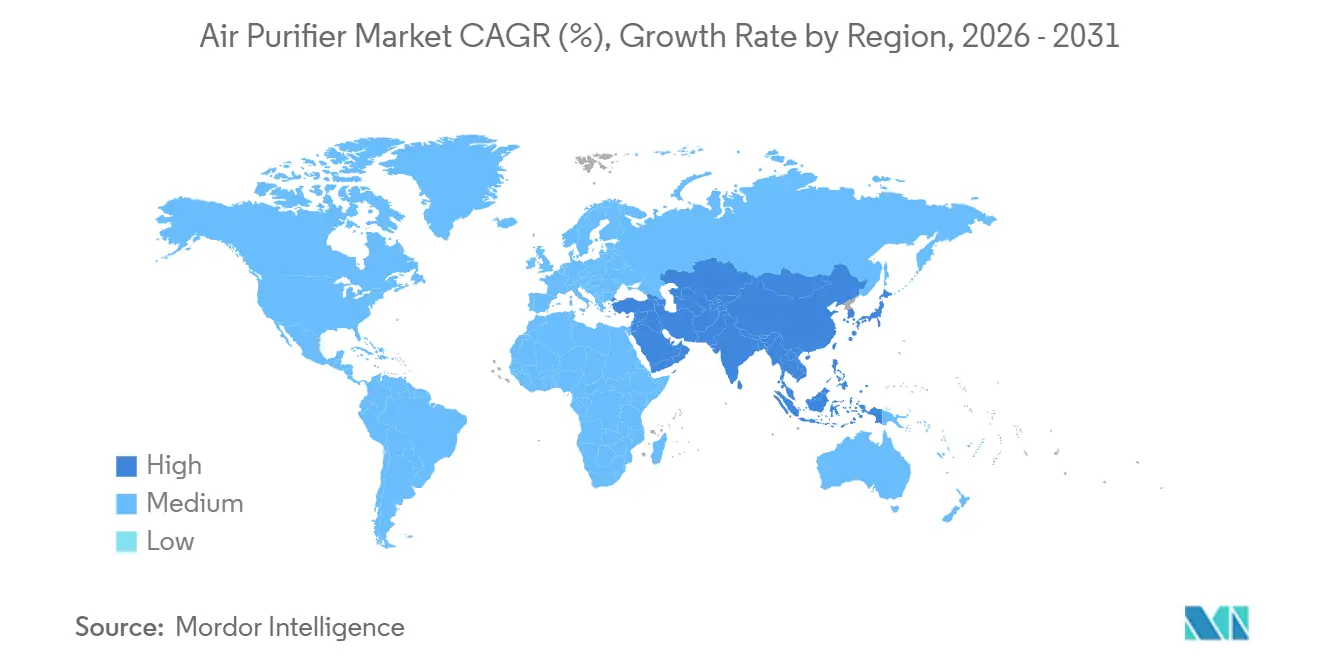
アジア太平洋地域は、2025年の空気清浄機市場における収益の42.9%を創出しており、都市部における継続的なPM2.5レベルの上昇、積極的な半導体投資、および政府の大気浄化プログラムを背景に、2031年にかけて8.5%のCAGRで成長する見込みです。中国の環境省は2024年に38の非達成都市を報告しており、家庭向け需要の安定的な下支えとなっています。Xiaomiの武漢工場は年間700万台の生産能力を追加し、地域における価格競争力を強化しています。日本の改訂された保育施設向けIAQガイドラインはHEPAフィルターの設置を促進しており、安定した買い替え需要を生み出しています。
北米の空気清浄機市場
北米は、ユニット販売台数では規模が小さいものの、LEEDバージョン4.1、ASHRAE 62.1、およびCHIPS法の資金が相互に作用することで、政策主導による最も急速な加速を示しています。アリゾナ州、テキサス州、オハイオ州で建設中の半導体ファブは、HEPA/ULPAインフラの整備を義務付けており、大規模なB2B受注を牽引しています。カナダにおける新築建物へのLEED採用率68%は、IAQ基準に関する大陸全体での方向性の一致を示しています。
欧州・中東・南米の空気清浄機市場
欧州では、建物のエネルギー性能指令の改訂が2027年までに室内空気指を正式に規定する予定であり、ドイツ、フランス、および北欧諸国における普及を促進します。中東では、サウジアラビアおよびアラブ首長国連邦の気候公約に基づくホスピタリティ施設の改修が進み、小規模な基盤からではあるものの二桁成長を実現しています。南米は、経済的不安定性と規制枠組みの未整備が広範な普及を妨げているため遅れをとっていますが、サンパウロおよびブエノスアイレスにおける大気汚染が住宅向け販売の漸進的な増加を促しています。

規制環境
エネルギーおよび製品性能に関する規制は、測定可能な清浄空気性能とオゾン安全性を中心に強化されている。北米では、ENERGY STAR室内空気清浄機バージョン3.0により、プログラムがPM2.5クリーンエア供給率(CADR)と統合エネルギー係数(IEF)の指標へと移行した(2025年10月施行)。米国エネルギー省(DOE)も、従来型室内空気清浄機について2025年12月を遵守期限とするTier 2エネルギー保存基準を設定し、さらに2025年5月には、ポータブル空気清浄機がEPCAの対象製品であるとの判断を撤回する提案を公表しており、最終的な適用範囲次第で一部SKUの設計・ラベリングに不確実性が生じている。カリフォルニア大気資源局(CARB)の認証は、オゾン排出量規制を通じてイオナイザー中心の設計を依然として制約しており、製品構造や市場投入戦略の選択に影響を及ぼしている。
カナダは米国との要件調和に向けて動いている。2026年6月、カナダ政府は「2016年エネルギー効率規制」に対する改正案19号を公表し、米国DOEの試験・効率手法を採用するとともに、空気清浄機に対するEnerGuideラベリング要件を導入するとした。これにより国境を越えた製品ラインの技術的障壁は低減する可能性があるが、既にDOE方式に整合していないサプライヤーにとっては遵守業務の増加を意味する。また、性能表示の裏付けに関する取締りの注目度も高まっており、米国EPAの監督下では、抗菌または空気清浄効果を表示する機器がFIFRA農薬機器規定の対象となる場合があり、ブランドはより厳密な表現、試験に基づくマーケティング、第三者検証の実施へと移行しつつある。
競合環境
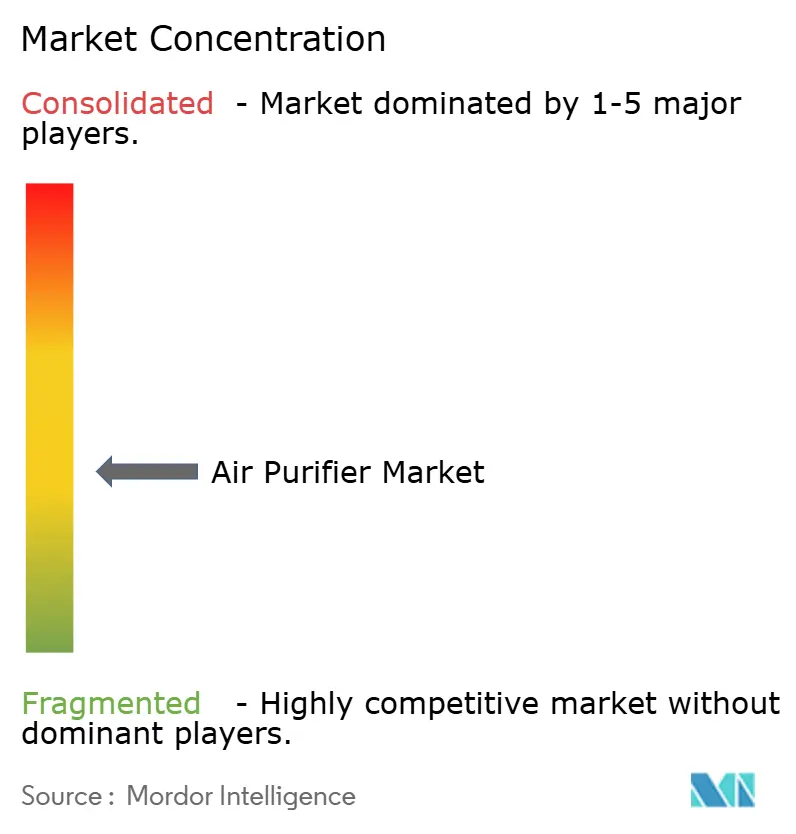
上位5社であるDaikin、Sharp、Dyson、Philips、LGは世界出荷量の約35%〜40%を支配しており、空気清浄機市場は中程度に分散した状態にあります。技術差別化とコストリーダーシップが二重の競争軸を形成しています。既存企業は独自モジュール(SharpのプラズマクラスターイオナイザーPanasonicのnanoe X、Daikinのストリーマープラズマ)を活用して価格プレミアムを正当化する一方、Xiaomiのような挑戦者は垂直統合型工場を展開してIoT搭載ユニットを40%〜50%低い価格で提供しています。
Samsungの2025年のFläktGroupの15億ユーロでの買収は、病院、空港、企業キャンパスを対象とした統合型HVAC・空気清浄プラットフォームへの転換を示しています。Daikinの1億6,300万米ドルの研究開発施設は、高マージンの産業用ニッチ市場を狙ってデータセンターとクリーンルームの用途に注力する予定です。AirdogやMedify Airなどの小規模な破壊的企業は、コスト意識の高いASEAN消費者を取り込むために洗浄可能フィルターとサブスクリプション消耗品を導入しています。
イノベーションの強度は明らかです。Dysonは2024〜2025年にホルムアルデヒドセンシングと触媒分解をカバーする127件の空気清浄特許を申請しました。LGの渦流気流はCADRを47%向上させ、空力学的な進歩を示しています。オゾン排出に関する規制圧力により、イオナイザー中心のポートフォリオは再設計を余儀なくされており、一時的にHEPA重視の競合他社が有利な立場に立っています。統一されたCADRプロトコルの欠如は戦略的リスクとして残っており、基準準拠ブランドが認証済みパフォーマンスデータで差別化する余地を生み出しています。
空気清浄機業界のリーダー企業
Daikin Industries Ltd
Dyson Ltd
Sharp Corporation
Koninklijke Philips N.V.
LG Electronics Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
空気清浄機市場
- Daikin Industries Ltd
- Sharp Corporation
- Dyson Ltd
- Koninklijke Philips N.V.
- LG Electronics Inc.
- Panasonic Corporation
- Whirlpool Corporation
- Resideo Technologies Inc.
- Samsung Electronics Co. Ltd
- Xiaomi Corp.
- Honeywell International Inc.
- IQAir AG
- Coway Co. Ltd
- Winix Inc.
- Blueair AB
- AllerAir Industries Inc.
- Airdog (IAQ Tech)
- Austin Air Systems Ltd
- Kent RO Systems Ltd
- TruSens (ACCO Brands)
- Medify Air LLC

市場機会と将来展望
主要な機会は、測定可能な建物室内空気質(IAQ)要件、エネルギー開示、および性能表示に対する購入者の懐疑心に対応する第三者試験方法との重なりにある。建物運用者や設計者が用いる規格、例えば感染性エアロゾルの制御に関するASHRAE Standard 241、および室内向け商業・産業用空気清浄機器の試験方法であるANSI/ASHRAE Standard 185.3-2024は、調達の重点を広範なマーケティング表現ではなく清浄空気流量の指標へと移行させている。これにより、認証済み性能(PM2.5 CADR、供給清浄空気当たりのエネルギー、オゾン安全設計)と、スマートビルディング管理やコネクテッドホームエコシステムに連携する監視・制御機能をバンドルできるメーカーにとって新たな余地が生まれている。
素材とサステナビリティも差別化要因になりつつあり、特にフィルター交換コストや廃棄物処理が一部市場での導入を制約している状況で顕著である。2026年には、Nature Communications誌に掲載されたPM0.3除去用の生分解性トランススケールファイバー膜や、Fibers and Polymers誌のエレクトロスパンナノファイバーフィルター研究など、生分解性かつ低抵抗のろ過技術に関する複数の研究発表が相次いだ。商業化の側面では、Blueairが2026年7月にWool EcoLastフィルターを発表し、より持続可能なフィルター素材の開発が進んでいることを示した。この方向性は、より厳格な効率・ラベリング制度(ENERGY STAR/DOEおよびカナダの提案中のEnerGuideラベリング)と整合しており、オゾンを排出するイオン化方式からの製品ポートフォリオ転換を進めている継続的な規制圧力とも一致している。
Recent Industry Developments in 空気清浄機市場
- 2026年4月:LG Electronicsが香港で「LG PuriCare 2026 New Series」を発表し、コンパクトモデルに加えてAeroSpeaker Air Purifying Tableなどの多機能フォーマットを追加した。より広範なラインアップは、単体ボックス型を超えた空気清浄機の使用用途を拡大し、デザイン性と省スペース性を重視した製品によるプレミアムポジショニングを支えている。
- 2025年10月:室内空気清浄機向けENERGY STARバージョン3.0が施行され、性能重視の指標がPM2.5 CADRおよび統合エネルギー係数へと移行した。この改定により、試験に基づく効率性と清浄空気性能の開示基準が引き上げられ、製品設計の優先順位や小売の商品展開に影響を与えている。
- 2024年9月:Wind Point PartnersがClean Solutions Groupの買収を完了し、室内環境およびクリーニング関連プラットフォームに対するプライベートエクイティの関心の高さを示した。この統合は、商業・法人顧客向けに販売される空気処理製品の販路拡大やサービス機能の強化につながる可能性がある。


空気清浄機市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、機械式、静電式、またはそれに類する空気清浄方式を用いて粒子状物質、ガス、および生物学的汚染物質を除去することにより室内空気を清浄化する、新品の電動空気清浄機ユニトの販売から得られる収益を対象としており、住宅用、商業用、および軽工業用途を含む。
対象外の範囲:別売りの交換フィルターおよび消耗品、自動車用キャビン空気清浄機、ならびに電動空気清浄ユニットとして機能しないパッシブ型機器は対象外とする。
セグメンテーション概要
- ろ過技術別
- HEPA
- 活性炭
- イオン式/静電集塵式
- UV-CおよびPCO
- ハイブリッドおよび多段式システム
- タイプ別
- スタンドアロン/ポータブル
- ダクト内蔵型/中央HVAC
- 接続性別
- 非スマート(手動/アナログ)
- スマート/IoT対応(アプリおよび音声制御)
- エンドユーザー別
- 住宅用
- 商業用(ホスピタリティ・レジャー、医療施設・クリニック、教育機関・企業オフィス・小売)
- 産業用(製造・倉庫、食品・飲料加工、製薬・クリーンルーム・データセンター・サーバールーム)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を把握し、定期的に更新される公開シグナルによってモデルを固定するために活用した。参照したソースには、室内空気ガイダンスに関する米国環境保護庁、大気環境との関連性に関する世界保健機関、普及に影響を与える都市化および所得指標に関する世界銀行などが含まれる。また、利用可能な場合には、国別ベースラインのための各国統計局、空気処理機器フローに関する税関・貿易統計、および室内PM曝露とアレルギーや喘息の有病率に関する査読済み研究も参照した。
供給面および価格面では、部屋の広さに応じた機能構成と標準的な価格帯を把握するため、企業の年次報告書、投資家向けプレゼンテーション、および製品仕様を精査した。有料サブスクリプションは、企業財務スクリーニング、ろ過技術に関する特許調査、および三角測量に貿易データが必要な場合の輸出入チェックの効率化のみを目的として使用した。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために他の公開ソースも参照した。
一次インタビューおよびサーベイ
一次調査は、家庭および商業施設においてユニットを積極的に購入している割合、およびその構成が気候、汚染の発生状況、アレルギーの季節性によってどのように変化するかを検証することに重点を置いた。主要地域の製造業者、チャネルパートナー、ならびに調達・施設管理担当者と幅広く対話し、そのフィードバックを価格水準、機器の交換サイクル、およびポータブルとダクト内設置の比率に関する前提条件の精緻化に活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:18% | アジア太平洋:42% |
| 中位層:49% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ:37% |
| 中規模プレイヤー:19% | マネージャー:43% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、人口、世帯形成、都市住宅ストック、および商業床面積指標を空気清浄機の利用が可能な現実的な拠点ベースに変換するトップダウン型の需要プール構築から始まる。その潜在的なベースは、室内空気質への意識、粒子状物質汚染のパターン、アレルギーおよび呼吸器系健康シグナル、ならびに広い部屋向けの高CADR機器へのシフトという観察された傾向によって調整された採用率でフィルタリングされる。
合計値を実用的なものに保つため、容量帯別のサンプル平均販売価格、小売・オンラインチャネルの確認、ならびに出荷トレンドに関するサプライヤーおよびディストリビューターのフィードバックを含む選択的なボトムアップ近似によって結果を検証した。直接的な指標が限られている国については、まず所得水準と汚染プロファイルが類似した近隣のプロキシ市場を使用し、最終値はインタビューによる現実確認を通じて修正した。予測については、規制、季節性に起因する需要急増、および能の標準化による価格圧縮の見通しに関する専門家の見解に基づくシナリオ分析を主に活用し、それらのシナリオを年次軌跡に変換した。
データ検証と更新サイクル
検証は複数のパスを通じて実施され、モデルのアウトプットが、空気清浄機器の輸入トレンド、小売カテゴリーの勢い、および裁量的家電購入に影響を与える国レベルのマクロ指標などの独立したシグナルと照合される。外れ値にはフラグが立てられ、前提条件が再検討された後、価格または採用に関するフィードバックが回答者グループ間で一致しない場合にはフォローアップ通話が実施される。最終承認前に、別のアナリストがロジック、計算、および前年比の動きをレビューし、すべての差異が平易な言葉で説明されるようにする。
レポートは年次で更新され、新たな室内空気規制、主要な製品変化、または最終価格に影響を与える原材料・物流コストの持続的な変動など、重要なイベントが発生した場合には中間更新が実施される。納品直前には、最新の公開情報とインタビューのインプットが反映されていることを確認るための最終更新パスを実施する。
Mordor Intelligenceの空気清浄機市場規模と他の公表推計との比較
空気清浄機の公表市場規模は一見近似しているように見えるが、各調査会社が計上対象、基準年の設定、および国別の価格・構成変化の扱いについて異なる選択をするため、依然として乖離が生じる。ポータブル機器、ダクト内システム、および隣接する空気処理製品の取り扱いが一貫していない場合、その差異はより顕著になる。
主な乖離の原因は、交換フィルター、付加的なサービス収益、および非電動空気清浄製品を含めるかどうか、そしてスマート機能が一般化するにつれてHEPA主導モデルの価格下落をどの程度速く想定するかにある。一部の推計は単一の販売チャネルや需要が一時的に高まった短期間に大きく依存しており、基準年が過大評価される可能性がある。Mordor Intelligenceでは、新品の電動空気清浄機ユニットのみを最初のエンドユーザーへの最終請求価格で計上し、消耗品およびパッシブ型機器を除外することで、需要プールが機器購入に紐付いた状態を維持している。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 185億米ドル(2025年) | |
| グローバルコンサルタンシーA | 180.9億米ドル(2025年) | カバレッジ範囲と販売チャネルの前提条件が合計値を変動させる可能性のある、より広いセグメンテーションセットを使用しており、地域をまたいだカテゴリーマッピングによっては、より広範な空気処理収益を捕捉する場合がある。 |
| 業界パブリッシャーB | 181億米ドル(2025年) | 除外項目と通貨タイミングに関する詳細な説明が限られた2025年推計を提示しており、機器のみの収益と付加的な収益ストリームが混在する可能性があり、価格および機能構成の進行が国をまたいでより均一に適用されている場合がある。 |
全体として、この乖離は計算上の誤りによるものではなく、計上収益ベースを変動させるスコープと価格設定の選択によるものである。地域をまたいでユニット定義を一貫させ、採用率とASPのロジックをフィールドインプットで検証することにより、当社の推計は明確な需要ドライバーと再現可能な検証に基づいた追跡可能なものとなってる。


レポートで回答される主要な質問
2031年までに世界の空気清浄機市場はどのくらいの規模になりますか?
2026年から2031年にかけて7.71%のCAGRで成長し、2031年までに290億5,000万米ドルに達すると予測されています。
現在の販売をリードしているろ過技術はどれですか?
HEPAメディアが2025年収益の68.1%を占めており、99.97%の粒子捕集効率が評価されています。
ダクト内蔵型システムがポータブルユニットよりも速く成長しているのはなぜですか?
商業ビルはLEED v4.1およびASHRAE 62.1基準を満たすために集中型HEPA改修を選択しており、ライフサイクルコストを低く抑えながら建物全体のコンプライアンスを実現しています。
最大の収益シェアを持つ地域はどこですか?
アジア太平洋地域が慢性的なPM2.5汚染と堅調な電子機器製造を背景に、2025年の売上高の42.9%を占めました。
北米の需要に最も影響を与える規制トレンドは何ですか?
LEED v4.1のMERV 13以上のろ過とリアルタイムPM2.5モニタリングの要件が、オフィスや公共建築物での広範な改修を促進しています。
最終更新日:


