
AIベースのケアコーディネーション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.15 十億米ドル |
| 市場規模 (2031) | 6.24 十億米ドル |
| 成長率 (2026 - 2031) | 23.79 % |
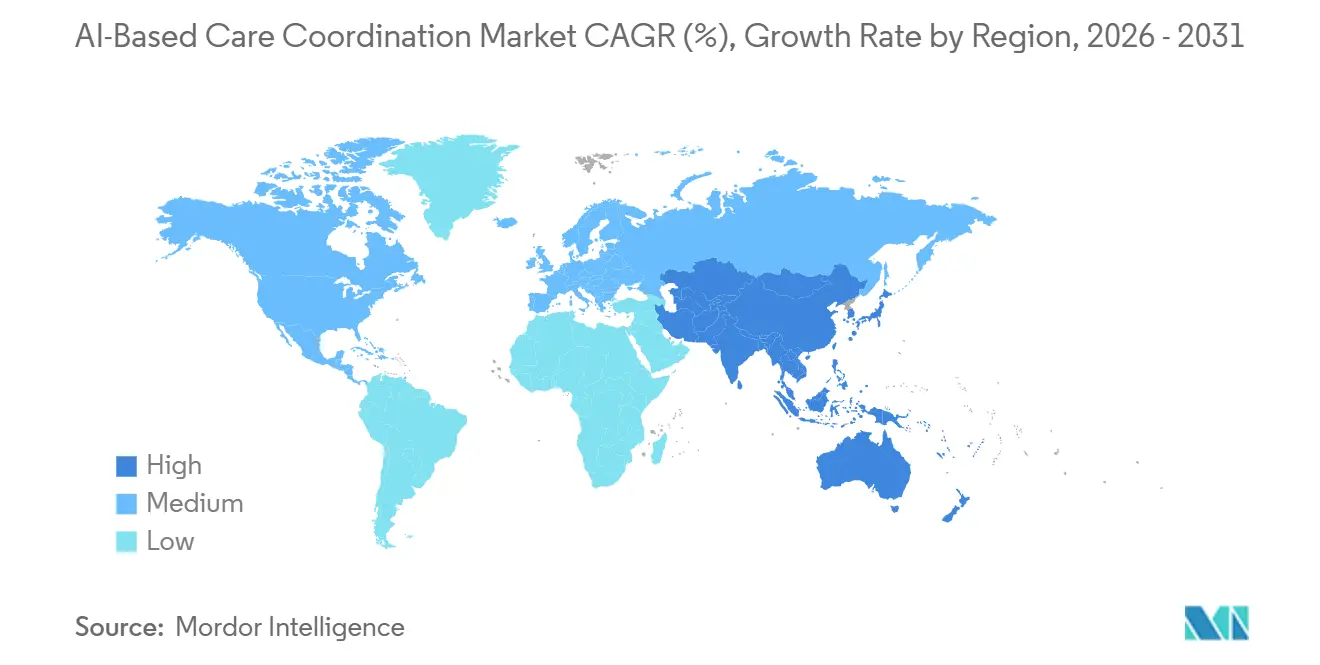
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
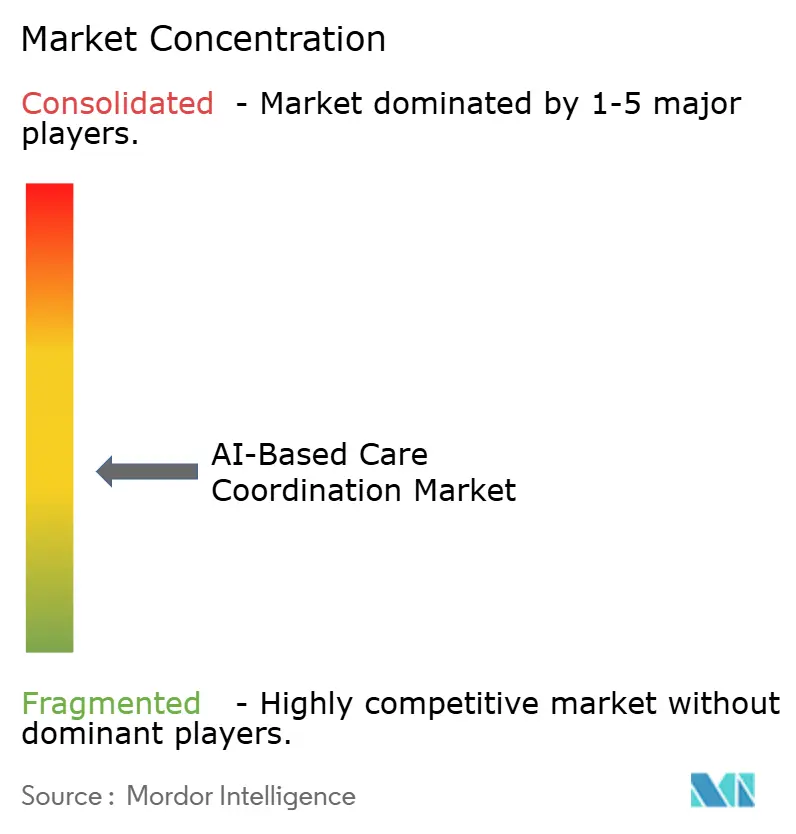
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAIベースのケアコーディネーション市場分析
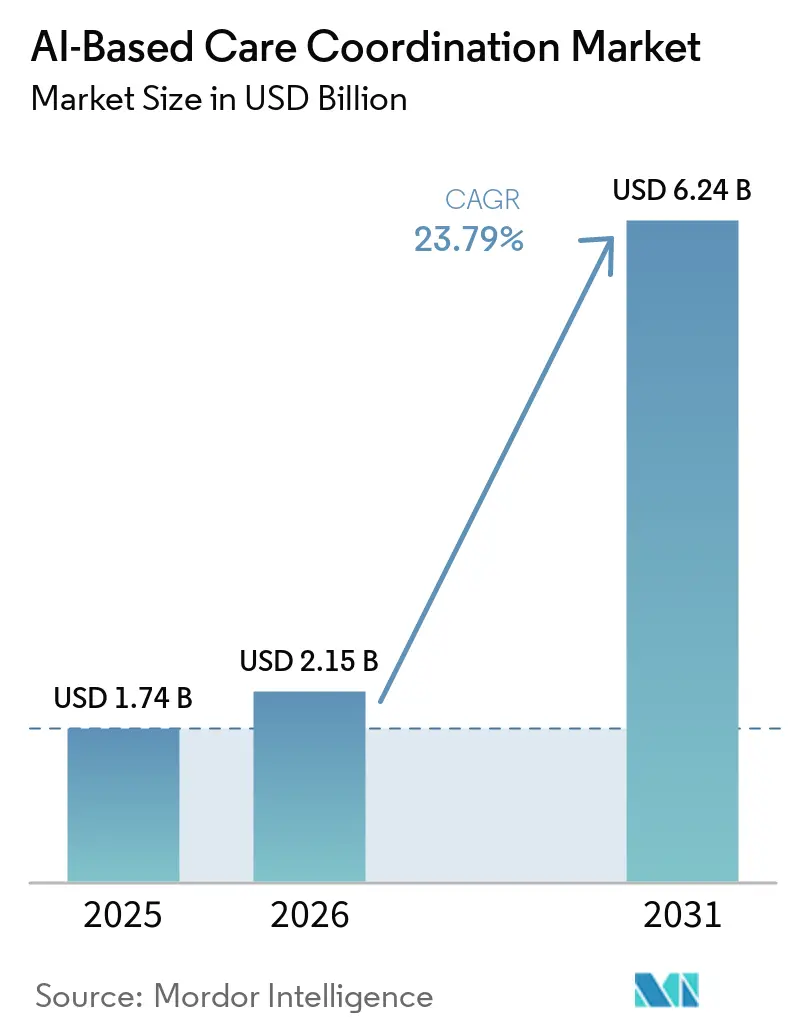
AIベースのケアコーディネーション市場規模は、2025年の17億4,000万USDおよび2026年の21億5,000万USDから2031年までに62億4,000万USDに拡大し、2026年から2031年の間にCAGR 23.79%を記録する見込みです。
AIベースのケアコーディネーション市場の成長は、相互に強化し合う3つの力によって形成されています。すなわち、より広範な相互運用性要件、バリューベースドケアへのより強い移行、そして手動フォローアップを削減しながら多段階のコーディネーション業務を支援するAIツールです。CMSの相互運用性および事前承認最終規則は、FHIR基盤の接続性に向けて支払者・提供者のワークフローを推進しており、承認、紹介、ケア移行にわたるより自動化されたコーディネーションを支援しています。TEFCAは2025年1月に交換された約1,000万件の医療記録から2026年2月には約5億件近くに増加し、より広範な縦断的記録に依存するAIベースのケアコーディネーション市場プラットフォームにとって利用可能なデータ基盤を実質的に拡大しました。需要の商業的中心もクラウド提供とより広範な統合へと移行しています。これは、購買者が単一のワークフローを最適化するのではなく、病院、ポストアキュートプロバイダー、支払者、コミュニティネットワーク全体でコーディネートできるプラットフォームをますます求めているためです。競争の激しさは中程度にとどまっており、EHR組み込み型プラットフォームと人口健康スイートにおけるスケールメリットがある一方、新たな成長は、断片化したケアネットワーク全体で機能できるSDoHコーディネーション、退院オーケストレーション、HIEまたはQHIN連携モデルへとシフトしています。
主要レポートのポイント
- ソリューションタイプ別では、EHR組み込み型ケアコーディネーションプラットフォームが2025年のAIベースのケアコーディネーション市場シェアの35.16%を占め、SDoHクローズドループコーディネーションプラットフォームは2031年までにCAGR 24.88%で拡大する見込みです。
- ケア設定別では、病院および医療システムが2025年のAIベースのケアコーディネーション市場規模の46.17%を占め、在宅医療および在宅入院は2031年までにCAGR 24.12%で成長すると予測されています。
- 展開モデル別では、クラウドまたはSaaSが2025年のAIベースのケアコーディネーション市場規模の65.29%を占め、2031年までにCAGR 25.19%で最も急成長する展開モデルでもあります。
- アプリケーション別では、慢性疾患ケアパスウェイが2025年に28.37%のシェアでトップとなり、ケア移行および退院コーディネーションは2031年までにCAGR 26.33%で上昇すると予測されています。
- AI技術別では、予測分析とリスク層別化が2025年に32.77%のシェアを占め、ワークフロー自動化、RPA、エージェンティックAIは2031年までにCAGR 25.48%で進展すると予測されています。
- 統合アプローチ別では、EHR統合型ソリューションが2025年に61.44%のシェアを占め、HIEまたはQHIN統合型モデルは2031年までにCAGR 27.11%で拡大する見込みです。
- 地域別では、北米が2025年のAIベースのケアコーディネーション市場シェアの43.18%を占め、アジア太平洋地域は2031年までにCAGR 27.36%で最も速い地域成長率を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| バリューベースドケアおよびACOモデルへのシフト | +3.5% | グローバル、北米で支配的 | 中期(2〜4年) |
| CMS-0057-F相互運用性義務 | +4.2% | 北米、特に支払者、MAプラン、メディケイド | 短期(2年以内) |
| AI コーディネーションのためのクラウドファーストアーキテクチャ | +2.8% | グローバル、北米およびアジア太平洋地域で最高密度 | 長期(4年以上) |
| TEFCA QHINからQHINへのFHIR交換 | +3.1% | 北米、アジア太平洋地域のFHIR採用者への波及あり | 中期(2〜4年) |
| AI駆動の患者フローおよび退院オーケストレーション | +3.6% | 北米および西欧、アジア太平洋地域での早期採用あり | 短期(2年以内)から中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バリューベースドケアおよびACOモデルへのシフトが分析駆動型ワークフローを向上させる
出来高払い償還から価値に基づく契約への移行は、AIを活用したケアコーディネーション市場に対して直接的な業務上のニーズを生み出し続けている。これは、共有リスクモデルのもとで成功を収めるためには、より早期のアウトリーチ、より緊密なフォローアップ、そしてケアにおける回避可能なギャップの削減が不可欠であるためである。「価値に基づくケアの現状と科学 2025」調査によると調査対象組織の50%がデータ分析およびAIへの積極的な投資を行っており、65%が価値に基づく取り決めにおけるAIの予測的価値について楽観的な見方を示した。
AIを活用した分析を導入したメディケア共有貯蓄プログラムのACOは、共有貯蓄の分配額が40%高いという結果を報告しており、これはコーディネーションパフォーマンスの向上が追加的なテクノロジー支出の原資となり得ることを裏付けている。AIを活用したケアコーディネーション市場がもはや単なるソフトウェアとして購入されるのではなく、リスク契約のもとでの医療費管理と質的パフォーマンスを改善できる業務上のレバーとして評価されるようになっているという点で、このパターンは重要な意味を持つ。より多くのACOおよび関連するプロバイダーグループが、利用管理、退院計画、慢性疾患フォローアップにおいて再現可能な成果を追求するにつれ、自動化に対する商業的な需要はさらに強まっている。その結果、より優れたコーディネーションツールを持つ組織がより良い契約パフォーマンスを達成し、経済的基盤を守り、手動のケアマネジメントモデルに依存し続けるプロバイダーとの差を広げるという自己強化的なサイクルが生まれている。
CMS-0057-F相互運用性義務がAPIファーストのコーディネーションアーキテクチャを触媒する
CMSの相互運用性および事前承認最終規則は、AIベースのケアコーディネーション市場においてAPIファーストのワークフロー設計への移行を加速させました。これは、相互運用性を計画目標から期限付きのコンプライアンス要件へと転換するためです。CMSは2024年1月17日に規則を最終化し、特定の事前承認応答タイムラインについては2026年1月1日の期限、プロバイダーアクセス、支払者間交換、事前承認をカバーする関連FHIR API要件については2027年1月1日の期限を設けました。ONCはまた、関連する相互運用性作業を管理負担の軽減と結びつけ、電子的事前承認基準から今後10年間で190億2,000万USDの節約が見込まれると指摘しました。
プロバイダーシステムが標準化されたインターフェースを通じてより完全な支払者側の履歴を取得できるようになると、AIコーディネーションツールは、以前は別々の支払者ポータル、手動の履歴確認、繰り返しのスタッフフォローアップを必要としていた作業を圧縮できます。この変化により、AIベースのケアコーディネーション市場は、紹介、承認、受診前準備ワークフローにおいて大規模な管理簡素化を必要とする医療システムや支払者にとってより魅力的になります。また、閉じたインターフェースとローカルカスタム統合に依存するベンダーよりも、構造化されたデータ交換と柔軟なオーケストレーションのために構築されたベンダーに有利に働きます。
TEFCA QHINからQHINへのFHIR交換がクロスネットワークコーディネーションを加速する
TEFCAはガバナンスの概念から運営データネットワークへと移行しており、その移行はAIベースのケアコーディネーション市場にとって意味のある成長ドライバーになりつつあります。HHSは、TEFCAが2026年2月までに約5億件の医療記録交換に達したと報告しており、2025年1月の約1,000万件から急増し、利用可能なクロスネットワークデータ交換の規模が大幅に拡大しました。Sequoia ProjectのFHIRロードマップはまた、QHINからQHINへのFHIR交換インフラ展開を2026年に位置づけ、エンドツーエンドの交換作業とパイロットが同期間に進展しています[1]。
AIベースのケアコーディネーション市場にとって、実際の価値はより広範な患者コンテキストにあります。クロスネットワーク治療クエリは、孤立したEHRビューよりも完全なリスクスコアリング、よりクリーンな移行、より優れた紹介ルーティングを支援できるためです。これにより、調達チームがプラットフォームの価値を評価する方法が変わります。組織が病院、コミュニティプロバイダー、ポストアキュートパートナーにわたって機能するコーディネーションツールを求める場合、統合の幅とイベントの可視性がより重要になるためです。したがって、TEFCAおよびQHINベースのデータ移動に対応したベンダーは、購買者が引き渡しポイントでのブラインドスポットを減らしたい環境において優位性を得ます。
AI駆動の患者フローおよび退院オーケストレーションがシステム容量を解放する
退院計画と患者フローは、AIベースのケアコーディネーション市場において最も明確な運営ユースケースの1つとなっています。これらのワークフローは、病床容量、再入院リスク、ポストアキュート配置速度の交差点に直接位置しているためです。在宅急性期病院ケアの免除は2030年まで延長され、2026年3月時点でプログラムは37州の139の医療システムにわたる366の承認プログラムをカバーしており、病院の壁を超えたより強力な退院および移行コーディネーションの必要性が広がりました。同じAMAの報道はまた、Marshfield Clinicの在宅入院の結果を強調しており、再入院率の44%削減と平均在院日数の35%短縮を含み、より良く調整されたステップダウンケアの運営価値を示しています。
WellSkyは2026年にポストアキュート紹介受付および長期ケア、熟練看護、在宅医療ドキュメントワークフローにおけるAI活動を拡大しており、自動化需要が急性期病院内にとどまらず退院関連の設定全体に広がっていることを示しています。このユースケースの拡大が重要なのは、AIベースのケアコーディネーション市場がケアマネジメントリーダーだけでなく、より迅速な配置、より短い在院期間、より少ない引き渡し失敗を求める運営チームによっても評価されているためです。その結果、退院オーケストレーションは、臨床的準備状況、容量の可視性、紹介実行を1つのワークフローに結びつけることができるベンダーにとって、最も急速に成長する商業的参入ポイントの1つになりつつあります。
抑制要因インパクト分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データプライバシー、セキュリティ、および統合の複雑性 | -2.1% | グローバル、北米および欧州で最も深刻 | 短期(2年以内)から中期(2〜4年) |
| 高い実装コストおよびチェンジマネジメントコスト | -1.8% | グローバル、中規模医療システムで最も高い負担 | 中期(2〜4年) |
| EU AI法の高リスク義務 | -1.4% | EU加盟国、欧州に対応するグローバルベンダーへの波及あり | 中期(2〜4年)から長期(4年以上) |
| TEFCAのFHIRが成熟するまでのクロスネットワークイベンティングの不均一性 | -1.2% | 北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データプライバシー、セキュリティ、および統合の複雑性がAI展開を遅らせる
AIベースのケアコーディネーション市場は依然として基本的な展開上の課題に直面しています。コーディネーションを改善する同じ広範なデータアクセスが、プライバシー、同意、ID解決、インターフェースの信頼性に関する運営負担も拡大させるためです。これらのプラットフォームは、EHR、支払者システム、HIE、遠隔モニタリングストリーム、コミュニティリソースネットワークからの情報を取り込み、正規化する必要があり、各ソースは異なるデータモデルとガバナンスの期待を持つことが多いです。「バリューベースドケアの現状と科学2025」調査では、調査対象者の69%が規制の複雑性を採用が遅れる主な理由として挙げており、問題が技術的なインターフェース作業だけにとどまらないことを示しています[2]。
連邦TEFCAの規則制定および関連する相互運用性活動は引き続き交換経路を拡大していますが、エンタープライズAIコーディネーション展開を評価している購買者に対して、信頼、ルーティング、データ処理の慣行をより可視化させています。大規模な医療システムは通常、内部のデジタルチームを通じてこの統合作業の多くを吸収できますが、小規模なプロバイダーは同レベルのデータエンジニアリング、同意管理、ワークフロー再設計をサポートするのに苦労することが多いです。この不均衡は、AIベースのケアコーディネーション市場のより広範な採用を遅らせており、特に恩恵を必要としながらも展開リソースが少ない中規模ネットワーク、コミュニティ設定、農村組織において顕著です。
高い実装コストおよびチェンジマネジメントコストがROI実現を困難にする
AIベースのケアコーディネーション市場はまた、技術的能力と実現されたワークフロー価値の間の距離によっても制約されています。実装には、単に新しいソフトウェアをインストールするのではなく、日常のプロセスを再設計することが組織に求められるためです。相互運用性基準が接続作業を削減する場合でも、プロバイダーはAIの提案に誰が対応するか、例外がどのようにルーティングされるか、臨床チームと管理チーム全体で成功を定義するメトリクスは何かを決定する必要があります。2025年および2026年の企業活動は、ベンダーが統合時間を短縮し、オーケストレーション層のより多くをプラットフォーム自体にパッケージ化することでこの負担を軽減しようとしていることを示しています。
Innovaccerは2026年1月に、Snowflakeパートナーシップによりデータインテグレーションのタイムラインが約30%短縮され、共同顧客のインフラコストが20%から25%削減されたと述べており、購買者が展開の摩擦を軽減するベンダーに報いている理由を示しています。それでも、AIベースのケアコーディネーション市場は依然として実質的なローカルチェンジマネジメントを必要としています。ケアマネジャー、医師、利用管理チーム、退院スタッフがライブワークフローで推奨事項を信頼し使用する必要があるためです。そのため、採用は複数のサービスラインとケアサイトにわたる事前の変革作業を正当化できる大規模システムおよびスポンサードプログラムで最も速く進んでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
社会的リスクが品質指標となるにつれてSDoHプラットフォームが加速EHR組み込み型ケアコーディネーションプラットフォームは2025年に35.16%のシェアでソリューション環境をリードしており、臨床医やケアマネジャーがすでに使用しているコアワークフロー内にとどまることの優位性を反映しています。AIベースのケアコーディネーション市場において、このインストールベースの位置は重要です。システム間の切り替えは依然としてドキュメント、フォローアップ、例外処理を遅らせるためです。人口健康向けケアマネジメントスイートは引き続き重要な二次的位置を占めており、特に組織が帰属人口全体にわたるより広範な縦断的ビューを求める場合に顕著です。紹介およびネットワーク管理ツールも引き続き関連性を持っており、ポストアキュートおよび外部の引き渡しはケアジャーニーの中で最もデジタル化が進んでいない部分に依然として位置しているためです。スタンドアロンおよびその他のソリューションタイプは、プロバイダーがフルスイートの置き換えなしに集中した機能を求める場合に引き続き投資を集めました。
最も急成長しているソリューションセグメントはSDoHクローズドループコーディネーションプラットフォームであり、社会的ニーズの解決が品質および人口健康ワークフローでより可視化されるにつれて、2031年までにCAGR 24.88%で成長すると予測されています。AIベースのケアコーディネーション産業のこの部分は、購買者がコミュニティベースの組織への紹介が完了し、追跡され、患者フォローアップに結びついたという証拠を求めるようになったため、牽引力を得ています。Innovaccerは2025年11月に、200のクリニックにわたる200万人のメディ・カル患者のケアコーディネーションを支援するためのPopHealth Learning Centerとの州全体のパートナーシップを発表しており、公的スポンサードプログラムがより広範なSDoH連携展開を推進している様子を示しています。この政策およびプログラムの圧力は、AIベースのケアコーディネーション市場内の需要の組み合わせを変えています。購買者はもはや社会的スクリーニングだけで十分とは考えていないためです。代わりに、臨床チーム、社会サービス、報告要件を1つの運営チェーンで結びつける監査可能なクローズドループプロセスを求めています。
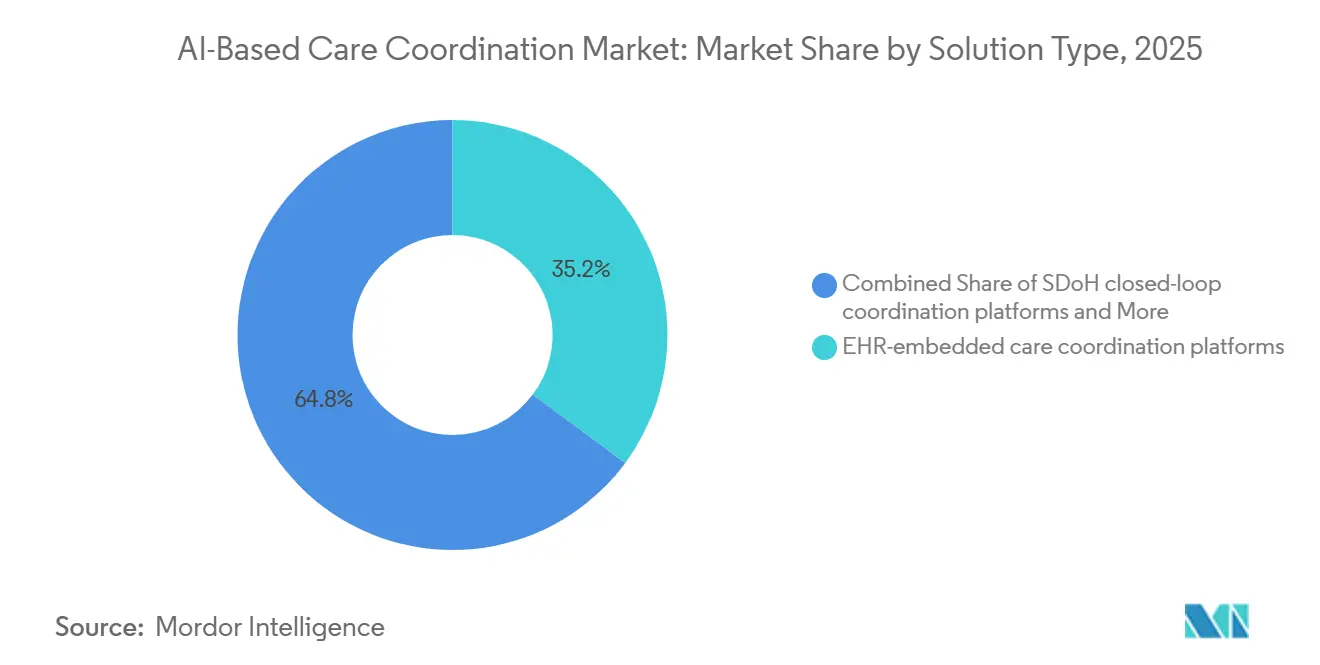
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ケア設定別:
ポストアキュートおよび在宅医療が病院中心のワークフローを変革病院および医療システムは2025年に46.17%のシェアを占め、大規模な技術予算を管理し最も複雑な患者を担当しているため、ケア設定全体でトップの位置を維持しました。このスケールにより、病院の購買者はAIベースのケアコーディネーション市場において早期の優位性を持ちます。ケアマネジメント、利用審査、退院計画、人口健康プログラム全体に展開コストを分散できるためです。外来および医師グループの設定も依然として重要ですが、その購買パターンはより断片化しており、多くの場合、より狭いユースケースや共有インフラに依存しています。ポストアキュートおよび長期ケアの設定は現在のシェアでは小さいままですが、日常業務において最も高いコーディネーションの課題を抱えています。その他のケア設定も、ローカルネットワークのコーディネーションギャップが大きい場所では需要の組み合わせの一部であり続けました。
在宅医療および在宅入院は2031年までにCAGR 24.12%で最も速い成長を記録すると予測されており、コーディネーション需要が従来の入院キャンパスを超えていかに急速に移行しているかを示しています。2030年までの在宅入院免除の延長と139の医療システムにわたる承認プログラムの普及は、分散型急性期ケアを一時的な実験ではなく、より耐久性のある運営モデルにすることでこのシフトを支援しています。WellSkyは2026年2月に、長期ケアおよび熟練看護へのSkySense AI拡張により在宅医療ワークフローのドキュメント時間を最大50%削減できると述べており、ポストアキュート設定における自動化需要の強まりを示しています。実際には、AIベースのケアコーディネーション市場は、フォローアップの失敗が一般的でスタッフィングの圧力が持続する場所へと移行しています。そのため、病院が引き続き最大の現在の支出基盤を保持しながらも、在宅ベースおよびポストアキュートケアは自然な成長領域となっています。
展開モデル別:
クラウド/SaaSが支配的でリードを拡大クラウドまたはSaaSは2025年に65.29%のシェアを占め、展開モデルの中で明確なリーダーとなり、最も広いインストールフットプリントを持ちました。この位置はAIベースのケアコーディネーション市場における構造的現実を反映しています。継続的なスコアリング、要約、ワークフロー実行には、多くのローカル環境が十分にサポートできないコンピューティングの弾力性が必要なためです。ハイブリッド展開は、クラウドベースのインテリジェンス層を使用しながらも機密識別子をより厳格なローカルガバナンスの下に置く必要がある組織に対して依然として役割を果たしました。オンプレミスシステムは、特に移行サイクルが遅いかガバナンスルールが厳格な高セキュリティまたはレガシー重視の環境に引き続き存在しました。それでも、需要の方向性は、設定と取引相手にわたってスケールできる集中型および管理型展開モデルへと移行し続けました。
クラウドまたはSaaSはまた最も急成長する展開モデルでもあり、このセグメントのAIベースのケアコーディネーション市場規模は2031年までにCAGR 25.19%で拡大すると予測されています。Innovaccerは2026年1月に、GravityプラットフォームとSnowflakeパートナーシップにより統合タイムラインが約30%短縮され、共同顧客のインフラコストが20%から25%削減されたと述べており、クラウド設計が単なる技術的選択ではなくコストとスピードの優位性になりつつあるという主張を支持しています。調達チームはまた、エンタープライズセキュリティ認証をクラウド採用の基本的な基準として扱うようになっており、より強力な運営成熟度を持つ確立されたベンダーを支援しています。AIベースのケアコーディネーション市場にとって、これはクラウドのリーダーシップが技術的必要性と迅速な展開に対する購買者の好みの両方によって強化されていることを意味します。また、クロスネットワークデータ移動とリアルタイムオーケストレーションに依存するワークフローにおいて、大幅にカスタマイズされたオンプレミスアーキテクチャの長期的な根拠を弱めます。
アプリケーション別:
ケア移行が慢性疾患管理を成長で上回る慢性疾患ケアパスウェイは2025年に28.37%のシェアを占め、成熟したバリューベースドケアプログラムおよび長年の品質指標と密接に連携しているため、最大のアプリケーションカテゴリーであり続けました。AIベースのケアコーディネーション市場において、このセグメントは予測可能なアウトリーチサイクル、繰り返しのリスク層別化、糖尿病、高血圧、心不全の人口にわたる測定可能な品質報告から恩恵を受けています。高リスクの識別とアウトリーチも引き続き重要であり、特に支払者とプロバイダーの組織が利用リスクが高まっているメンバーに対してより早期の介入を必要とする場合に顕著です。事前承認および利用管理コーディネーションはアプリケーションの組み合わせの別の意味のある部分を形成しており、これらのタスクはアクセス、スループット、管理負担に直接結びついているためです。SDoH紹介および関連するクローズドループ活動は、公平性志向のケアマネジメントモデルと並行して拡大し続けました。
ケア移行および退院コーディネーションは2031年までにCAGR 26.33%で成長すると予測されており、AIベースのケアコーディネーション市場において最も急成長するアプリケーション領域となっています。在宅入院の延長と複数の州にわたる承認プログラムの普及により、退院計画とポストアキュートルーティングがシステムパフォーマンスにとってより中心的になっています。同じ論理は、大規模な全国的フットプリントにわたる病院からポストアキュートへの配置を合理化するために設計されたWellSkyの2026年3月の紹介受付拡張にも見られます。したがって、購買者は患者ジャーニーの予測可能なポイントで回避可能な引き渡し失敗を削減できるアプリケーションを優先しています。そのため、慢性疾患管理が今日最大の確立された支出カテゴリーであり続けているにもかかわらず、退院コーディネーションは慢性疾患管理よりも速く成長しています。
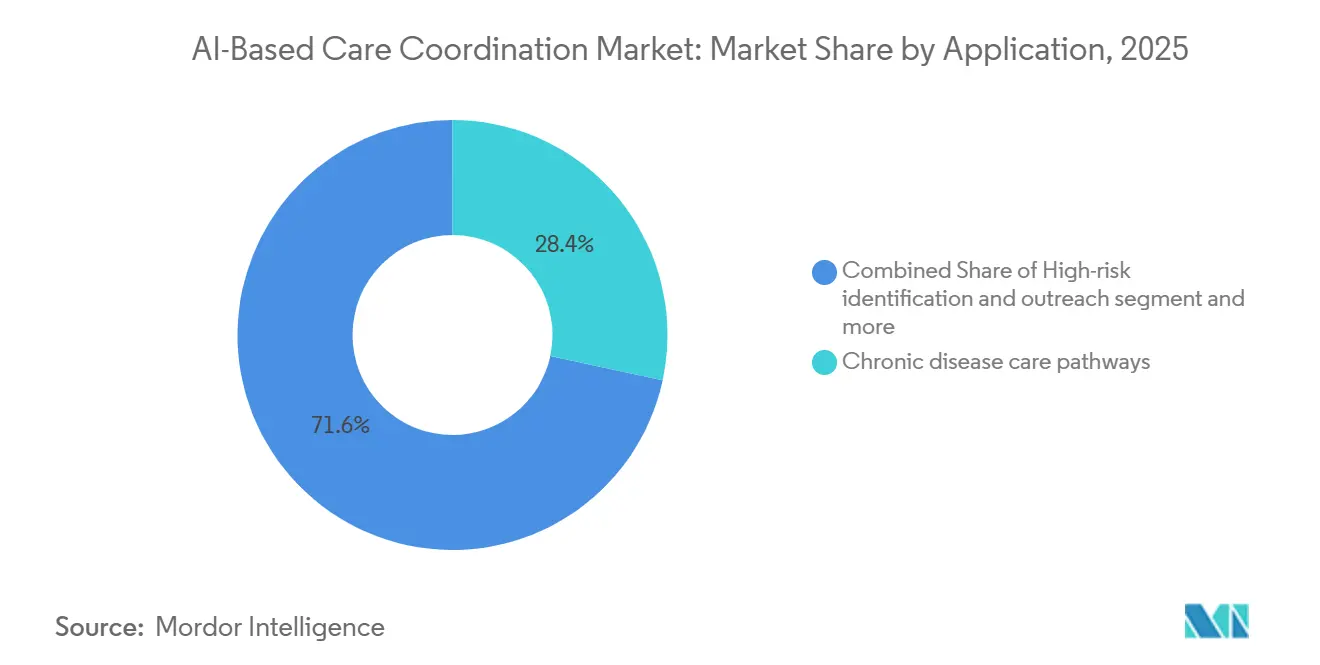
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
AI技術別:
エージェンティックAIが定義的能力として予測分析を追い越す予測分析とリスク層別化は2025年に32.77%のシェアでAI技術の組み合わせをリードしており、これらのツールが人口健康およびACO設定で使用されてきた長い期間を反映しています。AIベースのケアコーディネーション市場において、このレガシーは重要です。リスクモデルはすでにアウトリーチ計画、利用審査、ケアギャップ管理に組み込まれているためです。NLPおよび情報抽出も引き続き重要であり、特に非構造化ノートから構造化出力を必要とする要約およびドキュメント重視のワークフローにおいて顕著です。レコメンダーシステムとコンピュータビジョンは、特定の運営設定においてより狭いながらも依然として有用な役割を維持しました。現在の組み合わせは、ガイダンスに重点を置き、直接的なタスク実行には重点を置かなかったAI採用の初期時代を依然として反映しています。
ワークフロー自動化、RPA、エージェンティックAIは2031年までにCAGR 25.48%で成長すると予測されており、AIベースのケアコーディネーション産業において最も急成長するAI技術となっています。UiPathは2026年2月に、医療記録要約、請求拒否防止、事前承認ワークフロー向けのヘルスケア特化型エージェンティックAIソリューションを発売しており、ベンダーが分析だけでなくタスク実行をパッケージ化している様子を示しています。このシフトはAIベースのケアコーディネーション市場にとって重要です。購買者は、定義されたプロセスルールをすでに持つ繰り返しの多段階ワークフローにおいて目に見える労働節約をますます求めているためです。その結果、製品差別化の中心はインサイト生成から信頼性の高いアクション、オーケストレーション、例外処理へと移行しています。予測モデルは依然として不可欠ですが、最終製品としてではなく、より広範な自動化スタック内の1つの層として扱われるようになっています。
統合アプローチ別:
QHIN統合型アーキテクチャがデータ速度競争で優位に立つEHR統合型ソリューションは2025年に61.44%のシェアで統合アプローチの組み合わせを支配しており、病院および外来環境全体にわたる大規模な臨床システムベンダーの深いリーチを反映しています。この位置はAIベースのケアコーディネーション市場において引き続き重要です。ネイティブなワークフロー配置はトレーニングの摩擦を低下させ、意思決定支援を臨床記録の近くに保つためです。スタンドアロンのオープンAPIアプローチも、特にフルネットワークメンバーシップなしに柔軟性を求める小規模な診療所や専門ベンダーにとって位置を占めました。これらのモデルはより広範なFHIR採用から恩恵を受けましたが、利用可能な上流データの品質と完全性に依然として依存していました。その結果、統合の深さは、プラットフォームがライブコーディネーションワークフローでどれだけの価値を生み出せるかを引き続き形成しました。
HIEまたはQHIN統合型アプローチは2031年までにCAGR 27.11%で成長すると予測されており、AIベースのケアコーディネーション市場において最も急成長する統合ベクターとなっています。Sequoia ProjectのTEFCA FHIRロードマップはQHINからQHINへの交換インフラ展開を2026年に位置づけており、より広範なネットワークベースの接続性が運営上の現実に近づいているという主張を支持しています。TEFCAの交換量成長に関するHHSの報告も同じ点を強化しており、組織の境界を越えてより多くの患者コンテキストが利用可能になると、コーディネーションソフトウェアの価値が高まるためです。これが、EHR統合が現在のシェアでは依然としてリードしているにもかかわらず、QHIN連携モデルのAIベースのケアコーディネーション市場規模がEHR単独アプローチよりも速く上昇している理由です。購買者は、ポストアキュートケア、行動健康、コミュニティサービス、マルチプロバイダーネットワーク全体のブラインドスポットを削減できるアーキテクチャに報いています。
地域分析
北米のAIベースのケアコーディネーション市場
北米は2025年に43.18%のシェアを保持し、AIベースのケアコーディネーション市場において最大の地域ブロックとしての地位を維持した。このリードは、より強固な規制・運営フレームワークと結びついており、CMSの相互運用性期限、TEFCAネットワークの整備、およびバリューベースドケアの普及が同じ方向に進んでいるためである。米国はまた、規模を拡大したベンダーの集積密度が最も高く、製品開発を支払者および医療提供者組織全体にわたる実際の契約へと転換しやすい環境にある。北米内では、AIベースのケアコーディネーション市場は、リスクベースのケア、利用管理、および相互運用性への支出にすでに精通した購買基盤の恩恵を受けている。カナダとメキシコは依然として初期段階にあり、デジタルヘルスの基盤はある程度整備されているものの、米国ほど直接的な政策的圧力はない。
欧州のAIベースのケアコーディネーション場
欧州は、AIベースのケアコーディネーション市場において異なる運営プロファイルを示している。これは、システムの市場投入およびスケールアップにおいてコンプライアンス設計がより大きな役割を果たすためである。AI法とMDRまたはIVDRとの相互作用に関する欧州の公式ガイダンスは、臨床的意思決定や規制対象ワークフローに関連する多くのケアコーディネーションツールが、より厳格な監督要件に直面する理由を示している[3]。フランスは2025年7月にAIと健康データに関する国家戦略を公表し、CNSAも自律性とケアコーディネーションにおけるAIに関する2025〜2026年ロードマップを発表しており、特定分野における積極的な公共部門の支援を示してい。ドイツの応用活動も、フラウンホーファーITWMによる長期ケア環境向けAIベースのケアプランニングに関するViKI proの取り組みを通じて明確に示されており、地域の機会が病院を超えてより広範なケア提供モデルにまで及ぶことを示している。したがって、この地域は実質的な需要を提供しているが、その需要はより強固なガバナンス、より正式な適合性への期待、およびツールの分類・監督方法への厳密な注意によって精査されている。
アジア太平洋、中東・アフリカ、南米のAIベースのケアコーディネーション市場
アジア太平洋地域は最も成長が速い地域であり、2031年までに27.36%のCAGRで拡大すると予測されており、AIベースのケアコーディネーション市場において最も強い将来成長プロファイルを持つ。この地域の成長は、高齢化する人口、より積極的な公共デジタルヘルスプログラム、および複数の国においてシステム近代化の一環としてAIを活用する意欲によって支えられている。インドは2026年2月に医療における人工知能戦略を公表し、ケアコーディネーションを優先ユースケースの一つとして特定しており、デジタル公共インフラが拡大している地域における長期的な展開可能性を支持している。日本も前進しており、富士通ジャパンは2026年3月に帝京大学病院との間で、紹介患者管理とデータ分析に焦点を当てた共同概念実証を発表し、AIを活用したコーディネーションワークフローへの具体的な関心を示している。3つの主要地域以外では、中東・アフリカおよび南米は依然として初期段階の需要地域にとどまっており、活動は広範な普及ではなく、選択的なスマートホスピタルおよびデジタルヘルスプログラムに集中している。
競争環境
AIベースのケアコーディネーション市場は中程度に断片化しており、EHR組み込み型および人口健康カテゴリーではより強いスケールがあり、SDoHコーディネーション、ポストアキュート移行、専門ワークフロー自動化ではよりルーズな構造があります。Epic SystemsとOracle Healthは、インストールベースが病院および医師組織内でワークフローの深さと切り替えの摩擦を生み出すため、EHR連携コーディネーションにおいて重要なアンカーであり続けています。とはいえ、AIベースのケアコーディネーション市場は、クロスネットワークコーディネーション、支払者・プロバイダー間交換、またはコミュニティリソースルーティングが単一のEHR内の深い制御よりも重要な場合に、専門ベンダーの余地を依然として残しています。これが、競争フィールドが病院の調達サイクルだけから見えるよりも広い理由です。実際の分岐点はもはや単なる機能数ではなく、プラットフォームが複数のケア設定にわたってデータアクセス、ワークフロー実行、測定可能な成果を組み合わせられるかどうかです。
Innovaccerは、AIベースのケアコーディネーション市場においてこのより広範なポジショニング戦略の最も明確な例の1つです。同社は2025年11月にカリフォルニア州で200のクリニックにわたる200万人のメディ・カル患者をカバーする州全体のパートナーシップを発表し、公的スポンサードの人口健康および社会的ケアコーディネーションにおける地位を強化しました。また、2026年1月にSnowflakeパートナーシップを、2026年3月にDatabricksの検証済みパートナーマイルストーンを発表しており、いずれもヘルスケアデータ環境全体でエンタープライズAIを運用化することを目的としています。これらの動きは、ベンダーが狭いアプリケーションレーンにとどまるのではなく、データ統合からワークフロー実行まで、運営スタックのより多くを所有しようとしていることを示しています。
WellSkyとUiPathは、AIベースのケアコーディネーション市場を形成する他の2つの競争パターンを示しています。WellSkyは2026年2月に長期ケアおよび熟練看護においてAIを拡大し、2026年3月にポストアキュート紹介受付を拡大しており、退院連携コーディネーションおよびダウンストリーム配置ワークフローを中心とした位置を強化しました。UiPathは2026年2月に専用のヘルスケアエージェンティックAIソリューションを発売しており、記録要約や事前承認などの臨床隣接の管理ボトルネックへのワークフロー自動化ベンダーからのより強力な参入を示しました。競争は両側から拡大しており、既存のヘルスケアプラットフォームはリーチを拡大し、自動化およびデータプラットフォームプレーヤーはケアコーディネーションのユースケースに参入しています。これにより、AIベースのケアコーディネーション市場はイノベーションに開かれたままですが、統合の深さ、ワークフローの信頼性、または複数のステークホルダーにわたる明確な経済的根拠を証明できないベンダーのハードルも高まっています。
AIベースのケアコーディネーション産業リーダー
-
Innovaccer
-
Epic Systems
-
Oracle Health (Cerner)
-
Health Catalyst (Lumeon & Twistle)
-
WellSky (CarePort)
- 注:主要企業の掲載順は順位を示すものではありません。
AIベースのケアコーディネーション市場 このレポートでカバーされる企業
- Arcadia
- athenahealth
- Bamboo Health
- eClinicalWorks
- Epic Systems
- Health Catalyst (Lumeon & Twistle)
- HealthEdge (GuidingCare)
- Innovaccer
- Lightbeam Health Solutions
- Medecision
- Netsmart
- Oracle Health (Cerner)
- PointClickCare
- Qventus
- Salesforce (Health Cloud)
- Signify Health (CVS)
- Unite Us
- Veradigm
- WellSky (CarePort)
- ZeOmega
最近の産業開発事情 AIベースのケアコーディネーション市場
- 2026年4月:InnovaccerはGravity自律型ヘルスケアプラットフォームへの3年間で2億5,000万USDの投資を発表しました。目標は、事前承認、利用管理、ケアマネジメント、収益サイクルプロセスにおけるAI能力を強化することです。Kaiser Permanente、Ascension、Trinity Healthなどのクライアントを持つこの動きは、Innovaccerが主要なEHRプロバイダーと競争する計画を強調しています。
- 2026年4月:Hippocratic AIはヘルスケア提供を変革するための2つのボイスAI製品を発表しました。AI Front Doorは、断片化したコールセンターとデジタルインターフェースを、常時利用可能な単一のAIヘルスエージェントに置き換え、シームレスな患者ケアを確保します。Nurse Co-Pilotは、Cincinnati Children's Hospital Medical Center、OhioHealth、Cleveland Clinicと共同開発され、入院看護師のシフトあたり1〜4時間を節約するように設計されています。
グローバルAIベースのケアコーディネーション市場レポートの範囲
レポートの範囲として、AIベースのケアコーディネーションとは、複数の医療提供者と設定にわたって患者ケアを組織、管理、最適化するための人工知能技術の使用を指します。AIアルゴリズム、機械学習、データ分析を活用してコミュニケーションを改善し、ワークフローを合理化し、タイムリーな介入を確保し、治療計画をパーソナライズすることで、最終的に患者の転帰とヘルスケアの効率を向上させます。
AIベースのケアコーディネーション市場のセグメンテーションは、ソリューションタイプ、ケア設定、展開モデル、アプリケーション、AI技術、統合アプローチ、および地域別に分類されています。ソリューションタイプ別では、市場にはEHRに組み込まれたケアコーディネーションプラットフォーム、人口健康およびケアマネジメントスイート、患者フローおよび退院のオーケストレーション、ポストアキュート移行を含む紹介およびネットワーク管理、健康の社会的決定要因(SDoH)に対応するクローズドループコーディネーションプラットフォーム、およびその他のソリューションが含まれます。ケア設定別では、病院および医療システム、外来グループ、医師診療所およびクリニック、熟練看護施設(SNF)、リハビリテーション、在宅医療を含むポストアキュートおよび長期ケア設定、在宅医療サービスおよび在宅入院モデル、およびその他のケア設定をカバーしています。展開モデル別では、セグメンテーションにはクラウドベースおよびサービスとしてのソフトウェア(SaaS)、オンプレミスソリューション、およびハイブリッドモデルが含まれます。
アプリケーション別では、慢性疾患ケアのパスウェイ、ケア移行、退院およびポストアキュートコーディネーション、高リスク患者の識別とアウトリーチ、事前承認および利用管理のコーディネーション、健康の社会的決定要因(SDoH)の紹介およびクローズドループコーディネーション、およびその他のアプリケーションが含まれます。AI技術別では、市場は予測分析とリスク層別化手法、情報抽出と要約のための自然言語処理(NLP)、ワークフロー自動化、ロボティックプロセスオートメーション(RPA)、およびエージェンティックAI、レコメンダーシステムと次善のアクションの決定、コンピュータビジョンアプリケーションと遠隔モニタリングにセグメント化されています。統合アプローチ別では、電子健康記録(EHR)との統合、医療情報交換(HIE)および認定医療情報ネットワーク(QHIN)との統合、オープンアプリケーションプログラミングインターフェース(API)を持つスタンドアロンソリューションが含まれます。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測は価値(USD)で提供されています。
セグメンテーション概要
| EHR組み込み型ケアコーディネーションプラットフォーム |
| ケアマネジメントスイート(人口健康/ケアマネジメント) |
| 患者フローおよび退院オーケストレーション |
| 紹介およびネットワーク管理(ポストアキュート移行を含む) |
| SDoHクローズドループコーディネーションプラットフォーム |
| その他 |
| 病院および医療システム |
| 外来/医師グループおよびクリニック |
| ポストアキュートおよび長期ケア(SNF、リハビリ、在宅医療) |
| 在宅医療および在宅入院 |
| その他 |
| クラウド/SaaS |
| オンプレミス |
| ハイブリッド |
| 慢性疾患ケアパスウェイ |
| ケア移行/退院およびポストアキュートコーディネーション |
| 高リスク識別およびアウトリーチ |
| 事前承認および利用管理コーディネーション |
| SDoH紹介およびクローズドループコーディネーション |
| その他 |
| 予測分析およびリスク層別化 |
| NLPおよび情報抽出/要約 |
| ワークフロー自動化、RPAおよびエージェンティックAI |
| レコメンダーシステム/次善のアクション |
| コンピュータビジョンおよび遠隔モニタリング |
| EHR統合型 |
| HIE/QHIN統合型 |
| オープンAPIを持つスタンドアロン |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| ソリューションタイプ別 | EHR組み込み型ケアコーディネーションプラットフォーム | |
| ケアマネジメントスイート(人口健康/ケアマネジメント) | ||
| 患者フローおよび退院オーケストレーション | ||
| 紹介およびネットワーク管理(ポストアキュート移行を含む) | ||
| SDoHクローズドループコーディネーションプラットフォーム | ||
| その他 | ||
| ケア設定別 | 病院および医療システム | |
| 外来/医師グループおよびクリニック | ||
| ポストアキュートおよび長期ケア(SNF、リハビリ、在宅医療) | ||
| 在宅医療および在宅入院 | ||
| その他 | ||
| 展開モデル別 | クラウド/SaaS | |
| オンプレミス | ||
| ハイブリッド | ||
| アプリケーション別 | 慢性疾患ケアパスウェイ | |
| ケア移行/退院およびポストアキュートコーディネーション | ||
| 高リスク識別およびアウトリーチ | ||
| 事前承認および利用管理コーディネーション | ||
| SDoH紹介およびクローズドループコーディネーション | ||
| その他 | ||
| AI技術別 | 予測分析およびリスク層別化 | |
| NLPおよび情報抽出/要約 | ||
| ワークフロー自動化、RPAおよびエージェンティックAI | ||
| レコメンダーシステム/次善のアクション | ||
| コンピュータビジョンおよび遠隔モニタリング | ||
| 統合アプローチ別 | EHR統合型 | |
| HIE/QHIN統合型 | ||
| オープンAPIを持つスタンドアロン | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
AIベースのケアコーディネーション市場の2031年における予測価値は?
AIベースのケアコーディネーション市場は、2026年の21億5,000万USDから2031年までに62億4,000万USDに達すると予測されています。
AIベースのケアコーディネーションプラットフォームの成長を促進しているものは何ですか?
成長は、相互運用性義務、より広範なバリューベースドケアの採用、TEFCAの拡大、および退院、紹介、承認ワークフローにおける自動化への需要の高まりによって支援されています。
現在採用をリードしているソリューションタイプはどれですか?
EHR組み込み型ケアコーディネーションプラットフォームは、既存の病院ワークフローに直接適合するため、2025年に35.16%のシェアで市場をリードしました。
2031年まで最も急成長しているアプリケーションはどれですか?
ケア移行および退院コーディネーションが最も急成長するアプリケーションであり、2031年までにCAGR 26.33%が予測されています。
クラウド展開がこの分野を支配しているのはなぜですか?
クラウドまたはSaaSは2025年に65.29%のシェアを占め、AIコーディネーションにはスケーラブルなコンピューティングとより広範なクロスネットワーク接続性が必要なため、最も急成長するモデルでもあります。
最も強い将来成長見通しを持つ地域はどこですか?
アジア太平洋地域は最も速い見通しを持ち、公共デジタルヘルスイニシアチブとヘルスケアワークフローにおけるAI採用の拡大に支援されて、2031年までにCAGR 27.36%が予測されています。