
Größe und Marktanteil des KI-basierten Pflegekoordinationsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
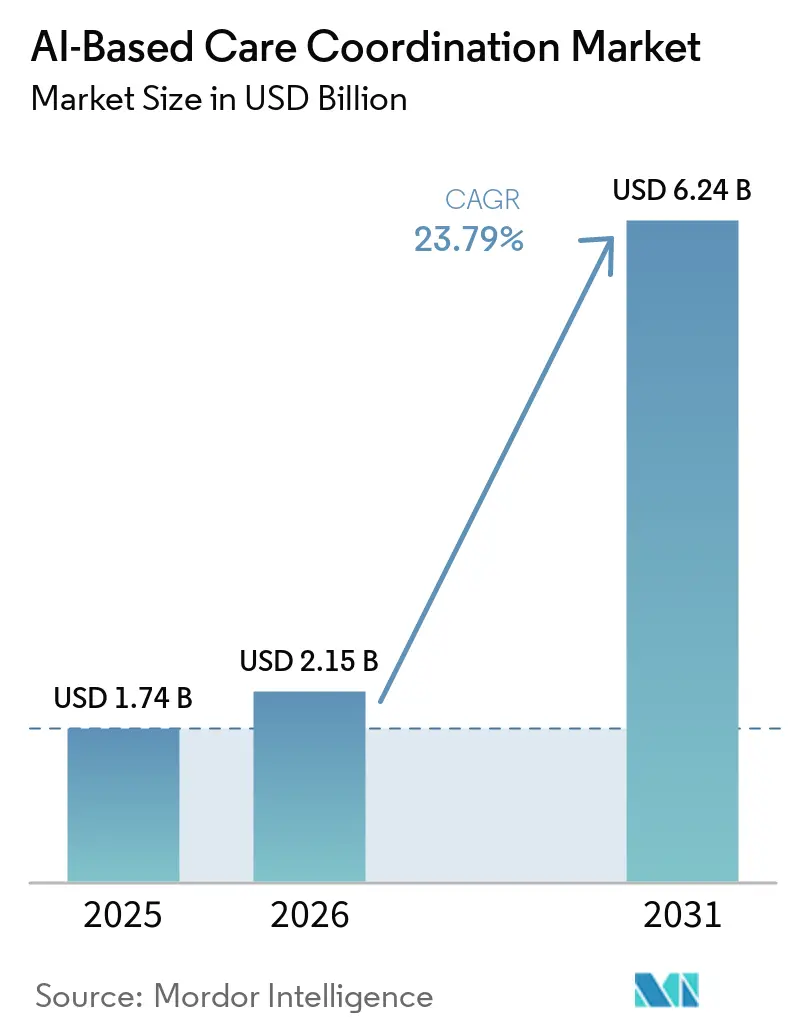
| Marktgröße (2026) | 2.15 Milliarden US-Dollar |
| Marktgröße (2031) | 6.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 23.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des KI-basierten Pflegekoordinationsmarkts von Mordor Intelligence
Die Größe des KI-basierten Pflegekoordinationsmarkts soll von 1,74 Milliarden USD im Jahr 2025 und 2,15 Milliarden USD im Jahr 2026 auf 6,24 Milliarden USD bis 2031 wachsen und dabei zwischen 2026 und 2031 eine CAGR von 23,79 % verzeichnen.
Das Wachstum im KI-basierten Pflegekoordinationsmarkt wird von drei sich gegenseitig verstärkenden Kräften geprägt: umfassenderen Interoperabilitätsanforderungen, einer stärkeren Hinwendung zur wertorientierten Versorgung sowie KI-Tools, die nun mehrstufige Koordinationsaufgaben mit weniger manuellem Nachfassen unterstützen. Die endgültige Regelung des CMS zur Interoperabilität und Vorabgenehmigung hat die Arbeitsabläufe von Kostenträgern und Leistungserbringern in Richtung FHIR-basierter Konnektivität gelenkt, was eine stärker automatisierte Koordination bei Genehmigungen, Überweisungen und Pflegeübergängen unterstützt. TEFCA entwickelte sich von knapp 10 Millionen ausgetauschten Gesundheitsdatensätzen im Januar 2025 auf nahezu 500 Millionen bis Februar 2026, was die nutzbare Datenbasis für Plattformen des KI-basierten Pflegekoordinationsmarkts, die auf umfangreichere longitudinale Datensätze angewiesen sind, erheblich erweiterte. Der kommerzielle Nachfrageschwerpunkt verlagert sich ebenfalls in Richtung Cloud-Bereitstellung und breiterer Integration, da Käufer zunehmend Plattformen bevorzugen, die die Koordination über Krankenhäuser, postakute Leistungserbringer, Kostenträger und Gemeinschaftsnetzwerke hinweg ermöglichen, anstatt nur einen einzelnen Arbeitsablauf zu optimieren. Die Wettbewerbsintensität bleibt moderat, mit Skalenvorteilen bei in EHR eingebetteten Plattformen und Bevölkerungsgesundheitssystemen, während neueres Wachstum sich in Richtung SDoH-Koordination, Entlassungsorchestrierung sowie HIE- oder QHIN-verknüpfte Modelle verlagert, die über fragmentierte Versorgungsnetzwerke hinweg operieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Lösungstyp hielten in EHR eingebettete Pflegekoordinationsplattformen im Jahr 2025 einen Marktanteil von 35,16 % am KI-basierten Pflegekoordinationsmarkt, während SDoH-Plattformen für geschlossene Koordinationskreisläufe bis 2031 voraussichtlich mit einer CAGR von 24,88 % wachsen werden.
- Nach Pflegeumgebung entfielen auf Krankenhäuser und Gesundheitssysteme im Jahr 2025 46,17 % der Marktgröße des KI-basierten Pflegekoordinationsmarkts, während häusliche Pflege und Krankenhaus-zu-Hause-Modelle bis 2031 voraussichtlich mit einer CAGR von 24,12 % wachsen werden.
- Nach Bereitstellungsmodell erfasste Cloud oder SaaS im Jahr 2025 65,29 % der Marktgröße des KI-basierten Pflegekoordinationsmarkts und ist mit einer CAGR von 25,19 % bis 2031 auch das am schnellsten wachsende Bereitstellungsmodell.
- Nach Anwendung führten Versorgungspfade für chronische Erkrankungen im Jahr 2025 mit einem Anteil von 28,37 %, während Pflegeübergänge und Entlassungskoordination bis 2031 voraussichtlich mit einer CAGR von 26,33 % wachsen werden.
- Nach KI-Technik hielten prädiktive Analytik und Risikostratifizierung im Jahr 2025 einen Anteil von 32,77 %, während Workflow-Automatisierung, RPA und agentische KI bis 2031 voraussichtlich mit einer CAGR von 25,48 % wachsen werden.
- Nach Integrationsansatz hielten EHR-integrierte Lösungen im Jahr 2025 einen Anteil von 61,44 %, während das HIE- oder QHIN-integrierte Modell bis 2031 voraussichtlich mit einer CAGR von 27,11 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 43,18 % am KI-basierten Pflegekoordinationsmarkt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich die schnellste regionale CAGR von 27,36 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung zur wertorientierten Versorgung und zu ACO-Modellen | +3.5% | Global, dominant in Nordamerika | Mittelfristig (2–4 Jahre) |
| CMS-0057-F-Interoperabilitätsmandat | +4.2% | Nordamerika, insbesondere Kostenträger, MA-Pläne und Medicaid | Kurzfristig (≤ 2 Jahre) |
| Cloud-First-Architekturen für KI-Koordination | +2.8% | Global, mit höchster Dichte in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| TEFCA QHIN-zu-QHIN FHIR-Austausch | +3.1% | Nordamerika, mit Ausstrahlungseffekten auf FHIR-Anwender im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Patientenfluss- und Entlassungsorchestrierung | +3.6% | Nordamerika und Westeuropa, mit früher Einführung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Verlagerung zur wertorientierten Versorgung und zu ACO-Modellen fördert analysegestützte Arbeitsabläufe
Der Übergang von der leistungsorientierten Vergütung hin zu wertbasierter Vertragsgestaltung schafft weiterhin einen unmittelbaren operativen Bedarf für den Markt der KI-gestützten Pflegekoordination, da der Erfolg unter Modellen mit geteiltem Risiko von frühzeitiger Kontaktaufnahme, engmaschiger Nachverfolgung und weniger vermeidbaren Versorgungslücken abhängt. Die Studie „State and Science of Value-based Care 2025” ergab, dass 50 % der befragten Organisationen aktiv in Datenanalyse und KI investierten, während 65 % Optimismus hinsichtlich des prädiktiven Werts von KI in wertbasierten Vereinbarungen äußerten.
ACOs des Medicare Shared Savings Program, die KI-gestützte Analysen einsetzen, verzeichneten um 40 % höhere Ausschüttungen aus gemeinsamen Einsparungen, was die These stützt, dass eine bessere Koordinationsleistung zusätzliche Technologieausgaben finanzieren kann. Dieses Muster ist von Bedeutung, da der Markt der KI-gestützten Pflegekoordination nicht mehr ausschließlich als Software erworben wird, sondern als operativer Hebel bewertet wird, der die Kontrolle der medizinischen Kosten und die Qualitätsleistung im Rahmen von Risikoverträgen verbessern kann. Da immer mehr ACOs und verwandte Anbietergruppen wiederholbare Verbesserungen im Nutzungsmanagement, in der Entlassungsplanung und in der Nachsorge bei chronischen Erkrankungen anstreben, wird der kommerzielle Druck nach Automatisierung stärker. Das Ergebnis ist ein sich selbst verstärkender Kreislauf, in dem Organisationen mit besseren Koordinationswerkzeugen eine bessere Vertragsleistung erzielen, ihre wirtschaftliche Basis verteidigen und den Abstand zu Leistungserbringern vergrößern können, die noch immer auf manuelle Pflegemanagementmodelle angewiesen sind.
Das CMS-0057-F-Interoperabilitätsmandat katalysiert API-First-Koordinationsarchitekturen
Die endgültige Regelung des CMS zur Interoperabilität und Vorabgenehmigung hat die Verlagerung hin zu API-First-Workflow-Design im KI-basierten Pflegekoordinationsmarkt beschleunigt, da sie Interoperabilität von einem Planungsziel in eine termingebundene Compliance-Anforderung verwandelt. CMS hat die Regelung am 17. Januar 2024 finalisiert, mit einer Frist zum 1. Januar 2026 für bestimmte Reaktionszeiten bei der Vorabgenehmigung und einer Frist zum 1. Januar 2027 für die damit verbundenen FHIR-API-Anforderungen, die den Anbieterzugang, den Kostenträger-zu-Kostenträger-Austausch und die Vorabgenehmigung abdecken. ONC verknüpfte verwandte Interoperabilitätsarbeiten auch mit einer geringeren Verwaltungsbelastung und verwies auf prognostizierte Einsparungen von 19,2 Milliarden USD über das kommende Jahrzehnt durch elektronische Standards für die Vorabgenehmigung.
Sobald Anbietersysteme über standardisierte Schnittstellen vollständigere kostenträgerseitige Historien abrufen können, können KI-Koordinationstools Arbeiten komprimieren, die zuvor separate Kostenträgerportale, manuelle Historienprüfungen und wiederholte Mitarbeiternachverfolgung erforderten. Diese Veränderung macht den KI-basierten Pflegekoordinationsmarkt attraktiver für Gesundheitssysteme und Kostenträger, die eine administrative Vereinfachung in großem Maßstab benötigen, insbesondere in Überweisungs-, Genehmigungs- und Vorbereitungsworkflows vor dem Besuch. Es begünstigt auch Anbieter, die für strukturierten Datenaustausch und flexible Orchestrierung konzipiert wurden, gegenüber solchen, die auf geschlossene Schnittstellen und lokale benutzerdefinierte Integrationen angewiesen sind.
Der TEFCA QHIN-zu-QHIN FHIR-Austausch beschleunigt die netzwerkübergreifende Koordination
TEFCA hat sich von einem Governance-Konzept zu einem operativen Datennetzwerk gewandelt, und diese Verlagerung wird zu einem bedeutsamen Wachstumstreiber für den KI-basierten Pflegekoordinationsmarkt. Das Ministerium für Gesundheit und Soziale Dienste (HHS) berichtete, dass TEFCA bis Februar 2026 nahezu 500 Millionen ausgetauschte Gesundheitsdatensätze erreichte, gegenüber knapp 10 Millionen im Januar 2025, was den Umfang des verfügbaren netzwerkübergreifenden Datenaustauschs erheblich erhöhte. Die FHIR-Roadmap des Sequoia-Projekts platzierte die Bereitstellung der QHIN-zu-QHIN FHIR-Austauschinfrastruktur im Jahr 2026, wobei End-to-End-Austauscharbeiten und Pilotprojekte im gleichen Zeitraum voranschreiten[1].
Für den KI-basierten Pflegekoordinationsmarkt liegt der praktische Wert in einem umfassenderen Patientenkontext, da netzwerkübergreifende Behandlungsabfragen eine vollständigere Risikobewertung, sauberere Übergänge und eine bessere Überweisungssteuerung unterstützen können als isolierte EHR-Ansichten. Dies verändert die Art und Weise, wie Beschaffungsteams den Plattformwert beurteilen, da Integrationsbreite und Ereignissichtbarkeit wichtiger werden, wenn Organisationen Koordinationstools wünschen, die über Krankenhäuser, Gemeinschaftsanbieter und postakute Partner hinweg funktionieren. Anbieter, die auf TEFCA und QHIN-basierte Datenbewegung ausgerichtet sind, gewinnen daher einen Vorteil in Umgebungen, in denen Käufer weniger blinde Flecken an Übergabepunkten wünschen.
KI-gesteuerte Patientenfluss- und Entlassungsorchestrierung erschließt Systemkapazitäten
Entlassungsplanung und Patientenfluss sind zu einem der deutlichsten operativen Anwendungsfälle für den KI-basierten Pflegekoordinationsmarkt geworden, da diese Arbeitsabläufe direkt an der Schnittstelle von Bettenkapazität, Wiederaufnahmerisiko und Geschwindigkeit der postakuten Unterbringung liegen. Der Verzicht auf akute Krankenhausversorgung zu Hause wurde bis 2030 verlängert, und bis März 2026 umfasste das Programm 366 genehmigte Programme in 139 Gesundheitssystemen in 37 Bundesstaaten, was den Bedarf an stärkerer Entlassungs- und Übergangskoordination über die Krankenhausmauern hinaus erweiterte. Die gleiche AMA-Berichterstattung hob auch die Ergebnisse der Marshfield Clinic im Bereich Krankenhaus-zu-Hause hervor, darunter eine Reduzierung der Wiederaufnahmen um 44 % und einen Rückgang der durchschnittlichen Verweildauer um 35 %, was auf den operativen Wert einer besser koordinierten Stufenpflege hinweist.
WellSky erweiterte seine KI-Aktivitäten im Jahr 2026 bei der postakuten Überweisungsaufnahme sowie in der Langzeitpflege, der qualifizierten Krankenpflege und den Dokumentationsworkflows in der häuslichen Pflege, was zeigt, dass die Automatisierungsnachfrage sich über entlassungsverknüpfte Umgebungen ausbreitet, anstatt innerhalb von Akutkrankenhäusern zu verbleiben. Dieser sich ausweitende Anwendungsfall ist bedeutsam, weil der KI-basierte Pflegekoordinationsmarkt nicht nur von Pflegemanagementleitern, sondern auch von Betriebsteams bewertet wird, die eine schnellere Unterbringung, kürzere Aufenthalte und weniger Übergabefehler wünschen. Infolgedessen wird die Entlassungsorchestrierung zu einem der schnellsten kommerziellen Einstiegspunkte für Anbieter, die klinische Bereitschaft, Kapazitätssichtbarkeit und Überweisungsausführung in einem einzigen Arbeitsablauf verbinden können.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz, Sicherheit und Integrationskomplexität | -2.1% | Global, am akutesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Hohe Implementierungs- und Change-Management-Kosten | -1.8% | Global, mit der höchsten Belastung in mittelgroßen Gesundheitssystemen | Mittelfristig (2–4 Jahre) |
| Hochrisikopflichten des EU-KI-Gesetzes | -1.4% | Mitgliedstaaten der Europäischen Union, mit Ausstrahlungseffekten auf globale Anbieter, die Europa bedienen | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Ungleichmäßige netzwerkübergreifende Ereignisverarbeitung bis zur Reife von TEFCA FHIR | -1.2% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz, Sicherheit und Integrationskomplexität verlangsamen den KI-Einsatz
Der KI-basierte Pflegekoordinationsmarkt steht weiterhin vor einer grundlegenden Bereitstellungsherausforderung, da derselbe breite Datenzugang, der die Koordination verbessert, auch die operative Belastung rund um Datenschutz, Einwilligung, Identitätsauflösung und Schnittstellenzuverlässigkeit erhöht. Diese Plattformen müssen Informationen aus EHRs, Kostenträgersystemen, HIEs, Fernüberwachungsströmen und Gemeinschaftsressourcennetzwerken aufnehmen und normalisieren, wobei jede Quelle oft ein anderes Datenmodell und andere Governance-Erwartungen mitbringt. Die Studie „State and Science of Value-based Care 2025” ergab, dass 69 % der befragten Teilnehmer regulatorische Komplexitäten als Hauptgrund für eine langsamere Einführung nannten, was zeigt, dass das Problem weit über reine technische Schnittstellenarbeit hinausgeht[2].
Die bundesstaatliche TEFCA-Regulierung und verwandte Interoperabilitätsaktivitäten erweitern weiterhin die Austauschpfade, machen aber auch Vertrauens-, Routing- und Datenverarbeitungspraktiken für Käufer sichtbarer, die unternehmensweite KI-Koordinationsbereitstellungen bewerten. Große Gesundheitssysteme können in der Regel mehr von diesem Integrationsaufwand durch interne digitale Teams absorbieren, aber kleinere Anbieter haben oft Schwierigkeiten, das gleiche Niveau an Datentechnik, Einwilligungsmanagement und Workflow-Neugestaltung zu unterstützen. Dieses Ungleichgewicht verlangsamt die breitere Einführung des KI-basierten Pflegekoordinationsmarkts, insbesondere in mittelgroßen Netzwerken, Gemeinschaftsumgebungen und ländlichen Organisationen, die den Nutzen benötigen, aber über weniger Bereitstellungsressourcen verfügen.
Hohe Implementierungs- und Change-Management-Kosten erschweren die Realisierung des ROI
Der KI-basierte Pflegekoordinationsmarkt wird auch durch die Distanz zwischen technischer Fähigkeit und realisiertem Workflow-Wert gehemmt, da die Implementierung von Organisationen verlangt, tägliche Prozesse neu zu gestalten, anstatt einfach neue Software zu installieren. Selbst wenn Interoperabilitätsstandards den Verbindungsaufwand reduzieren, müssen Anbieter noch entscheiden, wer auf KI-Vorschläge reagiert, wie Ausnahmen weitergeleitet werden und welche Kennzahlen den Erfolg über klinische und administrative Teams hinweg definieren. Die Unternehmensaktivitäten in den Jahren 2025 und 2026 zeigen, dass Anbieter versuchen, diese Belastung zu reduzieren, indem sie Integrationszeiten verkürzen und mehr der Orchestrierungsschicht in die Plattform selbst verpacken.
Innovaccer erklärte im Januar 2026, dass seine Snowflake-Partnerschaft die Datenintegrationszeiten um nahezu 30 % reduzierte und die Infrastrukturkosten für gemeinsame Kunden um 20 % bis 25 % senkte, was zeigt, warum Käufer Anbieter belohnen, die Bereitstellungsreibung reduzieren. Dennoch erfordert der KI-basierte Pflegekoordinationsmarkt weiterhin ein erhebliches lokales Change-Management, da Pflegemanager, Ärzte, Nutzungsteams und Entlassungspersonal den Empfehlungen in Live-Workflows vertrauen und diese nutzen müssen. Deshalb schreitet die Einführung weiterhin am schnellsten in großen Systemen und geförderten Programmen voran, die den anfänglichen Transformationsaufwand über mehrere Leistungsbereiche und Versorgungsstandorte hinweg rechtfertigen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
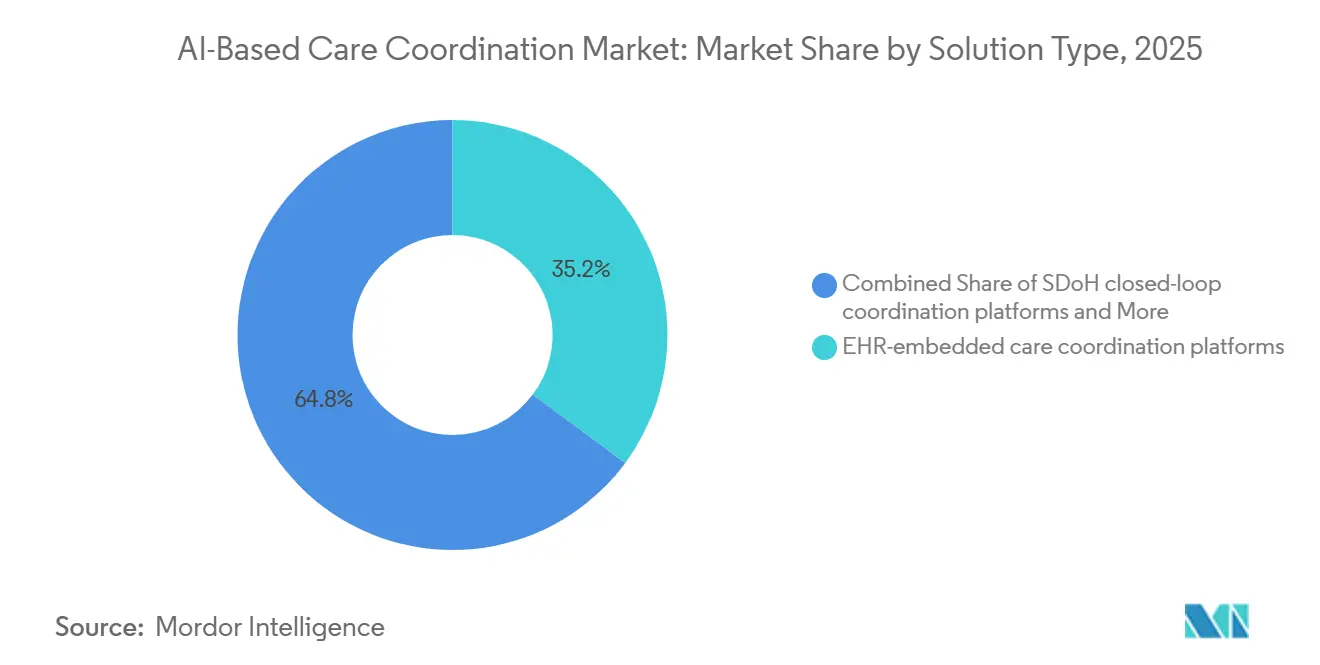
SDoH-Plattformen beschleunigen sich, da soziales Risiko zu einer Qualitätskennzahl wirdIn EHR eingebettete Pflegekoordinationsplattformen führten die Lösungslandschaft im Jahr 2025 mit einem Anteil von 35,16 %, was den Vorteil widerspiegelte, innerhalb des Kernworkflows zu bleiben, der bereits von Klinikern und Pflegemanagern genutzt wird. Im KI-basierten Pflegekoordinationsmarkt ist diese installierte Basisposition wichtig, da ein Wechsel zwischen Systemen weiterhin Dokumentation, Nachverfolgung und Ausnahmebehandlung verlangsamt. Pflegemanagementsysteme für die Bevölkerungsgesundheit behielten weiterhin eine wichtige sekundäre Position, insbesondere dort, wo Organisationen einen umfassenderen longitudinalen Überblick über zugeordnete Bevölkerungsgruppen wünschten. Überweisungs- und Netzwerkverwaltungstools blieben ebenfalls relevant, da postakute und externe Übergaben weiterhin zu den am wenigsten digitalisierten Teilen des Versorgungswegs gehören. Eigenständige und andere Lösungstypen zogen weiterhin Investitionen an, wo Anbieter fokussierte Funktionalität ohne vollständigen Systemersatz wünschten.
Das am schnellsten wachsende Lösungssegment sind SDoH-Plattformen für geschlossene Koordinationskreisläufe, die bis 2031 voraussichtlich mit einer CAGR von 24,88 % wachsen werden, da der Abschluss sozialer Bedarfe in Qualitäts- und Bevölkerungsgesundheits-Workflows sichtbarer wird. Dieser Teil der KI-basierten Pflegekoordinationsbranche gewinnt an Zugkraft, weil Käufer nun Belege dafür wünschen, dass Überweisungen an gemeinschaftsbasierte Organisationen abgeschlossen, verfolgt und mit der Patientennachsorge verknüpft wurden. Innovaccer kündigte im November 2025 eine landesweite Partnerschaft mit dem PopHealth Learning Center an, um die Pflegekoordination für 2 Millionen Medi-Cal-Patienten in 200 Kliniken zu unterstützen, was veranschaulicht, wie öffentlich geförderte Programme eine breitere SDoH-verknüpfte Bereitstellung vorantreiben. Dieser politische und programmatische Druck verändert den Nachfragemix im KI-basierten Pflegekoordinationsmarkt, da Käufer die soziale Erfassung nicht mehr als ausreichend für sich allein betrachten. Stattdessen suchen sie nach prüfbaren geschlossenen Prozessen, die klinische Teams, Sozialdienste und Berichtsanforderungen in einer einzigen Betriebskette verbinden.

Nach Pflegeumgebung:
Postakute und häusliche Pflege stört krankenhausorientierte ArbeitsabläufeKrankenhäuser und Gesundheitssysteme hielten im Jahr 2025 einen Anteil von 46,17 %, was ihnen die führende Position über alle Pflegeumgebungen hinweg sicherte, da sie über große Technologiebudgets verfügen und die komplexesten Patienten versorgen. Diese Größe verschafft Krankenhäusern einen frühen Vorteil im KI-basierten Pflegekoordinationsmarkt, da sie Bereitstellungskosten über Pflegemanagement, Nutzungsüberprüfung, Entlassungsplanung und Bevölkerungsgesundheitsprogramme verteilen können. Ambulante und Arztgruppenumgebungen sind weiterhin wichtig, aber ihre Kaufmuster sind fragmentierter und hängen oft von engeren Anwendungsfällen oder gemeinsamer Infrastruktur ab. Postakute und Langzeitpflegeumgebungen blieben in Bezug auf den aktuellen Anteil kleiner, weisen jedoch einige der höchsten Koordinationsschmerzpunkte im täglichen Betrieb auf. Andere Pflegeumgebungen blieben ebenfalls Teil des Nachfragemixes, wo lokale Netzwerkkoordinationslücken groß waren.
Häusliche Pflege und Krankenhaus-zu-Hause wird voraussichtlich die schnellste CAGR von 24,12 % bis 2031 verzeichnen, was zeigt, wie schnell sich die Koordinationsnachfrage über den traditionellen stationären Campus hinaus bewegt. Die Verlängerung des Krankenhaus-zu-Hause-Verzichts bis 2030 und die Ausbreitung genehmigter Programme auf 139 Gesundheitssysteme unterstützen diese Verlagerung, indem sie die verteilte Akutversorgung zu einem dauerhafteren Betriebsmodell machen als zu einem vorübergehenden Experiment. WellSky erklärte im Februar 2026, dass seine SkySense-KI-Erweiterung in die Langzeitpflege und qualifizierte Krankenpflege die Dokumentationszeit in Workflows der häuslichen Pflege um bis zu 50 % reduzieren könnte, was eine stärkere Automatisierungsnachfrage in postakuten Umgebungen signalisiert. In der Praxis bewegt sich der KI-basierte Pflegekoordinationsmarkt in Richtung der Orte, an denen Nachsorgeversagen häufig und der Personaldrück anhaltend ist. Das macht häusliche und postakute Pflege zu einem natürlichen Wachstumsbereich, auch wenn Krankenhäuser weiterhin die größte aktuelle Ausgabenbasis halten.
Nach Bereitstellungsmodell:
Cloud/SaaS dominiert und baut seinen Vorsprung ausCloud oder SaaS machte im Jahr 2025 65,29 % des Anteils aus, was es zum klaren Marktführer unter den Bereitstellungsmodellen machte und ihm den breitesten installierten Fußabdruck verschaffte. Diese Position spiegelt eine strukturelle Realität im KI-basierten Pflegekoordinationsmarkt wider, da kontinuierliche Bewertung, Zusammenfassung und Workflow-Ausführung eine Rechenelastizität erfordern, die viele lokale Umgebungen nicht gut unterstützen. Hybride Bereitstellungen behielten weiterhin eine Rolle für Organisationen, die sensible Identifikatoren unter strengerer lokaler Governance halten mussten, während sie dennoch Cloud-basierte Intelligenzschichten nutzten. On-Premises-Systeme blieben in hochsicheren oder legacy-lastigen Umgebungen präsent, insbesondere dort, wo Migrationszyklen langsam waren oder Governance-Regeln streng waren. Dennoch bewegte sich die Nachfragerichtung weiterhin in Richtung zentralisierter und verwalteter Bereitstellungsmodelle, die über Umgebungen und Gegenparteien hinweg skalieren konnten.
Cloud oder SaaS ist auch das am schnellsten wachsende Bereitstellungsmodell, wobei die Marktgröße des KI-basierten Pflegekoordinationsmarkts für dieses Segment bis 2031 voraussichtlich mit einer CAGR von 25,19 % wachsen wird. Innovaccer erklärte im Januar 2026, dass seine Gravity-Plattform und die Snowflake-Partnerschaft die Integrationszeiten um nahezu 30 % reduzierten und die Infrastrukturkosten für gemeinsame Kunden um 20 % bis 25 % senkten, was das Argument stützt, dass Cloud-Design zu einem Kosten- und Geschwindigkeitsvorteil wird und nicht nur eine technische Wahl ist. Beschaffungsteams behandeln Unternehmenssicherheitszertifizierungen zunehmend als Grundvoraussetzung für die Cloud-Einführung, was etablierten Anbietern mit stärkerer Betriebsreife hilft. Für den KI-basierten Pflegekoordinationsmarkt bedeutet das, dass die Cloud-Führerschaft sowohl durch technische Notwendigkeit als auch durch die Käuferpräferenz für schnellere Bereitstellung gestärkt wird. Es schwächt auch den langfristigen Fall für stark angepasste On-Premises-Architekturen in Workflows, die auf netzwerkübergreifende Datenbewegung und Echtzeit-Orchestrierung angewiesen sind.
Nach Anwendung:
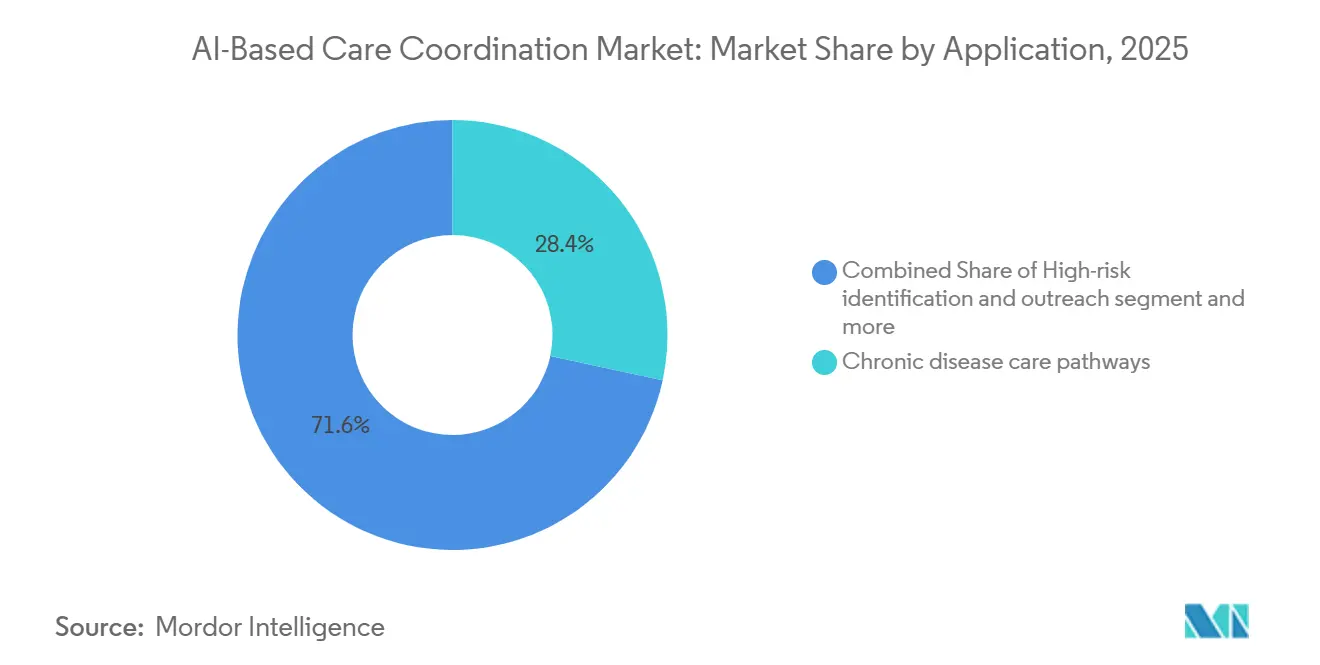
Pflegeübergänge überholen das Wachstum des chronischen KrankheitsmanagementsVersorgungspfade für chronische Erkrankungen hielten im Jahr 2025 einen Anteil von 28,37 % und blieben die größte Anwendungskategorie, da sie eng mit ausgereiften wertorientierten Versorgungsprogrammen und langjährigen Qualitätskennzahlen übereinstimmen. Im KI-basierten Pflegekoordinationsmarkt profitiert dieses Segment von vorhersehbaren Kontaktzyklen, wiederkehrender Risikostratifizierung und messbarer Qualitätsberichterstattung über Diabetes-, Bluthochdruck- und Herzinsuffizienzpopulationen. Hochrisikoidentifikation und -kontaktaufnahme blieben ebenfalls wichtig, insbesondere dort, wo Kostenträger- und Leistungserbringerorganisationen eine frühzeitigere Intervention für Mitglieder mit steigendem Nutzungsrisiko benötigten. Die Koordination von Vorabgenehmigungen und Nutzungsmanagement bildete einen weiteren bedeutsamen Teil des Anwendungsmixes, da diese Aufgaben direkt mit Zugang, Durchsatz und Verwaltungsbelastung verbunden sind. SDoH-Überweisungen und verwandte Aktivitäten im geschlossenen Kreislauf weiteten sich weiterhin neben eigenkapitalorientierten Pflegemanagementmodellen aus.
Pflegeübergänge und Entlassungskoordination werden bis 2031 voraussichtlich mit einer CAGR von 26,33 % wachsen und damit zum am schnellsten wachsenden Anwendungsbereich im KI-basierten Pflegekoordinationsmarkt. Die Verlängerung des Krankenhaus-zu-Hause-Programms und die Ausbreitung genehmigter Programme über mehrere Bundesstaaten haben die Entlassungsplanung und postakute Weiterleitung stärker in den Mittelpunkt der Systemleistung gerückt. Die gleiche Logik ist in WellSkys Erweiterung der Überweisungsaufnahme im März 2026 sichtbar, die darauf ausgelegt war, die Krankenhausverlegung in postakute Einrichtungen über einen großen nationalen Fußabdruck zu rationalisieren. Käufer priorisieren daher Anwendungen, die vermeidbare Übergabefehler an einem vorhersehbaren Punkt im Patientenweg reduzieren können. Deshalb wächst die Entlassungskoordination schneller als das chronische Krankheitsmanagement, obwohl die chronische Versorgung weiterhin die größte etablierte Ausgabenkategorie ist.
Nach KI-Technik:
Agentische KI überholt prädiktive Analytik als definierende FähigkeitPrädiktive Analytik und Risikostratifizierung führten den KI-Technikmix mit einem Anteil von 32,77 % im Jahr 2025 an, was den langen Zeitraum widerspiegelt, über den diese Tools in der Bevölkerungsgesundheit und in ACO-Umgebungen eingesetzt wurden. Im KI-basierten Pflegekoordinationsmarkt ist dieses Erbe wichtig, weil Risikomodelle bereits in die Kontaktplanung, Nutzungsüberprüfung und das Management von Versorgungslücken eingebettet sind. Verarbeitung natürlicher Sprache (NLP) und Informationsextraktion blieben ebenfalls wichtig, insbesondere für Zusammenfassungs- und dokumentationsintensive Workflows, die strukturierte Ausgaben aus unstrukturierten Notizen benötigen. Empfehlungssysteme und Computer Vision behielten engere, aber dennoch nützliche Rollen in spezifischen operativen Umgebungen. Der aktuelle Mix spiegelt daher noch die frühere Ära der KI-Einführung wider, die sich mehr auf Orientierung und weniger auf direkte Aufgabenausführung konzentrierte.
Workflow-Automatisierung, RPA und agentische KI werden bis 2031 voraussichtlich mit einer CAGR von 25,48 % wachsen und damit zur am schnellsten wachsenden KI-Technik in der KI-basierten Pflegekoordinationsbranche. UiPath startete im Februar 2026 gesundheitsorientierte agentische KI-Lösungen für die Zusammenfassung medizinischer Unterlagen, die Prävention von Anspruchsablehnungen und Workflows zur Vorabgenehmigung, was veranschaulicht, wie Anbieter Aufgabenausführung statt nur Analytik verpacken. Diese Verlagerung ist für den KI-basierten Pflegekoordinationsmarkt wichtig, weil Käufer zunehmend sichtbare Arbeitseinsparungen in sich wiederholenden mehrstufigen Workflows wünschen, die bereits definierte Prozessregeln haben. Infolgedessen verlagert sich das Zentrum der Produktdifferenzierung von der Erkenntnisgewinnung hin zu zuverlässiger Aktion, Orchestrierung und Ausnahmebehandlung. Prädiktive Modelle bleiben unverzichtbar, werden aber zunehmend als eine Schicht innerhalb eines umfassenderen Automatisierungsstapels behandelt und nicht als Endprodukt.
Nach Integrationsansatz:
QHIN-integrierte Architektur gewinnt das Rennen um DatengeschwindigkeitEHR-integrierte Lösungen dominierten den Integrationsansatzmix mit einem Anteil von 61,44 % im Jahr 2025, was die tiefe Reichweite großer klinischer Systemanbieter über Krankenhaus- und ambulante Umgebungen hinweg widerspiegelte. Diese Position bleibt im KI-basierten Pflegekoordinationsmarkt wichtig, da die native Workflow-Platzierung die Schulungsreibung verringert und die Entscheidungsunterstützung nahe am klinischen Datensatz hält. Eigenständige Open-API-Ansätze hielten ebenfalls einen Platz, insbesondere für kleinere Praxen und Spezialanbieter, die Flexibilität ohne vollständige Netzwerkmitgliedschaft wünschten. Diese Modelle profitierten von der breiteren FHIR-Einführung, waren aber weiterhin von der Qualität und Vollständigkeit der ihnen zur Verfügung stehenden vorgelagerten Daten abhängig. Infolgedessen prägte die Integrationstiefe weiterhin, wie viel Wert eine Plattform in Live-Koordinations-Workflows schaffen konnte.
Der HIE- oder QHIN-integrierte Ansatz wird bis 2031 voraussichtlich mit einer CAGR von 27,11 % wachsen und damit zum am schnellsten wachsenden Integrationsvektor im KI-basierten Pflegekoordinationsmarkt. Die TEFCA FHIR-Roadmap des Sequoia-Projekts platzierte die Bereitstellung der QHIN-zu-QHIN-Austauschinfrastruktur im Jahr 2026, was den Fall stützt, dass eine breitere netzwerkbasierte Konnektivität der operativen Realität näher rückt. Die HHS-Berichterstattung über das Wachstum des TEFCA-Austauschvolumens unterstreicht denselben Punkt, da der Wert von Koordinationssoftware steigt, wenn mehr Patientenkontext über Organisationsgrenzen hinweg verfügbar ist. Deshalb wächst die Marktgröße des KI-basierten Pflegekoordinationsmarkts für QHIN-verknüpfte Modelle schneller als reine EHR-Ansätze, obwohl die EHR-Integration beim aktuellen Anteil noch führt. Käufer belohnen Architekturen, die blinde Flecken in der postakuten Versorgung, der Verhaltensgesundheit, den Gemeinschaftsdiensten und Multi-Anbieter-Netzwerken reduzieren können.
Geografische Analyse
Nordamerika KI-gestützte Pflegekoordination Markt
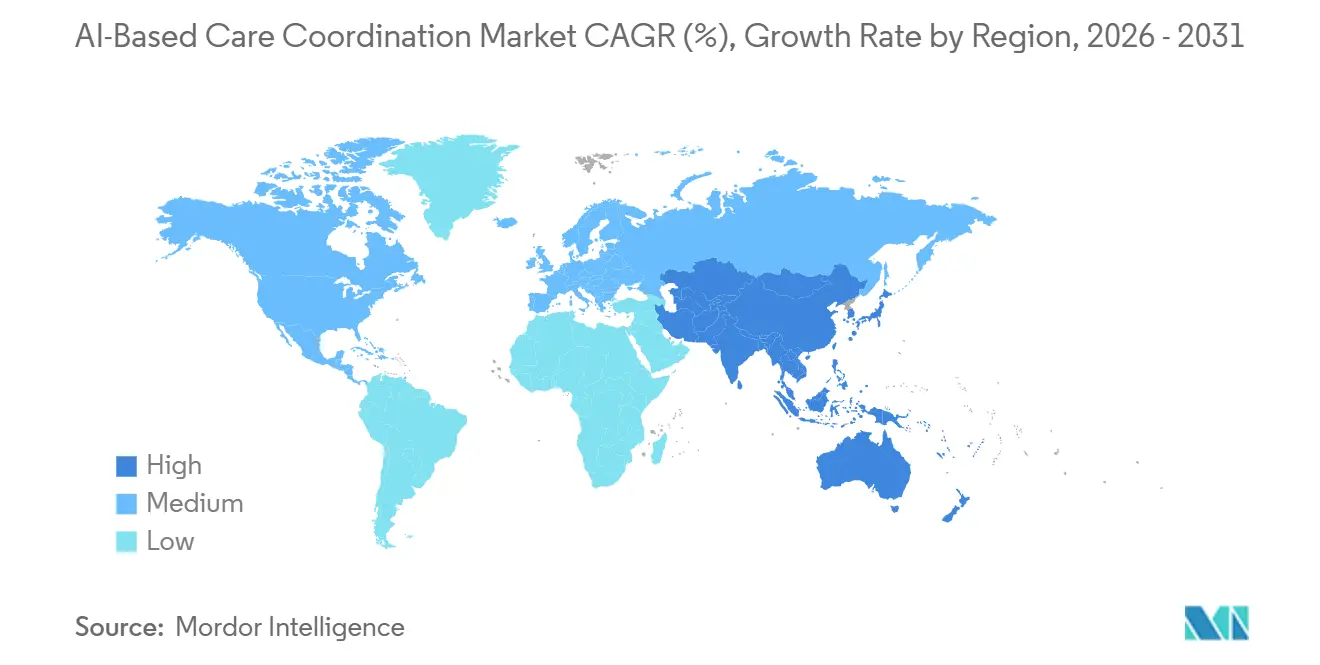
Nordamerika hielt im Jahr 2025 einen Anteil von 43,18 %, was es zum größten regionalen Block im Markt für KI-gestützte Pflegekoordination machte. Diese Führungsposition ist an einen stärkeren regulatorischen und operativen Rahmen geknüpft, da CMS-Interoperabilitätsfristen, die Entwicklung des TEFCA-Netzwerks und die Einführung wertbasierter Versorgung in dieselbe Richtung weisen. Die Vereinigten Staaten verfügen zudem über die dichteste Konzentration skalierter Anbieter, was dazu beiträgt, Produktentwicklungen in aktive Verträge mit Kostenträgern und Leistungserbringern umzuwandeln. Innerhalb Nordamerikas profitiert der Markt für KI-gestützte Pflegekoordination von einer Käuferbasis, die bereits mit risikobasierter Versorgung, Nutzungskontrollen und Interoperabilitätsausgaben vertraut ist. Kanada und Mexiko befinden sich noch in früheren Phasen, mit einer gewissen digitalen Gesundheitsinfrastruktur, jedoch mit weniger direktem politischem Druck als in den Vereinigten Staaten.
Europa KI-gestützte Pflegekoordination Markt
Europa bietet ein anderes Betriebsprofil für den Markt für KI-gestützte Pflegekoordination, da die Compliance-Gestaltung eine größere Rolle dabei spielt, wie Systeme auf den Markt gebracht und skaliert werden. Offizielle europäische Leitlinien zur Wechselwirkung zwischen dem KI-Gesetz und der MDR oder IVDR zeigen, warum viele Pflegekoordinationstools, die mit klinischen Entscheidungen oder regulierten Arbeitsabläufen verbunden sind, strengeren Aufsichtsanforderungen unterliegen[3]. Frankreich veröffentlichte im Juli 2025 eine nationale Strategie für KI und Gesundheitsdaten, und die CNSA veröffentlichte ebenfalls ihre Roadmap 2025–2026 für KI in den Bereichen Autonomie und Pflegekoordination, was auf eine aktive Unterstützung des öffentlichen Sektors in gezielten Bereichen hinweist. Die angewandte Aktivität Deutschlands ist auch durch die ViKI-pro-Arbeit des Fraunhofer ITWM im Bereich der KI-gestützten Pflegeplanung für Langzeitpflegeeinrichtungen sichtbar, was zeigt, dass sich die regionale Chance über Krankenhäuser hinaus auf breitere Pflegeversorgungsmodelle erstreckt. Die Region bietet daher eine echte Nachfrage, die jedoch durch eine stärkere Governance, formalere Konformitätserwartungen und eine genauere Beachtung der Klassifizierung und Überwachung von Tools gefiltert wird.
APAC, MEA und Südamerika KI-gestützte Pflegekoordination Markt
Asien-Pazifik ist die am schnellsten wachsende Region und wird voraussichtlich bis 2031 mit einem CAGR von 27,36 % wachsen, was ihr das stärkste Vorwärtswachstumsprofil im Markt für KI-gestützte Pflegekoordination verleiht. Das Wachstum in dieser Region wird durch alternde Bevölkerungen, aktivere öffentliche Programme für digitale Gesundheit und die Bereitschaft mehrerer Länder unterstützt, KI als Teil der Systemmodernisierung einzusetzen. Indien veröffentlichte im Februar 2026 seine Strategie für Künstliche Intelligenz im Gesundheitswesen und identifizierte die Pflegekoordination als einen der vorrangigen Anwendungsfälle, was das langfristige Einsatzpotenzial dort unterstützt, wo die digitale öffentliche Infrastruktur ausgebaut wird. Japan schreitet ebenfalls voran, und Fujitsu Japan kündigte im März 2026 einen gemeinsamen Proof of Concept mit dem Teikyo University Hospital an, der sich auf das Management überwiesener Patienten und die Datenanalyse konzentriert, was ein konkretes Interesse an KI-gestützten Koordinationsabläufen zeigt. Außerhalb der 3 führenden Regionen bleiben der Nahe Osten und Afrika sowie Südamerika Nachfragemärkte in früheren Phasen, wobei die Aktivitäten auf selektive Smart-Hospital- und digitale Gesundheitsprogramme konzentriert sind und keine breite Akzeptanz vorliegt.
Wettbewerbslandschaft
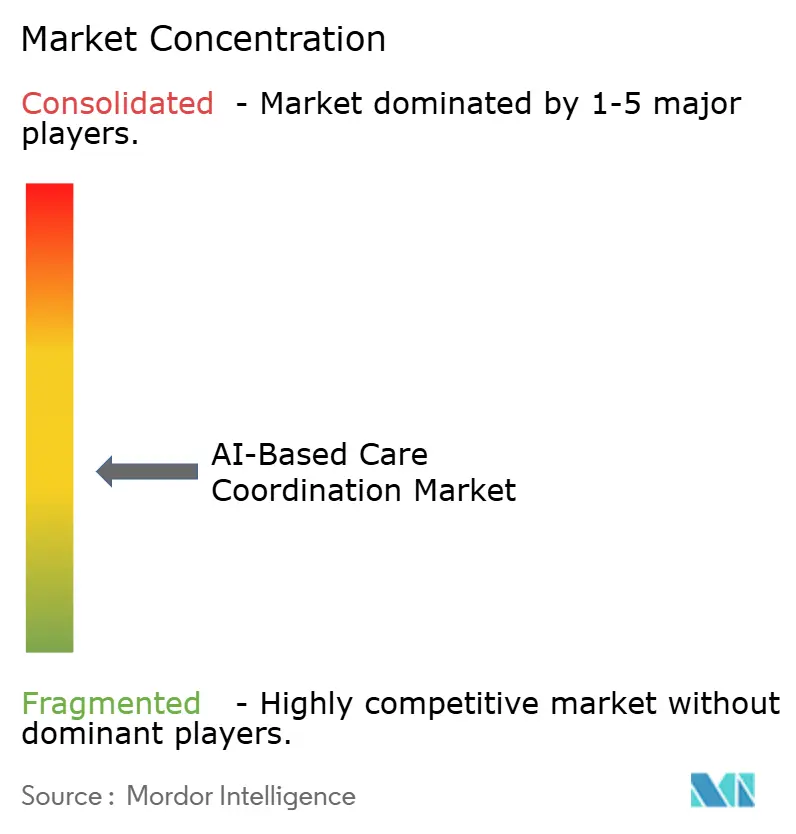
Der KI-basierte Pflegekoordinationsmarkt ist mäßig fragmentiert, mit stärkerer Skalierung in den Kategorien EHR-eingebettete und Bevölkerungsgesundheit sowie einer viel lockereren Struktur in der SDoH-Koordination, postakuten Übergängen und der Automatisierung spezialisierter Workflows. Epic Systems und Oracle Health bleiben wichtige Anker in der EHR-verknüpften Koordination, da ihre installierten Basen Workflow-Tiefe und Wechselreibung innerhalb von Krankenhäusern und Arztorganisationen schaffen. Dennoch lässt der KI-basierte Pflegekoordinationsmarkt weiterhin Raum für spezialisierte Anbieter, wenn netzwerkübergreifende Koordination, Kostenträger-Leistungserbringer-Austausch oder die Weiterleitung von Gemeinschaftsressourcen wichtiger ist als eine tiefe Kontrolle innerhalb eines einzelnen EHR. Deshalb bleibt das Wettbewerbsfeld breiter, als es auf den ersten Blick aus Krankenhausbeschaffungszyklen allein erscheint. Die praktische Trennlinie ist nicht mehr nur die Funktionsanzahl, sondern ob eine Plattform Datenzugang, Workflow-Ausführung und messbare Ergebnisse über mehr als eine Pflegeumgebung hinweg kombinieren kann.
Innovaccer war eines der deutlichsten Beispiele für diese breitere Positionierungsstrategie im KI-basierten Pflegekoordinationsmarkt. Das Unternehmen kündigte im November 2025 eine landesweite Partnerschaft in Kalifornien an, die 2 Millionen Medi-Cal-Patienten in 200 Kliniken abdeckt, was seine Stellung in öffentlich geförderter Bevölkerungsgesundheit und sozialer Pflegekoordination stärkte. Es kündigte auch eine Snowflake-Partnerschaft im Januar 2026 und einen validierten Partnermeilenstein mit Databricks im März 2026 an, beide mit dem Ziel, unternehmensweite KI in Gesundheitsdatenumgebungen zu operationalisieren. Diese Schritte zeigen, wie Anbieter versuchen, mehr des Betriebsstapels zu besitzen, von der Datenvereinheitlichung bis zur Workflow-Ausführung, anstatt in einer engen Anwendungsspur zu bleiben.
WellSky und UiPath veranschaulichen 2 weitere Wettbewerbsmuster, die den KI-basierten Pflegekoordinationsmarkt prägen. WellSky erweiterte KI in der Langzeitpflege und qualifizierten Krankenpflege im Februar 2026 und weitete dann die postakute Überweisungsaufnahme im März 2026 aus, was seine Position rund um entlassungsverknüpfte Koordination und nachgelagerte Unterbringungs-Workflows stärkte. UiPath startete im Februar 2026 dedizierte agentische KI-Lösungen für das Gesundheitswesen, was einen stärkeren Vorstoß von Workflow-Automatisierungsanbietern in klinisch-angrenzende administrative Engpässe wie die Zusammenfassung von Unterlagen und die Vorabgenehmigung signalisierte. Der Wettbewerb weitet sich daher von beiden Seiten aus: Etablierte Gesundheitsplattformen erweitern ihre Reichweite, während Automatisierungs- und Datenplattformanbieter in Anwendungsfälle der Pflegekoordination vordringen. Das hält den KI-basierten Pflegekoordinationsmarkt offen für Innovationen, erhöht aber auch die Messlatte für Anbieter, die keine Integrationstiefe, Workflow-Zuverlässigkeit oder einen klaren wirtschaftlichen Fall über mehrere Stakeholder hinweg nachweisen können.
Marktführer der KI-basierten Pflegekoordinationsbranche
-
Innovaccer
-
Epic Systems
-
Oracle Health (Cerner)
-
Health Catalyst (Lumeon & Twistle)
-
WellSky (CarePort)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI-gestützte Pflegekoordination Markt Unternehmen in diesem Bericht
- Arcadia
- athenahealth
- Bamboo Health
- eClinicalWorks
- Epic Systems
- Health Catalyst (Lumeon & Twistle)
- HealthEdge (GuidingCare)
- Innovaccer
- Lightbeam Health Solutions
- Medecision
- Netsmart
- Oracle Health (Cerner)
- PointClickCare
- Qventus
- Salesforce (Health Cloud)
- Signify Health (CVS)
- Unite Us
- Veradigm
- WellSky (CarePort)
- ZeOmega
Neueste Industrielle Entwicklungen in KI-gestützte Pflegekoordination Markt
- April 2026: Innovaccer kündigte eine Investition von 250 Millionen USD über drei Jahre in seine Gravity Autonomous Healthcare Platform an. Das Ziel ist es, KI-Fähigkeiten in der Vorabgenehmigung, dem Nutzungsmanagement, dem Pflegemanagement und den Prozessen des Umsatzzyklus zu verbessern. Mit Kunden wie Kaiser Permanente, Ascension und Trinity Health unterstreicht dieser Schritt Innovaccers Plan, mit großen EHR-Anbietern zu konkurrieren.
- April 2026: Hippocratic AI stellte zwei Voice-AI-Produkte vor, um die Gesundheitsversorgung zu transformieren. AI Front Door ersetzt fragmentierte Callcenter und digitale Schnittstellen durch einen einzigen, stets verfügbaren KI-Gesundheitsagenten, der eine nahtlose Patientenversorgung gewährleistet. Nurse Co-Pilot, gemeinsam entwickelt mit dem Cincinnati Children's Hospital Medical Center, OhioHealth und der Cleveland Clinic, ist darauf ausgelegt, stationären Pflegekräften 1–4 Stunden pro Schicht einzusparen.
Umfang des globalen Berichts zum KI-basierten Pflegekoordinationsmarkt
Gemäß dem Umfang des Berichts bezieht sich KI-basierte Pflegekoordination auf den Einsatz von Technologien der künstlichen Intelligenz zur Organisation, Verwaltung und Optimierung der Patientenversorgung über mehrere Gesundheitsdienstleister und Versorgungsumgebungen hinweg. Dabei werden KI-Algorithmen, maschinelles Lernen und Datenanalytik genutzt, um die Kommunikation zu verbessern, Workflows zu rationalisieren, rechtzeitige Interventionen sicherzustellen und Behandlungspläne zu personalisieren, was letztendlich die Patientenergebnisse und die Effizienz des Gesundheitswesens verbessert.
Die Segmentierung für den KI-basierten Pflegekoordinationsmarkt ist nach Lösungstyp, Pflegeumgebung, Bereitstellungsmodell, Anwendung, KI-Technik, Integrationsansatz und Geografie kategorisiert. Nach Lösungstyp umfasst der Markt in EHRs eingebettete Pflegekoordinationsplattformen, Bevölkerungsgesundheits- und Pflegemanagementsysteme, Orchestrierung von Patientenfluss und Entlassung, Management von Überweisungen und Netzwerken einschließlich postakuter Übergänge, Plattformen für geschlossene Koordinationskreisläufe zur Adressierung sozialer Determinanten der Gesundheit (SDoH) sowie andere Lösungen. Nach Pflegeumgebung umfasst es Krankenhäuser und Gesundheitssysteme, ambulante Gruppen, Arztpraxen und Kliniken, postakute und Langzeitpflegeumgebungen einschließlich qualifizierter Pflegeeinrichtungen (SNF), Rehabilitation und häusliche Pflege, häusliche Pflegedienste und Krankenhaus-zu-Hause-Modelle sowie andere Pflegeumgebungen. Nach Bereitstellungsmodell umfasst die Segmentierung Cloud-basierte Lösungen und Software als Dienst (SaaS), On-Premises-Lösungen und hybride Modelle.
Nach Anwendung umfasst es Versorgungspfade für chronische Erkrankungen, Pflegeübergänge, Entlassungs- und postakute Koordination, Identifikation und Kontaktaufnahme für Hochrisikopatienten, Koordination für Vorabgenehmigungen und Nutzungsmanagement, Überweisungen und geschlossene Koordinationskreisläufe für soziale Determinanten der Gesundheit (SDoH) sowie andere Anwendungen. Nach KI-Technik ist der Markt segmentiert in prädiktive Analytik und Risikostratifizierungsmethoden, Verarbeitung natürlicher Sprache (NLP) für Informationsextraktion und Zusammenfassung, Workflow-Automatisierung, robotergestützte Prozessautomatisierung (RPA) und agentische KI, Empfehlungssysteme und Bestimmung der nächstbesten Aktion sowie Anwendungen der Computer Vision und Fernüberwachung. Nach Integrationsansatz umfasst es die Integration mit elektronischen Gesundheitsakten (EHR), die Integration mit Gesundheitsinformationsaustauschsystemen (HIE) und qualifizierten Gesundheitsinformationsnetzwerken (QHIN) sowie eigenständige Lösungen mit offenen Programmierschnittstellen (APIs). Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| In EHR eingebettete Pflegekoordinationsplattformen |
| Pflegemanagementsysteme (Bevölkerungsgesundheit / Pflegemanagement) |
| Patientenfluss und Entlassungsorchestrierung |
| Überweisungs- und Netzwerkmanagement (einschließlich postakuter Übergänge) |
| SDoH-Plattformen für geschlossene Koordinationskreisläufe |
| Sonstige |
| Krankenhäuser und Gesundheitssysteme |
| Ambulante Gruppen und Kliniken |
| Postakute und Langzeitpflege (qualifizierte Pflegeeinrichtungen, Rehabilitation, häusliche Pflege) |
| Häusliche Pflege und Krankenhaus-zu-Hause |
| Sonstige |
| Cloud / SaaS |
| On-Premises |
| Hybrid |
| Versorgungspfade für chronische Erkrankungen |
| Pflegeübergänge / Entlassungs- und postakute Koordination |
| Hochrisikoidentifikation und -kontaktaufnahme |
| Koordination von Vorabgenehmigungen und Nutzungsmanagement |
| SDoH-Überweisungen und geschlossene Koordinationskreisläufe |
| Sonstige |
| Prädiktive Analytik und Risikostratifizierung |
| Verarbeitung natürlicher Sprache (NLP) und Informationsextraktion/Zusammenfassung |
| Workflow-Automatisierung, RPA und agentische KI |
| Empfehlungssysteme / nächstbeste Aktion |
| Computer Vision und Fernüberwachung |
| EHR-integriert |
| HIE/QHIN-integriert |
| Eigenständig mit offenen APIs |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Lösungstyp | In EHR eingebettete Pflegekoordinationsplattformen | |
| Pflegemanagementsysteme (Bevölkerungsgesundheit / Pflegemanagement) | ||
| Patientenfluss und Entlassungsorchestrierung | ||
| Überweisungs- und Netzwerkmanagement (einschließlich postakuter Übergänge) | ||
| SDoH-Plattformen für geschlossene Koordinationskreisläufe | ||
| Sonstige | ||
| Nach Pflegeumgebung | Krankenhäuser und Gesundheitssysteme | |
| Ambulante Gruppen und Kliniken | ||
| Postakute und Langzeitpflege (qualifizierte Pflegeeinrichtungen, Rehabilitation, häusliche Pflege) | ||
| Häusliche Pflege und Krankenhaus-zu-Hause | ||
| Sonstige | ||
| Nach Bereitstellungsmodell | Cloud / SaaS | |
| On-Premises | ||
| Hybrid | ||
| Nach Anwendung | Versorgungspfade für chronische Erkrankungen | |
| Pflegeübergänge / Entlassungs- und postakute Koordination | ||
| Hochrisikoidentifikation und -kontaktaufnahme | ||
| Koordination von Vorabgenehmigungen und Nutzungsmanagement | ||
| SDoH-Überweisungen und geschlossene Koordinationskreisläufe | ||
| Sonstige | ||
| Nach KI-Technik | Prädiktive Analytik und Risikostratifizierung | |
| Verarbeitung natürlicher Sprache (NLP) und Informationsextraktion/Zusammenfassung | ||
| Workflow-Automatisierung, RPA und agentische KI | ||
| Empfehlungssysteme / nächstbeste Aktion | ||
| Computer Vision und Fernüberwachung | ||
| Nach Integrationsansatz | EHR-integriert | |
| HIE/QHIN-integriert | ||
| Eigenständig mit offenen APIs | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der KI-basierte Pflegekoordinationsmarkt bis 2031 erreichen?
Der KI-basierte Pflegekoordinationsmarkt wird bis 2031 voraussichtlich 6,24 Milliarden USD erreichen, gegenüber 2,15 Milliarden USD im Jahr 2026.
Was treibt das Wachstum bei KI-basierten Pflegekoordinationsplattformen an?
Das Wachstum wird durch Interoperabilitätsmandate, eine breitere Einführung wertorientierter Versorgung, die TEFCA-Expansion und eine stärkere Nachfrage nach Automatisierung in Entlassungs-, Überweisungs- und Genehmigungsworkflows unterstützt.
Welcher Lösungstyp führt derzeit bei der Einführung?
In EHR eingebettete Pflegekoordinationsplattformen führten den Markt im Jahr 2025 mit einem Anteil von 35,16 % an, da sie direkt in bestehende Krankenhaus-Workflows passen.
Welche Anwendung wächst bis 2031 am schnellsten?
Pflegeübergänge und Entlassungskoordination ist der am schnellsten wachsende Anwendungsbereich mit einer prognostizierten CAGR von 26,33 % bis 2031.
Warum dominiert die Cloud-Bereitstellung diesen Bereich?
Cloud oder SaaS hielt im Jahr 2025 einen Anteil von 65,29 % und ist auch das am schnellsten wachsende Modell, da KI-Koordination skalierbare Rechenkapazität und breitere netzwerkübergreifende Konnektivität erfordert.
Welche Region hat den stärksten Wachstumsausblick für die Zukunft?
Der asiatisch-pazifische Raum hat den schnellsten Ausblick mit einer prognostizierten CAGR von 27,36 % bis 2031, unterstützt durch öffentliche Initiativen für digitale Gesundheit und eine wachsende KI-Einführung in Gesundheits-Workflows.