
アグリゲノミクス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 5.49 十億米ドル |
| 市場規模 (2031) | 8.74 十億米ドル |
| Growth Rate (2026 - 2031) | 9.76 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
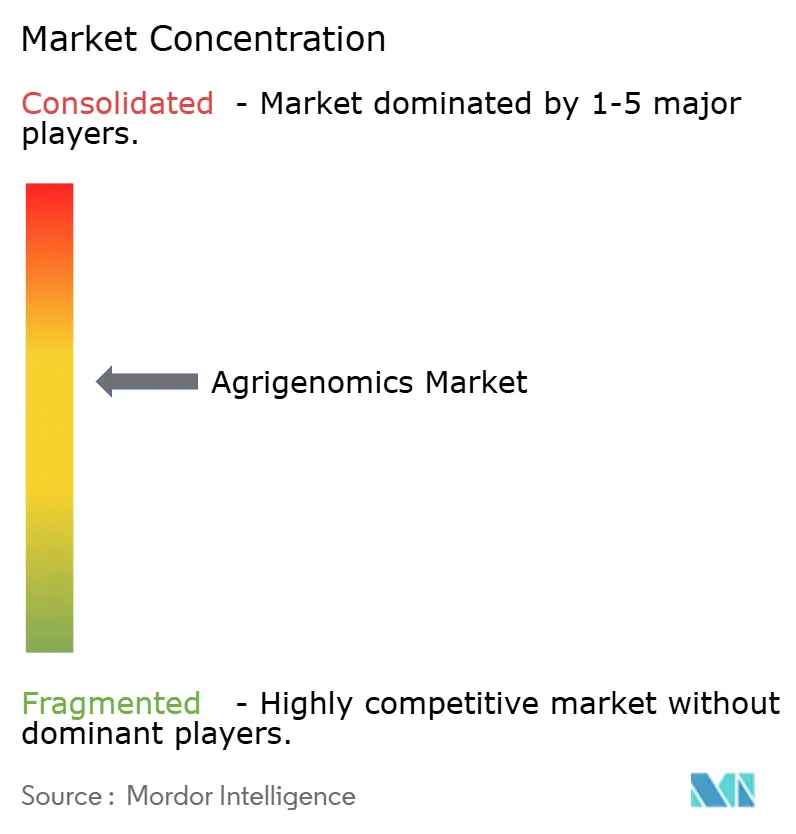
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアグリゲノミクス市場分析
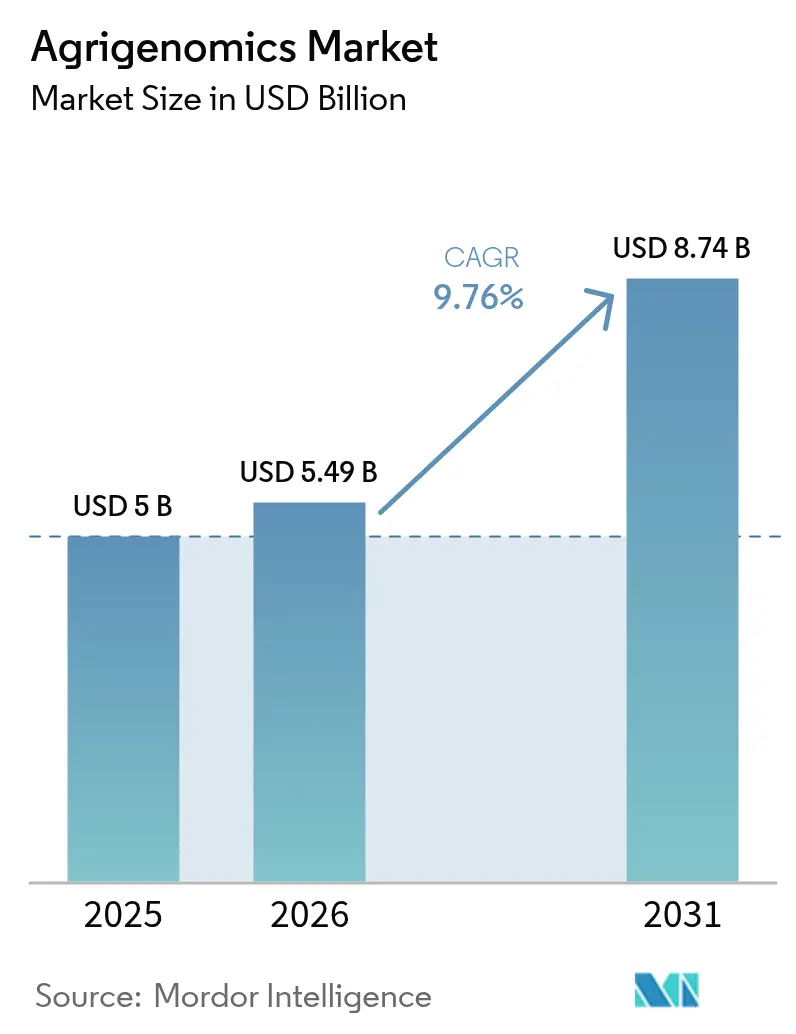
2026年のアグリゲノミクス市場規模は54億9,000万米ドルと推定され、2025年の50億米ドルから成長し、2031年には87億4,000万米ドルに達する見込みで、2026年〜2031年にかけてCAGR 9.76%で成長しています。次世代シーケンシング(NGS)のコスト圧縮により、全ゲノムシーケンシングが1ゲノムあたり600米ドル未満まで低下し、かつては資金力のある研究機関のみが実施できた集団規模のプロジェクトが可能になりました。政府も勢いを加えており、USDAのAG2PIプログラムだけで作物および家畜ゲノミクスに2億2,000万米ドルが投じられ、中国の2024年〜2028年計画では小麦、トウモロコシ、大豆を対象とした遺伝子編集が推進されています。リアルタイムPCRはその簡便性とコストの面から広く普及していますが、NGSは大量データ出力、マルチオミクス統合、AIを活用した分析を背景に、より速いペースで成長しています。北米はイノベーションにおいてリードを維持していますが、アジア太平洋地域では国家食料安全保障プログラムと民間投資が融合し、現在最も急峻な成長曲線を描いています。競争の激しさは中程度にとどまっています。IlluminaとThermo Fisherは、Thermo FisherによるOlinkの31億米ドルでの買収などを通じてマルチオミクス能力を強化し、カバレッジを拡大しています。
主要レポートのポイント
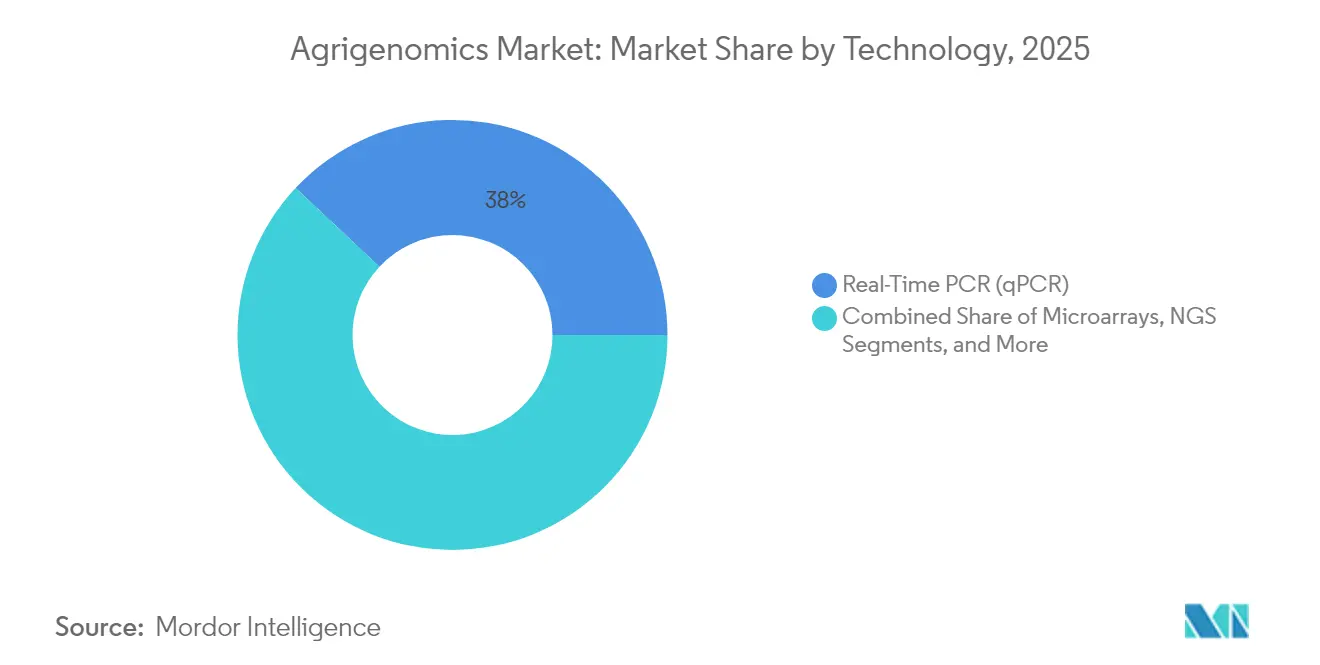
- 技術別では、リアルタイムPCRが2025年の収益シェアの38.02%をリードし、次世代シーケンシングは2031年までに12.22%のCAGRを記録する見込みです。
- 用途別では、作物が2025年のアグリゲノミクス市場規模の63.85%を占め、家畜は2031年にかけてCAGR 11.14%で拡大しています。
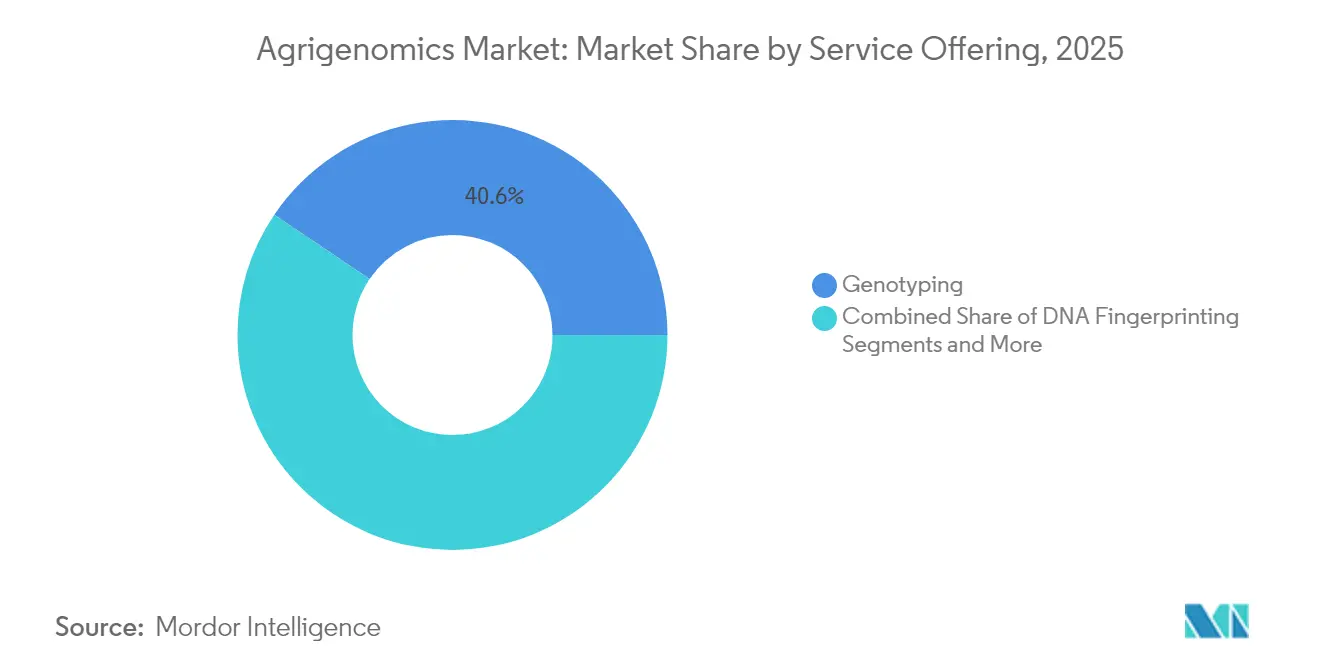
- サービス提供別では、ジェノタイピングが2025年の収益シェアの40.55%を占め、遺伝子発現解析は2031年にかけてCAGR 12.28%で拡大する見込みです。
- シーケンサータイプ別では、Illumina HiSeq/NovaSeqプラットフォームが2025年のアグリゲノミクス市場シェアの35.22%を占め、PacBioおよびOxford NanoporeのロングリードシステムはCAGR 13.15%で成長する見込みです。
- 地域別では、北米が2025年に41.68%のシェアを獲得し、アジア太平洋地域は2031年にかけてCAGR 11.33%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| NGSコストの低下とスループットの拡大 | +2.1% | グローバル | 短期(2年以内) |
| 気候変動に強い種子および家畜系統への需要増加 | +1.8% | グローバル;干ばつ多発地域 | 中期(2〜4年) |
| 農業イノベーション拠点における政府ゲノミクスプログラム | +1.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| AIを活用した予測育種プラットフォーム | +1.3% | 北米、欧州、中国 | 長期(4年以上) |
| 家畜向けローパスWGSの商業化 | +1.0% | グローバル家畜地域 | 中期(2〜4年) |
| ゲノミクスを活用した収量増加のカーボンクレジット評価 | +0.8% | 北米、欧州、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
NGSコストの低下とスループットの拡大
急速なコスト低下は、アグリゲノミクス市場にとって最も強力な加速要因であり続けています。全ゲノムシーケンシングのコストは数百万米ドルから1ゲノムあたり約500〜600米ドルまで低下し、作物品種の特性評価や群管理における日常的な利用が可能になりました。[1]Nature編集チーム、「ゲノムシーケンシングのコストは下がり続けている」、nature.com IlluminaのXLEAP-SBS化学はフローセルあたりのリード数を増加させ、Oxford NanoporeのT2Tアセンブリは複雑な形質マッピングに適したギャップのないゲノムを生成します。BGIのDNBSEQ-T7は1日あたりのスループットをマルチテラベース域まで引き上げ、世界のシーケンシングプロジェクトの半数以上を支援しています。処理能力の向上により、これまで外部委託のジェノタイピングに依存していた中規模育種プログラムへのアクセスが民主化され、データ生成が加速し、サンプルあたりのターンアラウンドタイムが短縮されています。シーケンシングプラットフォームが分析機能やクラウドパイプラインを統合するにつれ、協同組合、大学、小規模研究ステーションにとっての参入障壁は引き続き低下しています。
気候変動に強い種子および家畜系統への需要増加
気候変動の激化により、干ばつ、高温、病害耐性形質に高いプレミアム価値が生じています。USDAによるHB4干ばつ耐性小麦の承認は、耐性遺伝資源に向けた規制上の勢いを示しています。インドのICAR(インド農業研究評議会)は、ストレス下で25%増収するゲノム編集米を導入し、気象リスクに高度にさらされた市場での普及を示しています。Cortevaは、非生物的ストレス形質のCRISPR編集を活用するためにPairwiseに2,500万米ドルを投資しました。アグリゲノミクス市場はこの優先事項を活用しており、種子会社は研究開発パイプラインを気候適応に合わせ、ゲノミクスとリモート表現型解析を組み合わせて選抜サイクルを短縮しています。
農業イノベーション拠点における政府ゲノミクスプログラム
公的資金はインフラを強化し、民間リスクを低減します。USDAのAG2PIは共有データプラットフォームと表現型解析施設に2億2,000万米ドルを投資しています。[2]USDA広報局、「USDAがAG2PIイニシアチブを発表」、usda.gov インドの2024年度連邦予算は6,000万農家向けのデジタル公共インフラを展開し、AgriSUREスタートアップ基金に7億5,000万インドルピー(8,960万米ドル)を充当しています。中国の2024年〜2028年ブループリントは主要作物向けの独自CRISPRツールキットを目標としています。英国の精密育種法は遺伝子編集品種の商業化経路を加速させています。協調的な公的投資は民間育種家のイノベーションリスクを低減し、スタートアップエコシステムを刺激し、人材パイプラインを拡大することで、アグリゲノミクス市場のパフォーマンスを総合的に押し上げています。
AIを活用した予測育種プラットフォーム
機械学習は遺伝子型と表現型の間のフィードバックループを緊密化します。SyngentaとInstaDeepは、トウモロコシと大豆における形質発現を予測するためにゲノムテキストで大規模言語モデルを訓練しています。Googleのスピンアウト企業Heritable Agricultureは、穀物全体のイデオタイプ発見を加速するためにディープラーニングを適用しています。SEEDXは種子画像から遺伝的純度を分類するために2,000万米ドルを調達し、ラボアッセイを数週間から数時間に短縮しました。BayerはSource.agと提携し、温室データをゲノム選抜と統合することで、野菜製品サイクルの高速化を推進しています。AIは確率的ランキングで育種家の直感を補完し、交配設計を誘導することで、圃場試験に必要なコストと時間を削減しながら成功率を向上させています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シーケンシングおよびバイオインフォマティクスの高い設備投資 | -1.4% | グローバル;特に新興市場 | 短期(2年以内) |
| GMOおよび遺伝子編集作物規制の断片化 | -1.1% | EU、一部の途上国 | 中期(2〜4年) |
| 新興地域におけるバイオインフォマティクス人材不足 | -0.9% | アフリカ、南米、アジアの一部 | 長期(4年以上) |
| 国境を越えたゲノムデータセットに対するデータ主権の制限 | -0.7% | グローバル;特に米中協力 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
シーケンシングおよびバイオインフォマティクスの高い設備投資
変動コストが低下しているにもかかわらず、シーケンサー、コンピュータクラスター、人材への高い初期投資が普及を遅らせています。IlluminaのNovaSeq Xは、継続的な試薬コストに加えて多大な設備投資を必要とします。小規模な協同組合はバイオインフォマティクス専門家の採用に苦労しており、シーケンシング深度0.05倍という低いレベルで許容精度を実現するローパスシーケンシング戦略への関心が高まっています。クラウドベースの「シーケンシング・アズ・ア・サービス」はインフラコストを軽減しますが、データ解析の知識ギャップは依然として残っています。専用の助成金や官民コンソーシアムがなければ、多くの小規模農家はゲノミクス投資を先送りし、生産性向上の恩恵が最も大きい地域でのアグリゲノミクス市場浸透を制約しています。
GMOおよび遺伝子編集作物規制の断片化
規制の不均一性はコンプライアンスコストを押し上げ、国際展開を遅らせています。欧州司法裁判所は遺伝子編集作物がGMO指令に従わなければならないと判決を下し、数年にわたる承認経路を維持しています。対照的に、アルゼンチンは外来DNAを含まない編集を免除し、ブラジルのRN16は編集をケースバイケースで分類しています。2024年12月の米国地方裁判所の判決はUSDAの改訂バイオテクノロジー規則の一部を無効としましたが、一時的な不確実性をもたらしたものの、従来の状況審査は維持されています。多国籍育種家にとって、並行した申請書類は市場投入までの時間を延ばし、法的リスクを高め、小規模イノベーターを遠ざけ、国境を越えたデータ交換を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
qPCRの優位性の中でNGSが勢いを増すリアルタイムPCRは2025年の収益の38.02%を占め、標的アッセイのデフォルトとして位置づけられていますが、育種家がより豊富なバリアントカタログを追求するにつれ、アグリゲノミクス市場におけるそのシェアは低下傾向にあります。NGSプラットフォームに関連するアグリゲノミクス市場規模は、ハイスループットシーケンサー、多重バーコーディング、シングルチューブライブラリー調製ソリューションへの投資に支えられ、CAGR 12.22%で成長する見込みです。Illuminaが発表したConstellationマップドリードワークフローは、従来のライブラリー構築なしに構造バリアント検出を実現します。Oxford Nanoporeのウルトラロングリードは、干ばつ耐性のサブQTL定義を支援するテロメアからテロメアまでの穀物ゲノムを解読します。マイクロアレイとキャピラリー電気泳動は、同一性保存のための遺伝資源バンクで引き続き使用されていますが、全ゲノムデータがコスト競争力を持つようになるにつれ、その総需要は横ばいになっています。
NGSの普及は、高密度バリアントマトリックスを必要とするAIパイプラインと容易に連携できるため加速しています。Olinkを介したプロテオミクス、ナノポア直接読み取りによるメチロームなどのマルチオミクスアドオンは、生の配列を機能的インサイトに変換します。「フローセルごとの従量課金」として販売される機器は中規模ラボのキャッシュバーンを削減し、試薬レンタル契約は新興プログラムの参入障壁を下げています。その結果、「シーケンシングファースト」が新しい作物改良プログラムの標準となり、サービスプロバイダーは2026年まで積み残しを報告しており、アグリゲノミクス市場の低多重アッセイから包括的なオミクスプロファイリングへのシフトを強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
作物の優位性の中で家畜ゲノミクスが加速作物は2025年の収益の63.85%を供給しており、トウモロコシ、大豆、小麦におけるゲノム選抜の数十年にわたる実績を反映しています。それでも、生産者がゲノム推定育種価から測定可能なリターンを得るにつれ、家畜収益はCAGR 11.14%で上昇しています。ローパスシーケンシングとインピュテーションが乳牛、豚、家禽の群れにわたってアレイベースのジェノタイピングに取って代わると、家畜向けアグリゲノミクス市場規模は急速に拡大する見込みです。承認されたPRRS耐性豚は、食用動物における商業的価値と規制上の実現可能性を示しています。
低カバレッジWGSはわずか5%のゲノム深度で完全なトレーサビリティ感度を達成し、地域育種センターにとって包括的なバリアント発見を実現可能にしています。ロングリードプラットフォームは牛ゲノムで10,000以上の構造バリアントを明らかにし、有害な多面発現なしに飼料効率を高める標的編集を可能にします。一方、作物に焦点を当てたパイプラインは発現QTLとエピゲノムマークを統合して選抜サイクルを短縮しています。全体として、家畜ゲノミクスは基本的な親子鑑定から、福祉、メタン削減、疾病排除のための予測選抜へとシフトしています。
サービス提供別:
遺伝子発現解析がイノベーションを牽引ジェノタイピングは2025年の収益の40.55%を占めましたが、遺伝子発現解析はCAGR 12.28%と予測され、最も成長の速い付加価値サービスとなっています。シングルセルおよび空間トランスクリプトミクスは、ストレス応答の根底にある細胞タイプ特異的ネットワークを解明し、より高い精度での編集を誘導します。Illuminaが2026年に非モデル植物向け空間キットを発売する計画は、マルチオミクス統合に対する業界のコミットメントを示しています。遺伝子発現データはバリアントコールと組み合わさって因果グラフを構築し、AIエンジンがそれを実用的な育種ターゲットに変換することで、アグリゲノミクス市場におけるサービスベースの需要をさらに拡大しています。
DNAフィンガープリンティングと形質純度試験は、特に種子法コンプライアンスにおいて規制上の定番として残っています。しかし、クライアントはSNPコール、メチル化状態、転写産物量を組み合わせたバンドルパッケージをますます購入するようになっています。サービスプロバイダーは、単発レポートではなく継続的な更新を伴うダッシュボードを販売するサブスクリプション分析へとピボットしています。育種家がデータ量に取り組む中、可視化、ストレージ、機械学習推論をパッケージ化するベンダーが粘着性を獲得し、アグリゲノミクス産業内での継続的な収益と深いクライアントエンゲージメントを確保しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
シーケンサータイプ別:
ロングリード技術がIlluminaのリーダーシップに挑戦Illumina HiSeqおよびNovaSeqプラットフォームは、広範な試薬エコシステムと確立されたワークフローの恩恵を受け、2025年のアグリゲノミクス市場シェアの35.22%を依然として占めています。PacBio HiFiおよびOxford Nanoporeデバイスは、テロメアからテロメアまでのアセンブリ、パンゲノム、フェーズドハプロタイプへの需要に牽引され、CAGR 13.15%が見込まれています。ポータブルMinIONユニットは、フィールドラボが畜舎や農場の入口で疾病診断を実行できるようにし、獣医師のフィードバックループを短縮します。
PacBioの環状コンセンサスリードは20 kbセグメントでQ30精度を実現し、小麦とキャノーラの多倍体複雑性を解明します。Illuminaの対応策には、リンクドリードの簡素化とAzureホストのデータ処理が含まれ、ロックインを高く維持しています。投資家は現在、シーケンシングの意思決定をコストパーベースではなく総インサイト価値で評価しており、下流のアセンブリと注釈コストを削減するプラットフォームへと調達モデルが傾いています。より多くの国家プロジェクトが参照パンゲノムを構築するにつれ、ロングリードの普及は主要研究機関を超えて、構造バリアントが豊富な形質での競争優位を目指す種子会社にまで広がるでしょう。
地域分析
北米アグリゲノミクス市場
北米は2025年に収益の41.68%を占め、深く根付いたゲノミクスインフラ、大規模な連邦政府資金、およびテクノロジー導入と概ね整合した規制環境を反映している。アグリゲノミクス市場は、USDA研究所、ランドグラント大学、および民間育種家を結ぶ統合エコシステムから恩恵を受けている。2024年に策定されたEPA・FDA・USDAの共同フレームワークは監督の境界を明確化し、開発者に対する透明性を高め、市場投入までの時間を短縮した。一方、自発的なカーボンクレジットプロトコルは、ゲノム介入によって実現された収量増加とメタン削減に報酬を与え、二次的な収益チャネルを創出している。
アジア太平洋アグリゲノミクス市場
アジア太平洋地域は11.33%のCAGRで最も強力な成長エンジンを示しており、中国、インド、オーストラリアにおける積極的な国家ロードマップに支えられている。中国の2024年から2028年のバイオテクノロジー青写真は、食料安全保障の柱としてゲノム編集を位置づけ、CRISPRヌクレアーゼからハイスループットフェノタイピングに至るツールチェーン全体の国産化を目指している。インドのAgriSURE基金および400地区にわたるデジタル作物調査の展開は、リモートフェノタイピングと種子追跡インフラを小規模農家に普及させ、育種プログラムへのより豊富なデータセットの供給を促進する。BGIのスループットは世界のシーケンシング能力の50%以上を超え、深圳はイネ、バナナ、ナタネのパンゲノムコンソーシアムにおけるグローバルハブとなっている。地域の規制当局が編集と導入遺伝子をますます区別するようになるにつれ、承認パイプラインが短縮され、市場参入の障壁が低下している。
欧州、南米およびアフリカのアグリゲノミクス市場
欧州はEUの厳格なGMO規制にもかかわらず、着実な増分的成長を示している。国家間の乖離が拡大しており、英国の精密育種法は承認手続きを簡素化している一方、欧州大陸は引き続き編集をGMOとして扱い、商業化を長期化させている。南米では堅調な普及が見られ、ブラジルのバイオインプット法がバイオテクノロジーの統合を促進し、アルゼンチンの初期段階免除モデルが製品上市を加速させている。アフリカは潜在的な需要を示しているが、インフラの不足と慢性的なバイオインフォマティクス人材不足という課題を抱えている。多国間ドナーおよび商業種子企業は、この格差を埋めるためにクラウドベースのゲノミクスハブを試験的に導入しており、この動向は長期的にアグリゲノミクス市場新たな参加者を引き込む可能性が高い。


規制環境
アグリゲノミクスは、バイオテクノロジー、食品、環境に関する監督の集合体によって形作られており、これがゲノムデータ、編集形質、検査サービスが研究室から育種・商業化へと移行する方法に影響を与えている。欧州連合では、規則(EU) 2026/1388(2026年6月承認)が、特定の新規ゲノム技術によって生産された植物に対する専用の枠組みを確立し、NGT植物を明確なカテゴリーとコンプライアンス経路に分類する分類ベースの監督アプローチを採用しており、遺伝子編集された成果すべてを従来のGMO規則に一律で通すのではない。
米国では、USDA APHISがバイオテクノロジー製品の監督の中心的存在であり続けているが、規制環境は、2024年12月の連邦地方裁判所の判決が2020年のSECUREルールの一部を無効としたことを受けて、過渡期にある。USDA APHISはその後、整合的な最終規則(2025年6月16日発効)を発出し、2026年には規制効率の回復を目的とする暫定規則案の議論を含め、利害関係者との対話を続けており、開発者やサービス提供者は改訂された解釈のもとで文書管理と審査に対応しつつ、EPA・FDA・USDAの役割分担に関する最新動向を追い続けている。
競争環境
アグリゲノミクス市場は中程度に断片化しており、上位5社が収益の約60%を占めています。IlluminaとThermo Fisherはハードウェアスタックの中核を形成しており、買収を通じて新たなオミクス領域に進出しています。Illuminaは大規模プロテオミクススクリーニングを統合するために31億米ドルのOlink買収を完了し、Thermo Fisherの数十億ドル規模のパイプラインは消耗品と自動化のニッチを標的としています。ロングリードの挑戦者であるPacBioとOxford Nanoporeは、構造バリアントが多い用途でのマインドシェアを獲得し、主要種子会社との戦略的供給契約を交渉しています。
パートナーシップネットワークは急速に拡大しています。Eurofins Genomics Agrigenomicsは、アジア太平洋地域全体でジェノタイピングサービスを拡大するためにAgrigenetixと提携し、現地の専門知識を活用して先進的なアグリゲノミクスツールへのアクセスを改善しています。Bayerは、温室センサーデータをゲノミクス主導の野菜パイプラインに統合するためにSource.agと連携しており、施設型農業と分子育種の融合を示しています。Googleが支援するHeritable AgricultureとベンチャーファンドのInariは、AIと多重編集を競争に持ち込んでおり、多くの場合、既存企業の消耗品収益を脅かすアセットライトの「プラットフォームライセンシング」モデルを通じて行われています。
小規模サービスラボはターンキー分析によって差別化を図っています。オンデマンドのウェットラボノードと組み合わせたクラウドパイプラインは、リアクターやGPUへの資本を持たない協同組合に訴求します。南米と東南アジアでは、地域スタートアップが現地規制サービスとゲノミクスをバンドルし、多国籍企業の参入を容易にしています。今後5年間で、成功は孤立したアッセイではなく、バリューチェーン全体にわたる統合ソリューションの提供にかかっており、このシフトはハードウェアベンダーがソフトウェアとデータサイエンスの専門家を買収してより粘着性の高いエコシステムを確保するにつれ、さらなる統合を促進すると予想されます。
アグリゲノミクス産業リーダー
Eurofins Scientific SE
Illumina Inc.
Thermo Fisher Scientific Inc.
Agilent Technologies Inc.
QIAGEN N.V.
- *免責事項:主要選手の並び順不同
アグリゲノミクス市場
- Illumina Inc.
- Thermo Fisher Scientific Inc.
- Eurofins Scientific SE
- Agilent Technologies Inc.
- BGI Genomics Co. Ltd.
- QIAGEN N.V.
- Pacific Biosciences of California Inc.
- Tecan Genomics Inc.
- Astorg and Cinven (LGC Limited)
- KeyGene N.V.
- Azenta Life Sciences (Genewiz)
- BASF SE (DNA LandMarks Inc.)

市場機会と将来展望
遺伝子編集植物に関するルールの明確化と各国のバイオテクノロジー政策により、アグリゲノミクスサービスの実用的な用途が発見段階を超えて展開段階まで拡大しており、準拠した検査、トレーサビリティ、分析をパッケージ化できるプロバイダーにとっての余地が生まれている。EUは2026年4月に理事会が第一読会での立場を採択したことでNGT関連の法案を前進させ、2026年6月には規則(EU) 2026/1388が続いて成立し、これにより、品種特性評価、アイデンティティ保全、および広域で運営される種子市場全体でのカテゴリー別文書対応を支援できる研究室への需要が高まっている。
公共プログラムと持続可能性に関連する育種目標もまた、アグリゲノミクスを統合型のゲノタイプ・フェノタイプ・パイプラインへと引き寄せており、ウェットラボのスループットとバイオインフォマティクス、意思決定ツールを組み合わせたベンダーが優位に立っている。USDA ARSの国家プログラム301(2023-2027年)は、作物改良のためにゲノミクス、メタボロミクス、フェノミクスを統合することを明示的に重視しており、一方オーストラリアのZero Net Emissions Agriculture CRCは、Barenbrugと共同で、遺伝子編集と牧草育種を活用してメタン強度を低減する低排出草種プロジェクトを実施している。手法面では、乳牛におけるパンゲノムベースの構造変異インピュテーションや公的な大豆育種におけるゲノミック選抜実装戦略を取り上げた2026年の論文が、大規模分析ワークフローの標準化が進んでいることを示しており、単発のジェノタイピングではなく、マルチオミクス、パンゲノム、再現可能な選抜パイプラインを軸としたサービスモデルを支持している。
Recent Industry Developments in アグリゲノミクス市場
- 2026年6月:Eurofins Agro Testingは、チェコ共和国のLaboratoř Postoloprtyの買収を完了した。この取引により、Eurofinsの中欧における存在感が拡大し、GPS誘導土壌サンプリングやドローンを活用したフィールドデータ取得など、ゲノミクスや形質サービスに活用できる精密農業ワークフローに対応した能力が追加される。
- 2026年4月:Eurofins Agro Testing Spainは、CSR Laboratorioの買収を完了した。この取引により、スペインにおける現地の研究室能力とサービス範囲が拡大し、育種および生産の意思決定に分子検査とラボベース検証をますます組み合わせるようになっている農業検査顧客のターンアラウンドタイム短縮に寄与する。
- 2024年9月:IlluminaとLGC Biosearch Technologiesは、アジア太平洋地域および南米の農業研究者向けに、Amp-Seqワークフロー要素とIllumina化学を組み合わせる協業を発表した。この提携により、活動が活発な2つの地域における標準化されたジェノタイピングおよびターゲットシーケンシングワークフローへのアクセスが強化され、育種プログラムおよびサービスラボ提供の規模拡大が支援される。


アグリゲノミクス市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、農業に用いられるアグリゲノミクス検査・分析から得られる収益、主に作物・畜産の改良プログラムを支えるゲノミクスおよび関連バイオインフォマティクスサービスを対象としている。
対象範囲外:農業用途に紐づかない単独のゲノミクス業務は除外し、アグリゲノミクスサービス契約に組み込まれている場合を除き、シーケンシング機器の販売はカウントしない。
セグメンテーション概要
- 技術別
- リアルタイムPCR(qPCR)
- マイクロアレイ
- 次世代シーケンシング(NGS)
- キャピラリー電気泳動
- その他の技術(CRISPRベースアッセイ、デジタルPCRなど)
- シーケンサータイプ別
- Illumina HiSeqおよびNovaSeq
- PacBioおよびOxford Nanopore
- サンガーシーケンサー
- SOLiD
- その他(Ion Proton、GeneMind GenoLab Mなど)
- 用途別
- 作物
- 家畜
- サービス提供別
- ジェノタイピング
- DNAフィンガープリンティング
- 遺伝的純度評価
- 形質純度評価
- 遺伝子発現解析
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- ニュージーランド
- アジア太平洋その他
- 中東
- トルコ
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- ケニア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アグリゲノミクス収益として計上する範囲と、その範囲外にあるものとの境界線を設定するのに役立ち、また予測に用いる基軸トレンドも提供した。公開データセットは、農業の研究開発活動、作物・畜産の育種強度、および播種・育種サイクルに連動する研究室検査需要の兆候を理解するために使用された。
参照した資料には、USDAおよびNASSの発表、FAOSTATの生産・畜産統計、OECDの農業・バイオテクノロジー指標、Google PatentsやPubMedなどの特許・論文データベース、および形質検査に関連する場合のUSDAやEFSAなどの機関による規制・ガイダンス資料などが含まれる。また、企業の年次報告書、投資家向け説明資料、業界団体のページ、信頼できる報道も精査し、企業財務、ニュース、特許に関する有料サブスクリプションを用いて財務・資金動向を照合した。ここに挙げたソースは代表例であり、収集、検証、明確化のために他の多くの公開・有料情報源が用いられた。
一次インタビューおよび調査
一次調査は、アグリゲノミクス案件で実際に請求される内容、検査種別による価格の変動、および作物と畜産の間で需要がどのように移行しているかを確認することに重点を置いた。APAC、EMEA、アメリカ大陸のサービスプロバイダー、研究室、育種業者、下流利用者と対話を行い、実際の購買・入札行動に照らして採用と価格設定の前提を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):13% | APAC:45% |
| ミドルティア:48% | 機能/部門リーダー:39% | EMEA:32% |
| 中小プレーヤー:15% | マネージャー:48% | アメリカ大陸:23% |
市場規模算定と予測
中核となる規模算定は、育種および形質開発の需要プールから農業検査支出を再構築し、それを浸透率とミックスの前提を用いてアグリゲノミクス収益に変換するトップダウン方式を用いている。総額の現実性を保つため、サンプル当たりの価格レベルに推定サンプル量を掛けた値や、主要な研究室・プロバイダーのサービス収益範囲の限定的な積み上げなど、選択的なボトムアップの近似値によって出力を裏付けている。
モデルで用いられる主要な入力には、DNAベースの検査を用いる育種プログラムの割合、シーケンシング、ジェノタイピング、マーカー支援ワークフロー間のミックス、季節にわたる典型的なサンプルスループットのパターン、検査の複雑さによる平均販売価格の変動、およびプロジェクトごとのバイオインフォマティクスサービスの採用状況が含まれる。より小規模な地域でカバレッジが薄い場合は、検査強度に関するインタビューフィードバックで重み付けした作物面積や畜産頭数などの代替指標を用いてギャップを処理し、隣接するゲノミクスサービスの過大計上を避けるために正規化を行う。
予測には、農業研究開発予算、育種強度指標、専門家へのヒアリングで検証された技術ミックスの変化など、毎年更新可能な少数の要因に基づくシナリオ分析を用いる。最終的な予測は、地域ごとの成長期待を、商業化の時間軸や研究室の能力に関する現場の見解と照合した後に調整される。
データ検証および更新サイクル
推定値は、独立した複数の指標間の三角測量によって検証され、その後、地域および用途レベルでの分散チェックが行われ、異常に高い成長率や価格が最終モデルに紛れ込むことを防いでいる。異常が見つかった場合は、根本的な要因を再確認し、追跡ヒアリングや公開統計の再検討を通じて、市場が現実的に吸収できる内容に一致するまで前提を見直す。
承認前に、モデルと出力結果は複数のアナリストによるレビューを経る。これには、過去のトレンドラインと予測要因との整合性チェックが含まれる。レポートは毎年更新され、大規模な資金動向の変化、主要な規制変更、需要ショックなど重大な出来事が発生した場合には中間更新が行われる。納品直前には、クライアントが最新の見解を得られるよう、最新の更新作業が実施される。
Mordor Intelligenceのアグリゲノミクス市場推定値と他の公開推定値との比較
アグリゲノミクスに関する公開推定値は、サービスと機器の境界が同じ方法で扱われていないこと、また価格設定と量に関する前提が異なるスケジュールで更新されていることから、しばしば異なる。この市場では、サービス収益として計上される範囲のわずかな変化でも、総額が顕著に変動する可能性がある。
主要なギャップは通常、単独のシーケンシング機器が含まれるかどうか、作物対畜産の検査ミックスがどのように分割されるか、およびバイオインフォマティクスやコンサルティング料が市場の一部として計上されるか除外されるかから生じる。通貨換算のタイミングと基準年の選択も、報告された規模が異なる年で示され、正規化せずに比較される場合には特に重要となる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.49 B (2026) | |
| グローバルコンサルティング会社A | USD 5.00 B (2025) | 異なる基準年を使用しており、サービス範囲をより広く捉えているように見え、明確なサービスのみの境界を設けずにアグリゲノミクス検査と隣接するゲノミクス活動を混在させている可能性がある。 |
| 業界出版社B | USD 4.82 B (2025) | 公開されている概要では定義の詳細が限られており、より小さい数値は、より保守的な浸透率と価格設定の前提と一致しており、バンドルされたバイオインフォマティクスおよびコンサルティング料の除外の可能性も考えられる。 |
農業検査活動から報告されたサービス収益や、一般的なジェノタイピングワークフローにおけるサンプル当たりの観測価格といった独立した検証が、Mordor Intelligenceを機器所有ではなくサービス主導の需要プールに結びつけている。年と範囲の違いを正規化すると、差異の説明は容易になる。というのも、その大部分は境界の選択と、価格設定・採用に関する前提がどれほど迅速に更新されるかに起因するためである。


レポートで回答される主要な質問
アグリゲノミクス市場の現在の価値はいくらですか?
アグリゲノミクス市場は2026年に54億9,000万米ドルと評価されており、2031年までに87億4,000万米ドルに達する見込みです。
最も速く成長している技術セグメントはどれですか?
次世代シーケンシングはCAGR 12.22%で拡大しており、コストの低下とデータ深度の向上を背景にリアルタイムPCRを上回るペースで成長しています。
なぜアジア太平洋地域が最も魅力的な成長地域なのですか?
中国とインドの政府ロードマップ、大規模なシーケンシング能力、支持的な規制の変化が、同地域のCAGR 11.33%を牽引しています。
AIプラットフォームはアグリゲノミクスにどのような影響を与えていますか?
AIツールは遺伝子型から表現型へのリンクを予測することで育種サイクルを短縮し、選抜精度を向上させ、圃場試験コストを削減しています。
最終更新日:



